
Tamaño y Participación del Mercado de Satélites MEO
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 41.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 25.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Satélites MEO por Mordor Intelligence
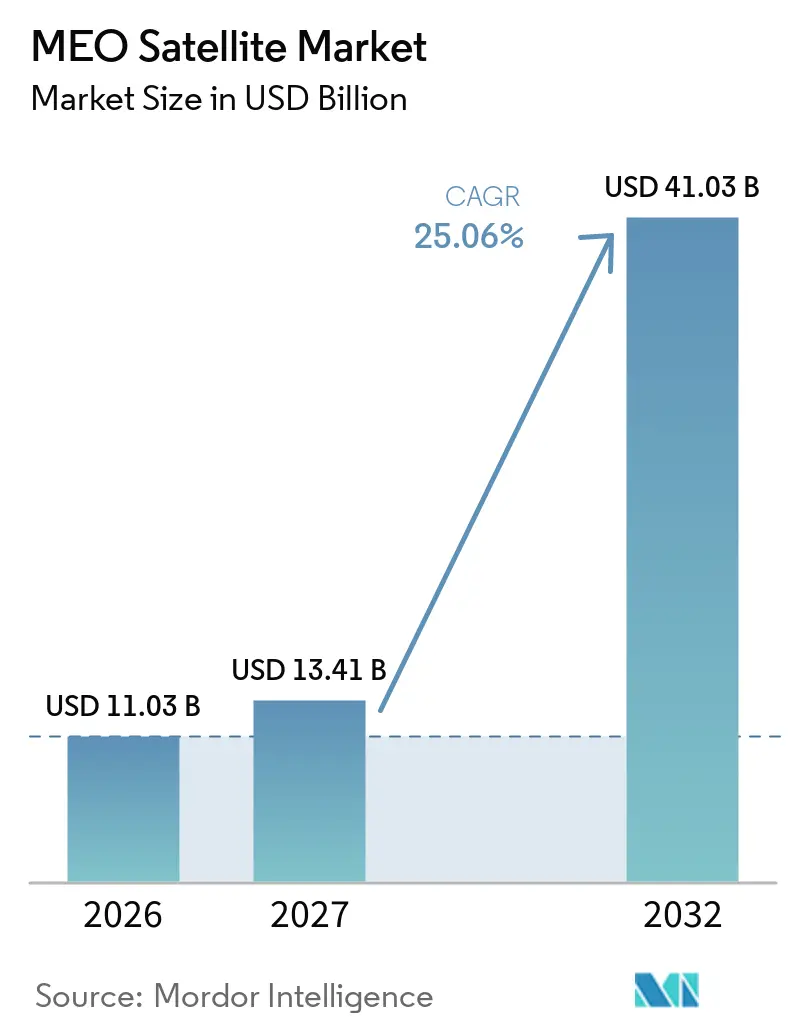
El tamaño del mercado de satélites MEO fue valorado en 11,03 mil millones de USD en 2026 y se prevé que crezca desde 13,41 mil millones de USD en 2027 hasta alcanzar los 41,03 mil millones de USD en 2032, con una CAGR del 25,06% entre 2027 y 2032. El mercado de satélites MEO está respaldado por actualizaciones de navegación, redes de defensa resilientes y capacidad de banda ancha para clientes de aviación, marítimos y empresas remotas. Los gobiernos están tratando la capacidad MEO como parte de la infraestructura soberana de comunicaciones y navegación, lo que hace que la demanda sea menos dependiente de los ciclos comerciales de ancho de banda. Los operadores también están combinando capacidad LEO, MEO y GEO para ofrecer cobertura de servicios gestionados en lugar de un producto de órbita única. La principal oportunidad comercial reside en aplicaciones que valoran el rendimiento constante, las garantías de servicio y la cobertura de amplia área. La presión competitiva de los sistemas LEO sigue siendo significativa porque su perfil de latencia es atractivo para aplicaciones de consumo y en tiempo real.
Conclusiones Clave del Informe
- Por tipo de satélite, los satélites de comunicación mantuvieron una participación de ingresos del 53,21% en 2026, mientras que se prevé que los satélites de observación terrestre crezcan a una CAGR del 26,71% hasta 2032.
- Por masa del satélite, los satélites grandes mantuvieron una participación de ingresos del 51,75% en 2026, mientras que se prevé que los satélites medianos crezcan a una CAGR del 27,83% hasta 2032.
- Por propulsión, la propulsión eléctrica mantuvo una participación de ingresos del 68,49% en 2026 y se prevé que crezca a una CAGR del 28,73% hasta 2032.
- Por usuario final, los usuarios comerciales mantuvieron una participación de ingresos del 63,63% en 2026 y se prevé que crezcan a una CAGR del 29,52% hasta 2032.
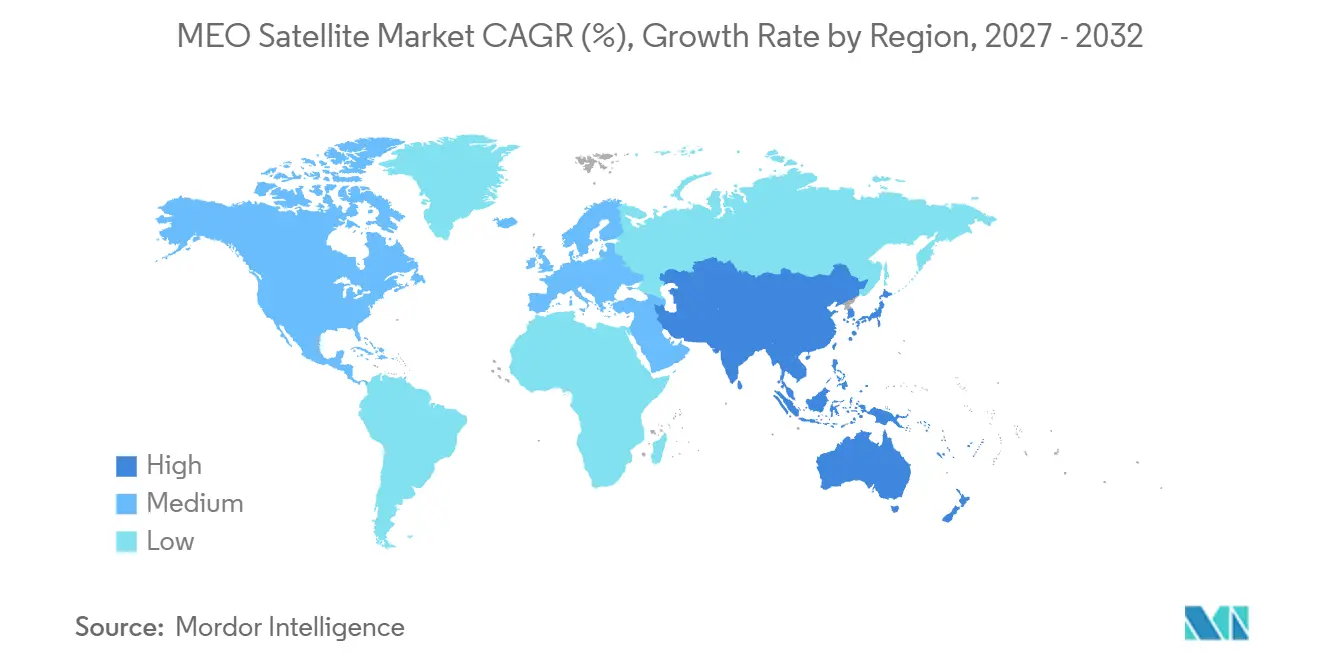
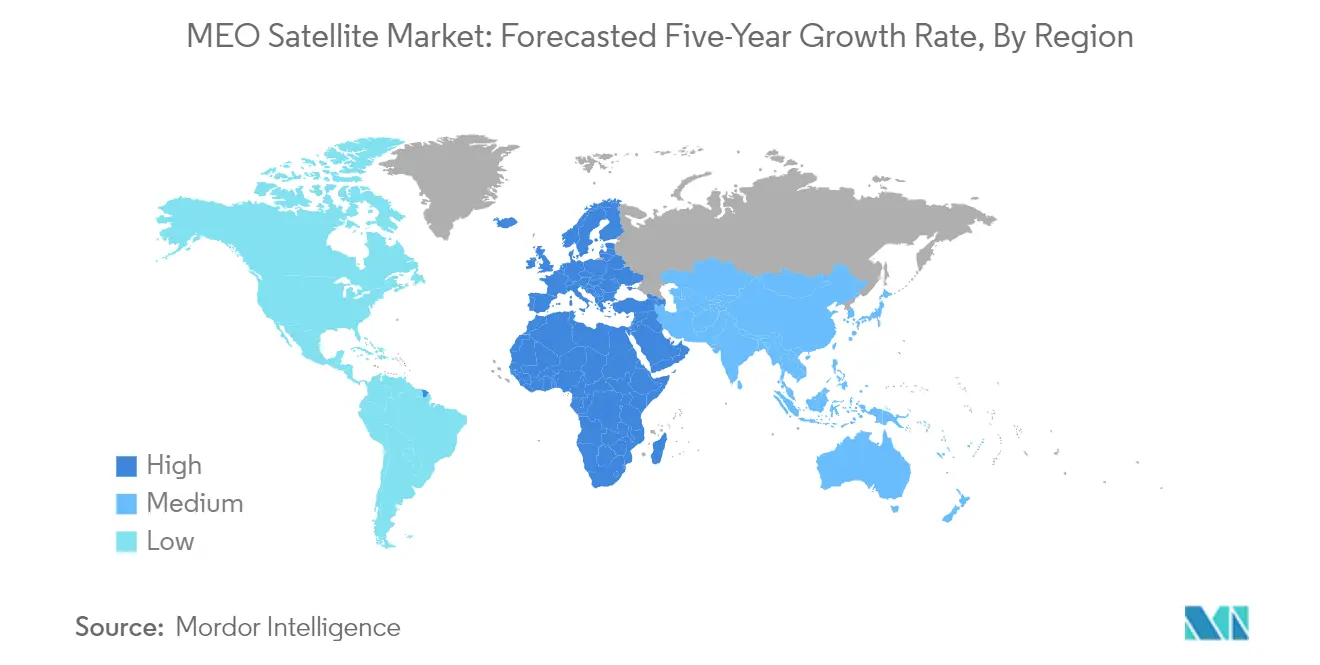
- Por geografía, América del Norte mantuvo una participación de ingresos del 51,77% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 30,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Demanda de conectividad de alto rendimiento y latencia predecible | 5.10% | Global, más fuerte en corredores marítimos y ubicaciones de empresas remotas | Mediano plazo (2-4 años) |
| Expansión de los sistemas globales de navegación por satélite | 4.20% | Global, concentrado en Europa, China y Estados Unidos | Largo plazo (≥ 4 años) |
| Crecimiento en posicionamiento, navegación y temporización (PNT) de defensa segura | 3.70% | América del Norte, Europa de la OTAN y el Indo-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de cargas útiles definidas por software y haces reconfigurables | 3.00% | Global, con uso temprano en Europa y América del Norte | Mediano plazo (2-4 años) |
| Capacidad MEO soberana para programas gubernamentales y multinacionales | 2.60% | Europa, India, Japón y Australia | Largo plazo (≥ 4 años) |
| Integración MEO con arquitecturas de red de múltiples órbitas | 2.30% | Global, con uso comercial temprano en aviación y marítimo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Sistemas Globales de Navegación por Satélite
El mercado de satélites MEO se beneficia de los programas de modernización simultáneos de GPS, Galileo, GLONASS y BeiDou. Estos sistemas ubican sus constelaciones principales en órbita terrestre media, lo que vincula más estrechamente los ciclos de reemplazo y mejora a la demanda de satélites. La Agencia Espacial Europea confirmó que los satélites Galileo 33 y 34 entraron en servicio en 2026 tras su lanzamiento en Ariane 6.[1] China completó una actualización de software en órbita en los 24 satélites MEO BeiDou-3 en 2026, respaldando mejoras en el servicio global sin lanzamientos adicionales. El mercado de satélites MEO cuenta, por tanto, con una cartera de reemplazos que se extiende más allá de los nuevos lanzamientos de constelaciones. Se espera que los sistemas de segunda generación utilicen propulsión eléctrica, enlaces entre satélites y cargas útiles de navegación definidas por software, lo que también eleva los requisitos para los buses de satélites y los sistemas de control terrestre.
Demanda de Conectividad de Alto Rendimiento y Latencia Predecible
Los clientes empresariales y de movilidad buscan conectividad de alta capacidad en rutas y ubicaciones que las redes terrestres no cubren. Esto respalda el mercado de satélites MEO porque su perfil de cobertura y latencia puede satisfacer las necesidades de servicios gestionados para aeronaves, embarcaciones, sitios remotos y usuarios gubernamentales. SES informó el lanzamiento de los últimos 3 satélites O3b mPOWER en septiembre de 2026, completando su constelación de banda ancha MEO de segunda generación de 13 satélites.[2] SES espera que la constelación completa entregue un aumento de tres veces en la capacidad de red en comparación con la configuración inicial de 8 satélites. El mercado de satélites MEO tiene la ventaja de que los clientes adquieren niveles de servicio comprometidos en lugar de acceso a banda ancha de consumo. Los operadores con capacidad MEO, GEO y LEO también pueden proporcionar una red gestionada con conmutación orbital y múltiples opciones de frecuencia.
Crecimiento en Posicionamiento, Navegación y Temporización (PNT) de Defensa Segura
Las adquisiciones de defensa están incrementando la demanda de sistemas MEO que respalden PNT resiliente, seguimiento y alerta de misiles. El mercado de satélites MEO se beneficia de este cambio, ya que una arquitectura en capas puede utilizar MEO junto con sistemas LEO en lugar de depender de un único nivel orbital. En junio de 2025, la Fuerza Espacial de los Estados Unidos adjudicó a BAE Systems un contrato de 1,20 mil millones de USD por 10 satélites MEO Epoch 2 para proporcionar alerta y seguimiento de misiles resilientes. La línea de base planificada incluye 30 satélites MEO, complementando una capa de seguimiento LEO más amplia. MEO puede proporcionar cobertura amplia con menos satélites que un sistema exclusivamente LEO, lo que puede reducir las necesidades de reposición y simplificar la logística. El mercado de satélites MEO está, en consecuencia, vinculado a prioridades de defensa que van más allá de la demanda convencional de comunicaciones.
Adopción de Cargas Útiles Definidas por Software y Haces Reconfigurables
La adopción de cargas útiles definidas por software y haces reconfigurables está impulsando el crecimiento en el mercado de satélites MEO al permitir la asignación dinámica de ancho de banda, cobertura flexible y optimización de capacidad en tiempo real. Estas capacidades permiten a los operadores de satélites responder a los patrones de tráfico cambiantes, satisfacer diversos requisitos de los usuarios, mejorar la eficiencia espectral y ofrecer conectividad escalable en aplicaciones comerciales, gubernamentales y de movilidad. Las cargas útiles definidas por software pueden ayudar a los operadores de satélites a dirigir la capacidad hacia los requisitos cambiantes de aviación, marítimo, empresarial y gubernamental. El programa de segunda generación de Galileo incorpora tecnología de carga útil digital y propulsión eléctrica, lo que refleja el cambio hacia naves espaciales MEO más adaptables. Los haces reconfigurables también pueden ayudar a los operadores a hacer un mejor uso del espectro disponible y responder a la demanda en diferentes áreas de servicio. El beneficio depende de sistemas terrestres compatibles, controles de red seguros y la capacidad de los operadores para gestionar los requisitos cambiantes de los clientes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | |
|---|---|---|---|
| Presión competitiva de las megaconstelaciones LEO | -2.50% | Global, más fuerte en banda ancha de consumo y marítimo | Corto plazo (≤ 2 años) |
| Alta intensidad de capital y largos ciclos de despliegue | -2.10% | Global, más aguda para nuevos operadores | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de equipos terminales y terrestres específicos para MEO | -1.30% | Global, más fuerte en aplicaciones empresariales y gubernamentales | Mediano plazo (2-4 años) |
| Coordinación del espectro MEO y complejidad de las puertas de enlace soberanas | -1.10% | Multirregional, concentrado en Asia-Pacífico y ubicaciones emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión Competitiva de las Megaconstelaciones LEO
Las constelaciones LEO son una restricción importante para el mercado de satélites MEO, especialmente en aplicaciones de consumo y sensibles al costo. Su latencia puede ser inferior a 50 ms, lo que resulta atractivo para video interactivo, servicios financieros y comunicaciones vehiculares. El problema no es que MEO no pueda atender estas aplicaciones. En cambio, los compradores suelen seleccionar la opción de menor latencia cuando las diferencias de cobertura no son determinantes. Los operadores MEO están respondiendo mediante compromisos de rendimiento, acuerdos de nivel de servicio gestionados y paquetes de múltiples órbitas. El mercado de satélites MEO necesitará inversión continua en sistemas terrestres y gestión de servicios para respaldar este posicionamiento.
Alta Intensidad de Capital y Largos Ciclos de Despliegue
Un programa de satélites MEO puede tardar entre 5 y 8 años desde la adjudicación del contrato hasta el servicio comercial completo. Los operadores deben financiar naves espaciales, lanzamientos, sistemas terrestres, coordinación espectral y operaciones con clientes antes de reconocer ingresos significativos. El compromiso de SES con el segmento MEO de IRIS², de hasta 1,35 mil millones de EUR (1,49 mil millones de USD), subraya los requisitos financieros para los operadores establecidos.[3] Los nuevos participantes pueden enfrentar menores costos de fabricación, pero a menudo carecen de derechos espectrales, infraestructura terrestre y contratos a largo plazo con clientes. El mercado de satélites MEO probablemente favorecerá a las empresas que puedan financiar largos ciclos de despliegue y combinar demanda pública y comercial. Esto puede limitar la entrada de operadores más pequeños incluso cuando las condiciones de demanda son favorables y los clientes potenciales han identificado una necesidad de servicio. La escala sigue siendo importante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Satélite:
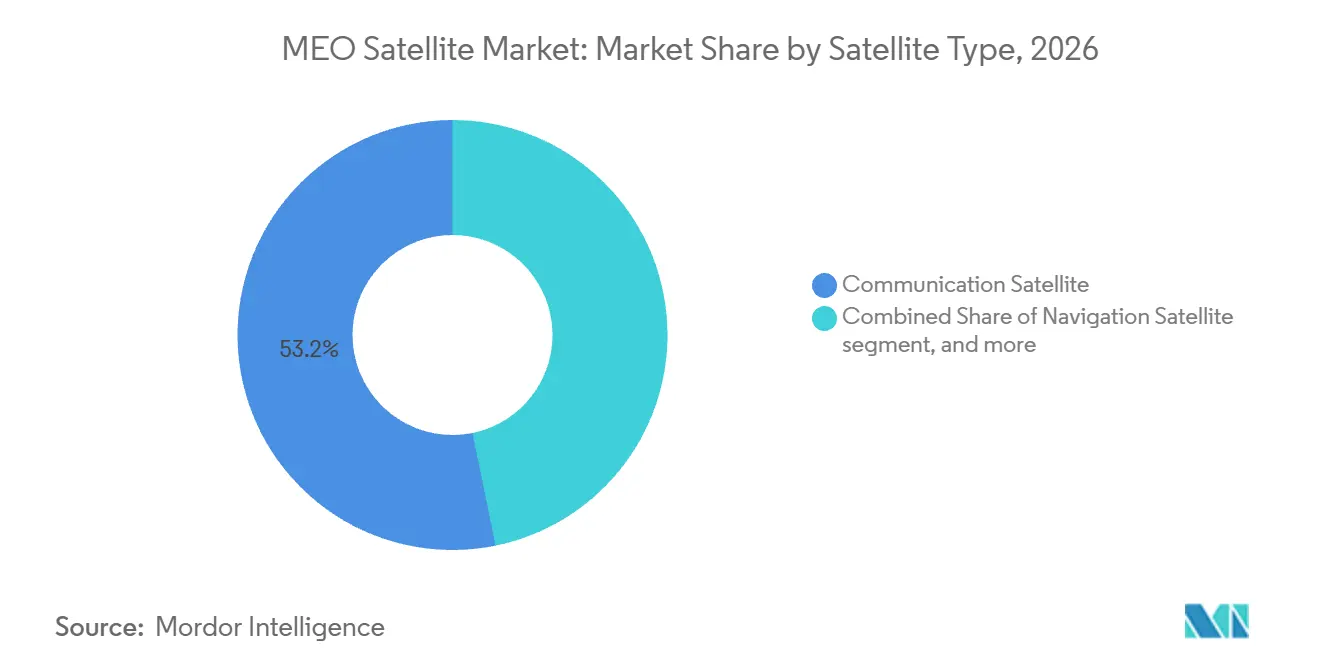
Los Satélites de Comunicación Lideran la Base de IngresosLos satélites de comunicación mantuvieron el 53,21% de la participación del mercado de satélites MEO en 2026. Su liderazgo refleja las constelaciones de banda ancha que sirven a la aviación, el sector marítimo, las empresas y las ubicaciones gubernamentales remotas. Estos clientes a menudo necesitan consistencia en el rendimiento y soporte gestionado en rutas más allá de la cobertura terrestre. Los sistemas MEO pueden proporcionar un equilibrio práctico entre alcance del servicio y latencia para estos casos de uso. La industria de satélites MEO también mantiene una base confiable de satélites de navegación, ya que las principales constelaciones GNSS despliegan sus activos principales en esta órbita. Los programas de reemplazo de Galileo y BeiDou respaldan la demanda de cargas útiles de navegación, propulsión eléctrica y conectividad entre satélites. El mercado de satélites MEO también se ve afectado por las normas internacionales de coordinación espectral, que determinan el momento de la ubicación de las puertas de enlace y la entrada al servicio comercial. Estas normas requieren que los operadores alineen el diseño de la red, las licencias y los planes de implementación del servicio antes de que la capacidad pueda venderse a escala.
Se prevé que los satélites de observación terrestre crezcan a una CAGR del 26,71% hasta 2032. Los ministerios de defensa de Europa, Asia y América del Norte están utilizando estos sistemas para requisitos de inteligencia, vigilancia y reconocimiento. La navegación, la vigilancia e inteligencia y otros tipos de satélites representan la participación restante de la combinación de ingresos. Las cargas útiles alojadas se están volviendo relevantes porque los operadores pueden utilizar la capacidad de bus disponible para cargas útiles gubernamentales junto con misiones de comunicaciones comerciales. Este modelo puede reducir los costos de adquisición para las agencias públicas mientras se preserva el control sobre el equipo sensible. Una sola plataforma puede, por tanto, respaldar misiones de comunicación, navegación y gubernamentales cuando los requisitos de carga útil y seguridad lo permiten. El mercado de satélites MEO puede beneficiarse de este uso más amplio de la arquitectura de naves espaciales compartidas. También ofrece a los gobiernos una vía para agregar capacidad de misión sin tener que desarrollar un bus de satélite dedicado para cada requisito.

Por Masa del Satélite:
Las Plataformas Grandes Mantienen la Mayor PosiciónLos satélites grandes mantuvieron el 51,75% de los ingresos en 2026. Estos satélites suelen soportar transpondedores de alta potencia, grandes antenas y largas vidas útiles de misión para programas de navegación y comunicaciones. Los satélites de navegación de grado gubernamental y los buses derivados de GEO adaptados contribuyen a su posición. Su mayor vida operativa puede respaldar la planificación de ingresos para aplicaciones que requieren capacidad estable durante muchos años. Las naves espaciales grandes también son adecuadas para cargas útiles con exigentes requisitos de potencia y térmicos. El tamaño del mercado de satélites MEO para plataformas grandes está, por tanto, respaldado por grandes programas gubernamentales y sistemas de comunicaciones de alta capacidad. Sin embargo, los operadores están cambiando su enfoque de adquisición para lograr ciclos de construcción más cortos y actualizaciones tecnológicas más frecuentes. Esto crea un entorno de adquisición mixto en el que unas pocas plataformas grandes operan junto con naves espaciales de clase media repetibles.
Se prevé que los satélites medianos crezcan a una CAGR del 27,83% hasta 2032. Esta clase está alineada con diseños de constelaciones que priorizan la economía de lanzamiento por lotes, cargas útiles modulares y producción repetible. SES seleccionó a K2 Space para suministrar 28 plataformas MEO para su programa meoSphere.[4] Los satélites pequeños siguen siendo una categoría en etapa temprana porque las condiciones de radiación en MEO imponen mayores exigencias a los componentes y la vida operativa. El demostrador Gravitas de SES es parte de una secuencia de exploración para el programa meoSphere. El mercado de satélites MEO puede utilizar estas misiones para validar el rendimiento del bus de satélite y la carga útil antes de un despliegue más amplio. El rendimiento ante la radiación, el manejo de potencia y las operaciones confiables son especialmente importantes antes de que cualquier sistema pase de un demostrador a una constelación de producción.
Por Propulsión:
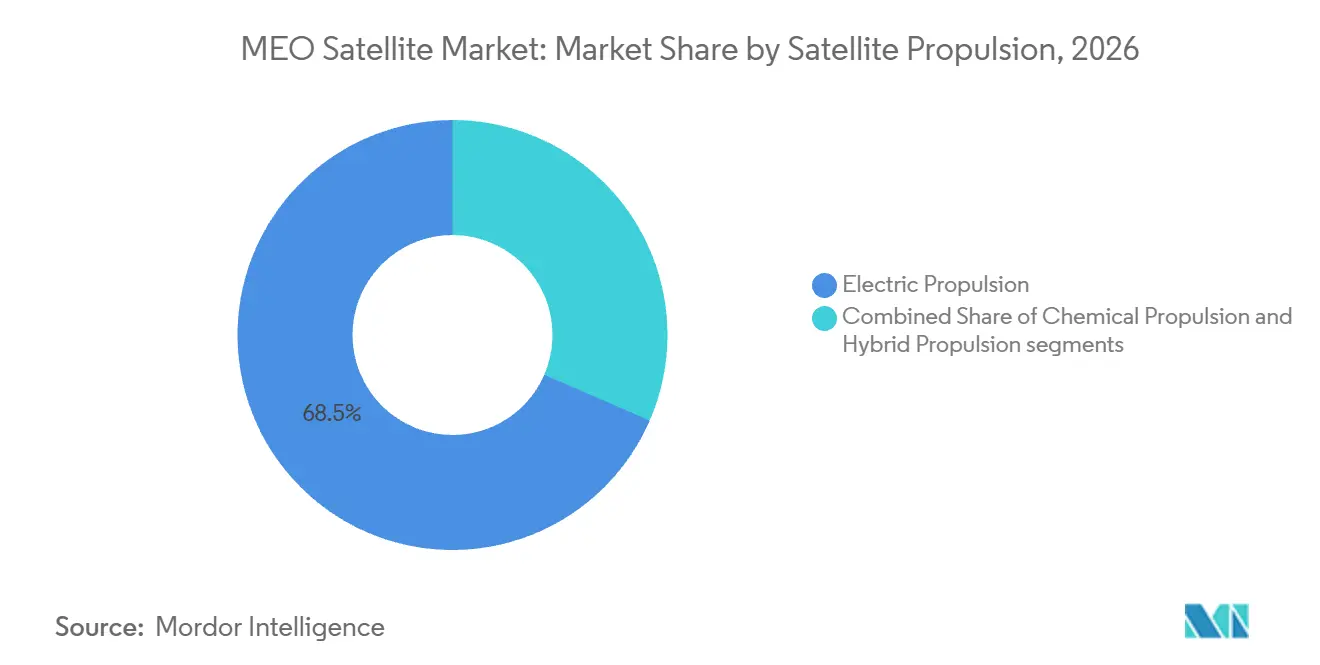
La Propulsión Eléctrica Lidera la Demanda del SistemaLa propulsión eléctrica mantuvo el 68,49% de la participación del mercado de propulsión de satélites MEO en 2026. Su posición refleja el valor de la estación de mantenimiento de alta eficiencia durante misiones largas. Los propulsores de efecto Hall y los propulsores iónicos pueden preservar más masa de carga útil que los sistemas químicos cuando los operadores priorizan la eficiencia a largo plazo. La propulsión eléctrica también es compatible con los satélites de navegación y los diseños de comunicaciones de alto rendimiento que requieren potencia sostenida. El mercado de satélites MEO tiene un incentivo para utilizar esta tecnología porque las naves espaciales comúnmente operan durante más de 12 años. Se espera que los satélites de segunda generación de Galileo combinen propulsión eléctrica con cargas útiles digitales y enlaces entre satélites. Este enfoque respalda un movimiento hacia diseños de satélites MEO más flexibles. También puede facilitar los cambios de carga útil durante la vida operativa de un satélite, lo que es valioso para misiones de navegación y comunicaciones.
Se prevé que la propulsión eléctrica crezca a una CAGR del 28,73% hasta 2032. Las pruebas del Sistema de Propulsión Eléctrica Avanzada de la NASA han demostrado el progreso de calificación de un propulsor Hall de 12 kW para aplicaciones gubernamentales y comerciales. La propulsión química sigue siendo útil cuando los satélites necesitan elevación rápida de órbita o maniobras de alto empuje. Los sistemas híbridos pueden combinar la maniobrabilidad en las primeras etapas de la misión con el mantenimiento de estación eléctrico para el resto de la misión. Esto puede ser relevante para los sistemas militares que requieren despliegue rápido y operación prolongada. El mercado de satélites MEO continuará utilizando múltiples enfoques de propulsión porque las prioridades de la misión varían según la carga útil, la órbita y el cliente. Los proveedores que pueden integrar subsistemas eléctricos y químicos pueden atender una gama más amplia de requisitos de defensa y comerciales.
Por Usuario Final:
Los Usuarios Comerciales Mantienen la Posición LíderLos usuarios comerciales mantuvieron el 63,63% de los ingresos del mercado de satélites MEO en 2026. Su demanda proviene de banda ancha, conectividad en vuelo, servicios marítimos, conectividad en la nube y retransmisión de datos. Los sistemas MEO pueden ofrecer cobertura gestionada para rutas que cruzan océanos y áreas terrestres remotas. Los usuarios comerciales también valoran los acuerdos de nivel de servicio que especifican capacidad y disponibilidad. El mercado de satélites MEO está siendo respaldado por ofertas de múltiples órbitas que combinan capacidad MEO con opciones GEO y LEO. Esto permite a los operadores responder a los requisitos variables de latencia, cobertura y capacidad dentro de un único contrato. La demanda comercial también proporciona una base de ingresos para cargas útiles gubernamentales alojadas y otros usos de múltiples misiones. Esta estructura puede mejorar el uso de la capacidad de la nave espacial cuando los clientes gubernamentales necesitan una carga útil más pequeña de la que requeriría un satélite dedicado.
Se prevé que los usuarios comerciales crezcan a una CAGR del 29,52% hasta 2032, la tasa más alta entre los grupos de usuarios finales. Las agencias gubernamentales y civiles adquieren aumentos de GNSS, observación terrestre, comunicaciones resilientes y capacidad de respuesta a desastres. El GOVSATCOM (Comunicaciones por Satélite Gubernamentales) se volvió operativo en enero de 2026 con 8 satélites de 5 estados miembros de la UE. La demanda militar representa una participación menor de los ingresos de 2026, pero tiene un alto valor por satélite porque los sistemas requieren cargas útiles especializadas y controles de seguridad. Los usuarios de defensa consideran cada vez más la posibilidad de colocar cargas útiles sensibles en naves espaciales comerciales mientras conservan la soberanía sobre la carga útil. El mercado de satélites MEO puede beneficiarse de este modelo, que reduce los plazos de adquisición y distribuye los costos del bus de satélite entre varios usuarios. El enfoque depende de acuerdos de seguridad claros, interfaces de carga útil y responsabilidades de control de misión entre el operador y el cliente público.
Análisis Geográfico
América del Norte mantuvo el 51,77% de la participación del mercado de satélites MEO en 2026. La posición de la región está respaldada por la inversión de los Estados Unidos en satélites de navegación, alerta de misiles, inteligencia, vigilancia y reconocimiento. La Fuerza Espacial de los Estados Unidos es una fuente importante de demanda a través de la modernización del GPS y los programas resilientes de alerta de misiles. La actividad comercial también contribuye a través del despliegue de O3b mPOWER y el futuro meoSphere. La posición espectral de Canadá y la adopción temprana de conectividad empresarial por parte de México añaden profundidad regional. El mercado de satélites MEO en América del Norte sigue siendo más dependiente de las adquisiciones gubernamentales y comerciales de los Estados Unidos en aplicaciones de navegación, defensa y conectividad. Esta concentración hace que los contratos federales, los calendarios de los programas de navegación y las decisiones de inversión de los operadores sean importantes para la actividad manufacturera regional.
Se prevé que Asia-Pacífico crezca a una CAGR del 30,63% hasta 2032. La evolución de BeiDou en China, la expansión de QZSS en Japón y los planes de fabricación de satélites domésticos de India forman la base principal de demanda. China tenía 24 satélites MEO BeiDou-3 operativos y completó una actualización de software del sistema en 2026. NEC fue contratada por JAXA en octubre de 2025 para desarrollar cargas útiles de misión de posicionamiento para el sistema QZSS expandido de 11 satélites de Japón.
Europa es el segundo segmento geográfico más grande. Los satélites de segunda generación planificados de Galileo y el programa IRIS² son fundamentales para la demanda liderada por el gobierno. La Comisión Europea ha descrito IRIS² como una iniciativa de conectividad multi-órbita segura que incluye 18 satélites MEO. Galileo tenía 27 satélites operativos de un total planificado de 30 en mayo de 2026. La actividad europea también incluye el desarrollo de sistemas terrestres soberanos e iniciativas nacionales de defensa satelital. El mercado de satélites MEO en Europa está, por tanto, vinculado tanto a la modernización de la navegación como a las prioridades estratégicas de comunicaciones. La actividad europea también muestra cómo la demanda de capacidad satelital puede estar conectada a la política industrial, el acceso al lanzamiento y el control sobre la infraestructura crítica.
América del Sur sigue siendo más pequeña pero tiene oportunidades de conectividad empresarial y gubernamental, especialmente en Brasil. Oriente Medio y África son ubicaciones emergentes para servicios de banda ancha y observación terrestre, respaldados por requisitos de recursos, logística y gobierno. El mercado de satélites MEO en estas regiones depende de la capacidad de los operadores para proporcionar terminales asequibles, infraestructura terrestre confiable y acuerdos de puertas de enlace conformes a las normativas locales. Estas condiciones son importantes porque la demanda de los clientes por sí sola no garantiza que un servicio MEO pueda desplegarse en varias jurisdicciones nacionales.
Panorama Competitivo
Segmento Comercial en el Mercado de Satélites MEO
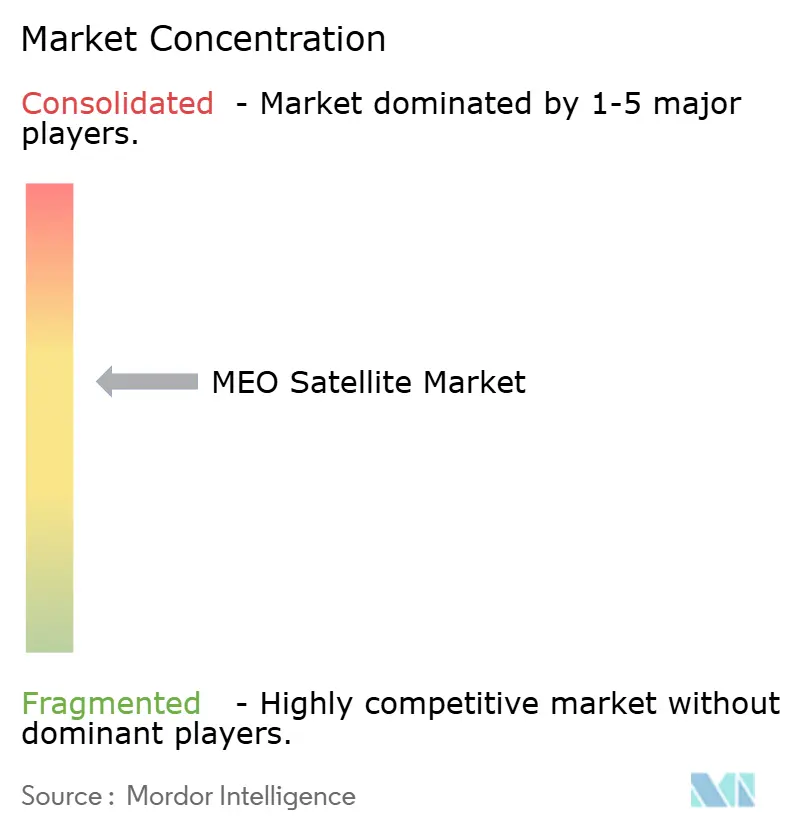
El mercado de satélites MEO está moderadamente consolidado entre los operadores comerciales y es más fragmentado entre los fabricantes. La combinación es importante porque los clientes pueden elegir un diseño de servicio basado en sus necesidades de ruta, rendimiento, latencia, resiliencia y continuidad, en lugar de comprometerse con una sola órbita. También permite a un gran operador coordinar la planificación de la red, las operaciones de puertas de enlace, la facturación y el soporte al cliente en toda su flota. Los fabricantes compiten más ampliamente en programas nacionales y requisitos especializados de carga útil. Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, L3Harris Technologies, Inc., The Boeing Company, Airbus SE, OHB SE, China Aerospace Science and Technology Corporation y Thales Alenia Space son relevantes en programas de defensa, navegación y comunicaciones.
SES ha llevado a cabo varios movimientos estratégicos que ilustran la dirección de la competencia. Fortaleció su posición comercial al completar la adquisición de Intelsat en julio de 2025 por 3,10 mil millones de USD. La empresa también finalizó la constelación O3b mPOWER y seleccionó a K2 Space para 28 plataformas meoSphere de próxima generación. Airbus SE firmó un contrato inicial con Eutelsat Communications S.A. en septiembre de 2026 para desarrollar la primera capa de satélites LEO de IRIS². El programa europeo es relevante para MEO porque SES es responsable del segmento MEO de la arquitectura multi-órbita. El mercado de satélites MEO recompensa cada vez más a las empresas que pueden combinar naves espaciales, cargas útiles, sistemas terrestres y operaciones de servicio. Esta capacidad importa cuando un contrato incluye capacidad satelital, terminales seguros, acceso a puertas de enlace, gestión de red y compromisos de rendimiento para varias ubicaciones de clientes. La propiedad intelectual relacionada con cargas útiles reconfigurables y gestión de haces también puede afectar el posicionamiento competitivo. Estas capacidades pueden determinar con qué rapidez un operador cambia la cobertura o la asignación de capacidad después de que los requisitos del cliente cambien.
Las cargas útiles alojadas y la retransmisión de datos espaciales crean oportunidades para proveedores especializados y empresas de naves espaciales más nuevas. K2 Space es un ejemplo notable porque suministra plataformas para el programa MEO Sphere de 28 satélites. Las empresas más pequeñas pueden participar a través de demostraciones de subsistemas incluso cuando no son contratistas principales para naves espaciales MEO. Su función puede incluir componentes de carga útil, software o tecnologías que se validan antes de su uso en constelaciones más grandes. Esto puede desplazar parte del valor hacia especialistas en carga útil y segmento terrestre a medida que aumenta la producción. El mercado de satélites MEO sigue siendo difícil para los nuevos operadores porque las necesidades de capital, los derechos espectrales y la experiencia operativa son sustanciales. Sin embargo, la combinación de demanda comercial y soberana crea varias vías de participación a lo largo de la cadena de valor. Las empresas especializadas en cargas útiles seguras, equipos de puertas de enlace, software satelital u operaciones de red integradas pueden participar incluso cuando no fabrican la nave espacial completa.
Líderes de la Industria de Satélites MEO
-
China Aerospace Science and Technology Corporation (CASC)
-
Information Satellite Systems Reshetnev
-
Lockheed Martin Corporation
-
OHB SE
-
Thales
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Satélites MEO Empresas cubiertas en este informe
- SES S.A.
- Lockheed Martin Corporation
- The Boeing Company
- Thales Alenia Space
- Airbus SE
- Northrop Grumman Corporation
- OHB SE
- RTX Corporation
- L3Harris Technologies, Inc.
- China Aerospace Science and Technology Corporation
- China Satellite Communications Co., Ltd.
- Mitsubishi Electric Corporation
- ArianeGroup SAS
- GomSpace A/S
- AAC Clyde Space AB
- Maxar Technologies Inc.
- Eutelsat Communications S.A.
- Honeywell Aerospace Inc.
- Indian Space Research Organisation
- Space Exploration Technologies Corp.
Alcance del Informe del Mercado Global de Satélites MEO
Segmento de Combustible Líquido en el Mercado de Satélites MEO
La tecnología de propulsión de combustible líquido domina el mercado de satélites MEO, representando aproximadamente el 73% de la participación de mercado en 2024. Esta significativa posición en el mercado está impulsada por la probada fiabilidad y eficiencia de la tecnología en aplicaciones espaciales. El crecimiento del segmento está impulsado principalmente por las crecientes inversiones de las principales economías en lanzamientos de satélites, junto con los esfuerzos continuos para reducir las huellas de carbono mediante el uso de combustibles alternativos. El desarrollo de propelentes ecológicos como alternativas a la hidrazina, abordando las preocupaciones de manejo y toxicidad, ha fortalecido aún más la posición de este segmento. Estos propelentes ecológicos ofrecen impulsos específicos mejorados en comparación con los propulsores monopropelentes de hidrazina tradicionales, al tiempo que presentan temperaturas mínimas de almacenamiento más bajas que benefician aplicaciones específicas de naves espaciales. El dominio del segmento también está respaldado por continuos avances tecnológicos destinados a reducir los costos de fabricación y aumentar la eficiencia del combustible.
Segmento Basado en Gas en el Mercado de Satélites MEO
Se proyecta que el segmento de propulsión basada en gas experimente la tasa de crecimiento más alta de aproximadamente el 15% durante el período de pronóstico 2024-2029. Este crecimiento se atribuye a la creciente adopción del segmento debido a su simplicidad, fiabilidad y eficacia para aplicaciones espaciales específicas. Los sistemas de propulsión basados en gas, particularmente los propulsores de gas frío, están ganando terreno por su compatibilidad con gases inertes y su capacidad para apoyar aplicaciones de empuje, control de actitud y transferencia de momento. La evolución de la tecnología incluye el desarrollo de sistemas de gas caliente, que son derivados de los sistemas de gas frío que ofrecen capacidades mejoradas de empuje e impulso específico. El crecimiento del segmento está respaldado además por las innovaciones en curso en el diseño de propulsores y sistemas de control, lo que hace que estos sistemas de propulsión sean cada vez más atractivos para diversas misiones y aplicaciones espaciales.
Segmentos Restantes en Tecnología de Propulsión
El segmento de propulsión eléctrica representa una porción significativa del mercado de satélites MEO, ofreciendo ventajas únicas para aplicaciones espaciales específicas. Esta tecnología es particularmente valiosa para operaciones de transferencia de órbita y corrección de órbita, a pesar de los tiempos de transferencia más largos, debido a su eficiencia y rentabilidad. Los sistemas de propulsión eléctrica están siendo adoptados cada vez más por las principales agencias espaciales y fabricantes de satélites, particularmente para aplicaciones de naves espaciales más pequeñas. La evolución de la tecnología ha estado marcada por desarrollos significativos en electrónica de grado espacial endurecida a la radiación y capacidades mejoradas de generación de energía a través de paneles solares desplegables más grandes. El segmento continúa beneficiándose de los esfuerzos continuos de investigación y desarrollo centrados en mejorar las capacidades de empuje y la eficiencia general del sistema.
Líderes de la Industria de Satélites MEO
Mercado de Satélites MEO en China
China se ha establecido como la fuerza dominante en el mercado global de satélites MEO, controlando aproximadamente el 75% de la participación del mercado global en 2024. El programa espacial del país está impulsado principalmente por China Aerospace Science and Technology Corporation (CASC), que ha demostrado notables capacidades en la fabricación y despliegue de satélites. El Sistema de Satélites de Navegación BeiDou (BDS) de China representa una piedra angular de su estrategia espacial, con el país desarrollando y lanzando activamente satélites de navegación a órbita terrestre media. El compromiso de la nación con la tecnología satelital se evidencia además por su plan de desarrollo integral que se extiende hasta 2035, centrado en mejorar la precisión y cobertura de sus servicios satelitales. La infraestructura espacial de China apoya diversas aplicaciones, incluido el acceso a teléfonos móviles, la navegación de precisión y las operaciones militares. El avance tecnológico del país en la fabricación de satélites le ha permitido desarrollar naves espaciales sofisticadas con capacidades mejoradas, incluidos los satélites MEO BeiDou-3 que cuentan con buses satelitales de nueva generación con métricas de rendimiento mejoradas.
Mercado de Satélites MEO en los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos han emergido como uno de los mercados de más rápido crecimiento en el sector de satélites MEO, con una tasa de crecimiento proyectada de aproximadamente el 40% de 2024 a 2029. La nación se ha establecido como un centro prominente para servicios satelitales y servicios habilitados por satélite a través de inversiones estratégicas y avances tecnológicos. La Agencia Espacial de los Emiratos Árabes Unidos ha sido fundamental para impulsar este crecimiento a través de su marco regulatorio integral y el apoyo a la investigación y el desarrollo relacionados con el espacio. La infraestructura satelital del país abarca estaciones terrestres avanzadas y sofisticados sistemas de control, lo que permite una operación fluida de los satélites MEO. El compromiso de los Emiratos Árabes Unidos con la tecnología espacial se refleja en sus sustanciales inversiones en capacidades de fabricación de satélites y asociaciones con organizaciones espaciales internacionales. El programa espacial de la nación se centra en desarrollar capacidades autóctonas al tiempo que fomenta la colaboración con socios globales para mejorar su infraestructura de comunicaciones satelitales. La ubicación estratégica y el avanzado ecosistema tecnológico de los Emiratos Árabes Unidos los han posicionado como un actor crucial en la red de comunicaciones satelitales regional y global.
Mercado de Satélites MEO en los Estados Unidos
Los Estados Unidos mantienen una posición sólida en el mercado de satélites MEO a través de sus avanzadas capacidades tecnológicas y su robusta infraestructura espacial. El programa espacial del país se beneficia de un sustancial apoyo gubernamental, particularmente a través de agencias como la NASA y la Fuerza Espacial. Las empresas estadounidenses han demostrado liderazgo en el desarrollo de sistemas satelitales innovadores, incluidos sistemas de propulsión avanzados y sofisticadas cargas útiles de comunicación. La industria espacial de la nación se caracteriza por una sólida colaboración entre agencias gubernamentales y empresas del sector privado, fomentando la innovación tecnológica y el crecimiento del mercado. Los Estados Unidos han establecido marcos regulatorios integrales que apoyan el desarrollo y despliegue de satélites MEO al tiempo que garantizan el cumplimiento de las leyes espaciales internacionales. La industria espacial del país continúa ampliando los límites tecnológicos a través de la investigación y el desarrollo en áreas como la miniaturización de satélites, la mejora de los sistemas de comunicación y el perfeccionamiento de las capacidades de navegación. La integración de las actividades espaciales comerciales y militares ha creado un ecosistema robusto que apoya la innovación continua en el sector de satélites MEO.
Mercado de Satélites MEO en Rusia
Rusia mantiene una presencia significativa en el mercado de satélites MEO a través de sus avanzadas capacidades tecnológicas y su establecida infraestructura espacial. El programa espacial del país está impulsado principalmente por Information Satellite Systems Reshetnev, que ha entregado más de 1.200 satélites para diversas misiones. La experiencia de Rusia en la fabricación de satélites es particularmente evidente en su sistema de navegación GLONASS, que compite con otros sistemas globales de navegación por satélite. La industria espacial de la nación se beneficia del fuerte apoyo gubernamental y de las instituciones de investigación establecidas que continúan avanzando en la tecnología satelital. Los fabricantes de satélites rusos han desarrollado experiencia en la creación de naves espaciales sofisticadas capaces de operar en el exigente entorno MEO. El programa espacial del país enfatiza el desarrollo de tecnologías de doble uso que sirven tanto para fines civiles como militares. El enfoque integral de Rusia para el desarrollo de tecnología espacial incluye inversiones significativas en infraestructura terrestre y sistemas de control que apoyan las operaciones de satélites MEO.
Mercado de Satélites MEO en Otros Países
Varias otras naciones están dando pasos significativos en el mercado de satélites MEO, cada una aportando capacidades e innovaciones únicas al ecosistema espacial global. Países como India, Japón y Corea del Sur han establecido sólidos programas espaciales con crecientes capacidades en la fabricación y operación de satélites. Las naciones europeas, incluidas Francia y Alemania, continúan avanzando en sus tecnologías espaciales a través de proyectos colaborativos e iniciativas nacionales. Brasil y Australia han desarrollado capacidades especializadas en aspectos específicos de la tecnología satelital, mientras que naciones espaciales emergentes como Singapur e Irán están trabajando para establecer su presencia en el mercado. Estos países están invirtiendo en investigación y desarrollo, estableciendo marcos regulatorios y construyendo infraestructura para apoyar sus ambiciones espaciales. Los diversos enfoques y capacidades de estas naciones contribuyen al avance general de la tecnología y las aplicaciones de los satélites MEO, creando un mercado global más competitivo e innovador.
Desarrollos recientes de la industria en Mercado de Satélites MEO
Principales Empresas en el Mercado de Satélites MEO
El mercado de satélites MEO se caracteriza por la innovación continua y los desarrollos estratégicos entre actores clave como Lockheed Martin Corporation, OHB SE, China Aerospace Science and Technology Corporation, Thales e Information Satellite Systems Reshetnev. Las empresas se centran en desarrollar tecnología satelital avanzada, particularmente en áreas como sistemas de navegación, capacidades de comunicación y aplicaciones de observación de la Tierra. La innovación de productos se centra principalmente en mejorar el rendimiento de los satélites, extender las vidas útiles operativas y mejorar las capacidades de carga útil. La agilidad operativa se demuestra a través de capacidades de despliegue rápido y configuraciones satelitales flexibles para satisfacer los diversos requisitos de los clientes. Los movimientos estratégicos en la industria giran en gran medida en torno a la formación de asociaciones con agencias gubernamentales, la obtención de contratos a largo plazo y el establecimiento de empresas conjuntas para fortalecer la presencia en el mercado. Las empresas están ampliando su huella geográfica a través de colaboraciones internacionales mientras invierten simultáneamente en investigación y desarrollo para mantener el liderazgo tecnológico.
Mercado Altamente Consolidado con Líderes Fuertes
El mercado de satélites MEO exhibe una estructura altamente consolidada con actores globales dominantes que controlan la mayor parte de la participación de mercado. La industria se caracteriza por la presencia de grandes conglomerados aeroespaciales y de defensa que poseen amplias capacidades tecnológicas y sustanciales recursos financieros. Estos actores establecidos han construido relaciones sólidas con agencias gubernamentales y organizaciones militares, creando barreras de entrada significativas para los nuevos participantes del mercado. La consolidación del mercado se ve reforzada por la naturaleza compleja de la fabricación de satélites, que requiere experiencia especializada, instalaciones avanzadas y amplias capacidades de prueba.
Las actividades de fusiones y adquisiciones en el mercado están impulsadas principalmente por la necesidad de adquirir nuevas tecnologías, ampliar las carteras de productos y fortalecer las capacidades de integración vertical. Los actores principales se centran cada vez más en adquisiciones estratégicas para acceder a tecnologías innovadoras y a una fuerza laboral calificada. La industria también es testigo de acuerdos de colaboración entre empresas establecidas y proveedores de tecnología especializados para mejorar su posicionamiento competitivo y abordar las oportunidades de mercado emergentes. Estas asociaciones a menudo se centran en el desarrollo de tecnologías satelitales de próxima generación y en la ampliación de las ofertas de servicios satelitales para satisfacer los requisitos cambiantes de los clientes.
La Innovación y las Asociaciones Impulsan el Éxito Futuro
El éxito en el mercado de satélites MEO depende cada vez más de la capacidad de las empresas para innovar mientras mantienen la competitividad en costos. Los actores establecidos deben centrarse en desarrollar tecnologías satelitales avanzadas que ofrezcan un rendimiento, fiabilidad y eficiencia operativa mejorados. Las empresas necesitan fortalecer sus capacidades de investigación y desarrollo mientras optimizan simultáneamente sus procesos de fabricación para reducir los costos de producción en el mercado de fabricación de satélites. Construir relaciones sólidas con las partes interesadas clave, incluidas las agencias gubernamentales y los clientes comerciales, sigue siendo crucial para mantener la posición en el mercado. Además, los actores establecidos deben adaptar continuamente sus modelos de negocio para abordar las oportunidades de mercado emergentes y los requisitos cambiantes de los clientes.
Para los competidores que buscan ganar participación de mercado, desarrollar capacidades especializadas en segmentos de nicho presenta una estrategia viable. Los nuevos participantes deben centrarse en establecer asociaciones estratégicas con actores establecidos para superar las barreras de entrada y acceder a las redes de distribución existentes. La inversión en tecnologías innovadoras que aborden los puntos de dolor específicos de los clientes u ofrezcan propuestas de valor únicas puede ayudar a diferenciar sus ofertas. Las empresas también deben navegar cuidadosamente los requisitos regulatorios y los estándares de cumplimiento mientras construyen su presencia en el mercado. La capacidad de demostrar fiabilidad tecnológica y excelencia operativa será crucial para ganar la confianza de los clientes y establecer credibilidad en la industria de servicios satelitales.
Desarrollos recientes de la industria en Mercado de Satélites MEO
- Enero de 2023: Thales Alenia Space ofrece una tecnología revolucionaria para la búsqueda y rescate por satélite denominada MEOLUT Next. La solución se desplegará como parte del sistema global COSPAS-SARSAT.
- Septiembre de 2022: China envió con éxito dos satélites BeiDou (BDS) al espacio desde el Centro de Lanzamiento de Satélites de Xichang. Los nuevos satélites y propulsores fueron desarrollados por la Academia China de Tecnología Espacial (CAST) y la Academia China de Tecnología de Vehículos de Lanzamiento bajo China Aerospace Science and Technology Corporation.
- Marzo de 2022: Lockheed Martin anunció que su primer satélite de tamaño mediano, el LM 400, había entrado en la etapa final de pruebas; se espera que sea lanzado más adelante en ese año. El bus espacial multimisión salió de la línea de producción en la Fábrica Digital de la empresa. El LM 400 es el primer satélite desarrollado por Lockheed Martin como parte de una serie de misiones para demostrar la tecnología LM 400 en su órbita programada regularmente.
Alcance del Informe del Mercado Global de Satélites MEO
Comunicación, Observación de la Tierra, Navegación, Otros están cubiertos como segmentos por Aplicación. 100-500 kg, 500-1000 kg, más de 1000 kg están cubiertos como segmentos por Masa del Satélite. Comercial, Militar y Gubernamental están cubiertos como segmentos por Usuario Final. Eléctrico, Basado en Gas, Combustible Líquido están cubiertos como segmentos por Tecnología de Propulsión. Asia-Pacífico, Europa, América del Norte están cubiertos como segmentos por Región.Resumen de la segmentación
| Comunicación |
| Observación de la Tierra |
| Navegación |
| Otros |
| 100-500 kg |
| 500-1000 kg |
| más de 1000 kg |
| Comercial |
| Militar y Gubernamental |
| Otro |
| Eléctrico |
| Basado en Gas |
| Combustible Líquido |
| Asia-Pacífico |
| Europa |
| América del Norte |
| Resto del Mundo |
| Aplicación | Comunicación |
| Observación de la Tierra | |
| Navegación | |
| Otros | |
| Masa del Satélite | 100-500 kg |
| 500-1000 kg | |
| más de 1000 kg | |
| Usuario Final | Comercial |
| Militar y Gubernamental | |
| Otro | |
| Tecnología de Propulsión | Eléctrico |
| Basado en Gas | |
| Combustible Líquido | |
| Región | Asia-Pacífico |
| Europa | |
| América del Norte | |
| Resto del Mundo |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicación, observación de la Tierra, observación espacial, navegación y otros. Los propósitos enumerados son los declarados por el propio operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civil (académico, aficionado), comercial, gubernamental (meteorológico, científico, etc.), militar. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El peso máximo al despegue (MTOW) del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y las órbitas de satélites con excentricidad de 0,14 y superior se categorizan como elípticas.
- Tecnología de propulsión - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Terrestre Geoestacionaria (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 millas) sobre el ecuador en la misma dirección y a la misma velocidad que la Tierra gira sobre su eje, lo que los hace aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites en Órbita Terrestre Baja orbitan entre 160 y 2.000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites MEO se ubican por encima de los satélites LEO y por debajo de los satélites GEO y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | La Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | El CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Satélites Pequeños (SSLV) | El Vehículo de Lanzamiento de Satélites Pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un Módulo de Ajuste de Velocidad basado en propulsión líquida (VTM) como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros cuerpos menores, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El Sistema de Identificación Automática (AIS) es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS Satelital (S-AIS) es el término utilizado para describir cuando un satélite se utiliza para detectar firmas AIS. |
| Vehículos de Lanzamiento Reutilizables (RLV) | El vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y que, por lo tanto, puede ser lanzado más de una vez, o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 22.237 millas. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números de mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




