
Tamaño y Cuota del Mercado de Medicinas Complementarias y Alternativas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 255.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 331.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.36 % |
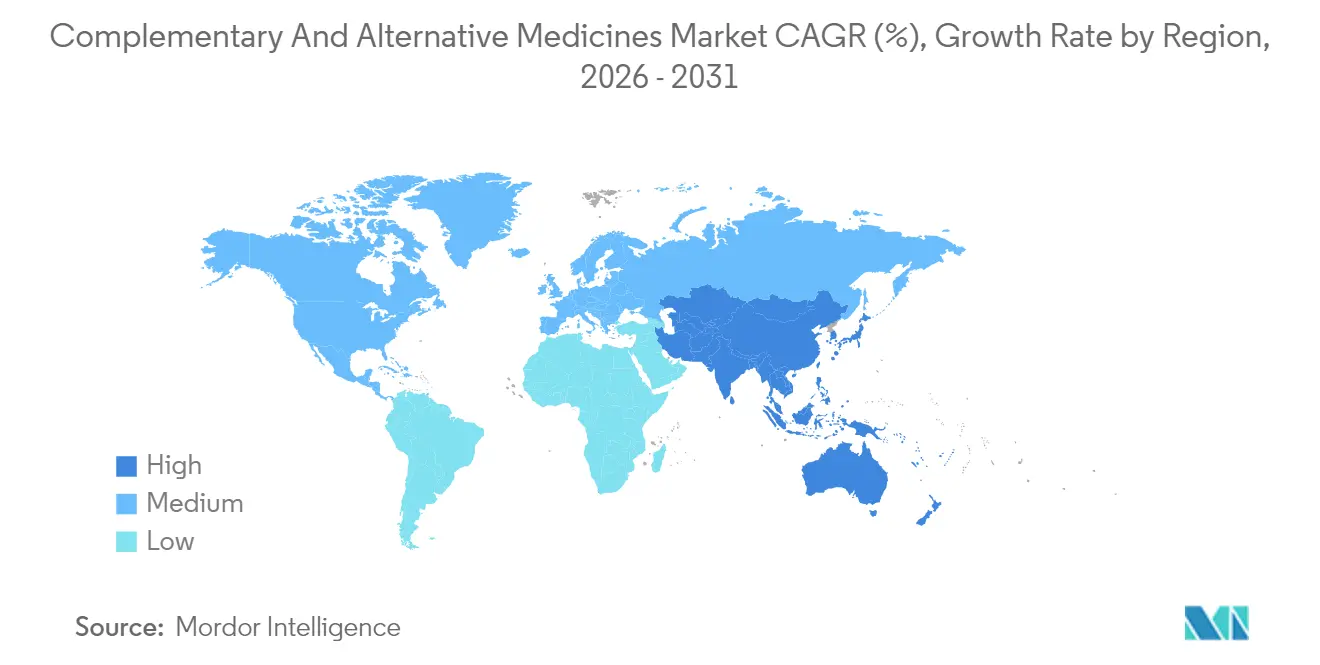
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
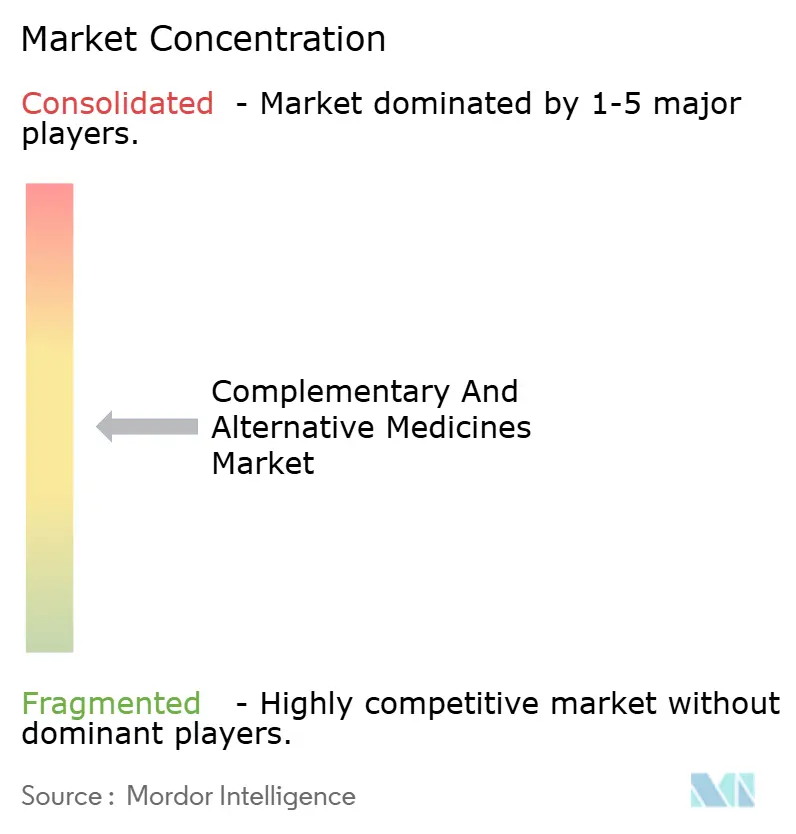
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicinas Complementarias y Alternativas por Mordor Intelligence
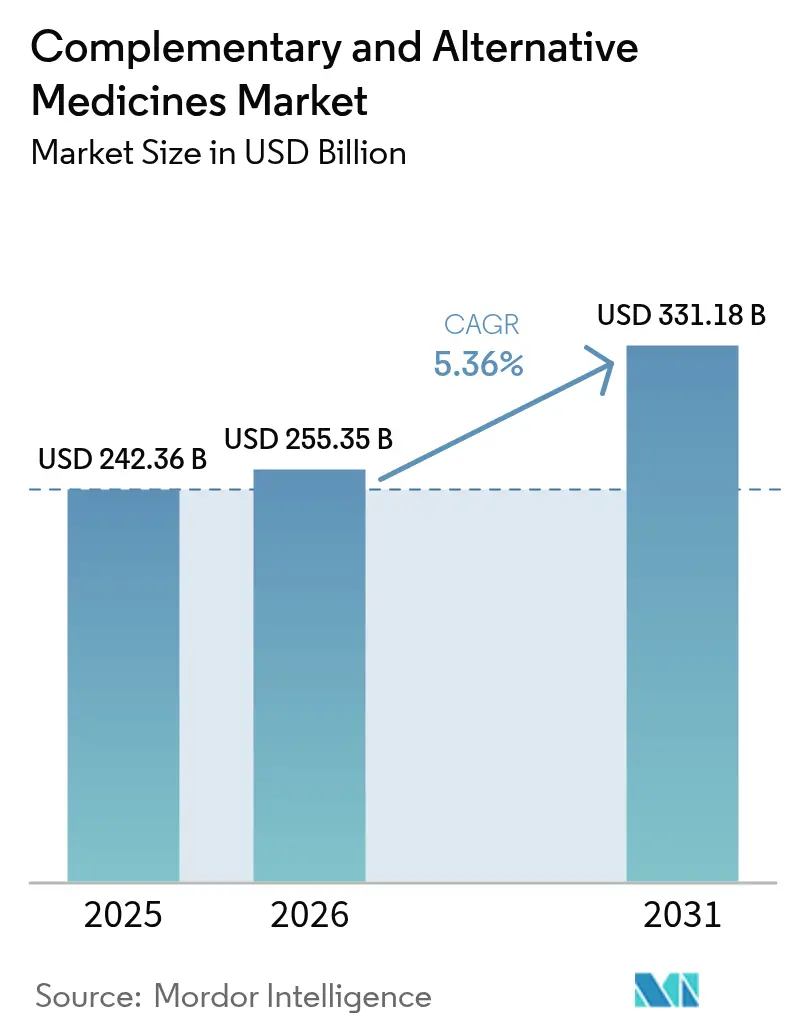
El tamaño del mercado de medicinas complementarias y alternativas fue valorado en 242,36 mil millones de USD en 2025 y se estima que crecerá desde 255,35 mil millones de USD en 2026 hasta alcanzar 331,18 mil millones de USD en 2031, a una CAGR del 5,36% durante el período de previsión (2026-2031). La creciente prevalencia de enfermedades crónicas, la digitalización de los servicios de los profesionales, el mayor reembolso por parte de los seguros y la ampliación del reconocimiento regulatorio aceleran colectivamente el crecimiento de los ingresos. Los planes de beneficios para empleadores que reembolsan a los empleados por acupuntura y meditación, como el reembolso anual de 300 USD de Blue Cross Blue Shield de Massachusetts, ilustran cómo los programas de bienestar corporativo normalizan la atención mente-cuerpo. Simultáneamente, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) incrementa la supervisión de los medicamentos botánicos al tiempo que describe vías simplificadas para nuevos productos herbales. El fortalecimiento de la digitalización de la cadena de suministro en Asia-Pacífico, junto con subsidios de cultivo específicos para plantas medicinales, amplía aún más el acceso y reduce los costos. El mercado de medicinas complementarias y alternativas presenta ahora una convergencia escalable de terapéuticas ancestrales con distribución moderna, analítica y generación de evidencia clínica.
Conclusiones Clave del Informe
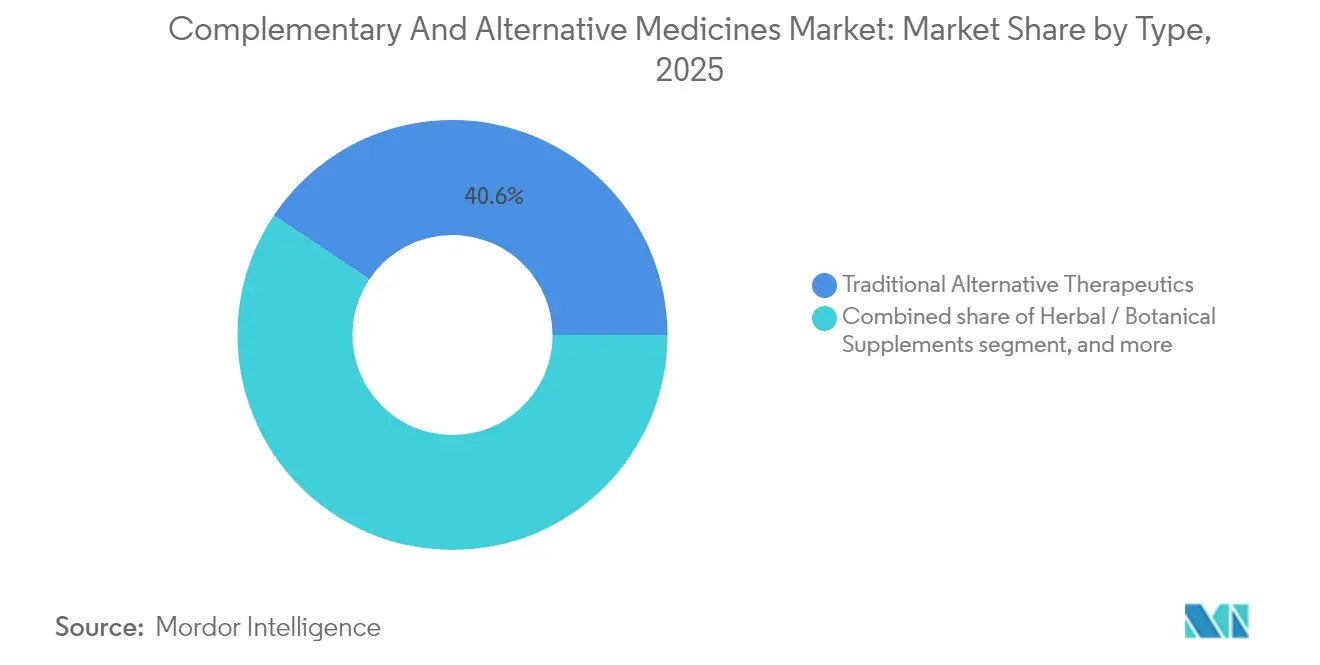
- Por tipo, las terapéuticas alternativas tradicionales lideraron con una cuota de ingresos del 40,62% en 2025, mientras que las Prácticas Mente y Cuerpo tienen una proyección de CAGR del 7,12% hasta 2031.
- Por aplicación, los trastornos metabólicos representaron el 27,08% de la cuota del mercado de medicinas complementarias y alternativas en 2025; se prevé que neurología y salud mental se expanda a una CAGR del 7,68% hasta 2031.
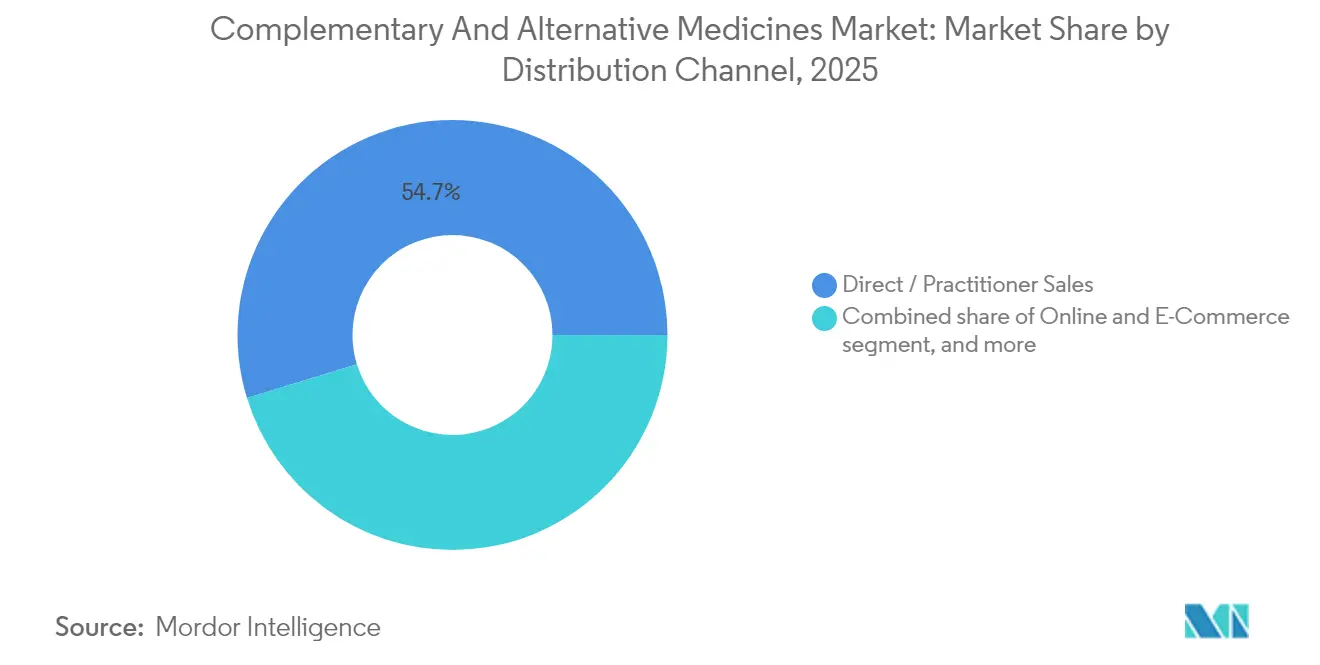
- Por canal de distribución, las ventas directas/a través de profesionales representaron el 54,74% del tamaño del mercado de medicinas complementarias y alternativas en 2025; las ventas en línea y comercio electrónico avanzan a una CAGR del 8,35% hasta 2031.
- Por usuario final, los hospitales y clínicas especializadas captaron el 44,81% de los ingresos de 2025, mientras que la atención domiciliaria y el autocuidado tienen una proyección de crecimiento a una CAGR del 8,06% entre 2026 y 2031.
- Por geografía, América del Norte dominó con una cuota de ingresos del 42,58% en 2025, mientras que Asia-Pacífico está preparada para la CAGR más rápida del 6,32% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas | +1.2% | Global, mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente cambio del consumidor hacia la atención sanitaria natural y orgánica | +1.5% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión del apoyo gubernamental y el reconocimiento regulatorio | +0.8% | Asia-Pacífico principal, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Proliferación de plataformas digitales de medicinas complementarias y alternativas y ecosistemas virtuales de bienestar | +1.1% | América del Norte y Unión Europea, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de las medicinas complementarias y alternativas en los programas de bienestar corporativo y los seguros | +0.6% | América del Norte y Unión Europea | Mediano plazo (2-4 años) |
| Globalización de las cadenas de suministro de la medicina tradicional a través del comercio electrónico | +0.9% | Global, mayor impacto en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas
Los trastornos metabólicos crónicos generan una demanda sostenida de atención preventiva rentable por parte de los pacientes. La diabetes y la obesidad elevan los gastos sanitarios a nivel mundial, posicionando la medicina tradicional china, el Ayurveda y los nutracéuticos herbales basados en evidencia como complementos atractivos al tratamiento convencional. Los estadounidenses ya gastan 30,2 mil millones de USD de su propio bolsillo cada año en modalidades complementarias, lo que subraya una cultura madura de pago por bienestar[1]Centro Nacional de Salud Complementaria e Integrativa, "Enfoques de Salud Complementaria: Gasto del Consumidor," nccih.nih.gov. Grandes sistemas hospitalarios, incluyendo Penn Medicine HealthWorks, ofrecen acupuntura y masaje terapéutico a sus empleados para gestionar el dolor musculoesquelético y el estrés. Estas iniciativas elevan la credibilidad de los profesionales y alientan a los aseguradores a ampliar la cobertura. A medida que los trastornos metabólicos siguen siendo una de las principales cargas de enfermedad mundial más allá de 2030, su intersección con las intervenciones herbales y mente-cuerpo asequibles respalda materialmente una trayectoria ascendente del mercado de medicinas complementarias y alternativas.
Creciente Cambio del Consumidor hacia la Atención Sanitaria Natural y Orgánica
Los consumidores poscovid buscan activamente remedios libres de productos químicos, transparentes y mínimamente procesados. Las marcas que destacan los extractos de plantas enteras, como los suplementos ayurvédicos orientados al rendimiento de Zenko, fidelizan a sus clientes validando la pureza y la trazabilidad. McKinsey informa que el 82% de los adultos estadounidenses ahora priorizan el bienestar, lo que revela un cambio estructural en el comportamiento de compra. La demanda es más fuerte en la salud femenina, donde la divulgación integral de los ingredientes influye en las decisiones de compra desde la menstruación hasta el apoyo a la menopausia. Las plataformas de beneficios corporativos responden subvencionando programas de mente y cuerpo orgánicos certificados, reforzando así las vías institucionales para los remedios naturales. Estas expectativas de los consumidores refuerzan los precios premium y expanden el mercado de medicinas complementarias y alternativas.
Expansión del Apoyo Gubernamental y el Reconocimiento Regulatorio
La Organización Mundial de la Salud (OMS) incorporó los códigos diagnósticos de la Medicina Tradicional China en la CIE-11, legitimando protocolos centenarios en las estadísticas oficiales de mortalidad y morbilidad. La Junta Nacional de Plantas Medicinales de la India escala las subvenciones de cultivo para botánicos de alta demanda con el fin de garantizar la calidad de las materias primas, mientras que la Directiva de Medicamentos Herbales Tradicionales de la Unión Europea ofrece un registro acelerado para fórmulas de eficacia probada en el tiempo[2]Frontiers in Medical Technology, "Proyecciones del Mercado Herbal Europeo," frontiersin.org. Aunque la implementación regional varía, estos estatutos crean claridad jurídica que fomenta la inversión transfronteriza. Las empresas farmacéuticas multinacionales están probando ahora formulaciones tradicionales bajo las vías de medicamentos botánicos, en respuesta a la orientación actualizada de la FDA sobre las notificaciones de nuevos ingredientes dietéticos. Una supervisión reforzada equilibra la seguridad con la innovación, apoyando la legitimidad a largo plazo y la expansión del mercado de medicinas complementarias y alternativas.
Proliferación de Plataformas Digitales de Medicinas Complementarias y Alternativas y Ecosistemas Virtuales de Bienestar
La telemedicina permite a acupuntores, naturópatas y médicos ayurvédicos calificados consultar en todo el mundo, acelerando los ingresos sin límites geográficos. El análisis de lengua y pulso asistido por inteligencia artificial eleva la precisión diagnóstica en la Medicina Tradicional China, aumentando la confianza del paciente. Las aplicaciones de meditación que monetizan modelos de suscripción anticipan una CAGR del 21,44% para 2032, ofreciendo contenido mente-cuerpo de bajo costo y alto nivel de participación. La digitalización de la cadena de suministro también agiliza el comercio herbal transfronterizo, con China importando 7,75 mil millones de USD en alimentos saludables a través del comercio electrónico en 2024. La aceleración digital acorta los ciclos de descubrimiento terapéutico y amplía el alcance de los profesionales, manteniendo el impulso del mercado de medicinas complementarias y alternativas.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Evidencia clínica insuficiente y falta de estandarización | -1.8% | Global, particularmente en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fragmentación regulatoria y brechas en el reembolso | -1.2% | Global, mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Preocupaciones de sostenibilidad para los recursos de hierbas medicinales | -0.7% | Global, con presión aguda en las regiones de Asia-Pacífico con altas exportaciones | Largo plazo (≥ 4 años) |
| Desafíos de control de calidad en la distribución transfronteriza por comercio electrónico | -0.6% | Global, más pronunciado en el comercio de Asia-Pacífico hacia la Unión Europea y los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Evidencia Clínica Insuficiente y Falta de Estandarización
La financiación mundial para ensayos rigurosos de medicinas complementarias y alternativas sigue siendo limitada; en 2022, solo el 0,17% de las subvenciones de los Institutos Nacionales de Salud de los Estados Unidos (NIH) se destinaron a la medicina integrativa. Las preparaciones botánicas suelen variar según el origen, la fecha de cosecha y el procesamiento, lo que complica la reproducibilidad y dificulta la aprobación de la FDA más allá de los dos medicamentos botánicos de prescripción actualmente autorizados. La falta de grados de farmacopea consistentes restringe la amplia cobertura de los seguros porque los pagadores prefieren formas de dosificación estandarizadas. Las brechas en la formación de los profesionales ralentizan aún más la adopción, ya que muchos médicos siguen siendo cautelosos ante posibles interacciones entre hierbas y medicamentos. Sin la expansión de los ensayos controlados aleatorizados y los parámetros de calidad armonizados, la incertidumbre podría frenar la adopción en las regiones de altos ingresos y moderar el tamaño del mercado de medicinas complementarias y alternativas.
Fragmentación Regulatoria y Brechas en el Reembolso
Las cápsulas ayurvédicas ingresan a los Estados Unidos como suplementos dietéticos, mientras que la India trata ingredientes idénticos como terapias de prescripción, lo que obliga a las marcas globales a manejar normas contradictorias de dosificación y etiquetado[3]Administración de Alimentos y Medicamentos de los Estados Unidos, "Guía para el Desarrollo de Medicamentos Botánicos," fda.gov. Existe la directiva unificada de Europa, pero los organismos nacionales interpretan los requisitos de documentación de manera diferente, retrasando los lanzamientos paneuropeos. Los pagos de bolsillo siguen dominando a pesar de una aceptación más amplia, con consumidores estadounidenses pagando 30,2 mil millones de USD anuales por servicios de medicinas complementarias y alternativas. El comercio electrónico transfronterizo amplifica los desafíos de supervisión en la autenticación de productos, los límites de metales pesados y el análisis de contaminación. La fragmentación eleva los costos de cumplimiento y puede disuadir a los pequeños innovadores de escalar, moderando el crecimiento a corto plazo del mercado de medicinas complementarias y alternativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Terapias Tradicionales Lideran la Innovación DigitalLas Terapéuticas Alternativas Tradicionales mantuvieron el liderazgo con el 40,62% de los ingresos de 2025, impulsadas por la integración hospitalaria de la acupuntura, el Ayurveda, la homeopatía y las farmacopeas herbales. El respaldo institucional —incluyendo la compra por parte de Mitsui de Eu Yan Sang por 800 millones de SGD— señala la confianza de los inversores en las marcas patrimoniales escalables. La alta familiaridad clínica posiciona estas modalidades como la piedra angular del mercado de medicinas complementarias y alternativas, incluso cuando el software de diagnóstico impulsado por inteligencia artificial moderniza la prestación. Las Prácticas Mente y Cuerpo, aunque más pequeñas, son el subsector de más rápido crecimiento con una CAGR proyectada del 7,12%. Las plataformas de bienestar corporativo que reembolsan el entrenamiento de yoga y meditación aceleran la adopción generalizada y aumentan el valor vitalicio del usuario. Los suplementos herbales crecen impulsados por las certificaciones de buenas prácticas agrícolas, mientras que los quiroprácticos se benefician de la cobertura de seguros en el 87% de las grandes empresas estadounidenses. Las terapias de Energía y Biocampo siguen siendo un nicho, pero atraen la atención de la investigación para el alivio del dolor crónico. La continua digitalización mejora la transparencia y la intervención personalizada, reforzando las sinergias entre segmentos.
Se espera que el tamaño del mercado de medicinas complementarias y alternativas para las Prácticas Mente y Cuerpo supere los 92,4 mil millones de USD en 2031, reflejando el crecimiento compuesto y la lealtad del consumidor hacia los programas digitales de hábitos formadores. Las sesiones de atención plena a distancia reducen los gastos generales para los profesionales y mantienen la continuidad durante las restricciones de movilidad. En las terapéuticas tradicionales, las alianzas con fabricantes biofarmacéuticos se están expandiendo para co-desarrollar derivados botánicos para el soporte oncológico e inmunológico. Los nuevos participantes en el mercado que integran la analítica de teléfonos inteligentes con el análisis de la imagen de la lengua o el seguimiento de la variación del pulso pueden ofrecer paneles clínicos diferenciados, ampliando la huella del mercado de medicinas complementarias y alternativas en los sistemas de salud que buscan evidencia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación:
Los Trastornos Metabólicos Impulsan la Integración ClínicaLos trastornos metabólicos representaron el 27,08% de la cuota de ingresos en 2025, subrayando cómo las enfermedades vinculadas a la dieta incrementan la demanda de soluciones botánicas seguras y de múltiples objetivos. Los ensayos controlados en poblaciones indias muestran que los extractos de fenogreco, canela y gimnema reducen la glucosa en ayunas y mejoran los perfiles lipídicos, fortaleciendo la confianza de los médicos. Neurología y Salud Mental lidera la expansión futura con una CAGR del 7,68% hasta 2031, ya que el estrés relacionado con la pandemia cataliza la demanda de hierbas adaptogénicas y entrenamiento de atención plena reembolsados por los empleadores. Las terapias de soporte oncológico se benefician de evidencia aleatorizada que muestra que las fórmulas chinas tradicionales reducen la fatiga inducida por quimioterapia, promoviendo su inclusión en clínicas oncológicas integrativas. Se prevé que el tamaño del mercado de medicinas complementarias y alternativas dedicado a oncología crezca de manera sostenida a medida que los grupos de defensa de pacientes presionen por opciones de manejo de síntomas.
Las aplicaciones cardiovasculares evolucionan junto a los programas de salud preventiva que incorporan ejercicios de respiración tradicionales y masaje terapéutico, ofreciendo un control rentable de la presión arterial. La salud femenina sigue siendo un nicho de alto crecimiento impulsado por hierbas fitoestrogénicas que mitigan el malestar menopáusico sin hormonas sintéticas. Se proyecta que la cuota del mercado de medicinas complementarias y alternativas en la salud femenina se amplíe a medida que las empresas de ciencias de la vida lancen packs nutracéuticos específicos por edad con respaldo clínico. En todas las aplicaciones, las herramientas digitales de adherencia y la integración de dispositivos portátiles muestran resultados de salud medibles, profundizando el compromiso de los pagadores.
Por Canal de Distribución:
La Transformación Digital Reconfigura el AccesoLas ventas directas/a través de profesionales representaron el 54,74% de los ingresos de 2025, confirmando que las consultas presenciales y las prescripciones personalizadas de decocciones siguen siendo la columna vertebral de la confianza del paciente. Las farmacias homeopáticas, las clínicas ayurvédicas y los centros de acupuntura impulsan colectivamente la frecuencia de reabastecimiento y los historiales clínicos ricos en datos. Mientras tanto, se proyecta que las ventas en línea y el comercio electrónico registren una CAGR del 8,35% de 2026 a 2031, impulsadas por los mercados transfronterizos que amplían los portafolios de productos mucho más allá de los inventarios locales. Se proyecta que el tamaño del mercado de medicinas complementarias y alternativas atribuible a los canales en línea supere los 103,6 mil millones de USD para finales de la década, incluso cuando los reguladores intensifican la vigilancia de los botánicos importados.
Las farmacias y droguerías amplían el espacio en estantes para productos naturales con respaldo clínico, integrando monografías vinculadas a códigos QR para la educación en el punto de venta. Los programas de pedidos por correo cubren las brechas rurales donde los profesionales son escasos, garantizando la continuidad de la atención crónica. Las marcas líderes ahora combinan envíos por suscripción con asesoramiento virtual, creando experiencias integradas que mejoran la adherencia al tratamiento. Las estrategias omnicanal mejoran la rotación de inventarios y permiten ciclos ágiles de retroalimentación del consumidor, ampliando el alcance del mercado de medicinas complementarias y alternativas entre los grupos demográficos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Integración Sanitaria Acelera la AdopciónLos hospitales y clínicas especializadas captaron el 44,81% de los ingresos de 2025, lo que refleja la aceptación por parte de los médicos de la acupuntura, la naturopatía y el herbalismo médico en los planes de atención multimodal. Los centros médicos académicos crean departamentos integrativos que publican datos de resultados, legitimando las intervenciones tradicionales entre los clínicos escépticos. Se prevé que la Atención Domiciliaria y el Autocuidado crezcan a una CAGR del 8,06%, impulsados por el monitoreo habilitado por dispositivos portátiles, los recordatorios de dosificación por teléfono inteligente y las consultas virtuales a demanda con profesionales con licencia. Los consumidores ya gastan 12,8 mil millones de USD anuales en productos naturales para el autocuidado, lo que ilustra una preferencia por la autonomía en la gestión de la salud cotidiana.
Los centros de bienestar y los spas se reposicionan como centros de salud preventiva, ofreciendo supervisión médica junto con servicios de relajación para captar a los millennials conscientes del valor. Los programas de bienestar corporativo integran vouchers digitales para servicios de medicinas complementarias y alternativas, impulsando volúmenes sostenidos entre los proveedores. La cuota del mercado de medicinas complementarias y alternativas comandada por las redes de bienestar corporativo se expandirá a medida que los empleadores cuantifiquen las mejoras de productividad y las compensaciones en los costos de atención sanitaria. Esta confluencia de sitios de prestación clínica, residencial y de estilo de vida sustenta una sólida diversificación de la demanda y fomenta una mayor inversión en investigación.
Análisis Geográfico
Mercado de Medicinas Complementarias y Alternativas de América del Norte
América del Norte se mantuvo como el mayor contribuyente regional, con el 42,58% de los ingresos de 2025. Los mecanismos de reembolso maduros, una sólida infraestructura de profesionales y las proactivas inversiones corporativas en bienestar impulsaron la demanda. Los hospitales integran protocolos de oncología integrativa y manejo del dolor crónico, lo que permite un mayor volumen de prescripciones de hierbas medicinales y terapias mente-cuerpo. El tamaño del mercado de medicinas complementarias y alternativas en los Estados Unidos está preparado para crecer de manera constante a medida que las aseguradoras perfeccionen los modelos de pago basados en resultados y la FDA amplíe las directrices sobre productos botánicos. Las provincias canadienses también amplían la cobertura de acupuntura dentro del seguro público, lo que señala un impulso político convergente.
Mercado de Medicinas Complementarias y Alternativas de Asia-Pacífico
Se proyecta que Asia-Pacífico registre la CAGR más rápida del 6,32% entre 2026 y 2031. La doble estrategia de China de fortalecer el uso doméstico y acelerar la certificación de exportaciones respalda las economías de escala. El lanzamiento de 27 SKU de nutracéuticos por parte de Baidyanath dirigidos a 10-12 países evidencia las ambiciones regionales de conquistar espacios en los estantes a nivel mundial. Los subsidios de cultivo de India reducen los costos de materias primas y mejoran la trazabilidad, cumpliendo con los estrictos estándares de importación de Europa y América del Norte. El comercio electrónico transfronterizo impulsa la demanda en las metrópolis del Sudeste Asiático, donde la penetración de teléfonos inteligentes supera el 80% y el uso de aplicaciones de salud se intersecta con las billeteras de pago locales. Los programas piloto de tele-Ayurveda financiados por el gobierno en la India rural refuerzan la adopción al demostrar la viabilidad de las consultas de bajo costo.
Mercado de Medicinas Complementarias y Alternativas de Europa
Europa se beneficia de la Directiva sobre Medicamentos Herbales Tradicionales, que proporciona claridad para la entrada al mercado y atrae inversión extranjera. Alemania se posiciona como el segundo mayor exportador de alimentos saludables a China, con envíos en 2024 que aumentaron un 57,84% hasta alcanzar los 1.165 millones de USD. Los consumidores europeos prefieren los remedios a base de plantas para los trastornos musculoesqueléticos crónicos, lo que fomenta la colaboración entre farmacéuticos y herbolarios. Los sistemas nacionales de salud de Italia y los Países Bajos investigan el potencial de ahorro de costos del reembolso de las medicinas complementarias y alternativas para la migraña crónica y el síndrome del intestino irritable, respectivamente. El mercado de medicinas complementarias y alternativas continúa profundizando su presencia en Europa a medida que los resultados de los ensayos clínicos impulsan la inclusión en políticas basadas en evidencia.

Panorama regulatorio
La regulación de las medicinas complementarias y alternativas abarca tanto las vías de producto (alimentos y suplementos dietéticos frente a medicamentos) como la supervisión de la práctica profesional, lo que genera complejidad de cumplimiento para las marcas globales. En Estados Unidos, la FDA clasifica muchos productos herbales bajo las normas de suplementos dietéticos, aunque también mantiene una vía de desarrollo de fármacos botánicos y emite orientación regulatoria centrada en la medicina complementaria y alternativa. La agencia también actualizó en 2025 los procedimientos de notificación de nuevos ingredientes dietéticos, endureciendo las expectativas de presentación para ingredientes herbales novedosos.
En Europa, el Comité de Medicamentos a Base de Plantas (HMPC) de la Agencia Europea de Medicamentos (EMA) mantiene monografías herbales de alcance comunitario y entradas de listas que respaldan los registros de uso tradicional, y la Comisión Europea continúa actualizando la lista permitida mediante actos formales como la Decisión de Ejecución (UE) 2026/334 (febrero de 2026), que modificó entradas de la lista relacionadas con Foeniculum vulgare. Al mismo tiempo, las jurisdicciones están consolidando la supervisión de las profesiones de salud complementaria. Columbia Británica puso en vigor en abril de 2026 el Complementary Health Professionals Regulation (B.C. Reg. 130/2025) para sustituir las normativas específicas previas aplicables a quiroprácticos, masajistas, naturópatas y profesionales de la medicina tradicional china. A nivel mundial, la adopción por la Asamblea Mundial de la Salud de la Estrategia de la OMS sobre Medicina Tradicional 2025-2034 en 2025 consolida un impulso de política hacia la integración basada en evidencia y mecanismos regulatorios orientados a la seguridad.
Panorama Competitivo
El mercado es de naturaleza moderadamente concentrada; con la creciente inversión en el área y la creciente concienciación entre la población general, la competencia en el mercado está aumentando. Sin embargo, el mercado de medicinas complementarias y alternativas está fragmentado, con muchos actores. Algunos actores clave en el mercado estudiado son Ayush Ayurvedic Pte Ltd., Columbia Nutritional LLC, The Healing Company Ltd., Pure encapsulations, LLC y Herb Pharm, entre otros.
Líderes de la Industria de Medicinas Complementarias y Alternativas
Columbia Nutritional LLC
Pure encapsulations, LLC
Herb Pharm
Healing Company Ltd
Ayush Ayurvedic Pte Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicinas Complementarias y Alternativas
- Herb Pharm
- Boiron
- Himalaya
- Traditional Medicinals
- Nature's Sunshine Products
- ure encapsulations, LLC
- Tsumura & Co.
- Weleda Ag
- Ayush Ayurvedic Pte Ltd
- Sheng Chang Pharmaceutical
- Columbia Nutritional
- Gaia Herbs
- Healing Company
- Quantum-Touch
- Nordic Nutraceuticals
- Standard Process
- Jarrow Formulas
Lea el análisis de las empresas de medicinas complementarias y alternativas

Oportunidades de mercado y perspectivas futuras
La generación de evidencia y la estandarización siguen siendo áreas clave sin explotar, con inversión continua y desarrollo de instalaciones orientadas a facilitar la validación, el registro y la escalabilidad transfronteriza de las formulaciones tradicionales. En julio de 2026, Greenspace Herbs lanzó VignanaVeda en Bengaluru como una instalación de I+D centrada en la validación clínica y el mapeo de firmas bioactivas para ingredientes ayurvédicos, posicionando su trabajo directamente frente a la restricción de mercado derivada de la estandarización insuficiente. Los enfoques basados en computación también están entrando en la categoría, incluida la cooperación de abril de 2026 entre AilsynBio y Dong-E-E-Jiao para aplicar herramientas de descubrimiento de fármacos basadas en IA a la investigación de medicina tradicional, respaldando la comprensión mecanicista y expedientes más favorables ante los reguladores.
El acceso al mercado transfronterizo se está configurando mediante iniciativas que vinculan exportaciones, certificación y credibilidad profesional. En julio de 2026, NITI Aayog publicó una hoja de ruta estratégica para globalizar el Ayurveda, incluidas propuestas como un Registro Global de Ayurveda y trabajos de farmacopea orientados a la exportación, que abordan la fragmentación regulatoria y las barreras de reconocimiento de credenciales. La colaboración industrial también está formalizando la cadena de suministro y el cumplimiento. La asociación de julio de 2026 entre la Organic & Natural Health Association y SHEFEXIL tiene como objetivo reforzar la colaboración en la cadena de suministro de salud natural entre EE. UU. e India, el intercambio científico y la certificación. Junto con el aumento del valor de las exportaciones de Ayurveda (2.16 mil millones de USD en 2023 frente a 1.09 mil millones de USD en 2014), estos esfuerzos señalan dónde las formulaciones terminadas y alineadas con estándares, así como el abastecimiento verificado, pueden captar valor adicional más allá del comercio de hierbas en bruto.
Recent Industry Developments in Mercado de Medicinas Complementarias y Alternativas
- Junio de 2026: Pure Encapsulations lanzó PRO Academy, una plataforma educativa en línea para profesionales de la salud centrada en la medicina nutricional. La plataforma respalda la participación de los profesionales y la autoridad de marca a medida que las empresas de suplementos de grado profesional amplían el acceso a través de canales. También refuerza la conversión y la retención en las vías de compra influenciadas por profesionales mediante contenido de capacitación estandarizado.
- Junio de 2025: Barentz adquirió Fengli Group de China para profundizar su participación en la cadena de suministro farmacéutica y nutracéutica china. El acuerdo refuerza las capacidades regionales de abastecimiento y distribución de ingredientes relevantes para insumos botánicos y nutracéuticos utilizados en productos de medicina complementaria. También aumenta la escala para atender la demanda de Asia-Pacífico, al tiempo que se abordan los requisitos de calidad y cumplimiento.
- Diciembre de 2024: La Oficina de la FDA en India amplió la capacitación sobre Buenas Prácticas Agrícolas y de Fabricación para exportadores de productos herbales con destino a Estados Unidos, centrándose en los controles de riesgo de contaminación y metales pesados. El programa respalda la preparación para la exportación de las cadenas de suministro botánicas que alimentan la demanda de suplementos dietéticos y productos herbales en EE. UU. También eleva el estándar operativo para los proveedores, influyendo en las prácticas de calificación y auditoría de importadores y propietarios de marcas.


Mercado de Medicinas Complementarias y Alternativas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de medicinas complementarias y alternativas se define como los ingresos generados por productos y prácticas terapéuticas no convencionales utilizados para el apoyo al bienestar, el alivio de síntomas y la atención complementaria, cuando son adquiridos por los consumidores o proporcionados a través de profesionales.
Exclusiones de alcance: excluimos los medicamentos de prescripción convencionales, los procedimientos hospitalarios estándar y los ingresos por pruebas diagnósticas, incluso cuando se utilizan junto con terapias alternativas.
Descripción general de la segmentación
- Por Tipo
- Terapéuticas Alternativas Tradicionales (Ayurveda, Medicina Tradicional China, Homeopatía)
- Suplementos Herbales / Botánicos
- Prácticas Mente y Cuerpo (Yoga, Meditación, Tai-Chi)
- Terapias Basadas en el Cuerpo (Quiropráctica, Masaje)
- Terapias de Energía y Biocampo (Reiki, Quantum-Touch)
- Por Aplicación
- Artritis y Musculoesquelético
- Soporte Oncológico
- Trastornos Metabólicos (Diabetes, Obesidad)
- Cardiovascular
- Neurología y Salud Mental
- Salud Femenina y Fertilidad
- Otras Aplicaciones
- Por Canal de Distribución
- Ventas Directas / a Través de Profesionales
- Ventas en Línea y Comercio Electrónico
- Farmacias y Droguerías
- Correspondencia a Distancia / Pedido por Correo
- Por Usuario Final
- Hospitales y Clínicas Especializadas
- Centros de Bienestar y Spas
- Atención Domiciliaria y Autocuidado
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental ayudó a establecer el límite del mercado y a construir la primera versión del mapa de demanda por país y por tipo de terapia. Consultamos fuentes públicas como la Organización Mundial de la Salud (incluidas las actualizaciones de la estrategia de medicina tradicional), el Centro Nacional de Salud Complementaria e Integrativa de EE. UU., los CDC de EE. UU. (NHIS y tablas de comportamiento en salud), y las páginas de la Agencia Europea de Medicamentos sobre registros de uso herbal y tradicional.
También nos basamos en los ministerios de salud gubernamentales y las oficinas nacionales de estadística para indicadores de población, envejecimiento y enfermedades crónicas, y luego utilizamos estadísticas de aduanas y comercio como verificación cruzada donde los flujos de productos resultaban útiles. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de reputación fueron utilizados para validar cambios en los canales, como las ventas en línea y la prestación en clínicas. Cuando estuvo disponible, una suscripción de pago centrada en bases de datos de patentes e inteligencia financiera empresarial respaldó las señales de la cartera de productos y las verificaciones de coherencia de ingresos. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y clarificación de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para confirmar qué terapias se monetizan de forma habitual, cómo suele moverse el precio por región, y dónde la utilización crece más rápido que el gasto general en bienestar. Hablamos con una combinación de propietarios de marcas, fabricantes de ingredientes y suplementos, profesionales y operadores de clínicas, distribuidores, y expertos en canales minoristas y de comercio electrónico en las principales geografías, de modo que las suposiciones documentales pudieran corregirse y luego volver a probarse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 19% | APAC: 43% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 27% | EMEA: 36% |
| Actores más pequeños: 21% | Gerentes: 54% | América: 21% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, comenzando con los conjuntos de demanda de terapias y productos en cada país y luego agregándolos para obtener totales regionales y globales. La estructura de arriba hacia abajo se basa en las poblaciones tratadas y usuarias, las tasas de participación en terapias, la frecuencia de visitas o compras, y el gasto promedio por usuario, los cuales luego se ajustan según la combinación de canales y la exposición al reembolso, donde esta modifica el comportamiento del gasto de bolsillo.
Para mantener el modelo fundamentado, utilizamos verificaciones cruzadas como bandas de precios muestreadas para terapias comunes, tamaños de envase típicos y ciclos de compra repetida para suplementos, y una consolidación de proveedores y canales para un conjunto limitado de países donde las divulgaciones de empresas públicas y las señales comerciales eran más claras. Entre los insumos que más influyeron en el modelo se incluyen la prevalencia de afecciones crónicas que favorecen el uso recurrente, la penetración de terapias administradas por profesionales (como quiropraxia, acupuntura y masaje), el crecimiento de la participación del comercio electrónico en suplementos, las señales de aceptación regulatoria para productos herbales y tradicionales, y las tendencias de ingreso disponible que influyen en el gasto electivo en bienestar.
Las previsiones se desarrollaron mediante análisis de escenarios respaldado por una capa simple de regresión multivariante para países con series temporales estables. Los factores de crecimiento se sometieron a pruebas de resistencia frente a la retroalimentación primaria sobre utilización y progresión de precios. Cuando la cobertura de abajo hacia arriba era escasa, cubrimos las brechas utilizando mercados proxy con combinaciones de terapia e ingresos similares, y luego revisamos el gasto per cápita implícito para que los resultados se mantuvieran realistas.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que ninguna serie de datos influyera de manera excesiva en la cifra final. Comparamos los ingresos modelados con señales independientes, como la dirección del gasto en salud per cápita, las tendencias de consumo de suplementos a nivel de categoría, y la densidad de profesionales cuando fue relevante, y luego investigamos los valores atípicos cuando el gasto implícito por usuario aumentaba de forma demasiado pronunciada.
Antes de la aprobación final, el modelo y los supuestos pasan por pasos de revisión analítica, incluida la verificación retroactiva de fórmulas, la reconciliación de los totales por país con las sumas regionales, y la recontactación de expertos seleccionados cuando una variación no puede explicarse por un factor documentado. Los informes se actualizan anualmente, y se agregan actualizaciones provisionales cuando ocurren eventos importantes, como cambios regulatorios significativos o movimientos abruptos de divisas que afectan los ingresos reportados. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de medicinas complementarias y alternativas de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las medicinas complementarias y alternativas a menudo no coinciden porque las terapias incluidas difieren, y porque algunas fuentes mezclan las ventas de productos con servicios de bienestar más amplios. El momento de conversión de divisas, la elección del año base, y la forma en que se gestionan los canales en línea y de profesionales también generan brechas visibles.
La tabla muestra una amplia dispersión, y en el modelo de Mordor Intelligence los totales están anclados a una cesta definida de productos de medicina complementaria y alternativa y terapias monetizadas (incluidas modalidades administradas por profesionales, como la acupuntura y la quiropraxia), en lugar de incluir el turismo de bienestar, los servicios de spa o el gasto general en fitness, que pueden ampliar el conjunto direccionable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 255.35 mil millones de USD (2026) | |
| Publicación Sectorial A | 193.36 mil millones de USD (2025) | Utiliza un año base anterior y parece basarse más en declaraciones de ingresos de alto nivel, con claridad limitada sobre si los servicios profesionales y las ventas minoristas de suplementos se contabilizan de manera consistente en todos los países. |
| Consultora Global B | 179.29 mil millones de USD (2024) | Se inclina hacia un año medido más estrecho y puede excluir partes de la medicina complementaria y alternativa administrada por profesionales o subestimar las ventas en línea de suplementos, lo que puede reducir los totales cuando la combinación de canales cambia rápidamente. |
Entre las tres cifras, los principales factores de diferencia son qué se considera ingreso por medicina complementaria y alternativa frente al gasto en bienestar adyacente, y cómo se normalizan la divisa del año base y los cambios de canal. Nuestro enfoque mantiene el total rastreable hasta el número de usuarios, la frecuencia de uso y el gasto por usuario, y luego se vuelve a verificar con señales de precios y canales para que el valor final sea explicable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de medicinas complementarias y alternativas?
El mercado se sitúa en 255,35 mil millones de USD en 2026 y se prevé que alcance 331,18 mil millones de USD en 2031.
¿Qué segmento está creciendo más rápidamente dentro del mercado de medicinas complementarias y alternativas?
Se proyecta que las Prácticas Mente y Cuerpo crezcan a una CAGR del 7,12%, impulsadas por la demanda de bienestar corporativo y las aplicaciones digitales de meditación.
¿Qué cuota del mercado de medicinas complementarias y alternativas corresponde a América del Norte?
América del Norte representó el 42,58% de los ingresos globales en 2025.
¿Por qué se considera Asia-Pacífico la región de alto crecimiento?
El apoyo gubernamental, el extenso comercio electrónico y las cadenas de suministro digitalizadas se espera que impulsen una CAGR del 6,32% en Asia-Pacífico de 2026 a 2031.
¿Cuáles son las principales barreras para una adopción más amplia de las medicinas complementarias y alternativas?
La limitada disponibilidad de ensayos clínicos a gran escala, la inconsistencia de las regulaciones globales y el reembolso variable por parte de los seguros siguen siendo los principales desafíos.
¿Qué canal de distribución se está expandiendo más rápidamente?
Se prevé que las ventas en línea y por comercio electrónico registren una CAGR del 8,35%, reflejando la comodidad del consumidor con las consultas virtuales y las compras transfronterizas.
Última actualización de la página el:



