
Tamaño y Participación del Mercado de Etiquetas Impresas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 57.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 67.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.28 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Etiquetas Impresas por Mordor Intelligence
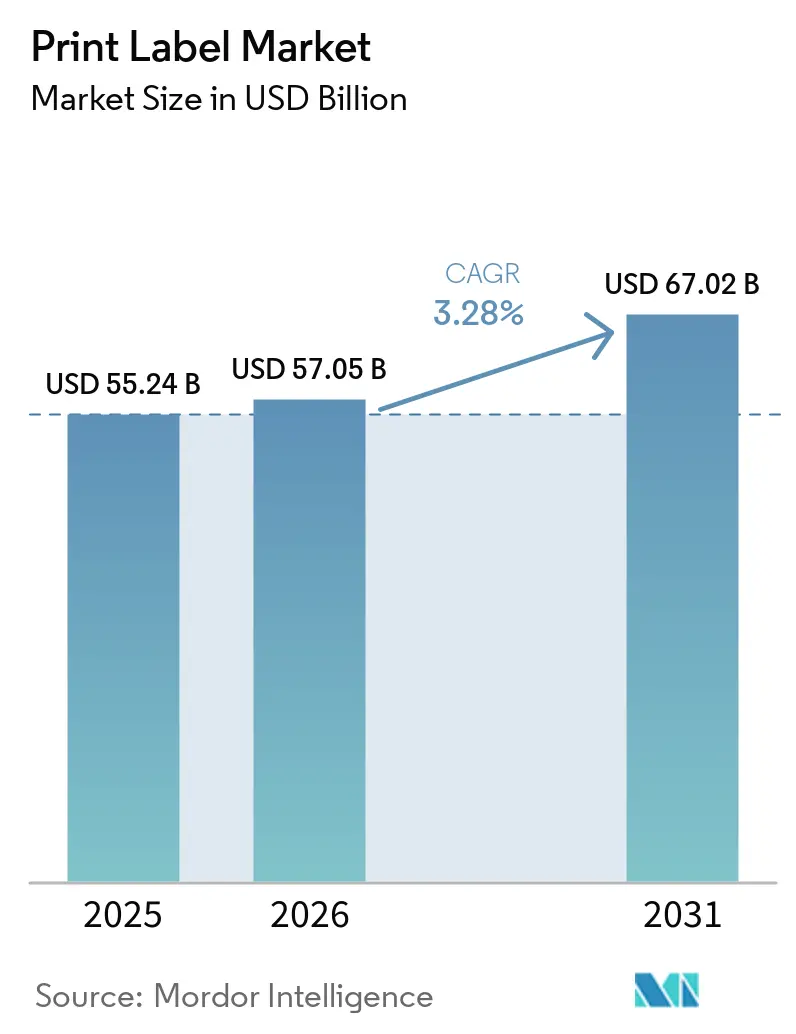
El tamaño del mercado de etiquetas impresas en 2026 se estima en USD 57,05 mil millones, creciendo desde el valor de 2025 de USD 55,24 mil millones con proyecciones para 2031 que muestran USD 67,02 mil millones, creciendo a una CAGR del 3,28% durante 2026-2031. La expansión sostenida refleja el cambio del sector desde procesos puramente analógicos hacia marcos de producción habilitados digitalmente y centrados en la sostenibilidad que reducen las cantidades mínimas de pedido, comprimen los tiempos de entrega y recortan el desperdicio de materiales. La flexografía todavía controla la mayor parte de la capacidad instalada, aunque los sistemas de inyección de tinta escalan rápidamente a medida que los convertidores buscan satisfacer la proliferación de SKUs y las necesidades de etiquetado del comercio electrónico. La preferencia de los propietarios de marca por los formatos sin liner e identificadores inteligentes, además de la serialización farmacéutica obligatoria y la trazabilidad alimentaria, está remodelando las prioridades de inversión de los convertidores. La presión de costos derivada de la volatilidad de sustratos y adhesivos continúa, pero la resiliencia de los márgenes depende de los flujos de trabajo híbridos digital-flexo, la integración de la cadena de suministro y los materiales compatibles con la economía circular.
Conclusiones Clave del Informe
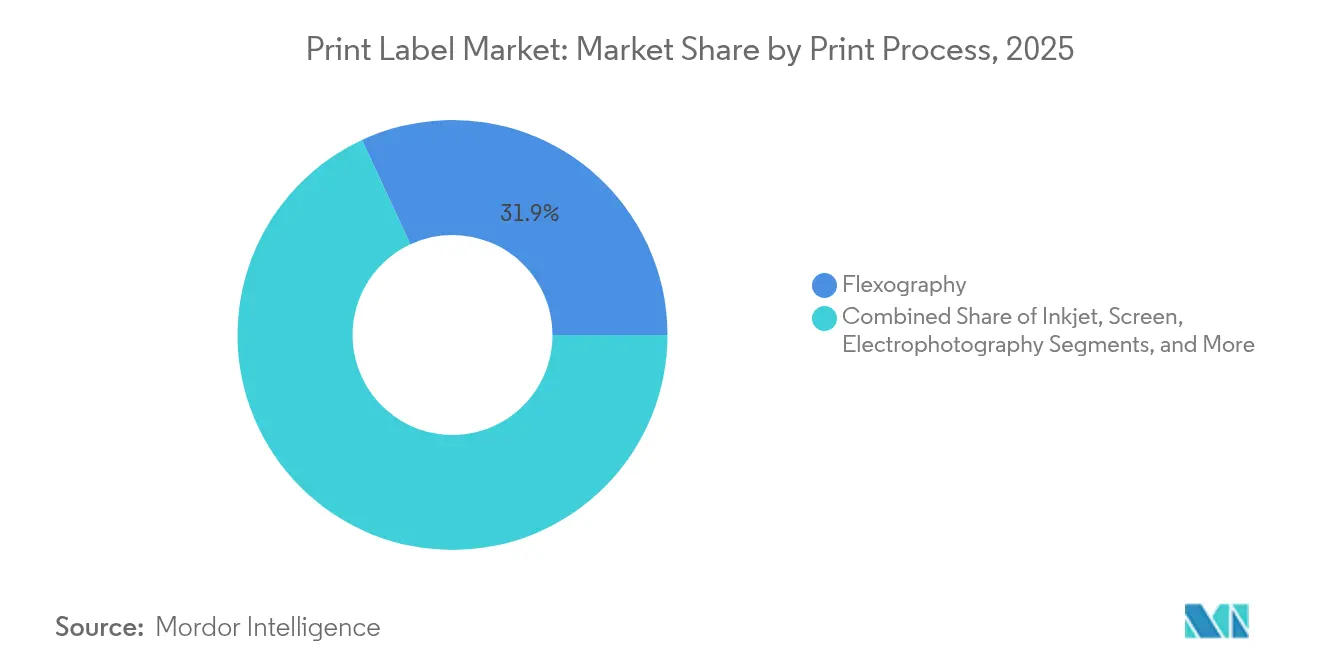
- Por proceso de impresión, la flexografía capturó el 31,92% de la participación del mercado de etiquetas impresas en 2025.
- Por formato de etiqueta, el tamaño del mercado de etiquetas impresas para etiquetas sin liner se proyecta que crecerá a una CAGR del 5,56% entre 2026-2031.
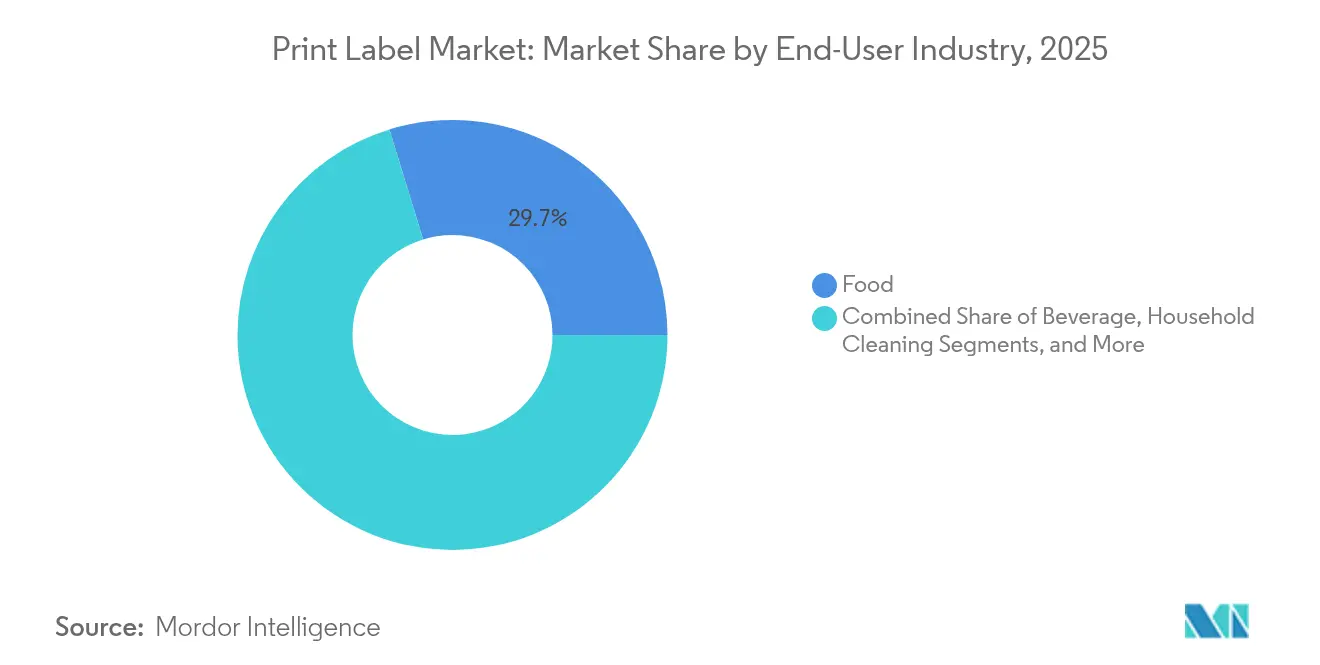
- Por industria del usuario final, los alimentos capturaron el 29,74% de la participación del mercado de etiquetas impresas en 2025.
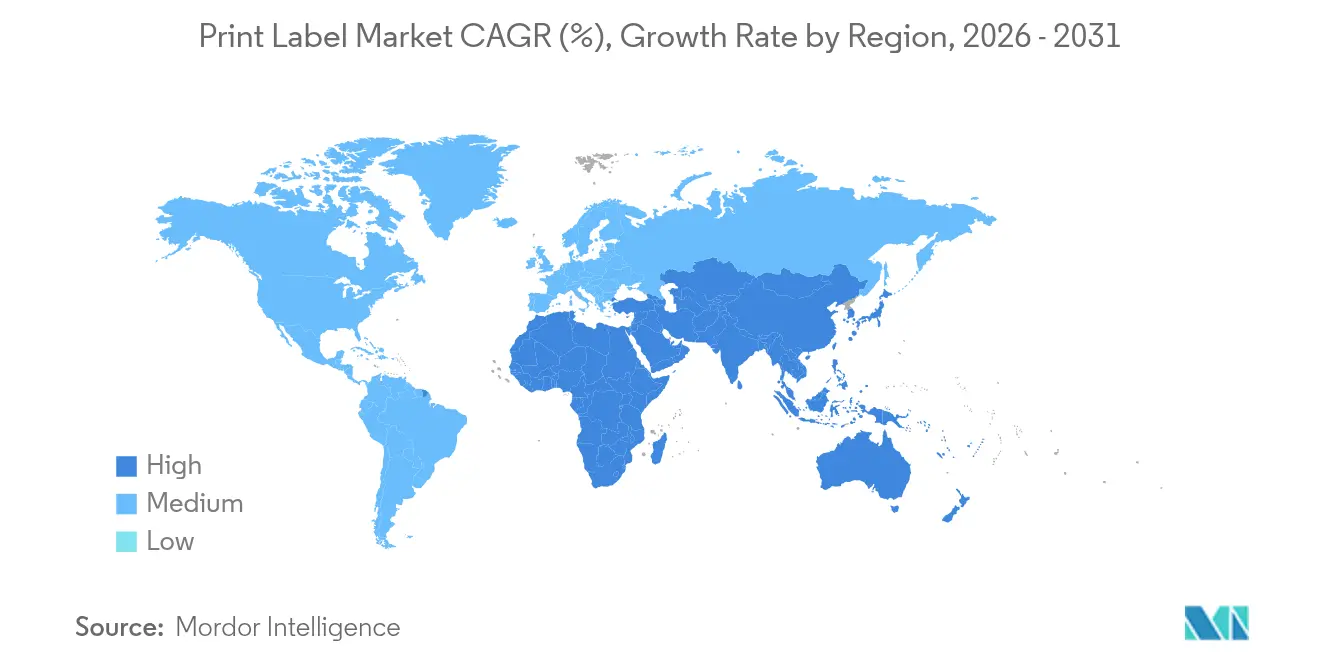
- Por geografía, el tamaño del mercado de etiquetas impresas para Asia-Pacífico se proyecta que crecerá a una CAGR del 4,63% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción acelerada de prensas digitales (inyección de tinta) de alta velocidad para trabajos de etiquetas de tiradas cortas y proliferación de SKUs | +0.8% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio de los propietarios de marca hacia etiquetas autoadhesivas sin liner para reducir residuos y costos logísticos | +0.6% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge del comercio electrónico que impulsa la demanda de etiquetas de envío y devolución con datos variables | +0.7% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Impulso regulatorio para etiquetas inteligentes/de código de barras que permiten la trazabilidad de extremo a extremo (EU FMD, U.S. DSCSA) | +0.5% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de bebidas artesanales y alimentos gourmet que requieren etiquetas premium con enriquecimiento decorativo | +0.3% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Recubrimientos de etiquetas antimicrobianos emergentes para la seguridad alimentaria en la logística de cadena de frío | +0.2% | Global, con enfoque regulatorio en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de Prensas Digitales de Alta Velocidad para la Producción de Tiradas Cortas
Las plataformas de inyección de tinta digital permiten tiradas rentables desde tan solo 500 piezas, en contraste con el umbral histórico de 10.000 unidades de la flexografía, desbloqueando así nuevas estrategias de SKU para las marcas de consumo. Las inversiones de capital, como la mejora de USD 25 millones de R.R. Donnelley en Georgia, ilustran la escala que los convertidores asumen para ganar capacidad de producción y flexibilidad en datos variables. Las líneas híbridas que integran torres de inyección de tinta y flexo optimizan los cambios de trabajo, aunque crean brechas de habilidades de los operadores que grupos industriales como la Asociación Técnica de Flexografía abordan a través de los planes de estudio FIRST 5.0. A medida que la productividad digital de alta velocidad converge con la economía analógica, el mercado de etiquetas impresas migrará hacia celdas de producción de tecnología mixta que comprimen los tiempos de entrega y el inventario.
Cambio de los Propietarios de Marca Hacia Etiquetas sin Liner para la Reducción de Residuos
Eliminar los liners de separación reduce el desperdicio de etiquetas hasta un 30% y aumenta la densidad del rollo, generando ahorros logísticos que resuenan con los cuadros de mando de sostenibilidad.[1]Avery Dennison, "Presentación del Perfil de la Empresa 2025," averydennison.com Los líderes del mercado reportan un crecimiento de dos dígitos en los ingresos por etiquetas sin liner, especialmente en el comercio minorista de alimentos, donde las tarifas de Responsabilidad Extendida del Productor impulsan la adopción. Las barreras de transición incluyen aplicadores especializados y formulaciones de adhesivos que deben funcionar en condiciones de variaciones de humedad, pero los proveedores están escalando su capacidad. UPM Raflatac reportó un crecimiento del 13% trimestre a trimestre en el primer trimestre de 2025, en parte por la demanda europea de etiquetas sin liner. La competitividad de los convertidores depende del dominio de nuevas técnicas de recubrimiento y corte que divergen de los flujos de trabajo convencionales de etiquetas autoadhesivas.
Expansión del Comercio Electrónico que Impulsa la Demanda de Impresión de Datos Variables
Las reglas de automatización del Servicio Postal de los Estados Unidos vigentes desde febrero de 2025 obligan a los remitentes a emplear etiquetas legibles por máquina, acelerando los volúmenes de datos variables para el seguimiento y las devoluciones. La consolidación de software, la fusión de Seagull con Mojix, soporta más de 100 mil millones de etiquetas anuales, señalando la escala de infraestructura detrás del cumplimiento omnicanal. La Regulación Uniforme de Comercio Electrónico del NIST estandariza los elementos de datos de etiquetas, impulsando a los convertidores a integrar capacidades de serialización en tiempo real. A medida que el tráfico de paquetes aumenta, los módulos de impresión digital integrados en las líneas de acabado permiten a los convertidores personalizar el contenido regionalmente sin preparaciones adicionales, fortaleciendo el mercado de etiquetas impresas frente a las alternativas de impresión directa sobre el paquete.
Requisitos Regulatorios de Trazabilidad que Aceleran la Adopción de Etiquetas Inteligentes
El U.S. DSCSA y el EU FMD exigen la serialización a nivel de artículo, impulsando la demanda de códigos 2D e identificadores habilitados con RFID en cada envase farmacéutico. Las etiquetas inteligentes capturan eventos EPCIS para autenticar productos y combatir las falsificaciones, creando ciclos de reemplazo tecnológico de varios años. Avery Dennison apunta a un crecimiento orgánico del 15% en etiquetas RFID a medida que los minoristas amplían los casos de uso más allá de la ropa hacia los alimentos y la logística. Los inlays de alta memoria y las plataformas en la nube convergen, posicionando a los convertidores que dominan la integración electrónica para asegurar márgenes premium dentro del mercado de etiquetas impresas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios del papel, las películas y los adhesivos que presionan los márgenes de los convertidores | -0.4% | Global, más severo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Brecha de habilidades en la operación de prensas híbridas digital-flexo entre los convertidores de las pymes | -0.3% | Global, particularmente agudo en el sector de las pymes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia de los propietarios de marca por la impresión digital directa sobre el paquete (sin etiqueta) | -0.2% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reciclaje difícil de etiquetas termorretráctiles multicapa y moldeadas en el interior en mercados de economía circular | -0.2% | Europa y América del Norte, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Materias Primas que Presiona los Márgenes de los Convertidores
Los índices de pulpa de papel, PET y adhesivos acrílicos han oscilado en dos dígitos desde 2024, dejando a los convertidores expuestos porque los materiales representan hasta el 75% del costo de ventas. Mientras que los actores globales aprovechan la cobertura y la escala, Avery Dennison reportó una caída de ventas del 0,1% aunque preservó el EBIT mediante controles de costos; los convertidores de las pymes luchan por trasladar los recargos a los propietarios de marca bajo contratos anuales. Los consolidadores como Sonoco canalizan USD 30 millones en expansiones de capacidad de adhesivos para asegurar el suministro y mitigar las fluctuaciones de insumos.[2]Sonoco Products Company, "Comunicado de Prensa sobre Inversión de Capital," sonoco.com Hasta que los mercados de sustratos se estabilicen, la compresión de márgenes moderará el apetito inversor entre las empresas más pequeñas del mercado de etiquetas impresas.
Brechas de Habilidades Técnicas en las Operaciones Híbridas Digital-Flexo
El análisis de la OCDE confirma que las pymes están rezagadas en la capacitación digital, lo que dificulta la adopción de líneas de prensas integradas que demandan gestión del color basada en ICC y experiencia en RIP de datos variables. FIRST 5.0 subraya la comunicación interfuncional entre los equipos de diseño y de prensas, aunque muchos convertidores carecen de formadores certificados. El gasto en I+D de Brady Corporation de USD 67,7 millones destaca la intensidad de talento asociada con las soluciones de etiquetado de próxima generación. Sin aprendizajes estructurados, las tasas de desperdicio y el retrabajo pueden erosionar las modestas ganancias que prometen las prensas digitales, frenando la eficiencia general del mercado de etiquetas impresas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso de Impresión:
La Inyección de Tinta Digital Interrumpe la Flexografía TradicionalLa CAGR del 5,3% de la tecnología de inyección de tinta subraya su papel en la remodelación del mercado de etiquetas impresas. La flexografía todavía produce la mayor parte de los SKUs de tiradas largas gracias a los ecosistemas maduros de fabricación de planchas, pero la versatilidad de sustratos de la inyección de tinta y los cambios de trabajo en 1 clic permiten a los convertidores asegurar micro-tiradas de alto margen para campañas promocionales. Se prevé que el tamaño del mercado de etiquetas impresas asociado con las prensas de inyección de tinta crezca de forma sostenida a medida que los costos de los equipos disminuyan y la opacidad de la tinta blanca rivalice con la calidad de la serigrafía. En todos los convertidores, las arquitecturas híbridas que integran barras de inyección de tinta en líneas flexo dominan las hojas de ruta de inversión de capital, habilitando datos variables sin abandonar los flujos de trabajo analógicos probados de troquelado.
La plataforma TrojanLabel de AstroNova, lanzada en Drupa 2024, es representativa de la categoría de ancho medio dirigida a convertidores de bebidas artesanales y cosméticos que buscan un registro cercano al offset con una configuración mínima. El nicho del huecograbado en tiradas ultra-largas sigue siendo seguro para los grandes co-empacadores de bebidas, aunque la presencia de la litografía offset se reduce a medida que la inyección de tinta UV ofrece una cobertura Pantone comparable. La tecnología de serigrafía sobrevive en los productos duraderos de electrónica donde el espesor de la película es crítico, pero su participación dentro del mercado de etiquetas impresas continuará erosionándose.


Por Formato de Etiqueta:
El Dominio de las Etiquetas Autoadhesivas Desafiado por la Innovación en Etiquetas sin LinerLas construcciones autoadhesivas poseen el 43,62% del volumen de 2025, beneficiándose de las líneas de dispensado establecidas y las construcciones multicapa que incorporan inlays RFID o NFC. La participación del mercado de etiquetas impresas para las etiquetas sin liner, aunque baja hoy en día, se está acelerando a medida que los propietarios de marca cuantifican la reducción del relleno sanitario y los ahorros logísticos. Las etiquetas de encolado húmedo retienen posiciones fuertes en el segmento de bebidas en Europa debido a la infraestructura heredada de embotellado en vidrio, aunque la adaptación de las plantas a soluciones autoadhesivas o de manga termorretráctil está ganando terreno entre las nuevas instalaciones de enlatado.
Las etiquetas autoadhesivas inteligentes dentro del portafolio de Avery Dennison muestran un crecimiento del 20%, demostrando el apetito por las etiquetas RFID de doble frecuencia que combinan la visibilidad de la cadena de suministro con el compromiso del consumidor. Las mangas termorretráctiles enfrentan un escrutinio de reciclaje porque las estructuras multicapa de PET-G dificultan los ciclos de botella a botella; innovaciones como las tintas de manga cPET lavables de Siegwerk apuntan a mitigar estas preocupaciones.
Por Industria del Usuario Final:
El Liderazgo del Sector Alimentario Enfrenta el Desafío del Comercio ElectrónicoLas obligaciones reglamentarias de etiquetado de los fabricantes de alimentos mantienen al segmento en la cima de los rankings de ingresos; sin embargo, las etiquetas de envío para comercio electrónico representan el segmento de más rápido crecimiento del mercado de etiquetas impresas. Los operadores de paquetería exigen ahora códigos escaneables resistentes a la abrasión y la condensación, lo que impulsa la demanda de blancos térmicos con recubrimiento superior y tintas duraderas. Las etiquetas para bebidas requieren resistencia al rayado y acabados premium; los vinos espumosos, las bebidas listas para consumir (RTD) y los hard seltzers aprovechan los embellecimientos táctiles, lo que eleva los precios unitarios. Los productos farmacéuticos se apoyan en sólidas características de seguridad, incluidos cortes a prueba de manipulación, tintas de cambio de color y códigos 2D serializados conformes con la DSCSA, lo que añade complejidad y potencial de margen.
Los cosméticos dependen de etiquetas de pequeño formato que resisten los aceites y ofrecen alta cromaticidad para la narrativa de marca; el segmento se beneficia de tiradas digitales cortas alineadas con colaboraciones de influencers. Las tecnologías de impresión digital se utilizan cada vez más en etiquetas industriales, lo que permite una producción flexible para SKU regionales, promociones estacionales y tiradas de impresión más cortas. Las etiquetas industriales y automotrices requieren adhesivos reconocidos por UL y películas de alta temperatura, garantizando la trazabilidad a lo largo de ciclos de vida de productos extendidos. La logística y el comercio electrónico seguirán superando al PIB a medida que los consumidores se habitúen a las normas de entrega en el mismo día, consolidando la impresión de datos variables como motor de la expansión del mercado de etiquetas impresas.
Análisis Geográfico
Mercado de Etiquetas Impresas en Asia-Pacífico
Asia-Pacífico dominó el mercado de etiquetas impresas en 2025 con una participación del 35,86% y se proyecta que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 4,63% hasta 2031. La extensa base manufacturera de China y la expansión del sector de envases y embalajes de India, valorada en 204,81 mil millones de USD para 2025, sustentan el impulso regional. Los convertidores locales invierten en prensas digitales de formato medio para gestionar la proliferación de marcas de consumo, mientras que los mandatos gubernamentales de reciclaje en Japón y Corea del Sur fomentan la adopción de materiales de cara reciclables y tintas lavables. Las naciones del Sudeste Asiático se orientan hacia centros de cumplimiento de pedidos de comercio electrónico, estimulando la demanda de etiquetas de envío térmicas y etiquetas de devolución basadas en códigos QR.
Mercado de Etiquetas Impresas en América del Norte
América del Norte sigue siendo un referente tecnológico, con una rápida adopción de etiquetas RFID conectadas a la nube impulsada por los mandatos de los grandes minoristas. Las presiones sobre los márgenes derivadas de la deflación de resinas supusieron un desafío para los ingresos en 2024; sin embargo, los convertidores compensaron estos obstáculos mediante la automatización y las aplicaciones de alto valor añadido. El plazo de serialización farmacéutica de noviembre de 2024 en la región impulsó actualizaciones de equipos en las plantas de Estados Unidos, reforzando la penetración de las etiquetas inteligentes dentro del mercado de etiquetas impresas.
Mercado de Etiquetas Impresas en Europa
Europa combina una demanda madura con estrictas normativas de economía circular. Las tasas de Responsabilidad Ampliada del Productor en Francia y Alemania favorecen las construcciones sin liner y de material único. Los Requisitos Esenciales del Reino Unido orientan la reducción del calibre y la reciclabilidad, estimulando la investigación y el desarrollo de adhesivos sin disolventes. Los convertidores de Europa del Este atraen la fabricación por contrato para marcas paneuropeas que buscan eficiencia en costes sin sacrificar el cumplimiento normativo.
Mercado de Etiquetas Impresas en América Latina y Oriente Medio y África
América Latina, Oriente Medio y África representan contribuciones menores pero crecientes. Brasil y México amplían su capacidad para mangas termoencogibles de bebidas, mientras que los miembros del Consejo de Cooperación del Golfo diversifican hacia alimentos envasados, importando conocimiento técnico junto con equipos de capital. Los mercados africanos se enfrentan a barreras comerciales y limitaciones de infraestructura; sin embargo, el crecimiento del comercio móvil señala un potencial a largo plazo para las soluciones de etiquetas de datos variables.

Panorama regulatorio
Los requisitos regulatorios para las etiquetas impresas están siendo moldeados por la expansión de los mandatos de trazabilidad y las políticas de residuos de envases, que cada vez especifican más tanto los datos que deben figurar en las etiquetas para el seguimiento y rastreo como la forma en que los envases deben identificarse para su recolección y reciclaje. En el sector farmacéutico, los requisitos de serialización a nivel de unidad, como la DSCSA de EE. UU. y la FMD de la UE, siguen impulsando la adopción de códigos 2D e identificadores inteligentes en las etiquetas, empujando a los conversores hacia flujos de trabajo con capacidad de datos variables y controles de calidad más estrictos.
En Europa, el Reglamento (UE) 2025/40 (Reglamento de Envases y Residuos de Envases, PPWR) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, añadiendo nuevas obligaciones de cumplimiento que repercuten en el diseño y la producción de etiquetas. El PPWR establece un sistema de etiquetado armonizado basado en la composición del material mediante pictogramas, con una implementación vinculada al 12 de agosto de 2028 o a 24 meses desde la adopción de los actos de ejecución (lo que ocurra más tarde), mientras que la identificación heredada bajo la Decisión de la Comisión 97/129/CE sigue siendo válida hasta el 12 de agosto de 2028. El PPWR también introduce requisitos de evaluación de conformidad y documentación para los envases comercializados en la UE, aumentando la importancia de las declaraciones de los proveedores, la conservación de la documentación técnica y los enfoques armonizados de la información en el envase para los propietarios de marcas multinacionales.
Análisis de la cadena de valor
La cadena de valor de las etiquetas impresas comienza con las materias primas (soportes de papel y film, liners de despegue, adhesivos sensibles a la presión y de engomado húmedo, tintas y recubrimientos), luego pasa por la preimpresión y los consumibles (planchas, rodillos anilox, software digital RIP/flujo de trabajo), la conversión e impresión de etiquetas (flexografía, huecograbado, offset, serigrafía, electrofotografía e inyección de tinta) y el acabado (troquelado, corte en tiras, embellecimiento, inspección) antes de la entrega a los propietarios de marcas y coenvasadores.
La cadena está cada vez más habilitada por datos a medida que los conversores integran la serialización, los inlays RFID/NFC y la generación de códigos de barras/QR para cumplir con los requisitos de trazabilidad regulatoria y de escaneo minorista y logístico. La economía de los conversores es muy sensible a la disponibilidad de insumos y los movimientos de precios, ya que los sustratos y adhesivos dominan el costo de ventas, lo que convierte la escala de compras y el doble abastecimiento en diferenciadores clave. Aguas abajo, la distribución se divide entre el suministro directo a grandes cuentas de bienes de consumo masivo y farmacéuticas y el cumplimiento impulsado por canales para etiquetas logísticas y de comercio electrónico, donde la precisión de los datos y los niveles de servicio impulsan una integración más estrecha con los sistemas de TI y operaciones de almacén de los clientes.
Panorama Competitivo
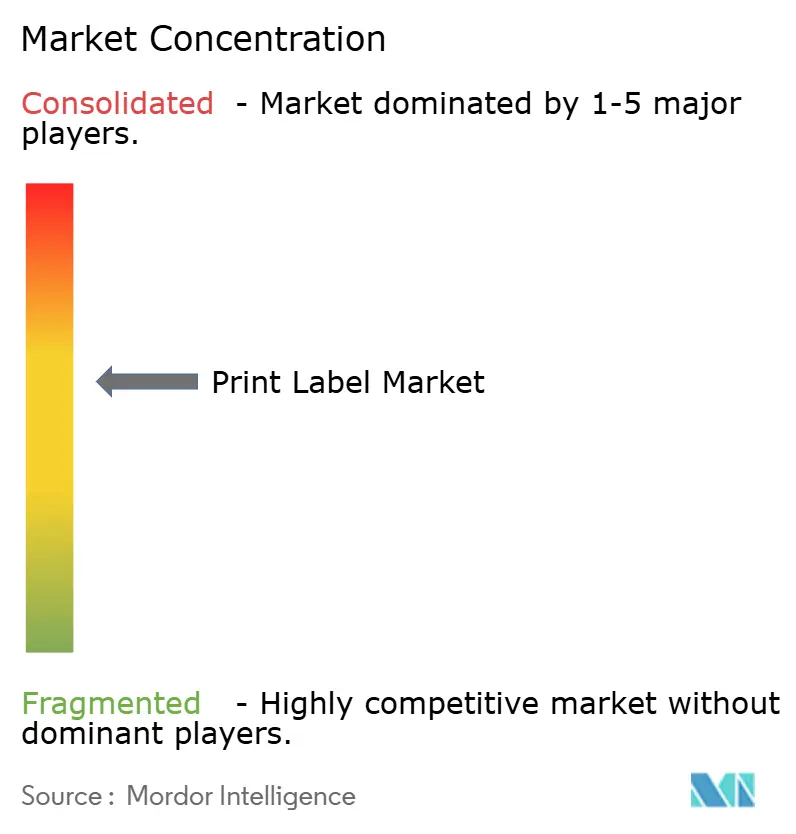
El mercado de etiquetas impresas exhibe una consolidación moderada: los cinco principales proveedores controlan aproximadamente el 50% de los ingresos globales, otorgándoles apalancamiento en adquisiciones y escala en I+D. CCL Industries ejecutó nueve adquisiciones desde enero de 2023, elevando las ventas de 2024 a USD 7.245 millones y fortaleciendo sus capacidades de automatización y RFID. La expansión europea de EUR 60 millones (USD 64 millones) de Avery Dennison añade recubridores de adhesivos de Industria 4.0 que aumentan la capacidad de producción y reducen el desperdicio, ilustrando cómo los titulares protegen los márgenes a través de inversiones tecnológicas.
Multi-Color Corporation aprovecha una red global de plantas de huecograbado para atender a clientes premium de bebidas y cuidado personal, mientras que los nuevos competidores apuntan a nichos centrados en lo digital. Se prevé que la actividad de fusiones y adquisiciones continúe a medida que los convertidores busquen expansión geográfica y conocimiento especializado en recubrimientos. Los registros de patentes para ensamblajes de etiquetas de bebidas multivista y recubrimientos antimicrobianos señalan líneas de innovación continua. La ventaja competitiva depende cada vez más de la integración de software, automatización y credenciales de sostenibilidad para satisfacer a las partes interesadas de las marcas y los organismos reguladores.
Líderes de la Industria de Etiquetas Impresas
CCL Industries Inc.
Avery Dennison Corporation
Multi-Color Corporation
Fuji Seal International, Inc.
Huhtamaki Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Etiquetas Impresas
- CCL Industries Inc.
- Avery Dennison Corporation
- Multi-Color Corporation
- Fuji Seal International, Inc.
- Mondi plc
- Huhtamaki Oyj
- 3M Company
- Brady Corporation
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Taghleef Industries LLC
- Ravenwood Packaging Ltd.
- SATO Holdings Corporation
- Taylor Corporation
- Weber Packaging Solutions, Inc.
- Resource Label Group, LLC
- Advanced Labelworx, Inc.
- Alliance Prints USA, Inc.
- Clarion Safety Systems, LLC

Oportunidades de mercado y perspectivas futuras
La identificación de envases impulsada por el cumplimiento normativo crea espacio en blanco para los conversores y proveedores de materiales que puedan traducir las nuevas normas en arquitecturas de etiquetas escalables y listas para producción. El Reglamento (UE) 2025/40 (PPWR), aplicable desde el 12 de agosto de 2026, introduce un etiquetado de envases armonizado basado en pictogramas de composición del material y obligaciones más amplias de conformidad y documentación. Esto está impulsando la demanda de una gestión estandarizada del contenido de etiquetas en múltiples mercados y un control de arte y versiones más rápido en todos los SKU, particularmente donde los propietarios de marcas necesitan información coherente en el envase.
Los cambios en materiales y procesos vinculados a la reducción de residuos también abren bolsas de capacidad y desarrollo de productos a corto plazo, especialmente las construcciones sin liner y de material único que reducen las cargas de eliminación y los costos logísticos. Las inversiones de conversores mencionadas para 2026, como la inversión de Saica Flex en una máquina de recubrimiento automática en su planta de Deeside para apoyar la producción de etiquetas sin liner, y la incorporación de Royal Geostick de una prensa flexográfica BOBST MASTER M5 de 12 colores para etiquetas multicapa de mayor rendimiento, apuntan a un gasto concentrado en el know-how de recubrimiento y adhesivos, la inspección enfocada en velocidad y construcciones de mayor complejidad que llevan más contenido regulatorio y de trazabilidad por unidad. La demanda se está desplazando hacia capacidades que fusionan la impresión con la identificación, incluyendo RFID/NFC y serialización para alimentos, logística y farmacéutica, ampliando el alcance de servicio para los conversores que pueden apoyar la impresión conforme y la captura de datos confiable dentro de un único flujo de trabajo de producción.
Recent Industry Developments in Mercado de Etiquetas Impresas
- Marzo de 2026: BASF y Avery Dennison anunciaron una colaboración para comercializar acrilato de butilo RE y acrilato de 2-etilhexilo RE producidos en la planta de BASF en Freeport, Texas, utilizando electricidad renovable. La colaboración respalda materias primas adhesivas de menor huella de carbono para construcciones de etiquetas sensibles a la presión, alineando las elecciones de materiales de los conversores con las tarjetas de puntuación de sostenibilidad y cumplimiento de los clientes.
- Junio de 2025: La actualización de la planta de Georgia en RR Donnelley amplía la capacidad de tiradas cortas y datos variables, con la instalación de prensas HP Indigo 120K y PageWide Advantage 2200 y el despliegue de robots autónomos. La capacidad adicional respalda los flujos de trabajo de proliferación de SKU y el etiquetado para comercio electrónico.
- Diciembre de 2024: Multi-Color Corporation adquirió Eximpro, un fabricante de etiquetas de manga termoencogible con sede en México. El acuerdo amplía la presencia de MCC en etiquetas de manga termoencogible en América del Norte, mejora la proximidad a clientes regionales de bebidas y bienes de consumo, y añade capacidad de conversión especializada.


Mercado de Etiquetas Impresas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de etiquetas impresas abarca las etiquetas impresas aplicadas a productos y envases para identificación, cumplimiento normativo, seguimiento y marca. El valor del mercado refleja los ingresos de convertidores e impresores vinculados a la producción de estas etiquetas en los principales procesos de impresión y formatos de etiqueta.
Exclusiones del alcance: Se excluyen las estructuras de embalaje en las que el etiquetado no constituye una etiqueta impresa independiente, así como los márgenes de venta minorista y redistribución posteriores.
Descripción General de la Segmentación
- Por Proceso de Impresión
- Litografía Offset
- Huecograbado
- Flexografía
- Serigrafía
- Tipografía
- Electrofotografía
- Inyección de Tinta
- Por Formato de Etiqueta
- Etiquetas de Encolado Húmedo
- Etiquetas Autoadhesivas
- Etiquetas sin Liner
- Etiquetas de Seguimiento Multiparte
- Etiquetas Moldeadas en el Interior
- Mangas Termorretráctiles y Elásticas
- Por Industria del Usuario Final
- Alimentos
- Bebidas
- Salud y Farmacéutica
- Cosméticos y Cuidado Personal
- Limpieza del Hogar
- Industrial y Automoción
- Logística y Comercio Electrónico
- Electrónica y Electrodomésticos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Medio Oriente y África
- Medio Oriente
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto del Medio Oriente
- África
- Sudáfrica
- Nigeria
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de demanda y el contexto operativo de las etiquetas impresas antes de finalizar cualquier modelo. Se consultaron fuentes públicas como UN Comtrade para obtener señales comerciales vinculadas al material base de etiquetas e insumos relacionados, las estadísticas comerciales de la USITC y la UE para el contexto arancelario y de movimiento transfronterizo, y orientaciones oficiales como las de la FDA de EE. UU. y la Comisión Europea sobre requisitos de etiquetado de alimentos y productos sanitarios, que determinan el contenido mínimo de las etiquetas.
Para mantener los supuestos fundamentados, se revisaron informes anuales de empresas, presentaciones para inversores y sitios web de asociaciones en busca de notas sobre capacidad, lenguaje de traslado de precios y cambios tecnológicos (por ejemplo, impresión digital frente a convencional). También se utilizaron una suscripción de pago a datos financieros e inteligencia empresarial y una base de datos de patentes de pago para verificar la distribución de ingresos, la huella de fusiones y adquisiciones y el ritmo de presentación de tecnologías de impresión. Las fuentes documentales mencionadas aquí son ilustrativas, y se utilizaron otras referencias públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para validar la economía de conversión y cómo la demanda de etiquetas sigue la producción de uso final, especialmente donde las divulgaciones públicas son limitadas. Se consultó con partes interesadas en la conversión de etiquetas, el suministro de materiales, los equipos de impresión, los propietarios de marcas y la adquisición de embalajes, y luego se alinearon los comentarios entre APAC, EMEA y las Américas para verificar las combinaciones regionales y el comportamiento de los precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 14% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 29% | EMEA: 29% |
| Actores menores: 15% | Gerentes: 57% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente que reconstruye la demanda de etiquetas a partir de la producción de uso final y la actividad de envasado, y luego convierte esa demanda en valor utilizando rangos de precios observados. En la práctica, se vinculó el consumo de etiquetas a indicadores como la producción de alimentos y bebidas envasados, los volúmenes de envasado farmacéutico (incluidos los cambios en el contenido de etiquetas impulsados por la serialización), la intensidad del etiquetado minorista y logístico vinculada al crecimiento de los envíos de comercio electrónico, y la combinación de formatos de etiqueta como presión-adhesiva, pegamento húmedo, sin forro y mangas.
Una vez formado el total global, se utilizaron aproximaciones ascendentes selectivas para confirmar el orden de magnitud y ajustar los valores atípicos, incluidos los resúmenes de ingresos de convertidores muestreados por región, verificaciones del canal de utilización de capacidad y pruebas simples de precio de venta promedio por volumen para tipos de etiquetas comunes. Cuando las divulgaciones no desglosaban claramente las etiquetas impresas, las brechas se manejaron utilizando proxies de combinación de aplicaciones y rangos verificados de entrevistas, y luego la división se volvió a probar con señales de demanda regional.
Para el pronóstico, se utilizó el análisis de escenarios para que el crecimiento pudiera ajustarse en torno a las variables que mueven este mercado, como la producción de bienes envasados, los cambios en el contenido de etiquetado regulatorio, el momento del traslado de costos de sustratos y el ritmo de adopción de la impresión digital para tiradas cortas. La trayectoria final se seleccionó después de contrastar los escenarios con el consenso de expertos de los encuestados primarios sobre lo que es alcanzable en los próximos cinco años.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones repetidas en cada capa del modelo para detectar saltos inusuales de forma temprana en lugar de explicarlos posteriormente. Se comparan los totales de mercado derivados con señales independientes como anuncios de capacidad de impresión, la dirección de la demanda de envasado regional y el gasto implícito en etiquetas por unidad en los sectores de uso final clave, y luego se investigan y corrigen las variaciones.
Antes de la aprobación final, el modelo pasa por una revisión interna de múltiples pasos en la que se verifican los supuestos, las unidades y las conversiones de divisas, seguida de activadores de recontacto cuando un insumo clave supera el rango esperado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento material cambia la oferta, la demanda o los precios. Justo antes de la entrega, se realiza una revisión final para que los números y la narrativa reflejen la información más reciente disponible.
Tamaño del Mercado Global de Etiquetas Impresas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para etiquetas impresas suelen diferir porque cada editor traza la línea de manera diferente sobre qué cuenta como etiqueta, qué se trata como servicios de impresión y cómo se normalizan los precios entre regiones. La variación también aparece cuando una estimación se construye a partir de la demanda de envasado de uso final, mientras que otra se construye a partir de los ingresos de los impresores o desde una perspectiva más estrecha centrada únicamente en el envasado.
Algunas estimaciones incluyen servicios de impresión de etiquetas más allá de las etiquetas impresas en productos, y otras limitan el alcance a las etiquetas de envasado impresas utilizando supuestos de precios constantes. Este enfoque puede comprimir el crecimiento del valor cuando la inflación es alta. La principal brecha proviene de si se contabilizan los ingresos de impresión no relacionados con etiquetas y los identificadores impresos adyacentes; Mordor Intelligence contabiliza únicamente las etiquetas impresas en los formatos de etiqueta y procesos de impresión definidos, y no infla el total añadiendo categorías de servicios de impresión más amplias.
Comparación de referencia
| Fuente | Tamao del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 57,05 mil millones de USD (2026) | |
| Revista Especializada A | 44,80 mil millones de USD (2024) | Utiliza un alcance de etiquetas de envasado impresas e informa el valor a precios constantes, lo que puede excluir parte de la demanda de etiquetas no relacionadas con el envasado y también amortiguar la tendencia de valor medida en comparación con los modelos a precios corrientes. |
| Consultora Global B | 51,64 mil millones de USD (2025) | Enmarca el mercado como ingresos de impresión de etiquetas, lo que puede incorporar definiciones más amplias de servicios de impresión y diferentes reglas de inclusión entre aplicaciones, lo que lo hace menos comparable con un total de mercado basado en la producción de etiquetas. |
En conjunto, la dispersión se explica principalmente por el alcance (etiquetas de envasado frente a etiquetas impresas más amplias) y por el tratamiento de los precios (precios constantes frente a valores corrientes), seguido de cómo se mapean los ingresos de impresión de vuelta a la producción de etiquetas. Al mantener los insumos vinculados a indicadores de demanda claros y verificarlos con señales de proveedores y capacidad, la estimación permanece trazable y es más fácil de reproducir cuando los supuestos necesitan actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de etiquetas impresas en 2031?
Se espera que el mercado de etiquetas impresas alcance USD 67,02 mil millones en 2031 a una CAGR del 3,28%.
¿Qué proceso de impresión crece más rápido dentro de las aplicaciones de etiquetado?
La impresión por inyección de tinta lidera el crecimiento con una CAGR del 5,3% hasta 2031 a medida que los convertidores buscan trabajos de tiradas cortas y datos variables.
¿Por qué las etiquetas sin liner están ganando terreno?
Eliminan los liners de separación, reduciendo hasta el 30% del desperdicio de etiquetas y mejorando la densidad del rollo para ahorros logísticos.
¿Cómo influyen las regulaciones en la adopción de etiquetas inteligentes?
U.S. DSCSA y EU FMD exigen la serialización a nivel de artículo, impulsando la demanda de etiquetas con código 2D y habilitadas con RFID en los sectores farmacéutico y alimentario.
¿Qué región concentra la mayor participación de la demanda de etiquetas?
Asia-Pacífico concentra el 35,86% de la demanda global y sigue siendo la geografía de mayor expansión hasta 2031.
¿Qué empresas dominan el panorama competitivo?
CCL Industries, Avery Dennison y Multi-Color Corporation representan en conjunto más del 30% de los ingresos globales por etiquetas.
Última actualización de la página el:


