
Tamaño y Participación del Mercado Europeo de Etiquetas de Manga Termorretráctil y Extensible
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.77 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.29 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.49 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Etiquetas de Manga Termorretráctil y Extensible por Mordor Intelligence
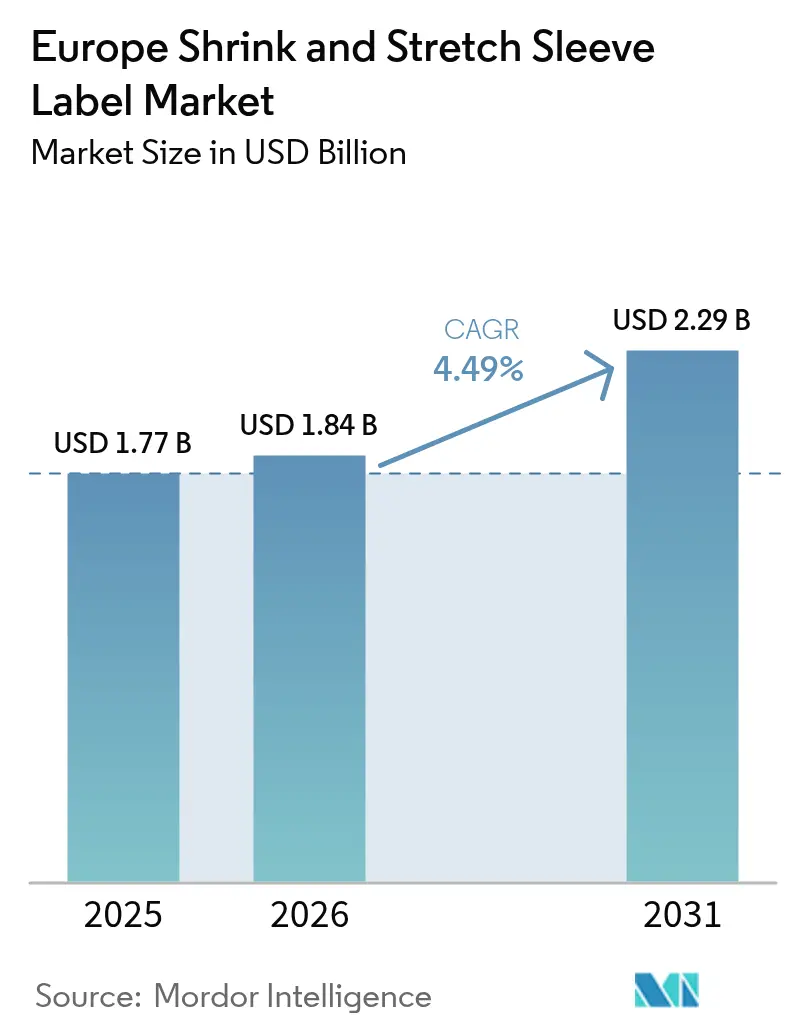
Se proyecta que el tamaño del mercado europeo de etiquetas de manga termorretráctil y extensible sea de USD 1,77 mil millones en 2025, USD 1,84 mil millones en 2026, y alcance USD 2,29 mil millones en 2031, creciendo a una CAGR del 4,49% entre 2026 y 2031. La expansión sostenida refleja la creciente demanda de marcas de cuerpo completo en bebidas y cuidado personal, la rápida integración de prensas digitales en línea que permiten campañas microsegmentadas, y las innovaciones en materiales que facilitan el cumplimiento del Reglamento de Envases y Residuos de Envases de la Unión Europea. Sin embargo, el crecimiento se ve moderado por el aumento de los precios de las resinas vírgenes de PET-G y PVC, y por normas de reciclabilidad más estrictas que obligan a los convertidores a rediseñar las construcciones de mangas. Los formatos termorretráctiles siguen siendo dominantes en términos de volumen, aunque las mangas extensibles están ganando terreno en los sistemas de depósito y devolución porque se desprenden limpiamente, mientras que las películas retráctiles de poliolefina reciclable emergen como sustitutos creíbles del PET-G en productos lácteos y jugos. La dinámica por país diverge: Alemania lidera gracias a su densa infraestructura de embotellado y la temprana adopción de la impresión digital, mientras que Polonia es el mercado de mayor crecimiento gracias a su capacidad de nueva construcción competitiva en costos y su proximidad a los centros de bebidas de Europa Central.
Conclusiones Clave del Informe
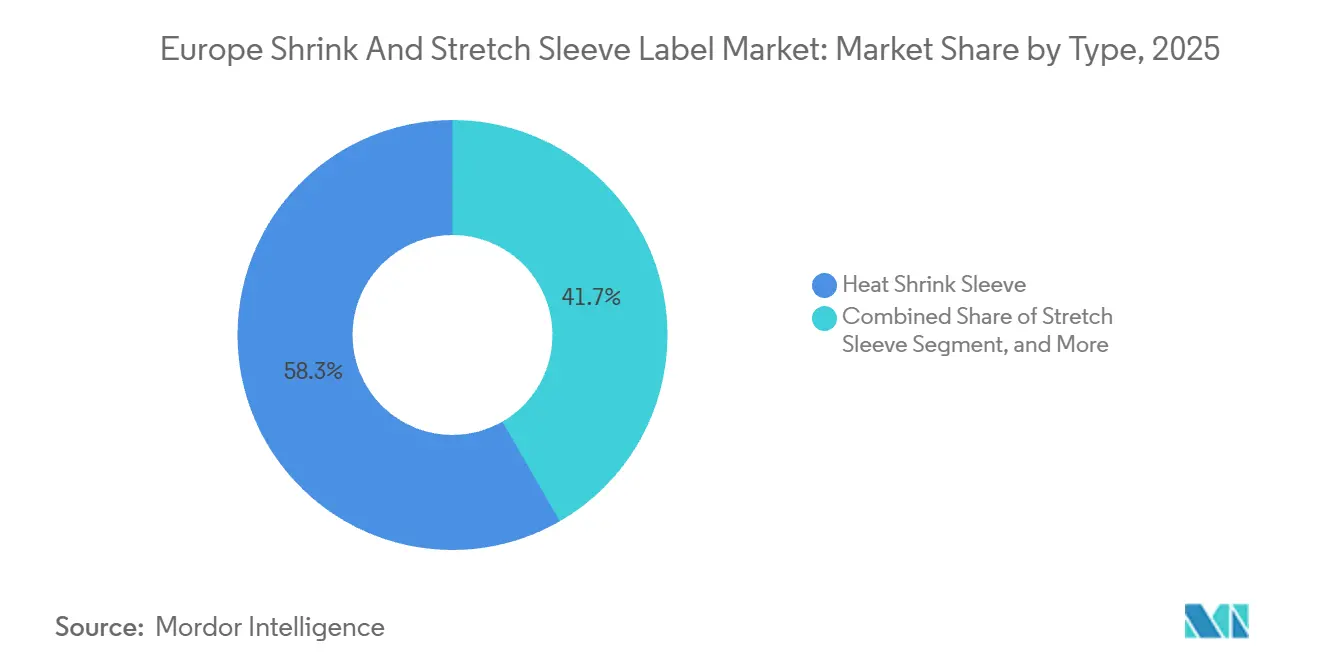
- Por tipo, las mangas termorretráctiles representaron el 58,32% de la participación del mercado europeo de etiquetas de manga termorretráctil y extensible en 2025, mientras que se proyecta que las mangas extensibles registren la CAGR más alta del 5,65% hasta 2031.
- Por material, el PET-G representó el 46,23% del tamaño del mercado europeo de etiquetas de manga termorretráctil y extensible en 2025; se prevé que las películas a base de polietileno registren la expansión más rápida del 5,83% entre 2026 y 2031.
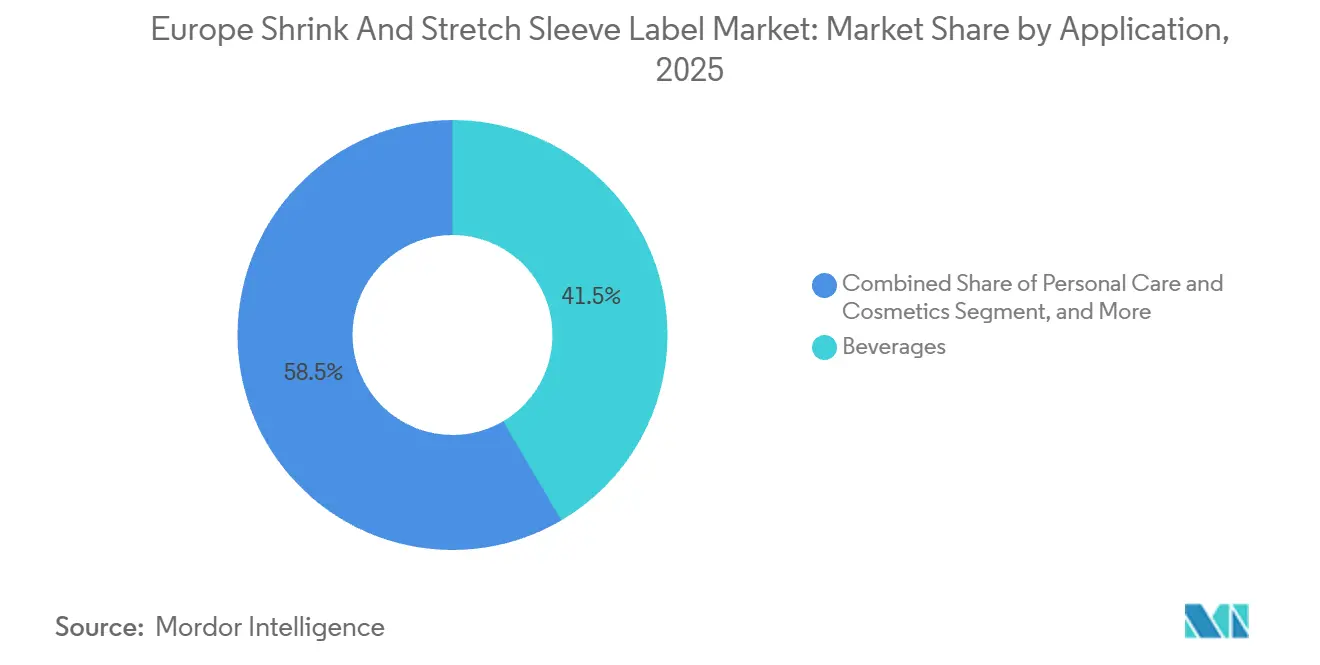
- Por aplicación, las bebidas lideraron con una participación de mercado del 41,54% en 2025, mientras que se anticipa que el cuidado personal y los cosméticos avancen a una CAGR del 6,12% durante el período de perspectiva.
- Por tecnología de impresión, la flexografía dominó con una participación del 48,61% en 2025, pero se espera que la impresión digital crezca más rápido al 5,91% hasta 2031.
- Por país, Alemania capturó el 21,34% de la participación de mercado en 2025; se proyecta que Polonia registre la CAGR nacional más alta del 5,57% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Mayor Atractivo en el Punto de Venta | +1.2% | Alemania, Francia, Reino Unido, Italia, Países Bajos | Mediano plazo (2-4 años) |
| Necesidad de Protección contra Manipulación Indebida | +0.9% | Alemania, Francia, Reino Unido, Polonia, España | Corto plazo (≤ 2 años) |
| Transición hacia Superficies de Marca de 360° | +1.1% | Francia, Reino Unido, Italia, España, Países Bajos | Mediano plazo (2-4 años) |
| Adopción de Películas Retráctiles de Poliolefina Reciclable | +0.8% | Alemania, Países Bajos, Polonia, Resto de Europa | Largo plazo (≥ 4 años) |
| Integración de Impresión Digital en Línea | +0.7% | Alemania, Francia, Italia, Reino Unido | Mediano plazo (2-4 años) |
| Tintas Aditivas de Litio-Metal que Permiten Mangas Ultradelgadas | +0.4% | Alemania, Francia, Polonia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Mayor Atractivo en el Punto de Venta
Investigaciones de seguimiento ocular muestran que el 64% de los compradores europeos deciden en tres segundos qué bebida elegir, lo que subraya cómo las mangas de cuerpo completo elevan el impacto en el punto de venta.[1]Instituto Fraunhofer de Ingeniería Industrial, "Estudio de Seguimiento Ocular del Consumidor 2025," iao.fraunhofer.de El lienzo de 360° de la etiqueta permite a las marcas combinar gráficos vívidos, declaraciones de sostenibilidad y promociones habilitadas con códigos QR sin interrumpir el flujo visual. Los fabricantes de champús de lujo en Francia e Italia migraron de etiquetas de papel a mangas termorretráctiles en 2025, lo que les permitió incluir texto multilingüe y acabados premium. La edición limitada holográfica de Perrier impulsó las ventas por impulso en un 17% en los hipermercados franceses ese mismo año.[2]Nestlé S.A., "Lanzamiento de la Edición Limitada Perrier Fines Bulles," nestle.com Las cadenas de marca propia como Lidl imitan estos indicadores premium con mangas impresas en flexografía de bajo costo, intensificando la competencia por la atención del consumidor. A medida que las plataformas de comercio electrónico favorecen los productos que se fotografían bien en 360°, los propietarios de marcas continúan tratando las mangas como una inversión en conversión y fidelización, más que como un simple costo.
Necesidad de Protección contra Manipulación Indebida
Las normas de contacto con alimentos de la UE que entran en vigor en 2027 obligan a los envases de productos lácteos líquidos y nutrición infantil a mostrar sellos de integridad verificables. Las mangas retráctiles con bandas de desgarro perforadas satisfacen esa necesidad sin necesidad de sobreenvolturas secundarias. Tras un incidente de envenenamiento por metanol en 2024, las destilerías de Europa del Este adoptaron mangas de cuerpo completo con tiras de desgarro en bebidas espirituosas con más del 20% de alcohol, siguiendo nuevos decretos de seguridad en Polonia y Eslovaquia. Los envasadores farmacéuticos en Alemania y los Países Bajos ahora envuelven los viales de ensayos clínicos en mangas codificadas que se alinean con la legislación de seguimiento y trazabilidad de la UE. La manga certificada ISO 16495 de Huhtamaki para jugo aséptico, lanzada en España a finales de 2025, muestra cómo la evidencia de manipulación y la resistencia infantil convergen en una sola construcción. A medida que los reguladores endurecen las exigencias de integridad, las mangas a prueba de manipulación pasan de ser un valor añadido a una expectativa básica.
Transición hacia Superficies de Marca de 360°
La Directiva de Declaraciones Ecológicas de la UE requiere más espacio para la justificación, por lo que las etiquetas deben incluir hasta un 18% más de texto de cumplimiento normativo en comparación con 2024.[3]Comisión Europea, "Directiva de Declaraciones Ecológicas," ec.europa.eu Los gráficos de manga sin costuras contrarrestan esa limitación de espacio. Garnier migró su línea europea de champús a mangas de PET-G en 2025, incorporando una lista de ingredientes en 12 idiomas y una puntuación de sostenibilidad verificada mediante cadena de bloques. Las cervecerías artesanales adoptan mangas impresas digitalmente para rotar obras de arte coleccionables mensualmente, generando difusión en redes sociales. Coca-Cola Europacific Partners combinó latas de Fanta con mangas habilitadas para realidad aumentada en Alemania que impulsaron 2,3 millones de descargas de la aplicación en ocho semanas. Los minoristas recompensan estos diseños de alta información con ubicaciones destacadas, reforzando el ciclo de marca.
Adopción de Películas Retráctiles de Poliolefina Reciclable
El Reglamento de Envases y Residuos de Envases estipula que todos los envases sean reciclables o reutilizables para 2030, una norma que expone a las mangas de PET-G a riesgos de contaminación por flotación-sedimentación. La manga de PE cavernosa de Innovia Films flota lejos de las escamas de PET durante el lavado cáustico, como se demostró en un piloto de seis meses con Arla Foods en productos lácteos que redujo la contaminación por debajo del 0,5%. Amcor invirtió EUR 45 millones (USD 50,9 millones) en 2025 para reconvertir su planta de Gante para mangas de PE de material único, anticipando recargos sobre los formatos no reciclables. Las estructuras de tarifas de Responsabilidad Extendida del Productor en Francia e Italia ya penalizan las mangas no reciclables hasta EUR 0,08 por unidad, impulsando a los propietarios de marcas hacia opciones de poliolefina. Aunque la menor claridad del PE supone un desafío para las bebidas premium, los avances en coextrusión y tratamiento superficial continúan reduciendo la brecha estética.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Directivas de la UE más Estrictas sobre Residuos de Envases Plásticos | -0.8% | Alemania, Francia, Países Bajos, Polonia, Resto de Europa | Corto plazo (≤ 2 años) |
| Aumento de los Precios de las Resinas Vírgenes de PET-G y PVC | -0.6% | Alemania, Italia, Francia, España, Reino Unido | Corto plazo (≤ 2 años) |
| Flujos de Reciclaje Limitados para Películas Multicapa | -0.4% | Alemania, Países Bajos, Francia, Bélgica | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Retirada de Mangas en los Sistemas de Depósito y Devolución de la UE | -0.3% | Alemania, Países Bajos, Polonia, Resto de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Directivas de la UE más Estrictas sobre Residuos de Envases Plásticos
La enmienda a la VerpackG de Alemania introduce una tarifa de Responsabilidad Extendida del Productor escalonada sobre mangas de más de 40 micras o impresas con tintas no detectables, lo que eleva los costos unitarios entre EUR 0,05 y EUR 0,12 a partir de enero de 2026. Un proyecto de acto de la UE propone un mandato de contenido reciclado del 30% para mangas de PET-G para 2028, aunque el suministro actual de rPET de alta viscosidad intrínseca es insuficiente. La incertidumbre sobre las métricas de "reciclable en la práctica" paraliza la inversión de los convertidores, mientras que las pequeñas empresas del sur de Europa corren el riesgo de salir del mercado porque financiar líneas de material único requiere un uso intensivo de capital.
Aumento de los Precios de las Resinas Vírgenes de PET-G y PVC
El PET-G al contado alcanzó EUR 1.850 por tonelada métrica en enero de 2026, un 9% por encima de 2025, debido a interrupciones en las unidades de glicólisis de Eastman e Indorama. El PVC subió un 14% hasta EUR 1.320 por la escasez de dicloruro de etileno y las mayores tarifas energéticas. Los convertidores de nivel medio que operan contratos a largo plazo con precios base de 2024 han experimentado una compresión de márgenes de 200-300 puntos básicos. Mondi atribuyó la inflación de resinas al 60% de su caída de márgenes europeos en 2025, lo que impulsó un giro hacia sustratos de contenido reciclado. Sin herramientas de cobertura para resinas especiales, los convertidores trasladan los costos aguas abajo o pierden cuota frente a rivales verticalmente integrados capaces de compensar internamente las fluctuaciones de resinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Mangas Extensibles Ganan Terreno en los Sistemas de DepósitoLas mangas termorretráctiles representaron el 58,32% de la participación del mercado europeo de etiquetas de manga termorretráctil y extensible en 2025, lo que refleja su compatibilidad con formas de botella complejas y túneles de alta velocidad. Se prevé que los equivalentes extensibles se expandan al 5,65% hasta 2031, ya que Alemania y los Países Bajos penalizan las etiquetas que dificultan el reciclaje de botellas, lo que hace atractivas las mangas pelables sin adhesivo. En 2025, Sleever International instaló un aplicador de mangas extensibles con una capacidad de 36.000 botellas por hora, reduciendo la brecha de velocidad con los sistemas de túnel térmico. Los formatos retráctiles de cuerpo completo continúan sirviendo a las bebidas espirituosas premium y los cosméticos, mientras que las mangas de agrupamiento de multiempaque siguen siendo habituales en los refrescos carbonatados.
La economía de los sistemas de depósito y devolución amplifica la demanda de mangas extensibles; los operadores incurren en menos rechazos en los ciclos de lavado y obtienen mayor pureza de rPET. Por el contrario, las mangas termorretráctiles mantienen una ventaja en el costo del material, de EUR 0,02-0,04 por unidad frente a EUR 0,05-0,07 para las extensibles. Sin embargo, a medida que se intensifican las penalizaciones de los sistemas de depósito y devolución, los propietarios de marcas tratan cada vez más los mayores costos de las mangas extensibles como un seguro de cumplimiento normativo. La interacción entre las tarifas de reciclabilidad y la economía de la velocidad de línea mantendrá ambos formatos relevantes, bifurcando la adopción según el rigor regulatorio y la sensibilidad al precio.


Por Material:
El Dominio del PET-G Enfrenta el Desafío de las PoliolefinasEl PET-G ofreció una claridad y uniformidad de retracción insuperables, asegurando el 46,23% de participación en 2025. Sin embargo, el tamaño del mercado europeo de etiquetas de manga termorretráctil y extensible para películas de polietileno está creciendo al 5,83% gracias a la separabilidad por flotación-sedimentación y las menores tarifas de Responsabilidad Extendida del Productor. La película con 35% de contenido de rPET de Klöckner Pentaplast, lanzada en 2025, ayuda a los propietarios de marcas a avanzar hacia sus compromisos de contenido reciclado. El OPP y el OPS siguen siendo relevantes para las mangas de agrupamiento que necesitan rigidez, pero sus debilidades en reciclabilidad los exponen a presiones de sustitución.
Los elastómeros Affinity de Dow ahora permiten que las películas de PE alcancen hasta un 60% de retracción manteniendo un brillo comparable al del PET-G. La salida del PVC se acelera bajo las prohibiciones escandinavas, reduciendo su mercado potencial a aplicaciones especiales. El polipropileno sirve a las bebidas de llenado en caliente donde se tolera una alta temperatura de retracción. Para 2027, es probable que las poliolefinas superen al PET-G en productos lácteos y agua, mientras que el PET-G permanece consolidado en las unidades de mantenimiento de existencias premium con gráficos intensivos que valoran el brillo óptico.
Por Aplicación:
El Cuidado Personal Supera a las Bebidas en CrecimientoLas bebidas representaron el 41,54% de la participación de mercado en 2025, lo que subraya cómo las mangas de cuerpo completo combinan la evidencia de manipulación con un lienzo de marketing. No obstante, el cuidado personal y los cosméticos registrarán la CAGR más sólida del 6,12% hasta 2031, lo que refleja el giro de las marcas de lujo hacia una narrativa sin costuras de 360°. Coca-Cola Europacific Partners amplió el uso de mangas en Fanta y Sprite en Alemania y Polonia, incorporando etiquetas NFC que aumentaron las tasas de recompra en un 11%.
Las mangas para alimentos cubren envases de productos lácteos, salsas y comidas preparadas, pero sienten una presión creciente de los sistemas de recarga. Otros usos, desde fluidos automotrices hasta limpiadores domésticos, son pequeños pero ganan participación, ya que las mangas de PVC resistentes a productos químicos satisfacen los requisitos de etiquetado del Reglamento sobre Clasificación, Etiquetado y Envasado. El resultado es una bifurcación: las bebidas impulsan el volumen, mientras que el cuidado personal genera valor, lo que garantiza que los convertidores calibren sus flotas de prensas tanto para tiradas de flexografía de alta velocidad como para variantes cosméticas digitales de tirada corta.
Por Tecnología de Impresión:
La Impresión Digital Gana Participación en Cosméticos de Tirada CortaLa flexografía mantuvo el 48,61% de participación en 2025 porque los costos de planchas se amortizan eficientemente en tiradas superiores a 100.000 unidades. La impresión digital, con un crecimiento del 5,91%, destaca por debajo de las 50.000 unidades, donde brillan los flujos de trabajo sin planchas. Las prensas HP Indigo WS6800 instaladas en Francia e Italia permiten una resolución de 1.200 ppp a 40 m/min, lo que permite a las marcas cosméticas localizar el diseño gráfico para minoristas específicos sin incurrir en cargos por cilindros.
El rotograbado sigue dominando en bebidas carbonatadas de megavolumen gracias a la densidad de tinta y la estabilidad tonal, mientras que la serigrafía vive en las bebidas espirituosas premium que necesitan capas metálicas táctiles. Las unidades de flexografía con LED-UV reducen la energía un 40% y acortan los tiempos de entrega, difuminando las ventajas de velocidad. Las líneas híbridas que combinan capas base de flexografía con datos variables digitales posicionan a los convertidores para capturar tanto los pedidos de bebidas convencionales como las unidades de mantenimiento de existencias de larga cola de los cosméticos.
Análisis Geográfico
Mercado de Etiquetas de Manga Termorretráctil y Elástica de Alemania y Polonia
Alemania generó el 21,34% de los ingresos del mercado europeo de etiquetas de manga termorretráctil y elástica en 2025, ya que los convertidores globales se concentraron en torno a su denso ecosistema de embotellado y su temprana adopción del sistema de depósito y devolución. Los nuevos niveles de Responsabilidad Extendida del Productor de la VerpackG incrementan la demanda de mangas de PE y de diseños perforados con láser, actualmente en fase de prueba por el Fraunhofer IVV, que se desprenden de manera fiable durante los lavados industriales. Se proyecta que Polonia crecerá a una CAGR del 5,57% hacia 2031, impulsada por la nueva capacidad de flexografía y huecograbado en Silesia, que abastece a los centros de bebidas de la República Checa, Eslovaquia y Hungría a un costo laboral sustancialmente menor.
Mercado de Etiquetas de Manga Termorretráctil y Elástica de Francia y el Reino Unido
Francia y el Reino Unido conforman mercados maduros pero con una intensa regulación. La ley AGEC de Francia fija como objetivo que el 10% de los envases sean reutilizables para 2027, lo que lleva a los envasadores de bebidas a explorar el PET y el vidrio rellenables, lo que podría reducir los volúmenes de mangas termorretráctiles. El régimen de Responsabilidad Extendida del Productor del Reino Unido posterior al Brexit, vigente desde octubre de 2025, impone un gravamen de hasta GBP 0,10 (USD 0,13) por manga no reciclable, orientando a las marcas hacia las poliolefinas.
Mercado de Etiquetas de Manga Termorretráctil y Elástica del Sur y Este de Europa
Las naciones del sur muestran trayectorias dispares; la ley española de residuos de envases de 2025 prohíbe las mangas no reciclables en botellas de más de 1 litro a partir de 2028, mientras que el ritmo más laxo de Italia preserva el PVC en las mangas para vino hasta que las tarifas de Responsabilidad Extendida del Productor se dupliquen en 2027. Los Países Bajos representan la vanguardia del sistema de depósito y devolución con 12.000 máquinas de devolución inversa, impulsando la penetración de las mangas elásticas para una remoción manual rápida. Los mercados del este, como Rumanía y Bulgaria, se encuentran dos años por detrás de los plazos de reciclabilidad de Europa Occidental, creando nichos donde el PET-G convencional sigue prosperando.
Panorama regulatorio
A nivel de la UE, el Reglamento sobre Envases y Residuos de Envases, Reglamento (UE) 2025/40 (PPWR), entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026. Endurece las expectativas de diseño para el reciclaje de componentes de envases como las fundas termorretráctiles y estirables. Bajo el marco del PPWR, los convertidores y propietarios de marcas deben demostrar que las fundas no dificultan la recolección, clasificación y reciclaje mecánico, lo que aumenta el valor de las fundas de poliolefina de un solo material, las tintas detectables y las construcciones que se pueden retirar o separar en los procesos de reciclaje establecidos.
El detalle de implementación también avanza a través de actos y plazos de la UE que dan forma a los programas de cumplimiento y la documentación. En junio de 2026, la Comisión Europea adoptó la Decisión de Ejecución (UE) 2026/1425 (30 de junio de 2026), que establece reglas para calcular, verificar e informar los datos de contenido de plástico reciclado para botellas de bebidas de plástico de un solo uso. Esto eleva el rigor de verificación en todos los ecosistemas de botellas donde las fundas funcionan como parte del sistema de envasado general. El PPWR también exige actos de ejecución para el 12 de agosto de 2026 relativos a especificaciones armonizadas de etiquetado de envases, apoyando una orientación de clasificación más consistente entre los Estados miembros y aumentando la prima sobre las soluciones de fundas alineadas con las normas armonizadas de reciclabilidad y etiquetado.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de polímeros y aditivos que suministran estructuras de película de PET-G, PVC y poliolefina, junto con tintas, recubrimientos y adhesivos diseñados para el rendimiento termorretráctil y la detectabilidad en la clasificación. Luego, los convertidores extruyen o adquieren películas, imprimen mediante métodos flexográficos, huecograbado o digitales, y terminan las fundas (sellado, perforación, integración de RFID o datos variables). Los proveedores de equipos de aplicación y túneles de termorretracción influyen en la velocidad de línea y el uso de energía, y también afectan lo práctico que resultan los formatos pelables o estirables en las líneas de producción.
La demanda se concentra entre los propietarios de marcas de bebidas y cuidado personal y los coenvasadores que especifican el material de la funda, el diseño gráfico y los atributos de cumplimiento, mientras el comercio minorista y el comercio electrónico impulsan la proliferación de SKU que favorece la impresión de tiradas cortas y de datos variables. Aguas abajo, los operadores de gestión de residuos y los sistemas de depósito y retorno (DRS) están fijando cada vez más las especificaciones de las fundas al exigir una separación limpia para el PET que no comprometa la calidad del rPET. El PPWR, Reglamento (UE) 2025/40, aplicable a partir del 12 de agosto de 2026, refuerza la coordinación en toda la cadena de valor en torno a la trazabilidad, el etiquetado armonizado y la evidencia de reciclabilidad, acercando a los convertidores a los propietarios de marcas y recicladores para validar el rendimiento de lavado y la clasificabilidad. Como resultado, la documentación de compatibilidad de materiales se vuelve más central, incluida la contabilidad de contenido reciclado cuando corresponda, y favorece a los proveedores que pueden respaldar soluciones de extremo a extremo, desde la selección de la película hasta la configuración del aplicador y la validación de reciclaje.
Panorama Competitivo
La concentración del mercado es moderada con actores como Amcor, CCL Industries, Huhtamaki, Fuji Seal y otros. La competencia gira en torno a la amplitud tecnológica; los propietarios de marcas buscan socios que puedan extruir películas reciclables, imprimir tanto en flexografía como en digital, e instalar aplicadores. La adquisición de Capsule por parte de Amcor en 2025 por USD 150 millones fortaleció su experiencia en PE de material único y añadió tres prensas Indigo a su flota europea. Huhtamaki capturó participación de mercado en mangas a prueba de manipulación tras lanzar una solución de envase de cartón de jugo compatible con ISO 16495.
Los disruptores de nivel medio explotan la reacción más lenta de los titulares ante los mandatos de sostenibilidad. Sleever International comercializa aplicadores de mangas extensibles sin energía que evitan los túneles térmicos, atrayendo a los envasadores de bebidas que buscan reducir las emisiones de alcance 2. Multi-Color Corporation aprovecha las prensas digitales para atender las unidades de mantenimiento de existencias cosméticas que la economía tradicional del huecograbado no puede soportar. Mondi presentó una patente para adhesivo de manga soluble en agua, abordando una barrera crítica de los sistemas de depósito y devolución y señalando su intención de integrarse más profundamente en los circuitos de bebidas.
La diferenciación estratégica reside ahora tanto en las credenciales de circularidad como en el liderazgo en costos. Los convertidores que obtienen la certificación ISO 14021 para declaraciones de contenido reciclado, se alinean con los protocolos CEN/TC 261 y mantienen programas de cadena de custodia trazables se convierten en proveedores preferidos. A medida que las tarifas de Responsabilidad Extendida del Productor se endurecen, las empresas verticalmente integradas capaces de internalizar la volatilidad de las resinas ganan resiliencia, lo que sugiere una consolidación gradual pero dejando aún espacio para innovadores ágiles que apunten a nichos de alto margen, como las mangas ultradelgadas con tinta de litio para paquetes de baterías.
Líderes de la Industria Europea de Etiquetas de Manga Termorretráctil y Extensible
CCL Industries Inc.
Fuji Seal International Inc.
Amcor PLC
Multi-Color Corporation
Klöckner Pentaplast GmbH and Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Etiquetas de Manga Termorretráctil y Elástica
- Amcor plc
- CCL Industries Inc.
- Klöckner Pentaplast GmbH and Co. KG
- Fuji Seal International Inc.
- Huhtamaki Oyj
- Smurfit WestRock
- Mondi plc
- Multi-Color Corporation
- Sleevezone Ltd.
- Folienprint Risse Etiketten GmbH
- Oerlemans Plastics B.V.
- Decomatic S.A.
- Polifilm Extrusion GmbH
- Maca S.r.l.
- Sleever International Company
- Derprosa Films S.L.U.
- Dow Chemical Company
- UPM Raflatac Oy
- Constantia Flexibles Group GmbH
- Avery Dennison Corporation
- Coveris Holdings S.A.

Oportunidades de mercado y perspectivas futuras
El PPWR (Reglamento (UE) 2025/40), aplicable a partir del 12 de agosto de 2026, crea un espacio más claro para las construcciones de fundas que demuestran compatibilidad con las vías de reciclaje establecidas y los requisitos de etiquetado armonizados. Esto está impulsando la inversión y el desarrollo de productos centrados en fundas de poliolefina flotables, químicas de lavado o liberación limpia, y construcciones destinadas a reducir la contaminación en los flujos de PET, especialmente para bebidas sujetas a sistemas de depósito y retorno, donde el rendimiento de la eliminación afecta directamente la pureza del rPET.
Las fundas inteligentes y habilitadas para datos también representan una oportunidad tangible, ya que las políticas y los programas de marca hacen mayor hincapié en la información digital del envase y la trazabilidad. Las acciones de las empresas muestran esta dirección: en febrero de 2026, Sleever lanzó INVENTRA RFID integrado en fundas termorretráctiles para casos de uso de identificación y trazabilidad. En mayo de 2026, UPM presentó la cartera UPM ProCycle centrada en la reciclabilidad de envases y la liberación limpia durante el reciclaje mecánico. Estas iniciativas respaldan a los convertidores que pueden combinar materiales conformes con impresión digital y funciones integradas, permitiendo la personalización de tiradas cortas mientras se cumplen las expectativas más estrictas de documentación y verificación de la UE.
Recent Industry Developments in Mercado Europeo de Etiquetas de Manga Termorretráctil y Elástica
- Junio de 2026: CCL Industries completó su adquisición de Sleever International. El acuerdo amplía las capacidades de CCL en tecnologías de fundas termorretráctiles y equipos de aplicación. Fortalece las ofertas integradas para propietarios de marcas que buscan resultados de decoración y reciclabilidad en toda Europa.
- Octubre de 2025: Amcor adquirió Capsule por 150 millones de USD, añadiendo conocimientos técnicos de PE de un solo material y tres prensas HP Indigo a su red europea. La adquisición amplió la capacidad de Amcor para suministrar estructuras de fundas listas para reciclar. También respalda programas de etiquetado de tiradas cortas y alta variación junto con los volúmenes de bebidas convencionales.
- Enero de 2024: CCL Industries inauguró un centro de etiquetas de fundas sostenibles en Dornbirn, Austria, con la tecnología de decoración EcoFloat. La inversión en la instalación aumentó la capacidad local para soluciones de fundas flotables y alineadas con el reciclaje. Refleja cómo los propietarios de marcas europeos han impulsado diseños que se separan de forma más limpia en los flujos de reciclaje de PET.


Mercado Europeo de Etiquetas de Manga Termorretráctil y Elástica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca el valor de las etiquetas de fundas termorretráctiles y estirables utilizadas para decorar, proteger e identificar productos de consumo e industriales en toda Europa, donde la funda se aplica alrededor del envase o paquete y luego se termorretrae o estira para ajustarse.
Exclusiones de alcance: excluimos los formatos de etiquetado que no son fundas (como las etiquetas autoadhesivas y las etiquetas in-mold) y cualquier demanda de etiquetas fuera de Europa.
Descripción general de la segmentación
- Por Tipo
- Manga Termorretráctil
- Manga Extensible
- Manga de Cuerpo Completo
- Manga de Multiempaque/Agrupamiento
- Otros Tipos
- Por Material
- Cloruro de Polivinilo (PVC)
- Tereftalato de Polietileno Modificado con Glicol (PET-G)
- OPP (Polipropileno Orientado) y OPS (Poliestireno Orientado)
- Polietileno (PE)
- Polipropileno (PP)
- Otros Materiales
- Por Aplicación
- Alimentos
- Bebidas
- Cuidado Personal y Cosméticos
- Otras Aplicaciones
- Por Tecnología de Impresión
- Impresión Flexográfica
- Impresión por Rotograbado
- Impresión Digital
- Otras Tecnologías de Impresión
- Por País
- Alemania
- Francia
- Reino Unido
- Italia
- Polonia
- Países Bajos
- España
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando la cadena de valor de las etiquetas de fundas, desde la película y el material base hasta la impresión y conversión, y luego hacia los usos finales clave como bebidas, alimentos y cuidado personal. Utilizamos fuentes públicas para anclar los insumos del modelo, incluida la orientación sobre envases y etiquetado de la Comisión Europea, las series de fabricación y comercio de Eurostat para plásticos y productos impresos, y estadísticas aduaneras armonizadas para verificar los flujos de importación y exportación.
Para mantener supuestos realistas, también revisamos documentos de posición sobre sostenibilidad y reciclaje de asociaciones industriales, publicaciones relacionadas con residuos de envases y RAP de autoridades nacionales, y artículos revisados por pares sobre materiales de película termorretráctil y comportamiento de lavado. Los informes anuales de las empresas, las presentaciones a inversores y la prensa confiable se utilizan para comprender las adiciones de capacidad, los cambios tecnológicos (flexográfico, huecograbado y digital) y la dirección de los precios. Cuando las divulgaciones públicas son escasas, hacemos referencia selectivamente a una fuente de suscripción de pago para datos financieros y noticias de empresas a fin de cerrar brechas. Estos son ejemplos ilustrativos de insumos documentales, y se consultaron otras fuentes para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar lo que los insumos documentales no pueden mostrar completamente, especialmente cómo cambia la demanda de fundas según el país, la aplicación y la vía de impresión, y cómo se transmiten los cambios de precios. Hablamos con participantes de toda la cadena, incluidos convertidores, proveedores de películas y compradores de envases en bebidas y cuidado personal, e incluimos una mezcla de geografías europeas para que el modelo no se ajuste en exceso a un solo mercado grande.
Cuando las cifras varían, revisamos los supuestos con preguntas de seguimiento para que los totales finales sigan vinculados al comportamiento de compra y a rendimientos de conversión realistas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 14% | Gerentes: 56% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad de envasado y conversión en Europa se reconstruye en un fondo de demanda de etiquetas de fundas direccionable, y luego se filtra según la adopción de fundas en las aplicaciones clave. Una vez formado ese límite superior, lo corroboramos utilizando aproximaciones selectivas de abajo hacia arriba, incluido el muestreo de ingresos de convertidores por actividad de fundas, verificaciones de canal sobre tamaños típicos de proyectos, y algunos cálculos de precio promedio de venta multiplicado por volumen para grupos representativos de envases.
El modelo se configura utilizando variables prácticas que los entrevistados pueden validar, como la intensidad de uso de fundas en bebidas frente a alimentos, la división entre fundas termorretráctiles y estirables, los movimientos de costos de película y tinta que influyen en el precio de la funda terminada, y la combinación de tecnología de impresión (flexográfica, huecograbado, digital) que cambia la economía unitaria. También incorporamos requisitos regulatorios de envasado que pueden afectar la elección de materiales y los ciclos de rediseño de etiquetas. Cuando faltan datos para países más pequeños, las brechas se manejan aplicando señales de producción de bebidas y bienes envasados a nivel país con rangos conservadores de penetración de fundas, y luego se corrige mediante retroalimentación primaria.
El pronóstico utiliza análisis de escenarios respaldado por indicadores a corto plazo, incluida la producción de bebidas envasadas, la actividad de marca propia y las adiciones de capacidad en conversión, seguido de una normalización de los supuestos de costos de insumos. Mantenemos un caso central como el pronóstico publicado, mientras que los casos a la baja y al alza se utilizan internamente para verificar que la TCAC se mantenga coherente con lo que los participantes del mercado observan en sus carteras de pedidos.
Validación de datos y ciclo de actualización
La validación se realiza mediante un conjunto de verificaciones que un analista junior puede repetir, donde comparamos el gasto implícito en fundas por unidad de producción en bebidas y cuidado personal frente a lo que informan los compradores. También comprobamos si los totales por país se alinean con las señales de comercio y producción. Los valores atípicos se marcan, y luego se revisan de nuevo supuestos como las tasas de adopción, los pasos de precio promedio de venta y la combinación de impresión antes de la aprobación interna final.
Revisamos los movimientos año a año para que coincidan con desarrollos conocidos, como hitos importantes de regulación de envases, picos en los precios de resinas o cambios importantes de capacidad que puedan distorsionar temporalmente los precios. Los informes se actualizan anualmente, y donde ocurre un evento material, se realizan actualizaciones intermedias para que las cifras de mercado no queden desactualizadas respecto a la realidad. Antes de la entrega, se completa una revisión final para asegurar que se incluyan las señales públicas más recientes y la retroalimentación de las entrevistas.
Tamaño del mercado europeo de etiquetas de fundas termorretráctiles y estirables de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las etiquetas de fundas en Europa a menudo no coinciden, principalmente porque los investigadores agrupan los productos de manera diferente y también eligen distintos momentos para la fijación de precios y la conversión de divisas. El mismo mercado puede parecer más grande cuando se incluyen servicios de envasado adyacentes, o más pequeño cuando solo se incluye un tipo de funda o una geografía más reducida.
Los principales factores de discrepancia aquí suelen provenir de si las fundas de multipaquete y agrupación se cuentan junto con las fundas de cuerpo completo, de cómo se traducen los materiales (PVC, PET-G, OPP/OPS y otros) en valor de etiqueta terminada, y de si el crecimiento se proyecta desde un caso base estable o desde una trayectoria de recuperación agresiva. Las diferencias también pueden provenir de la cadencia de actualización, porque los cambios rápidos en los precios vinculados a la resina pueden alterar el resultado de valor incluso cuando los volúmenes son estables, y estas dinámicas explican por qué las cifras varían entre fuentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,77 mil millones de USD (2025) | |
| Consultoría Regional A | 2,74 mil millones de USD (2022) | Utiliza una geografía limitada a Europa Occidental y parece incorporar un alcance más amplio de servicios de envasado en el total de etiquetas de fundas, además de usar un año base de precios anterior que puede inflar el valor cuando los costos de resina estaban elevados. |
| Editorial de Investigación Sectorial B | 3,30 mil millones de USD (2024) | Presenta un enfoque más amplio en termorretráctiles que probablemente mezcla el valor de los envases de fundas y las etiquetas, y se basa en participaciones regionales de alto nivel en lugar de verificaciones por país y aplicación, lo que puede sobreestimar Europa cuando las tasas de adopción se generalizan. |
La tabla muestra que las decisiones sobre el alcance y la construcción del valor explican la mayor parte de la dispersión, especialmente en torno a si las fundas de agrupación y los servicios de envasado se tratan como valor de etiqueta y cómo se alinea temporalmente la fijación de precios. Al mantener el cálculo vinculado a la demanda de etiquetas de fundas en Europa y verificar cruzadamente la adopción y los pasos de precios a nivel de aplicación, la dispersión se reduce de una manera que sigue siendo repetible para un analista, una decisión de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuáles son los ingresos proyectados para el mercado europeo de etiquetas de manga termorretráctil y extensible para 2031?
Se prevé que el mercado alcance USD 2,29 mil millones para 2031, lo que refleja una CAGR del 4,49% desde 2026.
¿Qué tipo de manga crece más rápido en los sistemas europeos de depósito y devolución?
Se proyecta que las mangas extensibles, gracias a su diseño desprendible que evita la contaminación del PET, crezcan al 5,65% hasta 2031.
¿Por qué las películas retráctiles de poliolefina están ganando popularidad entre las marcas de bebidas?
Las mangas de poliolefina cumplen las normas de reciclabilidad del Reglamento de Envases y Residuos de Envases porque flotan lejos de las escamas de PET, reduciendo las tarifas de Responsabilidad Extendida del Productor y preservando la calidad del rPET.
¿Cómo está cambiando la impresión digital el suministro de etiquetas de manga?
Las prensas HP Indigo y similares eliminan los costos de planchas, permitiendo tiradas tan bajas como 500 unidades y apoyando lanzamientos cosméticos hiperlocaliz ados.
¿Qué país ofrece la mayor oportunidad de crecimiento para los convertidores?
Se espera que Polonia lidere con una CAGR del 5,57% hasta 2031, respaldada por nueva capacidad de nueva construcción y la demanda regional de bebidas.
¿Qué desafíos de materiales enfrentan las mangas premium con gráficos intensivos?
Los costos del PET-G virgen aumentaron un 9% interanual, y las normas de reciclabilidad impulsan a las marcas a encontrar películas de poliolefina que igualen la claridad del PET-G sin aumentos de costos.
Última actualización de la página el:



