
Tamaño y participación del mercado de colorantes alimentarios naturales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
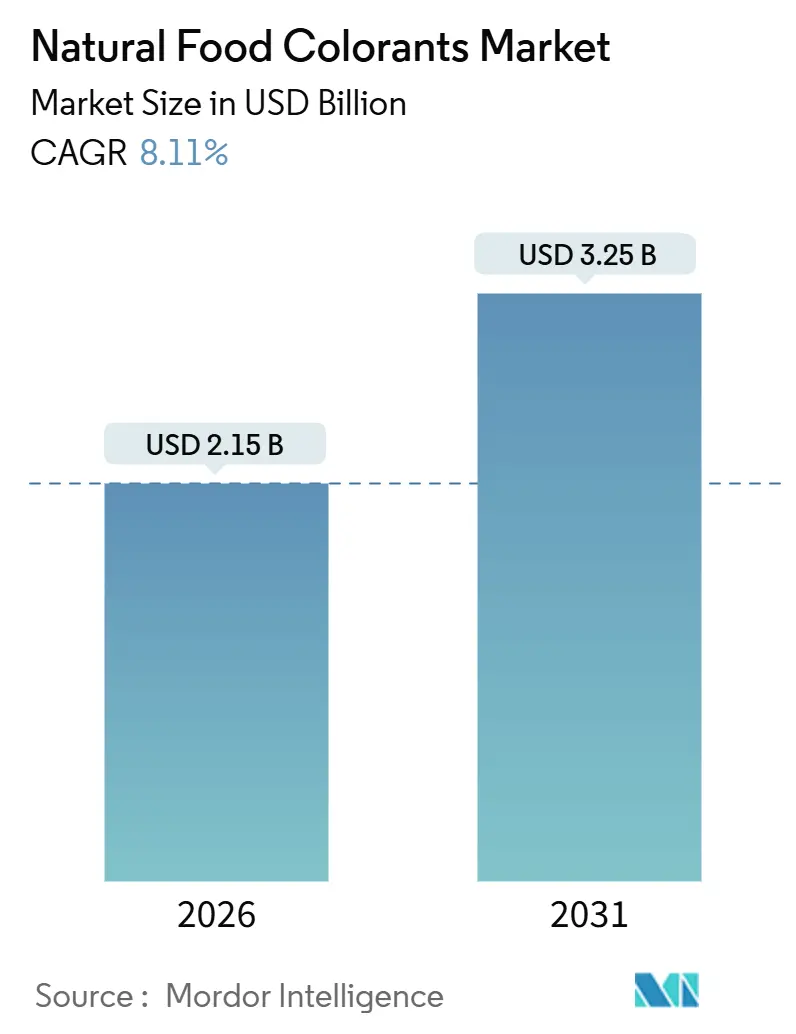
| Tamaño del Mercado (2026) | 2.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.25 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de colorantes alimentarios naturales por Mordor Intelligence
El mercado de colorantes alimentarios naturales alcanzó un tamaño de mercado de USD 2.150 millones en 2026 y se proyecta que avance hasta USD 3.250 millones en 2031, lo que se traduce en una CAGR del 8,11% a lo largo del horizonte de previsión. El impulso proviene de una estrecha interacción entre regulaciones más estrictas, la hostilidad de los consumidores hacia los colorantes azo sintéticos y los avances en extracción y fermentación que protegen los márgenes incluso cuando persiste la volatilidad de las materias primas. Europa estableció la pauta regulatoria tempranamente, Asia-Pacífico registra ahora la adopción más rápida y América del Norte se beneficia de las recientes aprobaciones de la Administración de Alimentos y Medicamentos de los Estados Unidos que desbloquearon las soluciones azules naturales tan esperadas. Los participantes del mercado defienden su participación mediante fusiones, ampliaciones de la capacidad de fermentación y tecnologías que estabilizan los pigmentos en alimentos sometidos a estrés térmico y de pH. Las listas de evaluación de los minoristas que penalizan los colores artificiales, especialmente en bebidas, se han convertido en requisitos casi obligatorios para el acceso a los lineales. La biología de precisión comprime simultáneamente los ciclos de producción y elimina la variabilidad ligada a las condiciones climáticas, elevando las barreras de entrada para los extractores de productos básicos y ampliando la brecha entre los líderes en innovación y los procesadores regionales más pequeños.
Conclusiones clave del informe
- Por tipo de producto, los carotenoides lideraron con una participación en los ingresos del 45,12% en 2025; se proyecta que las antocianinas se expandan a una CAGR del 9,15% hasta 2031.
- Por color, los pigmentos rojos capturaron una participación del 31,28% del tamaño del mercado de colorantes alimentarios naturales en 2025, mientras que los tonos azules avanzan a una CAGR del 10,02% hasta 2031.
- Por forma, los formatos en polvo dominaron con una participación del 58,25% en 2025; se prevé que los concentrados líquidos registren una CAGR del 9,58% hasta 2031.
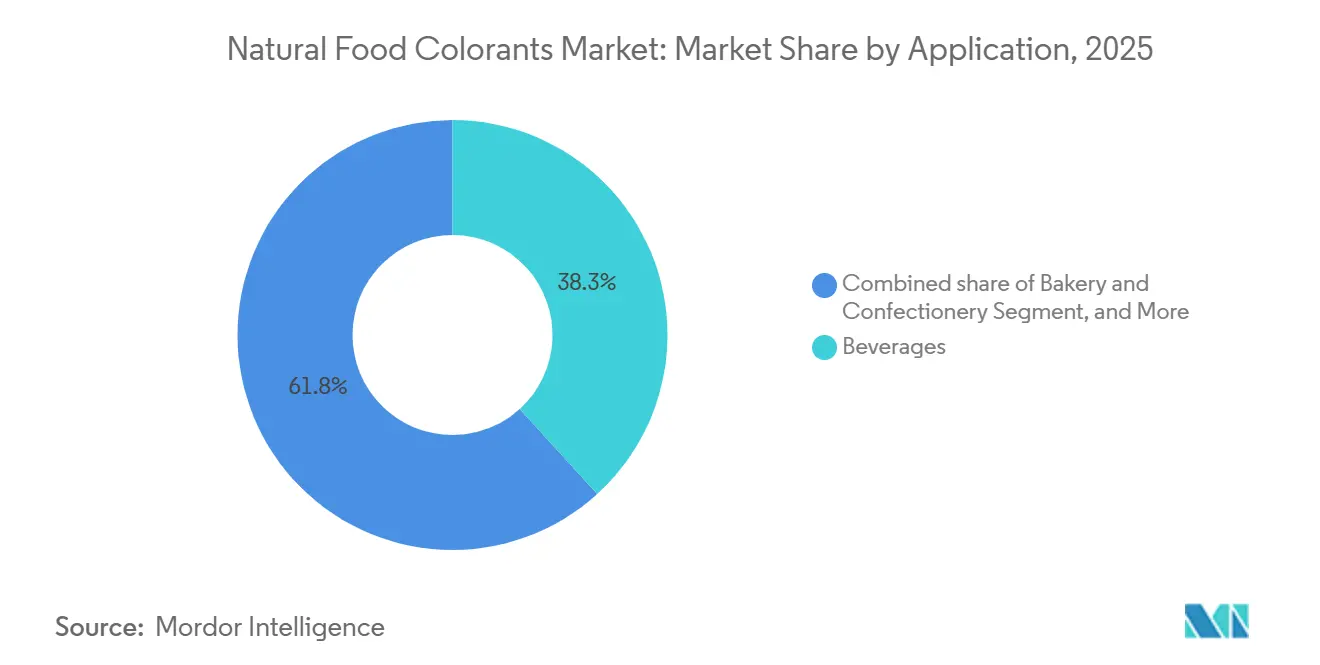
- Por aplicación, las bebidas representaron el 38,25% del tamaño del mercado de colorantes alimentarios naturales en 2025, y los suplementos dietéticos crecen a una CAGR del 10,58% durante el período 2026-2031.
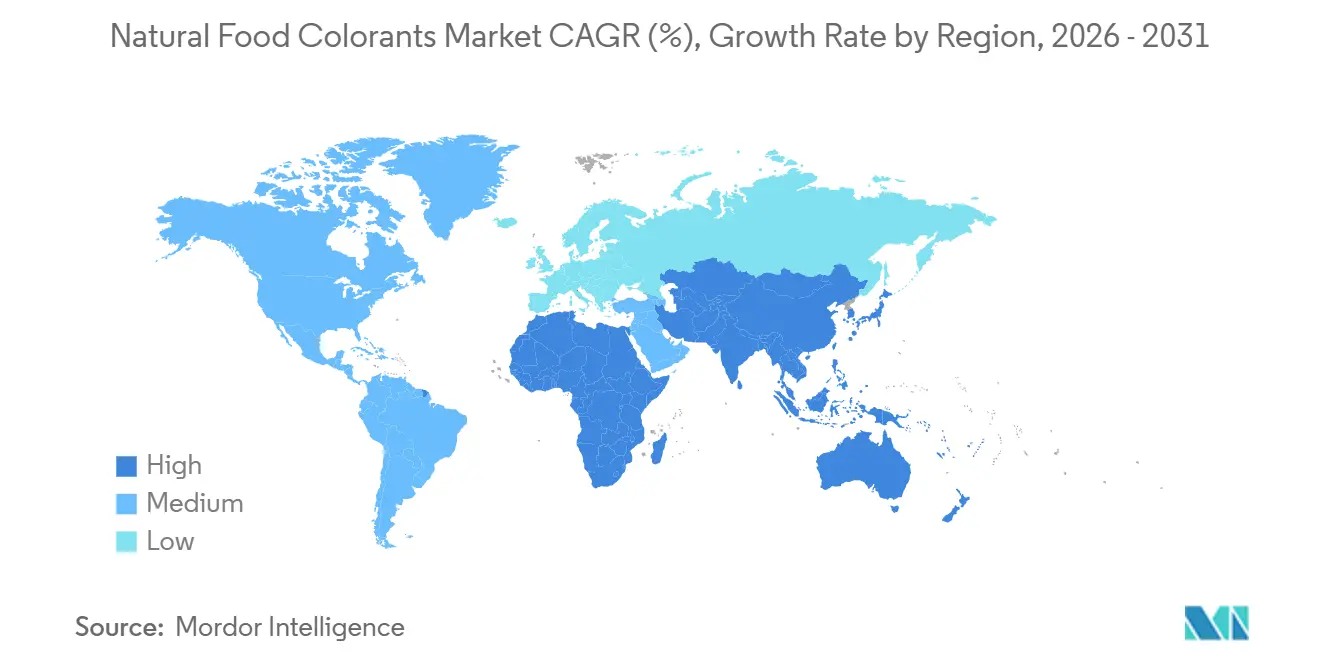
- Por geografía, Europa mantuvo una participación del 35,46% en el mercado de colorantes alimentarios naturales en 2025, mientras que Asia-Pacífico está en camino de alcanzar una CAGR del 9,78% durante el período de perspectiva.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preferencia del consumidor por ingredientes de etiqueta limpia y naturales sobre colorantes sintéticos | +2.1% | Global, con ganancias tempranas en Europa Occidental, América del Norte y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Demanda creciente en bebidas, panadería y confitería de pigmentos de origen vegetal | +1.8% | Global, más fuerte en América del Norte y Europa para bebidas; Asia-Pacífico para panadería | Corto plazo (≤ 2 años) |
| Beneficios para la salud derivados de los antioxidantes en fuentes de carotenoides y ficocianina | +1.3% | Global, con posicionamiento premium en suplementos dietéticos de América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Avances tecnológicos en la extracción de colorantes naturales que impulsan el mercado | +1.2% | Global, concentrado en centros de investigación y desarrollo en los Países Bajos, Dinamarca y Estados Unidos | Largo plazo (≥ 4 años) |
| Aprobaciones regulatorias de organismos gubernamentales | +1.0% | América del Norte (FDA), Europa (EFSA), Asia-Pacífico (FSSAI, CFDA) | Corto plazo (≤ 2 años) |
| Innovaciones microbianas y solubles en aceite para una producción escalable y rentable | +0.7% | Global, adopción comercial temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia del consumidor por ingredientes de etiqueta limpia y naturales sobre colorantes sintéticos
Una encuesta de 2025 realizada por el Consejo Internacional de Información Alimentaria revela que el 83% de los consumidores globales considera importante la transparencia de los ingredientes al comprar alimentos envasados[1]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentación y Salud 2025", foodinsight.org. Además, el 86% de los consumidores puede ahora diferenciar entre colorantes naturales y sintéticos. Esta creciente concienciación se atribuye en gran medida a las campañas de sensibilización que asociaron ciertos colorantes azo, como la Tartrazina y el Rojo Allura, con la hiperactividad en niños. En respuesta, la Unión Europea introdujo en 2010 un mandato que exigía etiquetas de advertencia en los productos que contenían seis colorantes sintéticos específicos, impulsando reformulaciones voluntarias y destacando la importancia del Reglamento 1333/2008 de la Comisión Europea. Los grandes minoristas han respondido a este cambio: en 2024, Tesco y Carrefour eliminaron los productos con colorantes artificiales de sus líneas de marca propia, mientras que el sello "Great For You" de Walmart excluyó los colorantes sintéticos. Esto ha creado un sistema de doble categoría en los lineales, donde los productos con colorantes naturales exigen una prima de precio del 20 al 30%, pero mantienen una velocidad de ventas similar. A medida que métodos de producción como la fermentación microbiana y la extracción con CO₂ supercrítico reducen los costos de colorantes naturales en un 15% anual, la brecha en la disposición a pagar se está estrechando. Esta tendencia permite a las marcas adoptar un posicionamiento de etiqueta limpia sin depender exclusivamente de precios premium. En el ámbito regulatorio, las empresas deben cumplir con las Peticiones de Aditivos Colorantes de la FDA y los protocolos de reevaluación de la EFSA. Si bien estos procesos requieren expedientes toxicológicos detallados, la obtención de la aprobación ofrece una ventaja competitiva significativa.
Demanda creciente en bebidas, panadería y confitería de pigmentos de origen vegetal
En 2025, las aplicaciones en bebidas representaron el 38,25% del volumen de colorantes naturales. Este crecimiento fue impulsado principalmente por las principales empresas de refrescos carbonatados que reformularon sus productos para cumplir con las listas de evaluación de los minoristas que penalizan los aditivos sintéticos. PepsiCo, por ejemplo, eliminó los colorantes artificiales de Gatorade en 2024, reemplazándolos con beta-caroteno y concentrados de frutas y verduras. Esta reformulación se extendió a la cartera global de PepsiCo y fue seguida por la reformulación de Fanta de Coca-Cola en los mercados europeos, tal como se detalla en el Informe Anual 2024 de PepsiCo. Los sectores de panadería y confitería enfrentan desafíos específicos. Las antocianinas derivadas del repollo rojo y el saúco se degradan en entornos de pH alcalino, como las masas de pasteles. Para abordar esto, los fabricantes encapsulan estos colorantes en matrices de maltodextrina o los co-formulan con tampones de ácido cítrico, garantizando la estabilidad del color durante la cocción a temperaturas superiores a 180 °C. El líder en confitería Mars hizo la transición de los M&M's al azul derivado de spirulina y al amarillo de cúrcuma en mercados selectos. Si bien este cambio resultó en un aumento del costo del 10%, se alineó con los mandatos de etiqueta limpia y eliminó el uso del Azul Brillante FCF sintético. Este cambio también creó oportunidades de exportación, ya que los reguladores de Oriente Medio y el Sudeste Asiático adoptan cada vez más los estándares de la UE. Según la Organización de Normalización del Consejo de Cooperación del Golfo, los productos con colorantes naturales enfrentan menos restricciones de importación en comparación con los que utilizan colorantes sintéticos. El cumplimiento de normas como la certificación de inocuidad alimentaria ISO 22000 y los avales Halal/Kosher es esencial, y los pigmentos vegetales naturales están mejor posicionados para cumplir estos requisitos que el carmín derivado de insectos.
Beneficios para la salud derivados de los antioxidantes en fuentes de carotenoides y ficocianina
Las bebidas fortificadas y las gomitas ahora proporcionan de 10 a 20 miligramos de luteína y zeaxantina, carotenoides xantófilos derivados de pétalos de caléndula. Estas dosis están clínicamente asociadas con la mejora de la densidad óptica del pigmento macular y la protección contra la exposición a la luz azul para los usuarios de dispositivos digitales. La astaxantina, proveniente de la microalga Haematococcus pluvialis, exhibe capacidades de extinción de oxígeno singlete que son 550 veces más potentes que la vitamina E. Esto convierte a la astaxantina en un ingrediente valioso en las barras de nutrición deportiva, ofreciendo tanto una coloración rosada coral como la reducción del estrés oxidativo. La ficocianina, obtenida de Arthrospira platensis (comúnmente conocida como spirulina), demuestra inhibición in vitro de la COX-2. Esto respalda las declaraciones de salud articular en suplementos dietéticos, al tiempo que proporciona un tono turquesa a los polvos de proteínas y a los shots funcionales. La combinación de color y bioactividad permite a las marcas optimizar sus listas de ingredientes. Por ejemplo, pueden reemplazar el Azul 1 sintético y un antioxidante separado con un único extracto de spirulina. Este enfoque simplifica las etiquetas de los productos y reduce los costos de formulación en un 12% por SKU. Las autoridades regulatorias desempeñan un papel significativo, con la FDA otorgando el estatus de Generalmente Reconocido como Seguro (GRAS) a fuentes específicas de carotenoides. Además, la EFSA establece directrices de ingesta diaria admisible (IDA), que los extractos naturales suelen cumplir en dosis funcionales[2]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos. "Aditivos colorantes." fda.gov..
Avances tecnológicos en la extracción de colorantes naturales que impulsan el mercado
La tecnología de campo eléctrico pulsado (PEF) utiliza breves ráfagas de alta tensión para romper las membranas de las células vegetales. Esta técnica aumenta los rendimientos de antocianinas del grosellero negro en un 40% en comparación con la maceración convencional con solventes y reduce el tiempo de procesamiento de 8 horas a solo 45 minutos. La extracción con CO₂ supercrítico, realizada a 31 °C y 74 bar, extrae selectivamente los carotenoides lipofílicos del pimentón y el achiote. Este método previene la degradación térmica y los residuos de hexano, garantizando el cumplimiento de los estándares de certificación orgánica y logrando una prima de precio del 25% en los mercados europeos. Los solventes eutécticos profundos naturales (NADES), compuestos de cloruro de colina y ácidos orgánicos, disuelven los pigmentos polifenólicos a temperatura ambiente. Esto elimina la necesidad de calentamiento intensivo en energía y se alinea con los principios de química verde, lo que resulta atractivo para los equipos de compras centrados en la sostenibilidad. La microencapsulación con envolturas de alginato o goma arábiga protege las antocianinas de la exposición al pH y a la luz. Esto extiende la vida útil de las bebidas en botellas de PET transparente de 3 a 12 meses, lo que permite la distribución en condiciones ambientales en regiones tropicales con infraestructura de cadena de frío limitada. Los requisitos de cumplimiento incluyen la adhesión al Reglamento 1333/2008 de la UE sobre aditivos alimentarios, que restringe los auxiliares tecnológicos, y la certificación de gestión de calidad ISO 9001, un estándar para los proveedores de primer nivel.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de procesamiento y bajo rendimiento de los colorantes alimentarios naturales | -1.4% | Global, más agudo en mercados sensibles al precio en Asia del Sur, África y América Latina | Corto plazo (≤ 2 años) |
| Variabilidad de la cadena de suministro derivada de fuentes vegetales y algales estacionales | -0.9% | Global, concentrado en regiones dependientes de cultivos de origen único (Perú para el achiote, India para la cúrcuma) | Mediano plazo (2-4 años) |
| Inestabilidad del color en aplicaciones alimentarias de alta temperatura o acidez | -0.6% | Global, con impacto particular en los segmentos de panadería y bebidas ácidas | Mediano plazo (2-4 años) |
| Requisitos estrictos de cumplimiento regulatorio | -0.4% | América del Norte (FDA), Europa (EFSA), Asia-Pacífico (FSSAI, CFDA) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de procesamiento y bajo rendimiento de los colorantes alimentarios naturales
El mercado global de colorantes alimentarios naturales enfrenta importantes desafíos económicos, a pesar de los avances tecnológicos. Los costos de procesamiento y las limitaciones de rendimiento crean primas de precio que restringen la penetración del mercado a nivel mundial. Los colorantes naturales exigen precios más elevados que las alternativas sintéticas, lo que presenta desafíos de formulación, particularmente en productos de consumo masivo con requisitos estrictos de margen en diferentes regiones. Múltiples factores contribuyen a esta diferencia de costos, incluida la inconsistencia de las materias primas, los complejos procesos de extracción, las menores concentraciones de pigmentos en las fuentes naturales y las capacidades de producción regional variables. Estas restricciones económicas han impulsado la innovación en soluciones de biotecnología a nivel global. Empresas como Phytolon están desarrollando métodos de producción basados en fermentación para reducir potencialmente los costos de los colorantes naturales. La Administración de Alimentos y Medicamentos (FDA) ha recibido peticiones de aditivos colorantes de Phytolon para el rojo de remolacha y el amarillo de tuna, lo que indica un avance en la comercialización de estos enfoques innovadores. Aunque los costos de procesamiento siguen siendo una restricción significativa del mercado a nivel mundial, la creciente presión regulatoria para eliminar los colorantes sintéticos está creando condiciones de mercado en las que la prima de precio de las alternativas naturales se vuelve más aceptable. Los altos costos de producción continúan obstaculizando el crecimiento del mercado, particularmente en los mercados en desarrollo sensibles al precio, donde los fabricantes luchan por mantener precios competitivos.
Variabilidad de la cadena de suministro derivada de fuentes vegetales y algales estacionales
En Andhra Pradesh y Tamil Nadu, las principales zonas de cultivo de cúrcuma de India, el contenido de curcumina oscila entre el 2,5% y el 6,5%, dependiendo de las precipitaciones monzónicas y los niveles de azufre en el suelo. Esta variabilidad obliga a los compradores a sobrecontratar en un 30% para garantizar un suministro suficiente de pigmentos, lo que incrementa los costos de mantenimiento de inventario. El carmín, extraído de los insectos cochinilla (Dactylopius coccus) criados en los cactus Opuntia peruanos, se ve afectado por los ciclos bienales de plagas y las muertes de cactus relacionadas con el clima. Estos problemas causaron una escasez de suministro del 40% en 2024, con precios al contado que escalaron de USD 80 a USD 135 por kilogramo en ocho semanas. La spirulina, cultivada en canales de flujo abierto, es susceptible a la contaminación por cianobacterias Anabaena y Microcystis, que producen microcistinas hepatotóxicas. Un solo evento de contaminación puede destruir un estanque entero de 10 hectáreas, retrasando las entregas en 90 días. Las cosechas de semilla de achiote (Bixa orellana) en Perú y Kenia ocurren anualmente, lo que requiere que los procesadores financien 12 meses de capital de trabajo para mantener un suministro consistente. Esto inmoviliza entre USD 2 millones y USD 5 millones por instalación y aumenta los costos de financiamiento en 180 puntos básicos en comparación con los distribuidores de colorantes sintéticos que utilizan inventario justo a tiempo. Los requisitos de cumplimiento, incluida la trazabilidad bajo el Reglamento 178/2002 de la UE y los Controles Preventivos de la FSMA, exigen auditorías a proveedores y documentación a nivel de lote, añadiendo entre USD 12.000 y USD 20.000 en gastos administrativos anuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la spirulina desafía el dominio de los carotenoidesEn 2025, los carotenoides representaron el 45,12% de los ingresos, lo que enfatiza su papel significativo en los sectores lácteo, de panadería y de bebidas. A medida que la fermentación asegura una participación creciente del 22% del mercado, se espera que el mercado de colorantes alimentarios naturales para carotenoides crezca de manera constante, reduciendo la brecha de costos con las alternativas sintéticas. Las antocianinas, impulsadas por las líneas de golosinas veganas que han reemplazado eficazmente al carmín manteniendo los rojos y púrpuras característicos, son el grupo de productos de más rápido crecimiento, con una CAGR del 9,15%.
El beta-caroteno producido mediante fermentación de precisión ya ha alcanzado la paridad de costos con las opciones sintéticas, lo que señala un punto de inflexión que podría impactar a otros carotenoides. A pesar de los desafíos con el pH y el calor, la curcumina continúa manteniendo su nicho en las salsas de curry y los suplementos dietéticos. Si bien el uso del carmín en alimentos está disminuyendo, su demanda en cosméticos proporciona un soporte parcial. Sin embargo, a medida que los rojos derivados de bayas ganan impulso, se espera que la participación del carmín en el mercado de colorantes alimentarios naturales disminuya. La spirulina, la líder en el segmento de colorantes azules, ahora enfrenta competencia de actores emergentes como la flor de guisante mariposa y la Galdieria. Sin embargo, el perfil sensorial establecido y las ventajas de escala de la spirulina brindan a los participantes establecidos la oportunidad de optimizar las eficiencias de costos.


Por color:
el dominio del rojo continúa, el azul emerge como la estrella más llamativaEn 2025, el rojo representó una participación del 31,28% del mercado, una posición que el mercado de colorantes alimentarios naturales difícilmente perderá pronto debido a la extensa aplicación del rojo en frutas, postres y salsas. Sin embargo, el subsegmento azul, que crece a una CAGR del 10,02%, está atrayendo considerable atención de las marcas de bebidas, helados y nutrición deportiva que buscan crear contenido visualmente atractivo para las redes sociales. La aprobación de la FDA en 2025 del extracto de flor de guisante mariposa, junto con la autorización de la EFSA del azul de Galdieria, ha ampliado las opciones disponibles para los formuladores, alentando a la spirulina a mejorar sus tecnologías de enmascaramiento del sabor.
Los amarillos (como la curcumina y el beta-caroteno) y los naranjas (incluidos el achiote y el pimentón) siguen siendo esenciales, mientras que los verdes a menudo dependen de combinaciones de pigmentos, lo que restringe su crecimiento. Mientras tanto, los tonos púrpura y rosa están ganando terreno en segmentos premium como los yogures y los postres congelados, alineándose con el interés del consumidor en las paletas de colores "unicornio". Aunque el rojo mantendrá su dominio en ingresos absolutos, se espera que el segmento azul supere a otros colores en términos de crecimiento relativo.
Por forma:
el dominio del polvo persiste, pero los concentrados líquidos ganan popularidadEn 2025, los formatos en polvo representaron el 58,25% de los ingresos del segmento, valorados por su estabilidad en almacén, dosificación precisa en mezclas de panadería y compatibilidad con equipos de mezcla en seco comúnmente utilizados en la producción de aperitivos y cereales. Las tecnologías de secado por atomización y liofilización encapsulan los pigmentos naturales dentro de matrices de maltodextrina o goma arábiga, proporcionando una vida útil de 24 meses en condiciones ambientales. Este avance no solo extiende la longevidad del producto, sino que también reduce los costos logísticos de la cadena de frío en un 35% en comparación con los concentrados líquidos, según se informó en el Journal of Food Engineering. Los concentrados líquidos, que comprenden dispersiones acuosas y en aceite, están proyectados a crecer a una CAGR del 9,58% hasta 2031. Este crecimiento está impulsado por los coenvasadores de bebidas que adoptan cada vez más sistemas de inyección en línea, los cuales reducen la variación de color entre lotes a menos de 1 Delta E y eliminan los riesgos de exposición al polvo para los trabajadores de producción.
Además, los formatos líquidos admiten la microdosificación en shots funcionales y tés listos para beber. En estos casos, los polvos requerirían mezcla de alto cizallamiento para su disolución, lo que aumentaría el tiempo de procesamiento entre 8 y 12 minutos por lote. Las tecnologías de emulsión estabilizan los carotenoides lipofílicos en bebidas acuosas logrando tamaños de gota inferiores a 200 nanómetros, lo que previene el cremado y triplica la intensidad del color. Esta innovación permite a los formuladores reducir las tasas de dosificación en un 64%, lo que reduce significativamente los costos de materias primas. Sin embargo, los formatos en polvo presentan limitaciones en aplicaciones de bebidas ácidas, donde los polvos de antocianinas exhiben una intensidad de color un 20% menor que los concentrados líquidos debido a la rehidratación incompleta y la aglomeración de partículas. El cumplimiento regulatorio sigue siendo crítico, con las buenas prácticas de fabricación de la FDA para aditivos colorantes que exigen especificaciones de tamaño de partícula y límites microbiológicos. Del mismo modo, el Reglamento 1333/2008 de la UE impone restricciones sobre los auxiliares tecnológicos en las formulaciones líquidas.
Por aplicación:
los nutracéuticos impulsan el crecimiento futuroEn 2025, las bebidas representaron el 38,25% de los ingresos por aplicación, impulsadas por los refrescos carbonatados, las bebidas deportivas y los tés listos para beber reformulados para cumplir con las listas de evaluación de etiqueta limpia de los minoristas que penalizan los aditivos sintéticos. Las bebidas no alcohólicas dominaron con el 82% del volumen de la aplicación de bebidas, mientras que los segmentos alcohólicos, como la cerveza artesanal, las bebidas de malta con sabor y los cócteles listos para beber, adoptaron colorantes naturales para alinearse con las tendencias de premiumización y conciencia de la salud. Los suplementos dietéticos experimentaron el crecimiento de aplicación más rápido, con una CAGR del 10,58% proyectada hasta 2031. Este crecimiento está respaldado por productos como cápsulas blandas de luteína y zeaxantina para la salud ocular, cápsulas de astaxantina para la recuperación deportiva y tabletas de spirulina comercializadas para el apoyo inmunológico. El segmento de suplementos dietéticos se beneficia de la doble funcionalidad de los colorantes naturales, que mejoran el atractivo visual y aportan compuestos bioactivos que respaldan las declaraciones de la etiqueta. Esta funcionalidad permite a las marcas simplificar las listas de ingredientes y agilizar los trámites regulatorios. Las aplicaciones de panadería y confitería enfrentan desafíos de formulación. Por ejemplo, las antocianinas se degradan en masas de pasteles con pH alcalino, lo que requiere encapsulación o co-formulación con acidulantes, mientras que la curcumina pierde el 60% de su intensidad durante la esterilización en autoclave.
Los productos lácteos, incluidos el yogur, el helado y el queso, utilizan achiote, beta-caroteno y carmín. Los formatos solubles en aceite son preferidos en matrices con alto contenido de grasa para evitar los efectos de halo. Los aperitivos y cereales utilizan cúrcuma, pimentón y polvos de remolacha para crear variedades "arcoíris" de moda dirigidas a consumidores jóvenes. Sin embargo, para evitar la migración de color entre piezas adyacentes, se aplican recubrimientos barrera, lo que añade un costo adicional de USD 0,02 por unidad. Los organismos regulatorios influyen significativamente en el mercado, con la FDA emitiendo notificaciones GRAS para aplicaciones específicas y la EFSA imponiendo restricciones en los niveles de uso, como limitar la curcumina a una ingesta diaria de 0,1 miligramos por kilogramo de peso corporal.
Análisis geográfico
Mercado Europeo de Colorantes Alimentarios Naturales
En 2025, Europa representó el 35,46% de los ingresos mundiales, impulsada por estrictas regulaciones de etiquetado limpio y la eliminación temprana de los colorantes azo sintéticos. La directiva de la Comisión Europea de 2010, que exigía etiquetas de advertencia en seis colorantes sintéticos, impulsó reformulaciones voluntarias. Para 2024, grandes minoristas como Tesco y Carrefour habían eliminado los productos con colorantes artificiales de sus líneas de marca propia, cumpliendo con el Reglamento 1333/2008 de la Comisión Europea. En enero de 2025, la EFSA aprobó la ficocianina derivada de Galdieria sulphuraria, lo que permitió la producción de yogures y helados azules de origen vegetal. Estos productos, que anteriormente dependían de la espirulina con notas de algas marinas, desencadenaron proyectos de reformulación en 22 marcas lácteas europeas en un plazo de seis meses, según se señala en el EFSA Journal 2025. España y los Países Bajos, sede de la instalación Exberry de GNT Group en Mierlo y de la planta de Roha Dyechem en Cataluña, son centros clave de producción de colorantes naturales, beneficiándose de la proximidad a los usuarios finales y del acceso a materias primas procedentes del norte de África y América del Sur. Polonia y Bélgica están emergiendo como mercados en crecimiento, con sus sectores de confitería y panadería adoptando colorantes naturales para cumplir con los estándares de exportación de la UE y lograr un posicionamiento premium en los mercados de Europa Occidental.
Mercado de Colorantes Alimentarios Naturales en Asia-Pacífico
Asia-Pacífico lidera con una sólida CAGR del 9,78% hasta 2031, impulsada por la urbanización, el aumento de los ingresos y el mayor consumo de alimentos envasados en China, India y el Sudeste Asiático, según los Indicadores de Desarrollo del Banco Mundial. En 2024, la Comisión Nacional de Salud de China amplió su lista de colorantes naturales aprobados, alineándose con los estándares del Codex Alimentarius y mejorando la competitividad exportadora de los procesadores de alimentos locales. En 2024, la FSSAI de India aprobó el extracto de col morada y el amarillo de cártamo, lo que permitió a los fabricantes reformular dulces tradicionales (mithai) y bebidas (lassi, leche saborizada) con colorantes naturales, orientándose a los mercados urbanos premium, según se destaca en la Notificación de la FSSAI[3]Fuente: Autoridad de Normas de Seguridad Alimentaria de India, "Notificación de Colorantes Alimentarios Naturales 2024." fssai.gov.in.. Japón y Corea del Sur están experimentando una alta adopción de colorantes naturales, particularmente en confitería y productos lácteos, impulsada por consumidores preocupados por la salud y regulaciones que favorecen los aditivos de origen vegetal. El Ministerio de Salud, Trabajo y Bienestar de Japón mantiene una lista positiva más extensa de 158 colorantes naturales en comparación con sus aprobaciones de colorantes sintéticos. El sector alimentario de Australia sigue la tendencia de etiquetado limpio de Europa, con grandes minoristas como Woolworths y Coles priorizando los colorantes naturales en sus marcas propias, lo que impulsa las reformulaciones de los proveedores. En Indonesia, Tailandia y Singapur, los sectores de bebidas listas para consumir y aperitivos están creciendo rápidamente, con colorantes naturales alineados con la certificación Halal y las leyes dietéticas islámicas, representando el 68% del volumen regional de bebidas, según la Organización de Normalización del CCG.
Mercado de Colorantes Alimentarios Naturales en América y Oriente Medio y África
América del Norte representó el 28% de los ingresos mundiales en 2025, con Estados Unidos aportando el 74% de ese volumen. Este crecimiento fue impulsado por las aprobaciones de la FDA en mayo de 2025 de la flor de guisante mariposa y el azul de Galdieria, junto con iniciativas de etiquetado limpio de minoristas como Walmart, que introdujo el ícono "Great For You" para identificar productos libres de colorantes sintéticos. El sector alimentario de Canadá se alinea estrechamente con las regulaciones de Estados Unidos, y las discusiones de Health Canada en 2024 sobre restricciones a los colorantes sintéticos sugieren posibles eliminaciones progresivas, siguiendo las tendencias europeas. Chile, Colombia y Perú están aprovechando las materias primas locales, como el achiote de Perú y la cúrcuma de Colombia, para abastecer tanto los mercados regionales como los de exportación, aunque la variabilidad estacional del suministro sigue siendo un desafío. En Oriente Medio y África, la demanda de alimentos con certificación Halal en Arabia Saudita, los Emiratos Árabes Unidos y Egipto está impulsando el mercado. Aquí, los colorantes naturales de origen vegetal son más conformes con las leyes dietéticas islámicas que las alternativas de origen animal como la carmina. Sudáfrica y Nigeria están emergiendo como centros clave de producción de espirulina y achiote, con foco en el comercio intraafricano y las oportunidades de exportación a Europa.

Panorama regulatorio
En Estados Unidos, los colorantes naturales para alimentos se regulan como aditivos colorantes bajo la Federal Food, Drug, and Cosmetic Act y deben figurar en las normas de la FDA (en particular, 21 CFR Partes 70, 73 y 74), y muchos colores derivados de plantas y algas se encuadran en la vía exenta de certificación. En febrero de 2026, la FDA actualizó su enfoque respecto a las declaraciones de "sin colorantes artificiales", ofreciendo discrecionalidad de cumplimiento que respalda la comunicación en el envase de productos que evitan los colores derivados del petróleo. Esto ha aumentado la urgencia comercial de reformular para eliminar los colorantes sintéticos.
En la Unión Europea, los colores alimentarios se regulan como aditivos bajo el marco de la UE (incluido el Reglamento (CE) n.º 1333/2008), y la EFSA es responsable de la evaluación de seguridad y de la reevaluación continua. La UE continúa con su programa de reevaluación de larga duración para aditivos alimentarios, iniciado tras la lista de prioridades de 2009. En los principales mercados, las aprobaciones basadas en expedientes, los controles de especificaciones y los requisitos de trazabilidad siguen siendo las puertas de cumplimiento fundamentales que determinan qué fuentes de pigmentos y métodos de procesamiento pueden escalarse. El enfoque regulatorio se centra generalmente en las sustancias autorizadas, las condiciones de uso y las actualizaciones de seguridad, en lugar de separar los colores según sean "naturales" o "artificiales" en términos de marketing.
Análisis de la cadena de valor
La cadena de valor de los colorantes naturales para alimentos comienza con la producción y agregación de materias primas (cultivos botánicos como pimentón, achiote, cúrcuma, remolacha y fuentes de bayas, además de insumos algales y microbianos utilizados para la espirulina/ficocianina y pigmentos derivados de fermentación). Luego pasa al procesamiento primario (limpieza, secado, molienda), a la extracción y purificación (incluidas rutas sin disolventes y de química verde) y a la estabilización (encapsulación y emulsificación) para cumplir con las restricciones de calor, luz y pH en bebidas, panadería, confitería y lácteos. El último paso previo consiste en la mezcla específica para cada aplicación y la conversión de formato en polvos o líquidos, con equipos de servicio técnico que respaldan la coincidencia de tonalidades, la validación de la vida útil y la documentación regulatoria para categorías de alimentos específicas.
Aguas abajo, la distribución es en gran medida B2B, mediante ventas directas de proveedores globales y distribuidores regionales a fabricantes de alimentos y bebidas, coenvasadores y productores nutracéuticos, seguida de canales minoristas de producto terminado en los que los indicadores de etiqueta limpia determinan los plazos de reformulación. La captura de valor se concentra en proveedores que combinan un abastecimiento multiorigen, conocimientos propios de extracción y estabilización, y preparación regulatoria (vías de inclusión en listas de la FDA y requisitos de autorización y reevaluación de la EFSA). Los cuellos de botella siguen vinculados a la variabilidad agrícola y algal (fluctuaciones estacionales de rendimiento y riesgo de contaminación), la capacidad limitada de extracción especializada, y el tiempo y el costo de la documentación regulatoria y de calidad necesaria para implementaciones multinacionales.
Panorama competitivo
El mercado de colorantes alimentarios naturales está moderadamente concentrado, con actores regionales y globales que dominan el mercado. Las empresas líderes como Sensient Technologies, GNT Group B.V., Givaudan S.A., Döhler Group SE y DIC Corporation desempeñan un papel significativo en la configuración del mercado de colorantes alimentarios naturales. Estas empresas capitalizan sus extensas carteras de productos, su avanzada experiencia técnica y sus bien establecidas redes de distribución global para mantener su dominio en el mercado. Sus sustanciales inversiones en investigación y desarrollo refuerzan aún más su posicionamiento competitivo e impulsan la innovación en la industria.
Estos actores clave están expandiendo activamente sus ofertas de productos centrándose en prácticas de abastecimiento sostenible, innovaciones en productos de etiqueta limpia y fusiones y adquisiciones estratégicas. Por ejemplo, la adquisición de Naturex por parte de Givaudan ha mejorado significativamente sus capacidades en soluciones botánicas y de colorantes naturales, permitiéndole atender la creciente demanda de ingredientes naturales. De manera similar, Sensient invierte fuertemente en investigación y desarrollo para crear pigmentos naturales con mayor estabilidad al calor y a la luz, específicamente diseñados para aplicaciones en las industrias láctea y de bebidas, abordando necesidades críticas de la industria.
Además de los esfuerzos de los grandes actores, las empresas regionales están expandiendo cada vez más su presencia, particularmente en los mercados emergentes, mediante la formación de alianzas estratégicas. El mercado también está experimentando un notable aumento en las empresas de biotecnología que emplean técnicas avanzadas como la fermentación y la reproducción de precisión para desarrollar colorantes naturales con mayor estabilidad y rentabilidad. Además, muchas empresas están adoptando estrategias de integración vertical para asegurar un suministro consistente de materias primas y garantizar un riguroso control de calidad a lo largo del proceso de producción, mejorando así su eficiencia operativa y la fiabilidad de sus productos.
Líderes de la industria de colorantes alimentarios naturales
Sensient Technologies Corporation
Doehler Group SE
Givaudan S.A.
GNT Group B.V.
DIC Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colorantes Alimentarios Naturales
- Chr. Hansen Holding A/S (Oterra)
- Sensient Technologies Corp.
- GNT Group B.V.
- Archer Daniels Midland Co.
- Döhler GmbH
- Kalsec Inc.
- DDW The Color House
- Givaudan S.A.
- Symrise AG
- Kerry Group plc
- DSM-Firmenich
- Lycored
- BASF SE
- Chenguang Biotech Group Co., Ltd.
- Roha Dyechem
- AVT Natural Products
- Allied Biotech Corp.
- Synthite Industries
- International Flavors and Fragrances Inc.
- Aarkay Food Colors
Lea el análisis de las empresas de colorantes alimentarios naturales

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la conversión acelerada para dejar atrás los colorantes sintéticos derivados del petróleo en Estados Unidos, reforzada por la iniciativa de la FDA y el HHS lanzada en 2025 para eliminar progresivamente los colorantes derivados del petróleo, con plazos objetivo hasta 2027. Junto con el enfoque de discrecionalidad de cumplimiento de la FDA de febrero de 2026 sobre las declaraciones de "sin colorantes artificiales", este contexto normativo aumenta el valor de las alternativas naturales escalables e impulsa la demanda de soluciones técnicas que funcionen en matrices exigentes, incluidas bebidas de bajo pH y procesamiento a alta temperatura.
La expansión de capacidad y los modelos de suministro impulsados por la biotecnología constituyen una segunda área de oportunidad, especialmente para proveedores que pueden reducir la dependencia de cultivos ligados al clima y mejorar la estabilidad. En marzo de 2026, Sensient destinó un capital significativo a expandir su capacidad de fabricación de colores naturales, lo que indica que las redes de producción nacionales a gran escala y el soporte de aplicaciones se están convirtiendo en factores diferenciadores durante los ciclos de reformulación. La actividad paralela en fermentación de precisión, incluida la vía de rojo remolacha derivado de fermentación de Phytolon mencionada en la normativa estadounidense, y asociaciones como la de Oterra con Debut, también pone de relieve espacios en blanco para nuevas fuentes de pigmentos orientadas a un suministro constante, especificaciones más estrictas y un mejor rendimiento en los espacios de tonalidad azul, roja y otras de alta demanda.
Recent Industry Developments in Mercado de Colorantes Alimentarios Naturales
- Marzo de 2026: Sensient Technologies inició una importante expansión en su planta de colores naturales en St. Louis, añadiendo 28.800 pies cuadrados de capacidad de producción especializada bajo un programa de capital más amplio para colores naturales. La superficie adicional aumenta el rendimiento de fabricación nacional y respalda ciclos de reformulación más rápidos a medida que las marcas estadounidenses abandonan los colorantes sintéticos.
- Enero de 2026: Doehler Group presentó soluciones de color blanco natural posicionadas como alternativas al dióxido de titanio para aplicaciones de confitería. Esto amplía las herramientas disponibles para los fabricantes que desean blancura y opacidad, alineándose con el escrutinio de etiqueta limpia y de aditivos en categorías sensibles.
- Abril de 2025: Sensient Technologies destacó la aprobación por parte de la FDA del extracto de flor de guisante mariposa como aditivo colorante para uso en bebidas, confitería y lácteos. La aprobación amplió la paleta de soluciones azules de origen natural y ofreció a los formuladores otra vía para cumplir con los requisitos de minoristas y marcas que desalientan los colores sintéticos.


Mercado de Colorantes Alimentarios Naturales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Definimos el mercado como el valor de ventas de pigmentos naturales de origen vegetal, microbiano, mineral o animal que se utilizan para colorear productos alimenticios y bebidas terminados en producción comercial.
Exclusiones del alcance: excluimos los colorantes sintéticos, derivados del petróleo e idénticos a los naturales, y también excluimos usos no alimentarios como cosméticos y alimentos para animales.
Descripción general de la segmentación
- Tipo de producto
- Antocianinas
- Carotenoides (incluye beta-carotenos)
- Curcumina
- Carmín
- Spirulina
- Otros tipos
- Color
- Azul
- Verde
- Rojo
- Amarillo
- Púrpura
- Naranja
- Rosa
- Otros
- Forma
- Polvo
- Líquido
- Aplicaciones
- Panadería y confitería
- Productos lácteos
- Bebidas
- No alcohólicas
- Alcohólicas
- Suplementos dietéticos
- Aperitivos y cereales
- Otras aplicaciones
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la definición de un alcance claro y un vocabulario común sobre qué es y qué no es un colorante natural para alimentos, ya que la denominación varía según la región y las normas de etiquetado. Se consultó material técnico y regulatorio público, como los textos del Codex Alimentarius, los listados y orientaciones de aditivos colorantes de la FDA de EE. UU., las páginas de la Comisión Europea y la EFSA sobre colores alimentarios, y artículos revisados por pares seleccionados que explican familias de pigmentos como carotenoides, antocianinas, clorofila, curcumina y pigmentos derivados de la espirulina.
Para convertir el alcance en un modelo utilizable, también se recabaron señales generales de producción de alimentos y bebidas procesados y flujos comerciales mediante fuentes como UN Comtrade y publicaciones aduaneras nacionales, seguidas de presentaciones públicas de empresas, presentaciones a inversores y cobertura de prensa acreditada sobre ampliaciones de capacidad y cambios de cartera. Cuando fue necesario, se complementaron las verificaciones de contexto utilizando una suscripción de pago que tenemos para datos financieros de empresas y una base de datos de patentes de pago para rastrear la actividad de solicitudes relacionadas con extracción y estabilización. Las fuentes aquí mencionadas son solo ilustrativas, y se utilizaron muchas otras referencias públicas para verificaciones cruzadas, aclaraciones y validación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba las suposiciones documentales, especialmente en torno a qué familias de pigmentos se adoptan realmente en recetas de gran volumen y qué impulsa el comportamiento de cambio. Se conversó con partes interesadas de la fabricación de ingredientes, la formulación de alimentos y bebidas, y la distribución, y luego se alinearon las respuestas entre APAC, EMEA y América para que el modelo refleje las realidades regulatorias y de etiquetado regionales. Cuando las respuestas no coincidían, se realizó un seguimiento y se utilizaron rangos hasta que el total final del mercado y los factores de crecimiento fueran coherentes con las señales observables del sector.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 14% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 54% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye a partir de un modelo descendente en el que la demanda del procesamiento de alimentos y bebidas se traduce en un conjunto de demanda de colorantes mediante tasas de adopción realistas, tasas de tratamiento típicas por aplicación y una progresión del precio de venta promedio por familia de pigmentos. Esos totales se corroboran luego mediante verificaciones ascendentes selectivas, como la consolidación de una muestra de ingresos de proveedores, la validación del comportamiento volumen-valor mediante verificaciones de canal, y la comprobación de los precios implícitos frente a la retroalimentación de las entrevistas.
Entre los insumos clave que determinan el cálculo se incluyen el ritmo de reformulación de etiqueta limpia en bebidas y confitería, la aceptabilidad regulatoria y las restricciones de etiquetado por región, la disponibilidad de materias primas (por ejemplo, la dependencia estacional de cultivos para algunos botánicos), las restricciones de rendimiento y estabilidad que influyen en las tasas de uso, y el cambio de mezcla entre familias de pigmentos como carotenoides y antocianinas. Cuando falta una señal ascendente para países más pequeños o familias de nicho, se cubren los vacíos utilizando tasas de adopción proxy vinculadas a la producción de alimentos procesados, y luego se verifica de nuevo el uso per cápita implícito con expertos.
Para la previsión, se utiliza el análisis de escenarios de modo que el crecimiento pueda ajustarse según la velocidad de reformulación, los movimientos de precios relativos frente a los colores sintéticos y la restricción de suministro de fuentes naturales clave. La trayectoria final se selecciona tras alinear los rangos de escenarios con lo que esperan los entrevistados en los ciclos de contratos y en las tuberías de lanzamiento de productos, lo que mantiene las perspectivas ancladas en la forma en que realmente se planifican los acuerdos.
Validación de datos y ciclo de actualización
Validamos el modelo mediante la triangulación de los totales de mercado con señales independientes, como el impulso de los alimentos envasados a nivel regional, la direccionalidad comercial de los insumos de pigmentos y los anuncios públicos sobre expansión de capacidad y de aplicaciones. Los valores atípicos se investigan verificando las suposiciones de unidades, el momento de la conversión de divisas, y si un dato refleja únicamente la demanda alimentaria o una visión más amplia de colorantes.
Antes de la aprobación final, un segundo analista revisa la lógica y las suposiciones clave, y volvemos a contactar con las fuentes cuando una variación no puede explicarse por una razón clara de alcance o de tiempo. El informe se actualiza en un ciclo anual, y las actualizaciones intermedias se activan por eventos materiales, como cambios regulatorios importantes, choques de suministro en botánicos clave, o cambios significativos en los precios. Justo antes de la entrega, realizamos una revisión final para garantizar que las señales públicas más recientes disponibles se reflejen en las cifras.
Tamaño del mercado global de colorantes naturales para alimentos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para colorantes naturales para alimentos a menudo no coinciden porque cada editor traza la línea de manera diferente sobre qué se considera natural, y también pueden utilizar años, monedas y supuestos de precios distintos. Las diferencias también aparecen cuando una estimación se basa en las ventas de ingredientes a la industria de alimentos y bebidas, mientras que otra se apoya en conjuntos más amplios de ingresos de colorantes que mezclan usos finales adyacentes.
En este estudio, el principal factor de la brecha suele ser el alcance, ya que algunas estimaciones incluyen colores idénticos a los naturales o incorporan demanda no alimentaria, lo que eleva rápidamente el total. El otro factor recurrente es la lógica de precios, donde una inflación de precios agresiva o una mayor migración asumida hacia pigmentos premium puede elevar el valor incluso si los volúmenes son similares. Por esa razón, la regla de inclusión exclusiva para alimentos y el seguimiento de precios por familia de pigmentos se mantienen explícitos, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,15 mil millones de USD (2026) | |
| Publicación especializada A | 2,01 mil millones de USD (2025) | Utiliza un año base diferente y puede agrupar los colores naturales para alimentos con definiciones de ingredientes más amplias, por lo que la alineación de años y la normalización del alcance no son claramente visibles. |
| Portal del sector B | 2,06 mil millones de USD (2025) | Las previsiones a largo plazo suelen basarse en tasas de crecimiento generalizadas y no separan claramente la demanda exclusivamente alimentaria de los usos adyacentes, lo que puede modificar los totales según lo que se incluya. |
La tabla muestra que la mayor parte de la dispersión proviene de la selección del año y de lo que se considera natural, más que de un único indicador de demanda que se mueva de forma pronunciada. Al mantener el conjunto de demanda vinculado al uso en alimentos y bebidas, y al utilizar una lógica clara de precios por pigmento que se puede verificar en entrevistas, podemos explicar el total y también reproducirlo cuando cambian los supuestos.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de colorantes alimentarios naturales para 2031?
Se estima que alcanzará los USD 3.250 millones, lo que refleja una CAGR del 8,11% para el período 2026-2031.
¿Qué región está creciendo más rápido en el ámbito de los colorantes alimentarios naturales?
Asia-Pacífico avanza a una CAGR del 9,78% respaldada por la armonización regulatoria y el aumento de la penetración de alimentos envasados.
¿Qué segmento de aplicación muestra el mayor crecimiento?
Los suplementos dietéticos lideran con una CAGR del 10,58% gracias a las declaraciones de salud de los carotenoides y la ficocianina.
¿Qué tan dominantes son hoy los formatos en polvo?
Los polvos representan el 58,25% de los ingresos del segmento debido a su larga vida útil y compatibilidad con los procesos de mezcla en seco.
Última actualización de la página el:


