
Tamaño y Participación del Mercado de Satélites Militares
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.06 % |
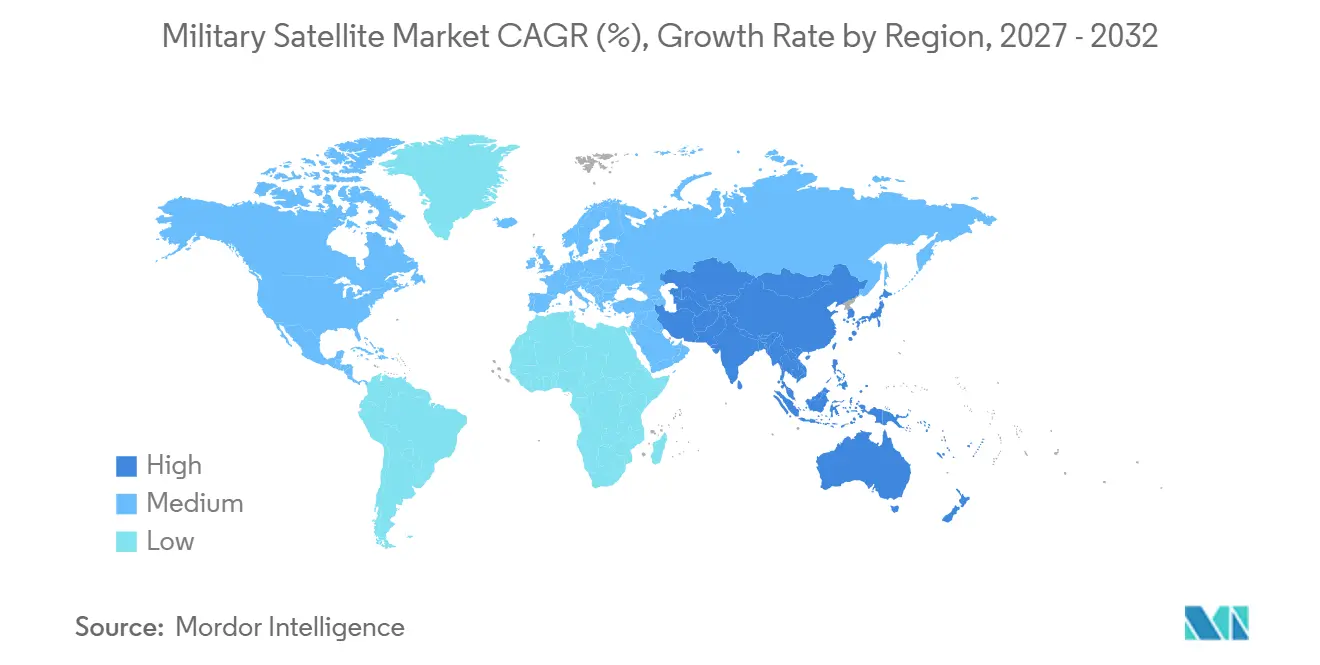
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
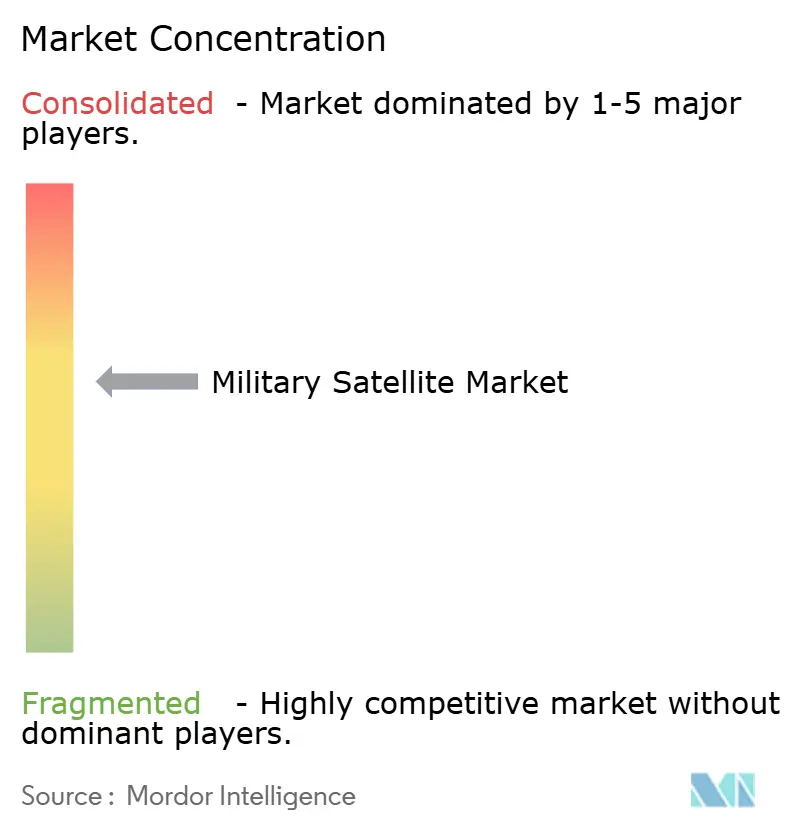
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Satélites Militares por Mordor Intelligence
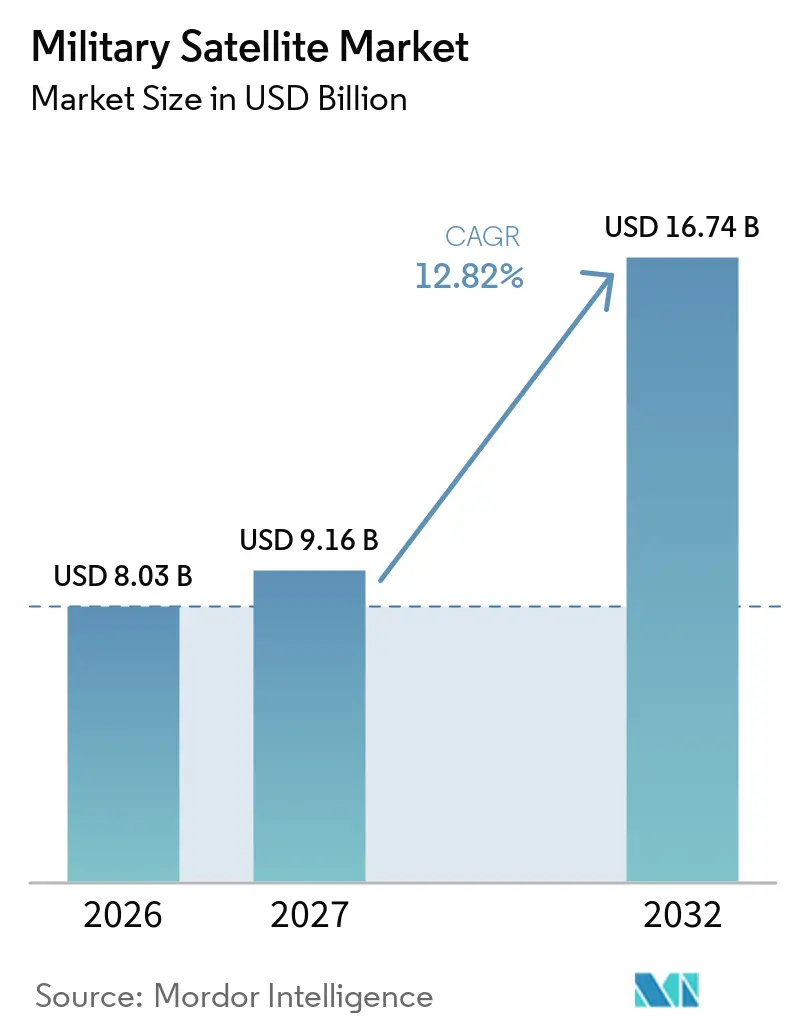
El tamaño del mercado de satélites militares se valoró en 8,03 mil millones de USD en 2026 y se prevé que crezca desde 9,06 mil millones de USD en 2027 hasta alcanzar los 16,74 mil millones de USD en 2032, con una CAGR del 13,06% entre 2027 y 2032. El mercado de satélites militares está evolucionando desde un pequeño número de plataformas geoestacionarias de alto valor hacia constelaciones que operan en múltiples órbitas, lo que favorece la resiliencia y permite vínculos más rápidos entre sensores y usuarios militares. El aumento de las tensiones geopolíticas está acortando los plazos de adquisición y está reforzando los programas soberanos de adquisición de satélites, sistemas terrestres e infraestructura de lanzamiento. El mercado de satélites militares también está condicionado por un cambio en el que la conectividad satelital apoya la toma de decisiones operativas en lugar de limitarse únicamente a la logística. Al mismo tiempo, las interferencias electrónicas, los desechos orbitales, los elevados requisitos de capital y las normas de adquisición clasificadas limitan la adopción. Estas condiciones favorecen a los proveedores capaces de ofrecer sistemas seguros y resilientes, al tiempo que brindan a los gobiernos un camino claro para mantener y reemplazar constelaciones.
Conclusiones Clave del Informe
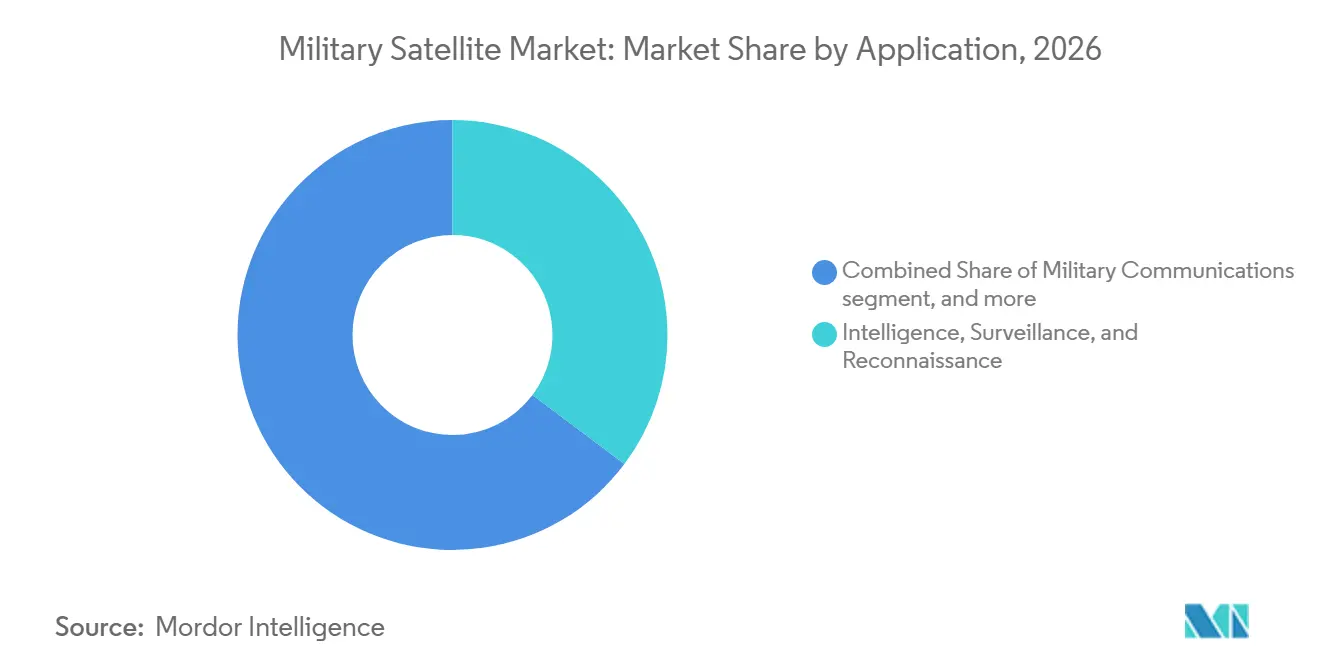
- Por aplicación, la inteligencia, vigilancia y reconocimiento (ISR) representó el 35,25% de la participación del mercado de satélites militares en 2026, mientras que se proyecta que las comunicaciones militares crecerán a una CAGR del 14,71% hasta 2032.
- Por masa del satélite, los satélites grandes representaron el 58,75% de la participación del mercado de satélites militares en 2026, mientras que se prevé que los satélites pequeños se expandan a una CAGR del 15,83% hasta 2032.
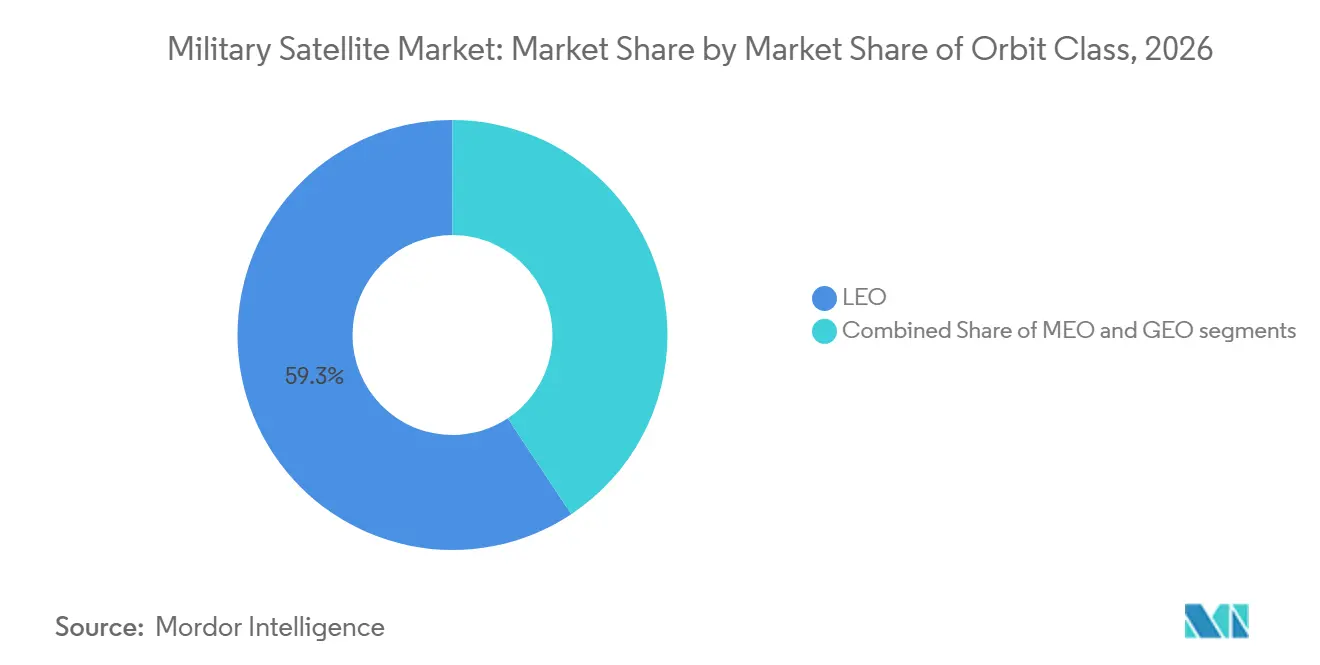
- Por clase de órbita, la LEO representó el 59,32% del mercado de satélites militares en 2026, mientras que se proyecta que la MEO crecerá a una CAGR del 14,91% hasta 2032.
- Por tipo de carga útil, las cargas útiles de comunicación representaron el 32,69% de la participación en ingresos en 2026, mientras que se prevé que las cargas útiles de SIGINT y ELINT crezcan a una CAGR del 14,52% hasta 2032.
- Por geografía, América del Norte representó el 51,77% de la participación en ingresos en 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 16,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento del gasto en defensa y modernización espacial | 3.20% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de ISR en tiempo real y conciencia situacional persistente | 2.80% | Global, crítico en América del Norte, Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Despliegue de constelaciones resilientes en múltiples órbitas y proliferadas | 2.10% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de SATCOM comercial-militar y teledetección | 1.80% | América del Norte y Europa, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Cargas útiles definidas por software COTS y procesamiento de misiones habilitado por IA | 1.50% | América del Norte, con avances tempranos en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de interoperabilidad de coalición y capacidad espacial soberana | 1.20% | Miembros de la OTAN y socios de los Cinco Ojos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto en Defensa y Modernización Espacial
Los presupuestos nacionales de defensa están asignando una mayor proporción del nuevo gasto a sistemas espaciales militares. Alemania anunció en septiembre de 2025 planes para invertir 35 mil millones de EUR (aproximadamente 41 mil millones de USD) durante 5 años en seguridad espacial, incluyendo constelaciones redundantes, un centro de operaciones de satélites militares y medidas de ciberseguridad. La ley de programación militar francesa de 2024 a 2030 asignó 6,40 mil millones de EUR (7,50 mil millones de USD) para el espacio militar, y posteriormente se anunció una asignación adicional de 4,20 mil millones de EUR (4,92 mil millones de USD).[1] El gasto japonés en defensa espacial alcanzó los 540 mil millones de JPY (3,41 mil millones de USD) en el ejercicio fiscal 2025, lo que representa un aumento de casi siete veces respecto al ejercicio fiscal 2022. Estos compromisos apoyan el mercado de satélites militares financiando satélites, estaciones terrestres seguras, acceso a lanzamientos y ciberdefensas reforzadas de manera conjunta, en lugar de como programas separados. También permiten a los fabricantes de origen comercial acceder a programas espaciales de seguridad nacional, ya que Rocket Lab recibió un contrato principal de 816 millones de USD en diciembre de 2025 para una constelación de defensa antimisiles. Los estándares de rendimiento establecidos por grandes programas como la Arquitectura Espacial Proliferada para el Combatiente elevan los requisitos de los proveedores y pueden concentrar el trabajo entre empresas con capacidades calificadas.
Demanda de ISR en Tiempo Real y Conciencia Situacional Persistente
Los usuarios militares requieren cada vez más inteligencia satelital en escalas de tiempo tácticas en lugar de a través de largos ciclos de informes estratégicos. ICEYE lanzó su Célula ISR en septiembre de 2025, un sistema en contenedor diseñado para proporcionar inteligencia de radar de apertura sintética en tiempo casi real a unidades de combate en cuestión de minutos.[2] La Oficina Nacional de Reconocimiento declaró en diciembre de 2025 que opera más de 200 satélites LEO proliferados y que la constelación puede reducir la entrega de inteligencia de horas a minutos.[3] El mercado de satélites militares se beneficia de las constelaciones distribuidas, que pueden apoyar la asignación directa de tareas por parte de los mandos de combate y mantener una cobertura más persistente. El programa de Vigilancia Persistente desde el Espacio de la Alianza de la OTAN reúne a 19 aliados y una inversión equivalente a más de 1 mil millones de USD a través de su constelación virtual Aquila. Este enfoque convierte las imágenes, las señales y otros servicios de recopilación en un recurso operativo compartido para los usuarios de la coalición. También genera demanda de procesamiento terrestre, enlaces de datos seguros y sistemas capaces de convertir los datos satelitales en información operativa oportuna.
Despliegue de Constelaciones Resilientes en Múltiples Órbitas y Proliferadas
Los planificadores de defensa están desplegando redes en capas a través de varias órbitas en lugar de depender únicamente de unos pocos satélites grandes. La Agencia de Desarrollo Espacial de los EE. UU. comenzó a lanzar 154 satélites operativos del Tramo 1 en septiembre de 2025 y, en diciembre de 2025, adjudicó 3,50 mil millones de USD para 72 satélites de alerta de misiles LEO del Tramo 3 para lanzamientos en el ejercicio fiscal 2029. La MEO se está desarrollando como una capa diferenciada para la alerta de misiles porque puede rastrear vehículos de planeo hipersónicos que los sensores geoestacionarios no pueden observar con suficiente resolución. La Fuerza Espacial adjudicó a BAE Systems 1,20 mil millones de USD para 10 satélites MEO bajo el programa EPOCH 2. Esta combinación de LEO, MEO y GEO ofrece a los usuarios militares varias vías para la detección y las comunicaciones. También reduce la dependencia de cualquier plataforma individual, aunque aumenta la carga de coordinación, control terrestre y planificación de reemplazo. El mercado de satélites militares, por tanto, favorece las arquitecturas capaces de combinar capas orbitales dispares sin comprometer la seguridad ni la disponibilidad.
Integración de SATCOM Comercial-Militar y Teledetección
Los operadores de satélites comerciales se han convertido en proveedores de capacidad para programas militares de comunicaciones y teledetección. Francia firmó un acuerdo marco NEXUS de 10 años con Eutelsat en junio de 2025 por 1 mil millones de EUR (1,17 mil millones de USD), otorgando a las fuerzas francesas acceso prioritario a la capacidad LEO de OneWeb junto con los activos geoestacionarios soberanos Syracuse. El servicio O3b mPOWER de SES apoyó al grupo de ataque del portaaviones de la Marina francesa durante la misión Clémenceau 25 en 2025, demostrando que la capacidad MEO comercial puede satisfacer las necesidades navales de latencia y fiabilidad. El mercado de satélites militares obtiene capacidad adicional a corto plazo cuando los gobiernos combinan servicios comerciales con sistemas soberanos. Dichos acuerdos pueden acortar los plazos de adquisición, dado que las constelaciones comerciales ya están operativas o en proceso de despliegue. También requieren normas claras de acceso prioritario, disposiciones de seguridad y planes de continuidad en caso de que la constelación de un proveedor comercial cambie. La integración continua de redes comerciales y militares convierte la prestación de servicios, y no solo la fabricación de satélites, en una capacidad competitiva importante.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA |
|---|---|---|
| Exposición a ciberataques, interferencias, suplantación de señal y guerra electrónica | -1.80% | Global, más aguda en el flanco oriental de la OTAN, en Oriente Medio y en el Indo-Pacífico |
| Elevado capital inicial, largos ciclos de desarrollo y dependencia del lanzamiento | -1.40% | Global, proporcionalmente más grave para las naciones de nivel medio |
| Congestión orbital y carga de mitigación de desechos | -0.90% | Global, concentrada en la LEO por debajo de los 600 km |
| Dependencia de servicios comerciales y riesgo de tasa de reemplazo de constelaciones | -0.70% | América del Norte y Europa, con la mayor integración comercial |
| Fuente: Mordor Intelligence | ||
Ciberataques, Interferencias, Suplantación de Señal y Exposición a la Guerra Electrónica
Las amenazas electrónicas se han convertido en una condición operativa recurrente para los usuarios de satélites. Se documentaron más de 10.000 eventos de interferencia satelital durante los 12 meses hasta febrero de 2025, incluyendo interferencias y suplantación de señal GPS diarias en el espacio aéreo del noreste de Europa, las rutas marítimas del Báltico, Ucrania y Oriente Medio. La Evaluación de Amenazas Espaciales 2025 del CSIS identificó amenazas que incluyen interferencias de enlace ascendente, suplantación de señal, capacidades antisatélite co-orbitales e intrusiones cibernéticas dirigidas a redes terrestres. Un estudio de 2025 encontró que los inhibidores conscientes del protocolo pueden explotar vulnerabilidades cíclicas en los protocolos SATCOM y superar a los inhibidores convencionales frente a las contramedidas actuales.[4] Estos riesgos pueden retrasar la adquisición, aumentar los costos del sistema y reducir la confianza en los servicios no protegidos. También sostienen la demanda de sistemas reforzados, con agilidad de frecuencia y definidos por software capaces de operar en presencia de interferencias. El mercado de satélites militares debe, por tanto, equilibrar el rápido despliegue de constelaciones con una mayor protección de los enlaces, las cargas útiles y la infraestructura terrestre.
Elevado Capital Inicial, Largos Ciclos de Desarrollo y Dependencia del Lanzamiento
Los grandes programas de satélites militares requieren una inversión inicial sustancial y a menudo tienen calendarios de entrega que abarcan muchos años. Boeing recibió un contrato de 2,80 mil millones de USD en julio de 2025 para 2 satélites SATCOM Estratégico Evolucionado, con entrega hasta 2031 y opciones que podrían llevar el programa a 12 mil millones de USD. Los satélites apoyarán el mando, control y comunicaciones nucleares de los EE. UU., lo que sitúa las capacidades nacionales a largo plazo en un número limitado de activos orbitales. Los países sin capacidad de lanzamiento soberana pueden enfrentar riesgos adicionales de calendario y geopolíticos cuando dependen de servicios de lanzamiento de terceros. La proliferación de constelaciones de satélites pequeños puede reducir el costo de una nave espacial individual, pero requiere fabricación a alta cadencia y reemplazo frecuente. Las industrias de defensa de nivel medio pueden tener dificultades para financiar esta base industrial sin el apoyo continuo del gobierno. Estas limitaciones restringen la agilidad en la adquisición incluso cuando la demanda militar de nuevas capacidades espaciales es fuerte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
El ISR Mantiene la Mayor Posición en Ingresos Mientras las Comunicaciones Militares Crecen Más RápidoEl ISR representó el 35,25% de los ingresos en 2026, convirtiéndolo en la mayor aplicación por ingresos. La infraestructura de recopilación integrada en los Cinco Ojos, la Fuerza de Apoyo Estratégico del Ejército Popular de Liberación de China y los crecientes programas soberanos europeos respaldan esta posición. Los usuarios buscan cada vez más servicios persistentes en lugar de lotes retrasados de productos de inteligencia. ICEYE recibió un contrato plurianual de imágenes del gobierno alemán por 240 millones de EUR (281,14 millones de USD) y entregó capacidad soberana de radar de apertura sintética a la Fuerza Aérea Real de los Países Bajos en 2025. La mayor aplicación sigue dependiendo del procesamiento terrestre seguro y la difusión de datos, no solo de los satélites.
Se espera que las comunicaciones militares registren una CAGR del 14,71% de 2027 a 2032, la tasa más alta entre las aplicaciones del mercado de satélites militares. La capa de transporte de la Arquitectura Espacial Proliferada para el Combatiente y los sistemas europeos comparables generan demanda de capacidad de retransmisión segura que apoya las operaciones tácticas. La navegación y el posicionamiento siguen siendo maduros pero activos, ya que los operadores refuerzan los receptores contra la suplantación de señal GPS y persiguen señales alternativas de posicionamiento, navegación y temporización. La detección de misiles, la alerta temprana y la conciencia del dominio espacial siguen siendo menores en ingresos, aunque las amenazas hipersónicas y la necesidad de conciencia orbital en tiempo real han elevado su prioridad. El crecimiento se está ampliando desde la recopilación de inteligencia tradicional hacia el mando conectado, las comunicaciones protegidas y las misiones de alerta.



Por Masa del Satélite:
Los Satélites Grandes Retienen el Valor del Programa Mientras los Satélites Pequeños Cambian el Diseño de las ConstelacionesLos satélites grandes representaron el 58,75% del tamaño del mercado de satélites militares en 2026. Los sistemas de comunicaciones nucleares, los retransmisores estratégicos protegidos y los sistemas de reconocimiento de alta resolución necesitan potencia, apertura y vida operativa que las plataformas más pequeñas no siempre pueden proporcionar. El programa SATCOM Estratégico Evolucionado de Boeing y el SpainSat NG-1 de Thales Alenia Space ilustran programas de largo ciclo de vida que sostienen la demanda de satélites grandes. Estos satélites anclan los sistemas nacionales de comunicaciones, y su alto costo y bajos volúmenes de producción refuerzan el papel de los contratistas principales establecidos. Los satélites grandes seguirán siendo esenciales donde las misiones estratégicas requieran plataformas probadas y de alta capacidad.
Se proyecta que los satélites pequeños crecerán a una CAGR del 15,83% de 2027 a 2032 a medida que los gobiernos construyan constelaciones proliferadas. La categoría ha cambiado porque las plataformas más pequeñas pueden ofrecer capacidades que anteriormente requerían naves espaciales mucho más grandes. El satélite de radar de apertura sintética Gen4 de ICEYE entregó imágenes con resolución de hasta 16 cm y 500 imágenes por satélite por día en 2025. Este rendimiento apoya el mercado de satélites militares al hacer que las constelaciones de naves espaciales más pequeñas sean prácticas para los usuarios militares. Los satélites medianos conservan roles de ISR regional y comunicaciones de teatro, pero enfrentan presión de los sistemas por encima y por debajo de ellos en escala.
Por Clase de Órbita:
La LEO Lidera Mientras la MEO Construye un Rol Dedicado de DefensaLa LEO representó el 59,32% de los ingresos en 2026. Su posición de liderazgo refleja la constelación proliferada de la Oficina Nacional de Reconocimiento, la arquitectura de la Agencia de Desarrollo Espacial y los sistemas comerciales-militares de teledetección y comunicaciones. La LEO apoya altas tasas de revisita y latencia reducida, lo que se adapta a la retransmisión táctica de datos y la vigilancia persistente. El plan de la Agencia de Desarrollo Espacial incluye 154 satélites del Tramo 1 y adjudicaciones adicionales de alerta de misiles del Tramo 3. El mercado de satélites militares sigue expuesto a la congestión, los desechos y las necesidades recurrentes de reabastecimiento, todo lo cual requiere planes de mitigación y reemplazo desde el inicio de un programa.
Se prevé que la MEO se expanda a una CAGR del 14,91% de 2027 a 2032, la tasa de crecimiento más fuerte entre las clases de órbita. Apoya la banda ancha comercial para usuarios navales de la OTAN y gobiernos aliados, así como nuevas misiones de alerta de misiles desde altitud media. SES O3b mPOWER sirvió al grupo de ataque del portaaviones francés durante la misión Clémenceau 25 en 2025. El programa EPOCH 2 adjudicó a BAE Systems 1,20 mil millones de USD para desarrollar 10 satélites MEO dedicados al seguimiento de objetivos hipersónicos. Los satélites GEO continúan apoyando las comunicaciones nucleares y los servicios de operadores nacionales, lo que subraya por qué las arquitecturas futuras combinarán las 3 clases de órbita.

Por Tipo de Carga Útil:
Las Comunicaciones Lideran Mientras SIGINT y ELINT Responden a las Amenazas ElectrónicasLas cargas útiles de comunicación representaron el 32,69% de los ingresos en 2026, impulsando la demanda en retransmisores geoestacionarios protegidos, redes de malla LEO y servicios UHF tácticos. Su papel de liderazgo refleja el requisito de enlaces seguros entre fuerzas, plataformas y sistemas de mando. L3Harris entregó el KSV-650 en 2025 como la primera plataforma criptográfica certificada por la Agencia de Seguridad Nacional totalmente reprogramable en órbita. La plataforma cumple los requisitos de criptografía ágil y eleva el estándar técnico para las cargas útiles de comunicaciones protegidas. Las cargas útiles de navegación e imagen permanecen estables, mientras que la industria de satélites militares necesita cargas útiles que protejan datos críticos y se adapten tras el lanzamiento.
Se espera que las cargas útiles de SIGINT y ELINT crezcan a una CAGR del 14,52% de 2027 a 2032. El crecimiento refleja la necesidad de recopilar información sobre el orden de batalla electrónico frente a adversarios que amplían sus capacidades de interferencia y suplantación de señal. La Oficina Nacional de Reconocimiento está ampliando la capacidad SIGINT clasificada, mientras que Alemania y los Países Bajos están desarrollando recopilación soberana a escala de constelación. Las cargas útiles de alerta de misiles siguen siendo menores, aunque su papel se está expandiendo a medida que maduran la Capa de Seguimiento de la Agencia de Desarrollo Espacial y el programa EPOCH. La combinación de cargas útiles está evolucionando hacia sistemas capaces de detectar, asegurar, procesar y distribuir información en condiciones electromagnéticas contestadas.
Análisis Geográfico
Mercado de Satélites Militares de América del Norte
América del Norte representó el 51,77% del mercado de satélites militares en 2026. El mercado de satélites militares en la región se apoya en los programas de la Fuerza Espacial, la expansión de la Oficina Nacional de Reconocimiento y una amplia base industrial de defensa. El primer lanzamiento operativo del Tramo 1 de la Arquitectura Espacial Proliferada para el Combatiente en septiembre de 2025 inició una campaña destinada a desplegar 154 vehículos operativos. El programa Evolved Strategic SATCOM respalda la columna vertebral de comunicaciones nucleares mediante un contrato con un valor inicial de 2,80 mil millones de USD y opciones de hasta 12 mil millones de USD. La aceptación de los inhibidores Meadowlands en junio de 2025 también demostró que la estrategia regional aborda la guerra electrónica junto con el despliegue de satélites.
Mercado de Satélites Militares de Europa
Europa es el segundo segmento geográfico más grande y está experimentando un importante aumento en la inversión soberana en el espacio militar. El mercado de satélites militares en Europa está respaldado por el compromiso de Alemania de 35 mil millones de EUR (aproximadamente 41 mil millones de USD), la asignación de Francia de 10,60 mil millones de EUR (12,42 mil millones de USD) hasta 2030, y el contrato de la empresa conjunta Rheinmetall-ICEYE por 1,70 mil millones de EUR (1,99 mil millones de USD) para 40 satélites de radar de apertura sintética firmado en diciembre de 2025. El programa NSS6G de la OTAN cuenta con una inversión de más de 1 mil millones de EUR (1,17 mil millones de USD) para el período 2020-2034, y España y Luxemburgo se unieron a la OTAN en 2025. El programa Alliance Persistent Surveillance from Space coordina el reconocimiento, vigilancia e inteligencia entre 19 aliados a través de la constelación virtual Aquila de la OTAN. La OTAN también lanzó la iniciativa HALO en Ankara en 2026 para conectar los satélites militares nacionales en una constelación compartida.
Mercado de Satélites Militares de Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico es la región de mayor crecimiento, con una previsión de expansión del mercado de satélites militares a una CAGR del 16,63% entre 2027 y 2032. El presupuesto de defensa espacial de Japón alcanzó los 540 mil millones de JPY (3,41 mil millones de USD) en el ejercicio fiscal 2025, y su programa óptico y de radar de apertura sintética de 280 mil millones de JPY (1,78 mil millones de USD) busca una conciencia situacional continua sobre un radio territorial de 3.000 km. La constelación Guowang de China, los programas indígenas de la India y una mayor actividad de adquisición en Corea del Sur, Australia y el Sudeste Asiático están reconfigurando la demanda regional. Oriente Medio sigue siendo activo en comunicaciones geoestacionarias y observación de la Tierra, mientras que África y América del Sur dependen principalmente de la capacidad comercial.
Panorama Competitivo
Concentración del Mercado
Segmento de Hardware de Propulsión y Propelente en el Mercado de Satélites Militares
El mercado de satélites militares tiene 2 niveles competitivos diferenciados. La contratación principal de satélites grandes tiene altas barreras de entrada porque los programas requieren autorizaciones de seguridad, plataformas probadas y relaciones gubernamentales. The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation, Airbus SE y Thales Alenia Space ocupan roles de liderazgo en programas GEO y LEO de gran tamaño. La adjudicación del SATCOM Estratégico Evolucionado a Boeing en julio de 2025 siguió a una competencia de 5 años con Northrop Grumman y utilizó la plataforma 702MP ya en servicio con la Fuerza Espacial. L3Harris Technologies, Inc. y Viasat, Inc. también están desarrollando cargas útiles definidas por software a medida que las empresas buscan protección y adaptabilidad.
La competencia es más intensa en satélites pequeños y prestación de servicios, donde las barreras de entrada son menores. La elevación de Rocket Lab al estatus de contratista principal de la Agencia de Desarrollo Espacial demuestra que los proveedores de lanzamiento pueden acceder a la producción de satélites de seguridad nacional. ICEYE opera como proveedor comercial de radar de apertura sintética, como contratista principal de defensa a través de Rheinmetall y como proveedor de cargas útiles. Su lanzamiento Gen4 de septiembre de 2025 entregó imágenes con resolución de hasta 16 cm, 500 imágenes por satélite por día y descarga simultánea de imágenes de hasta 700 Mbps. Estas capacidades aumentan la presión sobre los contratistas establecidos para integrar tecnología comercial sin debilitar su posición ante los usuarios gubernamentales.
El procesamiento a bordo habilitado por IA es otra área competitiva dentro del mercado de satélites militares. Helsing y Kongsberg Defence and Aerospace están autofinanciando una constelación ISR/T con algoritmos demostrados en la plataforma Loft Orbital YAM-6 y un objetivo de despliegue para 2029. Este enfoque opera fuera de los plazos convencionales de adquisición. El entorno resultante está concentrado en los programas estratégicos de satélites grandes, pero más fragmentado entre los proveedores de satélites pequeños, los especialistas en cargas útiles y las empresas de servicios de datos.
Líderes de la Industria de Satélites Militares
-
Lockheed Martin Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
Airbus SE
-
Thales Alenia Space
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Satélites Militares Empresas cubiertas en este informe
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Electric Corporation
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- L3Harris Technologies, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- BAE Systems plc
- Viasat, Inc.
Desarrollos recientes de la industria en Mercado de Satélites Militares
- Octubre de 2026: Rheinmetall y Argotec lanzaron con éxito su primer satélite a bordo del Falcon 9 de SpaceX, marcando la entrada de Rheinmetall en las capacidades de defensa espacial. El satélite está diseñado para fortalecer la vigilancia del espacio aéreo militar, la alerta temprana y la conciencia situacional habilitada por IA, apoyando la estrategia más amplia de Rheinmetall para desarrollar una constelación de satélites de defensa integrada.
- Septiembre de 2026: La Real Fuerza Aérea del Reino Unido estableció el Escuadrón de Efectos Espaciales N.º III, su primera unidad dedicada, centrada en proteger los satélites militares de actividades hostiles. El escuadrón empleará guerra electrónica y contramedidas para interrumpir, degradar y negar amenazas, fortaleciendo las capacidades de control espacial del Reino Unido y protegiendo la infraestructura de comunicaciones, navegación y alerta de misiles.
- Julio de 2026: La Agencia de Desarrollo Espacial de los EE. UU. adjudicó aproximadamente 1,75 mil millones de USD para 36 satélites bajo el Tramo 3 de su Arquitectura Espacial Proliferada para el Combatiente. Los satélites proporcionarán capacidades de alerta, seguimiento y defensa antimisiles en múltiples planos orbitales, apoyando la cobertura global y la arquitectura espacial planificada bajo la iniciativa de defensa antimisiles Golden Dome.
- Diciembre de 2025: La Agencia de Desarrollo Espacial de los EE. UU. adjudicó 3,50 mil millones de USD a L3Harris Technologies, Lockheed Martin, Northrop Grumman y Rocket Lab para 72 satélites de la Capa de Seguimiento del Tramo 3 de la PWSA, cada uno con sensores infrarrojos de alerta y defensa antimisiles, con lanzamientos programados para el ejercicio fiscal 2029.
Alcance del Informe del Mercado Global de Satélites Militares
Un satélite militar es un satélite artificial diseñado, lanzado y operado para apoyar objetivos de defensa, seguridad nacional e inteligencia estratégica. Estos satélites desempeñan funciones críticas en las operaciones de defensa modernas, incluyendo comunicaciones, ISR, navegación y temporización, alerta temprana e inteligencia electrónica (ELINT).
El mercado de satélites militares está segmentado por aplicación, masa del satélite, clase de órbita, tipo de carga útil y geografía. Por aplicación, el mercado está segmentado en inteligencia, vigilancia y reconocimiento (ISR), comunicaciones militares, navegación y posicionamiento, detección de misiles y alerta temprana, y conciencia del dominio espacial. Por masa del satélite, el mercado está segmentado en pequeño, mediano y grande. Por clase de órbita, el mercado está segmentado en órbita terrestre baja (LEO), órbita terrestre media (MEO) y órbita geoestacionaria (GEO). Por tipo de carga útil, el mercado está segmentado en cargas útiles de comunicación, cargas útiles de navegación, cargas útiles de imagen, cargas útiles de radar, cargas útiles de SIGINT y ELINT, y cargas útiles de alerta de misiles. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de satélites militares en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Menos de 10 kg |
| Más de 1000 kg |
| GEO |
| LEO |
| MEO |
| Hardware de Propulsión y Propelente |
| Bus y Subsistemas del Satélite |
| Hardware de Paneles Solares y Energía |
| Estructuras, Arneses y Mecanismos |
| Comunicación |
| Observación de la Tierra |
| Navegación |
| Observación Espacial |
| Otros |
| Asia-Pacífico |
| Europa |
| América del Norte |
| Resto del Mundo |
| Masa del Satélite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Menos de 10 kg | |
| Más de 1000 kg | |
| Clase de Órbita | GEO |
| LEO | |
| MEO | |
| Subsistema del Satélite | Hardware de Propulsión y Propelente |
| Bus y Subsistemas del Satélite | |
| Hardware de Paneles Solares y Energía | |
| Estructuras, Arneses y Mecanismos | |
| Aplicación | Comunicación |
| Observación de la Tierra | |
| Navegación | |
| Observación Espacial | |
| Otros | |
| Región | Asia-Pacífico |
| Europa | |
| América del Norte | |
| Resto del Mundo |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicación, observación de la Tierra, observación espacial, navegación y otros. Los propósitos enumerados son los reportados por el propio operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civil (académico, aficionado), comercial, gubernamental (meteorológico, científico, etc.), militar. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El peso máximo al despegue del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí, y las órbitas de satélites con excentricidad de 0,14 y superior se categorizan como elípticas.
- Tecnología de Propulsión - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y de gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y de gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Terrestre Geoestacionaria (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 mi) sobre el ecuador en la misma dirección y a la misma velocidad que la Tierra gira sobre su eje, lo que los hace aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites en Órbita Terrestre Baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites MEO se encuentran por encima de los satélites LEO y por debajo de los satélites GEO, y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | La Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Satélites Pequeños (SSLV) | El Vehículo de Lanzamiento de Satélites Pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un Módulo de Ajuste de Velocidad basado en propulsión líquida (VTM) como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros cuerpos menores, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El Sistema de Identificación Automática (AIS) es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS Satelital (S-AIS) es el término utilizado para describir cuando un satélite se usa para detectar firmas AIS. |
| Vehículos de Lanzamiento Reutilizables (VLR) | El vehículo de lanzamiento reutilizable (VLR) significa un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede ser lanzado más de una vez, o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 35.791 km. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




