
Tamaño y Participación del Mercado de Satélites GEO
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
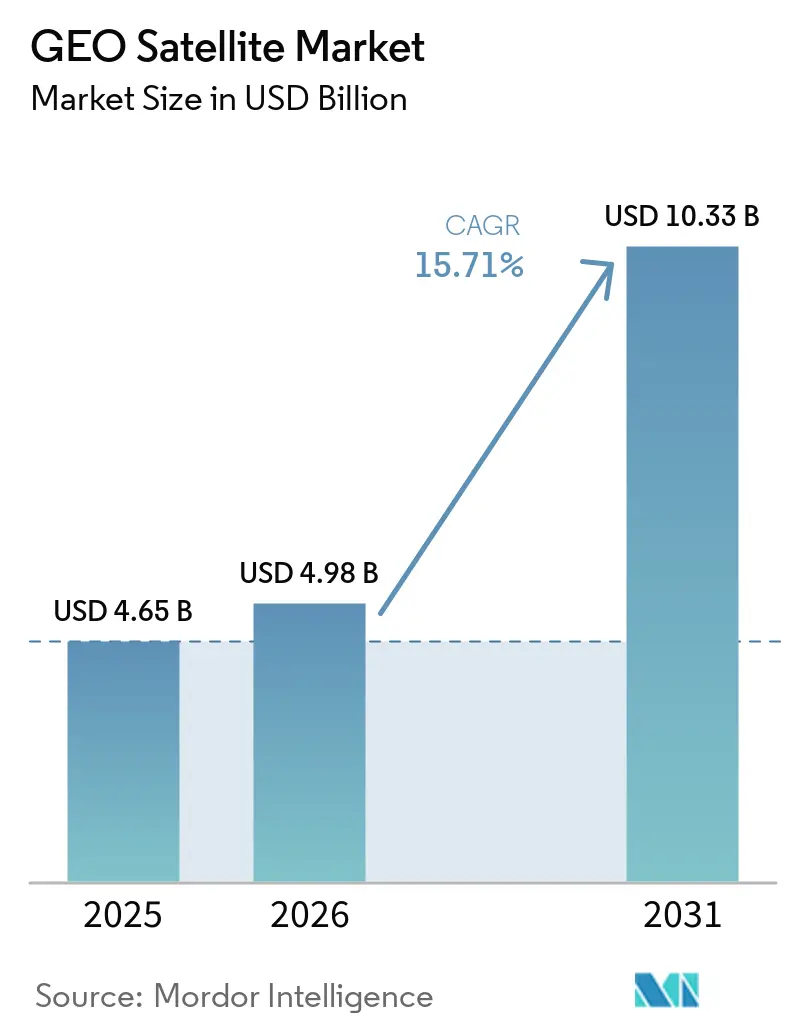
| Tamaño del Mercado (2026) | 4.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
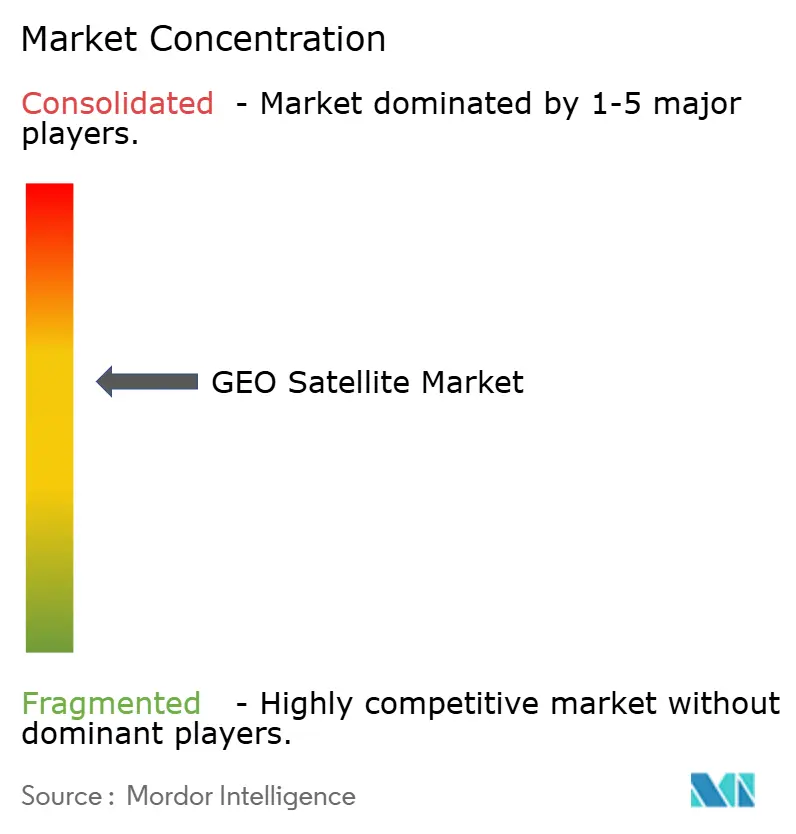
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Satélites GEO por Mordor Intelligence
El tamaño del mercado de satélites GEO fue valorado en 4,65 mil millones de USD en 2025, y se proyecta que crezca de 4,98 mil millones de USD en 2026 a 10,33 mil millones de USD en 2031, registrando una CAGR del 15,71% entre 2026 y 2031. El mercado sigue centrado en usos que se benefician de una cobertura continua sobre un área fija. El backhaul empresarial, las comunicaciones soberanas, la distribución de radiodifusión y el monitoreo ambiental siguen siendo áreas importantes de demanda. Las cargas útiles definidas por software permiten a los operadores ajustar la cobertura del haz y el ancho de banda después del lanzamiento. Esta flexibilidad reduce el riesgo de que un satélite de larga vida quede mal adaptado a la demanda. La competencia de las redes no GEO está aumentando la presión sobre la capacidad de banda ancha estándar, mientras que los operadores de grandes flotas conservan ventajas en seguros, financiamiento y garantía de servicio.
Conclusiones Clave del Informe
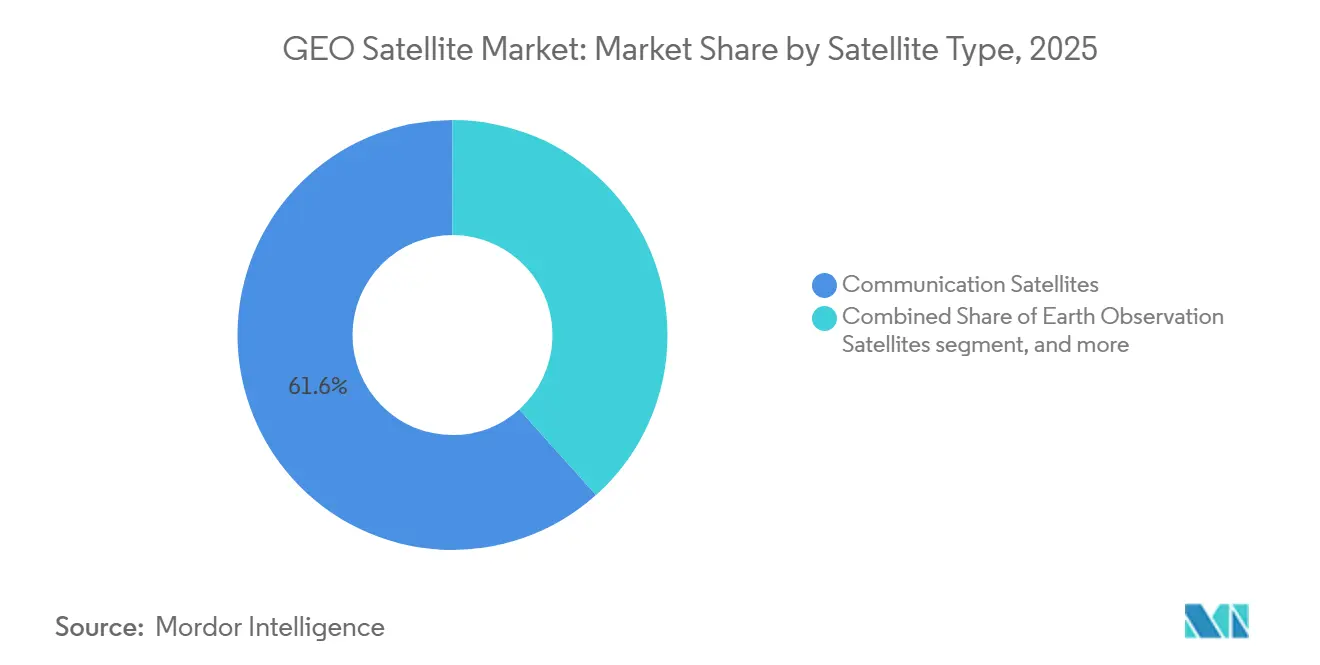
- Por tipo de satélite, los satélites de comunicaciones representaron el 61,63% de la participación del mercado de satélites GEO en 2025, mientras que se prevé que los satélites de observación de la Tierra crezcan a una CAGR del 17,71% hasta 2031.
- Por masa del satélite, los satélites grandes representaron el 52,75% del tamaño del mercado de satélites GEO en 2025, mientras que se prevé que los satélites medianos se expandan a una CAGR del 19,83% hasta 2031.
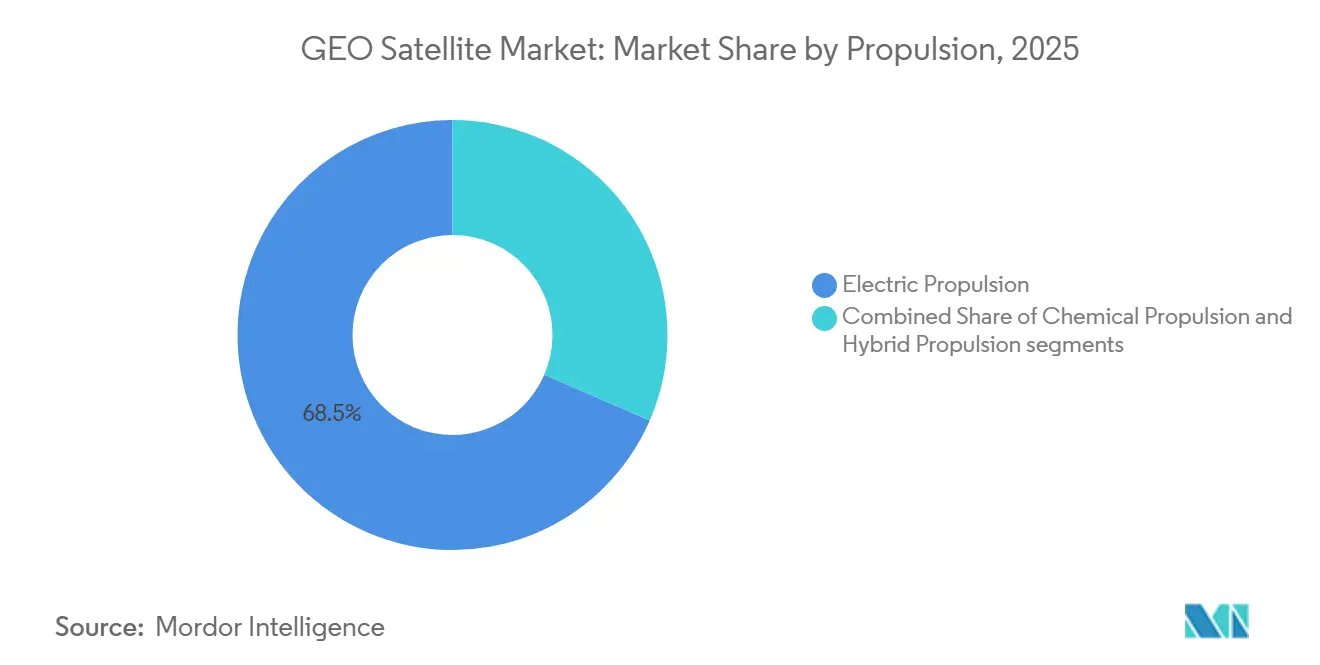
- Por propulsión, la propulsión eléctrica capturó el 68,49% de la participación del mercado de satélites GEO en 2025 y se proyecta que crezca a una CAGR del 18,73% hasta 2031.
- Por usuario final, los usuarios comerciales representaron el 58,63% del tamaño del mercado de satélites GEO en 2025 y se proyecta que crezcan a una CAGR del 20,52% hasta 2031.
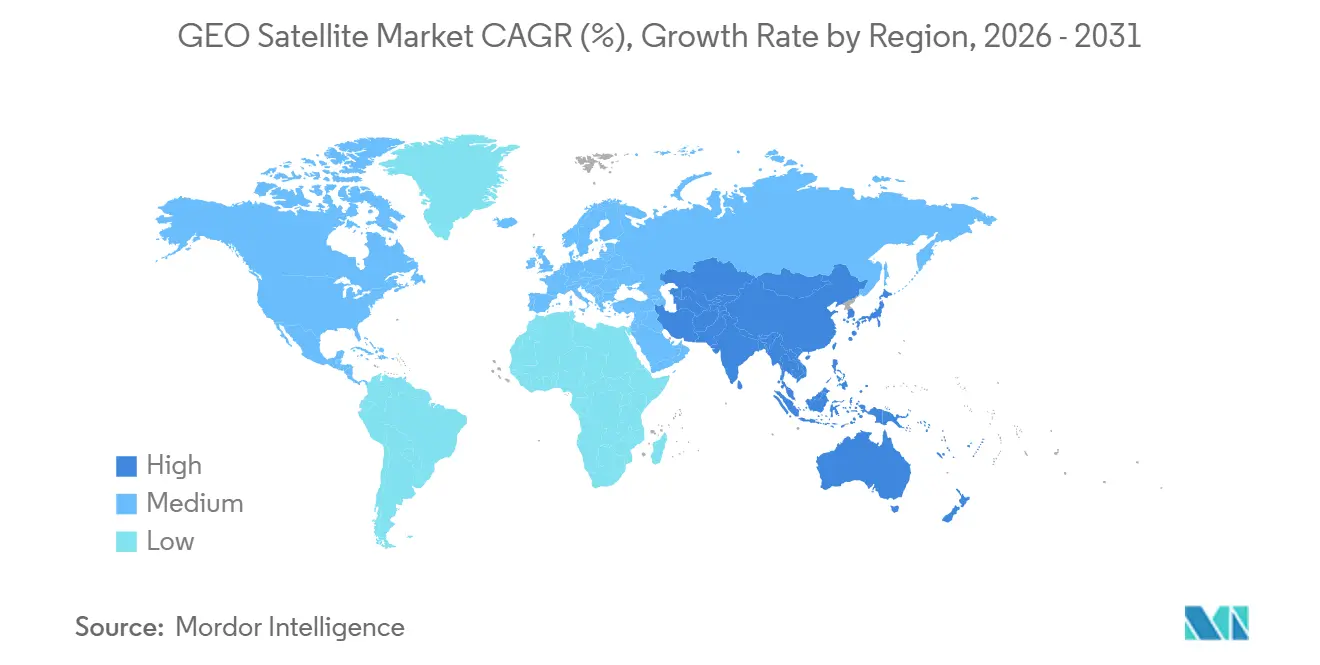
- Por geografía, América del Norte representó el 46,77% del mercado de satélites GEO en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 21,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Demanda de banda ancha de alta capacidad, radiodifusión y backhaul | 3.50% | Global | Corto plazo (≤ 2 años) |
| Demanda gubernamental y de defensa de conectividad de área amplia y resiliente | 2.80% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de cargas útiles de alto rendimiento y definidas por software | 2.30% | Global | Mediano plazo (2-4 años) |
| Integración de redes multi-órbita y resiliencia de la red GEO | 1.80% | América del Norte y Mercados Principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de servicios en órbita y extensión de vida útil de satélites GEO | 1.40% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cobertura continua para inteligencia meteorológica, de desastres y ambiental | 1.20% | Europa, Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Banda Ancha de Alta Capacidad, Radiodifusión y Backhaul
La demanda de servicios de banda ancha, radiodifusión y backhaul respalda el mercado de satélites GEO porque estos servicios requieren una cobertura amplia y estable. El backhaul celular, los enlaces marítimos y la conectividad en vuelo utilizan una huella fija en grandes áreas de servicio. La Comisión de Banda Ancha declaró que la demanda global de datos aumentará al menos un 60% para 2035. Los contratos de capacidad plurianuales ya están abordando esta necesidad anticipada.[1] La distribución de radiodifusión también sigue siendo muy adecuada para GEO porque un solo transpondedor puede llegar a millones de receptores simultáneamente. En junio de 2026, NXGSAT y la Universidad de Málaga validaron un módem 5G NTN compatible con 3GPP a través de una carga útil GEO en vivo, demostrando que los activos existentes pueden soportar el backhaul terrestre 5G. Las zonas rurales del África Subsahariana, el sur de Asia y América Latina continúan dependiendo de la capacidad satelital donde las redes terrestres no son económicamente viables.
Demanda Gubernamental y de Defensa de Conectividad de Área Amplia y Resiliente
La demanda gubernamental respalda el mercado de satélites GEO, donde se requiere cobertura segura y persistente en un territorio extenso. Los usuarios de defensa valoran una huella fija cuando las comunicaciones nacionales necesitan cobertura predecible. El programa PTS-G de la Fuerza Espacial de los Estados Unidos apoya satélites GEO pequeños y ágiles para comunicaciones tácticas protegidas. Viasat recibió un contrato principal PTS-G Swarm 1 dentro de un programa con un techo de 4,00 mil millones de USD en junio de 2026.[2] La Unión Europea (UE) activó GOVSATCOM en enero de 2026, proporcionando a los estados miembros comunicaciones satelitales soberanas y cifradas. Los contratos públicos de larga duración ofrecen a los fabricantes y operadores mayor visibilidad que la capacidad comercial al contado. Esta demanda está menos expuesta a los cambios en los precios de la capacidad comercial.
Adopción de Cargas Útiles de Alto Rendimiento y Definidas por Software
Los sistemas definidos por software son importantes para el mercado de satélites GEO porque los satélites pueden permanecer en servicio durante muchos años. Los operadores pueden cambiar la cobertura del haz, la asignación de potencia y las funciones de procesamiento de señales después del lanzamiento. Esta capacidad reduce el riesgo de que la demanda se aleje de un plan de cobertura original. Mitsubishi Electric recibió financiamiento de JAXA en julio de 2026 para desarrollar una carga útil completamente digital con una antena de radiación directa y tecnología de formación digital de haces.[3] La Comisión Federal de Comunicaciones actualizó las normas de uso compartido del espectro en mayo de 2026, aumentando la necesidad de plataformas flexibles capaces de gestionar la interferencia de co-canal.[4] Es'hailSat seleccionó la plataforma Space Inspire de Thales Alenia Space para Es'hail-3 y Türksat-Biruni. La selección muestra cómo una sola posición GEO puede satisfacer la demanda de banda ancha en Europa, África y Oriente Medio.
Demanda de Servicios en Órbita y Extensión de Vida Útil de Satélites GEO
Los servicios en órbita respaldan el mercado de satélites GEO al extender la vida útil de los activos en operación. Los satélites a menudo se acercan al retiro debido a restricciones de combustible más que a fallas en la carga útil. Los servicios pueden diferir el gasto de reemplazo y preservar la capacidad en posiciones orbitales valiosas. SES firmó un acuerdo con Infinite Orbits en noviembre de 2025 para la primera misión comercial de extensión de vida útil GEO de Europa. El vehículo de acoplamiento Endurance planificado tiene como objetivo extender la vida útil de al menos 1 satélite de SES en 5 años. SES tiene 5 misiones de servicio programadas desde 2026 hasta 2029. La ESA también apoya el programa RISE con D-Orbit, previsto para 2029, y amplía el respaldo institucional para los servicios GEO.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Competencia de constelaciones no GEO en latencia y velocidad de iteración | -2.80% | Global | Corto plazo (≤ 2 años) |
| Altos costos de lanzamiento, seguros e inserción en órbita GEO | -2.20% | Global | Mediano plazo (2-4 años) |
| Complejidad del espectro, ranura orbital y licencias | -1.50% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Basura orbital, riesgo de colisión y cumplimiento del fin de vida útil | -1.00% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Constelaciones no GEO en Latencia y Velocidad de Iteración
Las redes no GEO restringen el mercado de satélites GEO al ofrecer menor latencia para determinados casos de uso de conectividad. Sus ciclos de reemplazo más cortos también permiten actualizaciones más rápidas del hardware satelital. Las cargas útiles GEO definidas por software pueden adaptar la cobertura y el ancho de banda, pero no pueden cambiar los límites físicos de un bus satelital. La acción de uso compartido del espectro de la Comisión Federal de Comunicaciones de 2026 puede modificar los acuerdos de protección contra interferencias entre los sistemas no GEO y GEO. Por lo tanto, los operadores se están enfocando en servicios de defensa, marítimos y en vuelo, donde la fiabilidad y la cobertura importan más que la latencia. Este cambio otorga mayor valor a la calidad de servicio garantizada y al diseño de redes especializadas.
Altos Costos de Lanzamiento, Seguros e Inserción en Órbita GEO
Los altos costos de lanzamiento, seguros e inserción restringen el mercado de satélites GEO al aumentar el capital requerido por programa. Los requisitos de lanzamiento pesado y las operaciones de órbita de transferencia geoestacionaria añaden costos antes de que un satélite entre en servicio. La propulsión eléctrica reduce la masa de lanzamiento, pero puede extender el ascenso orbital de 2 semanas a 4 o 6 meses. Esto retrasa el inicio de la generación de ingresos para un activo recién lanzado. Los altos valores de los activos también hacen que los costos de seguros sean un factor importante en la economía del proyecto. Los operadores de grandes flotas pueden distribuir estos riesgos entre más satélites y utilizar contratos de lanzamiento más grandes, mientras que los nuevos participantes enfrentan una barrera de capital más alta.
Los requisitos de espectro, ranuras orbitales, licencias y fin de vida útil también afectan el calendario del proyecto y los costos de cumplimiento. El Grupo de Estudio 4 de la UIT-R está desarrollando normas de remoción y un manual de sostenibilidad espacial bajo la Resolución 74 de la Asamblea de Radiocomunicaciones RA-23. Estos requisitos hacen que las reservas de propulsión y la planificación de la eliminación sean importantes a lo largo de la vida de un satélite. También refuerzan la relevancia de los diseños de servicio que pueden preservar o reubicar activos GEO. El mercado de satélites GEO, por lo tanto, depende tanto de la planificación técnica como de la demanda de capacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Satélite:
La Infraestructura de Comunicaciones Ancla el Mercado, la Observación de la Tierra Redefine el CrecimientoLos satélites de comunicaciones representaron el 61,63% del mercado de satélites GEO en 2025. Su posición refleja los arrendamientos de transpondedores establecidos, la radiodifusión directa al hogar y los acuerdos de backhaul celular. Estos contratos continúan respaldando la demanda incluso a medida que las redes no GEO se expanden. Las cargas útiles de comunicaciones también proporcionan la base comercial para muchos operadores de flotas GEO. Las áreas de servicio fijas siguen siendo útiles donde se necesita una huella amplia y persistente. Este modelo de servicio instalado ayuda a los satélites de comunicaciones a seguir siendo el ancla de ingresos del mercado de satélites GEO.
Se prevé que los satélites de observación de la Tierra crezcan a una CAGR del 17,71% hasta 2031. Su crecimiento está vinculado a las necesidades de vigilancia de defensa, agricultura de precisión y monitoreo climático. Los sensores GEO pueden monitorear continuamente la misma área, a diferencia de los sistemas que solo proporcionan revisitas periódicas. El instrumento Sentinel-4 de la ESA está alojado en MTG-S1, que fue puesto en servicio en 2026 para observaciones horarias de la composición atmosférica sobre Europa y el norte de África. Las misiones meteorológicas también se benefician de los largos ciclos de contratación pública. El programa MTG de EUMETSAT proporciona a Europa observación meteorológica operativa hasta la década de 2040.
Los satélites meteorológicos están respaldados por agencias meteorológicas nacionales que planifican la infraestructura durante largos períodos. Sus misiones son menos sensibles a los precios de capacidad comercial a corto plazo. Los satélites de vigilancia e inteligencia se benefician de los requisitos de monitoreo persistente. Estos requisitos pueden justificar plataformas especializadas y comunicaciones protegidas. La categoría de otros incluye la ampliación de la navegación y las cargas útiles experimentales. La arquitectura multimisión hace que esta categoría más pequeña sea cada vez más relevante dentro del mercado de satélites GEO.

Por Masa del Satélite:
Las Plataformas Grandes Lideran los Ingresos, los Formatos Medianos Impulsan el Crecimiento del Próximo CicloLos satélites grandes representaron el 52,75% de la cuota del mercado de satélites GEO en 2025. Los buses de mayor tamaño pueden transportar más transpondedores y generar mayores ingresos por arrendamiento. También pueden distribuir los gastos fijos de lanzamiento y seguro entre una carga útil más grande. Esta estructura económica mantiene a las plataformas grandes como elementos importantes para los servicios comerciales de alto rendimiento. Los sistemas de gran tamaño siguen siendo especialmente relevantes para los operadores establecidos con amplias necesidades de capacidad. Su escala respalda el modelo central de ingresos del mercado de satélites GEO.
Se proyecta que los satélites GEO de tamaño mediano crezcan a una CAGR del 19,83% hasta 2031. Los operadores están aceptando una menor capacidad de transpondedores a cambio de una adquisición más rápida y una mayor flexibilidad. ReOrbit y SLI firmaron un acuerdo de 150 millones de EUR (168,09 millones de USD) en marzo de 2026 para 2 satélites de comunicaciones GEO de próxima generación. El acuerdo utilizó condiciones de arrendamiento para mejorar el acceso a la tecnología GEO avanzada. Las plataformas medianas pueden, por tanto, incorporar nuevos operadores a la base de clientes potenciales. La Fuerza Espacial de los Estados Unidos también apoya sistemas GEO maniobrables de menor tamaño a través del PTS-G.
Los sistemas GEO pequeños respaldan misiones gubernamentales en las que el despliegue rápido y la maniobrabilidad son importantes. OHB SE acordó suministrar 6 sistemas de propulsión eléctrica para la plataforma HummingSat de SWISSto12. Esta actividad demuestra que se está conformando una cadena de suministro para satélites GEO pequeños. Los buses pequeños siguen estando limitados por la potencia de radiofrecuencia disponible y la apertura de antena a la altitud GEO. Estas limitaciones reducen el rendimiento en comparación con los satélites grandes. El apoyo de la ESA para el trabajo en reflectores desplegables en el NEASTAR-1 contribuye a reducir el riesgo de certificación para los operadores de primera generación de satélites GEO pequeños.
Por Propulsión:
Los Sistemas Eléctricos Establecen la Línea Base en Todas las Clases de PlataformasLa propulsión eléctrica representó el 68,49% del mercado de satélites GEO en 2025 y también se prevé que crezca a una CAGR del 18,73% hasta 2031. Esta combinación muestra que los sistemas eléctricos han superado la fase de adopción temprana. Para 2027, la propulsión eléctrica será el enfoque estándar para el mantenimiento de posición GEO en nuevos satélites comerciales. Los propulsores de efecto Hall y de iones en rejilla proporcionan un ahorro de masa significativo, aumentando la capacidad de carga útil. Esos ahorros mejoran la economía de ingresos de un programa del mercado de satélites GEO.
Los sistemas eléctricos pueden liberar entre 400 y 700 kg de masa estructural para uso de la carga útil. El beneficio es especialmente importante cuando la capacidad del transpondedor determina los ingresos del servicio. Impulse Space planea la primera demostración en el espacio GEO de su sistema de propulsión Electra en GEO Express 1. Enpulsion lanzó su sistema Nexus FEEP en mayo de 2025 para naves espaciales de hasta 500 kg. Estos desarrollos apuntan a una base de suministro más amplia para la propulsión eléctrica. También apoyan a más fabricantes que ofrecen arquitecturas GEO totalmente eléctricas.
La propulsión química sigue siendo relevante donde la velocidad de ascenso orbital es crítica. Los satélites militares pueden no aceptar un período de ascenso orbital eléctrico de 4 a 6 meses. Los diseños híbridos proporcionan una alternativa para los programas gubernamentales sensibles al tiempo. Astroscale ha identificado el reabastecimiento de hidrazina como un medio potencial para mejorar la economía de las flotas GEO existentes. Los operadores también deben reservar propelente para la eliminación en órbitas cementerio. Este requisito continúa impulsando la necesidad de capacidad de propulsión en todo el mercado de satélites GEO.
Por Usuario Final:
El Sector Comercial Lidera en Escala, el Gobierno Ancla el Piso de IngresosLos usuarios comerciales representaron el 58,63% de la participación del mercado de satélites GEO en 2025 y también se prevé que crezcan a una CAGR del 20,52% hasta 2031. La demanda comercial incluye banda ancha, radiodifusión, backhaul y servicios de comunicaciones gestionadas. Estos usuarios están expandiendo servicios en ubicaciones donde las redes terrestres tienen alcance limitado. Sus proyectos a menudo combinan capacidad satelital con ofertas de redes gestionadas. Este modelo mantiene a los clientes comerciales como centrales para el mercado de satélites GEO.
Space42 y Viasat firmaron un acuerdo vinculante en septiembre de 2026 para cofundar Equatys. Cada parte comprometió hasta 400 millones de USD en capital inicial para servicios de conectividad directa al dispositivo y de satélite móvil. La empresa tiene como objetivo extender la cobertura a lugares que las redes terrestres no pueden servir. También muestra el interés comercial continuo en la conectividad satelital de larga duración. Las agencias gubernamentales utilizan cada vez más los servicios comerciales para las arquitecturas de seguridad nacional. Esto crea oportunidades de ingresos adicionales para los operadores con enfoque comercial.
Los usuarios gubernamentales y civiles proporcionan un piso de ingresos estable a través de contratos de larga duración. GOVSATCOM otorga a los estados miembros de la UE acceso a comunicaciones satelitales seguras a partir de enero de 2026. Estos mandatos son menos dependientes de los ciclos de precios comerciales. Los usuarios militares requieren sistemas reforzados, anti-interferencia y anti-falsificación. Los fabricantes con diseños certificados para defensa pueden exigir precios diferenciados. La combinación de demanda comercial y pública respalda una base de clientes más amplia para el mercado de satélites GEO.
Análisis Geográfico
Mercado de Satélites GEO de América del Norte
América del Norte representó el 46,77% del mercado de satélites GEO en 2025. La región se beneficia de mercados de capital profundos, grandes integradores de satélites y una base espacial comercial madura. Los cambios en la regulación de licencias de los Estados Unidos en julio de 2026 tenían como objetivo acelerar el despliegue de satélites comerciales. Las adquisiciones de la Fuerza Espacial de los Estados Unidos proporcionan una visibilidad sostenida de la demanda a través de PTS-G, servicios comerciales y contratos de mantenimiento. El techo de 4,00 mil millones de USD del PTS-G respalda los programas de comunicaciones protegidas. La brecha de conectividad de México y la actividad de frecuencias GEO de Canadá contribuyen a la demanda regional.
Mercado de Satélites GEO de Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 21,63% hasta 2031. Las poblaciones rurales, remotas e insulares generan una demanda continua de cobertura más allá de las redes terrestres. India, Japón y China están ampliando sus capacidades GEO nacionales. El programa de carga útil digital de Mitsubishi Electric, respaldado por la JAXA, refuerza el papel de Japón en la tecnología GEO de próxima generación. China continúa desarrollando su flota de satélites de comunicaciones Zhongxing. India avanza con los planes de reemplazo del GSAT y la actividad de banda ancha satelital comercial. Las brechas de conectividad en el sur y el sudeste asiático sostienen la demanda en todos los niveles de servicio.
Mercado de Satélites GEO de EMEA y América del Sur
Europa ocupa la tercera posición regional en el mercado de satélites GEO. Los programas de la ESA, GOVSATCOM e IRIS² respaldan la soberanía de las comunicaciones europeas. Thales Alenia Space, Airbus Defence and Space y OHB SE conforman una base de fabricación consolidada. La Ley del Espacio de la UE fue presentada en junio de 2025 para armonizar las normas de actividad espacial en toda la unión. La demanda en Oriente Medio y África está vinculada a los mandatos de conectividad soberana y las huellas de banda ancha regionales. Es'hailSat seleccionó una plataforma definida por software para un satélite que da servicio a Europa, África y Oriente Medio. La demanda en América del Sur está respaldada por la expansión de la banda ancha en Brasil y las necesidades de servicio en las zonas rurales.
Panorama Competitivo
Segmento Militar y Gubernamental en el Mercado de Satélites GEO
El mercado de satélites GEO está moderadamente consolidado entre los integradores principales. Las grandes empresas de defensa y aeroespacial siguen siendo importantes en la producción de buses GEO de gran clase. Proveedores especializados como OHB SE, SWISSto12 y ReOrbit compiten en las plataformas GEO medianas y pequeñas. Estas empresas se centran en ciclos de desarrollo más cortos y menores costos unitarios. La base competitiva está evolucionando más allá del diseño de plataformas únicamente. Los fabricantes que combinan producción de buses, cargas útiles definidas por software y servicios pueden ofrecer una solución de sistema más amplia.
El negocio SpaceLogistics de Northrop Grumman está activo en los servicios GEO a través de su trabajo con el Pod de Extensión de Misión. SES acordó con Infinite Orbits en noviembre de 2025 una misión comercial de extensión de vida útil. El apoyo de la ESA para RISE y ClearSpace-Phoenix muestra el interés institucional en un ecosistema de servicios más amplio. El vehículo LEXI de Astroscale y el vehículo Endurance de Infinite Orbits aumentan la presión competitiva en el mercado de servicios. La capacidad de servicio puede cambiar la economía de la renovación de flotas. También puede ayudar a los operadores a mantener satélites productivos por más tiempo.
Viasat seleccionó a Rocket Lab en agosto de 2026 para construir un bus de satélite GEO para el programa PTS-G Swarm 1. Mitsubishi Electric está desarrollando una carga útil GEO digital con capacidad de actualización de software en órbita. SWISSto12 se asoció con HPS y LSS en mayo de 2026 para desplegar un gran reflector en la misión GEO NEASTAR-1. Las oportunidades competitivas permanecen en las plataformas GEO pequeñas por debajo de 1.000 kg. El monitoreo ambiental y de metano alojado también sigue siendo relevante. La demanda de capacidad de servicio supera la disponibilidad actual de flotas de servicio.
Líderes de la Industria de Satélites GEO
-
Airbus SE
-
The Boeing Company
-
Thales Alenia Space
-
Lockheed Martin Corporation
-
Maxar Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Satélites GEO Empresas cubiertas en este informe
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Corporation
- Hispasat S.A.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Eutelsat Group
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- Viasat, Inc.
Desarrollos recientes de la industria en Mercado de Satélites GEO
- Septiembre de 2026: Space42 y Viasat firmaron un acuerdo vinculante para cofundar Equatys, una plataforma de conectividad directa al dispositivo y de servicio móvil por satélite, con cada parte comprometiendo hasta 400 millones de USD en capital inicial. Se espera que Viasat sea designado el contratista principal de tecnología, con el objetivo de extender la cobertura en geografías que las redes terrestres no pueden servir.
- Julio de 2026: SES Space & Defense ganó un Acuerdo de Compra Global de 5 años con el Comando de Sistemas Espaciales de la Fuerza Espacial de los Estados Unidos para entregar servicios satelitales de banda Ku protegidos por TRANSEC gestionados a nivel global.
- Julio de 2026: Mitsubishi Electric recibió un subsidio del Fondo de Estrategia Espacial de JAXA para desarrollar una carga útil de satélite GEO completamente digital con una antena de radiación directa y tecnología de formación digital de haces, que permite actualizaciones de software en órbita.
- Mayo de 2026: SWISSto12 firmó una asociación con el consorcio alemán HPS/LSS para suministrar un gran reflector desplegable para la misión GEO NEASTAR-1, cofinanciada por la ESA y el DLR, con el objetivo de lograr la primera radiodifusión de medios directa al dispositivo desde GEO en el mundo.
Alcance del Informe Global del Mercado de Satélites GEO
El mercado de satélites GEO incluye el diseño, la ingeniería, la producción, el ensamblaje, la integración y las pruebas de satélites y sus principales subsistemas para su despliegue en órbita GEO. Abarca la fabricación de plataformas/buses satelitales, cargas útiles, sistemas de propulsión, sistemas de energía, componentes térmicos y estructurales, aviónica, sistemas de comunicaciones y otros subsistemas de naves espaciales.
El mercado de satélites GEO está segmentado por tipo de satélite, masa del satélite, propulsión, usuario final y geografía. Por tipo de satélite, el mercado está segmentado en satélites de comunicaciones, satélites de observación de la Tierra, satélites meteorológicos, satélites de vigilancia e inteligencia y otros. Por masa del satélite, el mercado está segmentado en pequeño, mediano y grande. Por propulsión, el mercado está segmentado en propulsión eléctrica, propulsión química y propulsión híbrida. Por usuario final, el mercado está segmentado en comercial, gubernamental y civil, y militar. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de satélites GEO en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Comunicación |
| Observación de la Tierra |
| Navegación |
| Observación Espacial |
| Otros |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| más de 1000 kg |
| Comercial |
| Militar y Gubernamental |
| Eléctrico |
| Basado en Gas |
| Combustible Líquido |
| Asia-Pacífico |
| Europa |
| América del Norte |
| Resto del Mundo |
| Aplicación | Comunicación |
| Observación de la Tierra | |
| Navegación | |
| Observación Espacial | |
| Otros | |
| Masa del Satélite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| más de 1000 kg | |
| Usuario Final | Comercial |
| Militar y Gubernamental | |
| Tecnología de Propulsión | Eléctrico |
| Basado en Gas | |
| Combustible Líquido | |
| Región | Asia-Pacífico |
| Europa | |
| América del Norte | |
| Resto del Mundo |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicación, observación de la Tierra, observación espacial, navegación y otros. Los propósitos enumerados son los declarados por el propio operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civil (académico, aficionado), comercial, gubernamental (meteorológico, científico, etc.), militar. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El peso máximo al despegue del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí, y las órbitas de satélites con excentricidad de 0,14 o superior se categorizan como elípticas.
- Tecnología de Propulsión - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Geoestacionaria Terrestre (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 millas) sobre el ecuador, en la misma dirección y a la misma velocidad que la Tierra gira sobre su eje, lo que los hace aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites en órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites MEO se ubican por encima de los satélites LEO y por debajo de los satélites GEO, y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | La Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Satélites Pequeños (SSLV) | El Vehículo de Lanzamiento de Satélites Pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un Módulo de Ajuste de Velocidad basado en propulsión líquida como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros cuerpos menores, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS satelital (S-AIS) es el término utilizado para describir cuando un satélite se usa para detectar firmas AIS. |
| Vehículos de Lanzamiento Reutilizables (RLV) | Un vehículo de lanzamiento reutilizable (RLV) es un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede ser lanzado más de una vez, o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 22.237 millas. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




