
Tamaño y Participación del Mercado de Comercio Electrónico por Suscripción
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 206.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 402.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.28 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comercio Electrónico por Suscripción por Mordor Intelligence
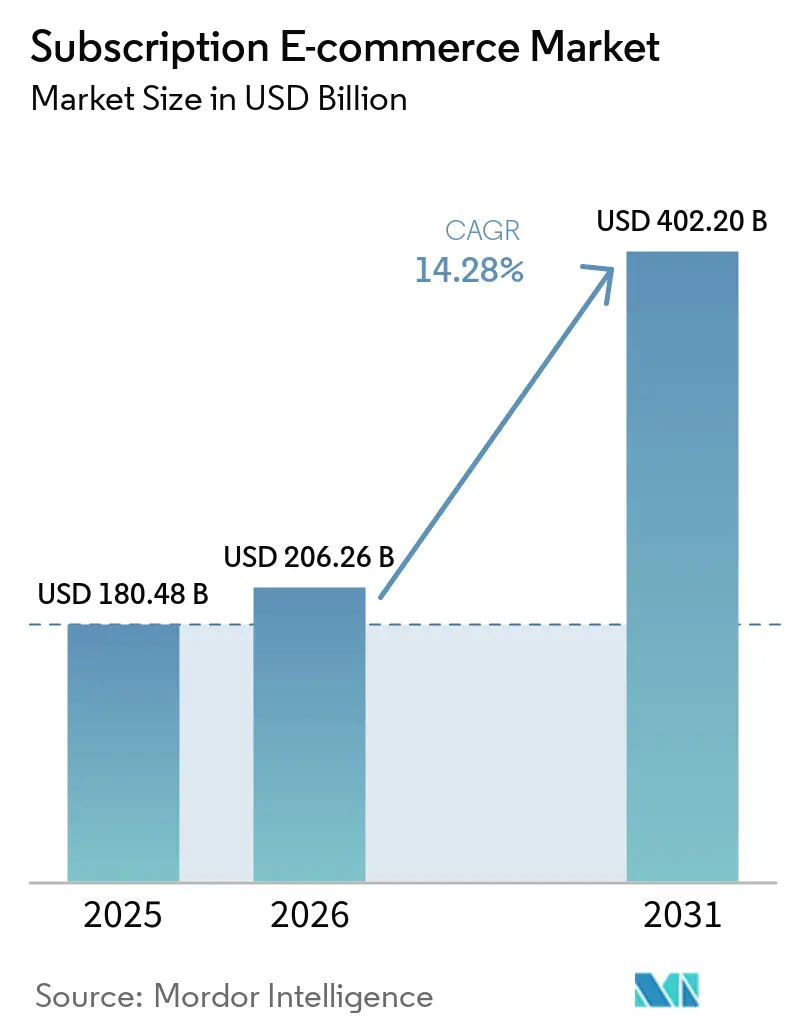
Se espera que el tamaño del Mercado de Comercio Electrónico por Suscripción crezca de USD 180,48 mil millones en 2025 a USD 206,26 mil millones en 2026 y se prevé que alcance USD 402,2 mil millones en 2031 a una CAGR del 14,28% durante 2026-2031.
El creciente nivel de comodidad de los consumidores con las renovaciones automáticas, el giro empresarial hacia ingresos recurrentes predecibles y la rápida aplicación de motores de personalización basados en inteligencia artificial refuerzan el impulso en el mercado de comercio electrónico por suscripción. Las billeteras digitales y los rieles de compra ahora paga después (BNPL) gestionan una proporción creciente de transacciones, eliminando la fricción en el proceso de pago y ampliando la aceptación de niveles premium en el mercado de comercio electrónico por suscripción. La mejora de la logística de última milla aumenta la confianza en los planes de bienes físicos, mientras que los modelos circulares orientados a la recarga se alinean con los objetivos de sostenibilidad corporativa, dinamizando aún más el mercado de comercio electrónico por suscripción. La intensidad competitiva se mantiene elevada porque los especialistas por categoría coexisten con los conglomerados de plataformas, cada uno defendiendo su cuota mediante datos propietarios y ventajas integradas, haciendo que la diversificación estratégica sea esencial para todos los actores del mercado de comercio electrónico por suscripción.
Conclusiones Clave del Informe
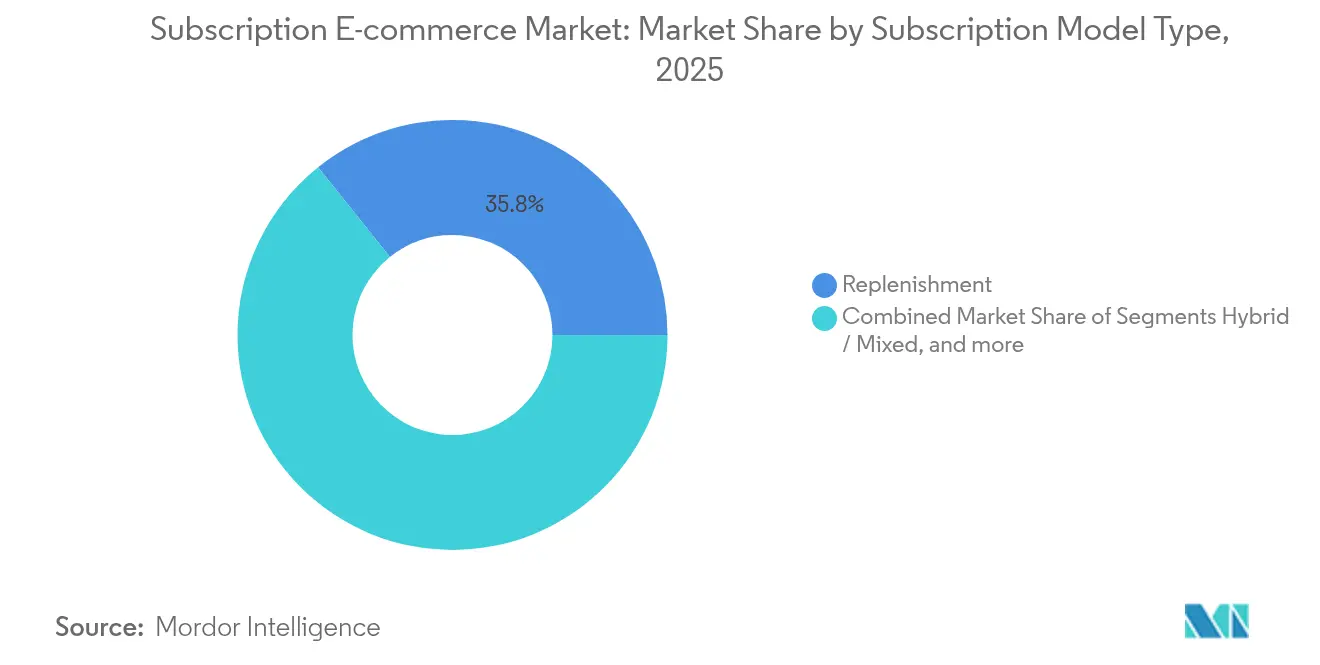
- Por modelo de suscripción, la reposición capturó el 35,75% de la participación del mercado de comercio electrónico por suscripción en 2025, mientras que los formatos híbridos tienen una previsión de crecer a una CAGR del 19,85% hasta 2031.
- Por categoría de producto, alimentos y bebidas lideró con el 22,45% de la participación del mercado de comercio electrónico por suscripción en 2025; salud y bienestar está previsto que se expanda a una CAGR del 21,15% hasta 2031.
- Por modo de pago, las tarjetas de crédito y débito mantuvieron el 61,65% del tamaño del mercado de comercio electrónico por suscripción en 2025; BNPL es la opción de mayor crecimiento con una CAGR del 22,75% hasta 2031.
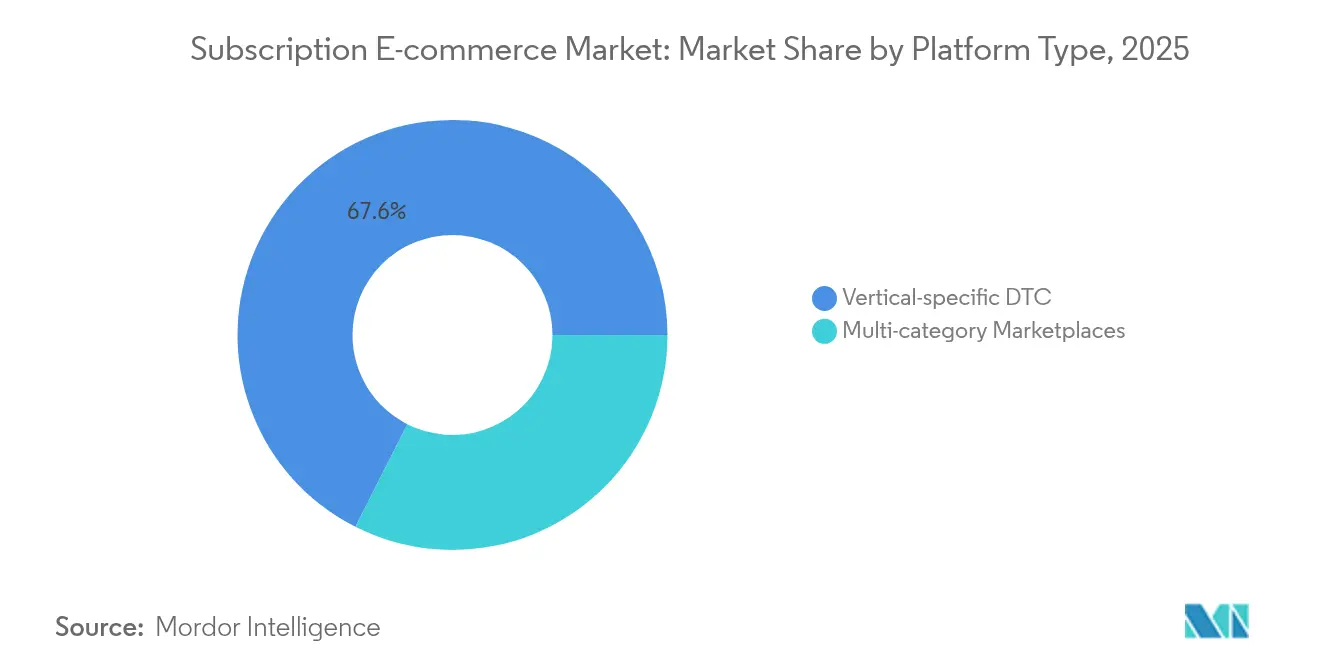
- Por tipo de plataforma, los operadores verticales directos al consumidor controlaron el 67,55% de la participación del mercado de comercio electrónico por suscripción en 2025, mientras que los mercados de múltiples categorías avanzan a una CAGR del 17,05%.
- Por geografía, América del Norte representó el 38,10% de la participación del mercado de comercio electrónico por suscripción en 2025, mientras que Asia-Pacífico está proyectado para expandirse a una CAGR del 20,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Hiperpersonalización impulsada por IA | +2.1% | Global, con APAC y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Cambio de la propiedad a la economía del «acceso» | +2.8% | Global, más fuerte en centros urbanos y mercados desarrollados | Largo plazo (≥ 4 años) |
| Rieles de tecnología financiera favorables a la suscripción (pago por banco, BNPL) | +1.9% | Global, con mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Analítica posventa para reducir la pérdida de clientes | +1.4% | América del Norte y UE principalmente, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Objetivos de sostenibilidad corporativa que impulsan los modelos de recarga | +1.6% | UE y América del Norte como núcleo, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Reformas del IVA digital que armonizan la facturación transfronteriza | +0.7% | Impacto primario en la UE, con efectos secundarios en otras regiones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Hiperpersonalización impulsada por IA
Los motores de aprendizaje automático analizan ahora en tiempo real patrones de uso, pedidos históricos y factores externos para sugerir reposiciones o actualizaciones con una precisión superior al 85%. Las plataformas de comercio electrónico por suscripción que implementaron modelos de aprendizaje profundo reportan ganancias significativas en los ingresos medios por usuario, lo que confirma el potencial de incremento de ingresos para el mercado de comercio electrónico por suscripción. La inteligencia artificial generativa automatiza contenido personalizado a escala, impulsando las tasas de apertura de correos electrónicos de captación en un 37,37% en todo el mercado de comercio electrónico por suscripción. Los módulos de precios dinámicos utilizan señales de comportamiento para optimizar los márgenes sin erosionar el valor percibido, fortaleciendo la rentabilidad a largo plazo. Los proveedores que combinan señales demográficas, conductuales y psicográficas logran una reducción de hasta un tercio en la cancelación voluntaria, lo que demuestra que la síntesis de datos es fundamental para la resiliencia en el mercado de comercio electrónico por suscripción. A medida que las herramientas de inteligencia artificial se vuelven más accesibles, las barreras de costos disminuyen, nivelando el campo de juego para los operadores medianos.
Cambio de la propiedad a la economía del «acceso»
Las cohortes de millennials y la Generación Z prefieren el uso flexible sobre la propiedad absoluta, impulsando la demanda de suscripciones de vehículos, indumentaria y electrónica. El bajo costo inicial, el mantenimiento integrado y los ciclos de actualización rápidos aumentan el atractivo, generando afluencias constantes hacia el mercado de comercio electrónico por suscripción. La urbanización comprime el espacio habitable, haciendo que el acceso temporal sea más práctico que la posesión permanente, especialmente en el caso de muebles o herramientas eléctricas. Los fabricantes de equipos originales del sector automotriz ahora incorporan seguros y actualizaciones de software por aire en paquetes mensuales, facilitando la adopción de vehículos eléctricos. Se espera que el consumo orientado a la experiencia siga siendo un catalizador de largo plazo en las ciudades densas, sustentando vientos de cola estructurales para el mercado de comercio electrónico por suscripción.
Rieles de tecnología financiera favorables a la suscripción
Las soluciones BNPL permiten a los consumidores dividir los compromisos anuales en cuotas más pequeñas, impulsando significativamente las conversiones de nivel premium y acelerando la realización de ingresos en el mercado de comercio electrónico por suscripción [1]Mastercard, "Comunicado de Prensa del Piloto de Suscripciones Inteligentes," mastercard.com . Las billeteras digitales representan dos tercios de las transacciones de pago en línea a nivel global, reduciendo efectivamente las tasas de abandono en el proceso de pago y habilitando renovaciones de suscripción sin fricciones. Al mismo tiempo, las soluciones de pago por banco que utilizan APIs de banca abierta han reducido significativamente los costos de transacción para los comerciantes en comparación con los pagos con tarjeta. Esta eficiencia en costos permite a las empresas reinvertir en programas de fidelización dentro del mercado de comercio electrónico por suscripción. Los paneles integrados que resumen las suscripciones activas dentro de las aplicaciones de banca móvil mejoran la transparencia, limitando la pérdida involuntaria de clientes causada por credenciales vencidas. Las instituciones financieras disfrutan de ingresos recurrentes por intercambio más oportunidades de venta cruzada basadas en datos, alineando los incentivos bancarios con el crecimiento de las suscripciones.
Analítica posventa para reducir la pérdida de clientes
Los modelos predictivos identifican a los usuarios cuyos índices de interacción disminuyen, lo que permite campañas de rescate dirigidas con hasta 60 días de anticipación a la cancelación prevista. Los comerciantes que integran transcripciones de soporte y registros de transacciones diseñan ofertas de recuperación que restauran el 25% de las cuentas en riesgo, protegiendo materialmente el flujo de caja en el mercado de comercio electrónico por suscripción. Los análisis detallados identifican las unidades de mantenimiento de existencias (SKU) de alta retención, orientando los movimientos de inventario hacia artículos con mayor fidelización. Las pruebas A/B continuas de los incentivos de retención garantizan que solo sobrevivan los creativos de mayor rendimiento, preservando la integridad del margen a medida que crece la escala. A medida que los precios de la analítica en la nube bajan, incluso las marcas emergentes pueden permitirse una gestión sofisticada de la pérdida de clientes, reduciendo la brecha de capacidades que antes favorecía a los titulares.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fatiga de suscripción y límites de participación de cartera | -2.3% | Global, particularmente aguda en mercados desarrollados | Corto plazo (≤ 2 años) |
| Aumento de los costos de adquisición de clientes en plataformas sociales | -1.8% | Global, con mayor impacto en América del Norte y la UE | Mediano plazo (2-4 años) |
| Cumplimiento fiscal global fragmentado para la facturación recurrente | -1.2% | Global, más severo en operaciones transfronterizas | Mediano plazo (2-4 años) |
| Altos costos de logística de última milla en mercados emergentes | -1.5% | Mercados emergentes principalmente, con foco en APAC y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fatiga de suscripción y límites de participación de cartera
El Administrador de Suscripciones de Visa simplifica la gestión de suscripciones al permitir a los titulares de tarjetas pausar o cancelar servicios con un solo toque, reduciendo las barreras para darse de baja. Los desafíos económicos actuales han intensificado el escrutinio de los consumidores sobre el gasto discrecional, lo que lleva a las marcas a mejorar sus ofertas con servicios de valor agregado como envío acelerado, contenido exclusivo y soporte al cliente VIP. Los requisitos regulatorios para procesos de cancelación transparentes y sencillos están intensificando aún más el panorama competitivo, obligando a las empresas a diferenciarse de manera efectiva. Estas dinámicas están impulsando a los comerciantes a priorizar la utilidad mediante la integración de servicios complementarios que se alinean con las necesidades de los clientes y justifican el gasto continuo. Como resultado, las empresas se enfocan cada vez más en brindar valor tangible para retener la participación de cartera en medio de las cambiantes expectativas de los consumidores y las presiones regulatorias.
Aumento de los costos de adquisición de clientes en plataformas sociales
Las tasas de costo por clic aumentaron significativamente tras los cambios de algoritmo de 2024, erosionando la eficiencia de marketing para el mercado de comercio electrónico por suscripción. Las restricciones de privacidad reducen la precisión de la segmentación, por lo que las tasas de conversión disminuyen incluso cuando los presupuestos aumentan. Para diversificar las fuentes de captación, los comerciantes recurren a afiliados de influenciadores, programas de referidos y boletines de medios propios, aunque estos canales alargan los períodos de recuperación de la inversión. La complejidad de la atribución aumenta cuando los recorridos de compra abarcan vídeo, pódcasts y transmisiones en vivo, lo que dificulta la evaluación del retorno sobre la inversión. Las funcionalidades de comercio social dentro de las aplicaciones de vídeo de formato corto abren canales alternativos, pero exigen activos creativos constantemente renovados y experimentación disciplinada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Suscripción:
Los Diseños Híbridos Lideran el ImpulsoLos modelos híbridos combinan reposición, acceso y curación, lo que permite a los suscriptores alternar elementos según sus necesidades cambiantes. El segmento se está expandiendo a una CAGR del 19,85%, el ritmo más rápido dentro del mercado de comercio electrónico por suscripción, reflejando su capacidad para combinar la previsibilidad del inventario con la variedad experiencial. La reposición aún mantiene el 35,75% de los ingresos de 2025, confirmando la demanda duradera de entrega automática de productos de consumo donde los patrones de uso permanecen estables. Las membresías de acceso contribuyen aproximadamente el 25% de los ingresos, prosperando en los medios digitales y el software automotriz, donde el uso temprano desbloquea valor premium para el mercado de comercio electrónico por suscripción. Las cajas curadas rondan una participación del 15%, apoyándose en la sorpresa y el descubrimiento personal para mantener vínculos emocionales. Los proveedores ahora implementan IA para automatizar la cadencia de envíos, disolviendo los límites entre modelos y reforzando una visión única del cliente en todo el mercado de comercio electrónico por suscripción.
La flexibilidad híbrida modera la fatiga de suscripción porque los usuarios pueden pausar o cambiar unidades de mantenimiento de existencias (SKU) en lugar de cancelar definitivamente. Los comerciantes obtienen flujos de ingresos diversificados que compensan las oscilaciones cíclicas en las categorías de un solo modelo, elevando el valor de vida útil para el mercado de comercio electrónico por suscripción. Los centros de cumplimiento agrupan pedidos combinados en un solo paquete, reduciendo los costos logísticos por pedido. Los equipos de marketing insertan artículos básicos de reposición en las cajas curadas, orientando a los clientes hacia cestas más amplias. Dados estos factores, se espera que los formatos híbridos sigan superando a otros modelos en el mercado de comercio electrónico por suscripción hasta 2031.


Por Categoría de Producto:
Salud y Bienestar Marca el RitmoSe proyecta que las suscripciones de salud y bienestar crezcan a una CAGR del 21,15%, reflejando el enfoque del consumidor en la atención preventiva, la nutrición personalizada y el apoyo a la salud mental. La categoría abarca reposiciones de vitaminas, teleconsultas y planes de dieta guiados por ADN sincronizados con dispositivos portátiles, posicionándola como un pilar rico en datos dentro del mercado de comercio electrónico por suscripción. Alimentos y bebidas mantuvo la mayor participación de 2025 con el 22,45% de los ingresos, con operadores de kits de comida que aprovechan el dominio de la cadena de suministro para reducir el tiempo de preparación por debajo de 30 minutos manteniendo la frescura. Entretenimiento y medios digitales lanza niveles con soporte publicitario para equilibrar la sensibilidad al precio con el crecimiento, manteniendo una participación estable en el mercado de comercio electrónico por suscripción. Las líneas de belleza integran análisis de piel mediante realidad aumentada que eleva la precisión de las recomendaciones, mientras que las cajas de cuidado de mascotas disfrutan de una fidelización superior porque los propietarios priorizan el bienestar animal incluso durante las recesiones.
La diversificación por categorías amortigua el mercado de comercio electrónico por suscripción frente a las fluctuaciones macroeconómicas porque los diferentes verticales alcanzan su punto máximo en diferentes temporadas. Los planes de bienestar se disparan durante las resoluciones de condición física de Año Nuevo, mientras que los kits de comida aumentan durante el período escolar. Los operadores cruzan datos para agrupar artículos complementarios, como batidos de proteínas con indumentaria deportiva, impulsando ingresos de múltiples categorías por hogar. Los proveedores obtienen previsiones de demanda más estables, suavizando la utilización de las fábricas y reduciendo los costos unitarios dentro del mercado de comercio electrónico por suscripción. Los reguladores supervisan de cerca las afirmaciones de salud, impulsando a las marcas hacia un etiquetado transparente respaldado por evidencia científica para mantener la confianza.
Por Modo de Pago:
BNPL Impulsa las ConversionesLas tarjetas de crédito y débito aún representan el 61,65% del valor de las transacciones, formando la columna vertebral de la pila de pagos del mercado de comercio electrónico por suscripción. Sin embargo, BNPL se acelera a una CAGR del 22,75%, ofreciendo cuotas sin intereses que resuenan entre los clientes más jóvenes escépticos ante la deuda rotativa. Las billeteras digitales reducen la fricción en el llenado de formularios y añaden verificaciones biométricas que elevan las tasas de aprobación, amortiguando el riesgo de pérdida de clientes para el mercado de comercio electrónico por suscripción. Los rieles de pago por banco con banca abierta reducen las comisiones para los comerciantes y reasignan los ahorros a incentivos de fidelización. Los bancos integran paneles de suscripción para supervisión en tiempo real, mitigando la pérdida involuntaria de clientes por tarjetas vencidas.
Los proveedores de BNPL alinean los calendarios de reembolso con los ciclos de facturación, creando una experiencia de renovación coherente dentro del mercado de comercio electrónico por suscripción. Los valores promedio de pedido aumentan un 30% cuando BNPL se ofrece junto con tarjetas, acortando el período de recuperación de la adquisición de clientes. Los reguladores examinan la protección al consumidor, por lo que los proveedores enfatizan las verificaciones de solvencia y las divulgaciones claras. Los comerciantes monitorean las métricas de incumplimiento pero reportan un riesgo manejable cuando se asocian con empresas de BNPL establecidas que asumen la responsabilidad. A medida que la cultura de pago flexible se globaliza, BNPL está posicionado para influir de manera desproporcionada en la adopción de niveles premium en el mercado de comercio electrónico por suscripción.
Por Tipo de Plataforma:
Profundidad Versus AmplitudLos sitios verticales de venta directa al consumidor (DTC) controlaron el 67,55% de los ingresos de 2025 al diseñar surtidos, contenidos y funcionalidades comunitarias en torno a estilos de vida específicos. HelloFresh, líder en kits de comida, capturó por sí solo más de la mitad de la participación de su nicho mediante la innovación en recetas y cadenas de suministro integradas. En contraste, los mercados de múltiples categorías se expanden a una CAGR del 17,05% al agregar diversas suscripciones en un único panel, simplificando la gestión para los consumidores ocupados. La escala otorga a los mercados poder de negociación con los transportistas, lo que permite concesiones de tarifas parcialmente trasladadas a los suscriptores. Los actores verticales contrarrestan con ecosistemas de fidelización construidos en torno a eventos exclusivos, complementos premium y contenido propietario, mejorando la retención en el mercado de comercio electrónico por suscripción.
La competencia entre modelos no es de suma cero; muchas marcas se listan en mercados para ganar alcance mientras cultivan sus propios sitios verticales para la participación comunitaria. Los mercados construyen submarcas para emular la autenticidad vertical, mientras que los actores de nicho externalizan la logística de última milla para mejorar la cobertura. Las alianzas de intercambio de datos permiten que el historial de compras en mercados informe el desarrollo de productos verticales, formando circuitos de retroalimentación virtuosos. A medida que el sector madura, las estrategias híbridas —experiencia vertical alojada en rieles de mercado— probablemente dominarán el mercado de comercio electrónico por suscripción. Los inversores recompensan a los operadores que articulan una tesis omnicanal clara combinada con una economía unitaria disciplinada, viendo la estrategia de canal equilibrada como mitigación de riesgos.
Análisis Geográfico
Mercado de Comercio Electrónico por Suscripción en América del Norte
América del Norte concentró el 38,10% de la cuota de mercado en 2025, impulsada por los elevados ingresos disponibles, las avanzadas redes de distribución y la familiaridad de los consumidores con la facturación recurrente. Los minoristas profundizaron en los programas de reabastecimiento y las plataformas de streaming agruparon datos móviles para elevar el valor percibido. La exigencia regulatoria de cancelaciones con un solo clic presiona a las marcas a diferenciarse a través de la experiencia en lugar del bloqueo del cliente. Los agentes de chat de inteligencia artificial generativa resuelven ahora el 70% de los tickets de soporte sin escalada humana, preservando los márgenes y manteniendo la satisfacción en el mercado de comercio electrónico por suscripción.
Mercado de Comercio Electrónico por Suscripción en Asia-Pacífico
Se proyecta que Asia-Pacífico contribuirá con una CAGR del 20,45% hasta 2031, lo que refleja la ubicuidad de los teléfonos inteligentes, el creciente gasto de la clase media y los ecosistemas de comercio electrónico que superan al comercio minorista tradicional. Las billeteras digitales ya superan a las tarjetas en volumen de transacciones, integrándose perfectamente en los registros de suscripción orientados al móvil en el mercado de comercio electrónico por suscripción. Las superaplicaciones combinan transporte por aplicación, entrega de comidas y microseguros en paquetes de múltiples servicios, elevando los ingresos medios por usuario con costos de adquisición un 45% inferiores a los de los mercados occidentales. Las marcas locales aprovechan el comercio en transmisión en vivo con influenciadores para escalar rápidamente, mientras que los proveedores logísticos invierten en rutas exprés transfronterizas para sostener las suscripciones de bienes físicos. Los reguladores locales enfatizan la protección del consumidor y la localización de datos, configurando marcos de cumplimiento para los participantes extranjeros.
Mercado de Comercio Electrónico por Suscripción en Europa
Las perspectivas de Europa mejoran tras la directiva de la UE sobre el IVA en la Era Digital, adoptada en febrero de 2025, que exige la facturación en tiempo real para julio de 2030, reduciendo significativamente la carga de cumplimiento para las facturas de suscripción transfronterizas. Los mercados nórdicos son pioneros en modelos de recarga sostenibles, mientras que el sur de Europa registra un creciente apetito por las cajas de estilo de vida. Las transferencias instantáneas SEPA liquidan los pagos en segundos, reforzando la confianza del consumidor en los débitos directos recurrentes. Las diversas preferencias culturales mantienen variadas las combinaciones de categorías en toda Europa, lo que obliga a los comerciantes a localizar los surtidos para lograr una tracción óptima en el mercado de comercio electrónico por suscripción.
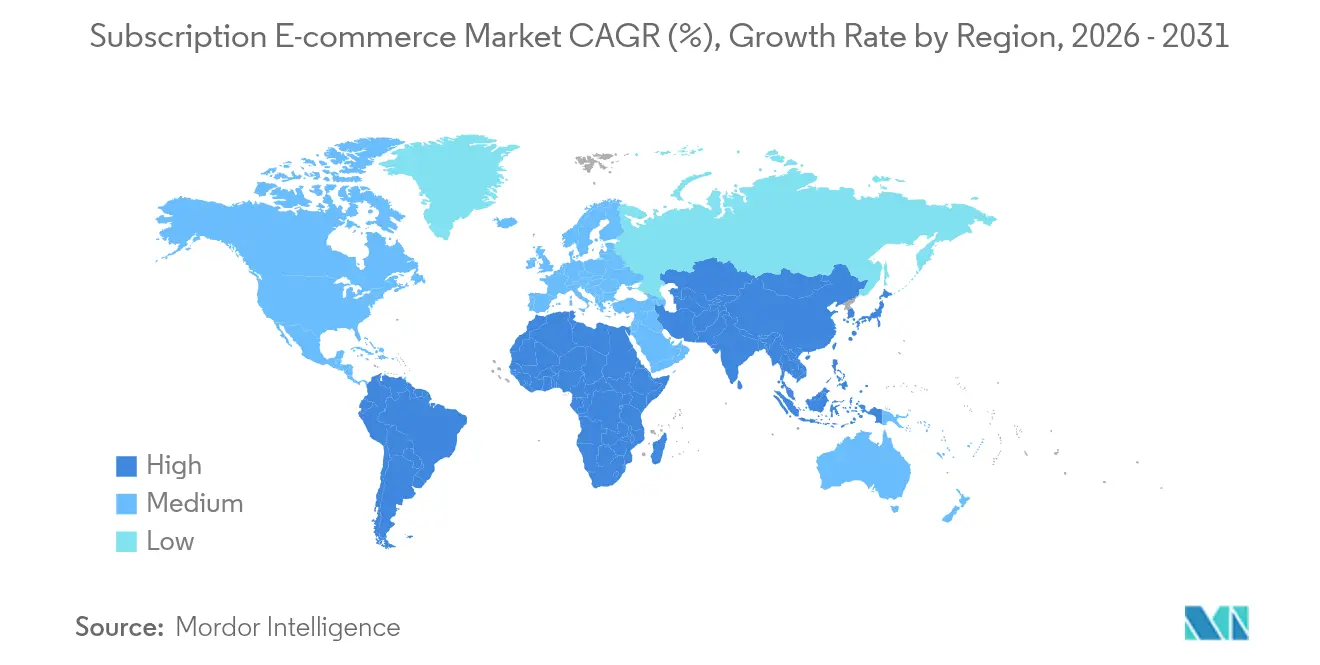

Panorama regulatorio
El comercio electrónico por suscripción está cada vez más determinado por normas que abordan el marketing de opción negativa, los requisitos de divulgación y la fricción en la cancelación en las principales jurisdicciones. En Estados Unidos, la Comisión Federal de Comercio (FTC) continúa vigilando las prácticas de suscripción conforme a la Sección 5 de la FTC Act y la ROSCA, mientras que muchas leyes estatales de renovación automática (alrededor de 30 estados) añaden requisitos de cumplimiento adicionales en torno al consentimiento, los avisos y los flujos de cancelación.
En 2026, la FTC reinició la actividad normativa sobre marketing de opción negativa, incluido un Aviso Anticipado de Propuesta de Reglamentación (ANPRM) anunciado el 11 de marzo de 2026, tras la anulación por el Octavo Circuito, el 8 de julio de 2025, de la norma Click-to-Cancel de 2024 por motivos procesales. En el Reino Unido, la Digital Markets, Competition and Consumers Act 2024 (DMCC Act) introduce un nuevo régimen de contratos de suscripción, y la postura de aplicación del Reino Unido también se extiende a prácticas de presentación en línea como las reseñas. Bajo el marco de la DMCC, las sanciones pueden incluir multas de hasta el 10% de la facturación global por determinadas infracciones, lo que aumenta la importancia operativa de una experiencia de usuario, divulgaciones y comunicaciones con el cliente conformes para los comerciantes y plataformas de suscripción.
Análisis de la cadena de valor
La cadena de valor del comercio electrónico por suscripción comienza con los propietarios de productos y contenido (marcas de bienes de consumo, proveedores de bienestar, marcas de cuidado de mascotas y editores de medios digitales) que diseñan las propuestas de suscripción y los precios. Luego avanza a través de capas de habilitación de suscripciones como escaparates/mercados, la orquestación de facturación y pagos recurrentes, y los datos y análisis de clientes. Los rieles de pago (tarjetas, billeteras digitales, BNPL y pago por banco) y los controles de riesgo se encuentran en el núcleo de la transacción.
Para las suscripciones físicas, el cumplimiento de pedidos y la logística de última milla determinan la fiabilidad del servicio. Para las suscripciones digitales, la entrega de contenido y la gestión de derechos actúan como la columna vertebral operativa. La creación de valor se concentra en las etapas posteriores a la primera transacción, en las operaciones de retención, incluidas la incorporación, la captura de preferencias, la personalización impulsada por IA, la predicción de abandono y la atención al cliente. El intercambio de datos a lo largo de la cadena vincula a fabricantes o propietarios de contenido, intermediarios del canal (sitios DTC verticales o mercados multicategoría) y consumidores finales, mientras que los requisitos de cumplimiento en torno al marketing de opción negativa y la mecánica de cancelación influyen cada vez más en el diseño del proceso de pago, los avisos de renovación y los flujos de trabajo de gestión de cuentas.
Panorama Competitivo
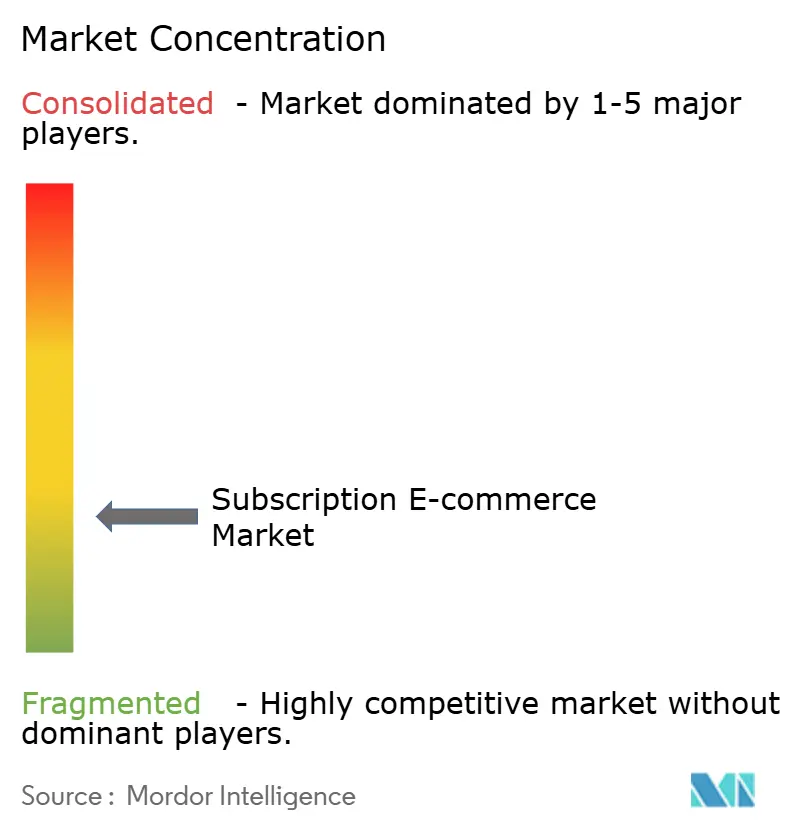
Las cinco principales empresas representan solo una pequeña parte de los ingresos, destacando la naturaleza fragmentada de la industria. Los principales proveedores de contenido como Netflix y Spotify aprovechan sus bibliotecas propietarias, mientras que empresas como HelloFresh y BARK capitalizan las eficiencias de la cadena de suministro y la diferenciación experiencial para impulsar la monetización. Los gigantes de las plataformas como Amazon agrupan vídeo, reposición de comestibles y almacenamiento en la nube bajo Prime, elevando los costos de cambio. Los proveedores de tecnología atraen inversión estratégica: la oferta de USD 1.700 millones de Silver Lake por Zuora subraya la importancia de la infraestructura de facturación como columna vertebral del mercado de comercio electrónico por suscripción. Los manuales competitivos convergen en torno a la integración vertical, la propiedad de los datos y la personalización impulsada por IA.
Las fusiones y asociaciones aceleran la adquisición de capacidades. Mastercard adquirió Minna Technologies en 2024, integrando herramientas de gestión de suscripciones en las aplicaciones de los emisores para defenderse de las billeteras de tecnología financiera. Los gigantes del streaming están explorando intercambios publicitarios conjuntos para monetizar los niveles publicitarios de menor precio sin canibalizar las ofertas premium sin anuncios. Las empresas de kits de comida prueban alianzas con cocinas oscuras junto a supermercados para ampliar la variedad del menú y reducir los tiempos de entrega, ilustrando la convergencia entre el comercio electrónico y el servicio de alimentos. Los proyectos piloto de cadena de bloques rastrean la procedencia para los suscriptores con enfoque ético, añadiendo datos transparentes de la cadena de suministro al mercado de comercio electrónico por suscripción.
La economía unitaria sostenible determina los ganadores a largo plazo. Las empresas que logran márgenes brutos superiores al 35% invierten el excedente en innovación de productos y segmentación guiada por IA, generando ciclos de retroalimentación positivos que refuerzan el liderazgo. Los emprendimientos que dependen de descuentos agresivos corren el riesgo de compresión de márgenes, especialmente cuando los inversores se centran en el beneficio de contribución y las relaciones entre el valor de vida útil y el costo de adquisición de clientes (LTV/CAC). El compromiso comunitario, desde foros sociales de marca hasta experiencias emergentes presenciales, actúa como un foso intangible en el mercado de comercio electrónico por suscripción. Los actores que articulan un camino claro hacia la rentabilidad mientras cultivan la fidelización de clientes atraen capital incluso en ciclos de financiación más restrictivos.
Líderes de la Industria del Comercio Electrónico por Suscripción
Amazon
Netflix
HelloFresh
Dollar Shave Club
Birchbox
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico por Suscripción
- Amazon (Subscribe & Save)
- Netflix
- HelloFresh
- Dollar Shave Club
- Birchbox
- Blue Apron
- IPSY
- Walmart+
- Spotify
- Disney+
- Peloton
- Chewy Autoship
- Stitch Fix
- FabFitFun
- Loot Crate
- Scentbird
- Bespoke Post
- KiwiCo
- Plantry
- BarkBox
Lea el análisis de las empresas de comercio electrónico por suscripción

Oportunidades de mercado y perspectivas futuras
El diseño de productos orientado al cumplimiento normativo está surgiendo como un área en blanco para los operadores y habilitadores de suscripciones, a medida que los reguladores endurecen las expectativas sobre divulgaciones, recordatorios de renovación y vías de cancelación. En Estados Unidos, el ANPRM de la FTC de marzo de 2026 sobre marketing de opción negativa, junto con el mosaico continuo de leyes estatales de renovación automática, aumenta la demanda de captura de consentimiento estandarizada, flujos de trabajo auditables de avisos de renovación y experiencias de cancelación de un solo paso que puedan aplicarse de forma coherente en canales como sitios DTC, mercados y centros de suscripción de aplicaciones de emisores.
En el Reino Unido, la DMCC Act establece reformas de los contratos de suscripción, incluido un período de reflexión de renovación de 14 días citado tras ciertas renovaciones automáticas (contratos de prueba o de 12 meses o más), con un objetivo de entrada en vigor referenciado para la primavera de 2027. Este calendario está impulsando a las marcas a invertir antes en transparencia de renovación y en procesos de atención al cliente listos para reembolsos. Junto con los cambios normativos, los mercados y los ecosistemas de plataformas continúan abriendo oportunidades de distribución y herramientas para los comerciantes de suscripciones, incluida una integración más estrecha de la gestión de suscripciones en los recorridos de pagos y comercio (por ejemplo, la adquisición previa de Minna Technologies por parte de Mastercard para incorporar controles de suscripción en las aplicaciones de los emisores), lo que respalda el descubrimiento entre canales y reduce el abandono involuntario mediante una mejor visibilidad de credenciales y suscripciones.
Recent Industry Developments in Mercado de Comercio Electrónico por Suscripción
- Julio de 2026: Amazon actualiza las reglas de cupones de Buy With Prime, aumentando las tarifas por redención para listados no Prime de 0,60 a 0,75 y elevando el umbral mínimo de descuento para la colocación de la insignia de cupón del 5% al 8%, con vigencia a partir del 1 de agosto de 2026. El cambio incrementa la carga de costos para los descuentos en los programas de suscripción y modifica la dinámica de precios y lealtad de los vendedores. La actualización amplía la gobernanza de precios dentro de los canales de suscripción habilitados por Prime y podría reconfigurar las estrategias de los comerciantes.
- Julio de 2026: Buy With Prime alcanzó 50.000 integraciones activas de comerciantes a nivel mundial. La expansión fortalece los efectos de red para los modelos de suscripción basados en Prime. Los comerciantes también enfrentan mayores costos de cambio, lo que fomenta un empaquetado e integración más profundos a medida que se intensifica la competencia.
- Junio de 2026: Recharge adquirió la startup berlinesa de análisis de suscripciones Cohort IQ para integrar datos e inteligencia de retención. La adquisición amplía las capacidades de análisis para el desempeño y la retención de suscripciones. Respalda esfuerzos más específicos de reducción de abandono y puede influir en los puntos de referencia del mercado a medida que los operadores adoptan las herramientas integradas.


Mercado de Comercio Electrónico por Suscripción Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los bienes y servicios vendidos a través de programas de suscripción en línea en los que los clientes pagan según un plan recurrente y reciben entregas o acceso en una cadencia definida.
Exclusiones del alcance: Las compras únicas de comercio electrónico sin un plan recurrente activo y las ventas de suscripción puramente fuera de línea no se contabilizan.
Descripción General de la Segmentación
- Por Tipo de Modelo de Suscripción
- Acceso (membresía)
- Reposición
- Cajas de Curación / Descubrimiento
- Híbrido / Mixto
- Por Categoría de Producto
- Belleza y Cuidado Personal
- Alimentos y Bebidas
- Entretenimiento y Medios Digitales
- Moda e Indumentaria
- Salud y Bienestar
- Cuidado de Mascotas
- Niños y Bebés
- Hogar y Estilo de Vida
- Kits de Deportes y Aficiones
- Otros Nichos
- Por Modo de Pago
- Tarjeta de Crédito / Débito
- Billeteras Digitales
- Compra Ahora Paga Después (BNPL)
- Otros (Débito Directo, Pago por Banco)
- Por Tipo de Plataforma
- DTC Específico por Vertical
- Mercados de Múltiples Categorías
- Por Geografía (Valor, miles de millones de USD)
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Perú
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por construir una imagen clara de la demanda de compras por suscripción y luego vincularla a señales de comercio digital medibles. Utilizamos fuentes públicas como las estadísticas de comercio electrónico de la Oficina del Censo de los Estados Unidos, las series macroeconómicas de la OCDE y el Banco Mundial, los indicadores de conectividad de la UIT, y los datos de gasto del consumidor e inflación de las oficinas nacionales de estadística para anclar el entorno base.
Para mantener el alcance práctico, también revisamos elementos como informes anuales y presentaciones para inversores, publicaciones de redes de pago sobre pagos recurrentes, y cobertura de prensa de renombre sobre cancelación de suscripciones, descuentos y prácticas de retención. Cuando es necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de cargamento para validar la dirección del flujo de productos para bienes en caja. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales y traducir indicadores amplios en ratios relevantes para el mercado. Hablamos con una combinación de comerciantes de suscripción, proveedores de servicios habilitadores, participantes en embalaje y cumplimiento, y expertos del lado del canal en APAC, EMEA y las Américas, de modo que las brechas como la cancelación, la combinación de planes y los movimientos de precios puedan reconciliarse antes de que se finalicen los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 12% | APAC: 46% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores menores: 21% | Gerentes: 47% | Américas: 21% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construye utilizando lógica descendente y ascendente, donde el gasto en comercio digital se reconstruye en un conjunto de demanda exclusiva de suscripciones utilizando ratios de penetración y combinación específicos para planes recurrentes. Los resultados se corroboran luego con aproximaciones ascendentes selectivas, como el valor medio de pedido muestreado multiplicado por el volumen de suscriptores activos, las divulgaciones de ingresos de los comerciantes y las verificaciones de canal sobre precios de planes, lo que ayuda a ajustar el doble conteo y los sesgos por categoría.
Los insumos más relevantes incluyen la base de suscriptores activos y sus rangos de cancelación, el valor medio de pedido y la frecuencia por cadencia de suscripción, la proporción de planes prepagos frente a los de pago por uso, el tratamiento de descuentos y tarifas de envío, y los cambios en la combinación de categorías entre bienes de reposición y servicios basados en acceso. Para las previsiones, utilizamos análisis de escenarios respaldados por un conjunto reducido de indicadores adelantados, que incluyen la adopción de banda ancha y teléfonos inteligentes, el sentimiento del consumidor, el comportamiento de reducción de gasto impulsado por la inflación y la preferencia por pagos recurrentes, y luego alineamos las trayectorias de las variables con lo que los profesionales esperan en el próximo ciclo. Cuando las divulgaciones de las empresas son incompletas, las brechas se gestionan con rangos conservadores que se validan mediante entrevistas y se verifican con los límites de demanda a nivel de categoría.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes como el crecimiento general del comercio electrónico, la expansión de los pagos recurrentes y los movimientos de precios observados en categorías de suscripción populares. Cualquier variación significativa desencadena una segunda revisión de los supuestos, seguida de una revisión por pares en la que los insumos, las fórmulas y la lógica de las unidades se vuelven a probar antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos relevantes modifican los precios, la economía del cumplimiento o la adopción de suscripciones. Antes de la entrega, realizamos una verificación final de actualidad y volvemos a contactar a las fuentes si una variable clave parece haber cambiado, de modo que los clientes reciban la visión más actualizada.
Estimación del Mercado de Comercio Electrónico por Suscripción de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas para el comercio electrónico por suscripción pueden parecer muy dispares porque el término se utiliza de manera diferente y porque la matemática subyacente a menudo depende de lo que se trata como comercio por suscripción frente a un universo de ingresos recurrentes más amplio. Las diferencias también aparecen cuando las fuentes eligen diferentes años base, aplican diferentes momentos de tipo de cambio o asumen una progresión de precios más rápida o más lenta.
La principal brecha proviene de incluir membresías y programas de fidelización en el mismo total, mientras que Mordor Intelligence contabiliza el comercio electrónico por suscripción únicamente cuando un plan recurrente en línea conduce a bienes entregados o acceso pagado, lo que mantiene el conjunto de demanda vinculado al gasto transaccionado por suscripción en lugar de la economía de suscripción completa.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 206,26 mil millones de USD (2025) | |
| Asociación Sectorial A | 3.000,00 mil millones de USD (2024) | Utiliza una definición amplia del ecosistema de ingresos recurrentes que puede incluir membresías y valor de fidelización, y la cifra no se presenta como un total de gasto exclusivo en transacciones de comercio electrónico. |
| Revista Especializada B | 152,80 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte de previsión más corto, y el alcance puede sesgarse hacia servicios de cajas curadas con una combinación de categorías y supuestos de precios diferentes a los del mercado completo. |
La dispersión refleja principalmente las elecciones de alcance y año base, no un simple error matemático. Al vincular el total al valor de las transacciones recurrentes en línea y luego verificarlo con la cancelación, la combinación de planes y las comprobaciones de precios, nuestra estimación se mantiene rastreable a variables repetibles que pueden revisarse y actualizarse a medida que el mercado evoluciona.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de comercio electrónico por suscripción en 2026?
El mercado de comercio electrónico por suscripción se sitúa en USD 206,26 mil millones en 2026.
¿Qué modelo de suscripción crece más rápido?
Los planes híbridos que combinan reposición, acceso y curación se expanden a una CAGR del 19,85% hasta 2031.
¿Qué categoría de producto lidera la participación de mercado actualmente?
Unilever PLC (Dollar Shave Club), Beauty For All Industries (IPSY), HelloFresh SE, Amazon.com Inc. y Blue Apron Holdings Inc. son las principales empresas que operan en el Mercado de Comercio Electrónico por Suscripción.
¿Cuál es la región de mayor crecimiento en el Mercado de Comercio Electrónico por Suscripción?
Los alimentos y bebidas representan el 22,45% de los ingresos de 2025, impulsados por los servicios de kits de comida y café de especialidad.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
El comportamiento orientado al móvil, el alto uso de billeteras digitales y el aumento de los ingresos de la clase media impulsan a Asia-Pacífico a una CAGR proyectada del 20,45% hasta 2031.
¿Cómo influye BNPL en la adopción de suscripciones?
BNPL divide las cuotas anuales en pagos a plazos, elevando las conversiones de nivel premium hasta en un 60% e impulsando una CAGR del 22,75% para las transacciones habilitadas con BNPL.
¿Qué factores contribuyen a la alta tasa de abandono de suscripciones?
Los límites de participación de cartera, el aumento de los costos de adquisición y los caminos de cancelación fácil obligatorios impulsan la tasa de abandono hacia el 40% en los mercados maduros.
Última actualización de la página el:



