
Tamaño y Participación del Mercado de Gemas y Joyería
Análisis del Mercado de Gemas y Joyería por Mordor Intelligence
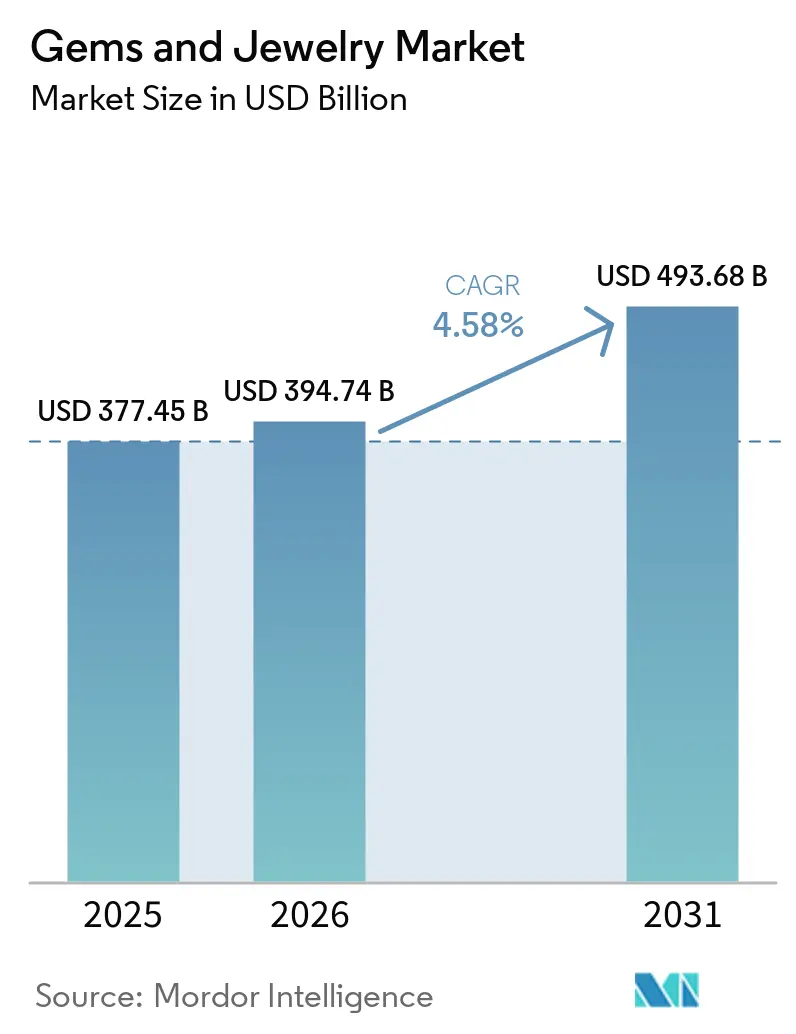
Se espera que el tamaño del mercado de gemas y joyería aumente de 394,7 mil millones de USD en 2026 a 412,8 mil millones de USD en 2027 y alcance 508,8 mil millones de USD en 2032, creciendo a una CAGR del 4,27% durante 2027-2032.
La compra autónoma y la personalización amplían los motivos de adquisición de joyería, mientras que los elevados precios del oro limitan el peso en material que los consumidores adquieren. En China, los altos precios del oro abren espacio para diseños de oro terminado más ligeros que mantienen el precio de cada pieza al alcance del consumidor. Los diamantes cultivados en laboratorio añaden una opción de compromiso a menor precio, lo que permite una participación más amplia, aunque hace que el valor de las ventas sea sensible al precio de cada compra. La competencia gira, en consecuencia, en torno al alcance de ventas, la orientación personalizada y la verificación de procedencia, por lo que el crecimiento depende tanto de la oferta terminada como del metal que contiene.
Conclusiones Clave del Informe
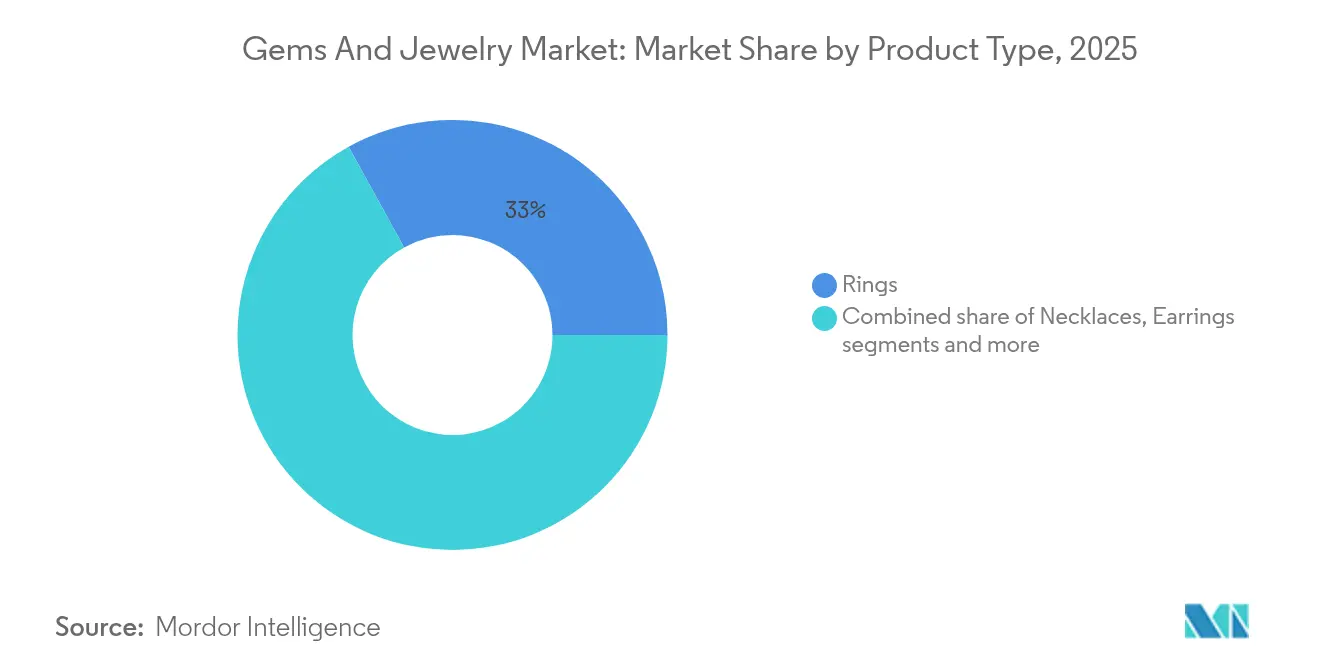
- Por tipo de producto, los anillos representaron una participación del 32,82% en el mercado de gemas y joyería en 2026, mientras que se prevé que los collares sean el segmento de mayor crecimiento con una CAGR del 5,7% durante 2027-2032.
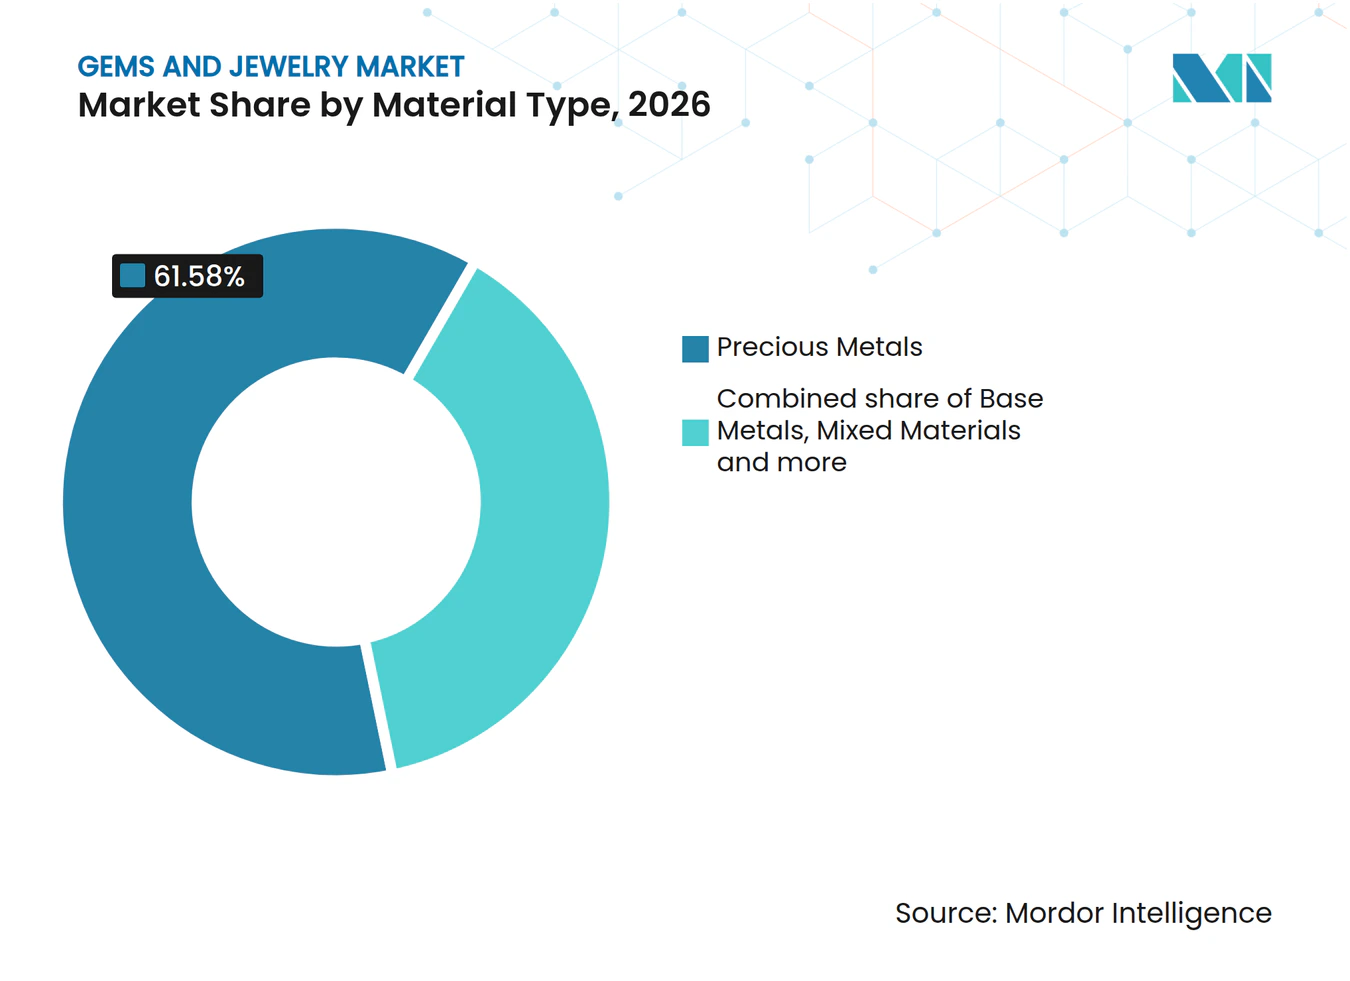
- Los metales preciosos lideraron la combinación de materiales con una participación del 61,58% en el tamaño del mercado de gemas y joyería en 2026, y se prevé que los metales base crezcan más rápido con una CAGR del 6,45% durante 2027-2032.
- Entre los usuarios finales, las mujeres mantuvieron la mayor participación de mercado con un 74,03% en 2026, y se proyecta que los hombres sean el segmento de mayor crecimiento con una CAGR del 5,75% durante 2027-2032.
- Las perspectivas por categoría muestran a la joyería de fantasía como el segmento de mayor crecimiento con una CAGR prevista del 6,3% durante 2027-2032, mientras que la joyería fina lideró con una participación de mercado del 83,28% en 2026.
- Por canal de distribución, se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 6,75% durante 2027-2032, mientras que las tiendas minoristas físicas mantuvieron el 81,11% del mercado en 2026.
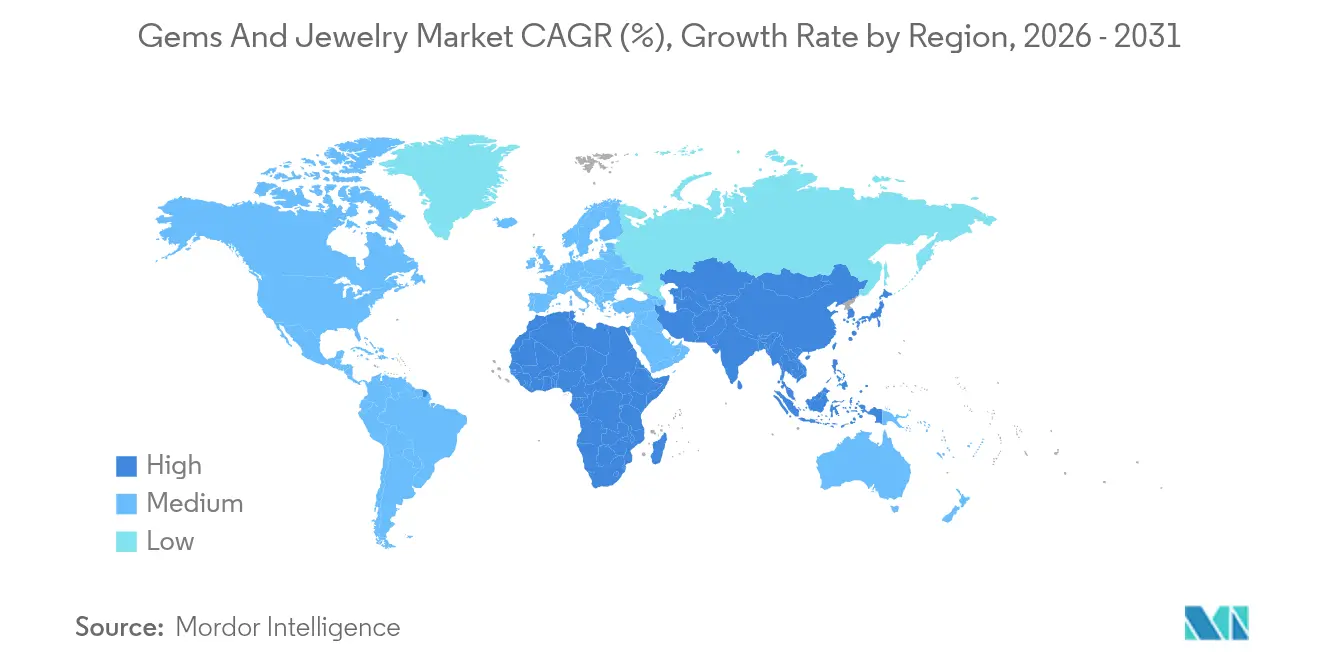
- Por geografías, Asia-Pacífico mantuvo la mayor participación de mercado con un 38,86% en 2026, mientras que se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 6,55% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes tendencias de moda y estilo de vida | +1.7% | China e India | Mediano plazo (2-4 años) |
| Aumento de la personalización y customización | +1.3% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Adopción de diamantes cultivados en laboratorio por sostenibilidad y costo | +1.5% | España e Italia | Mediano plazo (2-4 años) |
| La joyería como cobertura de inversión y preservación de patrimonio | +1% | Japón | Corto plazo (≤ 2 años) |
| Significado cultural y tradicional | +0.6% | India y Arabia Saudita | Largo plazo (≥ 4 años) |
| Surgimiento de herramientas de prueba virtual con AR/VR | +0.3% | India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes tendencias de moda y estilo de vida
El adorno personal genera demanda de joyería que puede extenderse más allá de las bodas y otras compras ceremoniales. En una encuesta de agosto de 2026 sobre los ingresos del primer semestre, el 44% de los minoristas de joyería de oro en China encuestados indicó que los clientes compraron joyería de oro para complacerse a sí mismos. Ejecutivos del sector informaron que las ventas de joyería masculina en India aumentaron entre un 25% y un 30% interanual en 2025. Sus declaraciones describieron una demanda que se extiende al uso cotidiano, hitos corporativos, aniversarios, ocasiones festivas y logros personales. Estos motivos de compra ofrecen a los minoristas formas diferenciadas de abordar las compras autónomas, en lugar de depender de un único mensaje ceremonial. Las líneas de uso diario dirigidas a estos compradores de uso personal crean ocasiones de venta fuera del calendario nupcial, dando a los minoristas un motivo para mantener diseños relevantes entre los picos ceremoniales.
Aumento de la personalización y customización
La personalización puede añadir valor a través del significado sin requerir una gema más grande ni un material más precioso. En la encuesta de febrero de 2025 de The Plumb Club en Estados Unidos, el 69% de los encuestados afirmó que la personalización era extremadamente o algo importante al seleccionar joyería. La encuesta en línea de Helzberg de 2025 abarcó a 1.000 adultos estadounidenses de entre 20 y 40 años que estaban comprometidos, hablando seriamente de matrimonio en una relación, o casados tras un compromiso en los 2 años anteriores. Entre esos encuestados, el 76% afirmó que invertiría más en un anillo de compromiso personalizado. La encuesta más amplia sobre joyería ofrece a los joyeros una base para ofrecer personalización más allá de las compras de compromiso. Para este público en etapa de compromiso, la disposición declarada a invertir más da a los joyeros una base para fijar el precio de la personalización como parte del valor del anillo.
Adopción de diamantes cultivados en laboratorio por sostenibilidad y costo
BriteCo estimó los precios medianos de venta de anillos de compromiso en 2025 en 4.557 USD para diamantes cultivados en laboratorio y 12.961 USD para diamantes naturales. En junio de 2026, Pandora lanzó joyería de diamantes cultivados en laboratorio en España exclusivamente en su tienda insignia de Barcelona y en Italia en línea, en su tienda insignia de Milán y en 40 tiendas seleccionadas. Los datos de tasación de BriteCo registraron diamantes cultivados en laboratorio en el 47% de los anillos de compromiso recién tasados en 2025 y en el 51% entre enero y junio de 2026. En la encuesta de 2025 de The Plumb Club en Estados Unidos, el 17% citó razones éticas y el 16% razones medioambientales al considerar gemas creadas, cifras prácticamente sin cambios respecto a 2023. Estas preferencias declaradas ofrecen a los joyeros una base adicional para hablar sobre la procedencia, junto con la propuesta de asequibilidad. Una mayor accesibilidad puede ampliar la participación, aunque los menores valores de transacción implican que la adopción por sí sola no garantiza un crecimiento equivalente de los ingresos.
La joyería como cobertura de inversión y preservación de patrimonio
La joyería de oro de estilo activo conecta los productos de uso personal con la demanda de características de inversión, otorgando a la compra una justificación más allá de la decoración. En el segundo trimestre de 2026, estos productos mantuvieron su atractivo entre los consumidores japoneses que buscaban características de inversión. Ese atractivo coexistió con una demanda general de joyería más débil en Japón, lo que demuestra que el motivo no eliminó las presiones de compra más amplias. Para los minoristas que atienden a este tipo de compradores, el contenido en material puede, por tanto, tener mayor relevancia comercial que una propuesta de diseño puramente orientada a la moda. El gasto relativamente saludable en yenes en Japón junto con el debilitamiento de la demanda sugiere que las piezas de estilo activo sirven a un nicho de compradores que priorizan el contenido metálico, lo que favorece a los minoristas posicionados en torno al oro.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de metales preciosos y gemas | -1.2% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Elevados aranceles de importación e impuestos | -0.6% | India y Estados Unidos | Corto plazo (≤ 2 años) |
| Proliferación de productos falsificados | -0.3% | Países de la Unión Europea | Largo plazo (≥ 4 años) |
| Preocupaciones éticas y de sostenibilidad | -0.2% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de metales preciosos y gemas
La presión sobre el precio de los metales puede reducir la cantidad de joyería que los consumidores adquieren incluso cuando siguen dispuestos a realizar una compra. La demanda mundial de joyería de oro cayó un 17% interanual hasta 278,2 toneladas métricas en el segundo trimestre de 2026, ya que los elevados precios limitaron la asequibilidad y fomentaron pesos de compra menores.[1] Para los proveedores de joyería de oro, esto convierte el contenido físico de metal en una restricción sobre una oferta que de otro modo sería atractiva por diseño u ocasión. Un precio de venta más alto no puede por sí solo demostrar que más joyería está llegando a los compradores. En septiembre de 2026, el fabricante Clyde Duneier Inc. describió que consideraba el peso, la construcción y el precio desde el inicio del diseño, trabajando a partir de los precios objetivo de los minoristas. La compensación comercial restante es entre el metal que contiene una pieza y el precio que su comprador previsto puede absorber.
Elevados aranceles de importación e impuestos
El aumento del arancel efectivo de importación de oro en India del 6% al 15% el 13 de mayo de 2026 añadió un obstáculo de costo impulsado por políticas a las compras de joyería. La demanda de joyería de oro en India cayó un 15% interanual hasta 75 toneladas métricas en el segundo trimestre de 2026, siendo el aumento arancelario uno de varios factores que pesaron sobre las compras. Un período de compra de mal augurio y el llamado del Primer Ministro a reducir las compras de oro también debilitaron la demanda durante el trimestre. Para el oro importado, la carga fiscal agrava, por tanto, las presiones de demanda que un cambio en el diseño de la joyería no puede eliminar. Tras el llamado del Primer Ministro, Kalyan Jewellers lanzó su Iniciativa Gold4India en torno a esquemas de intercambio de oro viejo y monetización. Tales respuestas pueden apoyar las compras de reposición, pero el material importado nuevo conlleva un obstáculo de costo que puede limitar la cantidad que los consumidores adquieren.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Demanda No Nupcial Amplía la Relevancia de los AnillosLos anillos representaron una participación del 32,82% en el tamaño del mercado de gemas y joyería en 2026. El Natural Diamond Council informó que los anillos no nupciales fueron la principal categoría de joyería de diamantes naturales vendida en Estados Unidos el Día de San Valentín en 2025. Su informe se basó en más de 4 millones de transacciones de 2.500 joyerías especializadas de Estados Unidos. El resultado específico de la ocasión muestra cómo los anillos pueden servir a las ventas más allá del compromiso y el matrimonio, ampliando el uso comercial del formato por parte del minorista. Las compras de regalo del Día de San Valentín ofrecen a los minoristas de anillos de diamantes naturales en Estados Unidos una segunda ocasión de venta junto al calendario de compromisos.
Los collares son el segmento de mayor crecimiento, con una CAGR prevista del 5,7% durante 2027-2032. La encuesta de febrero de 2025 de The Plumb Club abarcó a más de 2.000 hombres y mujeres estadounidenses de entre 25 y 60 años con algún nivel de educación universitaria e ingresos anuales del hogar de al menos 75.000 USD. En esa encuesta, los collares ocuparon el tercer lugar entre las categorías de joyería por preferencia con un 23%, por detrás de los anillos y los pendientes. Las pulseras ofrecieron una propuesta de compra diferente en China, donde una encuesta a minoristas de 2025 identificó las pulseras trenzadas de oro de 24 quilates pequeñas y ligeras como una importante fuente de ingresos que atrae a los consumidores jóvenes por su asequibilidad. La clasificación de preferencia de los collares ofrece a los minoristas de Estados Unidos un amplio público al que dirigirse, mientras que el ejemplo de la pulsera china convierte la asequibilidad en la vía de acceso a los compradores más jóvenes.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Gasto en Oro Ancla el Valor Mientras las Alternativas Amplían la OfertaLos metales preciosos representaron una participación del 61,58% en el mercado de gemas y joyería en 2026. El valor de la demanda mundial de joyería de oro aumentó un 22% interanual hasta 86 mil millones de USD en el primer semestre de 2026, a pesar de una demanda en tonelaje más débil. Los proveedores centrados en el oro se enfrentan, por tanto, a un mayor volumen de gasto sin un aumento correspondiente en el procesamiento de metal, lo que convierte el crecimiento de los ingresos en una señal poco fiable de los requisitos de volumen de fabricación.
Los metales base son el segmento de mayor crecimiento, con una CAGR prevista del 6,45% durante 2027-2032. Las exportaciones brutas de China de joyería de imitación de metales base, con o sin baño de metales preciosos, aumentaron de 147.597 toneladas métricas en 2024 a 156.067 toneladas métricas en 2025 bajo el código HS 711719. Este flujo establece una base de suministro transfronterizo sustancial desde la cual los fabricantes pueden atender a los compradores internacionales de joyería. Los materiales mixtos ganaron atractivo para los compradores mayoritariamente europeos y estadounidenses del fabricante de alianzas BMA Rings, según el testimonio de un representante de ventas de agosto de 2025 que vinculó el oro y los metales alternativos con la flexibilidad de precio y diseño. Para los compradores conscientes del precio de BMA Rings, combinar oro con metales alternativos ofrece una forma de mantener la libertad de diseño limitando la exposición a los elevados precios del oro.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Mujeres Sostienen la Escala Mientras los Hombres Construyen un Rol Minorista DiferenciadoLas mujeres fueron el segmento de usuario final más grande, con una participación de mercado del 74,03% en 2026. En la encuesta de joyería de McKinsey de septiembre de 2025, el 42% de las encuestadas femeninas declaró comprar más joyería para sí mismas que 2 o 3 años antes, en comparación con el 35% de los encuestados masculinos. Estas respuestas conectan el segmento líder con las compras autónomas, dando a las marcas una relación directa que desarrollar con la persona que llevará la pieza. Las autocompras ofrecen a las marcas un público para líneas orientadas al diseño más allá de las campañas de regalo, con la usuaria juzgando directamente el atractivo de cada pieza.
Los hombres son el segmento de mayor crecimiento, con una CAGR prevista del 5,75% durante 2027-2032. El director ejecutivo de Senco Gold Ltd., Suvankar Sen, afirmó que las ventas de joyería masculina del minorista crecieron entre un 20% y un 25% durante Dhanteras 2025 en comparación con Dhanteras 2024. En el mismo testimonio de octubre de 2025, indicó que la joyería masculina representó entre el 10% y el 12% de las ventas de la empresa a lo largo del año. Esa combinación apunta a una base de clientes recurrente que también puede responder a una ocasión de compra festiva, dando a la categoría más que un único papel estacional. El patrón de Senco sugiere que las campañas festivas impulsan una línea masculina ya establecida en lugar de crearla.
Por Categoría:
La Escala de Fabricación y la Expansión del Comercio Minorista de Moda Crean Diferentes Vías de CrecimientoLa joyería fina fue el segmento más grande, con una participación de mercado del 83,28% en 2026. El 1 de octubre de 2026, Pandora inauguró lo que describió como la mayor instalación de fabricación de joyería fina del mundo en Ciudad Ho Chi Minh, Vietnam.[2] Su capacidad declarada es de hasta 60 millones de piezas de joyería al año, lo que aumenta la capacidad de fabricación total de Pandora en un 50%. La inversión demuestra la escala de infraestructura de fabricación que puede respaldar una oferta de joyería fina de marca. Las marcas con dicha capacidad pueden alinear el desarrollo de productos con una distribución más amplia, convirtiendo la ejecución manufacturera en una parte sustancial de la propuesta competitiva de la categoría.
La joyería de fantasía es el segmento de mayor crecimiento, con una CAGR prevista del 6,3% durante 2027-2032. El minorista de joyería de moda Lovisa Holdings Limited informó un aumento del 17,6% en los ingresos totales de la empresa en el ejercicio fiscal 26, el año finalizado el 28 de junio de 2026. Lovisa atribuyó el resultado al crecimiento de su red de tiendas, junto con un crecimiento del 2% en las ventas comparables globales de tiendas existentes. Esto proporciona un ejemplo comercial de cómo un mayor alcance contribuye al crecimiento mientras las tiendas existentes también generan mayores ventas. En Lovisa, la expansión de la red fue el principal impulsor del crecimiento de los ingresos de la empresa, haciendo del acceso a ubicaciones adicionales el elemento central de su modelo de crecimiento minorista.
Por Canal de Distribución:
Los Ingresos de las Tiendas Físicas Sostienen el Liderazgo Mientras las Ventas Digitales se ExpandenLas tiendas minoristas físicas fueron el segmento más grande, con una participación de mercado del 81,11% en 2026. Las tiendas concepto de Pandora aportaron el 56% de sus ingresos empresariales en 2025. Las ventas del canal de tiendas consolidado de Signet Jewelers Limited fueron de 1,22 mil millones de USD en las 13 semanas finalizadas el 1 de agosto de 2026, en comparación con 1,2 mil millones de USD en las 13 semanas finalizadas el 2 de agosto de 2025. Estos ejemplos operativos establecen una base de ventas física sustancial tanto en una marca de joyería como en un grupo minorista. Mantener la productividad de las tiendas es importante para ambas empresas porque sus estrategias digitales deben coexistir con ventas sustanciales completadas en persona.
Las tiendas minoristas en línea son el segmento de mayor crecimiento, con una CAGR prevista del 6,75% durante 2027-2032. El valor de las ventas minoristas en línea de China para bienes de oro, plata y joyería creció un 12,4% en 2025, según datos del Ministerio de Comercio reportados por la Asociación China de Gemas y Joyería. En 2025, Brilliant Earth Group, Inc., un minorista de joyería en línea con salas de exposición en Estados Unidos, ofreció apoyo de consultores por chat, teléfono, correo electrónico y cita virtual. Su equipo de consultores atendió a clientes en más de 50 países. El modelo de Brilliant Earth separa el acceso a un consultor de joyería del acceso a una sala de exposición, extendiendo la venta asistida a su base de clientes internacionales en línea.
Análisis Geográfico
Mercado de Gemas y Joyería en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 38,86% en el tamaño del mercado de gemas y joyería en 2026. Las ventas minoristas de oro, plata y joyería en China por parte de empresas por encima del tamaño designado aumentaron un 12,8% en 2025.[3] En India, el valor de la demanda de joyería de oro fue de 21 mil millones de USD en el primer semestre de 2026. Estas medidas regionales establecen una base comercial tanto en los grandes negocios minoristas como en el gasto de los consumidores en joyería de oro terminada, con una escala relevante para los proveedores en cada caso. Los fabricantes pueden competir por cuentas minoristas así como por el gasto orientado al oro, combinando alcance comercial con productos adecuados al valor que los consumidores destinan a cada pieza.
Mercado de Gemas y Joyería en Oriente Medio y África
Oriente Medio y África es la región de mayor crecimiento, con una CAGR prevista del 6,55% durante 2027-2032. Los ingresos minoristas en Egipto de Lazurde Company for Jewelry crecieron un 7,4% interanual en el segundo trimestre de 2026, mientras que sus ventas en tiendas comparables en Arabia Saudita crecieron un 6%. Arabia Saudita registró 10,3 toneladas métricas de demanda de joyería de oro en el segundo trimestre de 2026, una caída del 8% interanual, ya que el turismo de la Hajj, las bodas y las compras de Eid compensaron la debilidad impulsada por los precios. Estos ejemplos respaldan una vía de crecimiento a través del desarrollo de ventas a nivel minorista y las compras por ocasión, mientras que el resultado en volumen de oro hace que el peso y el precio de la oferta sean comercialmente relevantes para los operadores que atienden a los consumidores locales.
En América del Norte, la demanda de joyería de oro en Estados Unidos cayó un 25% interanual hasta 22,2 toneladas métricas en el segundo trimestre de 2026, con una debilidad concentrada en el mercado masivo que favorece el posicionamiento en el segmento superior. Las importaciones de joyería de Costa Rica en 2025 ofrecen a los proveedores una ruta comercial alternativa, mientras que las aperturas de tiendas temporales de Pandora en Uruguay en 2025 ilustran la expansión minorista selectiva dentro de América del Sur. La demanda de joyería de oro en Brasil cayó un 6% interanual hasta 3,8 toneladas métricas en el segundo trimestre de 2026, una contracción más moderada que las caídas registradas en Estados Unidos y Europa. Europa excluyendo la CEI registró 12,5 toneladas métricas, una caída del 10% interanual en ese trimestre, mientras que los controles de importación basados en riesgo de Suiza a partir de diciembre de 2025 añaden consideraciones de despacho aduanero para los bienes de metales preciosos cubiertos. Los fabricantes italianos también enfrentaron mercados de exportación débiles, lo que limitó su capacidad para compensar la presión de la demanda interna vendiendo en el exterior.
Marco Regulatorio y Perspectivas
Esta comparación considera los requisitos de comercialización de joyería, verificación de productos y transacciones de jurisdicciones seleccionadas desde la perspectiva de un minorista de joyería que cumple con la normativa. Las guías de joyería de Estados Unidos no son vinculantes, y la Comisión Federal de Comercio debe probar una violación de la Sección 5 al emprender acciones de cumplimiento. El mecanismo de empresa a empresa calificado de los Emiratos Árabes Unidos traslada la contabilidad del impuesto al valor agregado (IVA) al receptor registrado, con declaraciones escritas del comprador y verificaciones del proveedor. Estos marcos convierten las descripciones de productos, las especificaciones de metales y los controles de transacciones en capacidades operativas diferenciadas para los minoristas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | China | Emiratos Árabes Unidos |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio (FTC) | Conselho de Controle de Atividades Financeiras (COAF) | Oficinas de ensayo del Reino Unido para el marcado de contraste | Ministerio de Industria y Tecnología de la Información | Autoridad Fiscal Federal |
| Instrumentos clave o dirección | Guías de Joyería de la FTC, 16 CFR Parte 23 | Resolución COAF 23 de 2012 | Ley de Marcado de Contraste de 1973 | GB 11887-2012 en vigor; revisión pendiente de aprobación | Decisión del Gabinete 127 de 2024 y VATP043; el valor del contenido precioso debe superar al de los demás componentes; excluye los suministros con tasa cero |
| Efecto comercial | Las declaraciones sobre productos deben evitar el engaño conforme a la Sección 5 | Verificaciones de clientes y beneficiarios reales, registros de transacciones e informes específicos; políticas adaptadas al tamaño del negocio y al volumen de transacciones | Marcas de contraste reconocidas por encima de los umbrales de peso aplicables para artículos de oro, plata, platino y paladio | Controles de pureza, marcado y denominación de joyería de metales preciosos para el mercado doméstico | El receptor contabiliza el IVA en las compras de reventa/producción calificadas; antes del suministro, el receptor declara el registro y el uso previsto, y el proveedor conserva las declaraciones y verifica el registro |
| Atractivo actual de la política | Alto | Bajo | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La guía de declaraciones de Estados Unidos y las obligaciones de marcado de contraste por umbral del Reino Unido proporcionan marcos de cumplimiento minorista definidos y continuos, con la administración del marcado de contraste contribuyendo a la calificación Media del Reino Unido. Las verificaciones de clientes a escala empresarial, el mantenimiento de registros y los informes específicos de Brasil conllevan demandas operativas recurrentes, lo que sustenta su calificación actual más baja y la carga de cumplimiento continua. Los controles de pureza y marcado GB 11887-2012 de China rigen la joyería de metales preciosos para el mercado doméstico, mientras que la revisión pendiente de fineza, marcado y denominación propone una implementación 12 meses después de su publicación, apoyando la continuidad en las obligaciones minoristas a corto plazo. La calificación de los Emiratos Árabes Unidos equilibra la contabilidad fiscal del receptor con las obligaciones de verificación del proveedor, mientras que sus condiciones de calificación y documentación respaldan un requisito operativo estable para las operaciones comerciales entre empresas registradas cubiertas.
Etapas de la Cadena de Valor
La cadena de valor compara las ventas de materiales, la creación de joyería y la distribución, con la integración determinando cuántas capacidades residen dentro de un único negocio. De Beers Group vende la mayor parte de sus diamantes en bruto a los Sightholders a través de Global Sightholder Sales y el resto mediante subastas a compradores registrados. Pandora diseña y fabrica joyería en Tailandia y Vietnam, la distribuye a través de su red y obtiene plata y oro reciclados de refinadores certificados. Los negocios de joyería integrados obtienen ingresos por ventas de productos terminados que respaldan las capacidades de diseño, fabricación y distribución.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro y comercialización de diamantes en bruto | Proveedores de diamantes en bruto como De Beers Group | Ventas de diamantes en bruto a Sightholders y compradores registrados en subastas | Hacer coincidir el bruto comprado con los requisitos de piedras terminadas | Calificar conjuntamente las rutas de conversión y las especificaciones de compra |
| Diseño y fabricación de joyería | Diseñadores y fabricantes de joyería como Pandora A/S, Cartier y Van Cleef & Arpels | Ventas de joyería terminada que respaldan la creación integrada | Traducir diseños en piezas terminadas reproducibles | Establecer especificaciones de material y fabricación antes de la producción |
| Distribución y venta | Distribuidores integrados de joyería como Pandora A/S, Cartier y Van Cleef & Arpels | Ventas de joyería terminada a través de la distribución | Mantener información de producto coherente en todos los puntos de distribución | Estandarizar las descripciones de productos y los traspasos de distribución |
| Fuente: Mordor Intelligence | ||||
La fabricación de Pandora en Tailandia y Vietnam distribuye la exposición a la producción específica de cada país mientras mantiene el diseño y la distribución integrados. Esa presencia hace que la coordinación entre los centros de fabricación y los canales de venta forme parte de las decisiones de producción de la misma empresa. Los canales de Sightholders y subastas de De Beers sitúan sus ingresos en la transacción de diamantes en bruto, haciendo que el acceso a los compradores intermedios sea más directamente relevante que el control de la distribución de joyería terminada.
Panorama Competitivo
Concentración del Mercado
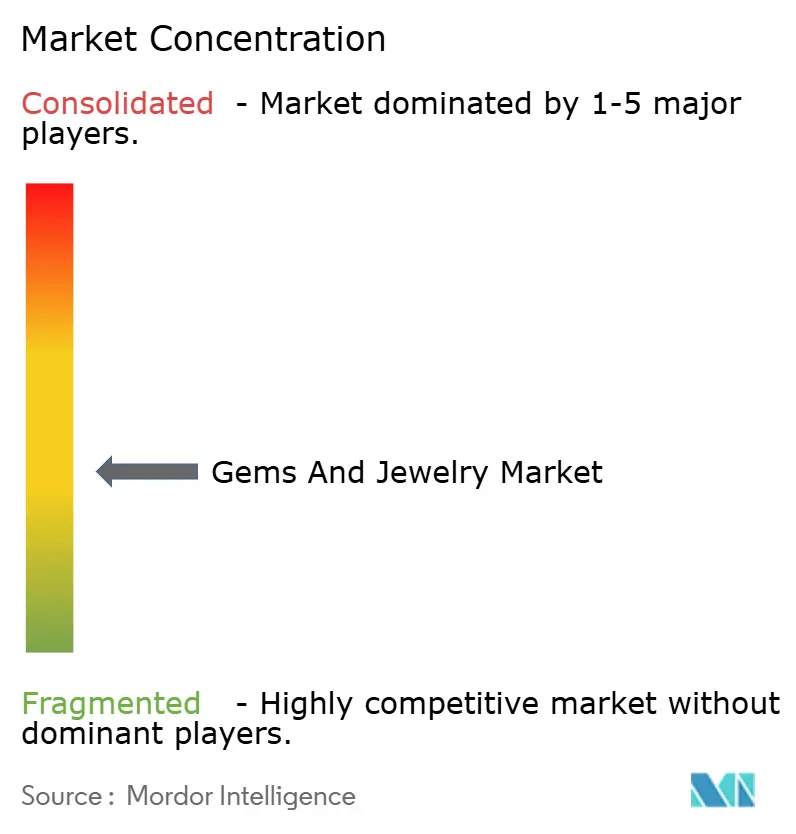
La competencia está moderadamente fragmentada, combinando grupos de lujo diversificados con marcas y minoristas especializados en joyería que compiten a través de varios modelos comerciales. LVMH Moët Hennessy Louis Vuitton SE participa a través de sus Maisons de Relojes y Joyería, mientras que Compagnie Financière Richemont SA opera sus Maisons de Joyería. Chow Tai Fook Jewellery Group Limited diseña, fabrica y vende joyería al por menor, Pandora A/S diseña y fabrica joyería de lujo accesible, y Swarovski AG vende joyería dentro de su negocio de Cristal más amplio. Las Maisons de Joyería de Richemont aumentaron sus ventas un 8% a tipos de cambio reales y un 14% a tipos de cambio constantes en el año finalizado el 31 de marzo de 2026. Estos modelos sitúan el diseño, la distribución y el posicionamiento de materiales dentro de diferentes estructuras corporativas, permitiendo a los especialistas competir junto a los grupos diversificados.
El crecimiento orgánico del segundo trimestre de 2026 de Pandora del 3% dependió más de la expansión de la red y otros factores, que aportaron un neto del 2%, que del 1% de crecimiento en ventas comparables. Las ventas comparables cayeron un 1% en América del Norte y un 2% en EMEA, pero aumentaron un 10% en Asia-Pacífico y un 18% en América Latina. El 12 de agosto de 2026, Pandora elevó su guía de crecimiento de ingresos orgánicos para el ejercicio fiscal 2026 al rango de 0% a 3%, desde el rango anterior de -1% a 2%. Para los competidores, la división regional sugiere más margen para disputar el negocio establecido de Pandora en América del Norte y EMEA que en sus operaciones de mayor crecimiento en Asia-Pacífico y América Latina.
La verificación de proveedores crea una base de competencia separada junto a la presentación de marca y el alcance minorista, especialmente cuando la oferta depende de la procedencia del material. En 2025, la certificación del Código de Prácticas del Consejo de Joyería Responsable a nivel de refinador cubrió el 99,3% del abastecimiento de oro para las Maisons de Relojes y Joyería de LVMH, frente al 96% en 2024. La posición se define en la etapa del refinador, dando al grupo una capacidad concreta de control de abastecimiento para acompañar la propuesta de joyería terminada. Para los competidores, conectar las declaraciones sobre materiales con la documentación adecuada del proveedor puede proporcionar una vía hacia una diferenciación creíble sin requerir la escala de una cartera de lujo. La fortaleza competitiva puede, por tanto, incluir la capacidad de fundamentar la oferta a través de registros de abastecimiento, así como la capacidad de atraer a un comprador.
Líderes de la Industria de Gemas y Joyería
-
LVMH Moët Hennessy Louis Vuitton SE
-
Compagnie Financière Richemont SA
-
Chow Tai Fook Jewellery Group Limited
-
Pandora A/S
-
Swarovski AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gemas y Joyería Empresas cubiertas en este informe
- LVMH Moët Hennessy Louis Vuitton SE
- Compagnie Financière Richemont SA
- Chow Tai Fook Jewellery Group Limited
- Pandora A/S
- Kalyan Jewellers
- De Beers Group
- Swarovski AG
- Lao Feng Xiang Co Ltd
- Titan Co Ltd
- Chow Tai Seng Jewellery Co Ltd
- Mokingran Jewellery Group Co Ltd
- Malabar Group
- Joyalukkas Holdings
- Luk Fook Holdings (International) Ltd
- Chow Sang Sang Holdings International Ltd
- Chanel SA
- Kering SA
- Damas LLC
- H&M Hennes & Mauritz AB
- Chopard & Cie SA
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan ofertas de joyería terminada que abordan la asequibilidad, la verificación de productos o un público específico de autocompra. La demanda de joyería de oro en China registró su tonelaje más débil en el primer semestre desde 2006 en el primer semestre de 2026, en medio de una débil confianza del consumidor y elevados precios del oro. Una encuesta del World Gold Council de agosto de 2026 abarcó a 744 gerentes de tiendas minoristas y directores regionales de las principales marcas de joyería en China. La apertura comercial consiste en mantener una oferta de joyería convincente dentro de esas limitaciones, en lugar de depender enteramente de una recuperación en los volúmenes de material.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Joyería de oro ligera | Los minoristas encuestados planeaban más productos de menos de 5 gramos y de 5 a 10 gramos en agosto de 2026 | Minoristas de joyería en China; compradores jóvenes de oro puro de alta pureza | Desarrollar diseños terminados dentro de las bandas de peso planificadas | Elevados precios del oro y débil confianza del consumidor | Fabricantes y minoristas de joyería de oro |
| Joyería de plata verificable | El marcado voluntario de joyería de plata bajo la norma IS 2112:2025 entró en vigor en India en septiembre de 2025 | Compradores de joyería de plata en India | Utilizar el marcado voluntario de plata en la oferta de producto terminado | Gestión del marcado dentro del flujo de trabajo del producto | Mia by Tanishq, una marca de Titan Co Ltd con una oferta de joyería de plata en Bengaluru |
| Anillos para autocompradores | Un estudio de 2025 en Estados Unidos identificó los anillos como el artículo de joyería fina más frecuentemente autocomprado | Autocompradores de joyería fina en Estados Unidos | Crear una oferta de anillos dirigida directamente al usuario | Presión del precio del oro sobre los pesos de compra | Joyeros de anillos finos y marcas de diseño |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es la joyería de oro ligera para los minoristas chinos que planeaban líneas más ligeras en la encuesta de agosto de 2026. Un proveedor puede abordar las bandas de peso planificadas sin depender de una recuperación en el apetito de los consumidores por el oro en peso. Asegurar un lugar en la gama revisada convertiría la restricción de precio en una oportunidad concreta de suministro de joyería terminada.
Desarrollos recientes de la industria en Mercado de Gemas y Joyería
- Oct 2026: Pandora inauguró una instalación de fabricación de joyería en Ciudad Ho Chi Minh, Vietnam, con una capacidad declarada de hasta 60 millones de piezas anuales, ampliando su presencia manufacturera.
- Jun 2026: Pandora lanzó joyería de diamantes cultivados en laboratorio en España exclusivamente en su tienda insignia de Barcelona y en Italia en línea, en su tienda insignia de Milán y en 40 tiendas seleccionadas.
- May 2026: Kalyan Jewellers anunció su Iniciativa Gold4India en India tras el llamado del Primer Ministro a aplazar las compras de oro, con el intercambio de oro viejo y la monetización del oro entre sus objetivos declarados.
Mercado de Gemas y Joyería Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de gemas y joyería mide el gasto minorista anual en gemas y joyería terminada vendida a consumidores en todo el mundo. Abarca los adornos personales clasificados por forma de producto, material, usuario previsto, categoría fina o de fantasía, canal minorista y geografía de ventas.
Exclusiones del alcance: Se excluyen las piedras sueltas comercializadas únicamente como insumos en bruto, los diamantes industriales, los equipos de corte, pulido o fabricación de joyería, y los servicios de reparación, limpieza y alteración de joyería.
Descripción General de la Segmentación
- Por Tipo de Producto
- Anillos
- Collares
- Aretes
- Pulseras
- Cadenas y Colgantes
- Otros Tipos de Producto
- Por Tipo de Material
- Metales Preciosos
- Metales Base
- Materiales Mixtos
- Por Usuario Final
- Hombres
- Mujeres
- Niños
- Por Categoría
- Fina
- Fantasía
- Por Canal de Distribución
- Tiendas Minoristas Fuera de Línea
- Tiendas Minoristas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Colombia
- Chile
- Perú
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como los informes de Tendencias de Demanda de Oro del World Gold Council, ayuda a distinguir el gasto en joyería de oro de la demanda física y a rastrear los cambios relacionados con el precio en los pesos de compra. Las publicaciones minoristas de la Oficina Nacional de Estadísticas de China proporcionan una señal regional oficial para las ventas de oro, plata y joyería. Las Guías de Joyería de la Comisión Federal de Comercio aclaran cómo se tratan las descripciones de productos de piedras preciosas, metales preciosos y joyería, mientras que las estadísticas comerciales del Consejo de Promoción de Exportaciones de Gemas y Joyería ayudan a interpretar los flujos transfronterizos sin tratar las exportaciones como ventas al consumidor.
Los informes y materiales para inversores de las empresas pueden proporcionar ingresos minoristas declarados, presencia en tiendas, combinación de productos y desarrollo de canales, mientras que la prensa especializada de reputación puede ayudar a contrastar los desarrollos empresariales y de consumidores con esas divulgaciones. Estos indicadores complementan las estimaciones del mercado pero no reemplazan el límite final de la transacción minorista. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas puede incluir a ejecutivos de marcas y minoristas de joyería, líderes de comercialización y categorías, especialistas en piedras preciosas y metales preciosos, y gerentes de canales en el mercado global. Sus aportaciones pueden contrastar la evidencia secundaria sobre los límites de los productos terminados, los cambios de precio y combinación, las participaciones de segmento y el comportamiento de los canales, mientras que las preguntas de seguimiento específicas abordan definiciones inconsistentes o evidencia regional y de producto faltante. Los analistas comparan estos testimonios con los indicadores publicados de empresas, comercio y minoristas antes de utilizarlos para refinar los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 20% | Asia-Pacífico: 45% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del gasto global de los consumidores en gemas y joyería terminada, utilizando evidencia de ventas minoristas, divulgaciones de empresas e indicadores de mercado para anclar el valor anual. El gasto en joyería de oro y el tonelaje, los movimientos de precios de metales preciosos y piedras preciosas, los ingresos de los hogares y el gasto de los consumidores, la actividad de bodas y regalos, y el desarrollo del comercio minorista en línea ayudan a explicar los cambios en el valor de compra, la combinación de productos y las participaciones de canal. Los analistas prevén el mercado con análisis de escenarios en torno a estos impulsores, distinguiendo los cambios en los precios de venta y la combinación de productos de los cambios en la cantidad y composición de las compras.
Las participaciones de producto, material, usuario final, categoría, canal y región se construyen a partir de la combinación de ventas declarada, estadísticas minoristas y comerciales, y evidencia de mercado corroborada, y luego se verifican para garantizar la coherencia con el total. Las verificaciones ascendentes selectivas, como los precios de venta minorista muestreados multiplicados por volúmenes de ventas representativos o los totales de proveedores y canales, contrastan el resultado descendente. Las brechas en precio, volumen o cobertura se documentan y se delimitan con los indicadores observados más cercanos. Los expertos primarios pueden revisar la dirección y la relevancia práctica de las previsiones a nivel de variable, con los desacuerdos motivando una nueva verificación de la evidencia y los supuestos subyacentes.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las estimaciones del mercado con las divulgaciones de empresas, las estadísticas minoristas, la evidencia comercial y los indicadores independientes de oro y piedras preciosas, y luego investigaron las variaciones materiales en definiciones, períodos, efectos de precios y cobertura de productos antes de la aprobación. Una segunda revisión verifica los cálculos, las unidades, las participaciones de segmento, la geografía y la coherencia entre los valores históricos y los previstos. Los analistas vuelven a contactar con las fuentes relevantes cuando una discrepancia material o una definición no resuelta podría cambiar una estimación. La base de evidencia se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia la demanda o la estructura del mercado, y se revisa nuevamente antes de la entrega.
Tamaño del Mercado de Gemas y Joyería de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de gemas y joyería mide el gasto minorista anual en gemas y joyería terminada vendida a consumidores en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo comienza con una estimación descendente del gasto global de los consumidores en gemas y joyería terminada, utilizando evidencia de ventas minoristas, divulgaciones de empresas e indicadores de mercado para anclar el valor anual.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 412,8 mil millones de USD (2027) | |
| Consultora Global A | 381,5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 7,6% inferior al valor de este informe para 2027 de 412,8 mil millones de USD, 2 años después. Su cobertura de productos listada es formas y materiales de joyería, excluyendo los productos de gemas terminadas separados contabilizados en este mercado. |
| Editorial de Investigación de la Industria B | 39,3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 90,5% inferior al valor de este informe para 2027 de 412,8 mil millones de USD, 2 años después. Mide únicamente la joyería de fantasía, mientras que este mercado también incluye la joyería fina. |
Los analistas de Mordor Intelligence triangulan las estimaciones del mercado con las divulgaciones de empresas, las estadísticas minoristas, la evidencia comercial y los indicadores independientes de oro y piedras preciosas, y luego investigan las variaciones materiales en definiciones, períodos, efectos de precios y cobertura de productos antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gemas y joyería y el crecimiento esperado?
El tamaño se proyecta en 412,8 mil millones de USD en 2027 y 508,8 mil millones de USD en 2032, con una CAGR del 4,27% durante 2027-2032.
¿Qué está impulsando la demanda de joyería?
Una encuesta de 2025 en Estados Unidos encontró que el 69% de los encuestados consideró importante la personalización, y los diamantes cultivados en laboratorio ofrecen una opción de compromiso a menor precio.
¿Qué producto de joyería tiene la mayor participación?
Los anillos mantuvieron la mayor participación de mercado con un 32,82% en 2026.
¿Cuáles son las principales empresas competidoras en joyería?
Los principales actores incluyen LVMH Moët Hennessy Louis Vuitton SE, Compagnie Financière Richemont SA, Chow Tai Fook Jewellery Group Limited, Pandora A/S y Swarovski AG.
¿Cuál es un desafío clave para las perspectivas del sector joyero?
Los elevados precios del oro limitaron la asequibilidad, con la demanda mundial de joyería de oro en peso cayendo un 17% interanual en el segundo trimestre de 2026. Los diseños más ligeros pueden abordar la asequibilidad.
¿Qué regiones lideran las perspectivas de la industria joyera?
Asia-Pacífico lideró con una participación de mercado del 38,86% en 2026, y se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 6,55% durante 2027-2032.