
Taille et Part du Marché des Pierres Précieuses et des Bijoux
Analyse du Marché des Pierres Précieuses et des Bijoux par Mordor Intelligence
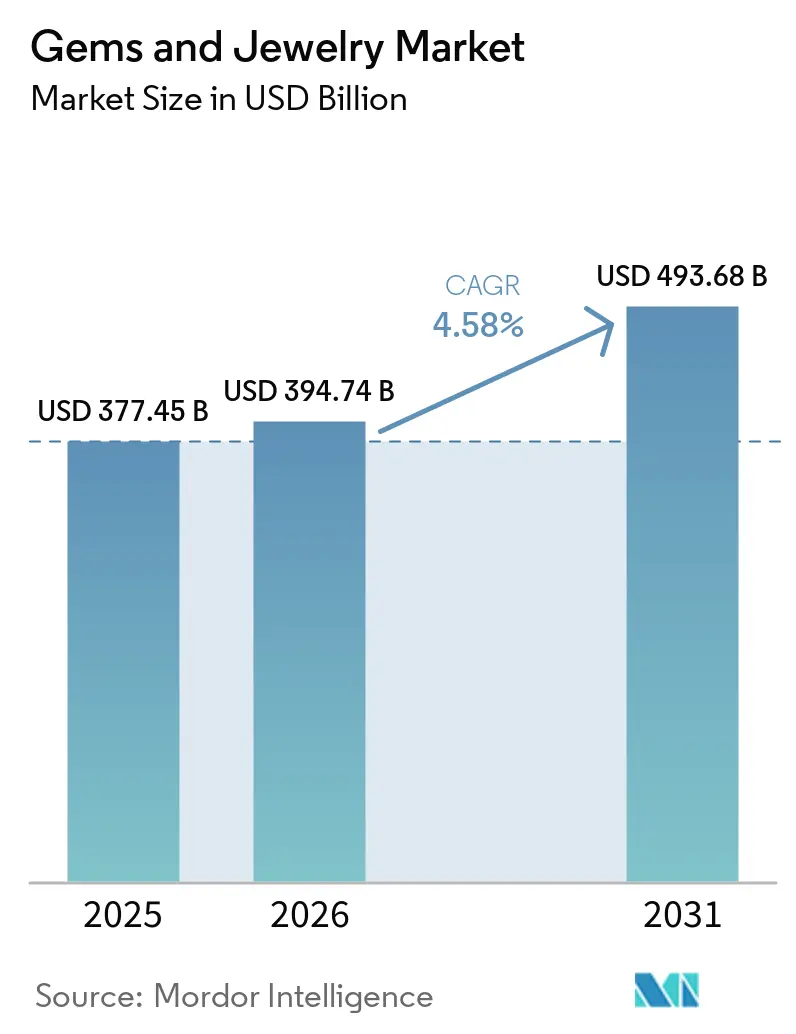
La taille du marché des pierres précieuses et des bijoux devrait augmenter de 394,7 milliards USD en 2026 à 412,8 milliards USD en 2027 et atteindre 508,8 milliards USD d'ici 2032, avec un CAGR de 4,27 % sur 2027-2032.
L'achat autonome et la personnalisation élargissent les motivations d'achat de bijoux, tandis que les prix élevés de l'or limitent le poids en matière que les consommateurs acquièrent. En Chine, les prix élevés de l'or ouvrent la voie à des designs en or fini plus légers qui maintiennent le prix de chaque pièce à portée. Les diamants de synthèse ajoutent une option de fiançailles à prix réduit, permettant une participation plus large tout en rendant la valeur des ventes sensible au prix de chaque achat. La concurrence repose en conséquence sur la portée commerciale, le conseil personnalisé et la vérification de l'approvisionnement, de sorte que la croissance dépend de l'offre finie autant que du métal qu'elle contient.
Principaux enseignements du rapport
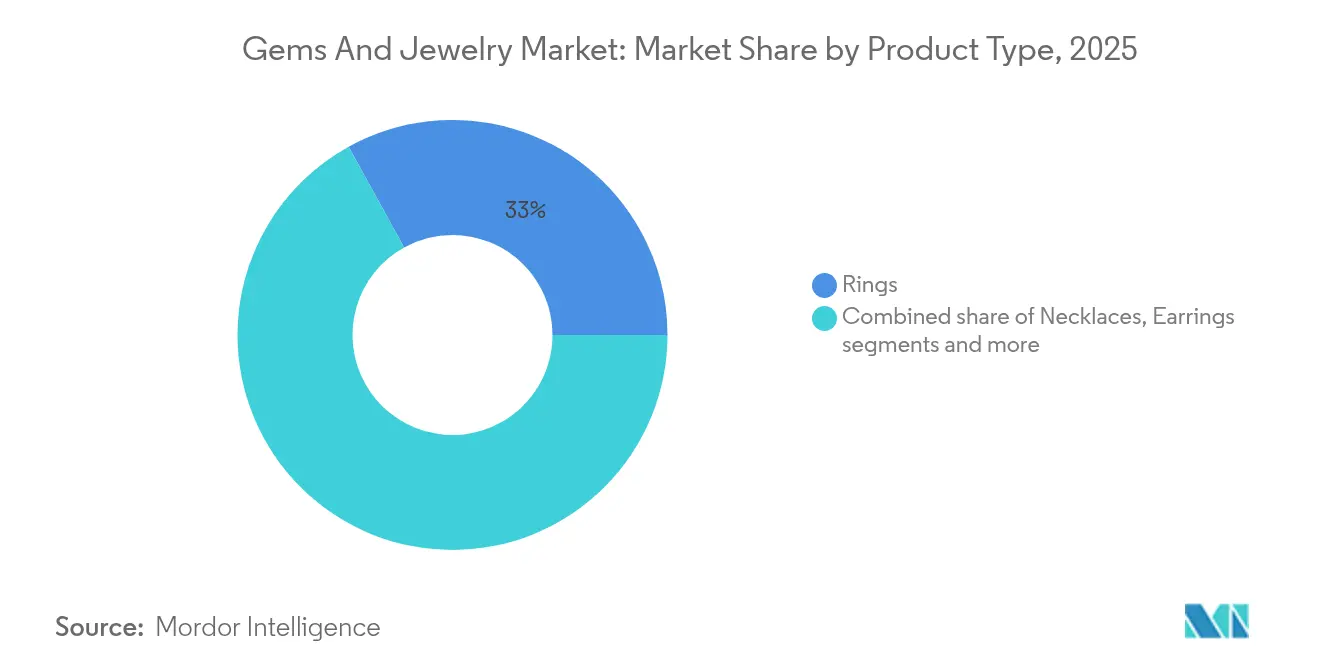
- Par type de produit, les bagues détenaient une part de marché des pierres précieuses et des bijoux de 32,82 % en 2026, tandis que les colliers sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 5,7 % sur 2027-2032.
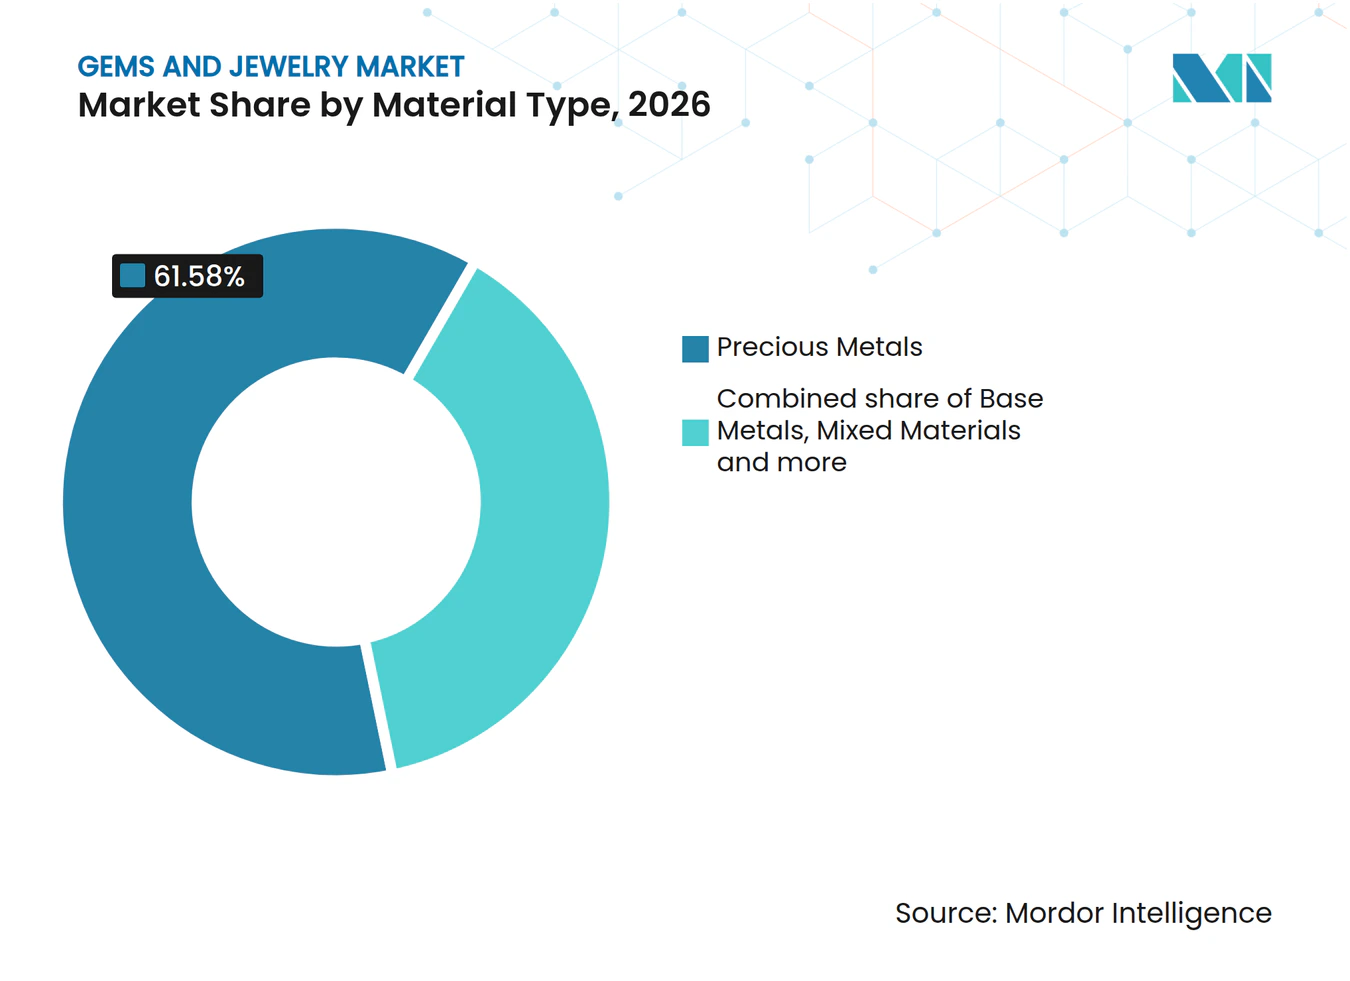
- Les métaux précieux ont dominé la composition des matériaux avec une part de 61,58 % de la taille du marché des pierres précieuses et des bijoux en 2026, et les métaux de base sont prévus pour croître le plus rapidement avec un CAGR de 6,45 % sur 2027-2032.
- Parmi les utilisateurs finaux, les femmes détenaient la plus grande part de marché à 74,03 % en 2026, les hommes étant projetés comme le segment à la croissance la plus rapide avec un CAGR de 5,75 % sur 2027-2032.
- Les perspectives par catégorie font des bijoux fantaisie le segment à la croissance la plus rapide avec un CAGR prévisionnel de 6,3 % sur 2027-2032, tandis que les bijoux fins ont dominé avec une part de marché de 83,28 % en 2026.
- Par canal de distribution, les magasins de détail en ligne sont prévus pour croître le plus rapidement avec un CAGR de 6,75 % sur 2027-2032, tandis que les magasins de détail hors ligne détenaient 81,11 % du marché en 2026.
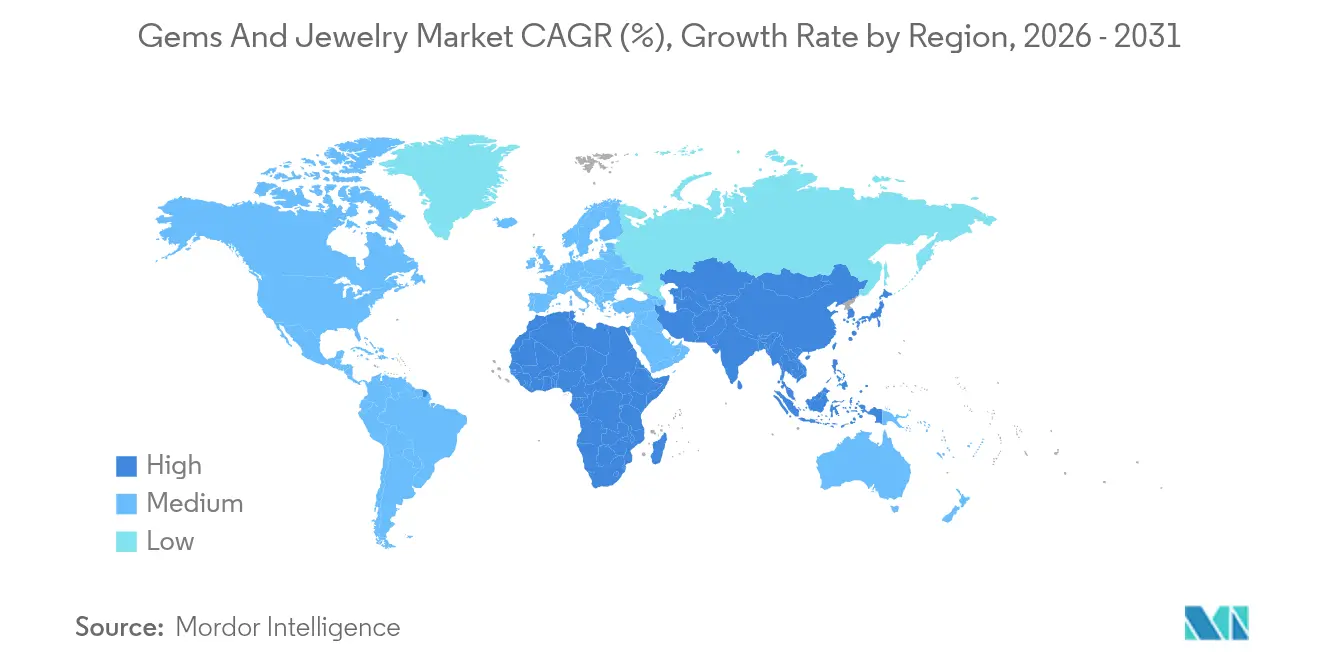
- Par géographie, l'Asie-Pacifique détenait la plus grande part de marché à 38,86 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître le plus rapidement avec un CAGR de 6,55 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tendances croissantes de la mode et du style de vie | +1.7% | Chine et Inde | Moyen terme (2-4 ans) |
| Personnalisation et customisation croissantes | +1.3% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Adoption des diamants de synthèse pour la durabilité et le coût | +1.5% | Espagne et Italie | Moyen terme (2-4 ans) |
| Les bijoux comme couverture d'investissement et de préservation du patrimoine | +1% | Japon | Court terme (≤ 2 ans) |
| Importance culturelle et traditionnelle | +0.6% | Inde et Arabie Saoudite | Long terme (≥ 4 ans) |
| Émergence des outils d'essayage virtuel en réalité augmentée/réalité virtuelle | +0.3% | Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Tendances croissantes de la mode et du style de vie
La parure personnelle crée une demande de bijoux qui peut s'étendre au-delà des mariages et autres achats cérémoniels. Dans une enquête d'août 2026 portant sur les revenus du premier semestre, 44 % des détaillants de bijoux en or chinois interrogés ont déclaré que leurs clients achetaient des bijoux en or pour se faire plaisir. Des dirigeants du secteur ont rapporté que les ventes de bijoux pour hommes en Inde ont augmenté de 25 % à 30 % d'une année sur l'autre en 2025. Leur témoignage décrivait une demande s'étendant à la tenue quotidienne, aux jalons professionnels, aux anniversaires, aux occasions festives et aux réalisations personnelles. Ces motivations d'achat offrent aux détaillants des moyens distincts de répondre aux achats autonomes, plutôt que de s'appuyer sur un seul message cérémoniel. Les gammes quotidiennes destinées à ces acheteurs à usage personnel créent des occasions de vente en dehors du calendrier des mariages, donnant aux détaillants une raison de maintenir des designs pertinents entre les pics cérémoniels.
Personnalisation et customisation croissantes
La personnalisation peut ajouter de la valeur par le sens sans nécessiter une gemme plus grande ou un matériau plus précieux. Dans l'enquête américaine de février 2025 du Plumb Club, 69 % des répondants ont dclaré que la personnalisation était extrêmement ou assez importante lors du choix d'un bijou. L'enquête en ligne 2025 de Helzberg a couvert 1 000 adultes américains âgés de 20 à 40 ans qui étaient fiancés, discutaient du mariage dans une relation sérieuse, ou mariés à la suite de fiançailles au cours des 2 années précédentes. Parmi ces répondants, 76 % ont déclaré qu'ils investiraient davantage pour une bague de fiançailles personnalisée. L'enquête plus large sur les bijoux donne aux joailliers une base pour proposer la personnalisation au-delà des achats de fiançailles. Pour ce public au stade des fiançailles, la volonté déclarée d'investir davantage donne aux joailliers une base pour tarifer la personnalisation elle-même comme faisant partie de la valeur de la bague.
Adoption des diamants cultivés en laboratoire pour la durabilité et le coût
BriteCo a estimé les prix médians de vente des bagues de fiançailles en 2025 à 4 557 USD pour les diamants de synthèse et à 12 961 USD pour les diamants naturels. En juin 2026, Pandora a lancé des bijoux en diamants de synthèse en Espagne exclusivement dans son magasin phare de Barcelone et en Italie en ligne, dans son magasin phare de Milan et dans 40 boutiques sélectionnées. Les données d'évaluation de BriteCo ont enregistré des diamants de synthèse dans 47 % des bagues de fiançailles nouvellement évaluées en 2025 et 51 % de janvier à juin 2026. Dans l'enquête américaine 2025 du Plumb Club, 17 % ont cité des raisons éthiques et 16 % des raisons environnementales lors de l'examen des gemmes créées, chiffres pratiquement inchangés par rapport à 2023. Ces préférences déclarées donnent aux joailliers une base distincte pour aborder l'approvisionnement, en complément de la proposition d'accessibilité. Une plus grande accessibilité peut élargir la participation, bien que des valeurs de transaction plus faibles signifient que l'adoption seule ne garantit pas une croissance équivalente du chiffre d'affaires.
Les bijoux comme couverture d'investissement et de préservation du patrimoine
Les bijoux en or de type actif relient les produits portables à la demande de caractéristiques d'investissement, donnant à l'achat une justification au-delà de la décoration. Au deuxième trimestre 2026, ces produits ont conservé leur attrait auprès des consommateurs japonais à la recherche de caractéristiques d'investissement. Cet attrait coexistait avec une demande globale de bijoux plus faible au Japon, montrant que la motivation n'a pas supprimé les pressions d'achat plus larges. Pour les détaillants servant ces acheteurs, la teneur en matière peut donc avoir plus d'importance commerciale qu'une proposition de design purement axée sur la mode. Les dépenses en yens relativement saines du Japon parallèlement à un affaiblissement de la demande suggèrent que les pièces de type actif servent une niche d'acheteurs qui privilégient la teneur en métal, ce qui convient aux détaillants positionnés autour de l'or.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des métaux précieux et des gemmes | -1.2% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Droits d'importation et taxes élevés | -0.6% | Inde et États-Unis | Court terme (≤ 2 ans) |
| Prolifération des produits contrefaits | -0.3% | Pays de l'Union européenne | Long terme (≥ 4 ans) |
| Préoccupations éthiques et de durabilité | -0.2% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des métaux précieux et des gemmes
La pression sur les prix des métaux peut réduire la quantité de bijoux que les consommateurs acquièrent même lorsqu'ils restent disposés à effectuer un achat. La demande mondiale de bijoux en or a chuté de 17 % d'une année sur l'autre à 278,2 tonnes métriques au deuxième trimestre 2026, les prix élevés ayant limité l'accessibilité et encouragé des poids d'achat plus faibles.[1] Pour les fournisseurs de bijoux en or, cela fait de la teneur en métal physique une contrainte sur une offre par ailleurs attrayante axée sur le design ou l'occasion. Un prix de vente plus élevé ne peut pas à lui seul démontrer que davantage de bijoux parviennent aux acheteurs. En septembre 2026, le fabricant Clyde Duneier Inc. a décrit la prise en compte du poids, de la construction et du prix dès la conception, en travaillant à rebours à partir des prix cibles des détaillants. Le compromis commercial restant est entre le métal que contient une pièce et le prix que son acheteur visé peut absorber.
Droits d'importation et taxes élevés
L'augmentation du droit d'importation effectif sur l'or en Inde, passant de 6 % à 15 % le 13 mai 2026, a ajouté un obstacle de coût lié à la politique aux achats de bijoux. La demande indienne de bijoux en or a chuté de 15 % d'une année sur l'autre à 75 tonnes métriques au deuxième trimestre 2026, la hausse des droits figurant parmi plusieurs facteurs pesant sur les achats. Une période d'achat de mauvais augure et l'appel du Premier ministre à limiter les achats d'or ont également affaibli la demande au cours du trimestre. Pour l'or importé, la charge fiscale aggrave donc les pressions sur la demande qu'un changement de design de bijoux ne peut pas supprimer. Après l'appel du Premier ministre, Kalyan Jewellers a lancé son initiative Gold4India autour de programmes d'échange et de monétisation de l'or ancien. De telles réponses peuvent soutenir les achats de remplacement, mais les matériaux nouvellement importés comportent un obstacle de coût qui peut limiter la quantité que les consommateurs acquièrent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la demande non nuptiale élargit la pertinence des baguesLes bagues représentaient une part de 32,82 % de la taille du marché des pierres précieuses et des bijoux en 2026. Le Natural Diamond Council a rapporté que les bagues non nuptiales étaient la principale catégorie de bijoux en diamants naturels vendue aux États-Unis à la Saint-Valentin 2025. Son rapport s'appuyait sur plus de 4 millions de transactions provenant de 2 500 joailliers spécialisés américains. Ce résultat spécifique à l'occasion montre comment les bagues peuvent servir les ventes au-delà des fiançailles et du mariage, élargissant l'utilisation commerciale du format par le détaillant. Les cadeaux de la Saint-Valentin offrent aux détaillants américains de bagues en diamants naturels une deuxième occasion de vente en dehors du calendrier des fiançailles.
Les colliers sont le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,7 % sur 2027-2032. L'enquête de février 2025 du Plumb Club a couvert plus de 2 000 hommes et femmes américains âgés de 25 à 60 ans ayant un niveau d'études supérieures et un revenu annuel du ménage d'au moins 75 000 USD. Dans cette enquête, les colliers se classaient troisièmes parmi les catégories de bijoux par préférence à 23 %, derrière les bagues et les boucles d'oreilles. Les bracelets offraient une proposition d'achat différente en Chine, où une enquête auprès de détaillants en 2025 a identifié les bracelets tressés en or 24 carats légers et petits comme une source de revenus importante séduisant les jeunes consommateurs par leur accessibilité. Le classement de préférence des colliers donne aux détaillants américains un large public à adresser, tandis que l'exemple chinois du bracelet fait de l'accessibilité la voie vers les jeunes acheteurs.



Par type de matériau :
les dépenses en or ancrent la valeur tandis que les alternatives élargissent l'offreLes métaux précieux représentaient une part de marché des pierres précieuses et des bijoux de 61,58 % en 2026. La valeur de la demande mondiale de bijoux en or a augmenté de 22 % d'une année sur l'autre pour atteindre 86 milliards USD au premier semestre 2026, malgré une demande en tonnage plus faible. Les fournisseurs axés sur l'or font donc face à un plus grand volume de dépenses sans augmentation correspondante du débit en métal, ce qui fait de la croissance du chiffre d'affaires un signal peu fiable des besoins en volume de fabrication.
Les métaux de base sont le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,45 % sur 2027-2032. Les exportations brutes chinoises de bijoux fantaisie en métaux de base, qu'ils soient ou non plaqués de métaux précieux, ont augmenté de 147 597 tonnes métriques en 2024 à 156 067 tonnes métriques en 2025 sous le code SH 711719. Ce flux établit une base d'approvisionnement transfrontalière substantielle à partir de laquelle les fabricants peuvent servir les acheteurs internationaux de bijoux. Les matériaux mixtes ont gagné en attrait pour les acheteurs majoritairement européens et américains du fabricant d'alliances BMA Rings, selon un témoignage d'un représentant commercial d'août 2025 reliant l'or et les métaux alternatifs à la flexibilité de prix et de design. Pour les acheteurs soucieux des prix de BMA Rings, la combinaison de l'or avec des métaux alternatifs offre un moyen de conserver le choix de design tout en limitant l'exposition aux prix élevés de l'or.

Par utilisateur final :
les femmes maintiennent l'échelle tandis que les hommes construisent un rôle de détail distinctLes femmes constituaient le plus grand segment d'utilisateurs finaux, avec une part de marché de 74,03 % en 2026. Dans l'enquête sur les bijoux de McKinsey de septembre 2025, 42 % des répondantes ont déclaré acheter plus de bijoux pour elles-mêmes qu'il y a 2 ou 3 ans, contre 35 % des répondants masculins. Ces réponses relient le segment dominant aux achats autonomes, donnant aux marques une relation directe à développer avec la personne qui portera la pièce. L'auto-achat donne aux marques un public pour des gammes axées sur le design au-delà des campagnes de cadeaux, le porteur jugeant directement l'attrait de chaque pièce.
Les hommes sont le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,75 % sur 2027-2032. Le PDG de Senco Gold Ltd., Suvankar Sen, a déclaré que les ventes de bijoux pour hommes du détaillant ont augmenté de 20 % à 25 % lors du Dhanteras 2025 par rapport au Dhanteras 2024. Dans le même témoignage d'octobre 2025, il a déclaré que les bijoux pour hommes représentaient 10 % à 12 % des ventes de l'entreprise tout au long de l'année. Cette combinaison indique une clientèle récurrente qui peut également répondre à une occasion d'achat festive, donnant à la catégorie plus qu'un seul rôle saisonnier. Le schéma de Senco suggère que les campagnes festives stimulent une ligne masculine établie plutôt qu'elles n'en créent une.
Par catégorie :
la fabrication à grande échelle et l'expansion de la vente au détail de mode créent des voies de croissance différentesLes bijoux fins constituaient le plus grand segment, avec une part de marché de 83,28 % en 2026. Le 1er octobre 2026, Pandora a ouvert ce qu'elle a décrit comme le plus grand atelier de fabrication de bijoux fins au monde à Hô Chi Minh-Ville, au Viêt Nam.[2] Sa capacité déclarée est de jusqu'à 60 millions de pièces de bijoux par an, augmentant la capacité de fabrication globale de Pandora de 50 %. L'investissement démontre l'échelle de l'infrastructure de fabrication qui peut soutenir une offre de bijoux fins de marque. Les marques disposant d'une telle capacité peuvent aligner le développement de produits avec une distribution plus large, faisant de l'exécution manufacturière une partie substantielle de la proposition concurrentielle de la catégorie.
Les bijoux fantaisie sont le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,3 % sur 2027-2032. Le détaillant de bijoux de mode Lovisa Holdings Limited a enregistré une augmentation de 17,6 % du chiffre d'affaires total de l'entreprise au cours de l'exercice 26, l'année terminée le 28 juin 2026. Lovisa a attribué ce résultat à la croissance du réseau de magasins, ainsi qu'à une croissance de 2 % des ventes comparables mondiales en magasin. Cela fournit un exemple commercial d'une portée plus large contribuant à la croissance tandis que les magasins existants génèrent également des ventes plus élevées. Chez Lovisa, l'expansion du réseau était le principal moteur de la croissance du chiffre d'affaires de l'entreprise, faisant de l'accès à des emplacements supplémentaires un élément central de son modèle de croissance de la vente au détail.
Par canal de distribution :
le chiffre d'affaires en magasin soutient le leadership tandis que les ventes numériques se développentLes magasins de détail hors ligne constituaient le plus grand segment, avec une part de marché de 81,11 % en 2026. Les boutiques concept de Pandora ont représenté 56 % de son chiffre d'affaires en 2025. Les ventes consolidées du canal magasin de Signet Jewelers Limited s'élevaient à 1,22 milliard USD au cours des 13 semaines terminées le 1er août 2026, contre 1,2 milliard USD au cours des 13 semaines terminées le 2 août 2025. Ces exemples opérationnels établissent une base de vente physique substantielle à la fois pour une marque de bijoux et un groupe de détail. Le maintien de la productivité des magasins est important pour les deux entreprises car leurs stratégies numériques doivent coexister avec des ventes substantielles réalisées en personne.
Les magasins de détail en ligne sont le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,75 % sur 2027-2032. La valeur des ventes au détail en ligne chinoises de produits en or, argent et bijoux a augmenté de 12,4 % en 2025, selon les données du ministère du Commerce rapportées par l'Association chinoise des pierres précieuses et des bijoux. En 2025, Brilliant Earth Group, Inc., un détaillant de bijoux en ligne avec des salles d'exposition aux États-Unis, proposait un accompagnement par chat, téléphone, e-mail et rendez-vous virtuel. Son équipe de conseillers servait des clients dans plus de 50 pays. Le modèle de Brilliant Earth sépare l'accès à un conseiller en bijoux de l'accès à une salle d'exposition, étendant la vente assistée à sa clientèle internationale en ligne.
Analyse géographique
Marché des Pierres Précieuses et des Bijoux en Asie-Pacifique
L'Asie-Pacifique détenait une part de 38,86 % de la taille du marché des pierres précieuses et des bijoux en 2026. Les ventes au détail chinoises d'or, d'argent et de bijoux par les entreprises au-dessus de la taille désignée ont augmenté de 12,8 % en 2025.[3] En Inde, la valeur de la demande de bijoux en or s'élevait à 21 milliards USD au premier semestre 2026. Ces mesures régionales établissent une base commerciale à la fois dans les grandes entreprises de détail et dans les dépenses des consommateurs en bijoux en or fini, avec une échelle pertinente pour les fournisseurs dans chaque cas. Les fabricants peuvent concourir pour des comptes de détail ainsi que pour les dépenses axées sur l'or, combinant la portée commerciale avec des produits adaptés à la valeur que les consommateurs engagent dans une pièce.
Marché des Pierres Précieuses et des Bijoux au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique est la région à la croissance la plus rapide, avec un CAGR prévisionnel de 6,55 % sur 2027-2032. Le chiffre d'affaires de détail en Égypte de Lazurde Company for Jewelry a augmenté de 7,4 % d'une année sur l'autre au deuxième trimestre 2026, tandis que ses ventes comparables en magasin en Arabie Saoudite ont augmenté de 6 %. L'Arabie Saoudite a enregistré 10,3 tonnes métriques de demande de bijoux en or au deuxième trimestre 2026, en baisse de 8 % d'une année sur l'autre, le tourisme du Hajj, les mariages et les achats de l'Aïd compensant la faiblesse liée aux prix. Ces exemples soutiennent une voie de croissance par le développement des ventes au niveau des détaillants et les achats liés aux occasions, tandis que le résultat en volume d'or rend le poids et le prix de l'offre commercialement conséquents pour les opérateurs servant les consommateurs locaux.
En Amérique du Nord, la demande américaine de bijoux en or a chuté de 25 % d'une année sur l'autre à 22,2 tonnes métriques au deuxième trimestre 2026, la faiblesse concentrée du marché de masse favorisant un positionnement haut de gamme. Les importations de bijoux du Costa Rica en 2025 offrent aux fournisseurs une voie commerciale distincte, tandis que les ouvertures de boutiques éphémères de Pandora en 2025 en Uruguay illustrent une expansion sélective de la vente au détail en Amérique du Sud. La demande brésilienne de bijoux en or a chuté de 6 % d'une année sur l'autre à 3,8 tonnes métriques au deuxième trimestre 2026, une contraction plus modérée que les baisses américaines et européennes. L'Europe hors CEI a enregistré 12,5 tonnes métriques, en baisse de 10 % d'une année sur l'autre ce trimestre, tandis que les contrôles d'importation basés sur le risque de la Suisse à partir de décembre 2025 ajoutent des considérations de dédouanement pour les marchandises en métaux précieux concernées. Les fabricants italiens ont également fait face à des marchés d'exportation faibles, limitant leur capacité à compenser la pression de la demande intérieure en vendant à l'étranger.
Cadre réglementaire et perspectives
Cette comparaison examine les exigences de commercialisation des bijoux, de vérification des produits et de transaction dans certaines juridictions du point de vue d'un détaillant de bijoux conforme. Les guides américains sur les bijoux ne sont pas contraignants, et la Commission fédérale du commerce doit prouver une violation de l'article 5 lors d'une action coercitive. Le mécanisme qualifié d'entreprise à entreprise des Émirats arabes unis transfère la comptabilisation de la taxe sur la valeur ajoutée (TVA) au destinataire enregistré, avec des déclarations écrites de l'acheteur et des vérifications du fournisseur. Ces cadres font des descriptions de produits, des spécifications de métaux et des contrôles de transactions des capacités opérationnelles distinctes pour les détaillants.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine | Émirats arabes unis |
|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce (FTC) | Conselho de Controle de Atividades Financeiras (COAF) | Bureaux de contrôle de l'or britanniques pour le poinçonnage | Ministère de l'Industrie et des Technologies de l'Information | Autorité fiscale fédérale |
| Instruments ou orientations clés | Guides FTC sur les bijoux, 16 CFR Partie 23 | Résolution COAF 23 de 2012 | Loi sur le poinçonnage de 1973 | GB 11887-2012 en vigueur ; révision en attente d'approbation | Décision du Cabinet 127 de 2024 et VATP043 ; la valeur en contenu précieux doit dépasser les autres composants ; exclut les fournitures à taux zéro |
| Effet commercial | Les allégations sur les produits doivent éviter la tromperie en vertu de l'article 5 | Vérifications des clients et des bénéficiaires effectifs, registres des transactions et rapports spécifiés ; politiques adaptées à la taille de l'entreprise et au volume des transactions | Poinçons reconnus au-dessus des seuils de poids applicables pour les articles en or, argent, platine et palladium | Contrôles de pureté, de marquage et de désignation des bijoux en métaux précieux nationaux | Le destinataire comptabilise la TVA sur les achats de revente/production qualifiés ; avant la fourniture, le destinataire déclare son enregistrement et l'utilisation prévue, et le fournisseur conserve les déclarations et vérifie l'enregistrement |
| Attractivité actuelle de la politique | Élevée | Faible | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les directives américaines sur les allégations et les obligations de poinçonnage à seuil du Royaume-Uni fournissent des cadres de conformité de détail définis et continus, l'administration du poinçonnage contribuant à la note Moyenne du Royaume-Uni. Les vérifications des clients à l'échelle de l'entreprise, la tenue de registres et les rapports spécifiés du Brésil entraînent des exigences opérationnelles récurrentes, soutenant sa note actuelle plus faible et sa charge de conformité continue. Les contrôles de pureté et de marquage GB 11887-2012 de la Chine régissent les bijoux en métaux précieux nationaux, tandis que la révision en attente sur la finesse, le marquage et la dénomination propose une mise en œuvre 12 mois après la publication, soutenant la continuité des obligations de détail à court terme. La note des Émirats arabes unis équilibre la comptabilisation fiscale du destinataire avec les obligations de vérification du fournisseur, tandis que ses conditions de qualification et de documentation soutiennent une exigence opérationnelle stable pour les transactions commerciales enregistrées concernées.
Étapes de la chaîne de valeur
La chaîne de valeur compare les ventes de matériaux, la création de bijoux et la distribution, l'intégration déterminant le nombre de capacités au sein d'une même entreprise. De Beers Group vend la plupart de ses diamants bruts à des Sightholders via Global Sightholder Sales et le reste par le biais d'enchères à des acheteurs enregistrés. Pandora conçoit et fabrique des bijoux en Thaïlande et au Viêt Nam, les distribue via son réseau et s'approvisionne en argent et en or recyclés auprès de raffineurs certifiés. Les entreprises de bijoux intégrées réalisent des ventes de produits finis qui soutiennent les capacités de conception, de fabrication et de distribution.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement et commerce de diamants bruts | Fournisseurs de diamants bruts tels que De Beers Group | Ventes de diamants bruts aux Sightholders et aux acheteurs aux enchères enregistrés | Correspondance des bruts achetés avec les exigences en pierres finies | Qualifier ensemble les voies de conversion et les spécifications d'achat |
| Conception et fabrication de bijoux | Concepteurs et fabricants de bijoux tels que Pandora A/S, Cartier et Van Cleef & Arpels | Ventes de bijoux finis soutenant la création intégrée | Traduire les designs en pièces finies reproductibles | Définir les spécifications de matériaux et de fabrication avant la production |
| Distribution et vente | Distributeurs de bijoux intégrés tels que Pandora A/S, Cartier et Van Cleef & Arpels | Ventes de bijoux finis via la distribution | Maintenir des informations produit cohérentes sur tous les points de distribution | Standardiser les descriptions de produits et les transferts de distribution |
| Source: Mordor Intelligence | ||||
La fabrication de Pandora en Thaïlande et au Viêt Nam répartit l'exposition à la production spécifique à chaque pays tout en conservant la conception et la distribution intégrées. Cette empreinte fait de la coordination entre les sites de fabrication et les canaux de vente une partie des décisions de production de la même entreprise. Les canaux Sightholder et enchères de De Beers placent ses revenus au niveau de la transaction de diamants bruts, rendant l'accès aux acheteurs en aval plus directement pertinent que le contrôle de la distribution de bijoux finis.
Paysage concurrentiel
Concentration du Marché
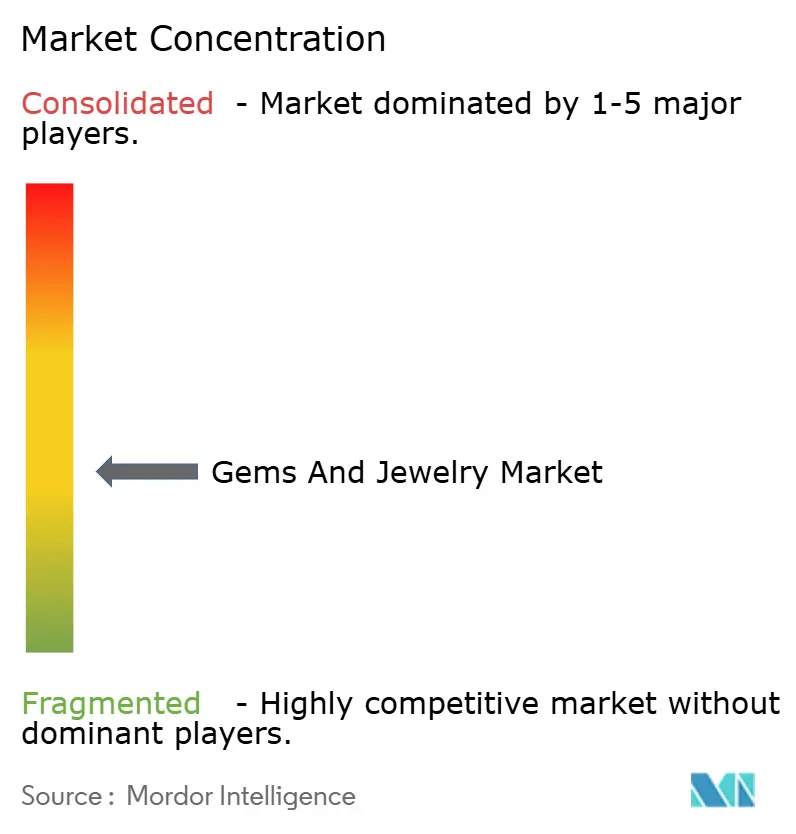
La concurrence est modérément fragmentée, combinant des groupes de luxe diversifiés avec des marques et des détaillants spécialisés dans les bijoux qui se font concurrence à travers plusieurs modèles commerciaux. LVMH Moët Hennessy Louis Vuitton SE participe via ses Maisons Montres & Joaillerie, tandis que Compagnie Financière Richemont SA exploite ses Maisons Joaillerie. Chow Tai Fook Jewellery Group Limited conçoit, fabrique et vend au détail des bijoux, Pandora A/S conçoit et fabrique des bijoux de luxe accessible, et Swarovski AG vend des bijoux dans le cadre de son activité Crystal plus large. Les Maisons Joaillerie de Richemont ont augmenté leurs ventes de 8 % aux taux de change réels et de 14 % aux taux de change constants au cours de l'exercice terminé le 31 mars 2026. Ces modèles placent la conception, la distribution et le positionnement des matériaux dans différentes structures d'entreprise, permettant aux spécialistes de concurrencer aux côtés des groupes diversifiés.
La croissance organique de Pandora au deuxième trimestre 2026 de 3 % dépendait davantage de l'expansion du réseau et d'autres facteurs, contribuant à hauteur de 2 % net, que de la croissance de 1 % des ventes comparables. Les ventes comparables ont chuté de 1 % en Amérique du Nord et de 2 % en EMEA, mais ont augmenté de 10 % en Asie-Pacifique et de 18 % en Amérique latine. Le 12 août 2026, Pandora a relevé ses prévisions de croissance organique du chiffre d'affaires pour l'exercice 2026 à 0 % - 3 % contre -1 % - 2 %. Pour les challengers, la répartition régionale suggère plus de marge pour contester l'activité établie de Pandora en Amérique du Nord et en EMEA que dans ses opérations à croissance plus rapide en Asie-Pacifique et en Amérique latine.
La vérification des fournisseurs crée une base distincte de concurrence aux côtés de la présentation de la marque et de la portée de la vente au détail, en particulier lorsque l'offre dépend de la provenance des matériaux. En 2025, la certification du Code des pratiques du Conseil de la joaillerie responsable au niveau des raffineurs couvrait 99,3 % de l'approvisionnement en or pour les Maisons Montres & Joaillerie de LVMH, contre 96 % en 2024. La position est définie au stade du raffineur, donnant au groupe une capacité concrète de contrôle de l'approvisionnement pour accompagner la proposition de bijoux finis. Pour les challengers, relier les allégations sur les matériaux à la documentation appropriée des fournisseurs peut fournir une voie vers une différenciation crédible sans nécessiter l'échelle d'un portefeuille de luxe. La force concurrentielle peut donc inclure la capacité à étayer l'offre par des registres d'approvisionnement ainsi que la capacité à attirer un acheteur.
Leaders du Secteur des Pierres Précieuses et des Bijoux
-
LVMH Moët Hennessy Louis Vuitton SE
-
Compagnie Financière Richemont SA
-
Chow Tai Fook Jewellery Group Limited
-
Pandora A/S
-
Swarovski AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pierres Précieuses et des Bijoux Entreprises couvertes dans ce rapport
- LVMH Moët Hennessy Louis Vuitton SE
- Compagnie Financière Richemont SA
- Chow Tai Fook Jewellery Group Limited
- Pandora A/S
- Kalyan Jewellers
- De Beers Group
- Swarovski AG
- Lao Feng Xiang Co Ltd
- Titan Co Ltd
- Chow Tai Seng Jewellery Co Ltd
- Mokingran Jewellery Group Co Ltd
- Malabar Group
- Joyalukkas Holdings
- Luk Fook Holdings (International) Ltd
- Chow Sang Sang Holdings International Ltd
- Chanel SA
- Kering SA
- Damas LLC
- H&M Hennes & Mauritz AB
- Chopard & Cie SA
Lire l’analyse des entreprises de pierres précieuses et bijoux
Opportunités clés pour les acteurs du marché
Ces opportunités comparent des offres de bijoux finis qui répondent à l'accessibilité, à la vérification des produits ou à un public d'auto-achat spécifique. La demande chinoise de bijoux en or a enregistré son tonnage du premier semestre le plus faible depuis 2006 au premier semestre 2026, dans un contexte de faible confiance des consommateurs et de prix de l'or élevés. Une enquête du World Gold Council d'août 2026 a couvert 744 directeurs de magasins de détail et responsables régionaux des principales marques de bijoux en Chine. L'ouverture commerciale est de préserver une offre de bijoux convaincante dans ces contraintes, plutôt que de dépendre entièrement d'une reprise des volumes de matériaux.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Bijoux en or légers | Les détaillants interrogés prévoyaient davantage de produits de moins de 5 grammes et de 5 à 10 grammes en août 2026 | Détaillants de bijoux en or chinois ; jeunes acheteurs d'or pur | Développer des designs finis dans les gammes de poids prévues | Prix de l'or élevés et faible confiance des consommateurs | Fabricants et détaillants de bijoux en or |
| Bijoux en argent vérifiables | Le poinçonnage volontaire des bijoux en argent selon la norme IS 2112:2025 est entré en vigueur en Inde en septembre 2025 | Acheteurs indiens de bijoux en argent | Utiliser le poinçonnage volontaire de l'argent dans l'offre de produits finis | Gestion du poinçonnage dans le flux de travail du produit | Mia by Tanishq, une marque de Titan Co Ltd avec une offre de bijoux en argent à Bengaluru |
| Bagues pour les auto-acheteurs | Une étude américaine de 2025 a identifié les bagues comme l'article de bijoux fins le plus fréquemment acheté pour soi-même | Auto-acheteurs américains de bijoux fins | Créer une offre de bagues adressée directement au porteur | Pression du prix de l'or sur les poids d'achat | Joailliers de bagues fines et marques de design |
| Source: Mordor Intelligence | |||||
L'ouverture à court terme la plus claire est celle des bijoux en or légers pour les détaillants chinois qui prévoyaient des gammes plus légères dans l'enquête d'août 2026. Un fournisseur peut répondre aux gammes de poids prévues sans dépendre d'une reprise de l'appétit des consommateurs pour l'or au poids. Obtenir une place dans la gamme révisée transformerait la contrainte de prix en une opportunité concrète d'approvisionnement en bijoux finis.
Développements industriels récents dans Marché des Pierres Précieuses et des Bijoux
- Oct 2026 : Pandora a ouvert un atelier de fabrication de bijoux à Hô Chi Minh-Ville, au Viêt Nam, avec une capacité déclarée allant jusqu'à 60 millions de pièces par an, élargissant son empreinte de fabrication.
- Juin 2026 : Pandora a lancé des bijoux en diamants de synthèse en Espagne exclusivement dans son magasin phare de Barcelone et en Italie en ligne, dans son magasin phare de Milan et dans 40 boutiques sélectionnées.
- Mai 2026 : Kalyan Jewellers a annoncé son initiative Gold4India en Inde après l'appel du Premier ministre à différer les achats d'or, l'échange d'or ancien et la monétisation de l'or figurant parmi ses objectifs déclarés.
Marché des Pierres Précieuses et des Bijoux Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché des pierres précieuses et des bijoux mesure les dépenses annuelles de détail en pierres précieuses et bijoux finis vendus aux consommateurs dans le monde entier. Il couvre les parures personnelles classées par forme de produit, matériau, porteur visé, catégorie fine ou fantaisie, canal de vente au détail et géographie des ventes.
Exclusions du périmètre : les pierres non montées échangées uniquement comme intrants bruts, les diamants industriels, les équipements de taille, de polissage ou de fabrication de bijoux, ainsi que les services de réparation, de nettoyage et de modification de bijoux sont exclus.
Aperçu de la segmentation
- Par type de produit
- Bagues
- Colliers
- Boucles d'oreilles
- Bracelets
- Chaînes et pendentifs
- Autres types de produits
- Par type de matériau
- Métaux précieux
- Métaux de base
- Matériaux mixtes
- Par utilisateur final
- Hommes
- Femmes
- Enfants
- Par catégorie
- Fine
- Fantaisie
- Par canal de distribution
- Magasins de détail hors ligne
- Magasins de détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Colombie
- Chili
- Pérou
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les preuves publiques telles que les rapports Gold Demand Trends du World Gold Council aident à distinguer les dépenses en bijoux en or de la demande physique et à suivre les changements liés aux prix dans les poids d'achat. Les publications de détail du Bureau national des statistiques de Chine fournissent un signal régional officiel pour les ventes d'or, d'argent et de bijoux. Les guides de la Commission fédérale du commerce sur les bijoux clarifient la manière dont les descriptions de produits en pierres précieuses, en métaux précieux et en bijoux sont traitées, tandis que les statistiques commerciales du Gem & Jewellery Export Promotion Council aident à interpréter les flux transfrontaliers sans traiter les exportations comme des ventes aux consommateurs.
Les dépôts d'entreprises et les documents destinés aux investisseurs peuvent fournir des chiffres d'affaires de détail déclarés, des empreintes de magasins, des mix de produits et le développement des canaux, tandis que la presse spécialisée réputée peut aider à vérifier les développements datés des entreprises et des consommateurs par rapport à ces divulgations. Ces indicateurs complètent les estimations du marché mais ne remplacent pas la frontière finale de la transaction de détail. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes peut inclure des dirigeants de marques de bijoux et de détaillants, des responsables du merchandising et des catégories, des spécialistes des pierres précieuses et des métaux précieux, et des responsables de canaux sur le marché mondial. Leurs contributions peuvent tester les preuves secondaires sur les frontières des produits finis, les changements de prix et de mix, les parts de segments et le comportement des canaux, tandis que des questions de suivi ciblées traitent des définitions incohérentes ou des preuves régionales et de produits manquantes. Les analystes comparent ces témoignages avec les indicateurs publiés des entreprises, du commerce et de la vente au détail avant de les utiliser pour affiner les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses mondiales des consommateurs en pierres précieuses et bijoux finis, en utilisant les preuves de ventes au détail, les divulgations des entreprises et les indicateurs de marché pour ancrer la valeur annuelle. Les dépenses en bijoux en or et le tonnage, les mouvements de prix des métaux précieux et des pierres précieuses, le revenu des ménages et les dépenses des consommateurs, l'activité de mariage et de cadeaux, et le développement de la vente au détail en ligne aident à expliquer les changements dans la valeur des achats, le mix de produits et les parts de canaux. Les analystes prévoient le marché avec une analyse de scénarios autour de ces moteurs, distinguant les changements de prix de vente et de mix de produits des changements dans la quantité et la composition des achats.
Les parts de produits, de matériaux, d'utilisateurs finaux, de catégories, de canaux et de régions sont construites à partir du mix de ventes déclaré, des statistiques de détail et de commerce, et des preuves de marché corroborées, puis vérifiées pour leur cohérence avec le total. Des vérifications ascendantes sélectives, telles que des prix de vente au détail échantillonnés multipliés par des volumes de ventes représentatifs ou des cumuls de fournisseurs et de canaux, testent le résultat descendant. Les lacunes dans les prix, les volumes ou la couverture sont documentées et délimitées avec les indicateurs observés les plus proches. Des experts primaires peuvent examiner la direction et la pertinence pratique des prévisions au niveau des variables, les désaccords incitant à une nouvelle vérification des preuves et hypothèses sous-jacentes.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations du marché par rapport aux divulgations des entreprises, aux statistiques de détail, aux preuves commerciales et aux indicateurs indépendants d'or et de pierres précieuses, puis examinent les écarts importants dans les définitions, les périodes, les effets de prix et la couverture des produits avant la validation finale. Un deuxième examen vérifie les calculs, les unités, les parts de segments, la géographie et la cohérence entre les valeurs historiques et prévisionnelles. Les analystes reprennent contact avec les sources pertinentes lorsqu'un écart important ou une définition non résolue pourrait modifier une estimation. La base de preuves est actualisée annuellement, mise à jour entre les cycles lorsqu'un événement important modifie la demande ou la structure du marché, et réexaminée avant la livraison.
Taille du marché des pierres précieuses et des bijoux de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des pierres précieuses et des bijoux mesure les dépenses annuelles de détail en pierres précieuses et bijoux finis vendus aux consommateurs dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle commence par une estimation descendante des dépenses mondiales des consommateurs en pierres précieuses et bijoux finis, en utilisant les preuves de ventes au détail, les divulgations des entreprises et les indicateurs de marché pour ancrer la valeur annuelle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 412,8 milliards USD (2027) | |
| Cabinet de conseil mondial A | 381,5 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 7,6 % à la valeur 2027 de ce rapport de 412,8 milliards USD, 2 ans plus tard. Sa couverture de produits répertoriée comprend les formes et matériaux de bijoux, à l'exclusion des produits en pierres précieuses finies séparés comptabilisés dans ce marché. |
| Éditeur de recherche sectorielle B | 39,3 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 90,5 % à la valeur 2027 de ce rapport de 412,8 milliards USD, 2 ans plus tard. Elle mesure uniquement les bijoux fantaisie, tandis que ce marché inclut également les bijoux fins. |
Les analystes de Mordor Intelligence triangulent les estimations du marché par rapport aux divulgations des entreprises, aux statistiques de détail, aux preuves commerciales et aux indicateurs indépendants d'or et de pierres précieuses, puis examinent les écarts importants dans les définitions, les périodes, les effets de prix et la couverture des produits avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des pierres précieuses et des bijoux et la croissance attendue ?
La taille est projetée à 412,8 milliards USD en 2027 et 508,8 milliards USD d'ici 2032, avec un CAGR de 4,27 % sur 2027-2032.
Qu'est-ce qui soutient la demande de bijoux ?
Une enquête américaine de 2025 a révélé que 69 % des répondants considéraient la personnalisation comme importante, et les diamants de synthèse offrent une option de fiançailles à prix réduit.
Quel produit de bijoux détient la plus grande part ?
Les bagues détenaient la plus grande part de marché à 32,82 % en 2026.
Quelles entreprises sont les principaux concurrents dans le secteur des bijoux ?
Les principaux acteurs comprennent LVMH Moët Hennessy Louis Vuitton SE, Compagnie Financière Richemont SA, Chow Tai Fook Jewellery Group Limited, Pandora A/S et Swarovski AG.
Quel est le principal défi pour les perspectives du secteur des bijoux ?
Les prix élevés de l'or ont limité l'accessibilité, la demande mondiale de bijoux en or en poids ayant chuté de 17 % d'une année sur l'autre au deuxième trimestre 2026. Des designs plus légers peuvent répondre à l'accessibilité.
Quelles régions dominent les perspectives du secteur des bijoux ?
L'Asie-Pacifique a dominé avec une part de marché de 38,86 % en 2026, et le Moyen-Orient et l'Afrique devraient croître le plus rapidement avec un CAGR de 6,55 % sur 2027-2032.