
Tamaño y cuota del mercado de servicios de compra ahora paga después de Francia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
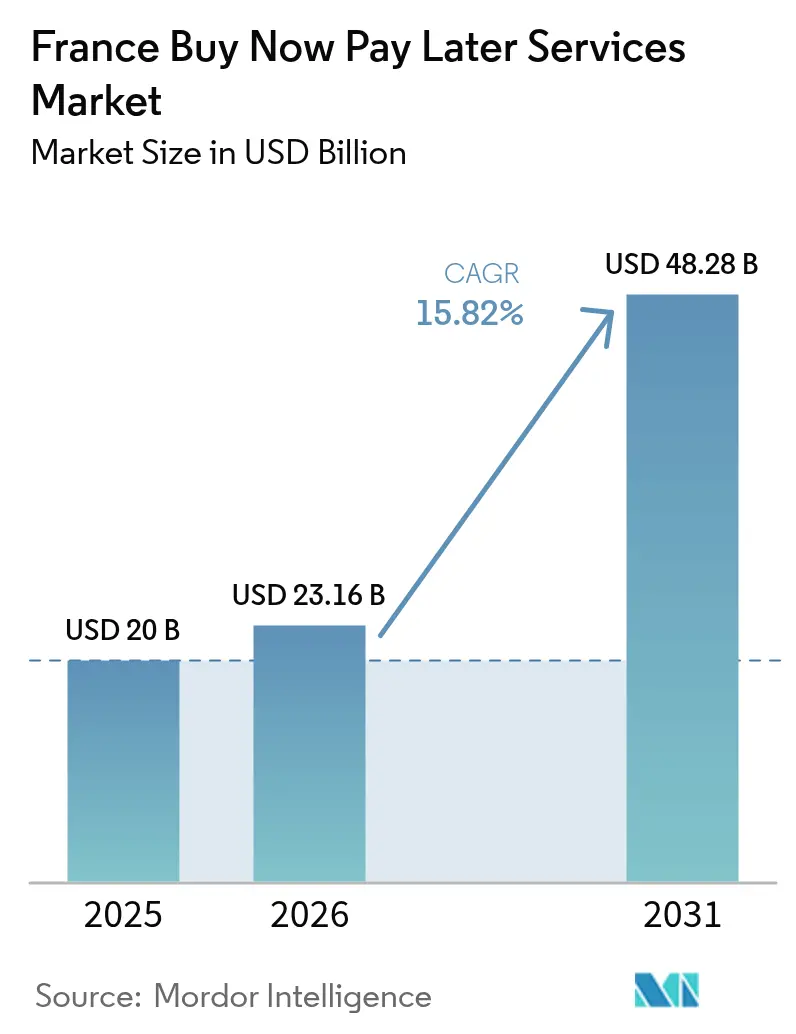
| Tamaño del mercado en el año base (2025) | 20 Mil millones de dólares |
| Tamaño del Mercado (2026) | 23.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 48.28 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 15.82 % |
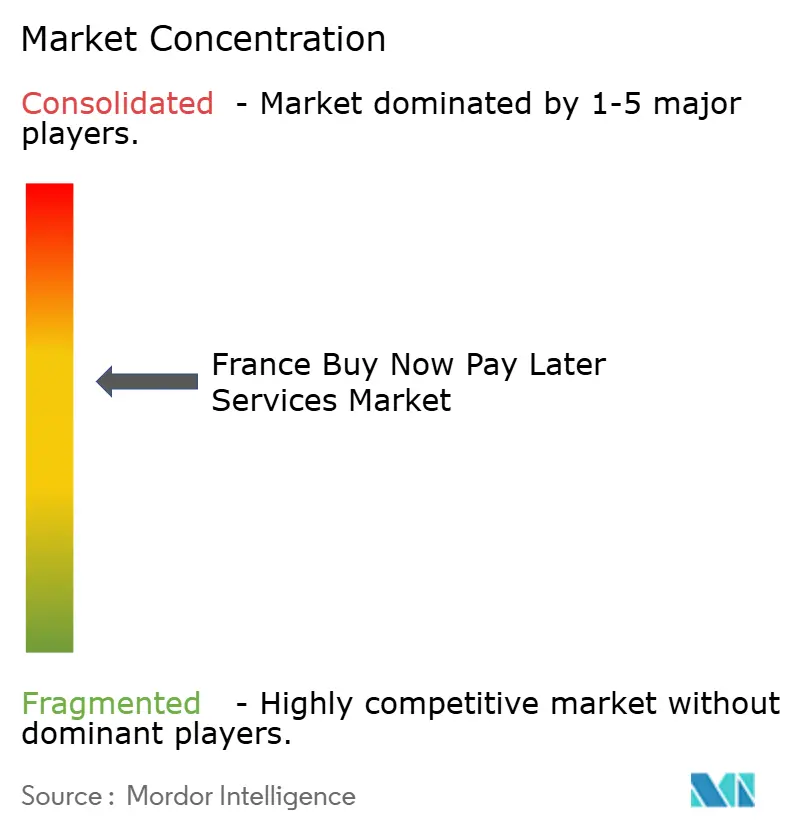
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios de compra ahora paga después de Francia por Mordor Intelligence
El tamaño del mercado de servicios BNPL de Francia se valoró en USD 20.000 millones en 2025 y se estima que crecerá desde USD 23.160 millones en 2026 hasta alcanzar los USD 48.280 millones en 2031, a una CAGR del 15,82% durante el período de previsión (2026-2031). La expansión se sustenta en cinco pilares: comerciantes que buscan una aceptación más económica tras los límites de las tasas de intercambio, consumidores que gestionan presupuestos domésticos ajustados, infraestructuras de pago instantáneo que reducen los costes de financiación, grandes marketplaces que integran APIs de BNPL y bancos que escalan el crédito de bajo coste respaldado en sus balances. La competencia sigue siendo intensa, ya que las fintechs perfeccionan sus modelos de análisis de riesgo, mientras los bancos establecidos realizan ventas cruzadas entre sus titulares de tarjetas. La regulación añade complejidad; el cumplimiento de la CCD2 obliga a verificaciones de crédito más completas que elevan los costes, aunque debería mejorar la confianza en los proveedores a largo plazo. Las actualizaciones tecnológicas —tokenización de Carte Bancaire, autenticación biométrica e implementaciones en aplicaciones móviles— están reduciendo el fraude e impulsando la conversión en el proceso de pago. Los neobbancos llegan a los nativos digitales, mientras que las presiones del coste de vida extienden el BNPL hacia categorías semiesenciales, manteniendo la demanda resiliente a lo largo de los ciclos económicos.
Conclusiones clave del informe
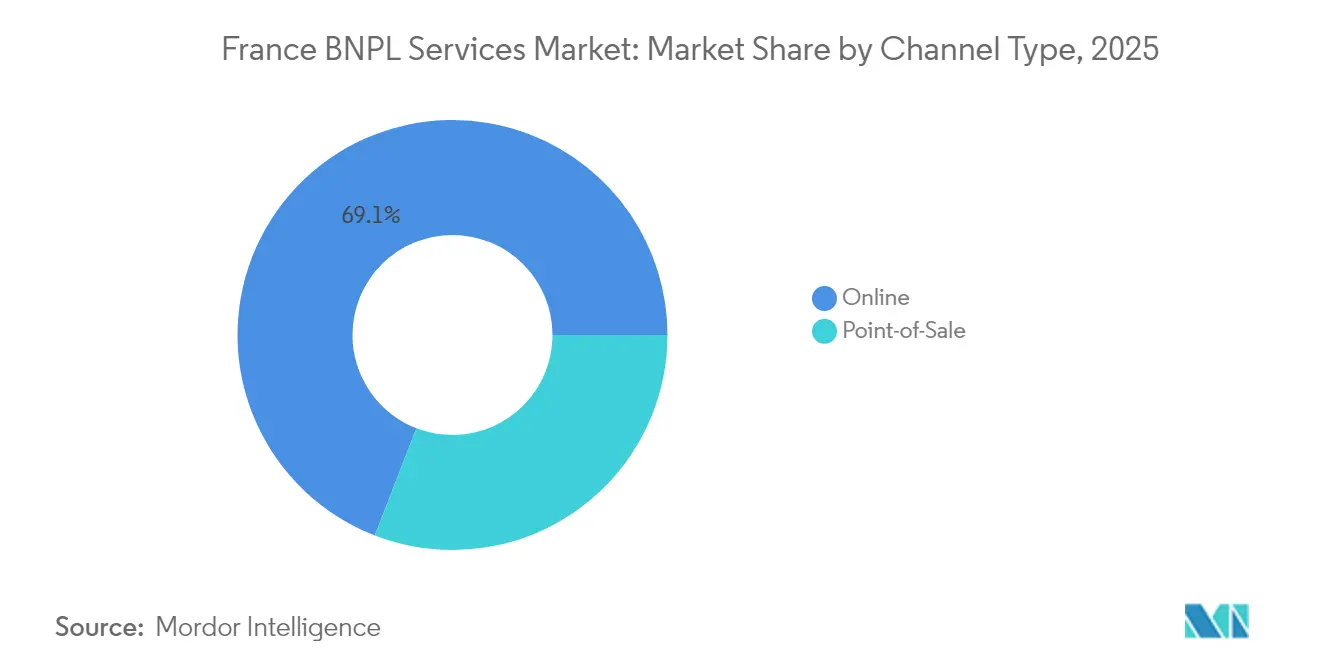
- Por canal, el pago en línea concentró el 69,12% de la cuota del mercado de servicios BNPL de Francia en 2025, mientras que las soluciones en tienda física se proyectan para expandirse a una CAGR del 17,6% hasta 2031.
- Por sector de uso final, la moda e indumentaria lideró con el 32,10% de la cuota del mercado de servicios BNPL de Francia en 2025; se prevé que los viajes y el ocio crezcan a una CAGR del 18,55% hasta 2031.
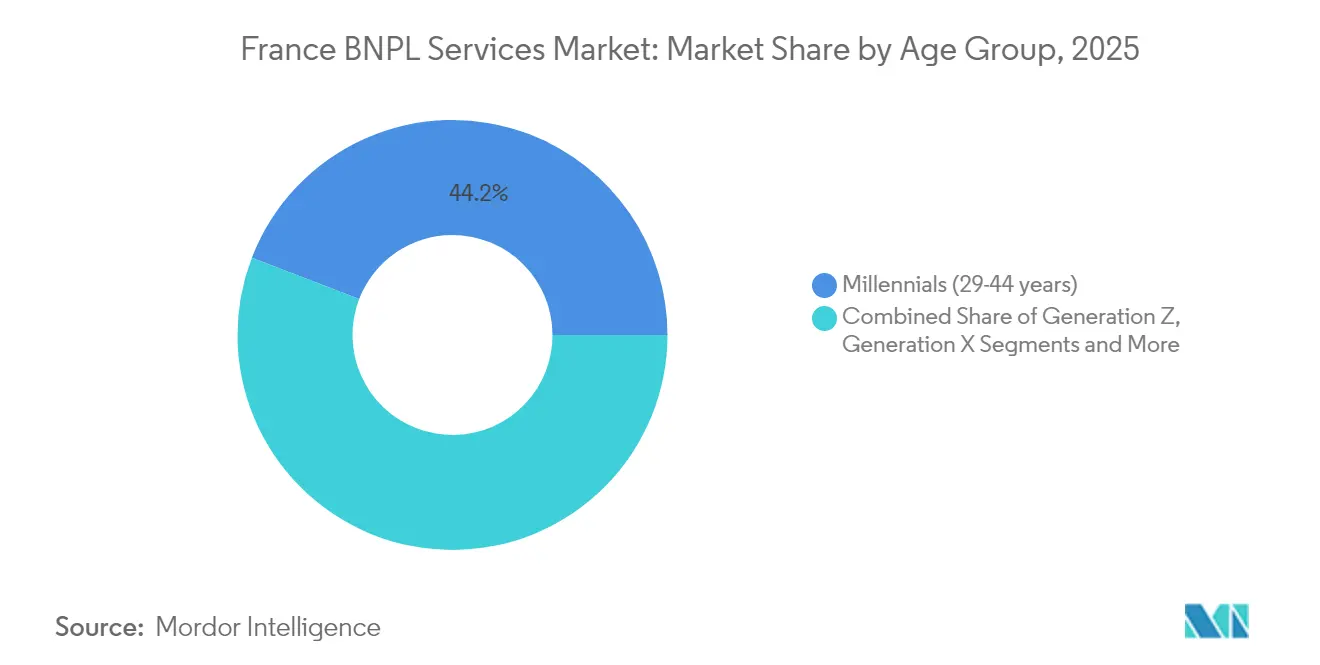
- Por grupo de edad, los millennials captaron el 44,15% del tamaño del mercado de servicios BNPL de Francia en 2025; la Generación Z registra la CAGR más rápida del 18,92%.
- Por tipo de proveedor, los especialistas fintech mantuvieron el 59,45% de la cuota del tamaño del mercado de servicios BNPL de Francia en 2025; se espera que registren la CAGR más alta del 17,25% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de servicios de compra ahora paga después de Francia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Presión del coste de vida que impulsa la demanda de crédito sin intereses a corto plazo | +4.0% | Nacional, más intensa en zonas urbanas | Corto plazo (≤ 2 años) |
| Integración de APIs de BNPL por parte de los principales marketplaces franceses (Cdiscount, La Redoute) | +3.3% | Francia, concentrado en grandes centros de comercio electrónico | Corto plazo (≤ 2 años) |
| Implementación de BNPL en aplicaciones de neobbancos (Lydia, Nickel) | +3.4% | Nacional, demografías con alta adopción tecnológica | Medio plazo (2-4 años) |
| Endurecimiento de los límites de tasas de intercambio que impulsa la adopción de BNPL por parte de los comerciantes | +2.7% | Francia con efectos secundarios en toda la UE | Medio plazo (2-4 años) |
| Expansión de la tokenización de comercio electrónico de Carte Bancaire | +2.2% | Francia, principalmente en centros urbanos | Corto plazo (≤ 2 años) |
| Infraestructuras de pago instantáneo del BCE/BdF (TIPS) que mejoran la liquidez de los proveedores | +2.5% | Francia y la eurozona | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La presión del coste de vida impulsa la demanda
La inflación elevada mantiene los presupuestos de los hogares franceses bajo presión en 2025, convirtiendo los plazos sin intereses en una necesidad más que en una novedad. BNP Paribas registró un uso europeo del 43% en 2024, un incremento del 22% respecto a 2023, mientras que Capgemini evidenció una adopción del 70% entre los compradores franceses. Floa detectó un aumento del 34% en la utilización de BNPL para alimentación y suministros. La repetición de uso alarga el ciclo de vida del cliente y eleva su valor de vida útil, incluso cuando el importe medio de los pedidos desciende. Los comerciantes de alimentación, farmacia y suministros presentan ahora el BNPL junto a las tarjetas, consolidando su estatus de solución generalizada. Los datos del Banque de France indican que los impagos se mantienen en niveles manejables gracias a una suscripción más estricta y basada en datos.
Integración de APIs de BNPL por parte de los principales marketplaces franceses
Cdiscount y La Redoute estandarizaron las APIs de BNPL en 2024, simplificando la incorporación de 15.000 comerciantes. Mollie atribuye a esta implementación el incremento de la disponibilidad de BNPL hasta el 42% de los compradores en línea franceses, frente al 28% en 2022. Los tiempos de integración se redujeron un 60%, abriendo sectores más amplios como ferretería y cosmética. Worldline informa de que las cestas tokenizadas de BNPL superan entre un 20% y un 25% a sus equivalentes con tarjeta. Los proveedores también recopilan datos más ricos, mejorando la calificación de riesgo y permitiendo planes de pago personalizados.
Implementación de BNPL en aplicaciones de neobbancos que amplían el alcance
Lydia y Nickel integran los pagos a plazos en las aplicaciones bancarias cotidianas, ofreciendo a 8 millones de usuarios un acceso al crédito con un solo clic. Lydia señala que el 38% de sus clientes activó el BNPL en los primeros seis meses, reduciendo el coste de adquisición en un 62%. Los datos propietarios de las cuentas corrientes reducen a la mitad los indicadores de fraude y recortan las tasas de impago un 40% respecto a la media del mercado. Los neobbancos también atienden a regiones con baja bancarización y penetración limitada de tarjetas, ampliando la inclusión financiera y añadiendo un impulso sostenido del 3,4% al crecimiento del mercado de servicios BNPL de Francia hasta 2029.
El endurecimiento de los límites de tasas de intercambio impulsa la adopción por parte de los comerciantes
Los límites aplicables en toda la UE fijan las comisiones de las tarjetas de crédito en el 0,3% y las de débito en el 0,2%, reduciendo los márgenes de los adquirentes. El BNPL cobra alrededor del 4%; sin embargo, los comerciantes siguen beneficiándose porque la conversión aumenta un 30% y el valor medio de la cesta sube un 45%, según BNP Paribas. Los minoristas de tamaño medio que antes rechazaban los costes de las tarjetas ahora consideran el BNPL como un motor de crecimiento, especialmente en electrónica y artículos para el hogar.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Transposición de la CCD2 de la UE que eleva los costes de cumplimiento | -2.0% | Francia y la UE | Medio plazo (2-4 años) |
| Elevadas tasas de impago en segmentos subprime | -2.3% | Nacional, regiones con dificultades económicas | Corto plazo (≤ 2 años) |
| Aplicación de la normativa de privacidad de datos de la CNIL que limita los datos para la calificación de riesgo | -1.6% | Francia, mayor impacto en proveedores transfronterizos | Medio plazo (2-4 años) |
| Escrutinio de la ACPR sobre la adecuación del capital para entidades no bancarias | -1.3% | Francia, particularmente las fintechs | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La transposición de la CCD2 de la UE está elevando los costes de cumplimiento
La CCD2, cuya transposición al ordenamiento jurídico francés está prevista para noviembre de 2025, establece verificaciones de crédito más estrictas y obligaciones de divulgación. Hogan Lovells destaca la eliminación de los umbrales mínimos de préstamo y los límites de los plazos de reembolso a 50 días. Oliver Wyman prevé una inflación de costes del 15-20% para los proveedores de menor tamaño. La carga de cumplimiento podría forzar la consolidación, reduciendo la diversidad de proveedores aunque mejorando la transparencia.
Elevadas tasas de impago en segmentos subprime
Los impagos agregados de BNPL se mantienen cerca del 2,1%, pero Rothschild & Co. y la EBA advierten de un estrés creciente en las regiones de menor renta[1]Autoridad Bancaria Europea, "Informe de evaluación de riesgos 2024," eba.europa.eu. Los modelos de la OCDE muestran que una suscripción más estricta podría excluir entre el 18% y el 22% de los solicitantes[2]OCDE, "Monitor de riesgo en finanzas de consumo 2024," oecd.org. Los proveedores han reforzado sus modelos de calificación, añadiendo depósitos iniciales y plazos más cortos, lo que reduce el universo de clientes potenciales y detrae una parte de la CAGR del mercado de servicios BNPL de Francia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por canal: El dominio en línea es desafiado por el crecimiento en tienda física
Las transacciones en línea representaron el 69,12% del mercado de servicios BNPL de Francia en 2025, respaldadas por widgets sin fricción e inicio de sesión biométrico. Checkout.com sitúa el BNPL en el 5,1% del valor global del comercio electrónico, con Francia por encima de la media continental. La tokenización de un solo clic reduce el abandono en el proceso de pago, mientras que la localización transfronteriza amplía el alcance de los comerciantes. Se proyecta que el tamaño del mercado de servicios BNPL de Francia para pagos en línea se expanda a una CAGR del 15,18% hasta 2031, a medida que la penetración del 5G se profundiza y proliferan los enlaces de comercio social.
El BNPL en punto de venta, aunque incipiente, registra una CAGR del 17,6%. Worldline señala que el 42% de los minoristas físicos ya ofrece pagos a plazos, frente al 18% en 2022. El firmware actualizado de los terminales y las opciones de código QR permiten la inscripción sin papel, y Edgar Dunn & Company reporta incrementos del importe del pedido del 20% en establecimientos de bricolaje. Para 2031, las transacciones en tienda física podrían representar el 39,20% de la cuota del mercado de servicios BNPL de Francia si los teléfonos con NFC se convierten en universales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por sector de uso final: La moda lidera mientras los viajes se aceleran
La moda e indumentaria concentró el 32,10% del tamaño del mercado de servicios BNPL de Francia en 2025, impulsada por las elevadas tasas de devolución y las propuestas de «prueba ahora, paga después». McKinsey destaca la creciente adopción de opciones de compra ahora paga después (BNPL) entre las cadenas de moda francesas, con el 68% de ellas ofreciendo al menos una solución BNPL. Este método de pago ha ganado aceptación gracias a su mayor valor de transacción, significativamente superior al de las compras tradicionales con tarjeta. Además, la implementación de procesos automatizados de reembolso frente a plazos ha agilizado las operaciones y reducido los costes. Se espera que el segmento BNPL experimente un sólido crecimiento, respaldado por su creciente popularidad entre las marcas de gama media.
Los viajes y el ocio son la categoría de mayor crecimiento con una CAGR del 18,55%. Floa observa un salto del 85% en las reservas con BNPL en 2024, con valores medios de transacción de alrededor de EUR 850 (USD 929 millones). Los planes flexibles animan a los consumidores a comprometer el gasto en itinerarios con mayor antelación, mejorando la ocupación de hoteles y operadores turísticos. Los ingresos auxiliares, como las mejoras de asiento, amplían los fondos de comisiones de los proveedores, incrementando la cuota del mercado de servicios BNPL de Francia en el segmento vertical.
La salud y el bienestar y la mejora del hogar registran CAGRs del 16,52% y el 15,05%, respectivamente. Las cadenas dentales, los ópticos y las clínicas veterinarias ofrecen planes a seis meses para distribuir los gastos esenciales, mientras que las ferreterías combinan las promociones de BNPL con mejoras del hogar orientadas a la eficiencia energética.
Por grupo de edad: Los millennials dominan, la Generación Z repunta
Los millennials concentraron el 44,15% de la cuota del mercado de servicios BNPL de Francia en 2025, respaldados por ingresos consolidados e importes de pedido más elevados. BNP Paribas registra una cesta media de BNPL de EUR 285 (USD 312 millones) para esta cohorte. Las presiones vinculadas a la formación de familias impulsan la demanda de muebles y suscripciones de guardería distribuidas en múltiples cuotas. Los proveedores valoran la fiabilidad de pago de esta cohorte, manteniendo elevadas las tasas de aprobación.
La Generación Z registra una CAGR del 18,92% impulsada por comportamientos nativos digitales. Capgemini señala que el 46% de los compradores franceses de la Generación Z realizan el pago directamente desde redes sociales. Los widgets de BNPL integrados en las tiendas de influencers encajan con su tendencia a la compra impulsiva, aunque el valor medio de los pedidos es de EUR 125 (USD 137 millones). A medida que los ingresos de la Generación Z aumenten, su cuota del tamaño del mercado de servicios BNPL de Francia se expandirá en paralelo. La Generación X y los baby boomers adoptan el BNPL principalmente para salud y mejoras del hogar, lo que demuestra un atractivo multigeneracional creciente.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por proveedor: Liderazgo fintech en medio del avance bancario
Las fintechs mantuvieron el 59,45% de la cuota del mercado de servicios BNPL de Francia en 2025. La asociación de Alma con Mollie incorporó a 19.000 comerciantes y 6,8 millones de compradores, incrementando las ventas un 20%. Klarna localizó su aplicación francesa añadiendo chatbots que redujeron el tiempo de gestión del servicio en un 35%. La agilidad del producto —programación de pagos fraccionados y seguimiento de la huella de carbono— diferencia a las fintechs, sustentando una CAGR del 17,25% hasta 2031.
Los bancos controlan el 33,12% de la cuota, aprovechando sus depósitos a bajo coste y su amplia base de clientes. La unidad Floa de BNP Paribas registró un crecimiento de la producción del 32% en el primer trimestre de 2025. La empresa conjunta de Crédit Agricole con Worldline une las infraestructuras de adquirencia con la distribución en sucursales, ampliando el alcance entre comerciantes físicos. La mayor solidez del capital regulatorio proporciona colchones frente a los impactos del cumplimiento de la CCD2, lo que sugiere que la cuota bancaria podría crecer de forma sostenida en el mercado de servicios BNPL de Francia.
Los programas de pago a plazos gestionados por minoristas y los proveedores de crédito especializados ocupan el 7,43% de la cuota, pero se enfrentan a costes de cumplimiento crecientes. Las fusiones y adquisiciones se aceleran: Crédit Agricole adquirió Pledg para internalizar su canal de comerciantes. La cotización en SPAC de Younited Credit abre liquidez para actualizaciones tecnológicas.
Análisis geográfico
París e Île-de-France generan el 37,62% del volumen de transacciones de BNPL, reflejo del dominio del comercio electrónico y la cobertura de fibra al 100%. Las densas redes de entrega y el elevado uso de smartphones impulsan la adopción, con los servicios de BNPL de recogida en tienda que reducen los costes del último kilómetro.
Provenza-Alpes-Costa Azul y Occitania registran crecimientos del 27,4% y el 25,2% respectivamente, impulsados por el gasto turístico asociado a ofertas de pago a plazos. Las opciones de BNPL para alquileres vacacionales, billetes de ferry y pases de festivales amplían las ventanas de demanda estacional, impulsando los ingresos de las pymes locales.
El noreste queda rezagado, pero ofrece un potencial sin explotar. Los proveedores se asocian con cámaras de comercio para incorporar a comerciantes artesanales, mientras los modelos de riesgo móviles se adaptan a los ingresos agrícolas irregulares. La actividad transfronteriza es relevante: J.P. Morgan indica que el 50% de los compradores franceses adquieren productos de China, el Reino Unido y Alemania, frecuentemente mediante monederos BNPL. The Paypers subraya la importancia de la aceptación de métodos locales en los carritos de compra internacionales, reforzando la necesidad de complementos de BNPL multilingües y multidivisa.
Panorama regulatorio
Francia está integrando el BNPL más profundamente en el perímetro del crédito al consumo mediante la transposición de la Directiva 2023/2225 de la UE sobre crédito al consumo. La Ordonnance n.º 2025-880 del 3 de septiembre de 2025 reclasifica la mayoría de las soluciones de pago a plazos y pago diferido como crédito al consumo, con los nuevos requisitos entrando en vigor el 20 de noviembre de 2026. Esto incorpora al ámbito de aplicación los pagos fraccionados a corto plazo y sin intereses que anteriormente contaban con una supervisión más flexible.
En este marco, los proveedores deben implementar evaluaciones obligatorias de solvencia y divulgaciones de protección al consumidor, incluidas verificaciones sistemáticas del FICP (Fichier national des incidents de remboursement des credits). La supervisión está a cargo de la ACPR (Autorite de controle prudentiel et de resolution), con una mayor transparencia precontractual y publicitaria en torno al costo del crédito (TAEG/TAE). El cambio aumenta la complejidad de cumplimiento y operativa para los modelos liderados por fintech y eleva el umbral de autorización y controles, al tiempo que estandariza la gobernanza de productos entre bancos y proveedores no bancarios activos en Francia.
Análisis de la cadena de valor
La cadena de valor del BNPL en Francia comienza con la financiación y la capacidad de balance (bancos e instituciones de crédito como Floa/BNP Paribas, Oney y Cofidis, y, en algunos casos, financiadores asociados para programas fintech). Luego pasa por la suscripción y la toma de decisiones (KYC/AML, calificación crediticia y verificaciones de solvencia más amplias a medida que entran en vigor las normas de la CCD2). La distribución del producto está principalmente integrada en el pago de los comercios a través de proveedores de servicios de pago, pasarelas y mercados en línea, con proveedores que compiten en velocidad de integración, tasas de aceptación y controles antifraude, y que cada vez más se extienden a los flujos en tienda física mediante terminales, recorridos basados en códigos QR y experiencias basadas en carteras digitales.
Aguas abajo, la liquidación y la gestión de servicios se sitúan en el núcleo de la economía unitaria del negocio. Los comercios pagan comisiones por el aumento en la conversión, los consumidores gestionan el reembolso a través de aplicaciones y recordatorios, y los proveedores se encargan de los cobros y de los flujos de disputas y reembolsos. El hito de aplicabilidad de 2026 para la transposición de la CCD2 (20 de noviembre de 2026) ajusta los traspasos a lo largo de la cadena, especialmente en torno a las divulgaciones obligatorias, las verificaciones del FICP y la auditabilidad. Como resultado, los flujos de datos conformes y las operaciones de riesgo se acercan más al centro de la ejecución, mientras que las asociaciones entre adquirentes y bancos (para alcance comercial y financiación de bajo costo) y entre especialistas fintech y proveedores de servicios de pago (para la distribución) siguen siendo fundamentales para la incorporación de clientes y el rendimiento de la cartera.
Panorama competitivo
Los principales proveedores dominan una parte significativa del volumen del mercado de servicios BNPL de Francia, lo que indica una concentración moderada. Alma implementa límites de gasto dinámicos vinculados a flujos de ingresos en tiempo real, reduciendo los impagos en un 18%. Klarna pilota el seguimiento de la huella de carbono para atraer a consumidores comprometidos con el medioambiente. BNP Paribas aprovecha sus 13.000 sucursales para introducir los planes de punto de venta de Floa en establecimientos rurales, ampliando su alcance. La empresa conjunta de Worldline y Crédit Agricole, prevista para 2025, fusiona la tecnología de adquirencia con la distribución bancaria.
La consolidación se acelera a medida que la CCD2 eleva los umbrales: Crédit Agricole Consumer Finance adquirió Pledg, y Younited Credit salió a bolsa para financiar el modelado de riesgo mediante inteligencia artificial. Los nichos emergentes sin explotar incluyen el BNPL para empresas (B2B) y la integración de monederos biométricos tras la Ley de Mercados Digitales, ahora que Apple debe abrir el NFC a terceros.
Líderes de la industria de servicios de compra ahora paga después de Francia
Alma
Klarna
PayPal
Oney Bank
Floa Bank
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La estandarización impulsada por la CCD2 crea espacio para los proveedores que puedan industrializar la toma de decisiones crediticias conforme y de baja fricción en el punto de pago, cumpliendo al mismo tiempo con las expectativas supervisadas por la ACPR en torno a la transparencia y las pruebas de solvencia. La fecha de entrada en vigor del 20 de noviembre de 2026 establece prioridades de inversión a corto plazo en torno a la evaluación automatizada de asequibilidad, la orquestación de verificaciones del FICP, las herramientas de consentimiento y gobernanza de datos, y los recorridos de cliente actualizados diseñados para preservar la conversión sin debilitar las divulgaciones.
La expansión de productos y canales también está apareciendo en los movimientos actuales de grandes plataformas y proveedores. Para categorías de mayor precio en las que los pagos a plazos superan el clásico pago en 3 o pago en 4, PayPal amplió su oferta de BNPL en Francia en junio de 2026 para añadir plazos más largos (seis, 12 y 24 meses). Esto indica una demanda por parte de los comercios de opciones de financiación que puedan cubrir cestas de compra más grandes y respaldar nuevas verticales. En el lado de la demanda, un estudio de Kantar encargado por Floa y publicado en 2026 reportó que el 69% de los consumidores franceses utiliza soluciones de pago a plazos, lo que respalda la implementación liderada por los comercios tanto en el pago en línea como en recorridos mejorados en el punto de venta, particularmente donde el aumento en la conversión y en el tamaño de la cesta ayuda a justificar los costos de aceptación.
Desarrollos recientes del sector
- Junio de 2026: PayPal amplió su oferta de BNPL en Francia añadiendo planes de pago a plazos más largos (seis, 12 y 24 meses) junto a su opción existente de Pago en 4X. El cambio se centra en compras de mayor valor y amplía los casos de uso del BNPL más allá de los pagos fraccionados de corta duración en más categorías de comercios.
- Abril de 2025: Worldline y Credit Agricole anunciaron una empresa conjunta para construir una plataforma de servicios comerciales a escala, combinando el alcance de adquirencia con la distribución bancaria. Esto respalda la capa de distribución de pagos a plazos en el punto de pago y ayuda a expandir la implementación entre los comercios físicos y en línea franceses.
- Abril de 2024: Groupe BPCE anunció una colaboración estratégica con una fintech para codesarrollar infraestructuras de BNPL, permitiendo una aceleración del préstamo digital en los flujos en línea y en tienda. La asociación busca un despliegue más rápido de las capacidades de BNPL mediante infraestructura compartida.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de las compras en Francia que se completan utilizando el sistema de compra ahora, paga después en el punto de pago, en el que el consumidor paga posteriormente mediante cuotas fijas de corto plazo que suelen estar libres de intereses.
Exclusiones de alcance: excluimos las tarjetas de crédito rotativo y los préstamos al consumo a plazos de mayor duración que se extienden más allá de 12 pagos mensuales.
Descripción general de la segmentación
- Por canal
- En línea
- Punto de venta (en tienda física)
- Por sector de uso final
- Electrónica de consumo
- Moda e indumentaria
- Salud y bienestar
- Mejora del hogar
- Viajes y ocio
- Medios de comunicación y entretenimiento
- Otros sectores de uso final
- Por grupo de edad
- Generación Z (18-28 años)
- Millennials (29-44 años)
- Generación X (45-60 años)
- Baby Boomers (61-79 años)
- Generación silenciosa (80 años y más)
- Por proveedor
- Fintechs
- Bancos
- Otros
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el contexto de demanda de pagos diferidos en Francia, para luego aislar la parte que se comporta como BNPL en el punto de pago. Habitualmente revisamos estadísticas públicas del mercado de pagos e indicadores de crédito al consumo, de modo que el conjunto inicial refleje cómo las personas realmente pagan y toman crédito en la práctica.
Las fuentes utilizadas incluyen materiales oficiales y sin muro de pago, como publicaciones del Banque de France, estadísticas de pagos del BCE, indicadores de consumo de los hogares del INSEE, publicaciones de la ACPR y notas regulatorias de la Comisión Europea (sobre crédito y protección al consumidor). También utilizamos presentaciones de empresas, presentaciones a inversores, prensa de buena reputación y una suscripción de pago para datos financieros y noticias de empresas, además de una base de datos de patentes de pago para verificar los cronogramas de capacidad de los productos. Las fuentes enumeradas son ilustrativas, y se utilizan referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que observamos en los datos públicos, especialmente cuando el BNPL está mezclado dentro de informes de pagos más amplios. Hablamos con ejecutivos de pagos, líderes de riesgo y cumplimiento, jefes comerciales y gerentes de operaciones, y cubrimos puntos de vista de grandes comercios, proveedores de servicios de pago, prestamistas y socios de plataformas que operan en Francia. Cuando las respuestas divergen, volvemos a verificar supuestos como el tamaño promedio del ticket, la combinación entre canal físico y en línea, la gestión de impagos, y cómo se contabilizan los planes cuando se convierten en productos de pago a plazos más largos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXOs): 14% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 19% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo utilizando indicadores de pagos y consumo de Francia para reconstruir un conjunto de gasto direccionable en el punto de pago, que luego se filtra mediante supuestos de penetración del BNPL para estimar el valor anual de las compras BNPL. Para mantener el modelo fundamentado, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como volúmenes muestreados por categoría de comercio, rangos de actividad reportados por proveedores compartidos en entrevistas, y validaciones simples utilizando el valor promedio de pedido multiplicado por el número de transacciones cuando hay señales disponibles.
Los insumos que suelen ser relevantes para el BNPL en Francia incluyen la dirección del gasto en comercio electrónico y minorista, la adopción del BNPL por canal (en línea frente a en tienda), los patrones de tamaño promedio del ticket, la combinación entre pago en 3 o pago en 4 frente a planes más largos, y el comportamiento observado de aprobación y rechazo de crédito que altera el volumen completado. Para la previsión, se utiliza el análisis de escenarios para que las perspectivas reflejen trayectorias realistas de incorporación de comercios, uso recurrente por parte de los consumidores y cambios normativos que afectan el tratamiento del crédito y la divulgación. Cuando faltan señales de abajo hacia arriba para cohortes más pequeñas, cubrimos las lagunas con indicadores sustitutos conservadores basados en categorías de comercios adyacentes, y luego validamos el impacto con retroalimentación de expertos.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como el crecimiento de los pagos, la dirección del gasto de los consumidores, y las narrativas de proveedores y comercios sobre la conversión y la participación del financiamiento en el punto de pago. También realizamos verificaciones de varianza a lo largo de los años, de modo que cualquier salto se vincule a factores claros como la penetración, el tamaño del ticket o la combinación de canales, y cualquier anomalía es revisada nuevamente por un segundo analista antes de su aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos significativos, como acciones regulatorias importantes o cambios bruscos en la demanda. Antes de la entrega, realizamos una última revisión para que los clientes reciban la visión más reciente con supuestos alineados a la información disponible más actualizada.
Tamaño del mercado de servicios de compra ahora, paga después en Francia según Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas de BNPL para Francia a menudo difieren incluso cuando suenan similares, porque la unidad subyacente que se está contabilizando no siempre es la misma. Algunas fuentes reportan los ingresos del proveedor o el crédito pendiente, mientras que otras reportan el valor de las compras financiadas, y eso por sí solo puede generar una amplia dispersión.
La tabla muestra una brecha notable que proviene principalmente del alcance y las reglas de contabilización, como si el crédito a plazos de mayor duración se agrupa dentro del BNPL, cómo se tratan los volúmenes en tienda física, y qué momento del tipo de cambio se utiliza para la conversión a USD. La comparación también refleja diferencias en la frecuencia de actualización, ya que los cambios rápidos en la adopción pueden hacer que un conjunto de supuestos del año anterior parezca desactualizado en unos pocos trimestres.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 20 B (2025) | |
| Revista Comercial A | 13,72 mil millones de USD (2024) | Utiliza una base del año anterior y a menudo alinea el BNPL únicamente con el pago en línea, lo que puede subestimar el uso en tienda física y puede aplicar una sincronización de conversión de USD diferente. |
| Boletín de Investigación del Sector B | 12,89 mil millones de USD (2025) | Se inclina hacia una definición más estrecha que puede excluir partes de la actividad de pago en 3/pago en 4 canalizada a través de pilas de pago más amplias, y puede no separar completamente el crédito a plazos de mayor duración del BNPL en el punto de pago. |
La tabla señala el alcance como el mayor factor determinante, y en el modelo de Mordor Intelligence el mercado se contabiliza como el valor de las compras BNPL en Francia (GMV) para pagos a plazos sin intereses y de corto plazo en el punto de pago, tanto en línea como en puntos de venta físicos, mientras que el crédito rotativo y los préstamos de mayor duración quedan excluidos. Con ese límite establecido, la dispersión restante generalmente se explica por la elección del año base, los supuestos de cobertura de canales, y la rapidez con que se actualizan las cifras a medida que cambian la adopción y el tamaño de los tickets.


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de servicios BNPL de Francia en 2026?
Se sitúa en USD 23.160 millones y se prevé que alcance los USD 48.280 millones en 2031.
¿Qué canal de ventas lidera la adopción de BNPL en Francia?
Los pagos en línea concentran el 69,12% de la cuota, aunque las opciones en tienda física crecen más rápido con una CAGR del 17,6%.
¿Qué grupo demográfico genera el mayor volumen de BNPL?
Los millennials representan el 44,15% del volumen, mientras que la Generación Z se expande más rápidamente con una CAGR del 18,92%.
¿Cómo reformará la CCD2 de la UE el panorama del BNPL?
La CCD2 impone verificaciones de crédito y divulgaciones más estrictas, elevando los costes operativos hasta un 20% y fomentando la consolidación del mercado a partir de 2025.
¿Por qué los comerciantes adoptan el BNPL a pesar de las comisiones más elevadas que las tarjetas?
Los pagos a plazos incrementan las tasas de conversión en un 30% y el valor medio de la cesta en un 45%, compensando las diferencias de comisiones e impulsando los ingresos.
¿Qué segmento vertical de la industria muestra el crecimiento de BNPL más rápido?
Se proyecta que los viajes y el ocio registren una CAGR del 18,55% hasta 2031, gracias a que los planes flexibles incentivan reservas de mayor valor.
Última actualización de la página el:



