
Tamaño y Cuota del Mercado Europeo de Fintech
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 85.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 98.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 195.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.76 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Fintech por Mordor Intelligence
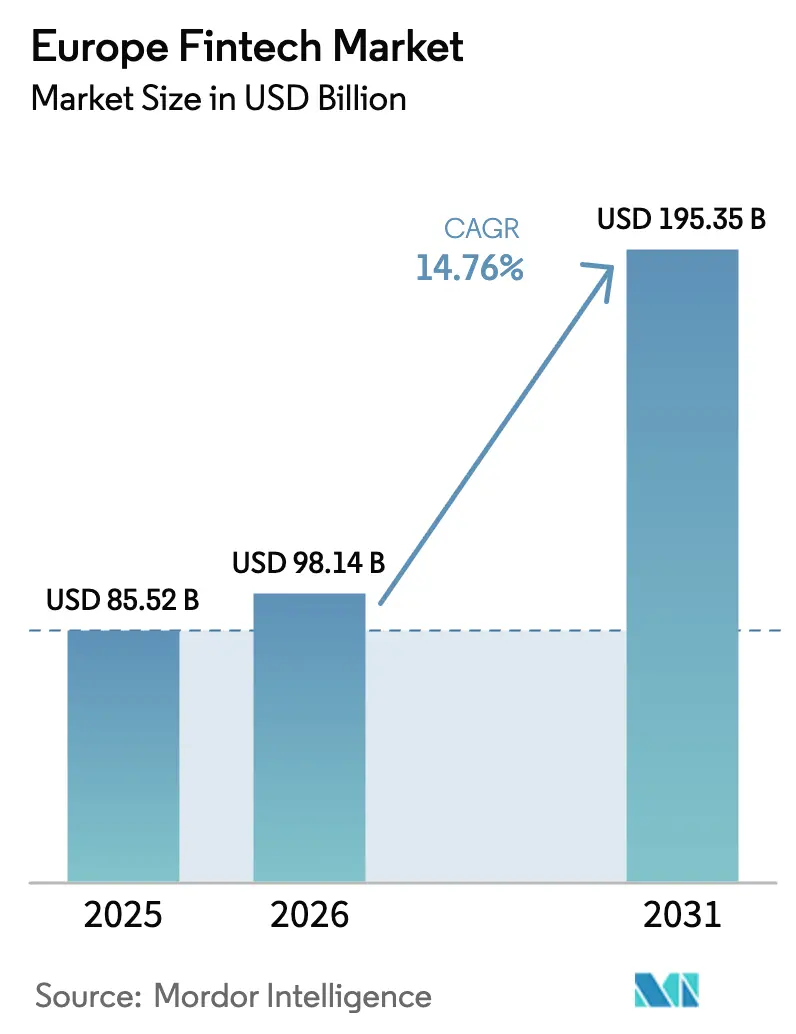
Se proyecta que el tamaño del Mercado Europeo de Fintech se expanda desde 85,52 mil millones de USD en 2025 y 98,14 mil millones de USD en 2026 hasta 195,35 mil millones de USD en 2031, registrando una CAGR del 14,76% entre 2026 y 2031.
El mercado europeo de fintech está creciendo rápidamente debido a una combinación de reformas regulatorias, modernización de infraestructuras y una creciente adopción digital en los servicios financieros. Uno de los principales impulsores es el Reglamento Europeo de Pagos Instantáneos, que promueve las transacciones de cuenta a cuenta disponibles en todo momento y exige la verificación del beneficiario, mejorando significativamente la velocidad, la seguridad y la confianza del consumidor en los pagos. Este cambio está reduciendo los tiempos de liquidación y mejorando la gestión de liquidez tanto para empresas como para consumidores.
El mercado cuenta además con un sólido impulso en los pagos integrados, ya que las plataformas digitales incorporan cada vez más capacidades de pago directamente en sus ecosistemas. Los proveedores de infraestructura de pagos se benefician de mayores volúmenes de transacciones a medida que los comerciantes adoptan la orquestación de pagos omnicanal y soluciones de liquidación en tiempo real. El comportamiento del consumidor orientado al móvil continúa impulsando la adopción del fintech, con la biometría, las carteras digitales y las funciones de tarjeta registrada que reducen la fricción en el proceso de pago y mejoran la experiencia del usuario. El despliegue de la Cartera de Identidad Digital Europea está reforzando la autenticación segura tanto en servicios públicos como privados, permitiendo interacciones financieras digitales más seguras. Las iniciativas de banca abierta también están ampliando el acceso a la iniciación de pagos y a los datos de los clientes, lo que permite a las empresas fintech desarrollar productos financieros más personalizados y basados en datos.
Conclusiones Clave del Informe
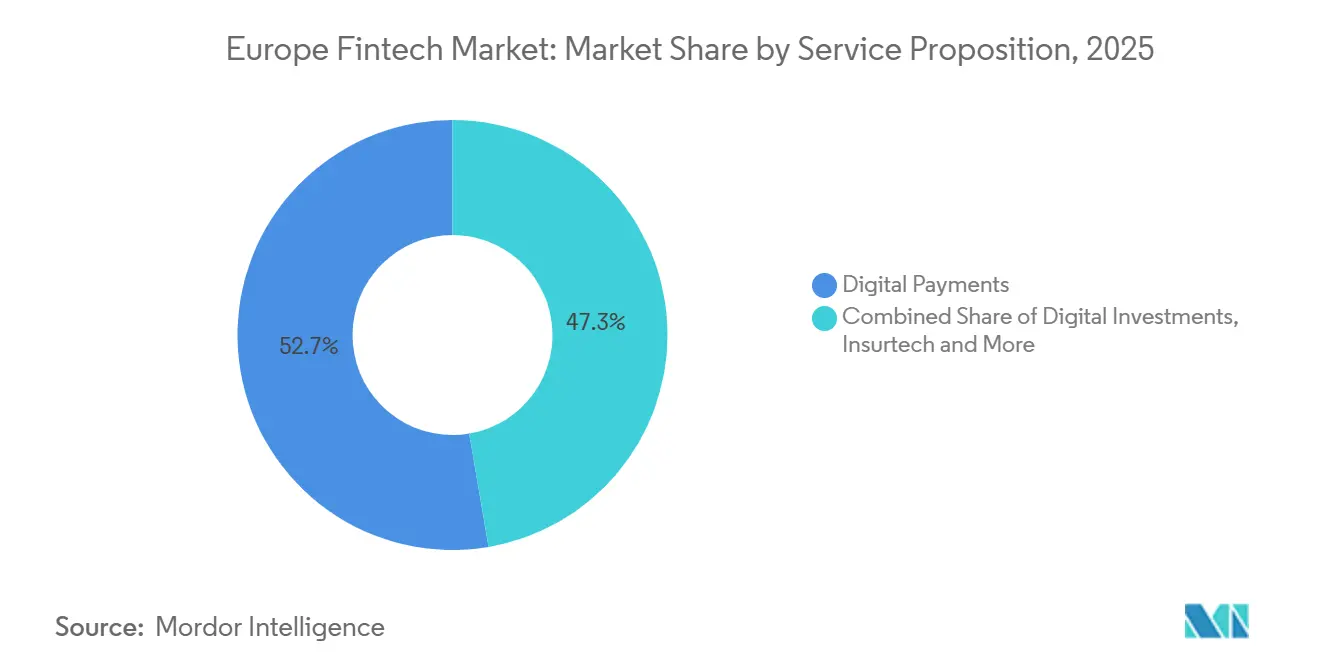
- Por propuesta de servicio, los pagos digitales lideraron con el 52,67% de la cuota del mercado europeo de fintech en 2025, mientras que se prevé que el insurtech se expanda a una CAGR del 16,58% hasta 2031.
- Por usuario final, el segmento minorista representó el 67,82% de la cuota del mercado europeo de fintech en 2025, mientras que se proyecta que las empresas crezcan a una CAGR del 15,77% hasta 2031.
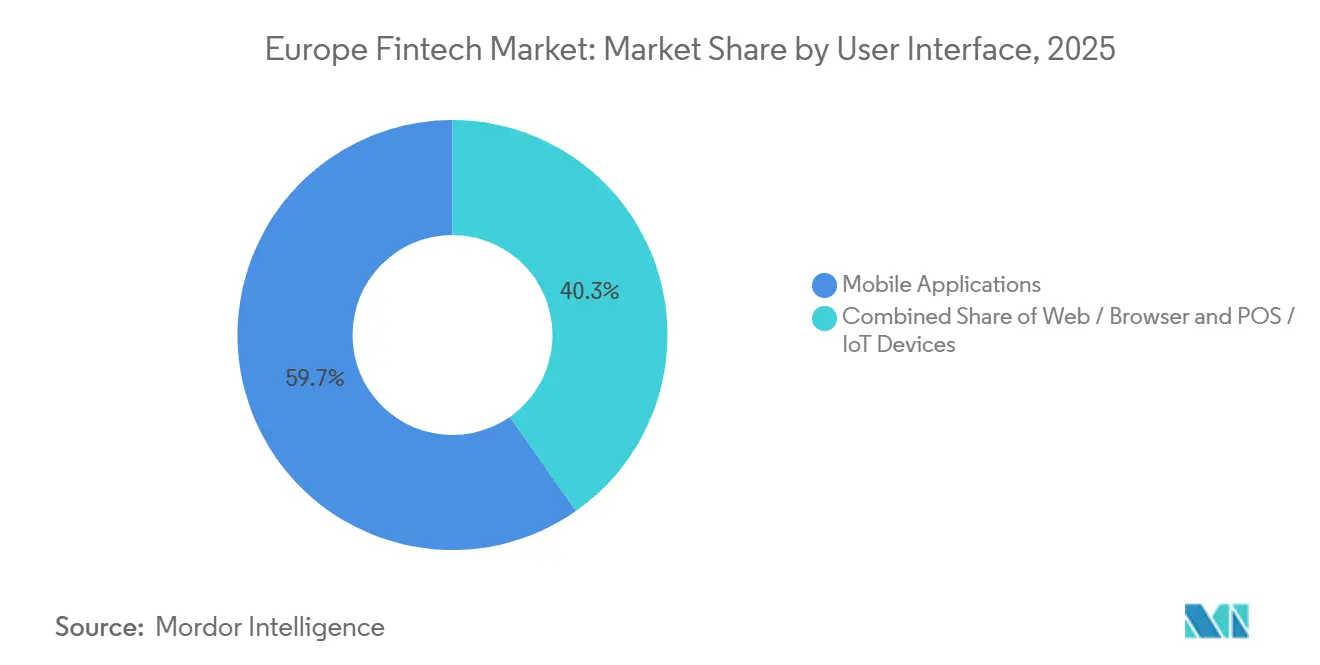
- Por interfaz de usuario, las aplicaciones móviles concentraron el 59,73% de la cuota del mercado europeo de fintech en 2025 y se espera que registren una CAGR del 17,92% hasta 2031.
- Por geografía, el Reino Unido mantuvo el 21,56% de la cuota del mercado europeo de fintech en 2025, mientras que se prevé que los Países Nórdicos crezcan a una CAGR del 16,17%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Fintech
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Pagos Instantáneos de Cuenta a Cuenta Habilitados por la Infraestructura PSD2 y SEPA | +3.2% | Global (zona SEPA: 40 países, incluidos los 27 de la UE, la AELC, el Reino Unido y los estados en proceso de adhesión) | Corto plazo (≤2 años) |
| Aceleración de la Adopción de Pagos Integrados entre las Pymes y Empresas del Mercado Medio Europeo | +2.8% | Global, con ganancias tempranas en el Reino Unido, los Países Bajos, Alemania y los Países Nórdicos | Mediano plazo (2-4 años) |
| Maduración de los Ecosistemas de API de Banca Abierta que Desbloquean Flujos de Ingresos Basados en Datos | +2.5% | Global, más fuerte en el Reino Unido (13,3 millones de usuarios), Francia (537 proveedores de servicios de pago terceros), Alemania (más de 90 iniciadores de pago) | Mediano plazo (2-4 años) |
| Rápida Adopción de Soluciones de Compra Ahora y Pago Después en los Canales de Comercio Electrónico Regionales | +2.1% | A nivel europeo, concentrado en los Países Bajos, el Reino Unido, Alemania y los Países Nórdicos | Corto plazo (≤2 años) |
| Proyectos Piloto del Euro Digital del Banco Central Europeo que Catalizan Inversiones en Carteras e Identidad Digital | +1.8% | Núcleo de la zona euro (19 países), con efecto de desbordamiento hacia el EEE no perteneciente al euro para 2027-2029 | Largo plazo (≥4 años) |
| Crecimiento de la Innovación Fintech Alineada con el Clima Impulsada por las Regulaciones de Finanzas Sostenibles de la UE | +1.4% | Los 27 países de la UE con extensión al EEE; Alemania, los Países Bajos y Francia son los primeros en adoptarla | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Pagos Instantáneos de Cuenta a Cuenta Habilitados por la Infraestructura PSD2 y SEPA
El Reglamento de Pagos Instantáneos adoptado por la UE en 2024 está acelerando rápidamente el despliegue y la adopción de transferencias de crédito instantáneas de cuenta a cuenta en euros en toda Europa, al exigir que los proveedores de transferencias de crédito tradicionales en euros también ofrezcan versiones instantáneas de dichos servicios. En virtud del reglamento, los pagos instantáneos deben estar disponibles las 24 horas del día, los 7 días de la semana, los 365 días del año, y liquidarse en cuestión de segundos, lo que reduce la brecha entre la iniciación del pago y la disponibilidad final de los fondos y fomenta las capacidades de transacción en tiempo real entre bancos y empresas fintech. Los PSP (proveedores de servicios de pago) están obligados a garantizar que los pagos instantáneos se ofrezcan a un coste no superior al de las transferencias de crédito estándar, lo que contribuye a eliminar las barreras de precios que anteriormente desincentivaban su adopción. El reglamento también introduce un requisito de verificación del beneficiario, que alerta a los ordenantes sobre discrepancias entre los identificadores de cuenta y los nombres de los beneficiarios antes de la ejecución, reduciendo el riesgo de fraude y reforzando la confianza en las transferencias de cuenta a cuenta en tiempo real. Además, el reglamento favorece una mayor participación en el mercado al conceder a las instituciones de pago y de dinero electrónico no bancarias acceso a los sistemas de pago básicos, ampliando el ecosistema de proveedores que pueden ofrecer servicios de pago instantáneo. Al armonizar el acceso, los precios y los estándares de seguridad en toda la Zona Única de Pagos en Euros (SEPA), el Reglamento de Pagos Instantáneos mejora significativamente la fiabilidad, el alcance y el atractivo de los pagos instantáneos de cuenta a cuenta, convirtiendo las transacciones en tiempo real en una base esencial y escalable para el cambiante panorama fintech europeo.[1]Banco Central Europeo, "Reglamento de Pagos Instantáneos," Banco Central Europeo, ecb.europa.eu.
Aceleración de la Adopción de Pagos Integrados entre las Pymes y Empresas del Mercado Medio Europeo
La aceleración de la adopción de pagos integrados entre las pymes y las empresas del mercado medio europeo es un importante impulsor del crecimiento en el mercado europeo de fintech, tal como se refleja en los resultados de Adyen en el primer semestre de 2025. La empresa registró un sólido crecimiento de ingresos de dos dígitos, respaldado por el aumento de los volúmenes de transacciones procedentes de empresas de plataformas y comerciantes de tamaño mediano que están integrando los pagos directamente en sus ecosistemas de software y comercio. El crecimiento en los segmentos de plataformas y emisión de Adyen indica una demanda creciente de capacidades integradas de aceptación de pagos, desembolsos y emisión de tarjetas que se ofrecen a través de una infraestructura única y escalable. Las pymes y las empresas del mercado medio europeo están priorizando cada vez más los pagos integrados para reducir la complejidad operativa, eliminar las relaciones con múltiples proveedores y mejorar la velocidad de comercialización. Al integrar los pagos de forma nativa en los sistemas de planificación de recursos empresariales, los mercados en línea y las plataformas de software como servicio, estas empresas pueden ofrecer un proceso de pago fluido, una liquidación más rápida y una elaboración de informes unificada en todos los canales. Los modelos de pago integrado también respaldan las estrategias omnicanal, lo que permite a los comerciantes gestionar las transacciones en tienda, en línea y móviles a través de un único sistema de gestión. A medida que los volúmenes de transacciones escalan, los proveedores de infraestructura de pagos se benefician del apalancamiento operativo, lo que refuerza la inversión en capacidades fintech avanzadas. Este cambio es especialmente relevante en Europa, donde los mercados fragmentados y la actividad transfronteriza generan demanda de orquestación de pagos unificada.[2]Relaciones con Inversores de Adyen, "Carta a los Accionistas del Primer Semestre de 2025," Adyen, investors.adyen.com.
Maduración de los Ecosistemas de API de Banca Abierta que Desbloquean Flujos de Ingresos Basados en Datos
La maduración de los ecosistemas de API de banca abierta es un factor clave de crecimiento en el mercado europeo de fintech, a medida que los bancos van más allá del cumplimiento normativo hacia plataformas digitales generadoras de ingresos. En el marco de la PSD2 y los emergentes marcos de finanzas abiertas, los bancos están exponiendo cada vez más API estandarizadas para el acceso a datos de cuentas, la iniciación de pagos y la integración de servicios financieros. Estas API permiten a las empresas fintech y a los desarrolladores externos crear aplicaciones basadas en datos que ofrecen productos financieros personalizados y recorridos automatizados del cliente. A medida que los ecosistemas maduran, los bancos están adoptando modelos de monetización de API, como precios basados en el uso, niveles de suscripción y acuerdos de reparto de ingresos. Este cambio está creando flujos de ingresos recurrentes no relacionados con los intereses, procedentes del acceso a datos, el análisis y los servicios de valor añadido. Las API maduras también facilitan asociaciones más profundas entre bancos, empresas fintech y plataformas digitales, ampliando los canales de distribución y los casos de uso de las finanzas integradas. La mayor disponibilidad de datos respalda el análisis avanzado, mejorando la calificación crediticia, la detección del fraude y la información sobre los clientes.[3]Open Banking Limited, "Muéstrame el Dinero: Modelos de Monetización de API de Banca Abierta para Bancos," Open Banking Limited, openbanking.org.uk.
Rápida Adopción de Soluciones de Compra Ahora y Pago Después en los Canales de Comercio Electrónico Regionales
La rápida adopción de soluciones de compra ahora y pago después en los canales de comercio electrónico europeos es un importante impulsor del crecimiento del mercado fintech, respaldado por el aumento de la actividad del comercio digital y la creciente claridad regulatoria. En toda la UE, la adopción de estas soluciones se está expandiendo a medida que los consumidores buscan opciones de financiamiento flexible a corto plazo que se integren perfectamente en las experiencias de pago en línea y en el punto de venta. Las autoridades reguladoras están endureciendo las normas de conducta y solvencia, lo que refuerza la protección del consumidor al tiempo que permite que el segmento escale dentro de un marco formalizado. La próxima implementación de las normas actualizadas de crédito al consumo está reforzando las evaluaciones de asequibilidad y la transparencia, llevando estas soluciones de un crecimiento no regulado hacia una expansión sostenible y conforme a la normativa. Los principales proveedores están aprovechando la suscripción impulsada por inteligencia artificial y el análisis de riesgos para mejorar la precisión de las aprobaciones, aumentar las tasas de reembolso puntual y reducir los impagos. Al mismo tiempo, los proveedores están ampliando sus redes de comerciantes y diversificando su oferta de productos para llegar a una base de consumidores más amplia. Las asociaciones con proveedores de servicios de pago están ayudando a las plataformas a optimizar los flujos de pago y las tasas de conversión sin comprometer los controles de riesgo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La prolongada desaceleración del capital de riesgo está creando brechas de financiamiento para las empresas en fase de crecimiento | -2.8% | A nivel europeo, con una recuperación desigual entre los principales centros financieros | Corto plazo (≤2 años) |
| Los regímenes de licencias nacionales fragmentados están obstaculizando la expansión transfronteriza | -2.1% | Los 27 países de la UE, el Reino Unido y el EEE con fricciones persistentes de localización y discriminación por IBAN | Mediano plazo (2-4 años) |
| El aumento de los costes de cumplimiento y operativos derivados de la expansión de las regulaciones financieras de la UE | -1.9% | Los 27 países de la UE y el EEE, con una mayor carga para las pymes y las empresas fintech en etapas tempranas | Mediano plazo (2-4 años) |
| La creciente competencia de los bancos establecidos y las plataformas de las grandes tecnológicas está comprimiendo los márgenes de las empresas fintech | -1.6% | A nivel europeo, más fuerte en los mercados maduros (Alemania, Francia, Países Nórdicos, Reino Unido) | Mediano a largo plazo (3-5 años) |
| Fuente: Mordor Intelligence | |||
Prolongada Desaceleración del Capital de Riesgo que Crea Brechas de Financiamiento para las Empresas en Fase de Crecimiento
La prolongada debilidad en la financiación de capital de riesgo sigue siendo una restricción clave para el mercado europeo de fintech, especialmente para las empresas en fase de crecimiento y las de etapas tempranas. En 2025, el apetito de los inversores se volvió cada vez más selectivo, con el capital concentrado en modelos de negocio probados y en etapas más avanzadas, con mayor visibilidad de ingresos. Este cambio ha extendido los plazos de captación de fondos y ha elevado las expectativas en torno a la rentabilidad, la economía unitaria y la disciplina operativa. La recuperación de la inversión en fintech es desigual en toda Europa, ya que los principales centros financieros continúan atrayendo financiación mientras que los mercados más pequeños o emergentes se enfrentan a una menor actividad de operaciones. Los elevados tipos de interés y la incertidumbre política global han reforzado aún más la preferencia de los inversores por tasas de consumo de efectivo más bajas y estrategias de crecimiento sostenible. Como resultado, las empresas fintech sin flujos de ingresos diversificados o vías claras hacia la generación de efectivo se enfrentan a un acceso limitado al capital de expansión.
Regímenes de Licencias Nacionales Fragmentados que Obstaculizan la Expansión Transfronteriza
Los regímenes de licencias nacionales fragmentados continúan restringiendo la expansión transfronteriza de las empresas fintech europeas. Estas empresas se enfrentan a vías de autorización inconsistentes, requisitos divergentes en materia de prevención del blanqueo de capitales y cumplimiento normativo, y divergencias técnicas como el rendimiento de las API de la PSD2, que aumentan los costes de cumplimiento y amplían el tiempo de comercialización para las empresas que escalan internacionalmente. La persistente discriminación por IBAN, a pesar de las regulaciones SEPA, crea fricciones adicionales para los consumidores y complica los pagos transfronterizos. El mantenimiento de licencias y sucursales locales a menudo requiere un gasto continuo significativo en gestión de riesgos, prevención del blanqueo de capitales y gobernanza de datos, desviando recursos de la innovación y la captación de clientes. Las divergencias en el rendimiento de las API de la PSD2 y las prácticas de soporte entre países agravan aún más los desafíos operativos, ya que el tiempo de actividad, el manejo de errores y la resolución de incidentes varían ampliamente. El informe Bridging Borders de la Asociación Europea de Finanzas Digitales pone de relieve estos problemas y subraya que se necesita una mayor armonización, orientaciones más claras y una cooperación regulatoria más sólida para hacer que el crecimiento transfronterizo sea más predecible y eficiente. Si bien los responsables políticos están impulsando la integración del mercado y la convergencia supervisora, el progreso sigue siendo gradual, lo que obliga a las empresas fintech a navegar cuidadosamente por las interpretaciones nacionales de las normas comunes.[4]Asociación Europea de Finanzas Digitales, "Bridging Borders: Hacia un Mercado Financiero Europeo más Coherente," EDFA, europeandigitalfinance.eu.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propuesta de Servicio: Los Neobancos Escalan Mientras el Insurtech Atrae Inversión en Inteligencia Artificial
Los pagos digitales representaron el 52,67% del mercado europeo de fintech en 2025. El crecimiento está impulsado por los mandatos de pagos instantáneos, los requisitos de verificación del beneficiario y la creciente adopción por parte de los comerciantes de flujos de cuenta a cuenta y basados en tarjetas. Los proveedores de infraestructura, como Adyen, reportan sólidos ingresos y volúmenes de transacciones, lo que refleja el cambio hacia la aceptación de pagos omnicanal en tiempo real. Las medidas regulatorias, como la verificación obligatoria del beneficiario, mejoran la seguridad de las transacciones y generan confianza, fomentando una adopción más amplia tanto en el comercio electrónico como en los entornos de punto de venta. En conjunto, los carriles de pago en tiempo real, las salvaguardas de aceptación sin conexión y los controles de riesgo unificados están haciendo que los pagos sean más rápidos, seguros y fiables para consumidores y comerciantes en toda Europa.
El insurtech es el segmento de más rápido crecimiento en Europa, con una expansión proyectada a una CAGR del 16,58% hasta 2031, respaldada por la suscripción basada en datos, la distribución integrada y el diseño de productos preparado para el cumplimiento normativo. La neobanca está evolucionando, con líderes rentables que amplían sus líneas de productos, mejoran el apalancamiento operativo y aprovechan los flujos de servicio habilitados por inteligencia artificial, mientras que los proveedores más pequeños se centran en la eficiencia de costes. El crecimiento de los carriles de pago en tiempo real y las API abiertas proporciona nuevos canales para datos, distribución y personalización, lo que permite a las aseguradoras y los bancos integrar coberturas y servicios financieros de forma fluida en los recorridos digitales. La normativa europea y la participación en la gobernanza de los esquemas están integrando a las empresas fintech de forma más directa en el sector, reforzando la liquidación y la estandarización. En general, estas innovaciones permiten que múltiples segmentos fintech escalen de forma simultánea, con los pagos digitales avanzando sobre infraestructura en tiempo real y el insurtech expandiéndose a través de la inteligencia artificial y la distribución liderada por socios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final: Las Empresas Superan al Segmento Minorista en la Adopción de Finanzas Integradas
Los usuarios minoristas representaron casi el 67,82% del mercado europeo de fintech en 2025, continuando siendo el principal motor del volumen de transacciones en pagos y servicios financieros. Las carteras móviles y las soluciones de compra ahora y pago después están madurando bajo normas de conducta más estrictas, lo que respalda experiencias de consumo más seguras y fiables. La adopción se ve reforzada además por las iniciativas europeas de identidad digital, que agilizan los procesos de autenticación, consentimiento y verificación. Estas mejoras reducen la fricción en el proceso de pago y aumentan el compromiso tanto en los canales en línea como en los físicos. Como resultado, los usuarios minoristas siguen siendo una fuente clave de volumen de transacciones al tiempo que permiten a las empresas fintech escalar las soluciones de pago digital de manera eficiente.
Se proyecta que el segmento empresarial crezca a una CAGR del 15,77% hasta 2031, impulsado por las pymes que integran herramientas de pagos, emisión y préstamos en plataformas de contabilidad, nóminas y comercio. La integración digital permite una incorporación más rápida, una conciliación automatizada y una evaluación de riesgos en tiempo real, lo que respalda las soluciones de capital de trabajo y crédito. Los sólidos ecosistemas en países como Alemania y el Reino Unido proporcionan infraestructura y acceso a datos que facilitan la adopción de las finanzas integradas. Los proveedores de plataformas que ofrecen soluciones de comercio y capital unificadas están acelerando las oportunidades de venta cruzada y reduciendo la fricción tanto en las transacciones entre empresas como entre empresas y consumidores. En general, el cambio de las interfaces bancarias independientes a las herramientas financieras nativas en el software vertical está impulsando un crecimiento sostenido en el segmento empresarial del mercado europeo de fintech.
Por Interfaz de Usuario: Las Aplicaciones Móviles Lideran mientras los Canales Web se Consolidan
Las aplicaciones móviles concentraron casi el 59,73% del mercado europeo de fintech en 2025 y se proyecta que crezcan a una CAGR del 17,92% hasta 2031, lo que refleja las sólidas preferencias de consumidores y empresas por el pago dentro de la aplicación, la tarjeta registrada y la autenticación biométrica. Los programas regulatorios y las iniciativas institucionales están mejorando la velocidad, la seguridad y la rentabilidad de los pagos digitales, reforzando la adopción orientada al móvil. Los carriles de pago en tiempo real, los mecanismos de consentimiento y las mejoras en la tokenización hacen que las aplicaciones móviles sean ideales para un uso repetido y fluido en el comercio electrónico y los servicios de suscripción. Si bien los canales web continúan apoyando el descubrimiento y la incorporación, el compromiso profundo se está desplazando cada vez más hacia las aplicaciones móviles, donde los usuarios pueden autenticarse, pagar y gestionar su dinero de manera eficiente. Durante el período de previsión, se espera que el diseño de la experiencia móvil siga siendo un factor clave para la conversión, la mitigación del fraude y la retención de usuarios tanto en los segmentos minorista como empresarial.
Los terminales de punto de venta y los dispositivos habilitados para IoT representan un canal más pequeño, pero son esenciales para mantener la continuidad durante las interrupciones de la red y para respaldar las capacidades sin conexión de los comerciantes críticos. La adopción casi universal de pagos instantáneos en Alemania está permitiendo reembolsos más rápidos en tienda y flujos de servicio más favorables para el cliente, mientras que las actualizaciones de los comerciantes continúan de forma gradual en los parques de terminales. Los proveedores que ofrecen soluciones de comercio unificado integran API para transacciones en línea, móviles y en tienda, simplificando la orquestación, la elaboración de informes y la conciliación para los minoristas. Los organismos de normalización europeos están finalizando las especificaciones de códigos QR para mejorar la aceptación transfronteriza y la interoperabilidad entre las interfaces móviles y presenciales. En conjunto, estos desarrollos anclan una experiencia omnicanal cohesiva, garantizando la resiliencia, los flujos de pago fluidos y una mejor experiencia de usuario en todos los puntos de contacto.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
El Reino Unido representó el 21,56% del mercado europeo de fintech en 2025 y sigue siendo líder en banca abierta. El país ha experimentado un fuerte crecimiento en los pagos digitales y sin contacto, mientras que las medidas de prevención del fraude, como la confirmación del beneficiario, cubren cada vez más la mayoría de los flujos de pago. Los líderes del sector fintech con sólida economía unitaria están invirtiendo en cumplimiento normativo y servicios habilitados por inteligencia artificial para proteger los márgenes y escalar las operaciones de manera eficiente. Los comerciantes y las plataformas del Reino Unido están explorando opciones de pago de cuenta a cuenta, adaptándose a los desarrollos regulatorios en materia de reembolso por fraude e informes de incidentes. Durante el período de previsión, se espera que la madura base de API abiertas y las capacidades en tiempo real del Reino Unido respalden la innovación continua de productos, al tiempo que requieren una cuidadosa gestión de riesgos y protección del cliente.
Alemania sigue siendo el segundo mayor mercado fintech de Europa por ingresos, respaldado por un ecosistema diverso en pagos, banca e inversiones, reforzado por sólidos sectores de comercio y manufactura. El enfoque supervisor de la Autoridad Federal de Supervisión Financiera en la resiliencia operativa digital, el riesgo de externalización y la notificación de incidentes cibernéticos en el marco del Reglamento de Resiliencia Operativa Digital ha elevado los estándares de gobernanza de las tecnologías de la información y la comunicación en todas las entidades financieras. La avanzada infraestructura de pagos instantáneos de Alemania permite a los minoristas ofrecer reembolsos instantáneos y permite a los bancos y proveedores de servicios de pago migrar más flujos a los carriles en tiempo real. Francia complementa este crecimiento con una vibrante comunidad fintech que sumó nuevos unicornios en 2025, incluso cuando los inversores aplican estándares más estrictos en materia de calidad de los ingresos y preparación para el cumplimiento normativo. El énfasis político en las plataformas de pago nacionales, la resiliencia y la innovación continúa guiando los servicios financieros europeos a mediano plazo.
Se proyecta que los Países Nórdicos alcancen la CAGR regional más alta, del 16,17%, impulsada por una alta adopción digital, transferencias instantáneas generalizadas y pagos móviles integrados. La plataforma Swish de Suecia conecta a millones de personas y empresas, mientras que las autoridades garantizan la aceptación sin conexión y la redundancia para mantener la continuidad de las transacciones. El sur de Europa también muestra una creciente actividad fintech, respaldada por la financiación del Banco Europeo de Inversiones para proveedores de pagos de alto crecimiento y el fortalecimiento de los programas de aceptación de comerciantes. Las iniciativas paneuropeas, incluida la Cartera de Identidad Digital y los mandatos de pagos instantáneos, crean una capa de innovación común que reduce las brechas de experiencia entre regiones. En conjunto, estos desarrollos mejoran la portabilidad transfronteriza, los carriles de pago compartidos y la expansión regional, incluso cuando el cumplimiento normativo local y la supervisión requieren adaptaciones específicas.
Panorama regulatorio
El panorama regulatorio del fintech en Europa está cada vez más determinado por la armonización a nivel de la UE en materia de pagos, resiliencia y finanzas digitales. El Reglamento de la UE sobre Pagos Instantáneos (IPR), en vigor desde enero de 2025, endurece los requisitos en torno a las transferencias instantáneas en euros 24/7, la paridad de precios frente a las transferencias de crédito estándar y la verificación del beneficiario, moldeando el diseño de productos para los PSP y acelerando el uso de cuenta a cuenta bajo la infraestructura SEPA.
Los requisitos de cumplimiento operativo y de conducta de mercado también se están ampliando para las fintech que dependen de la nube, la externalización y la distribución multisocio. DORA se aplica desde el 17 de enero de 2025, estableciendo una gestión armonizada del riesgo de TIC y un régimen de supervisión de la UE para proveedores críticos externos de TIC, y las instituciones de la UE avanzaron en 2026 en el trabajo sobre el Paquete de Servicios de Pago (PSD3 y PSR) para actualizar las normas de autorización, supervisión y responsabilidad por fraude para las instituciones de pago y de dinero electrónico. La Comisión Europea también mantiene la Plataforma de Finanzas Digitales de la UE, que apoya la expansión transfronteriza y la colaboración en materia de innovación.
Análisis de la cadena de valor
La cadena de valor del fintech europeo abarca entidades financieras reguladas (bancos, instituciones de pago y de dinero electrónico, y fintechs) que originan productos de pagos digitales, préstamos, inversión, insurtech y neobanca. También incluye habilitadores tecnológicos (procesadores de banca central y de pagos, agregadores de API de banca abierta, proveedores de KYC/AML y fraude, e identidad y autenticación), además de capas de esquemas e infraestructura (esquemas SEPA y vías de pago instantáneo). La distribución se realiza a través de comerciantes, mercados, plataformas SaaS verticales y ecosistemas de aplicaciones móviles.
La escala en pagos y finanzas integradas está cada vez más impulsada por la orquestación de plataformas, donde los proveedores combinan aceptación, pagos, emisión y controles de riesgo en API unificadas utilizadas por pymes, empresas de mercado medio y comerciantes empresariales. La regulación es ahora una restricción directa de la cadena de valor y un insumo de diseño, especialmente para la resiliencia operativa y las dependencias de terceros. DORA se hizo aplicable el 17 de enero de 2025 e introdujo requisitos a nivel de la UE para la gestión del riesgo de TIC y la supervisión de proveedores críticos externos de TIC, elevando las expectativas en torno a la debida diligencia, la planificación de salida y la gestión del riesgo de concentración en las pilas fintech. Paralelamente, las asociaciones entre bancos y fintechs y los ecosistemas adyacentes de capital de trabajo siguen profundizando la integración entre la tecnología de plataforma y la liquidez del balance, incluida la alianza de BBVA con Olea (julio de 2025) para la digitalización de las finanzas de la cadena de suministro y la integración de CredAble por parte de Finastra en su solución Trade Innovation (julio de 2024).
Panorama Competitivo
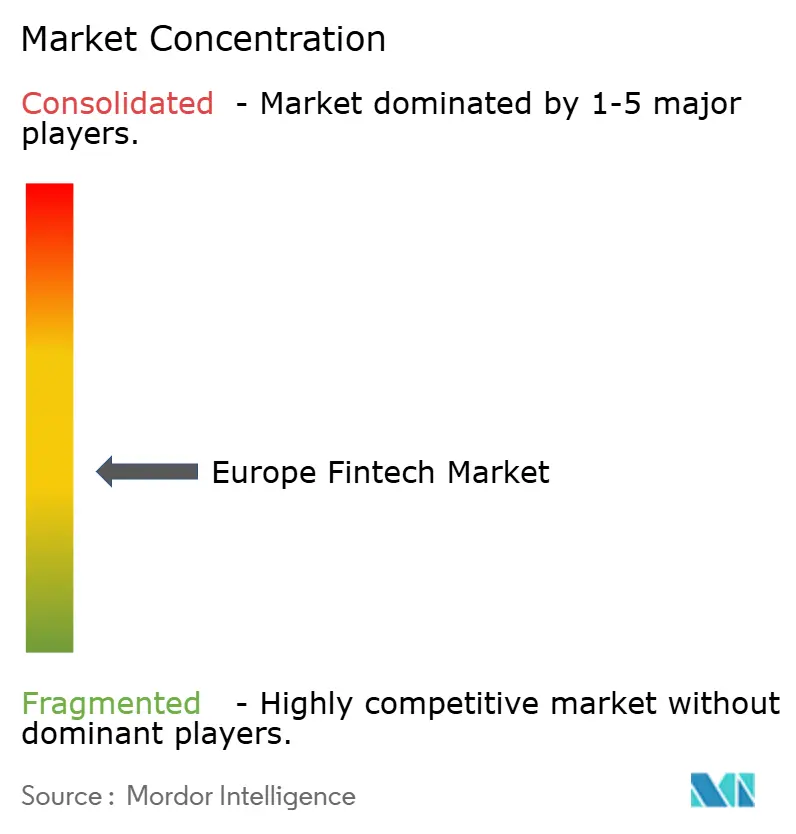
El mercado europeo de fintech está moderadamente consolidado en la infraestructura de pagos, pero sigue siendo fragmentado en los segmentos adyacentes, con los principales proveedores escalando la aceptación omnicanal, los pagos instantáneos y expandiéndose hacia la emisión y las soluciones de capital de trabajo. Los principales actores están logrando un sólido rendimiento financiero y operativo a medida que los comerciantes adoptan más terminales y API unificadas para la aceptación en línea y en tienda. La monetización de la banca abierta y las capacidades de cuenta a cuenta están aumentando la presión competitiva sobre los flujos de tarjetas tradicionales, mientras que la gobernanza de los esquemas evoluciona para incluir a más participantes fintech en la definición de estándares y los programas SEPA. Las empresas con sólidos programas de cumplimiento normativo, relaciones sólidas con los comerciantes y ejecución impulsada por inteligencia artificial están posicionadas para capturar cuota de mercado incremental. En general, la consolidación favorece a las empresas que pueden combinar escala, tecnología y excelencia operativa para atender las necesidades complejas de los comerciantes y las empresas.
La diferenciación tecnológica se está convirtiendo en una ventaja competitiva clave, con las principales empresas fintech desplegando inteligencia artificial en las operaciones con clientes, la gestión de riesgos, la optimización del proceso de pago y las cobranzas. Las herramientas impulsadas por inteligencia artificial ayudan a mejorar la conversión, reducir el fraude y optimizar los costes operativos, mientras que las inversiones en modelos de suscripción mejoran el rendimiento de los pagos para las soluciones de compra ahora y pago después y el financiamiento a plazo fijo. La adopción de estándares de mensajería más ricos y la integración temprana con infraestructuras modernas proporciona ventajas estratégicas para los actores capaces de soportar flujos de pago ricos en datos. La participación en la gobernanza de los esquemas y los grupos de trabajo de estándares permite a las empresas fintech influir en las mejoras de interoperabilidad, reduciendo los costes de incorporación, pruebas y soporte. Este entorno recompensa a los proveedores de servicios de pago y bancos de escala que aprovechan los carriles compartidos y amplían sus carteras de productos de manera eficiente.
Los programas regulatorios como el Reglamento de Resiliencia Operativa Digital refuerzan la notificación de incidentes, la supervisión de riesgos de terceros y la resiliencia de las tecnologías de la información y la comunicación, impulsando la demanda de automatización del cumplimiento normativo y pruebas operativas en todas las instituciones. La iniciativa del euro digital está avanzando hacia su implementación, fomentando la preparación de carteras y la integración de identidades para bancos y proveedores de servicios de pago. El mandato de la Cartera de Identidad Digital Europea estandariza la autenticación en los servicios públicos y privados, sentando las bases para la aceptación unificada de credenciales digitales y la futura adopción del euro digital. A medida que los carriles instantáneos, las carteras de identidad y la mensajería enriquecida convergen, las ofertas transfronterizas pueden expandirse con mayor seguridad y menor fricción operativa. Se espera que las empresas que construyan sobre estas bases manteniendo la disciplina operativa y la eficiencia de capital superen al mercado en los próximos años.
Líderes de la Industria Europea de Fintech
Adyen N.V.
Klarna Bank AB
Revolut Ltd
Checkout.com Group
Wise plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los hitos regulatorios y de infraestructura están creando espacio de oportunidad a corto plazo para los proveedores que puedan operativizar los pagos instantáneos, una autenticación más sólida y marcos de instituciones de pago más estandarizados a escala. La vía legislativa del PSD3 y el PSR avanzó en mayo de 2026, cuando la comisión ECON del Parlamento Europeo aprobó el texto de compromiso final tras un acuerdo interinstitucional provisional alcanzado en noviembre de 2025. Esto respalda las oportunidades para que los PSP preparados en materia de cumplimiento simplifiquen los despliegues de productos transfronterizos y se diferencien en torno a los controles de fraude, los flujos de verificación y la gestión de disputas a medida que las normas se vuelven más prescriptivas.
Una segunda capa de oportunidad también está tomando forma en torno a la preparación de billeteras, la compatibilidad de terminales y la estandarización a nivel de esquema vinculada al programa de trabajo del euro digital del Eurosistema. En julio de 2026, el BCE publicó la versión 0.91 del libro de reglas del esquema del euro digital, incorporando comentarios de la consulta de mercado realizada entre junio y octubre de 2025. También seleccionó a 36 proveedores de servicios de pago para participar en un piloto del euro digital tras una convocatoria de manifestación de interés en marzo de 2026, lo que genera trabajo de implementación concreto para los PSP, adquirentes de comercios y proveedores de infraestructura en materia de certificación y aprobación, especificaciones de cajeros automáticos y terminales, y experiencias de pago vinculadas a la identidad junto con las propuestas móviles y de vías instantáneas existentes.
Desarrollos recientes del sector
- Julio de 2026: Adyen completó las adquisiciones de Talon.One y Orb, ampliando sus capacidades más allá de los pagos principales hacia la lealtad/incentivos y la facturación empresarial. La pila combinada refuerza el posicionamiento de comercio unificado de Adyen para grandes comerciantes que desean consolidar el checkout, la facturación recurrente y las mecánicas de retención bajo una sola plataforma.
- Mayo de 2026: Checkout.com se convirtió en miembro directo del esquema y socio de BLIK, permitiendo a los comerciantes conectarse al método de pago móvil local de Polonia mediante una integración directa. Esto favorece una mayor conversión local y reduce la dependencia del enrutamiento indirecto para una de las opciones de pago nacionales más utilizadas de Europa.
- Diciembre de 2024: Taulia y REWE Group ampliaron su colaboración para implementar un programa de financiación de la cadena de suministro que vincula los incentivos por pago anticipado con las calificaciones ESG de EcoVadis. La iniciativa destaca cómo las soluciones de capital de trabajo habilitadas por fintech se están combinando con métricas de sostenibilidad, moldeando la incorporación de proveedores y la diferenciación de programas para grandes compradores europeos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, dimensionamos el fintech de Europa como los ingresos generados en Europa por servicios financieros habilitados por tecnología, donde el servicio se presta digitalmente y se monetiza mediante comisiones, tarifas, ingresos por suscripción o ingresos netos por intereses.
Exclusiones del alcance: los intercambios de criptomonedas descentralizados de tipo puro que no admiten liquidación en moneda fiduciaria quedan excluidos de esta cuantificación de mercado.
Descripción general de la segmentación
- Por Propuesta de Servicio
- Pagos Digitales
- Préstamos y Financiamiento Digital
- Inversiones Digitales
- Insurtech
- Neobanca
- Por Usuario Final
- Minorista
- Empresas
- Por Interfaz de Usuario
- Aplicaciones Móviles
- Web/Navegador
- Dispositivos POS/IoT
- Por País
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Benelux (Bélgica, Países Bajos y Luxemburgo)
- Países Nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia)
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con referencias públicas confiables que describen el libro de reglas y las señales de adopción de las finanzas digitales en Europa. Fuentes como las estadísticas de pagos del Banco Central Europeo, las publicaciones de la Autoridad Bancaria Europea, los indicadores de Eurostat y los conjuntos de datos del Banco de Pagos Internacionales nos ayudaron a enmarcar el conjunto de demanda y a rastrear tendencias direccionalmente consistentes.
Luego, verificamos cruzadamente los insumos de dimensionamiento con informes anuales de empresas, estados financieros, presentaciones a inversores y coberturas de prensa reputadas, de modo que la lógica de ingresos se alinee con la forma en que las empresas reportan sus actividades financieras digitales. Cuando un dato estaba fragmentado por país, se utilizó de manera selectiva una base de datos a nivel de envíos de importación y exportación para verificar la coherencia de los indicadores sustitutos de actividad transfronteriza que influyen en las líneas fintech con alta intensidad transaccional. Las fuentes documentales listadas aquí son solo ilustrativas, y se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias y encuestas se utilizaron para convertir las señales documentales en insumos prácticos del modelo, especialmente donde los conjuntos de datos públicos no separan claramente los ingresos fintech de los servicios financieros más amplios. Hablamos con ejecutivos, líderes funcionales y gerentes de operadores fintech, proveedores de tecnología habilitante e instituciones financieras adyacentes en los principales mercados europeos, y utilizamos estas conversaciones para confirmar los patrones de monetización, el movimiento de precios y el ritmo de adopción por caso de uso.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 25% | CXOs: 18% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 22% |
| Actores más pequeños: 19% | Gerentes: 60% |
Dimensionamiento y previsión del mercado
El mercado se construyó primero utilizando un enfoque descendente en el que se emplearon señales de adopción de pagos y banca digital, la intensidad de las transacciones en línea y la actividad crediticia de origen digital para reconstruir el conjunto de ingresos abordable para Europa. Esto se corroboró luego con aproximaciones ascendentes selectivas, como las tasas de ingresos muestreadas a partir de estados financieros públicos, las verificaciones de canal sobre los esquemas de tarifas y la lógica de volumen multiplicado por la tasa de comisión promedio, que luego se utilizan para ajustar los totales cuando aparecen brechas.
Algunos insumos prácticos se trataron como impulsores clave en el modelo, incluyendo el uso de pagos digitales y las señales de implementación de pagos instantáneos, la penetración y los indicadores de monetización de la banca abierta, la adopción de cuentas digitales por parte de consumidores y pymes, las tendencias de originación de crédito para préstamos en línea, y el movimiento promedio de comisiones o margen neto de interés en las ofertas digitales. Cuando un subárea tenía divulgación limitada, utilizamos rangos acordados en entrevistas y aplicamos reglas de asignación conservadoras para que los totales se mantuvieran consistentes con la demanda observable y los patrones de ingresos reportados.
Para la previsión, utilizamos análisis de escenarios respaldados por perspectivas de adopción a nivel de país y supuestos de tasas recopilados a través de conversaciones primarias. La visión prospectiva se sometió a pruebas de estrés modificando las tasas de comisión y las velocidades de crecimiento en líneas de alta sensibilidad como pagos y préstamos, de modo que la trayectoria final siga siendo explicable y repetible.
Validación de datos y ciclo de actualización
Antes de finalizar las cifras, triangulamos los resultados del modelo con señales independientes como estadísticas de pagos, marcadores de adopción de banca digital y la dirección de los ingresos reportados por empresas representativas. Los valores atípicos se revisaron país por país, y cuando una variación no podía explicarse mediante un impulsor claro, se revisaron los supuestos y se iniciaron conversaciones de seguimiento.
Cada borrador pasa por controles de analista en varios pasos para que los cálculos, el manejo de divisas y los movimientos año a año sean consistentes con el alcance declarado. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos regulatorios o macroeconómicos significativos modifican las perspectivas de demanda. Justo antes de la publicación, realizamos una nueva pasada de validación para que los clientes reciban la visión más actualizada disponible en el momento de la entrega.
Tamaño del mercado fintech de Europa de Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados para el fintech europeo no siempre coinciden porque el término fintech se utiliza como una mezcla de medidas de ingresos, medidas de valor de transacción y, en ocasiones, incluso medidas de actividad de financiación. Las diferencias también surgen de cómo cada fuente trata la actividad transfronteriza, el momento de conversión de divisas y qué se contabiliza como fintech frente a servicios de tecnología financiera adyacentes.
Los intercambios de criptomonedas descentralizados de tipo puro sin liquidación en moneda fiduciaria quedan fuera del alcance de Mordor Intelligence, y esa exclusión por sí sola puede desplazar los totales hacia arriba o hacia abajo según cómo otra fuente incorpore los ingresos por comercio de criptomonedas en el fintech. Otro impulsor común de las brechas es si la estimación se construye a partir del valor de transacción multiplicado por tasas de comisión asumidas, o a partir de comisiones e ingresos netos por intereses reportados, ya que la primera vía puede inflar los resultados cuando las tasas de comisión no están validadas por los proveedores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 85,52 mil millones de USD (2025) | |
| Editor de Informes del Sector A | 96,50 mil millones de USD (2024) | Utiliza un año base anterior y a menudo combina categorías de finanzas digitales más amplias en el fintech, lo que puede incluir ingresos de criptomonedas y de plataforma que no están consistentemente vinculados a ingresos regulados, por comisiones o por intereses en Europa. |
| Publicación de Red Fintech B | 3600,00 mil millones de USD (2024) | Reporta el valor de transacción en lugar de los ingresos del proveedor, por lo que la cifra es estructuralmente mayor y no puede compararse directamente sin aplicar tasas de comisión validadas y eliminar los flujos de traspaso. |
La tabla muestra que la mayor dispersión proviene de mezclar diferentes unidades de medida, donde el valor de transacción y los ingresos de mercado se tratan como si fueran lo mismo. Al mantener el modelo vinculado a las comisiones e ingresos por intereses generados en Europa y luego verificarlo con señales de adopción y precios, buscamos ofrecer una cifra más fácil de replicar y explicar en las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado y el crecimiento del mercado europeo de fintech hasta 2031?
El tamaño del mercado europeo de fintech es de 98,14 mil millones de USD en 2026 y se proyecta que alcance los 195,35 mil millones de USD en 2031 a una CAGR del 14,76%, respaldado por los mandatos de pagos instantáneos y la monetización de la banca abierta.
¿Qué áreas de servicio lideran el crecimiento y la escala en el mercado europeo de fintech?
Los Pagos Digitales lideran con una cuota del 52,67% en 2025, mientras que el Insurtech registra el mayor crecimiento proyectado con una CAGR del 16,58%, lo que refleja una combinación de carriles en tiempo real y suscripción habilitada por inteligencia artificial.
¿Cómo están dando forma las regulaciones de la UE a la velocidad y la seguridad de los pagos para las empresas fintech europeas?
El Reglamento de Pagos Instantáneos exige transferencias en euros instantáneas y la verificación del beneficiario, lo que aumenta la velocidad y la confianza en los flujos de cuenta a cuenta y cataliza la adopción por parte de los comerciantes.
¿Por qué las aplicaciones móviles son fundamentales para el compromiso de los usuarios en los servicios financieros europeos?
El móvil concentra el 59,73% de la cuota de interfaz en 2025 y está previsto que crezca a una CAGR del 17,92%, ya que la biometría, la tarjeta registrada y los carriles en tiempo real hacen que los pagos dentro de la aplicación sean fluidos y seguros.
¿Qué regiones muestran el mayor impulso a corto plazo en el fintech europeo?
El Reino Unido lidera en uso de banca abierta con el 21,56% en 2025, mientras que se prevé que los Países Nórdicos registren la CAGR regional más rápida, del 16,17%, a medida que los carriles instantáneos y la comodidad digital amplían los casos de uso.
Última actualización de la página el:


