
Tamaño y participación del mercado de siliconas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
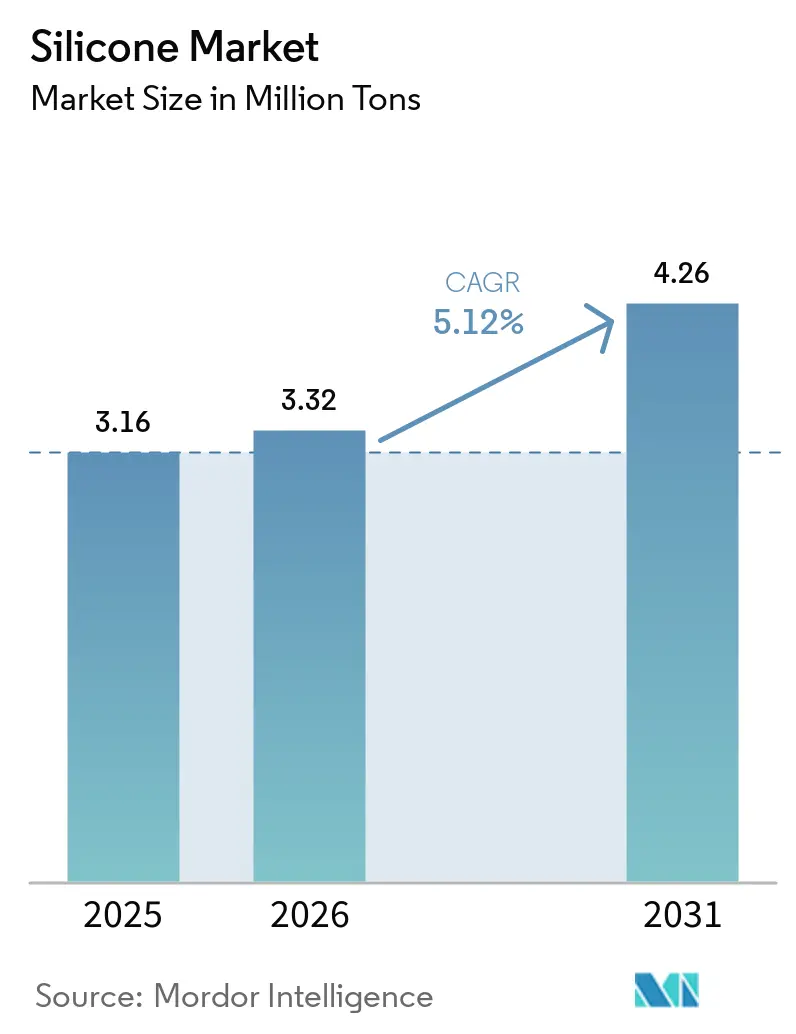
| Volumen del Mercado (2026) | 3.32 Millones de toneladas |
| Volumen del Mercado (2031) | 4.26 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de siliconas por Mordor Intelligence
El tamaño del mercado de siliconas en 2026 se estima en 3,32 millones de toneladas, creciendo desde el valor de 2025 de 3,16 millones de toneladas, con proyecciones para 2031 que muestran 4,26 millones de toneladas, creciendo a una CAGR del 5,12% durante 2026-2031. Esta expansión moderada refleja el papel arraigado del material en usos finales maduros, al tiempo que señala una rápida adopción en aplicaciones de próxima generación que exigen mayor rendimiento y confiabilidad, especialmente en movilidad eléctrica, energía renovable, electrónica avanzada y tecnología médica. El sólido gasto en infraestructura en Asia-Pacífico, el cambio hacia vehículos eléctricos de batería y los impulsos regulatorios hacia materiales más duraderos y de bajo mantenimiento continúan sustentando el crecimiento de referencia. Al mismo tiempo, los grados especiales diseñados para la gestión térmica, la biocompatibilidad y el cumplimiento ambiental están generando primas de precio que ayudan a los productores a proteger los márgenes frente a la volatilidad del silicio metálico. Las barreras competitivas siguen arraigadas en cadenas de suministro integradas, formulaciones propietarias y los ciclos de calificación requeridos en aplicaciones de seguridad crítica, todo lo cual apoya un camino constante de creación de valor para los operadores establecidos en la industria de siliconas.
Conclusiones clave del informe
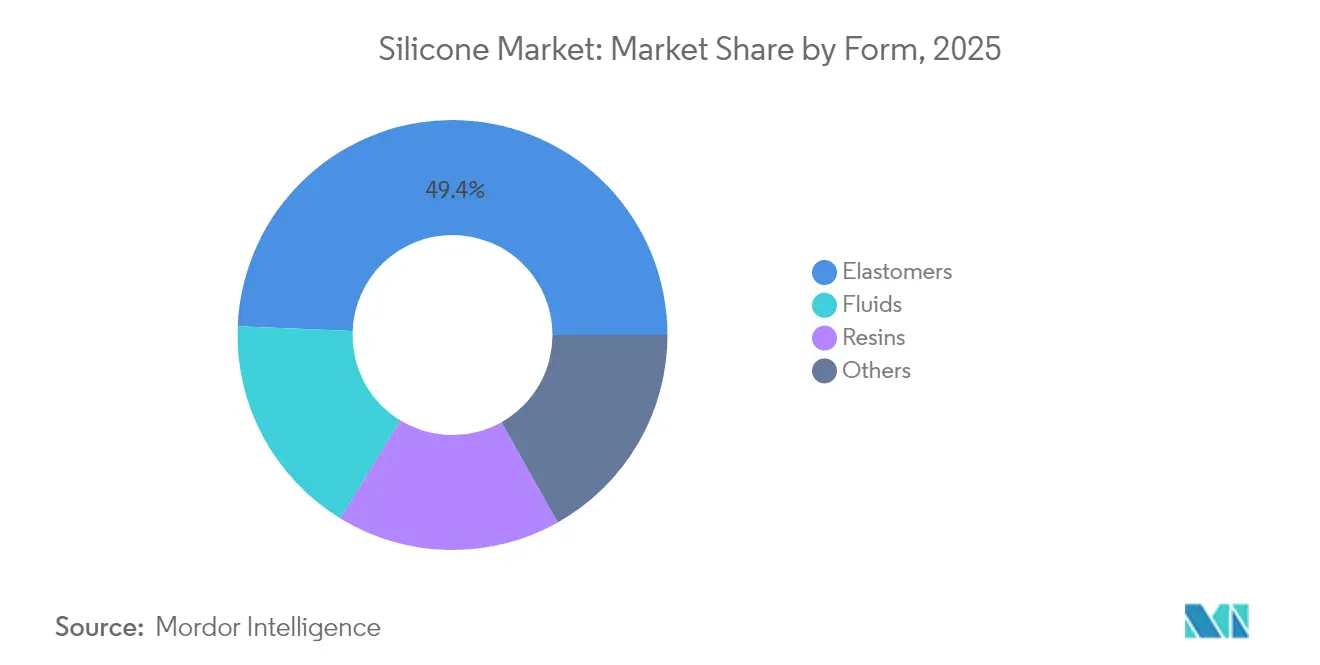
- Por forma, los elastómeros capturaron el 49,35% de la participación del mercado de siliconas en 2025, mientras que se proyecta que el segmento se expanda a una CAGR del 5,33% hasta 2031.
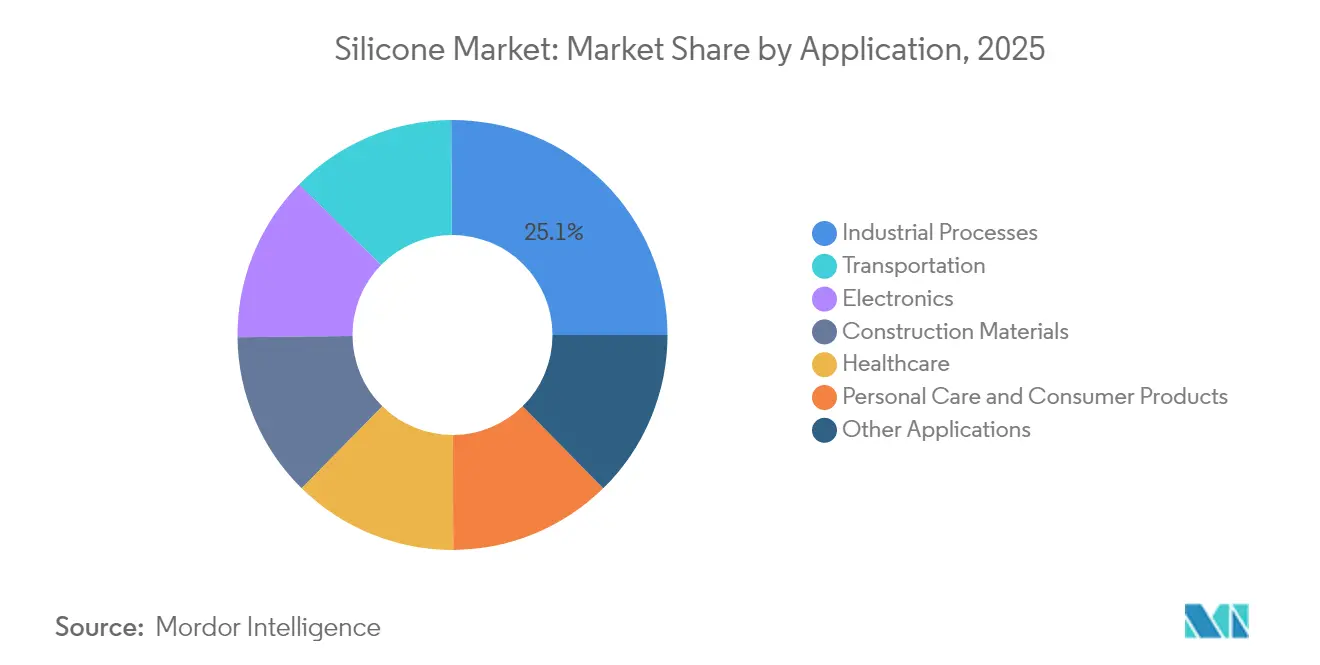
- Por aplicación, los procesos industriales representaron el 25,10% del tamaño del mercado de siliconas en 2025 y se prevé que avancen a una CAGR del 5,70% entre 2026-2031.
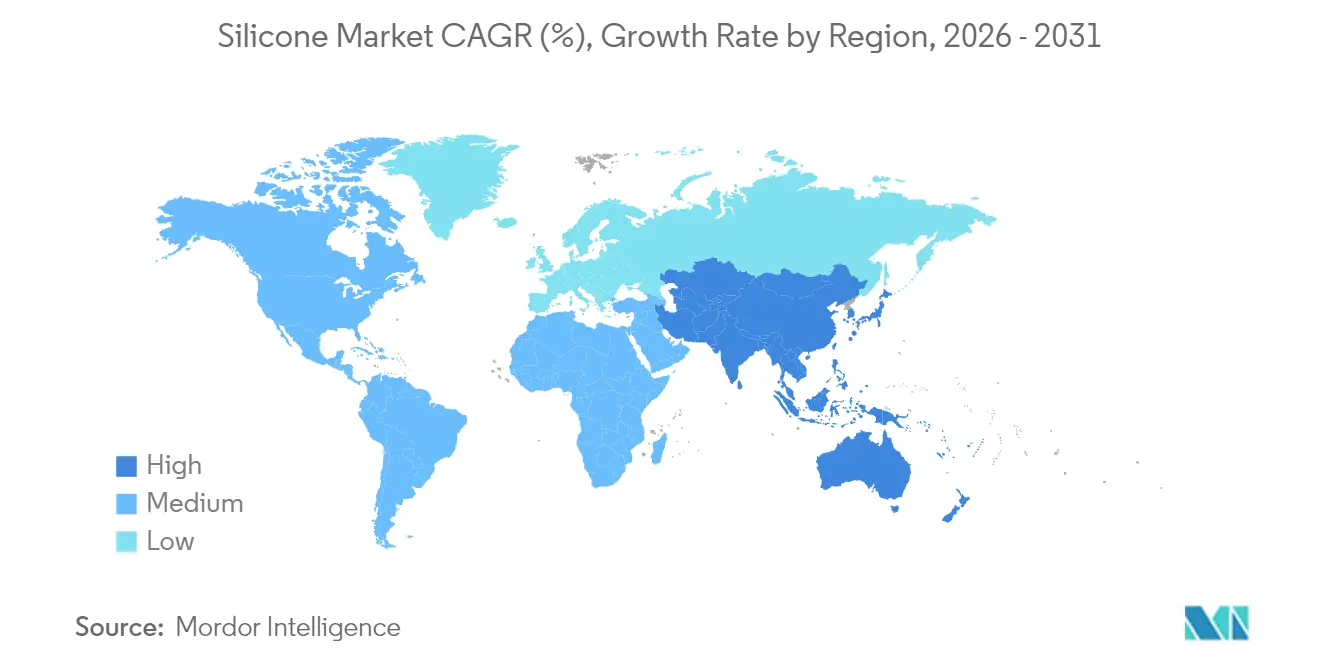
- Por geografía, Asia-Pacífico mantuvo el 65,10% de la participación de la industria de siliconas en 2025; se espera que la región crezca a una CAGR del 6,39% durante el mismo período.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aplicaciones automotrices y de e-movilidad | +1.2% | Global, concentración en China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Uso en atención médica y dispositivos médicos | +0.9% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de transmisión y distribución de energía eléctrica | +0.7% | Núcleo en APAC, con expansión hacia Medio Oriente y África y América Latina | Largo plazo (≥ 4 años) |
| Materiales térmicos para estaciones base 5G | +0.6% | Global, despliegue temprano en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Caucho de silicona líquido (LSR) en sensores médicos portátiles | +0.4% | América del Norte y UE, expandiéndose hacia APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aplicaciones crecientes en automoción y e-movilidad
La adopción de vehículos eléctricos (VE) está multiplicando el uso de siliconas al ampliar la brecha de rendimiento frente a los elastómeros tradicionales. El sellado de paquetes de baterías, las almohadillas térmicas de relleno de huecos y el aislamiento de cables de alta tensión añaden colectivamente cerca de 15 kg de silicona por Tesla Model Y, aproximadamente el triple que un sedán de combustión interna. Los fabricantes de equipos originales (OEM) europeos ahora prefieren el caucho de silicona líquido (LSR) para piezas bajo el capó que deben soportar nuevos refrigerantes sin glicol a 150 °C. Los fabricantes chinos de vehículos eléctricos han comenzado a abastecerse de dos fuentes de caucho de alta consistencia y LSR de curado por adición para amortiguar las oscilaciones de precio del silicio metálico, lo que alienta a los proveedores integrados a asegurar contratos a largo plazo. A medida que se implementan estrictos objetivos de cero emisiones, todos los principales fabricantes de automóviles están rediseñando materiales de juntas, encapsulación y de interfaz, creando una demanda duradera de grados avanzados en toda la industria de siliconas.
Uso creciente en atención médica y dispositivos médicos
Las siliconas de grado médico deben superar las pruebas USP Clase VI e ISO 10993, un protocolo que puede extender las hojas de ruta de nuevos productos hasta 24 meses, protegiendo así a los proveedores establecidos de las presiones de precios de ciclo corto. Los monitores de glucosa portátiles, los cables cardíacos y los implantes de neuromodulación dependen del perfil hipoalergénico y el módulo estable del LSR a temperatura corporal. Los hospitales valoran la compatibilidad del polímero con la esterilización mediante gamma, vapor y haz de electrones, lo que favorece estrategias de reutilización eficiente en herramientas mínimamente invasivas. La digitalización de la atención —en particular el monitoreo remoto— ha impulsado la demanda de OEM de películas de silicona translúcidas y ópticamente claras que integran sensores ópticos sin comprometer la vida útil en flexión. En conjunto, estos factores consolidan la atención médica como un pilar de márgenes positivos en la industria de siliconas.
Demanda de redes de transmisión y distribución de energía eléctrica
Las actualizaciones de las líneas de extra-alta tensión subrayan la hidrofobicidad de la silicona, especialmente en entornos donde los aisladores cerámicos sufren sobretensiones. Solo India necesitará aproximadamente 50.000 toneladas de aisladores de caucho de silicona hasta 2030 para alcanzar sus objetivos de confiabilidad de red[1]. Los parques eólicos marinos en Corea del Sur y Taiwán dependen además de los selladores de silicona para resistir la pulverización salina y la exposición ultravioleta, mientras que las empresas eléctricas latinoamericanas especifican recubrimientos de vulcanización a temperatura ambiente (RTV) para los corredores de transmisión en zonas desérticas con polvo en suspensión. A medida que los eventos climáticos amplifican los costos de interrupción del suministro, las empresas de servicios públicos ven el mayor gasto inicial en componentes de silicona como una cobertura justificable contra el tiempo de inactividad, reforzando la demanda a largo plazo dentro de la industria de siliconas.
Materiales de interfaz térmica para estaciones base 5G
Las unidades de radio que operan por encima de 24 GHz disipan más de 200 W/cm², un flujo de calor que la grasa convencional no puede gestionar. Las almohadillas térmicas a base de silicona con una conductividad de 3,0 W/mK cumplen con las especificaciones de los operadores para espesores de hueco inferiores a 200 μm, permitiendo frentes de extremo de radiofrecuencia miniaturizados. China superó los 2,3 millones de sitios macro 5G en 2024, lo que impulsó ciclos de adquisición sincronizados que estresan la capacidad de compuestos especiales. Los operadores de América del Norte y Europa añaden complejidad al exigir grados de siloxano de baja volatilidad para cumplir con las normativas locales de emisiones. Los nodos de computación en el borde replican ahora estas demandas térmicas, ampliando la porción direccionable del mercado de siliconas en toda la infraestructura de telecomunicaciones.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Volatilidad de precios y cuellos de botella en el silicio metálico | -0.8% | Global, agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones estrictas de emisiones de siloxano | -0.5% | Europa y América del Norte, extendiéndose globalmente | Mediano plazo (2-4 años) |
| Competencia de fluoropolímeros y plásticos | -0.3% | Global, específico por aplicación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles del silicio metálico y cuellos de botella en el suministro
El silicio metálico al contado osciló entre USD 1.800-3.200/tonelada en 2024 debido a las variaciones en los precios de la energía y las medidas comerciales, comprimiendo los perfiles de margen tanto de los productores integrados como de los mercantiles. China suministra casi el 68% de la producción mundial, por lo que el racionamiento de energía provincial repercute de inmediato en los volúmenes y precios de las siliconas aguas abajo. Si bien los contratos de compra a largo plazo proporcionan un aislamiento parcial, la mayoría se renueva anualmente, dejando a los compradores expuestos a la inflación estructural del costo de la energía. El reciclaje piloto de residuos de corte de semiconductores rinde menos del 5% de la demanda de grado químico, ofreciendo solo un alivio modesto. Hasta que la fundición diversificada y de bajo carbono gane escala, la turbulencia en las materias primas seguirá ensombreciendo los pronósticos a corto plazo para la industria de siliconas.
Regulaciones estrictas de emisiones de siloxano
El impulso de la Agencia Europea de Sustancias y Mezclas Químicas para restringir los cíclicos D4, D5 y D6 bajo el reglamento REACH obliga a los productores a rediseñar fluidos e intermedios para el cuidado personal o enfrentarse a la salida del mercado. La reformulación y las pruebas pueden añadir más de USD 500.000 por referencia (SKU), sin contar el período de gracia de 18 meses para la venta[2]. Normas similares en borrador en Canadá y algunos estados de los Estados Unidos presagian una mayor huella de cumplimiento. Aunque el obstáculo favorece a los operadores establecidos con equipos regulatorios sólidos, también desvía los recursos de investigación y desarrollo de los programas de crecimiento. En el lado positivo, el impulso acelera las químicas de cadena lineal de próxima generación, abriendo nichos diferenciados dentro de la industria de siliconas para soluciones de bajo contenido de compuestos orgánicos volátiles (COV) y biodegradables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por forma:
los elastómeros lideran la innovación y el crecimiento en volumenLos elastómeros de silicona controlaron el 49,35% de la cuota del mercado de silicona en 2025 y se prevé que crezcan a una CAGR del 5,33% hasta 2031. Dentro de este grupo, el caucho de silicona líquida para conectores de vehículos eléctricos y catéteres médicos acapara la mayor parte del tonelaje incremental, mientras que el caucho de alta consistencia asegura pedidos recurrentes en juntas industriales. La química de curado por platino del caucho de silicona líquida acorta los tiempos de ciclo, lo que permite moldes de múltiples cavidades que escalan eficientemente para piezas de alto volumen. Mientras tanto, los grados de vulcanización a temperatura ambiente (RTV) refuerzan las franquicias de sellantes en la rehabilitación de la construcción, generando una demanda constante independientemente de los ciclos macroeconómicos. En conjunto, estos atributos convierten a los elastómeros en el centro de innovación fundamental de la industria de la silicona.
Los fluidos ocupan el segundo lugar en volumen, respaldados por su función como auxiliares de proceso, lubricantes y emolientes para el cuidado personal. Aunque los límites inminentes de siloxanos representan un desafío para los cíclicos de uso general, los fluidos de cadena lineal con menor volatilidad están ganando terreno y ayudan a compensar las pérdidas. Las resinas continúan generando un crecimiento de nicho como encapsulantes protectores en electrónica de potencia y paneles solares, donde su estabilidad térmica supera a los análogos de epoxi. Los formatos especiales —geles, espumas y polvos— completan el portafolio, suministrando textiles avanzados, resinas para impresión 3D y aglutinantes para fabricación aditiva. Incluso a medida que los límites se difuminan, los desarrollos acumulados sostienen una contribución equilibrada al tamaño del mercado de silicona.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
los procesos industriales impulsan la evolución del mercadoLos procesos industriales representaron el 25,10% del tamaño del mercado de siliconas en 2025 y van camino a una CAGR del 5,70% para 2031. Las plantas químicas y farmacéuticas dependen de los antiespumantes de silicona para garantizar la pureza de los lotes y el rendimiento, un factor especialmente relevante a medida que proliferan los biológicos y los activos de alta potencia. Los procesadores de alimentos adoptan lubricantes de silicona conformes con la FDA que resisten los ciclos de limpieza con vapor, mejorando el tiempo de actividad de los equipos y la seguridad de los trabajadores. Estas sinergias entre segmentos refuerzan los procesos industriales como la piedra angular de la demanda dentro de la industria de siliconas.
Las aplicaciones de transporte les siguen de cerca, impulsadas por el sellado de baterías de vehículos eléctricos, el acristalamiento ligero y los conjuntos de mangueras de alta temperatura. La construcción mantiene una base sólida a medida que códigos de construcción más estrictos especifican selladores climáticos de silicona para el control de la infiltración de aire. La electrónica se dispara sobre la base de la infraestructura 5G, el lidar de estado sólido y los dispositivos portátiles que requieren capas de interfaz térmica miniaturizadas. La atención médica mantiene un crecimiento unitario de dos dígitos a través de implantables y desechables que deben soportar la esterilización. Los volúmenes de cuidado personal se estabilizan en Europa debido a las restricciones sobre compuestos cíclicos, pero encuentran un impulso en Asia mediante champús reformulados y cosméticos de color. Esta diversidad de factores de demanda aísla a la industria de siliconas de los shocks de un solo sector, respaldando su perfil de crecimiento duradero.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Siliconas de Asia-Pacífico
Asia-Pacífico concentró el 65,10% de la cuota del mercado mundial de siliconas en 2025, impulsado por cadenas de suministro integradas y una prolífica fabricación en sectores intermedios. China cuenta con actores completamente integrados hacia atrás que combinan hornos locales de silicio metálico con plantas de acabado de elastómeros, lo que permite una competitividad en costos y una rápida escalabilidad.
Mercado de Siliconas de América del Norte
América del Norte sigue siendo una vanguardia tecnológica, donde los fabricantes de dispositivos aeroespaciales, automotrices avanzados y biomédicos imponen especificaciones de materiales estrictas. La Ley CHIPS impulsa la producción nacional de semiconductores, generando nuevos pedidos de encapsulantes de silicona con contaminación iónica ultrabaja. La renovación de turbinas eólicas en el Medio Oeste y la expansión de parques solares en el Suroeste anclan la demanda de selladores de alta durabilidad, mientras que la vía predecible de la Administración de Alimentos y Medicamentos de los Estados Unidos para los componentes de caucho de silicona líquida refuerza los volúmenes en el sector sanitario. Estas tendencias, combinadas con la investigación activa en precursores de siloxano de base biológica, posicionan a la región como motor de innovación en la industria de las siliconas.
Mercado de Siliconas de Europa
Europa consolida su papel a través de aplicaciones especializadas y liderazgo regulatorio. Los productores invierten en unidades de despolimerización de circuito cerrado que convierten los residuos de elastómero usado en monómeros cíclicos, alineándose con la visión de economía circular del bloque. Los mandatos de electrificación automotriz impulsan la demanda de almohadillas térmicas de alta temperatura y baja migración, mientras que el desarrollo de parques eólicos marinos en el Mar del Norte exige resinas robustas para la encapsulación de góndolas. Aunque las obligaciones del Reglamento REACH elevan los costos de cumplimiento, también crean barreras que moderan la competencia directa por precios, sosteniendo la densidad de valor en toda la industria europea de siliconas.
Panorama regulatorio
La regulación se centra cada vez más en los siloxanos cíclicos y el cumplimiento normativo de los productos derivados, con Europa como punto focal. En el marco del REACH de la UE, las restricciones dirigidas a D4, D5 y D6 se endurecieron aún más en 2026, y la Comisión Europea adoptó el Reglamento (UE) 2026/1289 el 14 de julio de 2026 para limitar el contenido combinado de D4 y D5 en selladores de silicona al 0,1% p/p, con aplicación a partir del 1 de enero de 2027. Esto está acelerando el avance hacia formulaciones de mayor pureza y menor residuo, y aumenta la carga de documentación y pruebas para selladores y otros productos terminados que contienen silicona vendidos en la UE.
En América del Norte, las acciones de la EPA de EE. UU. también pueden influir en las decisiones de formulación en usos finales seleccionados. La EPA estableció una exención de tolerancia para el polidimetilsiloxano con terminación metílica (N.º CAS 63148-62-9) en formulaciones de pesticidas, vigente desde el 25 de marzo de 2026, lo que respalda el uso continuo de ingredientes de silicona específicos en aplicaciones de productos químicos agrícolas donde esté permitido. En Asia, los cambios en las políticas comerciales y de exportación están configurando el entorno regulatorio-operativo para productores y exportadores, incluido el momento en que China canceló la devolución del 13% del IVA a la exportación para polisiloxanos en forma primaria (partida HS 39100000), vigente a partir del 1 de abril de 2026, lo que refuerza un giro hacia el abandono de las exportaciones de productos básicos a granel en favor de productos de silicona procesados y de mayor valor.
Análisis de la cadena de valor
La cadena de valor de la silicona va desde el silicio metálico intensivo en energía y los intermediarios de clorosilano en las etapas iniciales, pasando por la polimerización hasta los siloxanos (fluidos, elastómeros, resinas), seguido de la mezcla y formulación en productos de uso final como selladores, materiales de interfaz térmica, componentes de LSR de grado médico y auxiliares de procesos industriales. La concentración en las etapas iniciales en Asia, particularmente en China, continúa influyendo en la disponibilidad y los precios globales, mientras que los mercados occidentales tienden a enfatizar los grados especializados y los ciclos de calificación impulsados por el cumplimiento normativo (por ejemplo, los requisitos de USP Clase VI e ISO 10993 en dispositivos médicos). Esta estructura aumenta la importancia de los laboratorios de aplicación, los socios de pruebas y las aprobaciones de clientes a largo plazo.
La distribución en las etapas posteriores y las redes de servicio regionales siguen siendo un punto de control clave para el crecimiento especializado y la garantía de suministro. En mayo de 2026, Univar Solutions amplió su alianza estratégica con Dow para distribuir aditivos de silicona para plásticos y compuestos en toda la región EMEA, mejorando la cobertura de salida al mercado para sistemas de silicona formulados. En julio de 2026, Caldic India finalizó una alianza de distribución con Elkay Chemicals para proporcionar tecnologías de silicona especializadas en toda India, en línea con la creciente disponibilidad local de soporte de aplicación para usuarios de construcción, industriales y de recubrimientos. Más allá de la expansión de canales, las iniciativas de sostenibilidad se están integrando en las cadenas de suministro, incluidas las medidas destacadas por Elkem para reducir la intensidad de carbono de la producción de silicio metálico (por ejemplo, reemplazando el carbono fósil por alternativas de origen biológico y evaluando la captura de carbono), mientras que los esfuerzos europeos de circularidad acercan las vías de reciclaje y despolimerización de silicona a la adopción industrial.
Panorama competitivo
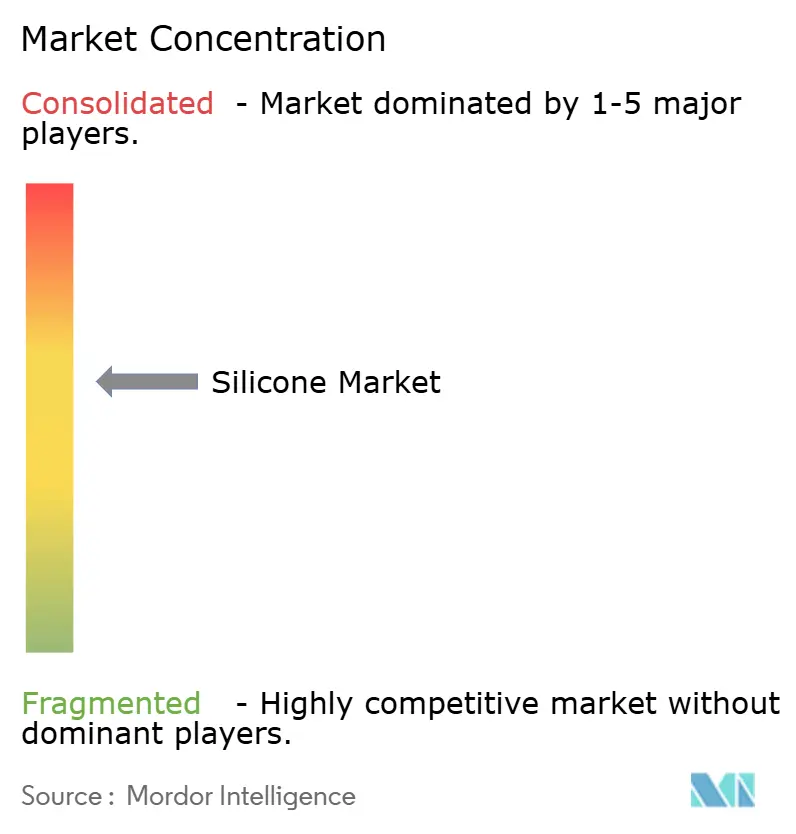
La industria de siliconas demuestra una fragmentación moderada. Dow y Shin-Etsu mantienen huellas paralelas de investigación y desarrollo, canalizando entre el 3-5% de las ventas en formulaciones diferenciadas para paquetes de baterías de vehículos eléctricos, módulos 5G y dispositivos de administración de fármacos. La integración vertical en la fundición de silicio metálico protege a estos líderes de los picos de materias primas, mientras que los formuladores de nivel medio a menudo dependen de compras al contado, restringiendo los márgenes durante los aumentos de precios. La actividad de patentes se orienta ahora hacia elastómeros autorreparables, encapsulantes ópticos de alto índice de refracción y materias primas de siloxano recicladas químicamente, lo que señala dónde surgirán las próximas fronteras competitivas. Las credenciales de sostenibilidad se están convirtiendo en requisitos formales de licitación, especialmente en Europa, lo que impulsa a los proveedores a certificar sistemas ISO 14001 y divulgar evaluaciones de ciclo de vida.
Líderes de la industria de siliconas
-
Wacker Chemie AG
-
Dow
-
Shin-Etsu Chemical Co. Ltd
-
Elkem ASA
-
Momentive
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Silicona Empresas cubiertas en este informe
- BRB International (PETRONAS)
- CHT Germany GmbH
- DIC Corporation
- Dongyue Group
- Dow
- DyStar Singapore Pte Ltd
- Elkem ASA
- Evonik Industries AG
- Hoshine Silicon Industry Co., Ltd
- KANEKA Corporation
- KCC SILICONE CORPORATION
- Momentive
- Shin-Etsu Chemical Co. Ltd
- Siltech Corporation
- Wacker Chemie AG
- Wynca Tinyo Silicone Co., Ltd.
- Zhejiang Hengyecheng Organic Silicone Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Las siliconas especializadas que abordan necesidades de gestión térmica, electrificación y biocompatibilidad están atrayendo inversión incremental y un enfoque de desarrollo de productos. Dow anunció un programa de inversión de USD 100 millones (hasta 2027) en junio de 2026 para expandir la fabricación de siliconas especializadas y las capacidades de innovación en Estados Unidos, China y Japón, con énfasis en caucho de silicona líquido y materiales de silicona diseñados para movilidad, electrónica y salud. La dirección de inversión indicada apunta a espacios en blanco para grados de mayor valor, incluidas almohadillas térmicamente conductoras, materiales de bajo sangrado o baja volatilidad para electrónica, y sistemas de LSR de curado por platino diseñados para cumplir con los requisitos de calificación de OEM y dispositivos médicos.
La localización del suministro y el soporte de aplicación también están creando oportunidades en centros de fabricación en las etapas posteriores de rápido crecimiento. Wacker puso en marcha una planta de emulsiones de silicona certificada GMP en Panagarh, India, en marzo de 2026 para atender la demanda de cuidado personal, y abrió un sitio de producción de silicona especializada en Karlovy Vary, República Checa, en 2026, enfocado en automoción, electrodomésticos y tecnología médica. Estas expansiones fortalecen el suministro regional para aplicaciones reguladas y exigentes en especificaciones. En paralelo, el endurecimiento regulatorio sobre los siloxanos cíclicos en Europa está aumentando la demanda de fluidos de silicona reformulados y de bajo residuo, así como de químicas de selladores que puedan documentar el cumplimiento. Las acciones políticas de China, como la cancelación del 1 de abril de 2026 de las devoluciones del IVA a la exportación para polisiloxanos en forma primaria, también respaldan un cambio estructural hacia productos terminados de silicona con valor agregado, lo que da a los mezcladores y transformadores margen para diferenciarse mediante formulaciones y sistemas de calidad consistentes.
Desarrollos recientes de la industria en Mercado de Silicona
- Junio de 2026: Dow anunció un programa de inversión de USD 100 millones hasta 2027 para expandir la fabricación de siliconas especializadas y las capacidades de innovación en Estados Unidos, China y Japón. El programa incluye expansiones de capacidad de caucho de silicona líquido en sitios como Carrollton, Kentucky, y Zhangjiagang, China. El programa fortalece el suministro de materiales de silicona de mayor especificación utilizados en aplicaciones de movilidad, electrónica y salud, donde los requisitos de calificación y confiabilidad favorecen la capacidad escalada y enfocada en aplicaciones.
- Junio de 2025: Wacker presentó POWERSIL 1900 A/B, un caucho de alta consistencia de dos componentes diseñado para optimizar la producción por extrusión en espiral de aisladores compuestos. El lanzamiento apunta a la demanda de transmisión y distribución de energía, donde los aisladores de caucho de silicona se especifican por su rendimiento hidrofóbico y de contaminación. Apoya el crecimiento de valor agregado en aplicaciones de infraestructura de red que requieren un procesamiento y rendimiento mecánico consistentes.
- Septiembre de 2024: REC Silicon firmó un acuerdo plurianual para suministrar silano de alta pureza a Sila Nanotechnologies, respaldando la producción de materiales de ánodo Titan Silicon hasta 2031. Aunque no es un producto de silicona terminado, el acuerdo refuerza una cadena de suministro crítica de gas especializado en las etapas iniciales, utilizada en la fabricación de materiales avanzados. Destaca el impulso de las cadenas de valor vinculadas a la electrificación que compiten por materias primas de química del silicio y capacidad de procesamiento.
Mercado de Silicona Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de silicona se define como la oferta y la demanda de materiales de silicona utilizados en aplicaciones industriales y de consumo, medidos a través de volúmenes de producción y consumo y luego mapeados por regiones.
Exclusiones del alcance: El modelo excluye los productos terminados de uso final en los que la silicona es solo un ingrediente menor (como productos completos de cuidado personal o electrónica terminada), y contabiliza la silicona únicamente a nivel de material.
Descripción General de la Segmentación
- Por forma
- Fluidos
- Elastómeros
- Resinas
- Otros
- Por aplicación
- Transporte
- Materiales de construcción
- Electrónica
- Atención médica
- Procesos industriales
- Cuidado personal y productos de consumo
- Otras aplicaciones
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Tailandia
- Malasia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Turquía
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Sudáfrica
- Nigeria
- Egipto
- Catar
- Emiratos Árabes Unidos
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el contexto base y para anclar el modelo a indicadores medibles que pueden verificarse año tras año. Nos apoyamos en fuentes públicas y oficiales como las estadísticas de comercio de UN Comtrade, los datos de minerales y materiales del USGS, los paneles de aranceles e importaciones de la Comisión de Comercio Internacional de Estados Unidos, y los indicadores de producción industrial de la OCDE, que ayudan a confirmar la dirección de la demanda por región.
Para mantener los supuestos realistas, también revisamos fuentes como informes anuales y presentaciones para inversores, informes de sostenibilidad que mencionan adiciones de capacidad, publicaciones de asociaciones y cobertura de prensa de reconocido prestigio sobre expansiones de plantas e interrupciones. Cuando estuvo disponible, se utilizó una suscripción de pago para los estados financieros de las empresas y una base de datos de patentes para clarificar la huella de los productores y la intensidad tecnológica. Además, se utilizó selectivamente una base de datos de envíos de importación y exportación a nivel de embarque para verificar los flujos transfronterizos de silicona. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y también se revisaron muchos otros documentos públicos para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el comportamiento de la demanda en las principales industrias consumidoras, como la construcción, el transporte, la electrónica y la atención médica, y en comprender la fijación de precios a corto plazo y la escasez de oferta en diferentes regiones. Hablamos con una combinación de proveedores de materias primas, convertidores, distribuidores y grandes usuarios finales para que los supuestos sobre utilización, mezcla de productos y riesgo de sustitución pudieran verificarse de forma cruzada a lo largo de la cadena. Para un mercado global como el de la silicona, los aportes se equilibraron entre APAC, EMEA y las Américas para reducir la posibilidad de que el ciclo de una región domine el pronóstico final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 16% | APAC: 50% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 44% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan indicadores de producción, comercio y producción de uso final visible para reconstruir el conjunto de demanda regional de materiales de silicona, que luego se ajusta por movimientos de inventario y redistribución intrarregional. Para mantener los totales prácticos, el resultado se corrobora con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de volumen por aplicación muestreadas y rangos de precio por tonelada analizados en entrevistas, que luego se utilizan para confirmar si la dirección y la escala tienen sentido.
Los insumos clave utilizados en el modelo incluyen la producción de silicona y las adiciones de capacidad, los volúmenes de importación y exportación por agrupaciones de productos relevantes, las señales de actividad de la construcción, las tendencias de producción de vehículos y electrónica, y los patrones de movimiento de precios a corto plazo que afectan el comportamiento de los pedidos. Los pronósticos se elaboran mediante análisis de escenarios, donde el caso base está guiado por las opiniones de expertos sobre la utilización de la capacidad, el momento de la recuperación en los mercados de uso final cíclicos y la probable normalización de los flujos comerciales. Cuando aparecen brechas en la visibilidad a nivel de país, la asignación por aproximación se realiza utilizando una combinación de intensidad comercial y ponderaciones de producción de uso final, seguida de una verificación de razonabilidad en las discusiones primarias.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones para que una sola serie de datos no impulse la conclusión completa. Comparamos los totales modelados con señales independientes como los balances comerciales regionales, los cronogramas anunciados de capacidad y cierre, y la dirección de la producción de uso final, y luego las anomalías se señalan para seguimiento antes de la aprobación final.
Un segundo analista completa la revisión de los supuestos clave como la utilización, la mezcla de productos y la sensibilidad de precios a corto plazo, y las aclaraciones se reconfirman con los entrevistados cuando la variación es significativa. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes adiciones de capacidad, interrupciones prolongadas o cambios bruscos en el comercio regional. Antes de la entrega, se completa un pase final para que la visión publicada refleje la información verificada más reciente.
Tamaño del Mercado de Silicona de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la silicona no siempre coinciden porque la unidad de medida inicial y el elemento contabilizado pueden diferir, y los supuestos de pronóstico pueden ampliar la brecha con el tiempo. Las diferencias también aparecen cuando un estudio se apoya más en la modelización de ingresos y otro se apoya en los volúmenes de materiales y las señales de utilización.
Los productos terminados que contienen silicona se mantienen fuera del alcance de Mordor Intelligence, lo que es una razón por la que las estimaciones basadas en valor pueden parecer mayores cuando incluyen grupos de ingresos más amplios en la cadena de valor o aplican supuestos de precio combinado más elevados. Otro factor común que genera brechas es cómo se proyecta el precio promedio, ya que algunas estimaciones utilizan una única curva de precio de venta promedio combinado, mientras que otras separan las mezclas de grado básico frente a las especiales y luego validan el cambio de mezcla a través de entrevistas y señales comerciales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,32 millones de USD (2026) | |
| Editorial del Sector A | 22,67 mil millones de USD (2024) | Utiliza una definición basada en valor que puede incluir grupos de ingresos más amplios y precios combinados en múltiples categorías relacionadas con la silicona, lo que dificulta las comparaciones frente al seguimiento de volúmenes a nivel de material. |
| Editorial Global B | 22,22 mil millones de USD (2024) | Reporta el valor del mercado en USD con inclusiones más amplias y diferentes supuestos de precio y mezcla, y el año base difiere, por lo que el número puede divergir incluso si la dirección del uso final es similar. |
La tabla muestra que la mayor dispersión está impulsada por lo que se está contabilizando y cómo se aplica el precio, no solo por las expectativas de crecimiento. Al mantener el modelo vinculado a los flujos de producción y comercio observables y luego someter a prueba de presión los supuestos clave con los comentarios de las entrevistas, la visión final permanece rastreable a pasos simples y repetibles.
Preguntas clave respondidas en el informe
¿Qué tan grande es la industria de siliconas en 2026 y a qué velocidad está creciendo?
El tamaño del mercado de siliconas se sitúa en 3,32 millones de toneladas en 2026 y se proyecta que registre una CAGR del 5,12%, alcanzando 4,26 millones de toneladas para 2031.
¿Qué forma en el segmento de la industria de siliconas tiene la mayor participación?
Los elastómeros lideran con el 49,35% del volumen de 2025 gracias a su amplia adopción en vehículos eléctricos, dispositivos médicos y selladores de construcción.
¿Por qué Asia-Pacífico es tan dominante?
La región alberga cadenas de suministro integradas, grandes bases de electrónica y automoción, y capta el 65,10% de la demanda de 2025, mientras se expande a una CAGR del 6,39%.
¿Qué está impulsando la demanda de siliconas en los vehículos eléctricos?
El sellado de paquetes de baterías, las almohadillas térmicas de relleno de huecos y el aislamiento de alta tensión triplican colectivamente el uso de silicona por vehículo eléctrico en comparación con los automóviles tradicionales.
¿Cómo afectan las regulaciones a las formulaciones de silicona?
Los límites propuestos por el reglamento REACH sobre siloxanos cíclicos obligan a reformular hacia siliconas lineales de baja volatilidad, aumentando los costos de cumplimiento pero abriendo oportunidades para grados más ecológicos.