
Tamaño y Cuota del Mercado de Ácido Fumárico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
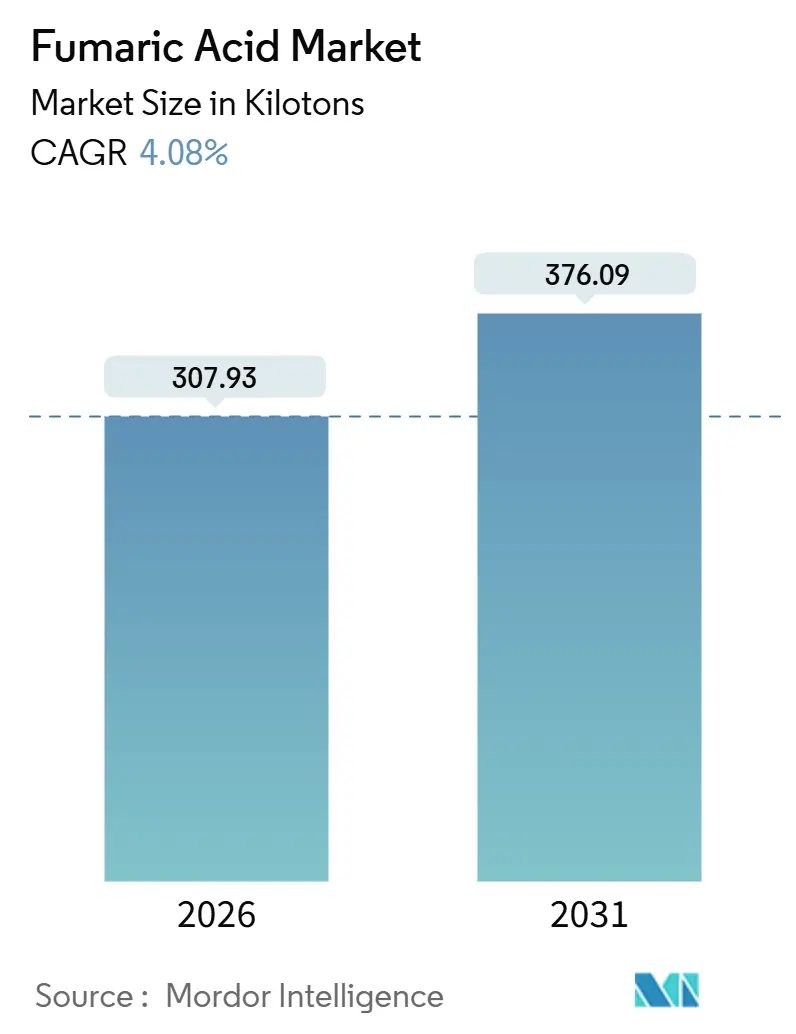
| Volumen del Mercado (2026) | 307.93 kilotones |
| Volumen del Mercado (2031) | 376.09 kilotones |
| Tasa de crecimiento (2026 - 2031) | 4.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
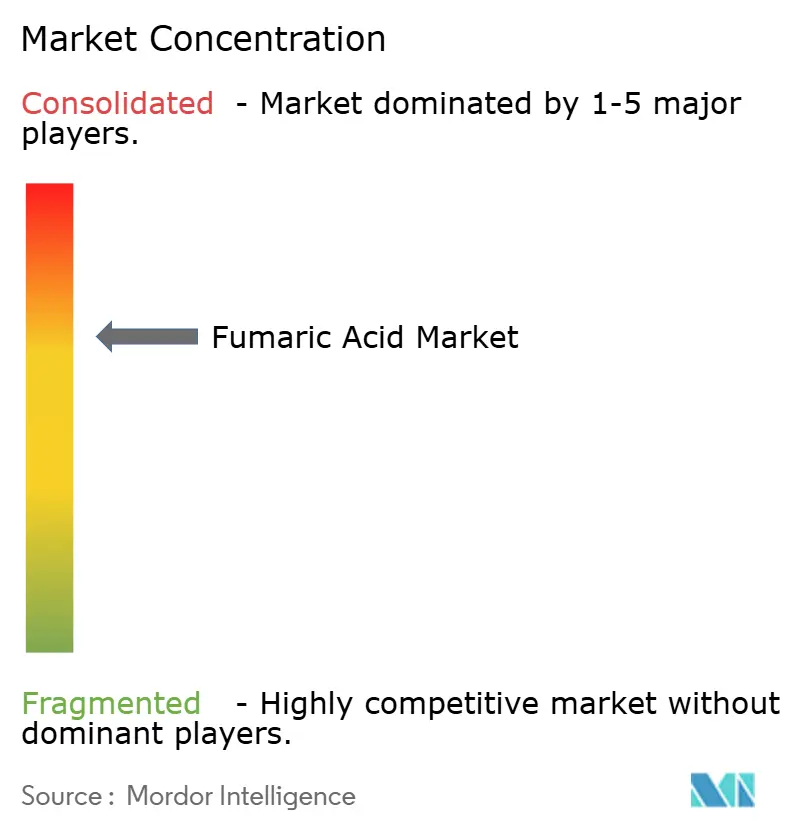
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ácido Fumárico por Mordor Intelligence
El tamaño del Mercado de Ácido Fumárico se estima en 307,93 kilotones en 2026, y se espera que alcance 376,09 kilotones en 2031, a una CAGR del 4,08% durante el período de previsión (2026-2031). La fuerte adopción de etiqueta limpia en alimentos envasados, la creciente presión de la UE y EE. UU. para reducir el uso de antibióticos en el ganado, y la rápida ampliación de rutas de fermentación con huella de carbono negativa están orientando la demanda hacia el suministro de base biológica. Al mismo tiempo, la volatilidad de la materia prima de anhídrido maleico y el Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea están comprimiendo los márgenes de la ruta petroquímica, incentivando la integración vertical hacia atrás y la creación de nueva capacidad regional. El aligera miento de los vehículos automotores y las inversiones en energía eólica están sustentando la demanda de resina de poliéster insaturado (UPR), mientras que las fábricas de semiconductores están creando un nicho lucrativo para polímeros de pureza ultraelevada. La intensidad competitiva es moderada; los cinco principales productores representan aproximadamente el 69% de la capacidad mundial, aunque más de 20 empresas chinas de pequeña escala aún compiten por cuota en Asia-Pacífico.
Conclusiones Clave del Informe
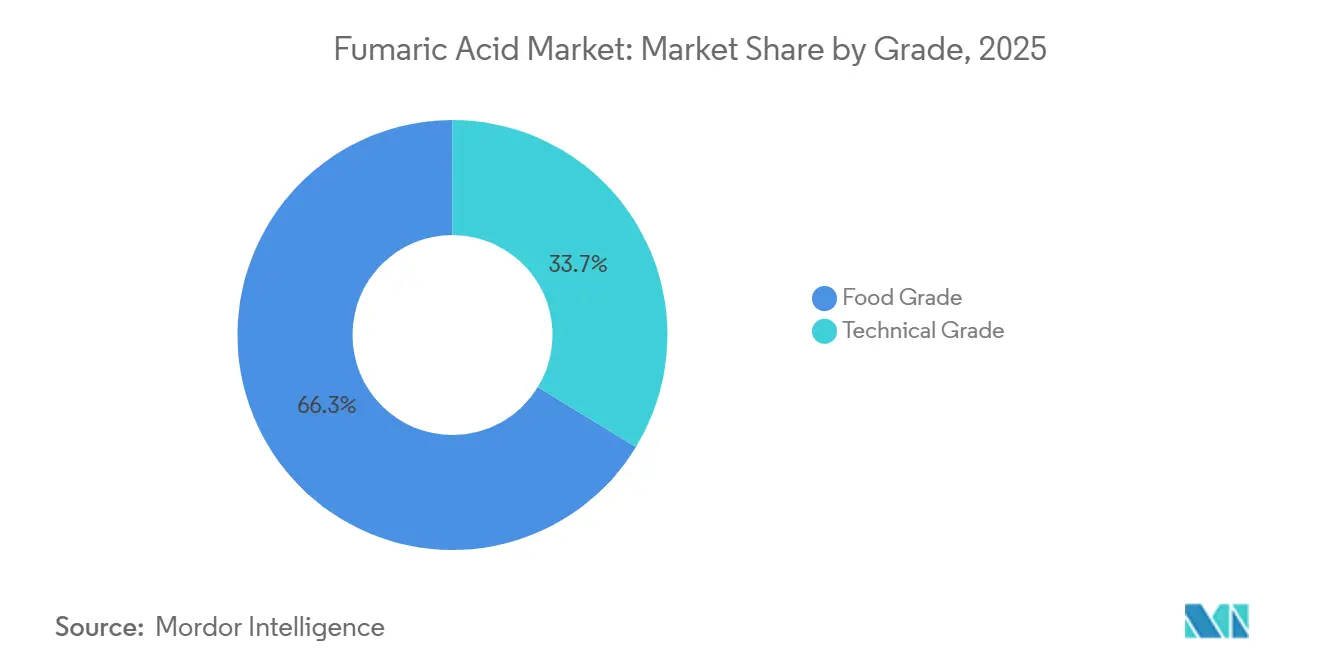
- Por grado, el grado alimentario representó el 66,28% de la cuota del mercado de Ácido Fumárico en 2025; y se proyecta que se expanda a una CAGR del 4,51% hasta 2031.
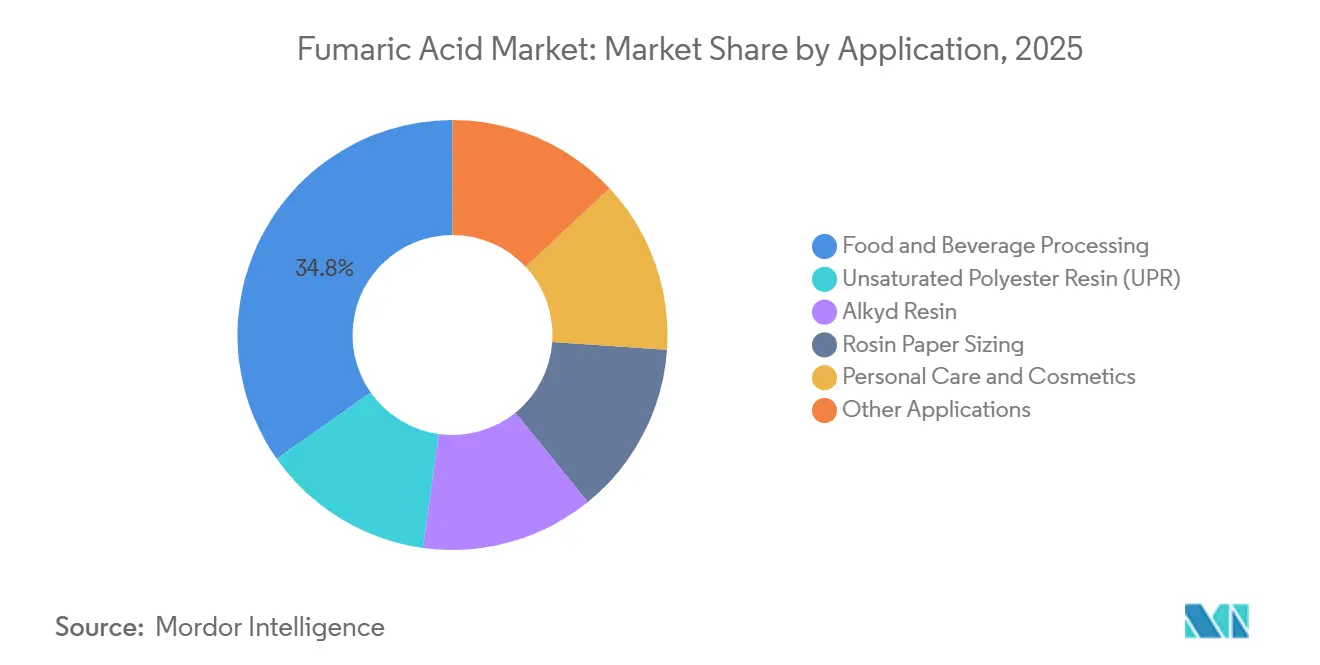
- Por aplicación, el procesamiento de alimentos y bebidas lideró con el 34,76% de la cuota del mercado de Ácido Fumárico en 2025 y se prevé que crezca a una CAGR del 4,74% hasta 2031.
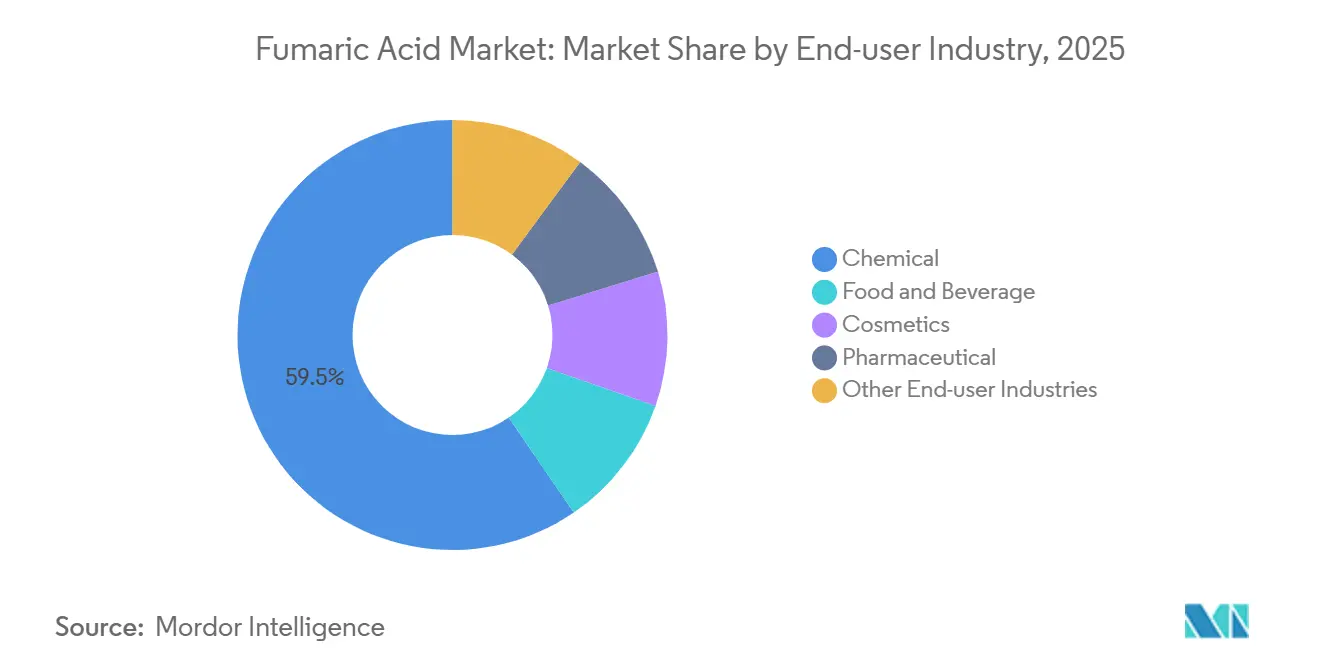
- Por industria del usuario final, el segmento químico representó el 59,54% del tamaño del mercado de Ácido Fumárico en 2025; los productos farmacéuticos representan la industria del usuario final de más rápido crecimiento a una CAGR del 4,96% hasta 2031.
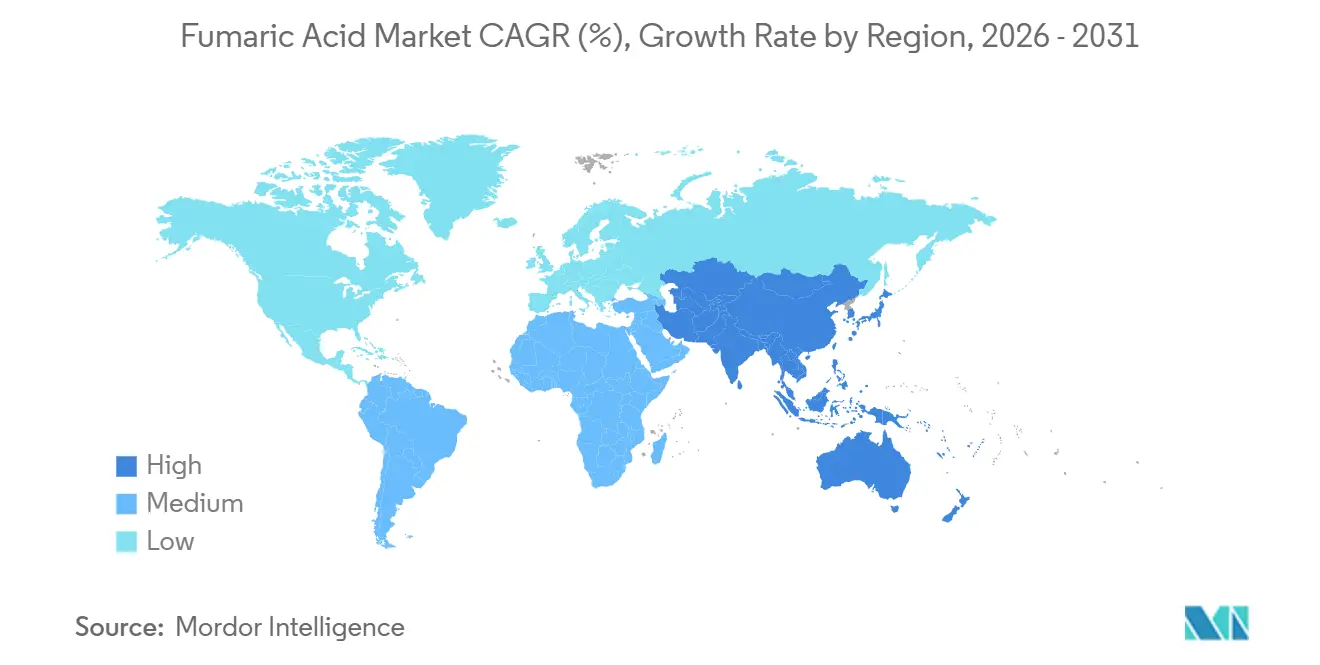
- Por geografía, Asia-Pacífico captó el 60,21% de la cuota global del mercado de Ácido Fumárico en 2025; y se prevé que registre la CAGR regional más alta del 4,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Ácido Fumárico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de etiqueta limpia de ácido fumárico biofermentado en alimentos de conveniencia asiáticos | +0.9% | Asia-Pacífico (China, Japón, Corea del Sur, ASEAN), extensión a América del Norte | Mediano plazo (2-4 años) |
| Cambio hacia resinas de poliéster insaturado para composites ligeros en vehículos eléctricos y palas de aerogeneradores | +0.7% | Global, con concentración en China, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Legislación antibióticamente libre en piensos de Europa y América del Norte que impulsa la demanda de ácido fumárico como acidulante | +0.6% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de polímeros especiales para tratamiento de agua en fábricas de semiconductores | +0.3% | Asia-Pacífico (Taiwán, Corea del Sur, Japón), América del Norte | Mediano plazo (2-4 años) |
| Tecnologías de fermentación con huella de carbono negativa de cuna a puerta que atraen financiación verde | +0.5% | Europa, América del Norte, emergente en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Etiqueta Limpia de Ácido Fumárico Biofermentado en Alimentos de Conveniencia Asiáticos
El creciente escrutinio de los consumidores sobre las declaraciones de ingredientes está transformando el abastecimiento de acidulantes en Japón, Corea del Sur y China. Las enmiendas de abril de 2024 a la Ley de Saneamiento de Alimentos de Japón exigen el etiquetado explícito de los aditivos sintéticos, lo que impulsa una ola de reformulación entre las cadenas de tiendas de conveniencia. La guía de noviembre de 2024 de Corea del Sur alienta a los productores a revelar las rutas de producción, orientando aún más la demanda hacia el material derivado de la fermentación. Empresas chinas como Yantai Hengyuan y Changmao Biochemical añadieron una capacidad biológica estimada de 15.000 toneladas durante 2024-2025, reduciendo la prima de precio histórica del 25% para el material biológico de grado alimentario a aproximadamente el 12% en 2025. El aumento de los ingresos de la clase media en la ASEAN se espera que replique esta tendencia, ampliando la adopción regional.
Cambio hacia Resinas de Poliéster Insaturado para Composites Ligeros en Vehículos Eléctricos y Palas de Aerogeneradores
Las plataformas de vehículos eléctricos incorporan ahora alrededor de 450 libras de plásticos y composites en comparación con las 310 libras de los vehículos de motor de combustión interna (MCI), una diferencia impulsada en gran medida por la compensación de la masa de las baterías. Los fabricantes de automóviles europeos que buscan cumplir los objetivos de CO₂ de toda la flota para 2025 están especificando piezas de UPR de fibra de vidrio que contienen entre el 8% y el 12% de comonómeros basados en ácido fumárico. Los proyectos de energía eólica marina favorecen igualmente el UPR modificado con ácido fumárico para palas de más de 80 metros de longitud, donde la mayor resistencia a la fatiga es crítica. Las fuerzas compensatorias incluyen el movimiento del segmento de gama alta hacia preimpregnados de fibra de carbono y sistemas de bioepóxido, pero la tracción general de los vehículos eléctricos de mercado masivo sustenta el crecimiento continuo del volumen.
Legislación Antibióticamente Libre en Piensos de Europa y América del Norte que Impulsa los Acidulantes de Ácido Fumárico
La opinión de octubre de 2024 de la Autoridad Europea de Seguridad Alimentaria (EFSA) validó el ácido fumárico a tasas de inclusión de hasta el 2% para todas las especies ganaderas[1]Autoridad Europea de Seguridad Alimentaria, "Opinión Científica sobre la Seguridad y Eficacia del Ácido Fumárico como Aditivo para Piensos," efsa.europa.eu . Las iniciativas paralelas de EE. UU. en California y Oregón establecen objetivos más estrictos de reducción de antibióticos, lo que lleva a los integradores a cambiar a ácidos orgánicos. El perfil hidrofóbico del ácido fumárico prolonga la acidificación intestinal, permitiendo tasas de inclusión más bajas que las alternativas de ácido fórmico o propiónico, lo que le otorga una cuota del 8%-10% en un conjunto de acidulantes para piensos de USD 2.500 millones en 2025. Productores como Bartek Ingredients y Thirumalai Chemicals ampliaron las líneas de grado para piensos en 2024 para capturar la creciente demanda.
Crecimiento de Polímeros Especiales para Tratamiento de Agua en Fábricas de Semiconductores
La migración a nodos de proceso sub-3 nanómetros está endureciendo los umbrales de partículas e iones metálicos en los sistemas de agua de las fábricas. Los copolímeros poliacrílicos basados en ácido fumárico proporcionan una quelación superior del calcio y el magnesio, fundamental para los circuitos de agua ultrapura. Cada fábrica avanzada puesta en marcha por Taiwan Semiconductor Manufacturing Company o Samsung Electronics requiere aproximadamente entre 10 y 15 toneladas de estos polímeros anuales. La Ley de Promoción de la Seguridad Económica de Japón de 2024 incentiva aún más la producción nacional de materiales críticos, proporcionando una salida de alto margen para la materia prima de ácido fumárico de grado farmacéutico o superior.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en la materia prima de anhídrido maleico y los precios al contado del benceno | -0.8% | Global, aguda en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Tributación de la huella de CO₂ de la UE sobre los ácidos de ruta petroquímica (CBAM) | -0.5% | Europa, impacto indirecto en los flujos comerciales globales | Mediano plazo (2-4 años) |
| Amenaza competitiva del ácido succínico y el ácido málico en alimentos estables en almacén | -0.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en la Materia Prima de Anhídrido Maleico y los Precios al Contado del Benceno
Las cotizaciones al contado del anhídrido maleico oscilaron entre USD 1.050 y USD 1.400 por tonelada en China durante 2024-2025, reflejando las fluctuaciones del precio del benceno. Varios pequeños productores chinos de ácido fumárico paralizaron sus unidades en el primer trimestre de 2024 cuando el benceno superó brevemente los CNY 7.200 por tonelada. Los operadores europeos enfrentaron un doble impacto por la volatilidad del benceno y los precios del gas natural, que promediaron entre EUR 35 y EUR 45 por MWh en 2024. Sin contratos de anhídrido maleico a largo plazo, los productores tienen dificultades para asegurar márgenes estables, lo que impulsa la integración vertical y la diversificación de la cartera.
Tributación de la Huella de CO₂ de la UE sobre los Ácidos de Ruta Petroquímica (CBAM)
La aplicación plena del CBAM en enero de 2026 impone un gravamen equivalente a EUR 80-90 por tonelada de CO₂ sobre las importaciones bajo la nomenclatura combinada CN 2917. Con el ácido fumárico de ruta petroquímica generando alrededor de 2,8 kg de CO₂-eq/kg, los envíos chinos enfrentan un aumento del costo de desembarco de USD 50-70 por tonelada. Los compradores europeos están ahora calificando a proveedores capaces de certificar huellas de carbono según ISO 14067 u ofrecer alternativas de base biológica, inclinando la balanza comercial hacia la producción regional y con huella de carbono negativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado: El grado alimentario impulsa la revolución de la etiqueta limpia
El grado alimentario representó el 66,28% del mercado de Ácido Fumárico en 2025, expandiéndose a una CAGR del 4,51% hasta 2031. La nueva línea de Bartek está dedicada íntegramente a la producción de grado alimentario, lo que ilustra el énfasis estratégico en canales de mayor margen e intensivos en regulación. La demanda de grado técnico, estrechamente vinculada al UPR y las resinas alquídicas, se rezaga en medio de los costos del CBAM y la volatilidad de las materias primas de anhídrido maleico, aunque sigue siendo vital para los revestimientos de construcción y automotrices.
La biofermentación ha comprimido la prima de precio histórica del 20%-25% hasta el 12%-15% en 2025, aumentando la demanda potencial en los mercados en desarrollo sensibles al precio. BASF espera que su proceso con huella de carbono negativa alcance la preparación comercial para 2027, lo que podría redefinir el panorama de divulgación de carbono para los aditivos alimentarios. Los productores con plantas de doble especificación pueden alternar entre grados para amortiguar las fluctuaciones en cualquiera de los segmentos, una cobertura cada vez más favorecida por las empresas químicas integradas.


Por Aplicación: El Procesamiento de Alimentos y Bebidas lidera el Crecimiento Multisectorial
El procesamiento de alimentos y bebidas representó el 34,76% del tamaño del mercado de Ácido Fumárico en 2025 y avanza a una CAGR del 4,74%, impulsado por el impulso de la etiqueta limpia y las propiedades de leudado hidrofóbico en mezclas de panadería. El UPR se beneficia de la adopción en vehículos eléctricos y palas de aerogeneradores, aunque enfrenta una eventual sustitución por preimpregnados de fibra de carbono en vehículos de gama alta.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria del Usuario Final: El Segmento Químico Enfrenta Presión de Sustitución
El sector químico absorbió el 59,54% del volumen mundial en 2025, pero el crecimiento se está desacelerando a medida que avanzan los sistemas de bioepóxido y fibra de carbono. Los usuarios finales de alimentos y bebidas son el principal motor de crecimiento, pasando de acidulantes sintéticos a opciones de base fermentada en el marco de programas de limpieza de etiquetas. El grupo de usuarios finales farmacéuticos, aunque más pequeño, se expande más rápidamente gracias a la adopción del fumarato de dimetilo, mientras que los cosméticos ganan protagonismo a medida que las marcas enfatizan los activos de origen natural. La nutrición animal y los polímeros para semiconductores añaden colectivamente un incremento constante impulsado por la regulación.
La industria farmacéutica crece a una CAGR del 4,96% hasta 2031, a medida que el fumarato de dimetilo consolida su papel en las terapias para la esclerosis múltiple y la psoriasis. Los precios premium de USD 3.500-4.500 por tonelada bajo estándares GMP (Buenas Prácticas de Manufactura) atraen a los productores capaces de superar los obstáculos farmacopeicos. Los polímeros especiales para el tratamiento de agua en semiconductores y los agentes de encolado con colofonia para papel de contacto alimentario completan un portafolio de usos de alto margen y bajo volumen.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico controló el 60,21% del volumen mundial en 2025 y se prevé una CAGR del 4,88% hasta 2031. Solo China aporta una gran parte de la capacidad mundial, con agrupaciones en Shandong, Hebei y Jiangsu y una proporción creciente de unidades de biofermentación. India está ampliando su producción para satisfacer la demanda farmacéutica y de grado alimentario, mientras que Japón y Corea del Sur dependen de las importaciones alineadas con estrictas leyes de pureza. Las naciones de la ASEAN, especialmente Vietnam y Tailandia, son bases de demanda emergentes a medida que el aumento de los ingresos urbanos impulsa el consumo de alimentos de conveniencia.
América del Norte se beneficia de la duplicación de capacidad de Bartek, posicionando a la región como exportador neto de material de grado biológico. Europa está reconfigurando sus cadenas de suministro en respuesta al CBAM. Alemania, Francia e Italia son nodos de consumo clave, con productores regionales de resinas que califican materias primas de bajo carbono. La resolución favorable de la EFSA sobre aditivos para piensos amplía aún más el mercado potencial europeo.
América del Sur y Oriente Medio y África representan conjuntamente una menor demanda global. Brasil lidera América del Sur a través de su sector alimentario, mientras que Argentina ensaya el ácido fumárico en raciones ganaderas. Los países del Consejo de Cooperación del Golfo están explorando la integración vertical hacia atrás para resinas de grado de construcción, y Sudáfrica aporta una demanda incremental en los sectores farmacéutico y de procesamiento de alimentos.

Análisis de la cadena de valor
El suministro upstream de ácido fumárico se divide entre rutas petroquímicas y biológicas. La ruta petroquímica comienza con las cadenas de valor del benceno y el butano que alimentan el anhídrido maleico (o ácido maleico), seguida de la isomerización a ácido fumárico, lo que hace que la economía de los productores sea sensible a la volatilidad del anhídrido maleico y los aromáticos. Esto se ha asociado con recortes periódicos en las tasas de operación entre productores de escala subóptima durante periodos de alta volatilidad en los precios de las materias primas. La ruta biológica utiliza insumos de carbohidratos (glucosa, sacarosa, hidrolizados de almidón) y, cada vez más, subproductos agroindustriales (por ejemplo, orujo de manzana o biomasa lignocelulósica) fermentados con cepas de Rhizopus, lo que crea la posibilidad de localizar el suministro en torno a la disponibilidad de azúcar y biomasa, apuntando a grados con menor huella ambiental.
Las operaciones midstream suelen incluir reacción o fermentación, cristalización, filtración, secado, molienda o granulación, y envasado (bolsas, big bags y, en algunos casos, a granel). Los sistemas de calidad y el cumplimiento normativo actúan como una puerta clave de la cadena de valor para canales de mayor margen, con especificaciones de aditivos alimentarios alineadas con el Codex Alimentarius (INS 297), la UE E 297 y los requisitos de la FDA de EE. UU., además de expectativas farmacopéicas y de BPM adicionales para intermedios relacionados con la industria farmacéutica. La distribución downstream combina el suministro directo a grandes cuentas de alimentos, resinas y productos químicos con distribuidores y comerciantes regionales, siendo Asia-Pacífico, especialmente China, el mayor centro de suministro. La estacionalidad y la logística, incluidas las paradas relacionadas con festividades en los clústeres de producción chinos, pueden ajustar la disponibilidad al contado y empujar a los compradores hacia volúmenes contratados o un abastecimiento diversificado.
Panorama Competitivo
El Mercado de Ácido Fumárico exhibe una concentración moderada: Bartek Ingredients, Polynt, Thirumalai Chemicals, FUSO Chemical y Yantai Hengyuan controlan conjuntamente aproximadamente el 69% de la capacidad instalada. La planta de Stoney Creek de Bartek, en funcionamiento desde septiembre de 2024, logra una reducción del 80% en emisiones y consolida la posición de la empresa como el mayor productor de base biológica. El piloto FUMBIO con huella de carbono negativa de BASF, respaldado por EUR 2,6 millones en financiación federal, ilustra las apuestas de la gran industria química por políticas de carbono más estrictas[2]BASF SE, "El Proyecto FUMBIO apunta a Ácidos Orgánicos con Huella de Carbono Negativa," basf.com .
Las oportunidades de nicho en polímeros para semiconductores e intermedios de grado farmacéutico ofrecen márgenes atractivos, pero exigen rigurosos sistemas de calidad, lo que limita la entrada sencilla. Empresas emergentes chinas como Huaheng Bio y Xuelang Bio están pilotando plantas biológicas de entre 2.000 y 10.000 toneladas, aunque la penetración en las exportaciones depende de superar las auditorías regulatorias occidentales. La integración vertical se está acelerando en ambas direcciones: productores de resinas como Polynt consideran movimientos hacia atrás en el ácido fumárico, mientras que los productores de ácido apuntan a la integración hacia adelante en resinas especiales y ésteres farmacéuticos.
Líderes de la Industria del Ácido Fumárico
Bartek Ingredients Inc.
Polynt S.p.A.
Thirumalai Chemicals
FUSO CHEMICAL CO., LTD.
Yantai Hengyuan Biotechnology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo un claro espacio en blanco para el ácido fumárico verificado de bajo carbono y de ruta trazable en aplicaciones de alimentos, piensos y resinas, a medida que los compradores responden a los requisitos de divulgación de carbono y a los recargos por costos de importación de la UE, como el Mecanismo de Ajuste en Frontera por Carbono de la UE (plenamente aplicable a partir de enero de 2026). Esto está endureciendo la calificación de proveedores en torno a la documentación de huella ambiental, incluidos los informes alineados con la norma ISO 14067 mencionados en el contexto del mercado, y está aumentando la atención de inversión en ácidos de base fermentativa que pueden posicionarse como alternativas directas de sustitución allí donde el etiquetado y las declaraciones de sostenibilidad tienen peso.
Las señales comerciales y técnicas también respaldan nuevos canales para ácidos orgánicos de base biológica dentro de las carteras existentes de acidulantes y polímeros especializados. BASF lanzó el proyecto FUMBIO en junio de 2024 con socios de universidades alemanas para desarrollar ácido fumárico de base biológica y neutro en CO2 utilizando Basfia succiniciproducens, reforzando el camino desde programas piloto hacia conocimientos de producción escalables. En Europa, Afyren informó en junio de 2026 que aumentó la producción en su biorrefinería Neoxy en Carling Saint-Avold y alcanzó el 20% de su capacidad anual planificada de 16.000 toneladas, lo que indica que la capacidad industrial de ácidos biológicos está entrando en operación en la región. En el lado de las aplicaciones, las especificaciones más estrictas de agua ultrapura en fábricas de semiconductores avanzados y la sustitución continua de materiales hacia compuestos de UPR crean bolsas de demanda que recompensan la pureza constante y la fiabilidad del suministro, favoreciendo a los productores con flexibilidad de doble grado y una mayor preparación en control de calidad y auditorías.
Novedades recientes del sector
- Marzo de 2026: Thirumalai Chemicals informó que la solución de depurador generada por sus operaciones de anhídrido ftálico se reutiliza como materia prima para la producción de ácido fumárico, como parte de sus divulgaciones de sostenibilidad del año fiscal 2025-26. Esto ilustra la integración circular dentro de grandes plataformas de ácidos y respalda un control más estricto sobre la disponibilidad de insumos y el manejo de residuos, con ventajas de costo y cumplimiento.
- Diciembre de 2025: ICL Group firmó un acuerdo definitivo para adquirir Bartek Ingredients en una transacción de dos fases, comenzando con una inversión de aproximadamente 90 millones de USD por una participación del 50%, con la primera fase prevista para cerrar en el primer trimestre de 2026. El acuerdo fortalece la posición de ICL en ingredientes alimentarios especializados y soluciones de vida útil, al añadir una huella de fabricación de acidulantes a escala que es directamente relevante para la dinámica de suministro de ácido fumárico de grado alimentario.
- Noviembre de 2024: El Gobierno de Canadá anunció 27 millones de CAD en apoyo al proyecto de 192,5 millones de CAD de Bartek Ingredients para construir una nueva instalación de fabricación de ingredientes alimentarios en Ontario. Esta financiación pública respalda una importante ampliación de capacidad y capacidades en Norteamérica, mejorando la resiliencia del suministro regional de ácidos orgánicos de grado alimentario regulados y de ingredientes de valor añadido relacionados.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como la demanda global de ácido fumárico vendido como producto químico terminado, en aplicaciones alimentarias, industriales y usos downstream relacionados, medida en volumen físico donde los grados y la idoneidad para el uso final son comparables.
Exclusiones de alcance: excluimos la reutilización en proceso y los derivados que no califican, cuando el material no se comercializa ni se consume como ácido fumárico de grado terminado.
Descripción general de la segmentación
- Por Grado
- Grado Alimentario
- Grado Técnico
- Por Aplicación
- Procesamiento de Alimentos y Bebidas
- Resina de Poliéster Insaturado (UPR)
- Resina Alquídica
- Encolado de Papel con Colofonia
- Cuidado Personal y Cosméticos
- Otras Aplicaciones
- Por Industria del Usuario Final
- Química
- Alimentos y Bebidas
- Cosméticos
- Farmacéutica
- Otras Industrias del Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una base fáctica sencilla sobre el suministro de ácido fumárico, los movimientos comerciales y la demanda de uso final, de modo que las suposiciones posteriores pudieran verificarse frente a señales observables. Nos basamos en fuentes públicas como estadísticas comerciales de aduanas y líneas arancelarias, oficinas estadísticas nacionales para índices de producción química, y referencias regulatorias o normativas que aclaran las reglas de uso de aditivos alimentarios y de grado industrial.
Para comprender cómo probablemente se distribuya el volumen por región, también revisamos publicaciones de asociaciones comerciales, artículos de química y ciencia de materiales revisados por pares sobre rutas de producción y rangos de rendimiento, y indicadores macroeconómicos más amplios, como la producción de alimentos procesados y los indicadores sustitutos de producción de resinas. Se utilizaron informes anuales de empresas, presentaciones a inversores y comunicados de prensa creíbles para detectar cambios de capacidad, paradas y el momento de eliminación de cuellos de botella. Cuando fue útil, también usamos bases de datos de pago para datos financieros de empresas y para verificaciones de importación y exportación a nivel de envío, con el fin de comprobar la coherencia de los flujos comerciales. Estas fuentes son ilustrativas, y consultamos referencias públicas adicionales durante la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizaron para poner a prueba las divisiones de volumen por grado y aplicación, y para confirmar cómo se maneja realmente la fijación de precios, incluido el comportamiento de contratación, la exposición al mercado spot y la transferencia de los cambios en las materias primas. Hablamos con productores, distribuidores y grandes usuarios finales, y luego revisamos nuevamente la lógica regional en Asia-Pacífico, EMEA y América, de modo que el modelo final se alineara con los patrones de compra y suministro observados en la práctica.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 19% | Asia-Pacífico: 46% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 21% | EMEA: 35% |
| Jugadores más pequeños: 20% | Gerentes: 60% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró mediante un enfoque descendente en el que los datos de producción y comercio reconstruyen el volumen disponible de ácido fumárico de grado terminado, que luego se alinea con el consumo de uso final más probable por región. Para mantener totales realistas, también realizamos aproximaciones ascendentes selectivas, incluidos consolidados muestreados de proveedores y comprobaciones simples de precio de venta promedio multiplicado por volumen según el grado, y luego se ajustó según las brechas donde la cobertura era escasa.
Las entradas clave utilizadas en el modelo incluyeron señales de producción global y regional para resinas y alimentos procesados, movimientos de importación y exportación por las principales rutas comerciales, el momento de los cambios en la tasa de operación y la capacidad, la mezcla típica de grados por uso final, y los rangos de precios observados por ciclo de contrato. Las previsiones se desarrollaron utilizando análisis de escenarios respaldado por una superposición ligera de regresión multivariante, en la que los factores de demanda, como la producción de alimentos envasados y los índices de producción industrial, se sometieron a pruebas de estrés con la retroalimentación de las entrevistas. Cuando faltaba un dato a nivel de país, lo suplimos utilizando patrones comerciales de países vecinos y la intensidad de consumo, y luego revalidamos los niveles implícitos de uso per cápita y por industria antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante triangulación entre señales independientes, incluidos los balances comerciales, las incorporaciones de suministro regional y los indicadores de actividad downstream, de modo que ningún insumo ruidoso por sí solo pudiera dominar el resultado. Se realizaron comprobaciones de varianza sobre los precios implícitos, los supuestos de rendimiento y las divisiones de consumo regional, y todo lo que parecía fuera de lugar se revisó nuevamente y se corrigió en una segunda pasada.
Antes de la aprobación final, el modelo se revisa en etapas, con verificaciones entre pares de los cálculos y la lógica, y una revisión final de coherencia frente a eventos de mercado recientes. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando hay movimientos importantes de capacidad, cambios de política o shocks de demanda. Justo antes de la entrega, se completa una nueva ronda de validación para que los clientes reciban la visión más actual.
Tamaño del mercado de ácido fumárico de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el ácido fumárico pueden parecer muy dispares porque las fuentes no siempre miden el mismo alcance, y un mismo año puede valorarse y convertirse de manera diferente. Las diferencias aparecen con mayor frecuencia cuando una estimación se basa en valor y otra en volumen, o cuando se incluyen silenciosamente ácidos y derivados adyacentes.
Un segundo conjunto de brechas proviene de cómo se traslada la fijación de precios a través del modelo, ya que los ciclos de contrato, el momento de conversión de divisas y la mezcla regional de grados pueden cambiar el valor incluso si las toneladas físicas se mantienen estables. Cuando la frecuencia de actualización es más lenta, las adiciones de capacidad y las dislocaciones comerciales pueden quedar fuera del modelo durante meses, lo que luego afecta la utilización implícita y el tamaño final del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,31 millones de USD (2026) | |
| Consultora Global A | 0,56 mil millones de USD (2023) | Esta cifra se publica en términos de ingresos, y el resumen público no aclara la base de precios, los límites de grado ni el momento de conversión de divisas, lo que puede inflar o comprimir el valor en relación con una perspectiva basada en volumen. |
| Editorial del Sector B | 0,62 mil millones de USD (2025) | La estimación utiliza un año base más reciente y una trayectoria de crecimiento más elevada, y el resumen divulgado no especifica si la reutilización interna cautiva, las corrientes derivadas o los ácidos orgánicos más amplios se filtran de manera consistente. |
La dispersión en la tabla se explica principalmente por la elección de unidades y la mecánica de fijación de precios, más que por un desacuerdo único en la demanda. Por esa razón, nuestras verificaciones se centran en el momento, las conversiones y una mezcla de grados realista antes de finalizar los totales. Al actualizar los supuestos de moneda y de precio de venta promedio en torno a las ventanas de contrato más recientes, y luego validar las toneladas implícitas frente a las señales de comercio y capacidad, Mordor Intelligence mantiene el nivel de 2026 vinculado a lo que realmente se produce, comercializa y consume como material de grado terminado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen global actual del mercado de Ácido Fumárico?
Fue de 307,93 kilotones en 2026 y se proyecta que alcance 376,09 kilotones en 2031.
¿Cómo afecta el CBAM a los precios en Europa?
El mecanismo añade entre USD 50 y USD 70 por tonelada a las importaciones de alto contenido en carbono, reduciendo la brecha de precios histórica con el suministro europeo de base biológica.
¿Por qué el ácido fumárico de grado alimentario está ganando cuota?
Las regulaciones de etiqueta limpia en Asia-Pacífico y Europa favorecen el material derivado de la fermentación con pureza verificada y bajas huellas de carbono.
¿Qué ventaja competitiva ofrecen los procesos con huella de carbono negativa?
Se califican para incentivos de financiación verde y ayudan a los compradores a cumplir los objetivos de emisiones de alcance 3, lo que sustenta los precios premium y el acceso al mercado.
Última actualización de la página el:



