
Tamaño y Cuota del Mercado de Vidrio Float
Visión General del Mercado
| Período de Estudio | 2025 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 76.86 Millones de toneladas |
| Volumen del Mercado (2031) | 91.18 Millones de toneladas |
| Growth Rate (2026 - 2031) | 3.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Float por Mordor Intelligence
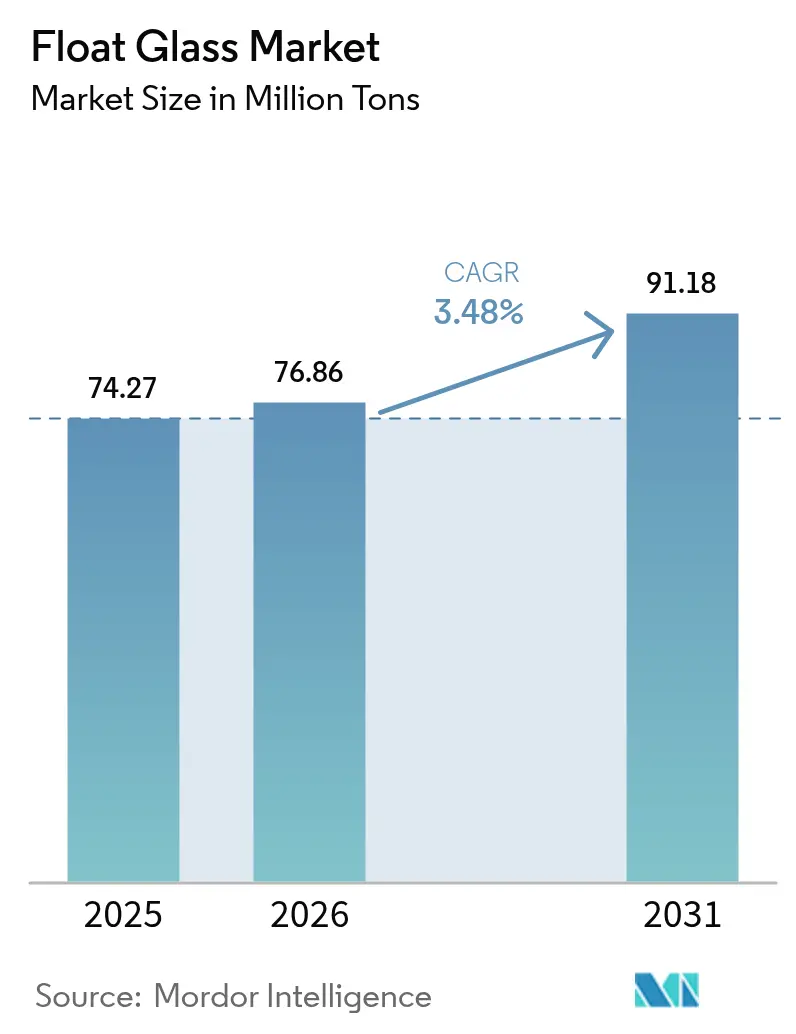
El tamaño del Mercado de Vidrio Float en 2026 se estima en 76,86 millones de toneladas, creciendo desde el valor de 2025 de 74,27 millones de toneladas, con proyecciones para 2031 que muestran 91,18 millones de toneladas, creciendo a una CAGR del 3,48% durante 2026-2031. La creciente demanda de sustratos de alto rendimiento en aplicaciones solares, automotrices y fachadas energéticamente eficientes sustenta ganancias de volumen sostenidas, incluso cuando los usos finales en construcción tradicional maduran. Los fabricantes aprovechan la automatización de procesos y las mejoras en hornos para contener la volatilidad derivada de los costos de insumos de ceniza de soda y gas natural, mientras que las inversiones en descarbonización salvaguardan el acceso a los mercados de exportación que enfrentan barreras comerciales basadas en carbono. La diferenciación competitiva ahora descansa menos en el rendimiento y más en la precisión, la fiabilidad y la capacidad de entregar láminas ultraclaras, delgadas o multifuncionales que generan márgenes premium. Las rápidas instalaciones de parques solares a escala industrial en América del Norte y el giro hacia envolventes de edificios bajos en carbono en Europa están reformulando los modelos de adquisición globales, obligando a los proveedores asiáticos a acelerar sus hojas de ruta de reducción de emisiones para mantener su cuota. Con adiciones de capacidad de varios miles de millones de dólares programadas tanto en China como en los Estados Unidos, el mercado de vidrio float continúa reequilibrándose hacia cadenas de suministro regionalizadas que priorizan la resiliencia y la eficiencia en carbono.
Conclusiones Clave del Informe
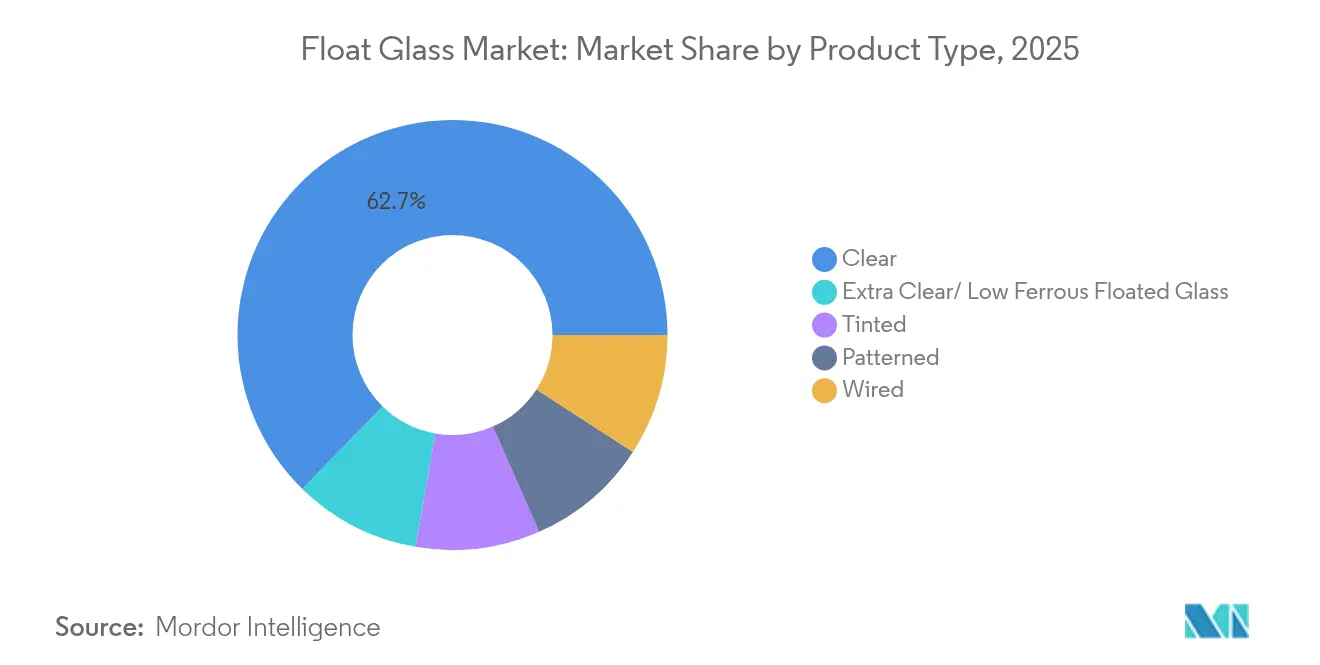
- Por tipo de producto, el vidrio claro lideró con el 62,70% de la cuota del mercado de vidrio float en 2025, creciendo a una CAGR del 3,79% hasta 2031.
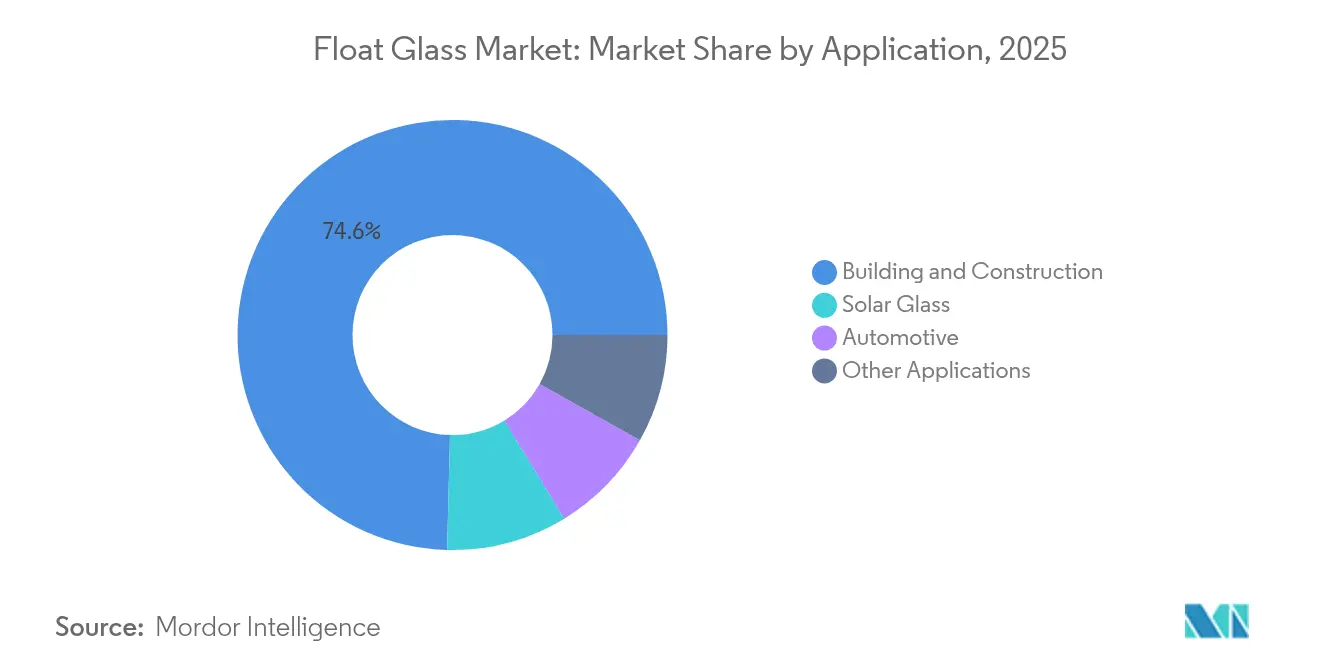
- Por aplicación, la edificación y construcción lideró con una cuota del 74,60% en 2025, mientras que el vidrio solar avanzó a una CAGR del 8,01% hasta 2031, la tasa más alta entre todos los segmentos.
- Por geografía, Asia-Pacífico representó el 62,65% del tamaño del mercado de vidrio float en 2025 y se proyecta que se expanda a una CAGR del 3,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Vidrio Float
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del sector de la construcción en economías emergentes | +0.8% | Núcleo en Asia-Pacífico, con expansión hacia MEA | Mediano plazo (2-4 años) |
| El aligeramiento automotriz incrementa los m² de acristalamiento por vehículo | +1.2% | Global, con concentración en APAC y América del Norte | Largo plazo (≥4 años) |
| Las instalaciones solares a escala industrial impulsan la demanda de vidrio float bajo en hierro | +0.9% | Global, liderado por América del Norte y APAC | Corto plazo (≤2 años) |
| La regeneración urbana impone fachadas energéticamente eficientes | +0.4% | Europa y América del Norte, con expansión hacia centros urbanos de APAC | Mediano plazo (2-4 años) |
| Las regulaciones de fachadas BIPV impulsan sustratos ultraclaros bajos en hierro | +0.3% | Núcleo en Europa, adopción temprana en América del Norte y APAC | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Sector de la Construcción en Economías Emergentes
Los desembolsos decisivos del sector público en transporte, vivienda y corredores industriales están impulsando compras sostenidas de vidrio arquitectónico en el sur y sureste de Asia. La cartera de construcción de India equivale a 3,5 veces el ingreso operativo anual del sector. El Corredor Económico del Este de Tailandia continúa absorbiendo grandes volúmenes de láminas, incluso cuando la escasez de mano de obra ralentiza la ejecución de proyectos. Con las líneas de float regionales ya operando a tasas de utilización por debajo del 80%, los productores situados cerca de estos centros de demanda pueden incrementar los envíos rápidamente sin necesidad de inversiones en nuevas instalaciones. Como resultado, el mercado de vidrio float dependerá de las economías emergentes de rápido crecimiento para compensar el consumo estancado en los países occidentales maduros.
El Aligeramiento Automotriz Incrementa los M² de Acristalamiento por Vehículo
Los mandatos de electrificación han hecho del peso un KPI prioritario para los fabricantes de automóviles; sin embargo, los sistemas avanzados de asistencia al conductor, los techos panorámicos y las pantallas de infoentretenimiento inmersivas están expandiendo simultáneamente la superficie de vidrio por vehículo. Esta paradoja sustenta un repunte estructural para el mercado de vidrio float, ya que los fabricantes de equipos originales especifican láminas más delgadas pero más grandes, laminadas o templadas, que integran antenas, calefactores y revestimientos para pantallas de visualización frontal. La decisión de Fuyao de inyectar CNY 5.800 millones (USD 804 millones) en nuevas líneas de float dedicadas a plataformas de vehículos electrificados ilustra la magnitud de la oportunidad. El requisito resultante de claridad óptica y transparencia electromagnética sustenta precios premium, garantizando que el crecimiento del volumen se traduzca directamente en expansión de ingresos y márgenes para los proveedores tecnológicamente capaces.
Las Instalaciones Solares a Escala Industrial Impulsan la Demanda de Vidrio Float Bajo en Hierro
Los costos nivelados de energía en mínimos históricos de USD 31/MWh para instalaciones solares industriales en los Estados Unidos han eliminado las dependencias de subsidios, desencadenando una ola de desarrollo de múltiples gigavatios que depende en gran medida de láminas ultraclaras de 2,0 mm para maximizar la eficiencia de las celdas[1]Joachim Seel, "Energía Solar a Escala Industrial, Edición 2024," Laboratorio Nacional Lawrence Berkeley, lbl.gov. La aceleración de China en la producción de módulos de tipo N ha elevado los requisitos de pureza de sílice y ha llevado los precios de arena especializada a USD 55 por tonelada, subrayando cómo el mercado de vidrio float obtiene nuevo valor de cadenas de suministro minerales adaptadas. Aunque los sustratos más delgados utilizan menos vidrio por lámina, las tasas de rechazo más altas y las tolerancias más estrictas significan que el volumen enviado por megavatio instalado aumenta realmente, amplificando la demanda en toneladas a pesar de la tendencia a la reducción del calibre.
Las Regulaciones de Fachadas BIPV Impulsan Sustratos Ultraclaros Bajos en Hierro
El plan industrial de carbono de la Unión Europea posiciona los fotovoltaicos integrados en edificios como un instrumento para alcanzar los objetivos de cero emisiones netas, exigiendo sustratos ultraclaros que optimicen la producción eléctrica. Sin embargo, solo el 1-3% de los sistemas fotovoltaicos en Suecia están integrados hoy en envolventes, lo que pone de relieve un significativo margen de crecimiento para la adopción. A medida que los arquitectos en climas cálidos perfeccionan diseños de fachadas adaptados al clima que reducen las cargas térmicas sin sacrificar la estética, la demanda se inclina hacia láminas de float con alta transmisión solar y control selectivo del infrarrojo. Cada ajuste regulatorio consolida efectivamente el vidrio float de alta claridad como un insumo indispensable para la generación renovable distribuida.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de ceniza de soda y gas natural | -0.6% | Global, con impacto agudo en Europa y América del Norte | Corto plazo (≤2 años) |
| Sustitutos de polímero y policarbonato en acristalamiento de seguridad | -0.4% | Núcleo en América del Norte y Europa, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Costos de cumplimiento del Mecanismo de Ajuste en Frontera por Carbono de la UE | -0.3% | Exportadores de Asia-Pacífico hacia la UE, impacto secundario en los precios globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitutos de Polímero y Policarbonato en Acristalamiento de Seguridad
Las normas automotrices y arquitectónicas permiten soluciones de policarbonato que pesan entre un 40-50% menos que el vidrio laminado manteniendo la resistencia al impacto. Los fabricantes de equipos originales sensibles al peso experimentan por tanto con techos y lunetas traseras de polímero; sin embargo, los problemas de rendimiento frente a arañazos, estabilidad UV y distorsión óptica siguen confinando su uso a ubicaciones de nicho. Los fabricantes de vidrio responden con laminados más delgados y ligeros que utilizan láminas intermedias de PVB avanzadas, como lo evidencia la expansión de capacidad europea de Eastman. El enfrentamiento de materiales resultante modera la CAGR del mercado de vidrio float, pero también cataliza la innovación, ampliando la gama de productos y elevando las barreras de entrada.
Costos de Cumplimiento del Mecanismo de Ajuste en Frontera por Carbono de la UE
A partir de 2026, los importadores deberán remitir certificados que reflejen el CO₂ incorporado, erosionando la ventaja de costo histórica disfrutada por las líneas de float asiáticas alimentadas por carbón o fueloil. Los análisis muestran que los proveedores de los Estados Unidos pagarán marcadamente menos bajo el CBAM, mejorando su paridad de precios en Europa[2]Daniel Hoenig, "Proyección de los Impactos del CBAM," Consejo de Liderazgo Climático, clcouncil.org. Saint-Gobain y AGC han respondido con un prototipo de horno híbrido oxicombustible/eléctrico con el objetivo de reducir las emisiones en un 75%. La política reencuadra la descarbonización como una tarifa de acceso al mercado en lugar de una iniciativa ESG voluntaria, acelerando la rotación de capital hacia plantas bajas en carbono en todo el mercado de vidrio float.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Vidrio Claro Mantiene el Liderazgo a Través de Aplicaciones Premium
La lámina clara controló el 62,70% de la cuota del mercado de vidrio float en 2025 y registrará la CAGR más alta del 3,79% hasta 2031. Este dominio refleja una versatilidad incomparable: el acristalamiento de fachadas, los parabrisas automotrices y las cubiertas solares bajas en hierro exigen niveles de transparencia inalcanzables por las variantes tintadas o con patrón. Los fabricantes canalizan los presupuestos de investigación y desarrollo hacia tecnologías de purificación y homogeneidad de la fusión que suprimen el contenido de burbujas y el residuo de hierro, asegurando márgenes que compensan las presiones de las materias primas. Las láminas tintadas y con patrón persisten como nichos impulsados por el diseño, aunque su adopción sigue tendencias arquitectónicas cíclicas en lugar de cambios tecnológicos estructurales.
Los grados extra claros bajos en hierro se sitúan en el vértice premium, impulsados por la economía del boom solar y la estética de fachadas de lujo. El Pilkington Mirai™ de NSG y las líneas de vidrio de 2,0 mm de Xinyi ejemplifican el énfasis tanto en la reducción del carbono incorporado como en el espesor extremo. A medida que los módulos solares de tipo N se extienden por las líneas de producción, las tasas de rechazo de láminas aumentan, elevando paradójicamente el tonelaje de vidrio claro por gigavatio instalado. Las canteras de arena integradas y los escáneres de impurezas en tiempo real se convierten así en activos competitivos críticos en todo el mercado de vidrio float.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: El Vidrio Solar Irrumpe en el Dominio de la Edificación y Construcción
La edificación y construcción representó el 74,60% del tamaño del mercado de vidrio float en 2025, respaldada por los programas de vivienda de economías emergentes y los mandatos de renovación occidental. Sin embargo, el subsegmento de vidrio solar, impulsado por una CAGR del 8,01%, sitúa las láminas float ultraclaras en el núcleo de los parques fotovoltaicos de clase megavatio, permitiendo a los proveedores asegurar contratos de adquisición plurianuales con fabricantes de módulos ansiosos por consistencia de calidad. La demanda automotriz aporta tonelaje incremental a través de las mayores proporciones de vidrio a metal en habitáculos de vehículos eléctricos, mientras que los nichos electrónicos e industriales contribuyen con ingresos de alto margen pero bajo volumen.
Las iniciativas de economía circular estrechan aún más los vínculos entre aplicaciones. La alianza de AGC con ROSI recicla el vidrio de cubierta solar al final de su vida útil de vuelta al lote de float, reduciendo el uso de sílice virgen y aliviando el riesgo derivado del CBAM. A medida que los usuarios finales incorporan el escrutinio del alcance 3 en sus tarjetas de puntuación de proveedores, los pasaportes de producto que confirman el contenido reciclado y la procedencia energética se convierten en factores decisivos en las licitaciones, orientando el mercado de vidrio float hacia ecosistemas verticalmente integrados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
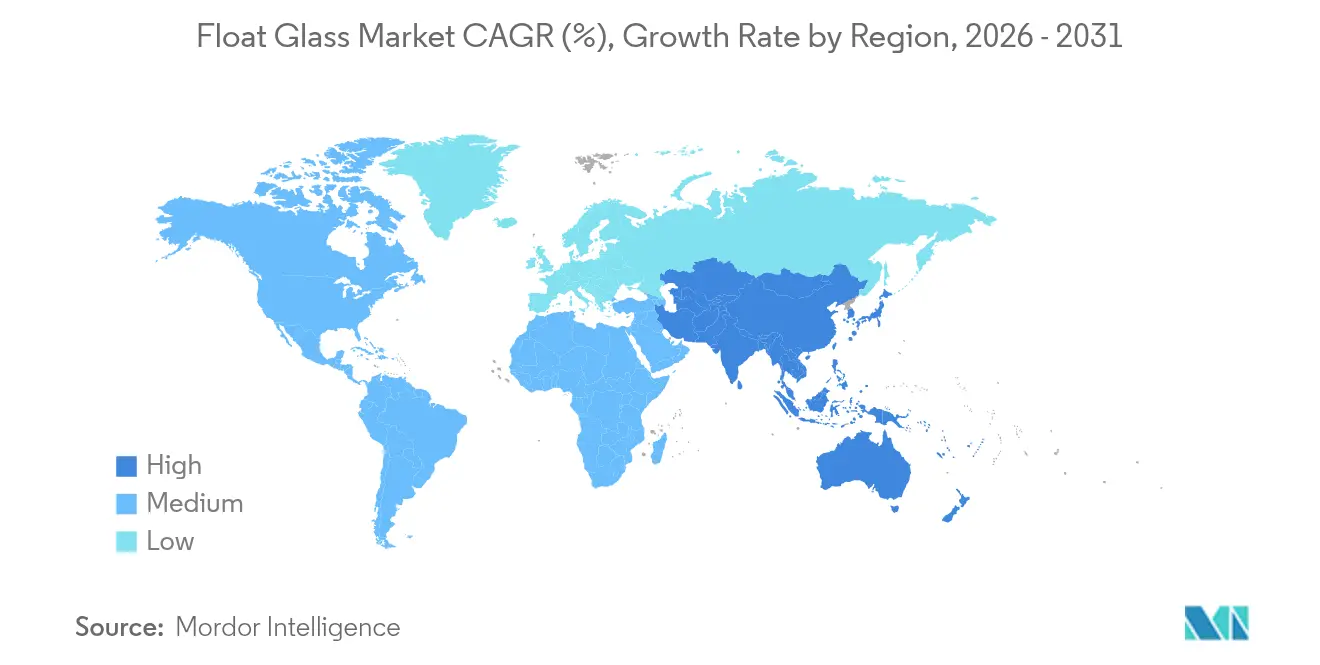
Asia-Pacífico domina el mercado de vidrio float, suministrando el 62,65% de la producción mundial en 2025 y avanzando a una CAGR del 3,92% hasta 2031. China ancla la base con megacúmulos de hornos a escala, mientras que India se beneficia de un ciclo alcista de construcción sin precedentes de USD 1,5 billones que absorbe grandes láminas para torres residenciales y parques logísticos. El gasto en infraestructura de Tailandia en torno al Corredor Económico del Este amortigua las caídas de demanda regionales ligadas a la desaceleración residencial. Sin embargo, los exportadores asiáticos deben sortear el aumento de los fletes y los inminentes gravámenes del CBAM, lo que impulsa inversiones piloto en hornos híbridos y energía solar en cubierta para reducir el CO₂ por tonelada enviada.
Europa, históricamente la cuna de la innovación en vidrio float, es ahora el crisol de la fabricación baja en carbono. La serie ORAÉ de Saint-Gobain combina un alto contenido reciclado con la certificación de cuna a cuna, mientras que las mejoras de AGC Interpane en Alemania y Austria elevan las eficiencias de línea a pesar de los débiles inicios de construcción de vivienda.
América del Norte capitaliza la dinámica del nearshoring y los incentivos de energía limpia. El incremento de USD 400 millones de Fuyao en su instalación de float en Illinois garantiza el suministro justo a tiempo para las plantas de vehículos eléctricos del Medio Oeste. Combinado con los créditos fiscales de fabricación de la Ley de Reducción de la Inflación, estos movimientos desplazan la dependencia de las importaciones hacia láminas fundidas domésticamente, reduciendo la latencia y la huella de carbono. América del Sur y Oriente Medio y África aportan tonelaje incremental a través de la construcción de estadios, proyectos de desalinización y lanzamientos de ciudades inteligentes, pero la limitada capacidad local mantiene el consumo per cápita por debajo de los estándares de los mercados maduros.

Panorama regulatorio
Las medidas de cumplimiento comercial vinculadas al carbono son cada vez más determinantes para los flujos y precios del vidrio flotado. En Estados Unidos, la aplicación de medidas comerciales se endureció en 2026 cuando el Departamento de Comercio de EE. UU. emitió órdenes antidumping y de derechos compensatorios que cubren productos de vidrio flotado procedentes de la República Popular China y Malasia, con vigencia a partir del 6 de abril de 2026, tras un resultado afirmativo de daño material por parte de la Comisión de Comercio Internacional de EE. UU. Esto fue precedido por una determinación final de precios inferiores al valor justo en febrero de 2026 para China (periodo de investigación del 1 de abril de 2024 al 30 de septiembre de 2024) y un hallazgo preliminar afirmativo en julio de 2025. En conjunto, estas medidas aumentan el costo y el riesgo de las estrategias de abastecimiento dependientes de importaciones, a la vez que incrementan la importancia de la capacidad regional y del suministro doméstico calificado.
En Europa, los requisitos ambientales y de declaración de productos se están endureciendo en torno a las emisiones industriales y la transparencia de los productos de construcción. La fabricación de vidrio plano está regulada por la Directiva de Emisiones Industriales (Directiva 2010/75/UE) y su marco de mejores técnicas disponibles, y las adquisiciones se ven cada vez más determinadas por las Declaraciones Ambientales de Producto alineadas con la ISO 14025 y la EN 15804, a medida que la documentación de sostenibilidad se convierte en un requisito recurrente de licitación para productos de construcción. El alcance del informe también refleja el inicio del cumplimiento del Mecanismo de Ajuste en Frontera de Carbono de la UE a partir de 2026, lo que desplaza la competitividad hacia los productores que pueden documentar un menor CO2 incorporado y operar configuraciones de horno más eficientes y de menor emisión de carbono.
Análisis de la cadena de valor
La cadena de valor del vidrio flotado comienza con la extracción y beneficio ascendente de arena de sílice y carbonatos, junto con el abastecimiento de carbonato de sodio, seguido de la preparación de lotes y la fusión en hornos flotadores de uso intensivo de energía, luego el formado en el baño de estaño y el recocido para producir láminas estándar. Las etapas descendentes incluyen el corte y la logística, además del procesamiento secundario como el templado, el laminado y la aplicación de recubrimientos funcionales para automoción, envolventes de edificios y vidrio de cobertura solar.
Debido a que la densidad a granel y los costos de transporte son restricciones materiales, la arena de sílice y otros minerales a menudo se obtienen cerca de las líneas de flotado, mientras que el carbonato de sodio generalmente requiere un abastecimiento más amplio y sigue siendo una variable clave de costo y disponibilidad junto con el gas natural y la electricidad. La fabricación intermedia se concentra en productores multinacionales y grandes productores regionales (incluidos AGC, Saint-Gobain, Guardian Industries, NSG Group/Pilkington y Sisecam). La diferenciación depende cada vez más del control de calidad de bajo hierro, la capacidad de calibre fino y la gestión del rendimiento. La distribución pasa por fabricantes, contratistas de acristalamiento, programas de suministro OEM y cadenas de valor de módulos/IGU, donde la certificación y la documentación (por ejemplo, las EPD para construcción y las tarjetas de puntuación de proveedores para automoción) afectan la calificación de proveedores. El reciclaje sigue estando estructuralmente limitado en comparación con el vidrio para envases debido a los estrictos requisitos de pureza, pero las iniciativas para reincorporar casco calificado al lote están cobrando relevancia, ya que reducen la demanda de energía y respaldan la descarbonización y las necesidades de cumplimiento de acceso al mercado.
Panorama Competitivo
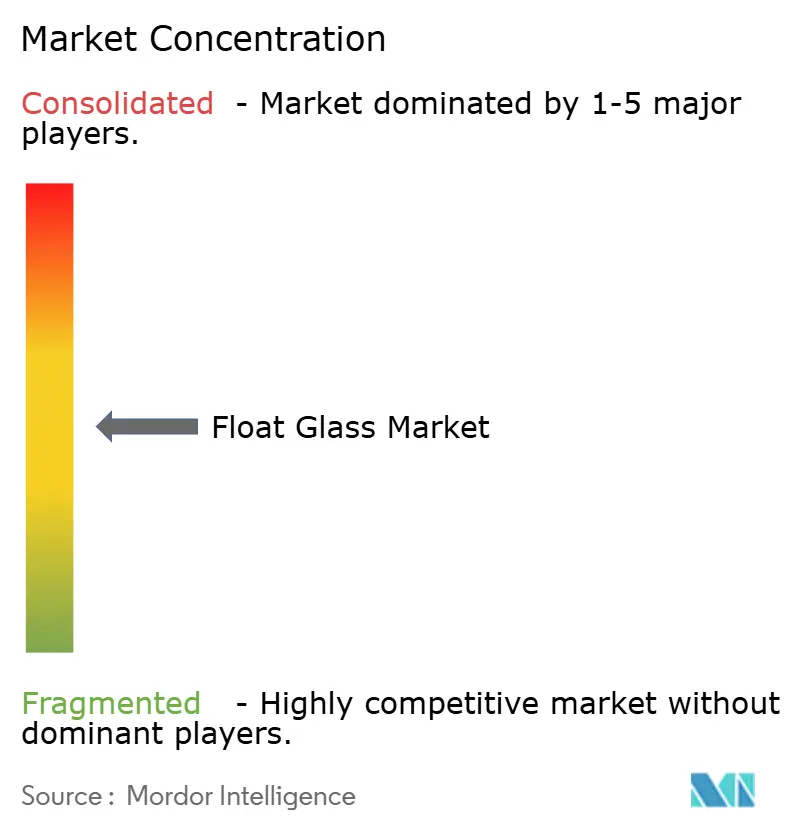
El mercado está moderadamente fragmentado. El posicionamiento competitivo depende de la automatización de procesos, las hojas de ruta de sostenibilidad y el acceso a activos propios de sílice o ceniza de soda, más que del número de hornos. La sostenibilidad es ahora un requisito de entrada al mercado. La prueba con biocombustible al 100% de NSG en el Reino Unido y las fusiones asistidas con hidrógeno de AGC en Bélgica reducen el CO₂ de los hornos hasta un 50%, obteniendo puntos de adquisición de fabricantes de equipos originales en la cadena de suministro automotriz en descarbonización de Europa. Los especialistas regionales más pequeños sobreviven adaptando colores, patrones o paquetes de servicio, frecuentemente bajo modelos de fabricación por contrato para fabricantes de equipos originales. A medida que el CBAM y otros aranceles sobre el carbono proliferan, la prima asociada a las láminas de bajas emisiones verificables probablemente se ampliará, otorgando ventaja de primer movimiento a los innovadores y reforzando un orden jerárquico centrado en la tecnología dentro del mercado de vidrio float.
Líderes del Sector de Vidrio Float
AGC Inc.
Nippon Sheet Glass Co., Ltd.
Saint-Gobain
Guardian Industries Holdings
Xinyi Glass Holdings Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está ampliando en productos de vidrio flotado de baja emisión de carbono y alta transparencia que puedan verificarse en cuanto a emisiones incorporadas y contenido reciclado, a medida que las adquisiciones vinculadas al carbono pasan de documentación voluntaria a obligatoria en varios canales de uso final. El inicio en 2026 del cumplimiento del Mecanismo de Ajuste en Frontera de Carbono de la UE convierte la notificación de CO2 incorporado en un factor comercial para los exportadores que abastecen a Europa, reforzando las oportunidades de actualizaciones de hornos híbridos o con refuerzo eléctrico y de líneas de productos diferenciadas con bajo CO2 incorporado, como la producción ampliada de AGC Glass Europe de Low-Carbon Planibel Clearlite en Seingbouse, Francia. En paralelo, las Declaraciones Ambientales de Producto alineadas con la ISO 14025 y la EN 15804 se utilizan cada vez más para calificar productos de construcción, creando una oportunidad para los productores que puedan proporcionar paquetes estandarizados de datos de producto en distintas regiones y aplicaciones.
Las inversiones en capacidad y capacidades en geografías de crecimiento también apuntan a oportunidades en el suministro local para lo local, especialmente donde los clientes descendentes requieren consistencia y plazos de entrega rápidos. En India, Saint-Gobain inició en agosto de 2025 la construcción de una nueva línea de vidrio flotado (1.000 toneladas por día) en Oragadam, Chennai, y Gujarat Guardian Limited inició en mayo de 2026 la construcción de una segunda línea de flotado y una planta de recubrimiento húmedo en Ankleshwar (añadiendo 1.000 toneladas métricas por día), reflejando la demanda de productos arquitectónicos y recubiertos que reducen las cargas energéticas de los edificios. En Turquía, Sisecam completó su línea de vidrio plano TR9 en Tarsus en marzo de 2026 (1.200 toneladas métricas por día; 315 millones de EUR), expandiendo el suministro regional para construcción y procesamiento de valor añadido. Para solar y automoción, las oportunidades se concentran en sustratos ultra transparentes y delgados y en ecosistemas integrados de recubrimiento y laminación, respaldados por movimientos en curso como el avance de NSG Group en inversiones de recubrimiento avanzado en Japón y Polonia, y vínculos de reciclaje como la alianza de AGC con ROSI para materia prima de vidrio solar al final de su vida útil.
Desarrollos recientes del sector
- Abril de 2026: El Departamento de Comercio de EE. UU. emitió órdenes antidumping y de derechos compensatorios sobre productos de vidrio flotado procedentes de la República Popular China y Malasia, con vigencia a partir del 6 de abril de 2026, tras una determinación afirmativa de daño material por parte de la Comisión de Comercio Internacional de EE. UU. Las órdenes reconfiguran la economía del costo desembarcado para los importadores y alientan a los compradores a calificar suministros regionales alternativos y capacidad de fusión doméstica. También elevan la prima sobre el cumplimiento trazable de costo y origen en las redes de distribuidores y fabricantes.
- Agosto de 2025: Saint-Gobain inició la construcción de su 7ª línea de vidrio flotado (1.000 toneladas por día) y una 5ª línea de aislamiento de lana mineral en su planta de Oragadam, Chennai, en India. La adición de capacidad de flotado junto con el aislamiento respalda una oferta de envolvente de edificios más integrada, lo que fortalece las ventas basadas en especificaciones hacia programas de construcción eficientes en energía. El movimiento también refuerza el papel de India como centro de fabricación de vidrio arquitectónico y de valor añadido.
- Enero de 2024: Fuyao Glass aprobó una inversión de 5.800 millones de CNY (804 millones de USD) para dos líneas de flotado en Hefei, China, enfocadas en plataformas vehiculares de próxima generación. La inversión se dirige a sustratos de grado automotriz donde la calidad óptica y la compatibilidad de procesamiento descendente son críticas para el suministro OEM. También señala un compromiso de capital continuo hacia acristalamiento más fino y de mayor superficie, alineado con las tendencias de diseño de vehículos eléctricos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de vidrio flotado abarca el vidrio plano estándar fabricado mediante el proceso de flotado y suministrado en láminas transparentes o especiales que posteriormente se cortan y procesan para usos en construcción, acristalamiento automotriz y aplicaciones relacionadas con la energía solar en las principales regiones.
Exclusiones del alcance: excluimos el valor añadido descendente del vidrio fabricado, como el templado, el laminado, el ensamblaje de unidades de vidrio aislante y la mano de obra de sistemas de fachada instalados.
Descripción general de la segmentación
- Por Tipo de Producto
- Claro
- Tintado
- Con Patrón
- Armado
- Vidrio Float Extra Claro/Bajo en Hierro
- Por Aplicación
- Edificación y Construcción
- Automotriz
- Vidrio Solar
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Vietnam
- Tailandia
- Indonesia
- Malasia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Nigeria
- Catar
- Emiratos Árabes Unidos
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir el mapa de demanda inicial y establecer límites prácticos sobre qué debe contarse como vidrio flotado frente al procesamiento de etapas posteriores. Nos basamos en fuentes públicas que describen la producción de construcción, la producción automotriz y las expansiones energéticas, y luego vinculamos esas señales con la intensidad de uso de vidrio y las combinaciones típicas de espesor.
Las entradas clave se obtuvieron de fuentes como oficinas nacionales de estadística y agencias de aduanas para los flujos comerciales, la Agencia Internacional de Energía para el contexto de despliegue solar, el Banco Mundial para indicadores macroeconómicos, y publicaciones de asociaciones de construcción o acristalamiento para la adopción impulsada por normativas y la actividad de renovación. También revisamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de buena reputación para comprender los anuncios de capacidad, los ciclos de reconstrucción de hornos y los comentarios sobre precios. Para verificar la presencia de proveedores y la actividad de patentes (recubrimientos y formulaciones de bajo hierro), se utilizaron suscripciones a bases de datos de pago de forma selectiva cuando las divulgaciones públicas eran escasas. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron también muchas otras referencias públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificar cómo varía el volumen según el uso final y cómo se cotiza, convierte y ajusta típicamente el precio según el espesor, los recubrimientos y las condiciones contractuales. Hablamos con una combinación de fabricantes, procesadores, distribuidores y grandes compradores para que el modelo refleje patrones de pedido reales, y no solo las afirmaciones de capacidad publicadas. Dado que se trata de un mercado global, la retroalimentación se equilibró entre las principales regiones productoras y consumidoras para confirmar supuestos y cerrar las brechas que dejan los datos públicos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 12% | Asia-Pacífico: 48% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 43% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 45% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la actividad de construcción, la producción de vehículos y las tendencias de instalación solar se convierten en un pool de demanda de vidrio flotado utilizando factores de intensidad prácticos, y luego se dividen por región utilizando los flujos comerciales y los patrones de suministro local. Esos totales regionales se comprueban con aproximaciones selectivas de abajo hacia arriba, incluidas discusiones de envíos muestreados con participantes del canal y una verificación de coherencia de la utilización de capacidad implícita en la producción nominal de los hornos.
Algunas huellas de mercado se tratan como entradas clave porque explican la mayor parte del movimiento año tras año. Estas incluyen los nuevos inicios de superficie construida y la participación de la renovación (para reflejar el momento de la demanda de acristalamiento), la producción de vehículos por los principales países productores, el impulso de adopción de módulos y vidrio solar, la dirección de importación-exportación del vidrio plano, y la lógica de precio de venta promedio, que varía según el espesor, el contenido de bajo hierro y la combinación de recubrimientos. Cuando faltaban puntos directos de volumen o precio, cubrimos las brechas utilizando países proxy de vecino más cercano y luego revalidamos los supuestos mediante entrevistas.
Las previsiones se desarrollaron utilizando análisis de escenarios, ya que los costos de energía, los ciclos de construcción y la política solar pueden cambiar la demanda de forma rápida y diferente entre regiones. En cada escenario, se aplicaron los cambios esperados en la cartera de construcción, la producción automotriz, los calendarios de reconstrucción de hornos y la transferencia de precios antes de confirmar la trayectoria de crecimiento final mediante la retroalimentación de expertos.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples pasadas que comparan los resultados del modelo con señales independientes, incluidos los balances comerciales, los anuncios de cambios de capacidad y las tendencias de actividad de uso final. Cuando el resultado de un país parecía incoherente con estas señales, se revisaron los factores determinantes y, cuando fue necesario, se realizaron llamadas de seguimiento para volver a verificar el supuesto.
Antes de la aprobación final, un segundo analista revisa la lógica, las conversiones de unidades y el manejo de divisas para que el precio y el volumen no se mezclen entre años. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cierres importantes de hornos, puestas en marcha de nueva capacidad o shocks repentinos en los precios de la energía. Justo antes de la entrega, realizamos una revisión final para que el cliente reciba la visión más actual disponible.
Tamaño del mercado de vidrio flotado de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el vidrio flotado pueden parecer muy distantes entre sí porque diferentes autores eligen diferentes unidades, bases de precios y momentos de conversión de divisas, y luego actualizan esas entradas a diferentes velocidades. Algunas estimaciones también se construyen alrededor de límites amplios de vidrio plano, lo que puede incorporar más valor descendente del esperado por un comprador.
En nuestro trabajo, los mayores factores determinantes son cómo se normalizan los precios de venta promedio entre regiones (indicaciones al contado frente a contrato), cómo se convierte el volumen en valor en el mismo año que las entradas base, y si los productos reprocesados se cuentan de nuevo. La cadencia de actualización también importa porque los shocks de construcción, energía y flete pueden cambiar rápidamente los precios realizados, y por eso el momento de las divisas y las verificaciones de varianza utilizadas en Mordor Intelligence se tratan como un control de primer paso antes de finalizar los totales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 53,98 mil millones de USD (2026) | |
| Editorial Comercial A | 43,00 mil millones de USD (2025) | A menudo se informa como un valor global único con detalles limitados sobre cómo se convierte el volumen en valor, lo que puede subestimar la dispersión de precios por espesor, recubrimientos y combinación de bajo hierro, y puede usar tasas de cambio de años anteriores. |
| Editorial del Sector B | 42,70 mil millones de USD (2025) | Puede basarse en narrativas de demanda amplias sin separar explícitamente la producción de vidrio flotado bruto del valor añadido del vidrio procesado descendente, y los supuestos sobre la progresión del precio de venta promedio pueden diferir cuando cambian los costos de energía y carbonato de sodio. |
La comparación muestra principalmente que el momento y los límites crean la mayor parte de la dispersión, en lugar de un único número correcto o incorrecto. Al mantener el modelo vinculado a las señales de demanda de uso final, verificar la utilización implícita y aplicar un año de precio y divisa coherente, mantenemos la estimación rastreable a entradas repetibles que pueden revisarse a medida que cambia el mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es la demanda global proyectada de vidrio float en 2031?
El tamaño del mercado de vidrio float alcanzará 91,18 millones de toneladas en 2031, aumentando desde 76,86 millones de toneladas en 2026.
¿A qué velocidad crece la demanda de láminas de vidrio float para aplicaciones solares?
El vidrio solar se expande a una CAGR del 8,01% hasta 2031 impulsado por las instalaciones a escala industrial.
¿Qué región lidera hoy la mayor parte de la producción de vidrio float?
Asia-Pacífico suministra el 62,65% del volumen global, con China e India como centros primarios.
¿Cómo afecta el CBAM a los exportadores de vidrio float asiáticos?
A partir de 2026, los envíos a la UE conllevarán tarifas de carbono, reduciendo las ventajas de costo previas e incentivando el uso de hornos bajos en carbono.
¿Por qué los fabricantes de automóviles son importantes para los futuros pedidos de los fabricantes de vidrio?
La electrificación y las mayores superficies de acristalamiento elevan el uso de vidrio por vehículo, mientras que las láminas más delgadas y de alta claridad alcanzan precios premium.
Última actualización de la página el:


