
Tamaño y Participación del Mercado de Pirofilita
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 802.81 kilotones |
| Volumen del Mercado (2031) | 891.16 kilotones |
| Growth Rate (2026 - 2031) | 2.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
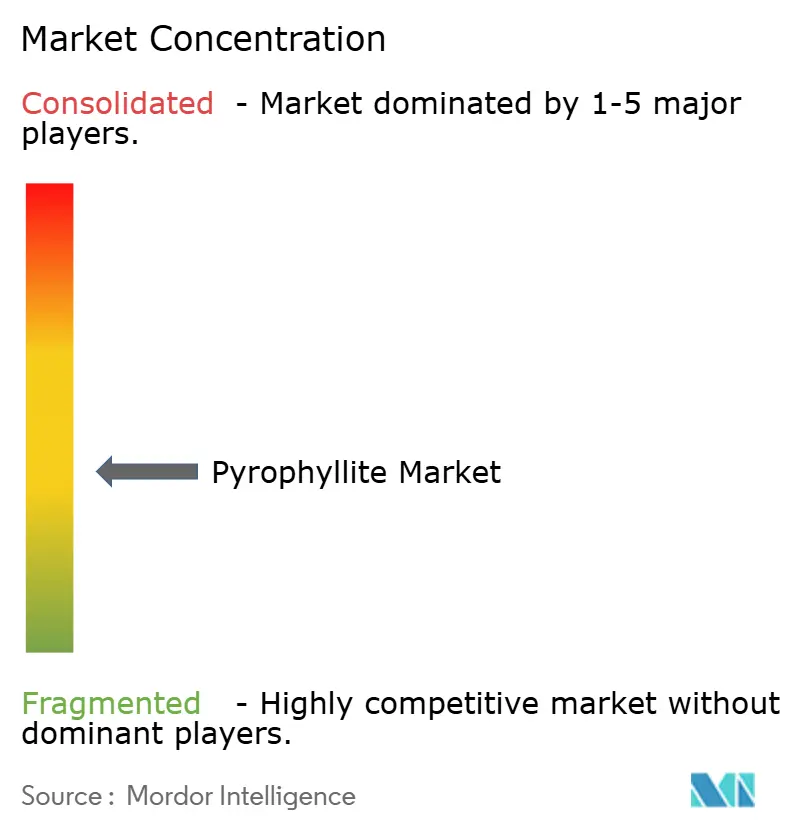
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pirofilita por Mordor Intelligence
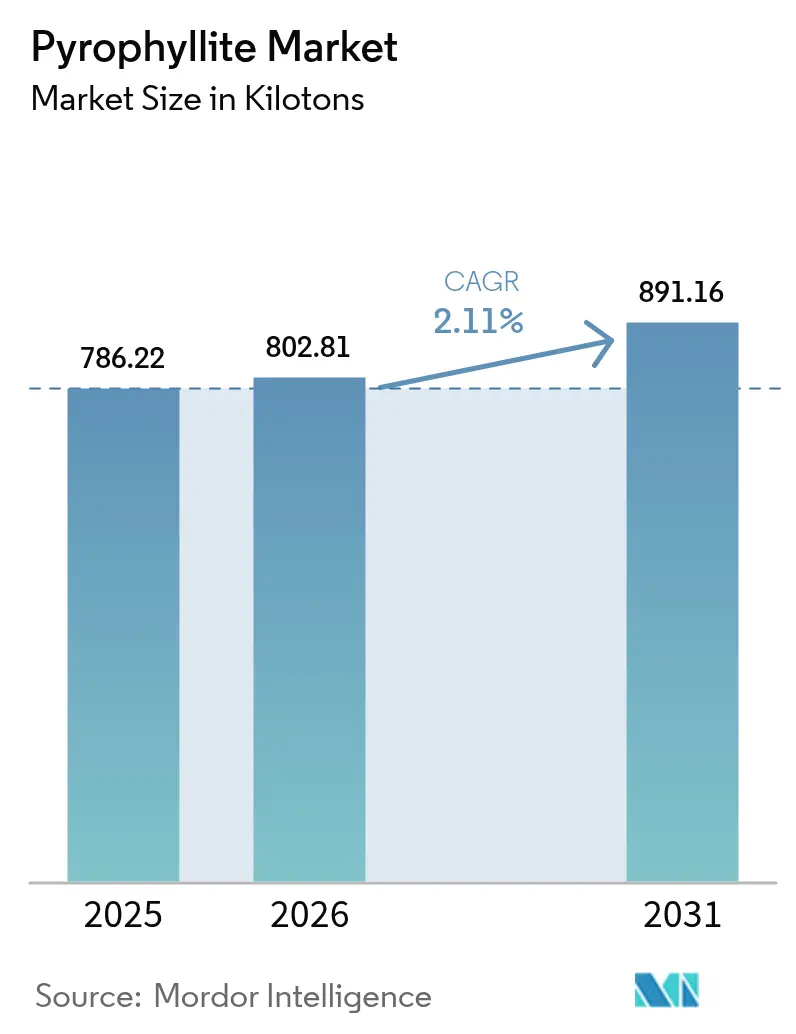
Se espera que el tamaño del Mercado de Pirofilita aumente de 786,22 kilotones en 2025 a 802,81 kilotones en 2026 y alcance 891,16 kilotones en 2031, creciendo a una CAGR del 2,11% durante el período 2026-2031. Asia-Pacífico concentra tres cuartas partes de la demanda mundial, la fabricación de acero en hornos de arco eléctrico canaliza ahora casi la mitad de la producción hacia mezclas refractarias, y los productores de baterías y cosméticos pagan primas por concentrados de bajo contenido en hierro y alto contenido en alúmina. Los grupos refractarios integrados están asegurando suministros de mineral propio, mientras que los innovadores en separadores para baterías recompensan a los procesadores capaces de entregar materias primas con <0,05% de Fe₂O₃. La presión de sustitución por parte del talco, el caolín y el feldespato limita los márgenes; sin embargo, los hornos basados en hidrógeno y los separadores para baterías de estado sólido crean nichos técnicos diferenciados que sostienen los diferenciales de precio dentro del mercado de pirofilita.
Conclusiones Clave del Informe
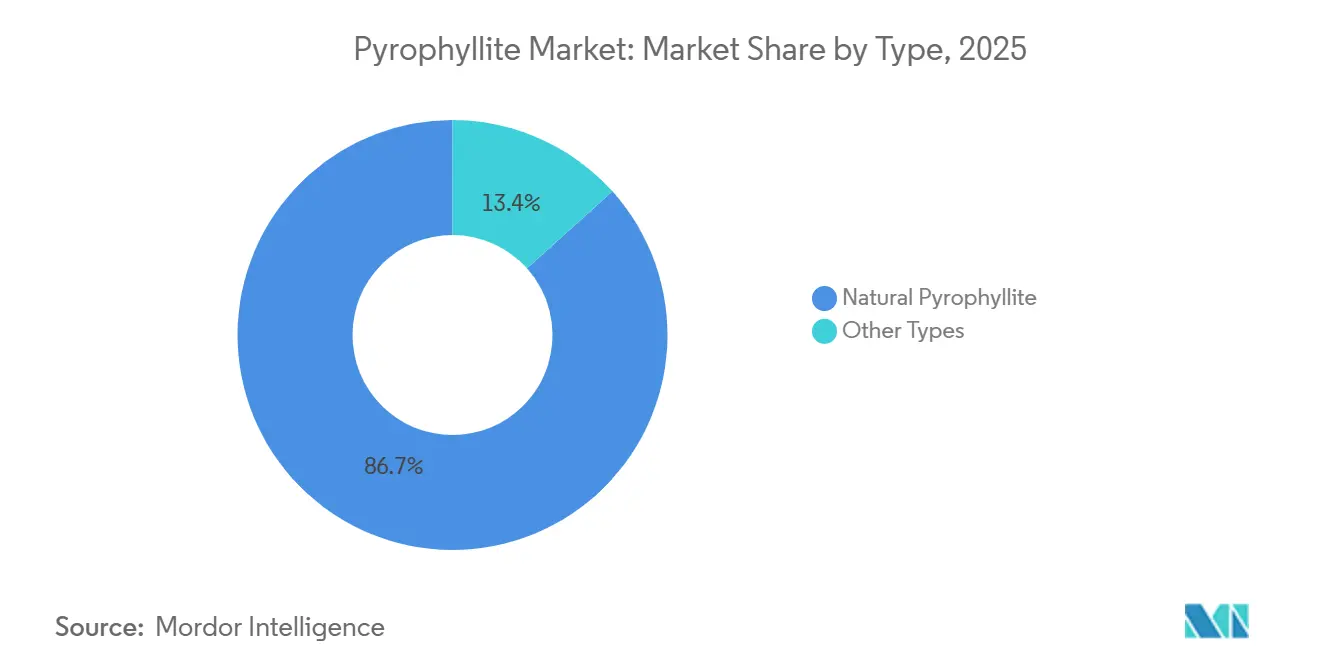
- Por tipo, los grados naturales captaron el 86,65% del volumen de 2025, mientras que las variantes beneficiadas y sintéticas se están expandiendo a una CAGR del 2,71% hasta 2031.
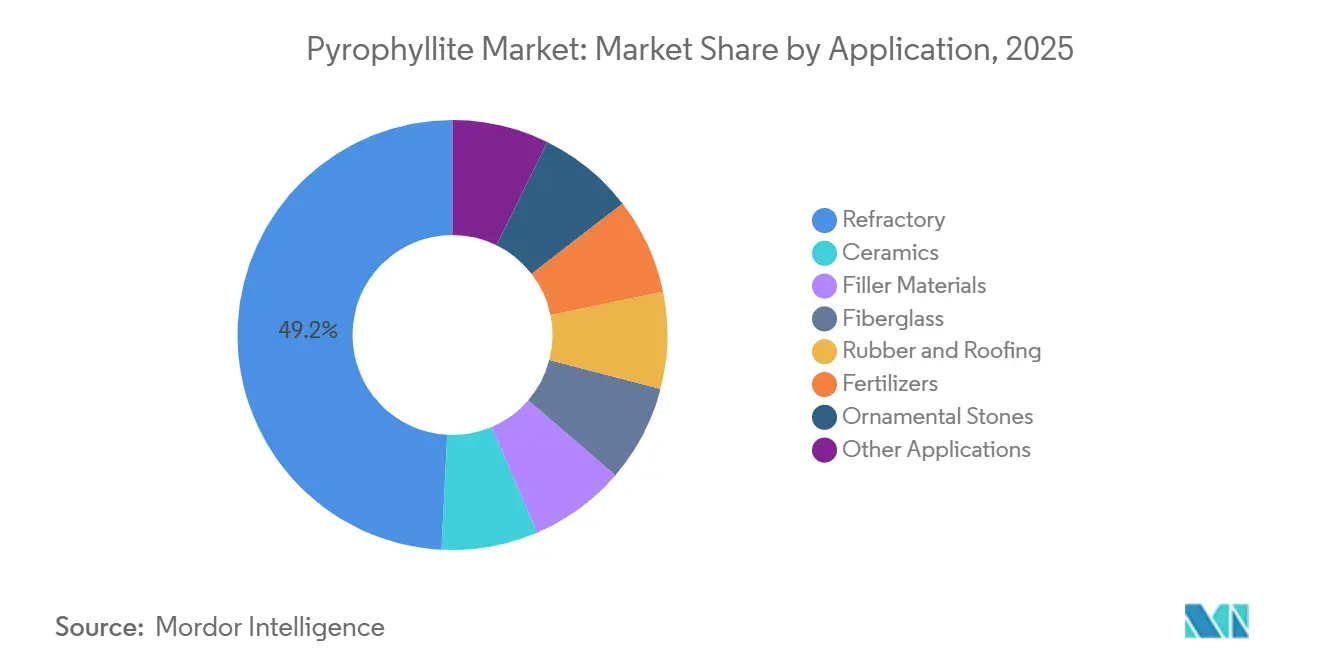
- Por aplicación, los materiales refractarios lideraron con una participación del 49,18% en el mercado de pirofilita en 2025 y se prevé que registren la CAGR más rápida del 2,56% hasta 2031.
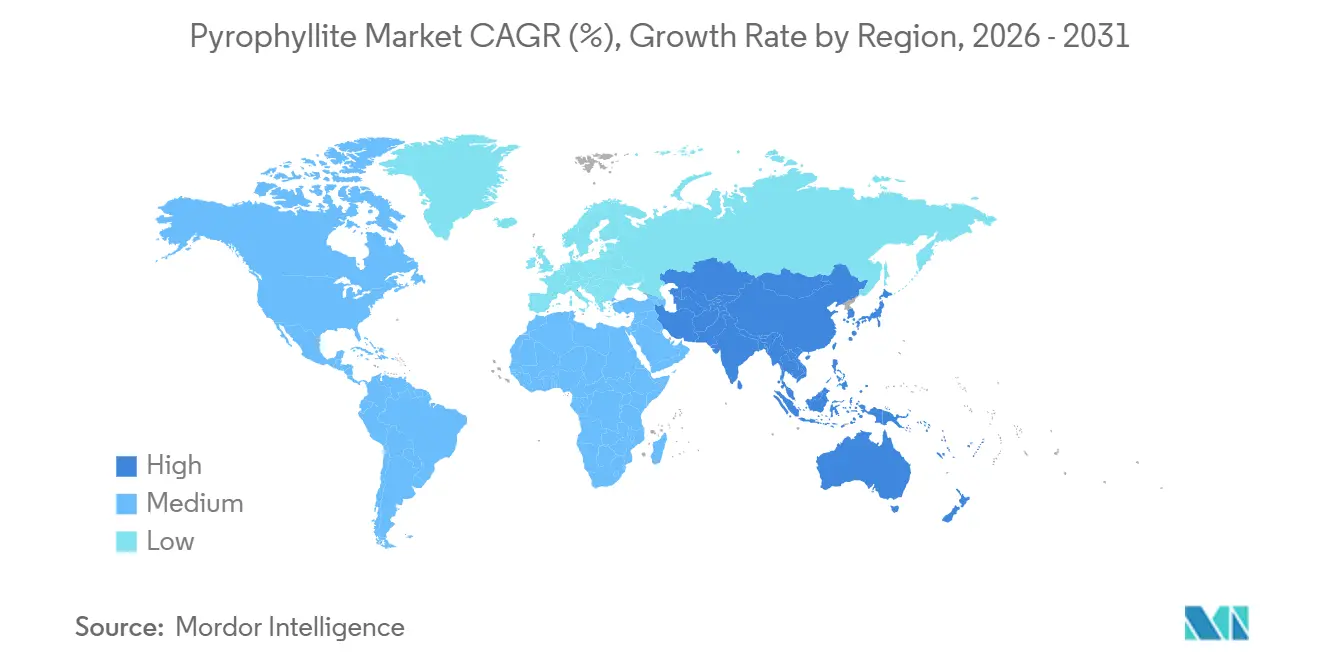
- Por geografía, Asia-Pacífico concentró el 75,62% de la demanda de 2025 y se proyecta que crezca al 2,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda refractaria en la fabricación de acero en hornos de arco eléctrico | +0.5% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Cargas minerales ligeras para recubrimientos industriales de alto espesor | +0.3% | Global, con concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cambio del talco a la pirofilita en cosméticos ante los litigios por asbesto | +0.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Separadores cerámicos para baterías de estado sólido que requieren materias primas de Al-Si de alta pureza | +0.4% | Asia-Pacífico (China, Japón, Corea del Sur), con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Grados de bajo contenido en álcali que permiten refractarios para hornos de hidrógeno | +0.2% | Europa y América del Norte, con proyectos piloto iniciales en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda Refractaria en la Fabricación de Acero en Hornos de Arco Eléctrico
Los hornos de arco eléctrico desplazan las rutas de oxígeno en alto horno porque reducen las emisiones directas de CO₂ y aceptan materias primas compuestas al 100% de chatarra. Cada colada somete a los refractarios a un choque térmico de 1.600 °C, por lo que los ladrillos de tapón de colada, cuchara y canal dependen cada vez más de aglutinantes de pirofilita que exhiben una expansión térmica muy baja, excelente resistencia a la escoria y redes estables de alúmina-sílice. El gasto de capital global en hornos de arco eléctrico aumentó desde USD 670 millones en 2024 y está previsto que alcance USD 1,27 mil millones en 2032 a una CAGR del 11%, lo que repercute directamente en la absorción de pirofilita de grado refractario. La campaña de adquisiciones de RHI Magnesita por USD 1.000 millones asegura el suministro de mineral para esta ola, mientras que cualquier restricción china a la exportación de magnesita ampliaría la ventana de aplicación para las alternativas de aluminosilicato.
Cargas Minerales Ligeras para Recubrimientos Industriales de Alto Espesor
Las torres de aerogeneradores marinos, los tanques de GNL y las estructuras marinas necesitan recubrimientos gruesos que resistan la corrosión sin añadir masa. El hábito laminar de la pirofilita y su índice de refracción de 1,58 proporcionan un poder cubriente equivalente al del talco con menor carga, lo que permite alcanzar un espesor de película seca de 400-600 μm en una sola pasada[1]Vanderbilt Minerals, "Silicatos de Alto Rendimiento para Recubrimientos de Alto Espesor," vanderbiltminerals.com. Los formuladores de América del Norte y Europa también sustituyen el mineral por dióxido de titanio tras el aumento del 40% en el precio del TiO₂ en 2024. Los fabricantes de fibra de vidrio mezclan pirofilita en las cargas de vidrio tipo E para reducir la temperatura de fusión entre 30 y 50 °C, lo que recorta el consumo de gas natural y se alinea con los objetivos de descarbonización. Estos factores añaden 0,3 puntos porcentuales a la CAGR prevista, principalmente en el período 2026-2028, mientras las líneas de pintura homologan nuevas mezclas maestras.
Cambio del Talco a la Pirofilita en Cosméticos ante los Litigios por Asbesto
La propuesta de norma de pruebas de talco de la Administración de Alimentos y Medicamentos de los Estados Unidos de diciembre de 2024, aunque retirada en noviembre de 2025 para revisión, impulsó a las empresas cosméticas a probar la pirofilita, que no tiene ningún vínculo geológico con el asbesto[2]Administración de Alimentos y Medicamentos de los Estados Unidos, "Propuesta de Norma sobre Talco para Cosméticos," fda.gov. Las marcas aceptan precios de USD 800-1.200 por tonelada, el doble del talco estándar, para evitar riesgos de retirada del mercado. El mineral duplica la suavidad y la absorción de aceite del talco, pero se obtiene de esquistos de Carolina del Norte y metapelitas sudafricanas, completamente fuera de las zonas de serpentinita. Los litigios sobre el talco impulsaron a Estée Lauder, L'Oréal y Shiseido a auditar sus polvos y cambiar su aprovisionamiento, contribuyendo 0,2 puntos porcentuales a la CAGR a corto plazo.
Separadores Cerámicos para Baterías de Estado Sólido que Requieren Materias Primas de Al-Si de Alta Pureza
QuantumScape y Corning apuntan a separadores de óxido comerciales tras su asociación de septiembre de 2025, y ProLogium ya había enviado 2,4 millones de unidades cerámicas en julio de 2025. Las formulaciones de baterías requieren una carga de aluminosilicato con <0,05% de Fe₂O₃ para evitar la reducción-oxidación interna, por lo que la pirofilita beneficiada sustituye a la alúmina de alta pureza, más costosa. Los concentrados actuales con 30-32% de Al₂O₃ son entre un 40 y un 50% más baratos que la alúmina pura y añaden 0,4 puntos porcentuales a la CAGR a largo plazo, con Asia-Pacífico a la vanguardia, ya que la mayoría de los proyectos piloto de gigafábricas se concentran en China, Japón y Corea del Sur.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Abundancia de minerales sustitutos: talco, caolín, feldespato | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de yacimientos de mineral de bajo contenido en hierro y alto contenido en Al₂O₃ | -0.3% | Global, aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Alta intensidad energética de la molienda fina y las mejoras en los circuitos de flotación | -0.2% | Global, más severa en Europa y Sudáfrica | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Abundancia de Minerales Sustitutos: Talco, Caolín, Feldespato
El talco, el caolín y el feldespato sirven aproximadamente al 80% de los mismos usos finales y se benefician de economías de escala de varios millones de toneladas. Las ventas de caolín deberían crecer desde USD 4,85 mil millones en 2024 hasta USD 6,67 mil millones en 2030, impulsadas por la minería de bajo costo en Georgia, Cornualles y Jiangsu. El talco sigue siendo la carga predeterminada para polímeros y papel, mientras que el feldespato sigue siendo el fundente cerámico más económico. Estas opciones restan 0,4 puntos porcentuales a la CAGR de la pirofilita, ya que los compradores sustituyen el mineral siempre que los requisitos de rendimiento lo permiten.
Escasez de Yacimientos de Mineral de Bajo Contenido en Hierro y Alto Contenido en Al₂O₃
Menos de 20 depósitos en todo el mundo combinan más del 28% de Al₂O₃ con menos del 1% de Fe₂O₃, y solo dos minas de Carolina del Norte permanecieron activas hasta 2025 tras la caída de la producción estadounidense en 2023. Los exportadores sudafricanos enfrentan restricciones ferroviarias y congestión portuaria, lo que limita los envíos a 150.000-200.000 toneladas por año. Los minerales de Liaoning, en China, requieren limpieza magnética que añade entre USD 80 y 120 por tonelada y aun así no alcanzan las especificaciones de grado para baterías. La escasez de mineral, por tanto, resta 0,3 puntos porcentuales a la CAGR, ya que la demanda supera las expansiones mineras aprobadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio Natural Enmascara las Ganancias SintéticasLos grados naturales suministraron el 86,65% del tonelaje de 2025, aunque las opciones beneficiadas y sintéticas registran una expansión del 2,71% hasta 2031. Las materias primas naturales de Kings Mountain y Ottosdal se venden a USD 200-350 por tonelada para usos en cerámica, refractarios y rellenos, mientras que los compradores de baterías y cosméticos exigen concentrados lixiviados a menos del 0,05% de Fe₂O₃ que alcanzan USD 800-1.200. QuantumScape especifica una tolerancia de ±0,02% en alúmina, alcanzable únicamente mediante rutas de flotación más lixiviación ácida que se sitúan entre las clases natural y sintética.
El procesamiento híbrido está redefiniendo la taxonomía de productos. Los productores de Carolina del Norte están añadiendo separación magnética antes de la calcinación, mientras que los comerciantes japoneses tratan superficialmente los polvos con silanos para cosméticos. Esta migración desplaza los ingresos aunque el mineral natural conserve el liderazgo en volumen. El mercado de pirofilita indica que los productos sintéticos pueden alcanzar entre tres y cinco veces el precio de los naturales, lo que respalda el gasto de capital de los procesadores en activos de lixiviación y calcinación.


Por Aplicación:
Los Refractarios Lideran, las Baterías IrrumpenLos refractarios utilizaron el 49,18% del suministro de 2025 y registrarán la CAGR más rápida del 2,56% hasta 2031, a medida que la fabricación de acero en hornos de arco eléctrico duplica la capacidad en América del Norte y Europa. La cerámica asegura aproximadamente una quinta parte de la demanda, pero la sustitución por feldespato mantiene el crecimiento por debajo del 2%. Las cargas para recubrimientos, papel y plásticos se agrupan en torno al 16% del volumen, con los recubrimientos superando al resto porque la energía eólica marina requiere capas gruesas y duraderas que aprovechan la opacidad laminar de la pirofilita. Las fusiones de fibra de vidrio absorben en promedio el 6%, impulsadas por el aligeramiento de peso en palas de aerogeneradores y automoción. El segmento residual de "otras aplicaciones", que incluye separadores para baterías de estado sólido, cosméticos y materias primas para impresión 3D, permanece por debajo del 5%, pero crece en dos dígitos, por lo que su participación en los ingresos está destinada a superar el tonelaje hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Pirofilita en Asia-Pacífico
Asia-Pacífico representó el 75,62% del consumo en 2025 y avanzará a una tasa del 2,78% hasta 2031. El ecosistema integrado de minería y refractarios de China en Liaoning sustenta la mayor parte de esa demanda, y los sectores de cerámica y cargas de relleno de India añaden una tracción adicional. Japón y Corea del Sur importan concentrados de bajo contenido en hierro procedentes de Carolina del Norte a un precio de entre 600 y 900 USD por tonelada para cerámica avanzada e investigación y desarrollo en separadores.
Mercado de Pirofilita en América del Norte y Europa
América del Norte representó una cuota de mercado significativa en 2025, ya que dos operaciones en Carolina del Norte abastecen a los fabricantes de acero y a los formuladores de recubrimientos de los Estados Unidos. Los incentivos de la Ley de Reducción de la Inflación deberían incrementar la producción nacional de acero en hornos de arco eléctrico entre un 15 y un 20% para 2030, impulsando el consumo regional de pirofilita. Europa está experimentando un crecimiento moderado del mercado, con los proyectos piloto de hornos de hidrógeno de Alemania y Suecia que generan una nueva demanda de refractarios de bajo contenido en álcalis. El sur de Europa mantiene clientes del sector cerámico en Italia y España, mientras que las inversiones nórdicas en energía eólica marina impulsan las cargas de relleno para recubrimientos.
Mercado de Pirofilita en Oriente Medio y África, América del Sur y Asia-Pacífico
América del Sur, junto con Oriente Medio y África, están experimentando una expansión del mercado. La producción sudafricana se destina principalmente a los mercados de exportación, aunque las limitaciones ferroviarias y energéticas restringen el volumen. Cualquier cuota de exportación china, similar a la medida adoptada en 2010 con las tierras raras, redirigiría a los compradores hacia Carolina del Norte y Sudáfrica. Dadas las demoras en los permisos, es poco probable que Asia-Pacífico caiga por debajo del 70% de cuota de mercado para 2031.

Análisis de la cadena de valor
La creación de valor de la pirofilita comienza con la exploración y la minería selectiva de yacimientos de mineral aluminosilicato, seguida de trituración, secado y reducción de tamaño. Debido a que muchos depósitos contienen impurezas de cuarzo, mica y hierro, el beneficio (fricción por atrición, clasificación, flotación y, cada vez más, limpieza magnética) determina si el material puede venderse en canales de mayor valor como refractarios, cerámica técnica, separadores de baterías y cosméticos. La escasez de mineral con bajo contenido de hierro y alto contenido de alúmina también hace que la mezcla de minerales, un control de calidad más estricto y la certificación química sean más importantes a medida que los productos avanzan por el procesamiento, donde la molienda fina y la eliminación de impurezas tienden a ser las etapas más intensivas en energía.
Aguas abajo, los procesadores venden concentrados molidos a través de distribuidores y comerciantes de minerales o los suministran directamente a productores de refractarios, plantas de cerámica, formuladores de recubrimientos, fabricantes de fibra de vidrio y desarrolladores emergentes de separadores que requieren materias primas con muy bajo contenido de Fe2O3 (<0,05% en fórmulas destinadas a baterías). Los corredores orientados a la exportación dependen en gran medida de la logística y la fiabilidad, y la congestión ferroviaria y portuaria en Sudáfrica limita la flexibilidad de los envíos. Esta dinámica refuerza el papel de los actores integrados verticalmente que pueden asegurar mineral propio, operar líneas internas de beneficio y contratar con usuarios finales que necesitan distribuciones consistentes de química y tamaño de partícula.
Panorama Competitivo
El mercado de pirofilita está moderadamente fragmentado. RHI Magnesita gastó USD 1.010 millones durante 2024-2025 para adquirir Krosaki Harima, Resco Products y Dolomite Franchi, asegurando así la materia prima para plantas refractarias propias en tres continentes. Wonderstone e Idwala distribuyen a 40 naciones, pero tienen dificultades con los cuellos de botella en el transporte de carga sudafricano, mientras que varios mineros indios compiten en cargas cerámicas de bajo margen.
El espacio estratégico sin explotar gira en torno a la mejora de los minerales intermedios a grado para baterías, la premezcla de mezclas maestras de LLZO para fabricantes de celdas y la combinación de la beneficiación con energías renovables in situ para comercializar "aluminosilicatos verdes". Las empresas tecnológicas emergentes están desarrollando proyectos piloto de clasificación de mineral basada en sensores que puede reducir la energía en las etapas posteriores entre un 30 y un 40%. Muy pocos operadores cuentan con la certificación ISO 14001, lo que ofrece a los nuevos participantes orientados a la sostenibilidad una ventaja para ganar contratos de suministro en los sectores automotriz y de baterías vinculados a objetivos basados en la ciencia.
Líderes del Sector de la Pirofilita
-
Avani Group
-
Wonderstone
-
R.T. Vanderbilt Holding Company, Inc.
-
Hankook Mineral Powder Co. Ltd.
-
Anand Talc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pirofilita
- Anand Talc
- Avani Group
- Hankook Mineral Powder Co. Ltd.
- Hebei Yayang Spodumene Co., Ltd.
- Idwala Industrial Holdings
- Jinhae Pyrophyllite
- Liaoyuan Pharmaceutical Co., Ltd.
- NINGBO INNO PHARMCHEM CO., LTD.
- PT Gunung Bale
- R.T. Vanderbilt Holding Company, Inc.
- RHI Magnesita
- SAMIROCK Company
- SEPRA
- SKKU Minerals
- Wonderstone

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara es mejorar los minerales medianos en concentrados premium para aplicaciones que pagan por el control de la composición química en lugar del tonelaje a granel. Los programas de separadores y cerámica avanzada ya especifican límites estrictos de impurezas, incluido un <0,05% de Fe2O3 en formulaciones destinadas a baterías, por lo que la capacidad de beneficio, separación magnética y lixiviación-calcinación puede ser una vía de entrada práctica para procesadores que carecen de escala frente al talco, el caolín y el feldespato. La asociación de septiembre de 2025 entre QuantumScape y Corning sobre separadores de óxido comerciales, junto con el envío de ProLogium de 2,4 millones de unidades cerámicas para julio de 2025, ofrece señales de demanda más concretas para materias primas aluminosilicatas de mayor pureza y respalda el desarrollo de productos como masterbatches cerámicos premezclados y un control más estricto de la tolerancia de alúmina.
En refractarios, la fabricación de acero por horno de arco eléctrico canaliza casi la mitad de la producción hacia mezclas refractarias, y los proyectos piloto de hornos de hidrógeno en Europa y América del Norte aumentan la demanda de aluminosilicatos de baja alcalinidad y bajas impurezas que mantienen la estabilidad bajo escoria agresiva y choque térmico. Los grupos refractarios integrados han estado consolidando recursos aguas arriba, incluida la expansión impulsada por adquisiciones de RHI Magnesita durante 2024-2025, lo que está desplazando las compras hacia materias primas aseguradas y contratación más directa. Esto crea espacio para mineros y procesadores independientes que puedan diferenciarse mediante trazabilidad auditada, ingeniería de partículas consistente para recubrimientos y compuestos de junta, y mejoras de procesamiento que reduzcan la penalización energética de la molienda fina y la flotación.
Recent Industry Developments in Mercado de Pirofilita
- Junio de 2026: Wonderstone reafirmó su suministro continuo de pirofilita para aplicaciones de alta presión y alta temperatura (HPHT) y cerámica técnica, destacando el uso del mineral en su forma natural para el rendimiento de transferencia de presión. La comunicación subrayó la continuidad del suministro desde Sudáfrica para usos industriales especializados donde el comportamiento mineral repetible importa más que el menor costo.
- Diciembre de 2025: Wonderstone anunció su período anual de cierre de la mina, programado del 12 de diciembre de 2025 al 12 de enero de 2026, confirmando al mismo tiempo que las ventas y el soporte al cliente seguirían operativos. El aviso ayudó a los clientes a planificar el inventario y los envíos en torno a una pausa de producción conocida en una cadena de suministro ya sensible a las restricciones logísticas.
- Mayo de 2025: Hercules Metals Corp. informó haber identificado ocurrencias de pirofilita dentro de zonas de alteración argílica avanzada en su proyecto Leviathan, en el oeste de Idaho, respaldado por análisis SWIR y asociación con un sistema epitermal de alta sulfidación. La actualización amplió la atención exploratoria sobre las ocurrencias en América del Norte en un momento en que la escasez de mineral con bajo contenido de hierro y alto contenido de alúmina sigue siendo una limitación clave para usos finales de mayor pureza.


Mercado de Pirofilita Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el mineral de pirofilita a granel comercializado y consumido para uso industrial, seguido principalmente en términos de volumen desde la producción minera hasta el procesamiento y la demanda de uso final en industrias clave.
Exclusiones del alcance: excluimos los productos terminados aguas abajo donde la pirofilita es solo un aditivo menor, y también excluimos el uso ornamental no industrial que no se rastrea a través de las cadenas de suministro industriales.
Descripción general de la segmentación
-
Por Tipo
- Pirofilita Natural
- Otros Tipos
-
Por Aplicación
- Cerámica
- Refractarios
- Materiales de Relleno (Papel, Pinturas, Insecticidas)
- Fibra de Vidrio
- Caucho y Techado
- Fertilizantes (Acondicionadores de Suelo)
- Piedras Ornamentales
- Otras Aplicaciones
-
Por Geografía
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
-
América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
-
Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Egipto
- Nigeria
- Sudáfrica
- Resto de Oriente Medio y África
-
Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción del mapa de oferta y demanda de pirofilita, utilizando una perspectiva centrada en el volumen, ya que este mercado suele reportarse en toneladas en lugar de ingresos. Revisamos fuentes públicas como los resúmenes minerales del USGS, publicaciones de encuestas geológicas nacionales, estadísticas comerciales de UN Comtrade y datos de aduanas y autoridades portuarias donde estaban disponibles.
Para mantener el lado de la demanda bien fundamentado, también rastreamos indicadores de uso final de fuentes como las series macroeconómicas del Banco Mundial y el FMI, publicaciones de asociaciones de cerámica y refractarios, y revistas de materiales revisadas por pares que analizan la sustitución y el rendimiento de la pirofilita en formulaciones. Se utilizaron informes corporativos, presentaciones a inversores y prensa confiable para comprender los cambios de capacidad y las actualizaciones operativas. Se utilizó de manera selectiva una suscripción de pago para datos financieros de empresas y una base de datos a nivel de envíos de importación o exportación para validar la dirección y la consistencia del flujo. Estos ejemplos son solo ilustrativos, y revisamos varias otras fuentes públicas para la recopilación, validación y clarificación de datos a medida que se construía el modelo.
Entrevistas primarias y encuestas
Los insumos primarios provinieron de entrevistas y breves encuestas con participantes de minería y procesamiento, distribuidores y grandes compradores industriales, para cerrar las brechas en los informes de comercio y producción. Debido a que se trata de un mercado global, equilibramos las perspectivas entre APAC, EMEA y las Américas, y utilizamos estas conversaciones para verificar la mezcla de grados, los factores de pérdida típicos y cómo los volúmenes se destinan a la cerámica, los refractarios, los rellenos y otros usos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 12% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 57% | Américas: 26% |
Dimensionamiento y previsión del mercado
El mercado se dimensionó principalmente utilizando una lógica descendente donde los datos de producción y comercio reconstruyen el conjunto de consumo aparente en kilotoneladas por región, luego ajustados por los rendimientos de procesamiento y el movimiento de inventario que conocimos en las entrevistas. Los resultados se corroboraron con aproximaciones ascendentes selectivas, como verificaciones de volumen de proveedores de muestra, discusiones de canal sobre tamaños típicos de envío, y precios indicativos por grado para verificar los rangos de ingresos implícitos.
Los insumos clave utilizados en el modelo incluyeron las tendencias de producción minera en los principales países productores, los volúmenes de importación y exportación y sus valores unitarios, las señales de actividad de cerámica y refractarios que influyen en la demanda de pirofilita, los cambios en la mezcla de grados entre material natural y procesado, y los patrones de sustitución frente a minerales industriales cercanos (donde los usuarios finales a veces cambian por costo). Para la previsión, nos basamos en un análisis de escenarios con una perspectiva multivariante ligera, donde el crecimiento del volumen está vinculado a las perspectivas de producción de cerámica y refractarios, la actividad de construcción e industrial, y el reequilibrio comercial esperado. Cuando faltaban indicaciones de volumen ascendente para regiones productoras más pequeñas, las brechas se manejaron utilizando proxies comerciales y supuestos de utilización de capacidad que se verificaron nuevamente con los encuestados.
Validación de datos y ciclo de actualización
La validación se gestionó mediante múltiples verificaciones para que las cifras finales no dependan de una sola serie de datos. Los resultados del modelo se compararon con señales independientes, como balanzas comerciales, anuncios importantes de capacidad y la dirección del sector de uso final, y los valores atípicos se revisaron antes de la aprobación final.
Los informes se actualizan anualmente, y cuando ocurre un evento significativo, se revisan y verifican de nuevo supuestos como los valores unitarios, el momento de conversión de divisas y los flujos comerciales con contactos seleccionados. Antes de la entrega, se completa una nueva revisión por parte de los analistas para que los clientes reciban la visión más actualizada, alineada con las publicaciones públicas más recientes.
Tamaño del mercado de pirofilita de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la pirofilita a menudo no coinciden porque algunos estudios rastrean el volumen en kilotoneladas mientras que otros lo convierten en ingresos, y cada elección cambia lo que se contabiliza. Las diferencias también provienen del año utilizado para la fijación de precios, cómo se netean los flujos comerciales y si el trabajo se actualiza poco después de grandes movimientos en los valores unitarios.
Un factor común de brecha es la lógica del precio de venta promedio (ASP), donde algunas estimaciones aplican un precio promedio único en todos los grados y regiones, aunque los valores unitarios comercializados pueden variar ampliamente según la calidad y el procesamiento. Otro factor es el ciclo de actualización, porque cuando el momento de la conversión de divisas y los valores unitarios de envíos recientes se actualizan con mayor frecuencia, la conversión de toneladas a USD puede cambiar incluso si la demanda física es estable, razón por la cual la periodicidad de actualización y las verificaciones de valores unitarios utilizadas en Mordor Intelligence pueden ampliar o reducir la brecha frente a instantáneas de ingresos más antiguas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,79 millones de USD (2025) | |
| Consultora Global A | 0,62 mil millones de USD (2024) | El dimensionamiento de ingresos se presenta sin una vinculación clara con la mezcla de grados y la dispersión de precios regionales, y la conversión a USD parece anclada a una instantánea de un año base que puede pasar por alto movimientos posteriores en los valores unitarios del material comercializado. |
| Editorial de Investigación de la Industria B | 0,08 mil millones de USD (2024) | La estimación parece más cercana a una definición más estrecha que puede centrarse en cadenas de aplicación seleccionadas, y la construcción de precios parece basarse en un único ASP combinado, lo que puede subestimar el valor cuando el material procesado o de mayor grado tiene una mayor participación. |
La tabla muestra que la brecha más amplia generalmente proviene de si el estudio trata a la pirofilita como un mercado de tonelaje físico con conversión de valor opcional, o como un mercado de ingresos que asume una sola capa de precios. Al mantener el cálculo trazable primero a los volúmenes de producción y comercio, y luego aplicando un cronograma de precios transparente y verificaciones, podemos explicar las diferencias y mantener la visión final repetible año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de pirofilita en 2031?
Se prevé que el mercado de pirofilita alcance 891,16 kilotones en 2031, creciendo a una CAGR del 2,11% durante el período de previsión.
¿Qué países impulsan la demanda de pirofilita en refractarios para 2031?
China, India, Japón y Corea del Sur representan la mayor parte del crecimiento asiático, con los Estados Unidos y Alemania añadiendo capacidad a través de nuevos hornos de arco eléctrico y de hidrógeno.
¿A qué velocidad crecerán los grados naturales frente a los sintéticos hasta 2031?
Los grados naturales mantienen el dominio en volumen con aproximadamente el 86% de participación, mientras que los grados sintéticos y beneficiados crecen un 2,71% anual, más rápido que la demanda global.
¿Qué impulsa los precios de la pirofilita de grado para baterías?
Los productores de separadores pagan entre tres y cinco veces el precio de los refractarios para asegurar menos del 0,05% de Fe₂O₃ y la estrecha tolerancia en alúmina necesaria para las formulaciones de LLZO y LATP.
¿Por qué la intensidad energética es una preocupación para los procesadores?
Alcanzar una malla de −325 con bajo contenido en hierro consume hasta 280 kWh por tonelada, por lo que las tarifas eléctricas más altas en Europa elevan el costo operativo a una cuarta parte del precio de venta.
¿Qué empresas dominan el suministro global?
RHI Magnesita, Wonderstone, Idwala y los principales mineros estatales chinos concentran en conjunto aproximadamente el 55% de la capacidad; ninguno controla más del 20%.
¿Qué nuevos usos finales surgen más allá de los refractarios y la cerámica?
Los separadores para baterías de estado sólido, los polvos cosméticos libres de asbesto y los recubrimientos industriales de alto espesor son nichos emergentes con márgenes más elevados.
Última actualización de la página el:



