
Tamaño y participación del mercado de energía eólica en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
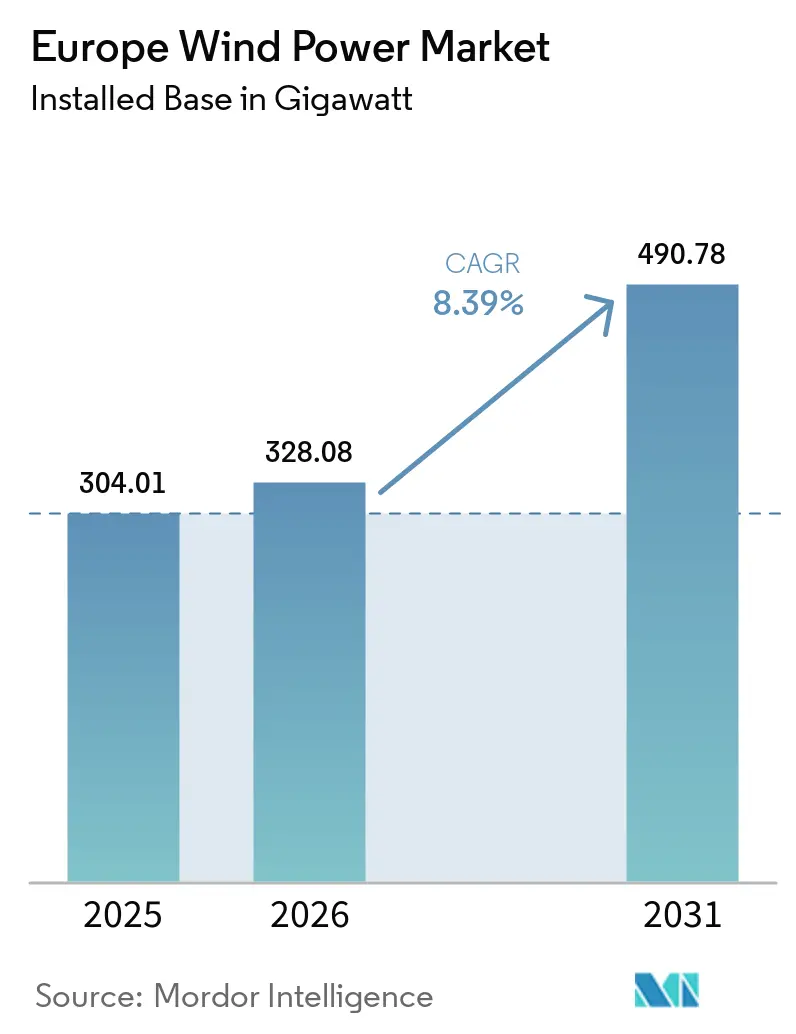
| Tamaño del mercado en el año base (2025) | 304.01 gigawatts |
| Volumen del Mercado (2026) | 328.08 gigawatts |
| Volumen del Mercado (2031) | 490.78 gigawatts |
| Tasa de crecimiento (2026 - 2031) | 8.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de energía eólica en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Energía Eólica en Europa, en términos de base instalada, crezca de 304,01 gigavatios en 2025 a 328,08 gigavatios en 2026, y se prevé que alcance los 490,78 gigavatios en 2031 a una CAGR del 8,39% durante el período 2026-2031. La seguridad energética, la política de energías renovables y la demanda industrial están respaldando el desarrollo en toda la región. REPowerEU ha situado la contratación de energía eólica en un lugar más central dentro de la planificación energética nacional, mientras que los compradores corporativos recurren cada vez más a contratos a largo plazo para asegurar el suministro eléctrico. Los límites de la red, la financiación de proyectos y las condiciones de las subastas siguen afectando al ritmo al que los proyectos aprobados llegan a la fase de construcción. Las mayores oportunidades se extienden más allá de los nuevos emplazamientos, hacia el repotenciamiento de parques más antiguos, la construcción de enlaces de transmisión eólica marina y el desarrollo de energía eólica flotante en aguas más profundas.
Conclusiones clave del informe
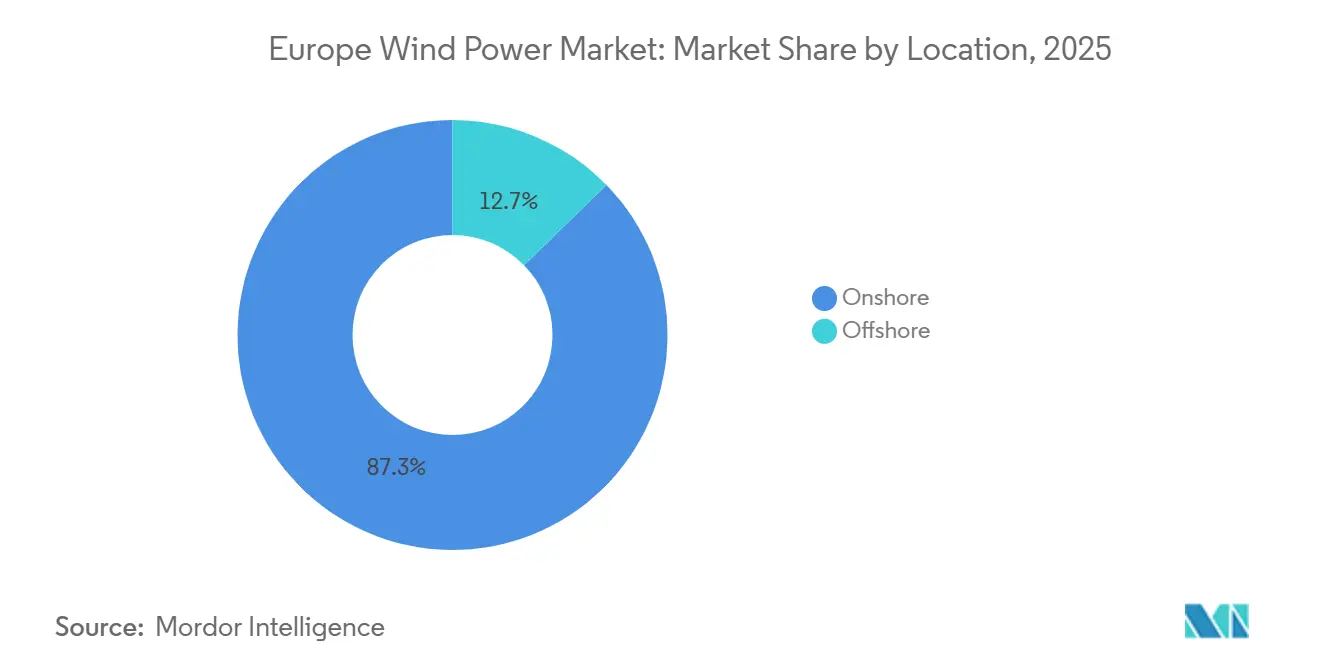
- Por ubicación, la energía eólica terrestre representó el 87,3% de la participación del mercado de energía eólica en Europa en 2025, mientras que se prevé que la energía eólica marina crezca a un CAGR del 12,8% hasta 2031.
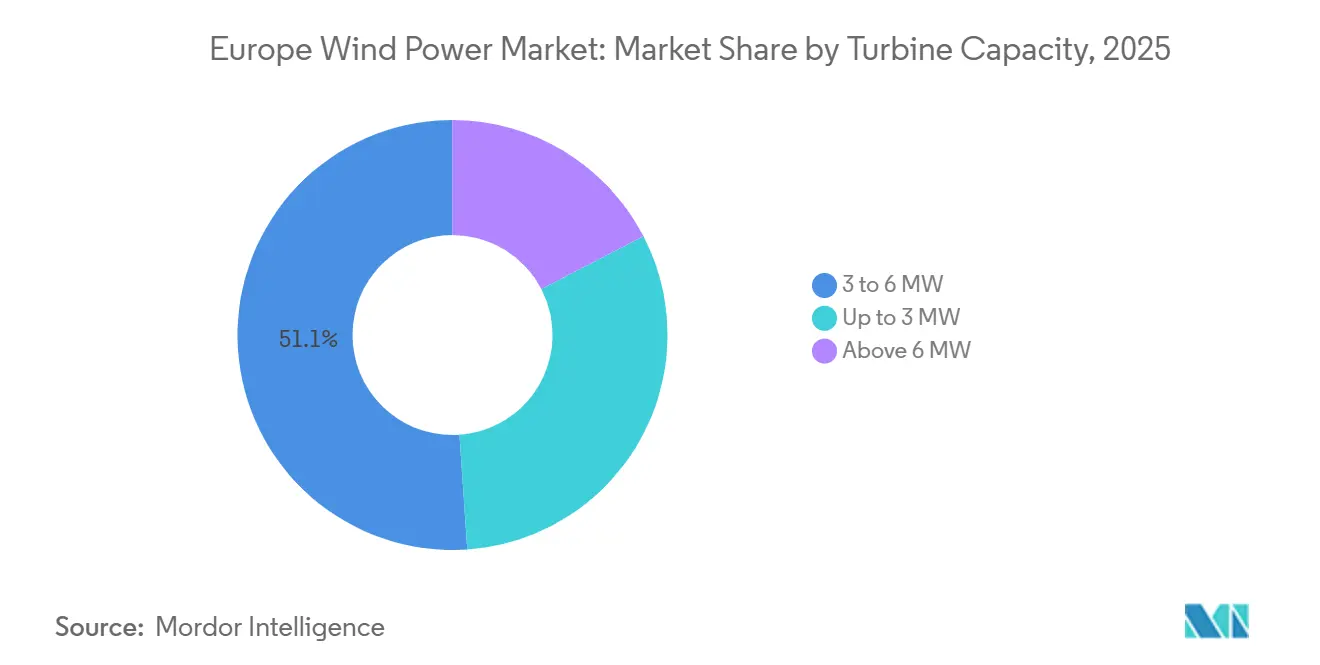
- Por capacidad de turbina, la categoría de 3 a 6 MW representó el 51,1% del tamaño del mercado de energía eólica en Europa en 2025, mientras que se proyecta que las turbinas de más de 6 MW se expandan a un CAGR del 15,8% hasta 2031.
- Por aplicación, los proyectos a escala de servicios públicos representaron el 87,7% de la participación del mercado de energía eólica en Europa en 2025, mientras que se prevé que las instalaciones comerciales e industriales crezcan a un CAGR del 15,4% hasta 2031.
- Por geografía, Alemania representó el 24,9% de la capacidad instalada en 2025, mientras que se proyecta que Polonia registre el crecimiento más rápido con un CAGR del 17,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los factores impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Objetivos de Energías Renovables de la UE y Contratación para la Seguridad Energética | +2.10% | A escala de la UE; ganancias a corto plazo concentradas en Alemania, Polonia, Francia y España | Corto plazo (≤ 2 años) |
| Agilización de Permisos y Zonas de Aceleración de Renovables | +1.60% | A escala de la UE; ganancias de implementación temprana en Alemania y los países nórdicos | Corto plazo (≤ 2 años) |
| Acuerdos de Compra de Energía Corporativos y Demanda de Descarbonización Industrial | +1.30% | Núcleo de Europa Noroccidental, con extensión a Polonia y España | Medio plazo (2-4 años) |
| Repotenciamiento de Parques Terrestres Envejecidos | +1.10% | Alemania, Francia, España, Suecia — países con parques construidos a principios de la década de 2000 | Medio plazo (2-4 años) |
| Construcción de Red Marina Transfronteriza e Interconectores Híbridos | +0.90% | Naciones del Mar del Norte y el Mar Báltico; extensión a los Estados Bálticos | Largo plazo (≥ 4 años) |
| Plataformas de Energía Eólica Flotante Estandarizadas y Acceso a Aguas Profundas | +0.70% | Francia (Atlántico, Mediterráneo), España, Reino Unido (al oeste de Shetland) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Objetivos de Energías Renovables de la UE y la Contratación para la Seguridad Energética Impulsan el Desarrollo de Capacidad
La Directiva de Energías Renovables III establece un objetivo de energías renovables a escala de la UE del 42,5% para 2030, con una ambición del 45%[1]. REPowerEU ha vinculado el despliegue de energía eólica a la seguridad energética, además de a la política climática. La Comisión Europea informó de que las fuentes renovables generaron casi la mitad de la electricidad de la UE en mayo de 2025. También informó de que la capacidad eólica y solar aumentó un 58% entre 2021 y 2024, reduciendo la demanda de gas en un estimado de 38.000 millones de metros cúbicos. El Banco Europeo de Inversiones ha aprobado un paquete de 5.000 millones de EUR para la fabricación e instalación de energía eólica, con el potencial de respaldar 80.000 millones de EUR de inversión más amplia. Estas medidas proporcionan una base política duradera para el mercado de energía eólica en Europa, incluso cuando los proyectos nacionales individuales sufren retrasos.
La Agilización de Permisos y las Zonas de Aceleración de Renovables Reducen los Plazos de Ejecución
La Directiva de Energías Renovables III exige a los Estados miembros que identifiquen Zonas de Aceleración de Renovables y simplifiquen las aprobaciones para los proyectos de energías renovables. La directiva también insta a establecer un punto de contacto digital único para los permisos. Estas medidas son importantes en Alemania y España, donde los nuevos proyectos eólicos han tenido históricamente largos plazos de desarrollo. Los emplazamientos existentes pueden beneficiarse más porque sus conexiones a la red y su historial operativo ya están establecidos. VSB Group conectó el proyecto de repotenciamiento Elster de 105,6 MW en Alemania a la red en agosto de 2025, utilizando 16 turbinas Siemens Gamesa SG 6.6-155 para reemplazar 50 turbinas más antiguas[2]. Se espera que el emplazamiento repotenciado genere 235 GWh anuales, aproximadamente 6 veces la producción anterior, lo que demuestra el potencial de la tecnología moderna de turbinas para aumentar significativamente la generación de electricidad en emplazamientos eólicos establecidos.
Los Acuerdos de Compra de Energía Corporativos y la Demanda de Descarbonización Industrial Refuerzan la Bancabilidad
Los acuerdos de compra de energía corporativos se están convirtiendo en una fuente de ingresos de proyecto más importante en el mercado europeo de energía eólica. En febrero de 2026, TotalEnergies firmó 2 contratos de energía limpia firme con Airbus para suministrar 3,3 TWh de electricidad a sus principales instalaciones en Alemania y el Reino Unido, con suministro procedente de nuevos activos renovables a partir de 2027[3]. Vattenfall inauguró el parque eólico Bruzaholm de 139 MW en Suecia en mayo de 2026, con AB Volvo contratando parte de su producción. El acuerdo respalda el suministro de electricidad para la proyectada fábrica de baterías de Volvo en Mariestad. Los contratos a largo plazo de compradores industriales pueden reducir la dependencia del apoyo de subastas respaldadas por el Estado y reforzar los argumentos de financiación. Este modelo ofrece al mercado de energía eólica en Europa otra vía hacia la construcción cuando los calendarios de subastas o las condiciones de las ofertas no se ajustan a los costes del proyecto.
El Repotenciamiento de Parques Terrestres Envejecidos Duplica la Producción en Emplazamientos Existentes
Europa cuenta con un importante stock de proyectos de energía eólica terrestre que se aproximan al final de su vida operativa original. WindEurope espera que 49 GW de proyectos alcancen 20 años de antigüedad o más para 2030, mientras que un total de 75 GW alcanzará al menos 20 años de antigüedad y requerirá decisiones sobre repotenciamiento, extensión de vida útil o desmantelamiento. El repotenciamiento puede aprovechar los emplazamientos, conexiones y registros operativos locales existentes, lo que reduce varias barreras de desarrollo. Statkraft completó la primera fase de su repotenciamiento de Montes de Cierzo en España en abril de 2026, reemplazando 44 turbinas por 10 unidades más nuevas. El proyecto logró una recuperación de residuos del 98% para los componentes desmantelados. ACCIONA Energía reemplazó 98 turbinas por 13 unidades en Tahivilla, en España, aumentando la producción anual en un 72%[4].
Análisis del impacto de los factores restrictivos*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Congestión de la Red y Curtailment | -0.80% | Reino Unido (Escocia), Alemania, España, Francia; afectando progresivamente a Polonia y los países nórdicos | Corto plazo (≤ 2 años) |
| Inflación, Tipos de Interés y Riesgo de Diseño de Subastas | -0.70% | A escala de la UE; más agudo en Alemania, Dinamarca y los Países Bajos, donde las subastas tuvieron un rendimiento inferior | Medio plazo (2-4 años) |
| Permisos Prolongados y Oposición Local | -0.50% | Alemania, Francia, Italia — persisten retrasos administrativos y judiciales para emplazamientos en terrenos vírgenes | Medio plazo (2-4 años) |
| Desajuste entre Componentes Marina y Capacidad Portuaria | -0.40% | Cadena de suministro de elevación pesada y monopilotes en el Mar del Norte; concentrada en puertos alemanes y del Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Congestión de la Red y el Curtailment Erosionan la Certeza de los Ingresos
La congestión de la red está limitando el volumen de electricidad renovable, incluida la energía eólica, que puede suministrarse a los consumidores. Aurora Energy Research estima que las medidas de gestión de la congestión de la red europea afectaron a 72 TWh de generación en 2024 y costaron 8.900 millones de EUR, con la mayor parte de la generación afectada procedente de las renovables. El análisis de la UE también indica que los retrasos y las deficiencias en la inversión en redes están contribuyendo a los cuellos de botella en la transmisión y restringiendo la integración de las renovables en varios mercados. En Escocia, según datos de Montel publicados por Energy Voice, más de 10 TWh de electricidad renovable fueron supuestamente objeto de curtailment en 2025. En Alemania, la compensación pagada a los generadores renovables por la electricidad objeto de curtailment fue de 435 millones de EUR en 2025, según cifras gubernamentales. El curtailment puede reducir la producción y los ingresos del proyecto, aunque el impacto financiero depende de los mecanismos de compensación y los acuerdos de contratación del proyecto. Las restricciones persistentes de la red también pueden aumentar la incertidumbre en las previsiones de producción e ingresos del proyecto.
La Inflación, los Tipos de Interés y el Riesgo de Diseño de Subastas Provocan Fracasos en las Ofertas
La subasta de energía eólica marina de Alemania de agosto de 2025 no recibió ninguna oferta, lo que pone de manifiesto el efecto de la presión de costes y financiación sobre la economía de los proyectos. El Gabinete Federal de Alemania aprobó una enmienda a la WindSeeG en septiembre de 2026 que permite a los proyectos marinos sobredimensionar las conexiones a la red en un 20% y amplía la vida operativa estándar de 25 a 35 años. Las normas revisadas tienen por objeto mejorar el uso de la escasa capacidad de la red. La Ronda de Asignación 7 del Reino Unido se cerró a 91,2 GBP/MWh en enero de 2026, con RWE asegurando contratos por 6,9 GW en 5 proyectos. Estos resultados contrastantes muestran que las carteras de proyectos dependen de condiciones de subasta viables, además de la demanda de energía renovable. Los promotores en el mercado de energía eólica en Europa están, por tanto, otorgando mayor importancia al diseño de ingresos, la indexación y los supuestos de vida operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Ubicación:
Las Incorporaciones Marina se Aceleran mientras la Terrestre se ConsolidaLa energía eólica terrestre representó el 87,3% del tamaño del mercado de energía eólica en Europa en 2025. Su base instalada refleja décadas de desarrollo en Alemania, España, Francia y los países nórdicos. Muchos activos están entrando en la mitad de su vida útil y crean un conjunto práctico para el repotenciamiento. Polonia, Italia y los países bálticos conservan margen para nuevos proyectos porque la saturación del uso del suelo es menor. Estos factores mantienen la capacidad terrestre como elemento central a pesar del mayor crecimiento marina.
Se proyecta que la energía eólica marina crezca a un CAGR del 12,8% hasta 2031. Europa contaba con 40,9 GW de energía eólica marina instalada a finales de junio de 2026, tras añadir 2,3 GW durante el primer semestre del año. Seis proyectos con una capacidad combinada de 5,6 GW alcanzaron decisiones de inversión final en 2025. El desarrollo marina depende en gran medida de conexiones a la red oportunas y de condiciones de subasta viables. La Estrategia de Energías Renovables Marina de la UE proporciona una dirección regional a largo plazo para este desarrollo.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Capacidad de Turbina:
Las Plataformas de Más de 6 MW Reconfiguran la Economía de los ProyectosLa clase de 3 a 6 MW representó el 51,1% de la participación del mercado de energía eólica en Europa en 2025. Ha sido ampliamente utilizada en proyectos en Alemania, España, Italia y el Reino Unido. Las turbinas más pequeñas están perdiendo relevancia a medida que los parques más antiguos llegan al final de su vida útil. Los modelos más grandes producen más electricidad por emplazamiento y reducen el número de unidades que requieren cimentaciones y mantenimiento. Esto favorece un repotenciamiento más productivo en emplazamientos eólicos establecidos.
Se prevé que las turbinas de más de 6 MW crezcan a un CAGR del 15,8% hasta 2031. Los promotores marinos utilizan máquinas de clase 15 MW para aumentar la producción por visita de embarcación. RWE seleccionó 72 turbinas Siemens Gamesa SG 14-236 DD, cada una con una capacidad operativa de hasta 15 MW, para su proyecto Thor de 1,1 GW en Dinamarca. Los modelos terrestres más grandes también están entrando en uso comercial en Alemania. El cambio eleva los requisitos de fabricación y transporte, pero mejora la economía donde los costes del balance de planta son elevados.
Por Aplicación:
El Rendimiento a Escala de Servicios Públicos Apoya la Formación del Mercado Comercial e IndustrialLos proyectos a escala de servicios públicos representaron el 87,7% del tamaño del mercado de energía eólica en Europa en 2025. Su posición refleja la eficiencia de las subestaciones compartidas, los enlaces de red dedicados y los contratos de ingresos establecidos. Los proyectos marinos suelen ser a escala de servicios públicos porque la infraestructura de exportación y los buques de construcción requieren gran capacidad. Los proyectos de servicios públicos siguen siendo la principal fuente de nuevo volumen instalado en los programas nacionales. Su ejecución sigue expuesta a la disponibilidad de la red y a los calendarios de subastas.
Se proyecta que las instalaciones comerciales e industriales crezcan a un CAGR del 15,4% hasta 2031, a medida que los compradores industriales utilizan acuerdos de compra de energía para gestionar los costes de electricidad y respaldar los compromisos de emisiones. Prologis y ENGIE acordaron un acuerdo de compra de energía eólica para las operaciones logísticas polacas que comenzó en enero de 2026 y cubre 335 GWh durante 5 años, o el 67% de la demanda de electricidad de los emplazamientos. Los proyectos liderados por comunidades son generalmente más pequeños que los desarrollos a escala de servicios públicos. En septiembre de 2026, Dinamarca eliminó su límite de turbinas eólicas terrestres, eliminando una restricción regulatoria al desarrollo de energía eólica terrestre. El país también mantiene planes diseñados para apoyar la participación local y los beneficios comunitarios.
Por Componente (Análisis Cualitativo):
Tensión en la Cadena de Suministro a lo Largo de la Cadena de ValorEl segmento de turbinas y góndolas es una restricción crítica de suministro porque los grandes pedidos marinos requieren largos plazos de fabricación. Los plazos de entrega pueden extenderse de 3 a 4 años antes de las ventanas de instalación planificadas. Vestas, Siemens Gamesa, Nordex, GE Vernova y ENERCON son proveedores centrales. Los materiales de las palas están cambiando a medida que los promotores solicitan diseños que favorezcan el reciclaje. En abril de 2026, RWE instaló la primera turbina eólica marina del mundo con una torre de acero de CO₂ reducido y palas de rotor reciclables en su parque eólico marino Thor de 1,1 GW en Dinamarca.
Las torres para mayores alturas de buje requieren capacidad de acero pesado y transporte especializado. La disponibilidad de generadores, cajas de engranajes y componentes de alta tensión puede afectar a los calendarios de finalización. Los costes del balance de sistema marino siguen siendo elevados para las cimentaciones, los cables entre aerogeneradores y el tendido de cables. La capacidad portuaria es importante porque los componentes de gran tamaño requieren manejo de elevación pesada y espacio de almacenamiento. Estos requisitos otorgan a los proveedores de equipos y servicios un papel más relevante en la industria de energía eólica en Europa.
Análisis geográfico
Mercado de Energía Eólica en Alemania
Alemania representó el 24,9% de la cuota del mercado de energía eólica en Europa en 2025. Conectó 1.077 MW de capacidad offshore en el primer semestre de 2026, llevando su flota offshore operativa a 10,8 GW. El proyecto eólico offshore Gennaker de 976,5 MW en el Mar Báltico alemán está en camino de entrar en operación comercial a finales de 2028. El objetivo de Alemania de al menos 70 GW de capacidad eólica offshore para 2045 permanece sin cambios en la propuesta de enmienda WindSeeG de septiembre de 2026.
Mercado de Energía Eólica en Europa Occidental
El Reino Unido es un mercado líder de contratos offshore durante el período de previsión. RWE obtuvo 6,9 GW de contratos en la Ronda de Asignación 7 a GBP 91,2/MWh en enero de 2026. El desafío de curtailment de Escocia continúa afectando los ingresos de los proyectos y respalda el argumento a favor de la reforma de la red eléctrica. Francia publicó las especificaciones de la licitación eólica offshore AO10 en junio de 2026, que abarca 11 proyectos con una capacidad combinada de 10 GW, compuesta por 5 GW de eólica offshore de cimentación fija y 5 GW de eólica offshore flotante. España continuó apoyando la tecnología de eólica flotante de X1 Wind en 2025, mientras que el emplazamiento PLEMCAT en Cataluña recibió aprobación ambiental en 2026 para la instalación de la plataforma precomercial de X1 Wind en el marco del proyecto NextFloat.
Mercado de Energía Eólica en Europa del Norte
Se prevé que Polonia crezca a una CAGR del 17,5% hasta 2031. Su subasta de diciembre de 2025 adjudicó 3,4 GW de contratos offshore a Baltic East, Baltica 9 y Bałtyk 1. El primer suministro de energía está previsto para diciembre de 2032. El proyecto Thor de Dinamarca tenía 36 de 72 turbinas instaladas en julio de 2026. Lituania, Letonia y Alemania firmaron una declaración de intención en febrero de 2026 para impulsar el Baltic-German PowerLink de 2 GW, un interconector offshore híbrido propuesto diseñado para permitir las exportaciones de electricidad y apoyar la integración de hasta 2 GW de capacidad eólica offshore en Lituania y Letonia.
Panorama Competitivo
El mercado de energía eólica en Europa está moderadamente concentrado entre grandes promotores y proveedores de turbinas. RWE, Iberdrola, Ørsted, Vattenfall y Equinor mantienen importantes carteras marinas. Vestas, Siemens Gamesa, Nordex, GE Vernova y ENERCON suministran gran parte de la base de equipos. Los promotores equilibran los activos respaldados por contratos por diferencias con proyectos apoyados por acuerdos de compra de energía corporativos.
Los fabricantes compiten a través de plataformas de turbinas más grandes, contratos de servicio y capacidad de entrega. RWE instaló la primera turbina Thor con una torre de acero de dióxido de carbono reducido y palas reciclables en abril de 2026. RWE aseguró 6,9 GW de Contratos por Diferencias de energía eólica marina del Reino Unido en la Ronda de Asignación 7 en enero de 2026 y acordó una asociación a largo plazo con KKR para desarrollar, construir y operar conjuntamente los proyectos Norfolk Vanguard East y Norfolk Vanguard West de 3,1 GW. GE Vernova ha ampliado su papel a través de pedidos de turbinas alemanas y tecnología de red marina. Estas acciones combinan capacidades de equipos, financiación e infraestructura.
Las plataformas flotantes, los servicios de extensión de vida útil y la propiedad comunitaria ofrecen espacio para nuevos proveedores. La flota envejecida respalda la demanda de especialistas en mantenimiento y repotenciamiento. Los grandes promotores utilizan la escala de adquisición, mientras que las empresas regionales pueden competir a través del conocimiento del desarrollo local y la capacidad de servicio. La competencia sigue siendo activa en el suministro de equipos, el desarrollo de proyectos y las operaciones a largo plazo. La posición competitiva de cada empresa depende del acceso a proyectos, capacidad de red, contratos y cupos de fabricación.
Líderes de la Industria de Energía Eólica en Europa
-
Vestas Wind Systems A/S
-
Nordex SE
-
Siemens Gamesa Renewable Energy, S.A.U.
-
ENERCON GmbH
-
GE Vernova Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Energía Eólica Empresas cubiertas en este informe
- ACCIONA Energía, S.A.
- E.ON SE
- EDF Renewables
- EnBW Energie Baden-Württemberg AG
- ENERCON GmbH
- ENGIE SA
- Equinor ASA
- GE Vernova Inc.
- Iberdrola, S.A.
- Nordex SE
- Ørsted A/S
- RWE AG
- Siemens Gamesa Renewable Energy, S.A.U.
- Statkraft AS
- TotalEnergies SE
- Vattenfall AB
- VENSYS Energy AG
- Vestas Wind Systems A/S
Lea el análisis de las empresas de mercado europeo de energía eólica
Desarrollos recientes de la industria en Mercado Europeo de Energía Eólica
- Septiembre de 2026: RWE instaló el primer monopilote para el parque eólico marino OranjeWind de 795 MW en el Mar del Norte holandés, una empresa conjunta al 50-50 con TotalEnergies, con la puesta en servicio completa prevista para 2028.
- Julio de 2026: RWE confirmó que 36 de las 72 turbinas Siemens Gamesa de 15 MW estaban instaladas en el parque eólico marino Thor de 1,1 GW frente a la costa oeste de Dinamarca, con la instalación completa prevista para finales de 2026 y la puesta en servicio en primavera de 2027.
- Junio de 2026: Francia publicó las especificaciones de la licitación AO10 para 10 GW de energía eólica marina en 11 proyectos, incluidos 5 GW de capacidad de fondo fijo y 5 GW de capacidad flotante, con decisiones de adjudicación previstas para febrero de 2027.
- Mayo de 2026: Vattenfall inauguró el parque eólico terrestre Bruzaholm de 139 MW en Suecia, compuesto por 21 turbinas Siemens Gamesa y un sistema de almacenamiento de baterías Fluence de 38 MW, con AB Volvo contratando parte de la producción.
Mercado Europeo de Energía Eólica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como la base instalada de energía eólica en Europa, medida en gigavatios (GW) de capacidad eólica operativa. Abarca la capacidad en servicio en proyectos eólicos terrestres y marinos dentro de los países europeos cubiertos.
Exclusiones del alcance: Se excluye la capacidad renovable no eólica, los activos de transmisión y distribución de electricidad, y los grupos de ingresos más amplios de la fabricación de equipos eólicos o los servicios de operación y mantenimiento, a menos que afecten directamente a la capacidad eólica instalada.
Descripción General de la Segmentación
- Por ubicación
- Terrestre
- Marino
- Por capacidad de turbina
- Hasta 3 MW
- De 3 a 6 MW
- Más de 6 MW
- Por aplicación
- A escala de servicios públicos
- Comercial e industrial
- Proyectos comunitarios
- Por componente (análisis cualitativo)
- Góndola/Turbina
- Pala
- Torre
- Generador y multiplicador
- Balance del sistema
- Por geografía
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Polonia
- Suecia
- Dinamarca
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo una visión clara de las incorporaciones eólicas en Europa, la capacidad instalada acumulada y el pipeline de políticas que influye en la puesta en servicio. Para estos insumos, nos apoyamos en fuentes públicas y oficiales como las estadísticas energéticas de Eurostat, los datos del sistema eléctrico de ENTSO-E, las actualizaciones de la Comisión Europea sobre implementación de energías renovables y permisos, y las publicaciones de las agencias nacionales de energía donde se aclaran los totales por país.
También revisamos comunicados y conjuntos de datos de asociaciones del sector como las estadísticas de WindEurope, además de documentos regulatorios y de subastas que indican los volúmenes adjudicados y las ventanas de puesta en servicio previstas. Para mantener el contexto de proyectos y empresas bien fundamentado, utilizamos informes anuales, presentaciones para inversores y cobertura de prensa de reconocido prestigio sobre hitos de puesta en servicio, repotenciación y conexión a la red. En algunos casos, las suscripciones de pago se utilizan únicamente para el análisis financiero de empresas y el seguimiento de noticias, y para bases de datos de patentes cuando es necesario verificar cambios tecnológicos. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizan referencias adicionales durante la recopilación de datos, la verificación cruzada y la depuración de supuestos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se utilizan para validar la rapidez con que la capacidad pasa de subastas adjudicadas a activos conectados a la red, y dónde son más frecuentes los retrasos (permisos, red, restricciones de suministro). Conversamos con promotores, expertos en ingeniería, adquisición y construcción (EPC) y en servicios, líderes del lado de los componentes y asesores en los principales mercados eólicos europeos, de modo que los supuestos sobre el calendario de puesta en servicio y las tasas de repotenciación se mantuvieran alineados con lo que se está ejecutando sobre el terreno.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos de nivel C (CXO): 16% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 16% | Gerentes: 51% |
Dimensionamiento del Mercado y Previsión
El modelo central se construye utilizando un apilamiento de capacidad de arriba hacia abajo, en el que las bases instaladas por país se reconstruyen a partir de incorporaciones históricas, retiros y puesta en servicio esperada de los pipelines adjudicados. Esos totales por país se agregan luego a Europa y se distribuyen entre eólica terrestre y marina en función del calendario de puesta en servicio y conexión a la red de los proyectos.
Para mantener los números prácticos, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como resúmenes proyecto a proyecto para grandes parques marinos y verificaciones de canal sobre incorporaciones anuales frente a la combinación de clases de aerogeneradores (hasta 3 MW, de 3 a 6 MW y más de 6 MW). Los insumos clave utilizados en el modelo incluyen nuevas instalaciones anuales (GW), volúmenes de desmantelamiento y repotenciación, volúmenes adjudicados en subastas y años de entrega previstos, hitos de conexión a la red de la eólica marina, y plazos de permisos y conexión a la red a nivel de país. Cuando el detalle de abajo hacia arriba es incompleto para proyectos más pequeños, las brechas se gestionan utilizando participaciones históricas por país y rangos de tasas de construcción validados a partir de entrevistas.
Para la previsión, se utiliza el análisis de escenarios en torno al retraso en la puesta en servicio y la aceleración de la repotenciación, y la trayectoria final se elige en función del consenso de expertos más repetido por país. Este enfoque mantiene la previsión vinculada a lo que puede conectarse de manera realista a la red, no solo a la capacidad anunciada.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante varias verificaciones antes de que los números sean definitivos. Los resultados se comparan con señales independientes como los totales de capacidad instalada en toda Europa, las tasas de instalación anual y los objetivos nacionales declarados públicamente, y luego las grandes variaciones se revisan país por país.
Cuando aparece una anomalía, se revisan los supuestos y se vuelve a contactar con las fuentes si el factor determinante es un cambio material, como un cambio de política, una restricción de red o un retraso importante en la puesta en servicio de un parque marino. Se sigue un proceso de revisión analítica en múltiples etapas para que las definiciones, los cálculos y la coherencia de las unidades (GW frente a incorporaciones) se mantengan correctos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes modifican la curva de puesta en servicio prevista, y se completa una revisión final de actualidad justo antes de la entrega.
Tamaño del Mercado Europeo de Energía Eólica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre la energía eólica en Europa no siempre coinciden porque la unidad de medida no es consistente y el límite entre capacidad e ingresos a menudo se mezcla. El momento también importa, ya que algunas fuentes utilizan la capacidad conectada a la red, mientras que otras rastrean los pipelines adjudicados o el gasto en equipos, lo que puede desplazar los totales según el año.
Al rastrear la base instalada conectada a la red por país y el momento de actualización en los calendarios de subastas y puesta en servicio, Mordor Intelligence se mantiene alineada con la capacidad en GW en servicio, lo que difiere de las perspectivas basadas en ingresos y de los análisis que enfatizan únicamente las nuevas incorporaciones anuales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 328,08 GW (2026) | |
| Asociación Sectorial B | 285,00 mil millones de USD (2024) | Utiliza informes de capacidad total instalada e incorporaciones anuales, con definiciones de Europa y UE-27 que pueden diferir, y no presenta una serie de valor de mercado que se corresponda claramente con la ventana de previsión de 2026 a 2031. |
| Consultora Regional A | 30,36 mil millones de USD (2025) | Dimensionado como un mercado de ingresos para el ecosistema de energía eólica (instalación, integración, operación y mantenimiento), por lo que el valor refleja flujos de gasto, no el stock de capacidad instalada que crece cada año. |
La dispersión en la tabla se explica principalmente por lo que se está contabilizando y en qué año se contabiliza. Cuando el alcance se limita a la capacidad instalada frente al gasto, y cuando el momento de la conexión a la red se trata de manera coherente entre países, la estimación resulta más fácil de conciliar con las estadísticas públicas de capacidad y con el pipeline de puesta en servicio real.
Preguntas clave respondidas en el informe
¿Cuál es la previsión para la capacidad de energía eólica en Europa?
Se proyecta que la capacidad aumente de 328,08 GW en 2026 a 490,78 GW en 2031, a un CAGR del 8,39%.
¿Qué ubicación está creciendo más rápido en la energía eólica europea?
Se prevé que la energía eólica marina crezca a un CAGR del 12,8% hasta 2031, aunque la terrestre representó el 87,3% de la capacidad instalada en 2025.
¿Por qué es importante la energía eólica marina en Europa?
Los proyectos marinos pueden construirse a gran escala y están respaldados por licitaciones nacionales, contratos corporativos y planes de red regionales.
¿Qué país se espera que crezca más rápido hasta 2031?
Se proyecta que Polonia registre un CAGR del 17,5%, respaldado por su subasta marina de 3,4 GW en diciembre de 2025.
¿Cuáles son las principales restricciones para la ejecución de proyectos eólicos?
La congestión de la red, el curtailment, los costes de financiación, las condiciones de las subastas, los retrasos en los permisos y la capacidad de la cadena de suministro pueden ralentizar la ejecución.
¿Cómo está cambiando el repotenciamiento el desarrollo eólico europeo?
El repotenciamiento reemplaza turbinas más antiguas por unidades menos numerosas y más grandes, permitiendo una mayor producción en emplazamientos con conexiones a la red y historial operativo existentes.