
Tamaño y Participación del Mercado de Propulsión Espacial en Europa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
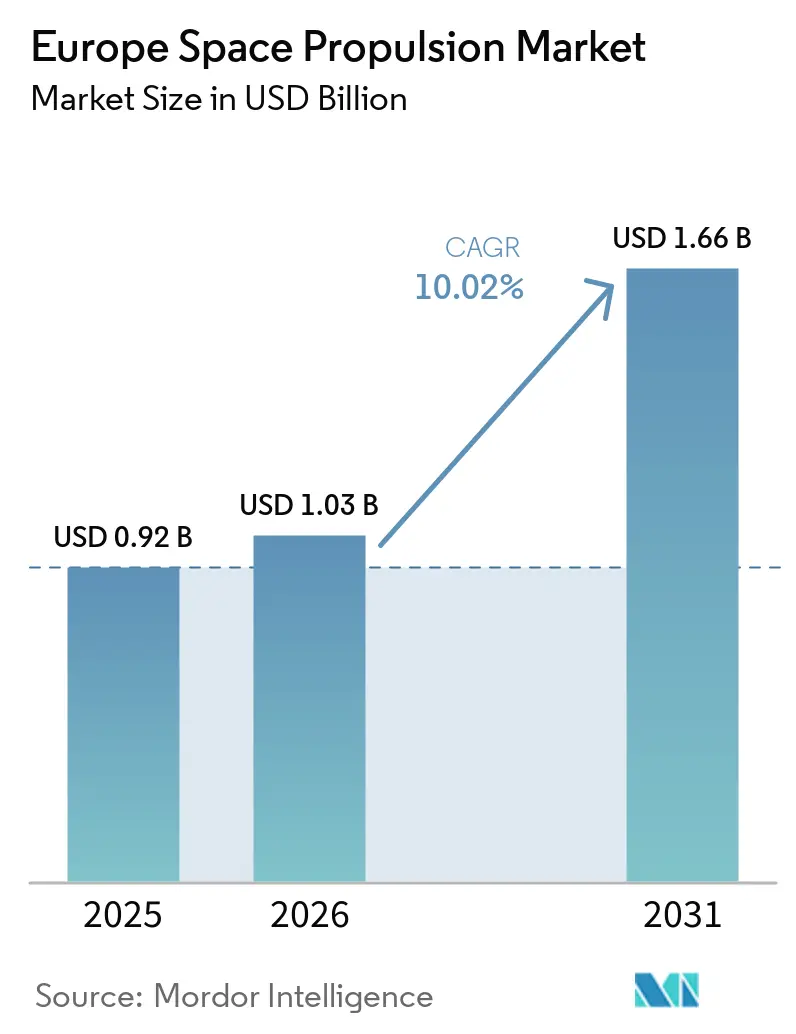
| Tamaño del mercado en el año base (2025) | 0.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.02 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Propulsión Espacial en Europa por Mordor Intelligence
El tamaño del mercado europeo de propulsión espacial fue valorado en 0,92 mil millones de USD en 2025 y se prevé que crezca desde 1,03 mil millones de USD en 2026 hasta alcanzar 1,66 mil millones de USD en 2031, a una CAGR del 10,02% durante el período de pronóstico (2026-2031). El mercado está respaldado por constelaciones institucionales, programas de satélites comerciales y la necesidad de autonomía de lanzamiento europea. La demanda se orienta hacia pedidos repetidos de unidades de propulsión satelital estandarizadas, que pueden proporcionar un flujo de pedidos más estable que los grandes programas de satélites geoestacionarios. Los proveedores europeos también están ampliando la capacidad de producción de propulsión eléctrica, manteniendo al mismo tiempo las capacidades en propulsión líquida y sólida para vehículos de lanzamiento. Esto crea oportunidades para los proveedores que pueden cumplir los requisitos de calificación, asegurar el suministro de componentes y demostrar un rendimiento fiable en órbita. La capacidad de producción de propulsores sólidos sigue siendo importante porque la disponibilidad de lanzamiento depende tanto de la producción manufacturera como de la demanda de satélites.
Conclusiones Clave del Informe
- Por propulsión, la propulsión líquida representó el 51,22% de los ingresos en 2025, mientras que se prevé que la propulsión eléctrica crezca a una CAGR del 16,42% hasta 2031.
- Por componente, los propulsores y motores de cohete representaron el 51,81% de los ingresos en 2025, mientras que se prevé que los sistemas de alimentación de propelente crezcan a una CAGR del 14,12% hasta 2031.
- Por plataforma, los vehículos de lanzamiento representaron el 53,96% de los ingresos en 2025, mientras que se prevé que los satélites crezcan a una CAGR del 18,92% hasta 2031.
- Por usuario final, los usuarios comerciales representaron el 62,63% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 16,52% hasta 2031.
- Por geografía, el Reino Unido representó el 35,17% de los ingresos en 2025, mientras que se prevé que Francia crezca a una CAGR del 16,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Despliegue de satélites institucionales y comerciales | 2.90% | Europa | Mediano plazo (2-4 años) |
| Expansión de la capacidad de lanzamiento europea | 2.30% | Europa Occidental (Francia, Italia, Alemania) | Corto plazo (≤ 2 años) |
| Adopción de propulsión eléctrica para optimización de masa y costos | 2.20% | Global, base de fabricación europea | Largo plazo (≥ 4 años) |
| Crecimiento de la movilidad en órbita y servicios de fin de vida útil | 1.50% | Europa, extensión a operadores GEO globales | Mediano plazo (2-4 años) |
| Industrialización europea de la fabricación de propulsión | 0.80% | Europa (Italia, Francia, Alemania, Reino Unido, Austria) | Mediano plazo (2-4 años) |
| Autonomía estratégica europea en el espacio | 1.10% | Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Satélites Institucionales y Comerciales
El programa EU IRIS² requiere una arquitectura multi-orbital LEO y MEO, creando demanda de satélites con capacidad de mantenimiento de estación y desorbitación. El programa proporciona al mercado europeo de propulsión espacial una fuente de demanda institucional menos expuesta a los ciclos de precios comerciales. La renovación de las flotas Galileo y Copernicus también añade demanda vinculada a misiones públicas. Los pedidos de constelaciones más grandes favorecen las unidades de propulsión modulares y estandarizadas frente a los diseños de herencia a medida. Este cambio requiere que los proveedores establecidos reduzcan los costos de fabricación y agilicen los procesos de certificación, manteniendo al mismo tiempo la fiabilidad. El propulsor Hall PPS5000 de Safran se convirtió en una alternativa europea tras la interrupción del suministro del SPT-140d ruso, lo que aceleró los esfuerzos de calificación doméstica.[1]
Expansión de la Capacidad de Lanzamiento Europea
El programa Ariane 6 vincula directamente la capacidad de lanzamiento europea con la demanda de grandes sistemas de propulsión sólida y líquida. El vuelo VA269 del Ariane 6 demostró la configuración del Ariane 64 impulsado por el P160C al desplegar 36 satélites LEO de Amazon y establecer un récord europeo de carga útil. El vuelo también demostró una mejora del rendimiento del 10-15% para misiones LEO con la nueva configuración de propulsor.[2] Escalar la producción requiere inversión en mezcla de propelentes, bobinado de fibra de carbono y capacidad de transporte. Estas inversiones tienen largos plazos de entrega, por lo que los proveedores necesitan compromisos institucionales sostenidos antes de poder aumentar la producción. El contrato de ArianeGroup con el CNES para un motor de nueva generación de oxígeno líquido y metano demostró que Europa está escalando los sistemas de lanzamiento existentes mientras desarrolla una arquitectura sucesora.[3]
Adopción de Propulsión Eléctrica para Optimización de Masa y Costos
La propulsión eléctrica puede reducir la masa de propelente químico transportada por un satélite, permitiendo mayor masa de carga útil u opciones de lanzamiento de menor costo. Este valor es cada vez más relevante cuando los operadores adquieren propulsión para grandes grupos de satélites. SITAEL inauguró su Smart Space Factory 4 en Pisa en julio de 2025, con salas limpias ISO-8 y un gran simulador espacial para la producción en serie de propulsores de efecto Hall.[4] El proyecto CHEOPS VHP BB entregó bloques de construcción validados para propulsores de efecto Hall de 20 kW en febrero de 2026, apoyando aplicaciones en exploración del espacio profundo y servicios en órbita. El PPS5000 de Safran también recibió calificación para kriptón a través del proyecto INVICTUS, lo que podría aliviar las restricciones de suministro de gas raro y reducir los costos de propelente. La escala de fabricación, la capacidad de calificación y la flexibilidad de propelente afectan, por tanto, la posición competitiva de los proveedores en el mercado europeo de propulsión espacial.
Crecimiento de la Movilidad en Órbita y los Servicios de Fin de Vida Útil
Las misiones de servicio en órbita requieren maniobras repetidas, acoplamiento, transferencia de actitud y operaciones de reimpulso que difieren de las misiones convencionales de mantenimiento de estación. La ESA firmó un contrato con ClearSpace en septiembre de 2026 para avanzar en el Proyecto de Asociación Phoenix para el servicio comercial de satélites geoestacionarios. Thales Alenia Space coordina el contrato EROSS SC de 12 millones de EUR (13,44 millones de USD) para una demostración europea de encuentro automatizado y acoplamiento robótico. La misión piloto prevista para 2030 convierte la propulsión de alto reinicio y alto delta-V en un requisito importante para los proveedores de naves espaciales. Las empresas europeas de propulsión pueden utilizar los programas de servicio en órbita para demostrar sistemas que aborden la reubicación, la extensión de vida útil y la eliminación al final de la vida. La oportunidad de producción relacionada se extiende más allá del hardware del propulsor a la gestión de propelente, el procesamiento de energía y el equipo de control térmico.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Alta intensidad de capital y largos ciclos de desarrollo | -0.90% | Global | Largo plazo (≥ 4 años) |
| Altos requisitos de calificación y fiabilidad | -0.80% | Global | Largo plazo (≥ 4 años) |
| Restricciones de propelente, control de exportaciones y cumplimiento ambiental | -0.70% | Europa, Global | Mediano plazo (2-4 años) |
| Cadencia de lanzamiento europea limitada y adquisición fragmentada | -0.60% | Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Calificación y Fiabilidad
Los sistemas de propulsión europeos requieren pruebas ambientales, verificación de materiales y análisis de modos de fallo antes de estar listos para el vuelo. El proceso puede abarcar desde el diseño inicial hasta la calificación durante 5 a 8 años, retrasando la respuesta de suministro a la nueva demanda. La restricción es aguda para la propulsión eléctrica porque los conceptos de yodo, alimentados con kriptón y de respiración de aire pueden cambiar antes de que se complete un programa de pruebas. El proyecto INVICTUS utilizó un enfoque de calificación delta para extender los sistemas calificados al kriptón sin un ciclo completamente nuevo. La capacidad de pruebas en alto vacío está concentrada en instalaciones nacionales como DLR Lampoldshausen, ESTEC y ONERA, lo que puede crear restricciones de programación. El manejo de propelentes, los controles de exportación y los requisitos ambientales añaden más documentación y requisitos operativos para el mercado europeo de propulsión espacial.
Alta Intensidad de Capital y Largos Ciclos de Desarrollo
Un motor líquido calificado para vuelo o un gran motor sólido puede requerir entre 100 millones de EUR (112,10 millones de USD) y 300 millones de EUR (336,50 millones de USD) y entre 8 y 12 años de desarrollo. Este nivel de inversión limita la competencia en la propulsión de elevación pesada y de etapa primaria. La concentración de la producción puede crear exposición cuando un programa de motor importante enfrenta interrupciones. La ESA y el DLR acordaron en octubre de 2025 transferir el ensamblaje del motor de etapa superior Vinci a Lampoldshausen, reduciendo la dependencia de un único sitio. Las empresas más pequeñas de propulsión eléctrica también enfrentan costos de ingeniería no recurrentes cuando los programas de constelaciones individuales requieren diferentes interfaces, propelentes o perfiles de vibración. Una cadencia de lanzamiento limitada y una adquisición fragmentada pueden, por tanto, limitar el aumento de escala de los ingresos, incluso cuando la demanda técnica está presente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propulsión:
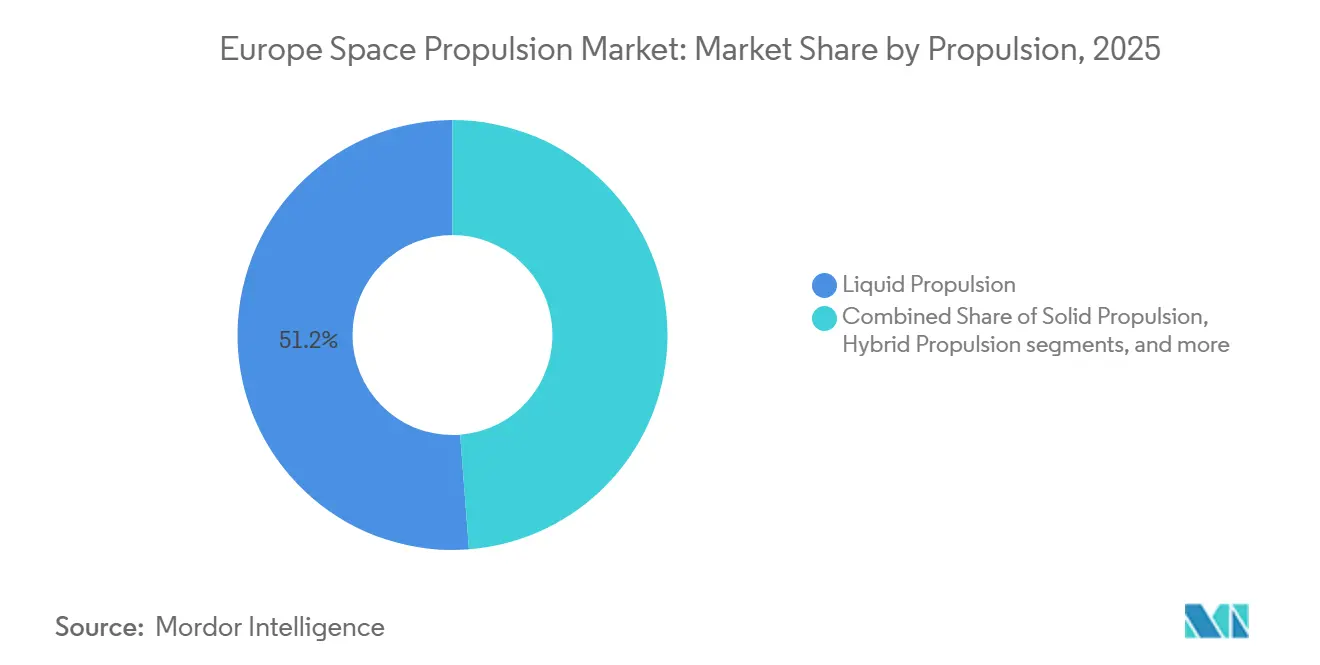
La Propulsión Eléctrica Está en Auge Mientras la Propulsión Líquida Ancla los IngresosLa propulsión líquida representó el 51,22% del mercado europeo de propulsión espacial en 2025, respaldada por el alto valor de los sistemas de etapa principal y etapa superior del Ariane 6. Los motores Vulcain 2.1 y Vinci siguen siendo importantes porque sustentan el acceso autónomo europeo al espacio. Los sistemas bipropelentes se utilizan en las etapas principales de los vehículos de lanzamiento y en los motores de apogeo de satélites. Los propulsores monopropelentes de hidrazina siguen siendo relevantes para el control de actitud en plataformas satelitales existentes y de vida media. La propulsión sólida también sigue siendo estratégicamente importante, ya que el P120C y el P160C sustentan los programas Ariane 6 y Vega-C. ArianeGroup y Avio renovaron su acuerdo Europropulsion en noviembre de 2025 para la producción hasta 2029. El mercado europeo de propulsión espacial continúa, por tanto, dependiendo de los sistemas líquidos y sólidos establecidos para su arquitectura de lanzamiento. Estos sistemas requieren líneas de producción maduras y procedimientos formales de cualificación. Su importancia limita la velocidad a la que los proveedores alternativos de propulsión para lanzamiento pueden incorporarse al sector.
Se prevé que la propulsión eléctrica crezca a una CAGR del 16,42% hasta 2031, a medida que los operadores adopten sistemas de efecto Hall y electrospray para el mantenimiento de estación y la desorbitación. Su menor demanda de propelente puede reducir la masa de la nave espacial y ampliar las opciones de lanzamiento. ION-X recaudó 13 millones de EUR (14,30 millones de USD) en diciembre de 2024 para industrializar propulsores de electrospray y fijó como objetivo 200 unidades por año para 2028. La propulsión híbrida se encuentra en una etapa más temprana de desarrollo comercial, pero atrae interés por la fabricación europea soberana. HyPrSpace recaudó 21 millones de EUR (22,89 millones de USD) en 2025 a través del programa de financiación France 2030. El segmento incluye diferentes enfoques técnicos, por lo que el avance en la cualificación y el rendimiento en órbita siguen siendo factores de selección importantes. Los proveedores que puedan adaptarse a las interfaces estandarizadas de las naves espaciales podrían beneficiarse a medida que los programas de satélites incrementen los volúmenes de adquisición. La tendencia hacia módulos repetibles puede favorecer a las empresas que demuestren una calidad de producción estable. También puede convertir la disponibilidad de componentes en un elemento central de la selección por parte del cliente.



Por Componente:
Los Propulsores y Motores de Cohete Lideran Mientras los Sistemas de Alimentación Escalan con la Propulsión EléctricaLos propulsores y motores de cohete representaron el 51,81% de los ingresos en 2025 porque son el hardware de mayor valor añadido en todos los tipos de propulsión. La categoría incluye grandes motores de lanzamiento, motores sólidos, propulsores de efecto Hall y cámaras de descarga. El propulsor de iones con rejilla RIT-2X de ArianeGroup fue desarrollado a través del programa GIESEPP MP como una unidad estandarizada de conexión y uso inmediato. Los productos estandarizados pueden reducir la carga de ingeniería personalizada para los integradores de satélites. También pueden apoyar la adquisición repetida para programas de constelaciones. Los grandes motores de cohete mantienen un alto valor contractual debido a su papel en la propulsión de vehículos de lanzamiento. La combinación de componentes en el mercado europeo de propulsión espacial, por tanto, refleja tanto los sistemas de lanzamiento como la creciente base de propulsión satelital. Los proveedores de hardware deben equilibrar las necesidades de los programas de lanzamiento de alto valor con las de los pedidos de satélites de mayor volumen. La combinación de productos cambia a medida que los constructores de satélites buscan piezas más fáciles de integrar.
Se prevé que los sistemas de alimentación de propelente crezcan a una CAGR del 14,12% hasta 2031, a medida que la propulsión eléctrica adopta configuraciones de xenón, kriptón y yodo. Cada propelente puede requerir diseños diferentes de control de presión, almacenamiento y medición de flujo. Esto aumenta la importancia de la fiabilidad de los componentes más allá del propio propulsor. Las unidades de procesamiento de energía también apoyan la propulsión eléctrica al gestionar el suministro eléctrico al propulsor. La unidad de procesamiento de energía Mk3 de Thales Bélgica ha sido integrada con plataformas de propulsores Hall en proyectos de consorcios europeos. Las toberas y el equipo de control térmico siguen estrechamente vinculados a los requisitos de producción de vehículos de lanzamiento. Los proveedores de componentes pueden beneficiarse al apoyar múltiples arquitecturas de propulsión en lugar de un único diseño de plataforma. El diseño del sistema de alimentación se vuelve más importante a medida que los operadores de satélites consideran varias opciones de propelente. Los requisitos de interfaz comunes también pueden facilitar a los integradores la calificación de un componente en varios programas.
Por Plataforma:
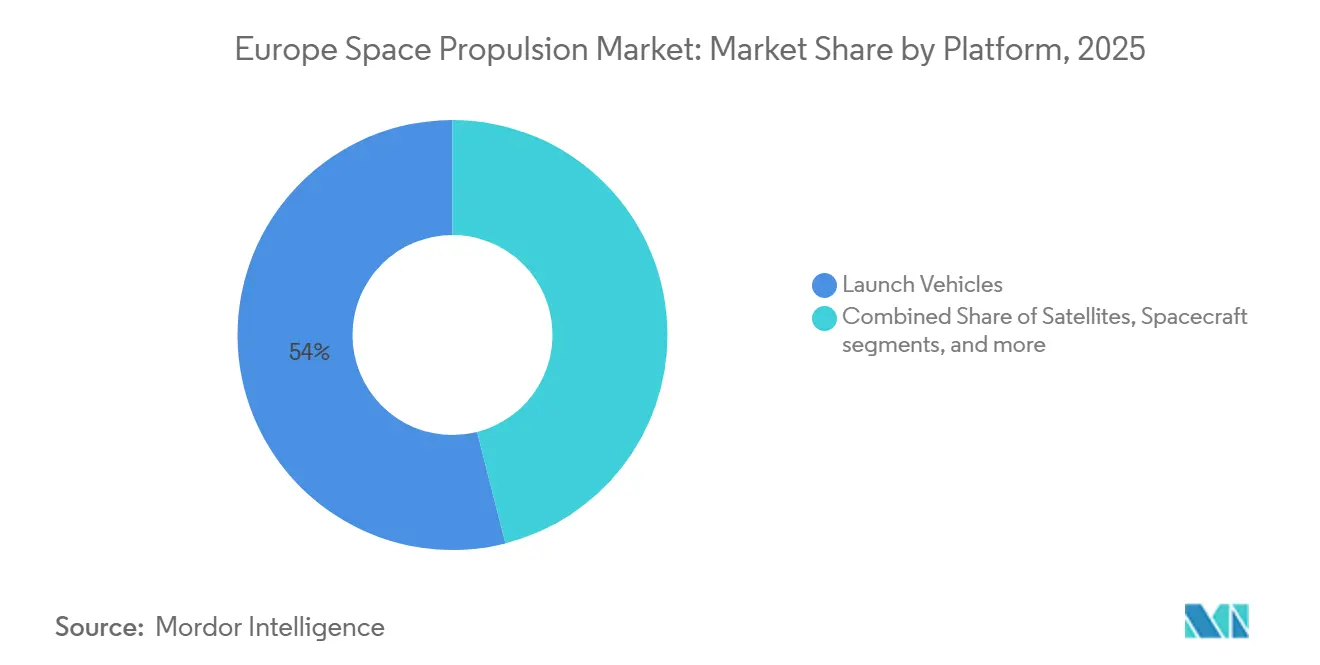
Los Satélites Son el Consumidor de Propulsión de Mayor CrecimientoLos vehículos de lanzamiento representaron el 53,96% de los ingresos por plataforma en 2025 porque cada vehículo combina sistemas de propulsión de etapa central, etapa superior y propulsor de alto valor. El Ariane 6 utiliza el motor de etapa central Vulcain 2.1 y el motor de etapa superior Vinci, junto con hasta 4,00 propulsores P160C. Esto resulta en una factura de propulsión medida en decenas de millones de euros por vehículo de lanzamiento. La plataforma también requiere instalaciones especializadas de fabricación, pruebas e integración. Estos requisitos respaldan a los proveedores establecidos con relaciones institucionales a largo plazo. La producción y el rendimiento de lanzamiento del Ariane 6, por tanto, siguen siendo materiales para el mercado europeo de propulsión espacial. Un calendario de lanzamiento estable apoya la planificación en toda la cadena de suministro de motores, propulsores y componentes. Cualquier retraso en la fabricación puede afectar a varios proveedores de propulsión simultáneamente.
Se prevé que los satélites crezcan a una CAGR del 18,92% hasta 2031, aunque cada sistema de propulsión satelital tiene un valor unitario inferior al de un sistema de vehículo de lanzamiento. IRIS², la renovación de Galileo y otros programas de constelaciones pueden requerir simultáneamente muchos módulos de propulsión estandarizados. Los operadores de satélites necesitan sistemas para el mantenimiento de estación, la evasión de colisiones, la transferencia orbital y la eliminación. Las naves espaciales utilizadas para el servicio en órbita aumentan la demanda de propulsores de mayor rendimiento y reinicio repetido. El trabajo de la ESA con ClearSpace y Thales Alenia Space ilustra este requisito para las plataformas de servicio. Otras plataformas incluyen conceptos híbridos y suborbitales que podrían pasar a aplicaciones orbitales con el tiempo. El cambio de plataforma está ampliando la demanda de proveedores de propulsión capaces de atender tanto a satélites como a naves espaciales específicas de misión. Las misiones de servicio requieren sistemas de propulsión capaces de operar en perfiles de maniobra más complejos. Los programas de satélites, por el contrario, dan mayor importancia a la producción repetida y la modularidad.

Por Usuario Final:
La Demanda Comercial Configura la Base de Usuarios Más Grande y de Mayor CrecimientoLos usuarios comerciales representaron el 62,63% de los ingresos en 2025 y se prevé que se expandan a una CAGR del 16,52% hasta 2031. Este perfil refleja a los operadores de constelaciones LEO que requieren propulsión estandarizada y consciente de los costos para el mantenimiento de estación y la evasión de colisiones. El segmento comercial pone mayor énfasis en la repetibilidad de la producción y la evidencia en órbita que en una única misión personalizada. También alienta a los proveedores a reducir el tiempo de entrega y el costo unitario. ION-X demostró su propulsor de electrospray en órbita en un satélite Space Inventor a través de la misión SpaceX Transporter-12 en enero de 2025. Tales demostraciones pueden ayudar a los operadores de satélites a evaluar el rendimiento antes de realizar pedidos más grandes. La adquisición comercial está, por tanto, cambiando las expectativas de producto y entrega dentro del mercado europeo de propulsión espacial. Los proveedores enfrentan mayor presión para mostrar historial de vuelo antes de grandes adjudicaciones de producción. También necesitan alinear la capacidad de producción con la cadencia de pedidos de los operadores de constelaciones.
Los usuarios gubernamentales y civiles siguen siendo importantes como clientes ancla para programas tecnológicos y adquisiciones tempranas. Los programas de la ESA pueden compartir costos de desarrollo y proporcionar una vía para que las empresas califiquen nuevos sistemas. Las misiones de Galileo, Copernicus y seguridad nacional también proporcionan demanda que no está totalmente vinculada a la economía de los satélites comerciales. Los requisitos militares se reflejan cada vez más en especificaciones de doble uso para plataformas de conciencia del dominio espacial. Las convocatorias europeas de operaciones y servicios en órbita han apoyado el desarrollo de tecnologías relacionadas. Los compradores gubernamentales y civiles pueden apoyar umbrales de fiabilidad más altos y largos ciclos de programa. Su papel continuo ayuda a los proveedores a financiar sistemas que luego sirven a clientes comerciales. La estructura de usuarios finales, por tanto, combina el apoyo público al desarrollo con la demanda comercial para el despliegue a escala. La adquisición civil puede cerrar la brecha entre el desarrollo temprano y la adopción comercial. Los requisitos militares y de doble uso pueden reforzar la necesidad de sistemas de naves espaciales fiables y resilientes.
Análisis Geográfico
Mercado de Propulsión Espacial del Reino Unido
El Reino Unido representó el 35,17% de la cuota del mercado europeo de propulsión espacial en 2025, respaldado por grandes integradores y un enfoque nacional en la propulsión en el espacio. QinetiQ, Moog y Reaction Engines contribuyeron a la sólida base técnica del país. Magdrive recaudó 9,90 millones de EUR (10,79 millones de USD) en febrero de 2025 para construir una instalación de fabricación de propulsión eléctrica de alto empuje en el Reino Unido. La inversión reflejó el interés en la propulsión de satélites y las aplicaciones de servicio en órbita. La capacidad de ensayo del país también respalda los trabajos de cualificación para clientes europeos. Esto crea una barrera práctica para los programas que de otro modo tendrían que reiniciar la cualificación en un sitio diferente. El Reino Unido combina, por tanto, el desarrollo de equipos, la infraestructura de ensayo y las relaciones con proveedores.
Mercado de Propulsión Espacial de Francia y Alemania
Se prevé que Francia crezca a una CAGR del 16,63% hasta 2031, lo que la convierte en el segmento nacional de mayor crecimiento en el mercado europeo de propulsión espacial. El ecosistema de Île-de-France y Toulouse incluye a ThrustMe, ION-X, HyPrSpace y Exotrail. Francia también apoya el desarrollo de propulsión líquida pesada a través de ArianeGroup. ArianeGroup recibió un contrato del CNES en junio de 2025 para desarrollar tecnologías para un motor de oxígeno líquido y metano de muy alto empuje de próxima generación. Alemania apoya tanto la producción de etapas superiores como el desarrollo de propulsión. El ensamblaje del Vinci se trasladó al DLR Lampoldshausen en virtud de un acuerdo de octubre de 2025. TransMIT también superó una revisión de diseño de la ESA en 2026 para un propulsor de propulsión eléctrica de respiración de aire para órbita terrestre muy baja (VLEO).
Mercado Europeo de Propulsión Espacial
Italia y España desempeñan importantes funciones en la cadena de suministro del mercado europeo de propulsión espacial. Avio produce los propulsores P120C y P160C en Colleferro y suministra la propulsión principal para el Vega-C. La instalación de SITAEL en Pisa incorporó capacidad de producción en serie para propulsores de efecto Hall en julio de 2025. Pangea Aerospace recaudó 23 millones de EUR (25,07 millones de USD) en marzo de 2025 para desarrollar propulsión de metano-oxígeno en España. Suecia apoya la producción de componentes de turbobomba del Ariane 6 a través de GKN Aerospace en Trollhättan. Enpulsion, de Austria, está evolucionando desde el suministro de propulsores de propulsión eléctrica por efecto de campo hacia sistemas de movilidad espacial más amplios. Estos mercados secundarios amplían la base de fabricación europea y reducen la dependencia de un número limitado de cadenas de suministro nacionales.
Panorama Competitivo
Concentración del Mercado
Principales Empresas en el Mercado de Propulsión Espacial en Europa
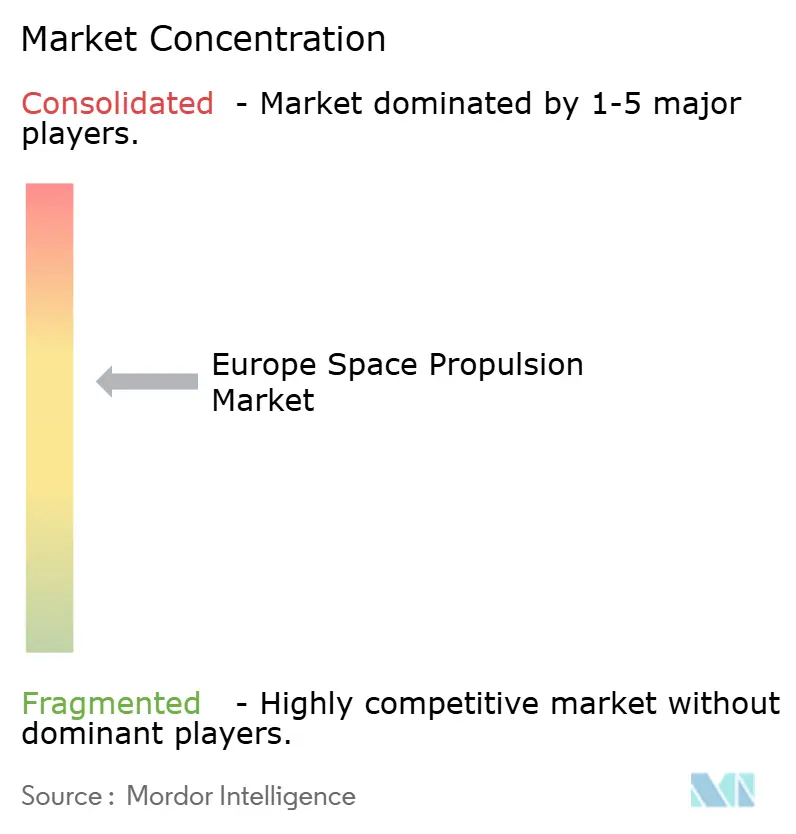
El mercado europeo de propulsión espacial está moderadamente consolidado en la propulsión de vehículos de lanzamiento, con ArianeGroup, Avio y Safran formando una base de suministro institucional. Los largos ciclos de desarrollo, los grandes requisitos de pruebas y las relaciones establecidas con los programas refuerzan esta posición. ArianeGroup y Avio renovaron un acuerdo Europropulsión plurianual en noviembre de 2025 para producir propulsores P120C y P160C hasta 2029. Este acuerdo también apoya la producción de turbobombas Vulcain para los programas Ariane 6 y Vega-C. Safran mantiene un papel en la propulsión de efecto Hall a través del PPS®5000. Los principales proveedores de lanzamiento utilizan acuerdos de suministro a largo plazo y programas de investigación pública para preservar la continuidad de la producción y la capacidad tecnológica.
La propulsión eléctrica satelital está más fragmentada, con proveedores que ofrecen productos de efecto Hall, iones con rejilla, electrospray e híbridos. ION-X, ThrustMe, Enpulsion, Exotrail y otras empresas más pequeñas compiten en propulsión de sub-kilovatio para CubeSats y pequeños satélites. Las empresas emergentes pueden utilizar demostraciones en órbita para establecer fiabilidad antes de perseguir pedidos comerciales más grandes. El mercado también incluye empresas que desarrollan sistemas químicos de menor toxicidad para misiones que requieren alto rendimiento de delta-V. Los proyectos CORDIS como F4F, GIESEPP MP e INVICTUS conectan a los proveedores con programas europeos de investigación y calificación. La calificación para kriptón puede ser una ventaja comercial cuando los operadores de constelaciones buscan alternativas al xenón. El panorama competitivo, por tanto, combina un segmento de lanzamiento concentrado con un conjunto creciente de especialistas en propulsión satelital.
Los movimientos estratégicos se han centrado en la capacidad, la calificación tecnológica y las demostraciones de misión. SITAEL inauguró una instalación de producción en serie para propulsores de efecto Hall en Pisa en julio de 2025, fortaleciendo la capacidad de fabricación europea para la propulsión eléctrica. El acuerdo de ArianeGroup con el DLR trasladó el ensamblaje del Vinci a Alemania, reduciendo la concentración de producción para un importante motor de etapa superior. Thales Alenia Space está coordinando el proyecto de servicio EROSS SC, que amplía el conjunto de misiones abordables para la propulsión de alto rendimiento. El enfoque de Cero Residuos de la ESA también aumenta el valor de la propulsión que permite la eliminación de satélites. Los proveedores que combinan hardware calificado, producción escalable y rendimiento de vuelo demostrado están mejor posicionados para competir en programas de constelaciones y servicio.
Líderes de la Industria de Propulsión Espacial en Europa
-
Airbus SE
-
Safran SA
-
Thales Alenia Space
-
Avio S.p.A.
-
ArianeGroup SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Propulsión Espacial Empresas cubiertas en este informe
- Airbus SE
- ArianeGroup SAS
- Safran SA
- Avio S.p.A.
- Thales Alenia Space
- OHB SE
- Exotrail
- SITAEL S.p.A.
- Moog Inc.
- Honeywell Aerospace Inc.
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Space Exploration Technologies Corp.
- QinetiQ Group plc
- Reaction Engines Limited
- Pangea Aerospace, SL
- Arkadia Aerospace Propulsion & Transportation Systems SL
- ION-X SAS
- ThrustMe
- Enpulsion GmbH
- ISPTech GmbH
Desarrollos recientes de la industria en Mercado Europeo de Propulsión Espacial
- Septiembre de 2026: La ESA firmó un contrato con ClearSpace para avanzar en el Proyecto de Asociación Phoenix, madurando las tecnologías de acoplamiento y propulsión para una capacidad de servicio en órbita comercial recurrente dirigida a satélites GEO para la extensión del mantenimiento de estación, la reubicación y la eliminación al final de la vida útil.
- Junio de 2026: La Comisión Europea seleccionó a Thales Alenia Space para liderar el contrato EROSS SC de 12 millones de EUR (13,44 millones de USD), que cubre 1 de 2 naves espaciales para la primera demostración europea de encuentro automatizado y servicio en órbita robótico, con integración en la misión piloto ISOS 2030 planificada.
- Junio de 2026: El vuelo VA269 del Ariane 6 desplegó 36 satélites LEO de Amazon utilizando el debut del Ariane 64 impulsado por el P160C, estableciendo un récord europeo de carga útil del lanzador y validando la mejora del rendimiento del 10-15% del nuevo propulsor para LEO.
- Febrero de 2026: El consorcio EU-financiado CHEOPS VHP BB concluyó su programa de 30 meses, entregando bloques de construcción validados para propulsores de efecto Hall de 20 kW para la exploración del espacio profundo y grandes plataformas de servicio en órbita, avanzando en la industrialización europea de la propulsión eléctrica de alta potencia.
Alcance del Informe del Mercado de Propulsión Espacial en Europa
El mercado europeo de propulsión espacial comprende la industria regional involucrada en el diseño, fabricación, integración, pruebas y mantenimiento de sistemas, motores y componentes que aceleran y maniobran naves espaciales, satélites y vehículos de lanzamiento en el espacio exterior. El mercado incluye todo el hardware, software y servicios de soporte necesarios para generar empuje, realizar maniobras orbitales, controlar la actitud de la nave espacial y ejecutar transferencias al espacio profundo.
El mercado europeo de propulsión espacial está segmentado por tipo de propulsión, componente, plataforma, usuario final y geografía. Por tipo de propulsión, el mercado está segmentado en propulsión sólida, propulsión líquida, propulsión híbrida, propulsión eléctrica y otros. Por componente, el mercado está segmentado en propulsores y motor de cohete, sistemas de alimentación de propelente, unidades de procesamiento de energía, toberas, sistemas de control térmico de propulsión y otros. Por plataforma, el mercado está segmentado en satélites, vehículos de lanzamiento, naves espaciales y otros. Por usuario final, el mercado está segmentado en comercial, gubernamental y civil, y militar. El informe también cubre los tamaños de mercado y las previsiones para el mercado europeo de propulsión espacial en siete países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Eléctrica |
| A Base de Gas |
| Combustible Líquido |
| Francia |
| Alemania |
| Rusia |
| Reino Unido |
| Tecnología de Propulsión | Eléctrica |
| A Base de Gas | |
| Combustible Líquido | |
| País | Francia |
| Alemania | |
| Rusia | |
| Reino Unido |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la Tierra, observación espacial, navegación y otros. Los propósitos enumerados son los declarados por el propio operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.) y militares. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El Peso Máximo al Despegue del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí, y las órbitas de satélites con excentricidad de 0,14 o superior se categorizan como elípticas.
- Tecnología de propulsión - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y a base de gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y a base de gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Geoestacionaria (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 mi) sobre el ecuador giran en la misma dirección y a la misma velocidad que la Tierra sobre su eje, lo que los hace aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites en Órbita Terrestre Baja orbitan entre 160 y 2.000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites en Órbita Terrestre Media se ubican por encima de los satélites en Órbita Terrestre Baja y por debajo de los satélites en Órbita Geoestacionaria, y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | El Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Pequeños Satélites (SSLV) | El Vehículo de Lanzamiento de Pequeños Satélites (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres Etapas de Propulsión Sólida y un Módulo de Ajuste de Velocidad basado en propulsión líquida (VTM) como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros cuerpos menores, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El Sistema de Identificación Automática (AIS) es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS Satelital (S-AIS) es el término utilizado para describir cuando un satélite se usa para detectar señales AIS. |
| Vehículos de Lanzamiento Reutilizables (RLV) | Un Vehículo de Lanzamiento Reutilizable (RLV) es un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede ser lanzado más de una vez, o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 22.237 millas. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




