
Tamaño y Participación del Mercado Europeo de Sistemas de Control de Actitud y Órbita de Satélites
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
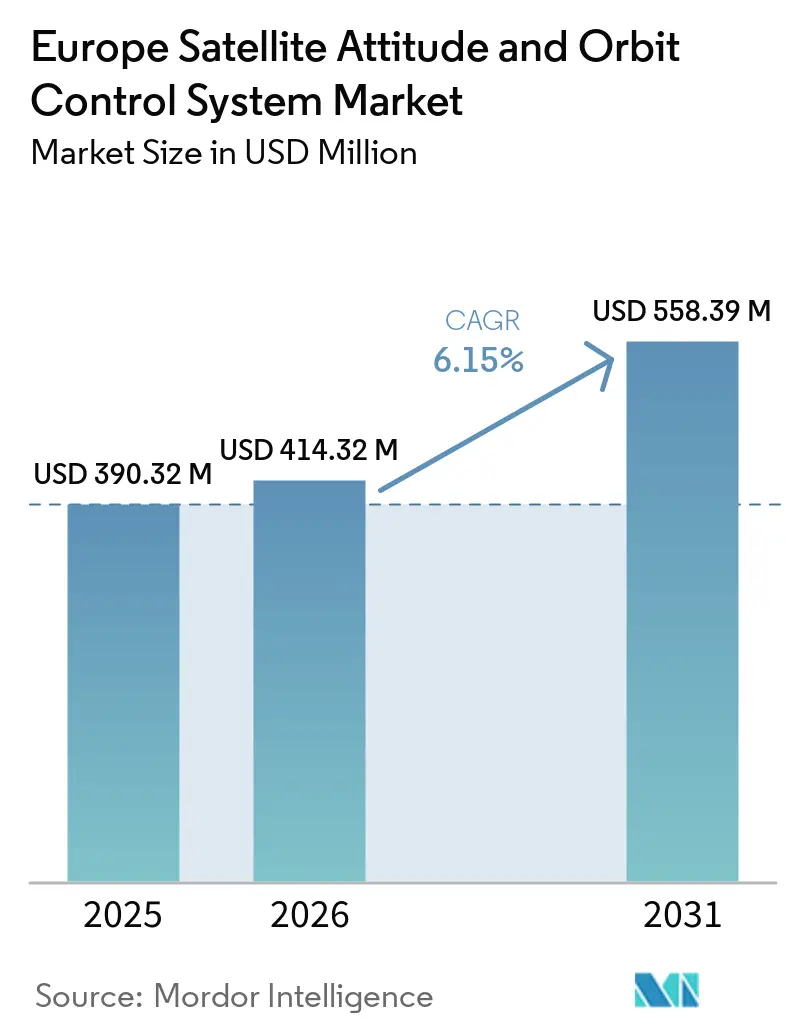
| Tamaño del mercado en el año base (2025) | 390.32 Millones de dólares |
| Tamaño del Mercado (2026) | 414.32 Millones de dólares |
| Tamaño del Mercado (2031) | 558.39 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.15 % |
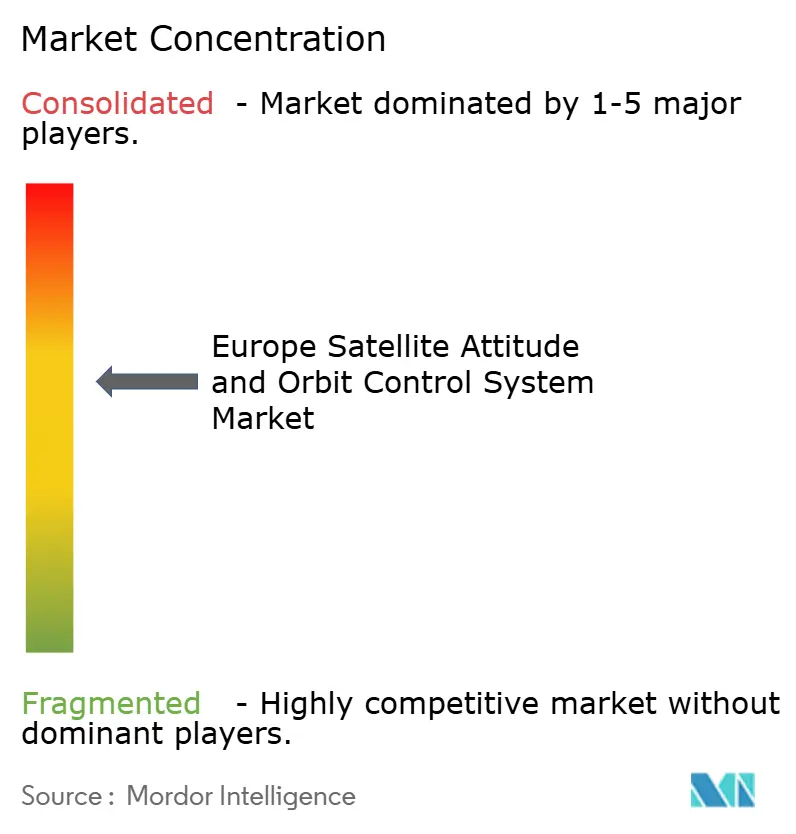
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Sistemas de Control de Actitud y Órbita de Satélites por Mordor Intelligence
Se espera que el tamaño del mercado europeo de sistemas de control de actitud y órbita de satélites crezca de 390,32 millones de USD en 2025 a 414,32 millones de USD en 2026, y se prevé que alcance los 558,39 millones de USD en 2031 a una CAGR del 6,15% durante el período 2026-2031. El impulso se acumula en torno a los programas espaciales soberanos, las constelaciones de múltiples órbitas y las cargas útiles de precisión que exigen mayor exactitud de apuntamiento y maniobras ágiles. La ola de actualización, desde los reemplazos geoestacionarios hasta las flotas LEO, está reforzando la producción en serie de subsistemas y software de control de actitud y órbita (AOCS), acortando los ciclos de integración para usuarios comerciales y de defensa. Las decisiones ministeriales de la ESA de 2025 canalizan nuevos fondos hacia cargas útiles de transporte, observación de la Tierra (EO) y navegación que requieren un rendimiento de control preciso, aumentando la demanda de sensores, actuadores y software de autonomía fiables. El mayor riesgo de clima espacial, los controles de exportación y la escasez aguda de talento de ingeniería siguen siendo vientos en contra estructurales. Sin embargo, el mercado continúa expandiéndose a medida que los gobiernos priorizan la conectividad de doble uso, la eliminación de desechos y el servicio en órbita.
Conclusiones Clave del Informe
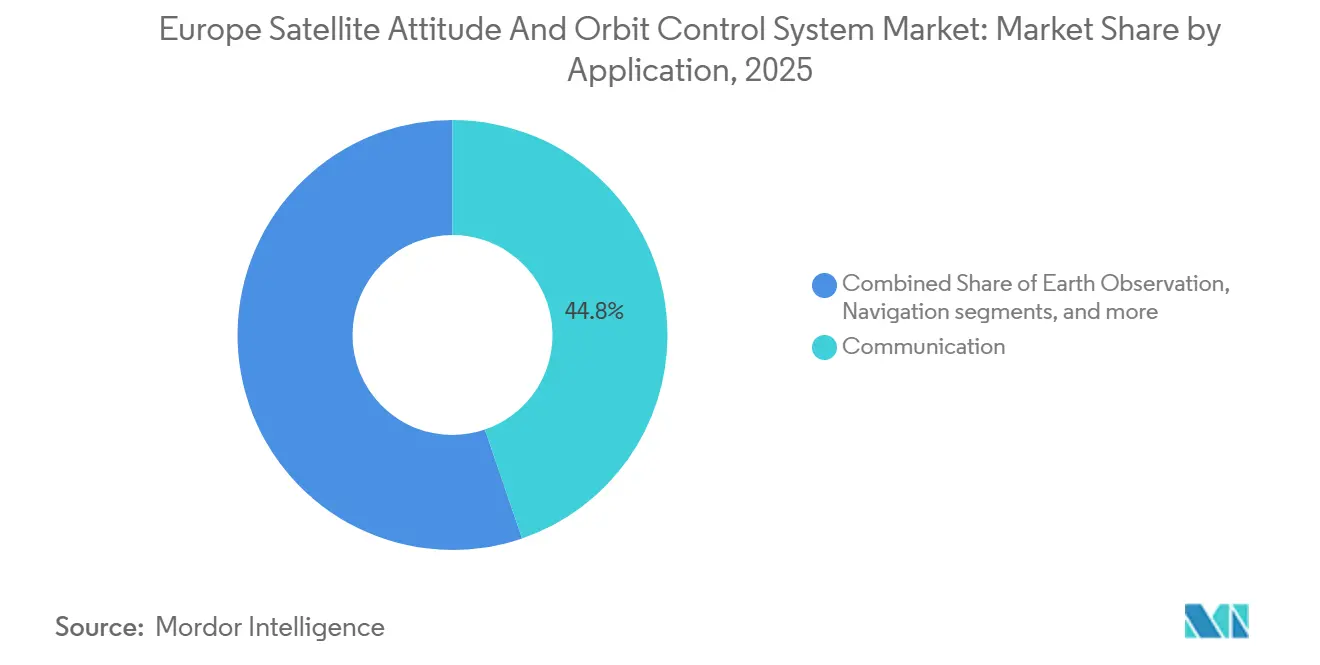
- Por aplicación, los satélites de comunicación lideraron el mercado europeo de sistemas de control de actitud y órbita de satélites con una participación del 44,75% en 2025, mientras que se prevé que la observación de la Tierra (EO) crezca a una CAGR del 7,71% hasta 2031.
- Por masa, los satélites pequeños representaron aproximadamente el 46,75% del mercado europeo de sistemas de control de actitud y órbita de satélites en 2025, mientras que se proyecta que la clase de satélites medianos crezca más rápido a una CAGR del 7,83%.
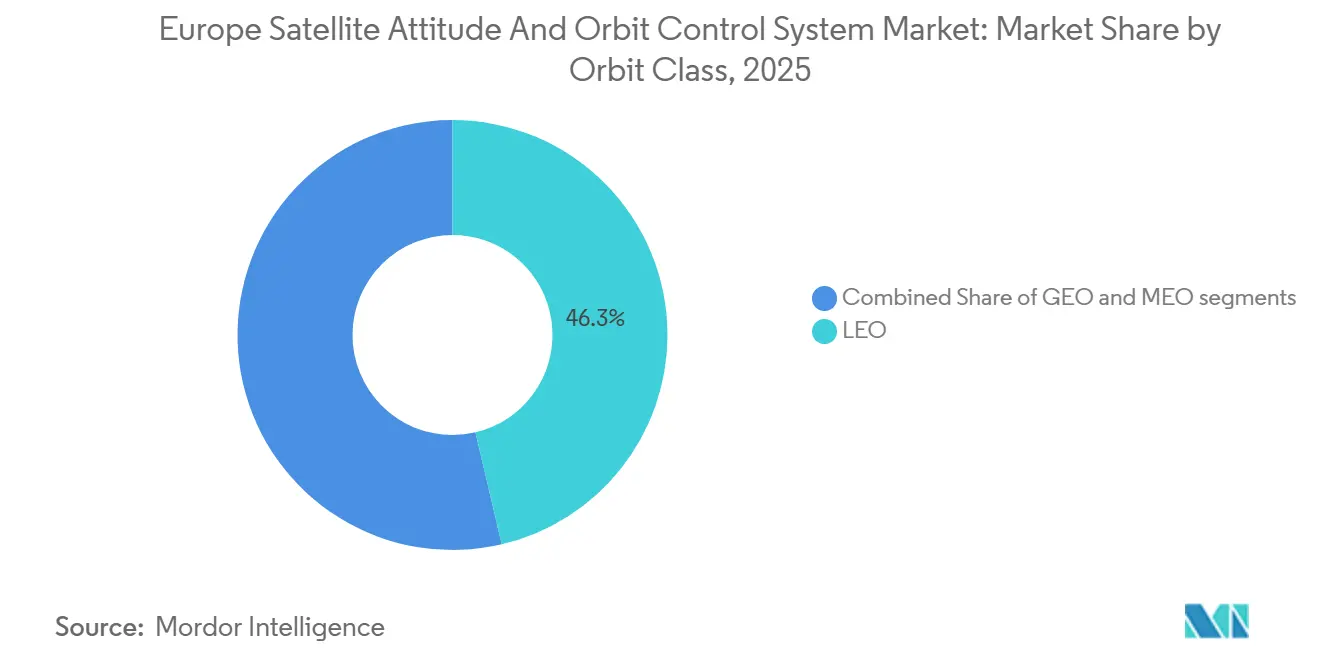
- Por clase de órbita, LEO capturó una participación de ingresos del 46,32% en 2025, y se prevé que las misiones MEO registren la CAGR más sólida del 7,91% hasta 2031.
- Por usuario final, los operadores comerciales representaron el 47,69% del gasto en 2025, pero se prevé que la demanda militar y gubernamental crezca a una CAGR del 7,52%, impulsada por arquitecturas de doble uso y contratos de servicio.
- Por geografía, el Reino Unido contribuyó con el 35,22% de los ingresos de 2025, mientras que se prevé que Francia crezca a una CAGR del 8,23% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de las constelaciones de satélites pequeños para EO e Internet de las Cosas (IoT) | +3.2% | A nivel europeo, concentrado en el Reino Unido, Alemania y Francia | Mediano plazo (2-4 años) |
| Expansión de la financiación de la ESA y nacional | +2.8% | Estados miembros de Europa, Noruega, Suiza | Largo plazo (≥ 4 años) |
| Reducción de los costos de componentes COTS | +2.1% | Centros de fabricación europeos | Corto plazo (≤ 2 años) |
| Demanda de servicio en órbita y mitigación de desechos | +1.9% | A nivel europeo, con foco en Francia y Alemania | Largo plazo (≥ 4 años) |
| Algoritmos AOCS autónomos basados en inteligencia artificial | +1.6% | Centros tecnológicos en el Reino Unido, Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Microlanzadores europeos que permiten órbitas personalizadas | +1.4% | Sitios de lanzamiento en Alemania, España y el Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de las Constelaciones de Satélites Pequeños para EO e IoT
El programa IRIS², respaldado por la UE, colocará 290 satélites en órbita para 2030, lo que obliga a los proveedores de AOCS a ofrecer capacidades autónomas de vuelo en formación y evasión de colisiones que operen sin problemas en cientos de naves espaciales.[1] Está construyendo marcos de software comunes que permiten a diferentes fabricantes conectar módulos AOCS estandarizados en constelaciones de múltiples proveedores, acortando los ciclos de integración y reduciendo los costos.[2] La economía de las constelaciones exige una precisión de apuntamiento submétrica a precios entre un 60% y un 80% por debajo del hardware GEO heredado, lo que impulsa a los proveedores europeos a adoptar rastreadores de estrellas modulares y conjuntos de ruedas de reacción escalables. La gestión de flotas en tiempo real también eleva el listón de la autonomía a bordo, ya que los operadores humanos no pueden microgestionar cada satélite en enjambres de más de 100 nodos. Como resultado, las plataformas que combinan precisión, asequibilidad y autocoordinación impulsada por inteligencia artificial están emergiendo como claros ganadores en el mercado europeo de sistemas de control de actitud y órbita de satélites.
Expansión de la Financiación de la ESA y Nacional
El presupuesto de la ESA para 2024-2025 aumentó un 17% hasta los 8,97 mil millones de USD, con nuevas asignaciones para sensores cuánticos e investigación de navegación con inteligencia artificial que apoyan directamente los programas AOCS de próxima generación.[3] El plan espacial de 1,4 mil millones de USD de Alemania y el impulso de infraestructura de 10,49 mil millones de USD de Francia refuerzan ese impulso, financiando vuelos de prototipos y campañas de calificación de componentes hasta 2030. Los paquetes de financiación enfatizan la tecnología de doble uso, garantizando que los satélites civiles y de defensa puedan compartir arquitecturas AOCS comunes para lograr economías de escala. Los esquemas de cooperación como ARTES de la ESA aceleran los conceptos de laboratorio, como los procesadores neuromórficos, hacia la órbita, reduciendo la brecha de innovación de Europa con regiones de presupuestos públicos más reducidos. Para los proveedores, las generosas subvenciones compensan los elevados costos de ingeniería no recurrentes, acelerando el tiempo de comercialización de soluciones avanzadas de control de actitud.
Reducción de los Costos de Componentes COTS
Aprovechando las líneas de automoción y electrónica de consumo, los fabricantes europeos han reducido los precios de los rastreadores de estrellas y las unidades de medición inercial hasta en un 50% en comparación con las construcciones tradicionales calificadas para el espacio. La tolerancia a la radiación se logra mediante la corrección de errores por software y arquitecturas redundantes en lugar de chips personalizados costosos, manteniendo los precios bajos sin sacrificar la fiabilidad. La caída de los costos de hardware permite a los operadores de CubeSat incorporar capacidades de apuntamiento de alta precisión que antes estaban reservadas para plataformas de varias toneladas, ampliando la base de clientes del mercado europeo de sistemas de control de actitud y órbita de satélites. Las prioridades de adquisición también están cambiando; los compradores ahora ponderan la cadencia de actualización de software y el refuerzo de la ciberseguridad junto con el historial mecánico, recompensando a los proveedores que incorporan prácticas ágiles de firmware al dominio espacial.
Demanda de Servicio en Órbita y Mitigación de Desechos
Las soluciones europeas de sistemas de control de actitud y órbita se enfrentan a mayores expectativas de rendimiento en medio del auge de las misiones de eliminación activa de desechos y servicio en órbita. Estas misiones están elevando los requisitos más allá del mantenimiento de estación tradicional, enfatizando la necesidad de capacidades de encuentro de alta precisión y navegación basada en visión. La misión ClearSpace-1 de la ESA, adjudicada por alrededor de 86 millones de EUR (101,54 millones de USD), marca un momento crucial, mostrando tecnologías autónomas de captura de desechos preparadas para dar forma a futuros marcos de servicio comercial. Al mismo tiempo, la plataforma externa Bartolomeo de Airbus está validando activamente sensores avanzados y tecnologías de carga útil en órbita, allanando el camino para su integración en futuras misiones de servicio operacional. En una escala más amplia, las aseguradoras priorizan cada vez más el riesgo de conjunción y la maniobrabilidad de las naves espaciales, amplificando la demanda de plataformas con sistemas de propulsión eléctrica eficientes. Estos sistemas son adeptos a realizar frecuentes maniobras de evasión de colisiones de baja propulsión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de exportación de piezas de grado espacial | –0.9% | Reino Unido, Alemania, Francia | Largo plazo (≥ 4 años) |
| Altos costos de calificación por radiación | –0.7% | Pymes del norte y este de Europa | Mediano plazo (2-4 años) |
| Vulnerabilidad al clima espacial | –0.5% | Operadores de altas latitudes en toda Europa | Corto plazo (≤ 2 años) |
| Escasez de talento de ingeniería AOCS en las Pymes | –0.6% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Exportación de Piezas de Grado Espacial
Los regímenes de control de exportaciones, como los requisitos ITAR de EE. UU. y el marco de doble uso de Europa, están imponiendo cargas de cumplimiento significativas en las cadenas de suministro de satélites. Estas regulaciones a menudo alargan los plazos de adquisición y complican los modelos de despliegue rápido favorecidos por los operadores de satélites pequeños. En respuesta, muchos fabricantes europeos de naves espaciales están adoptando cada vez más arquitecturas libres de ITAR para mantener la flexibilidad de exportación. Además, las diferencias regulatorias posteriores al Brexit han creado desafíos para los proveedores con sede en el Reino Unido involucrados en programas vinculados a Europa. Algunas de estas empresas están ampliando su presencia en la región para garantizar el acceso continuo al mercado. A nivel de programa, el mayor enfoque de Europa en la autonomía estratégica, especialmente en iniciativas como IRIS², subraya el impulso para localizar subsistemas críticos dentro de la base industrial de Europa. En consecuencia, los fabricantes ahora priorizan la libertad de exportación y la resiliencia de la cadena de suministro, junto con el rendimiento técnico, al elegir componentes de próxima generación.
Altos Costos de Calificación por Radiación
En la cadena de suministro europea de sistemas de control de actitud y órbita, la garantía de radiación ejerce constantemente una presión significativa tanto en los costos como en los cronogramas. Las campañas de prueba para la dosis ionizante total y los efectos de eventos individuales pueden superar acumulativamente varios cientos de miles de euros para una familia de componentes específica. Este obstáculo financiero plantea desafíos, especialmente para los programas con escalas de producción más pequeñas. Asegurar tiempo de haz en instalaciones especializadas de iones pesados, como el CERN o los prominentes centros Helmholtz, alarga aún más los plazos de calificación. Esto es especialmente cierto para los proveedores de Pymes, que a menudo luchan con una flexibilidad de programación limitada. Si bien ciertos operadores de NewSpace se están aventurando en modelos de despliegue más tolerantes al riesgo, los reguladores europeos y los propietarios de misiones se mantienen firmes. Enfatizan la mitigación de desechos y la fiabilidad a largo plazo, manteniendo un enfoque conservador hacia los mandatos de garantía de radiación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Agilidad de Imagen Impulsa el Crecimiento de la Observación de la TierraLos satélites de comunicación representaron el 44,75% de los ingresos de 2025 en el mercado europeo de sistemas de control de actitud y órbita de satélites, respaldados por el despliegue de banda ancha e iniciativas de conectividad soberana. Sin embargo, las plataformas de EO registran el avance más rápido en el período 2026-2031 con una CAGR del 7,71%, impulsadas por la expansión de Copernicus y las misiones de monitoreo climático que exigen mayor precisión de apuntamiento para instrumentos hiperespectrales.
Las misiones de EO en curso están elevando los umbrales de rendimiento del AOCS europeo. Las cargas útiles de Copernicus de próxima generación exigen mayor precisión y estabilidad de apuntamiento. En consecuencia, el segmento de EO está preparado para un crecimiento superior al promedio en el valor del AOCS. Una demanda constante de ruedas de reacción de alta precisión, sensores solares compactos y arquitecturas de control de respuesta rápida impulsa este crecimiento. En contraste, si bien las plataformas de comunicaciones aún dominan el gasto en AOCS, están evolucionando hacia diseños de bus LEO estandarizados. Estos diseños priorizan la eficiencia de costos y la uniformidad de plataforma, reduciendo así la intensidad del valor del subsistema. Los programas de navegación, por otro lado, mantienen la estabilidad. Los satélites Galileo de Segunda Generación, con su enfoque en vidas operativas extendidas, garantizan ciclos de adquisición constantes. Además, las misiones de observación espacial y demostración tecnológica están siendo pioneras en capacidades de control autónomo que se anticipa serán integradas en arquitecturas de constelaciones más grandes en el futuro.

Por Masa del Satélite:
Las Plataformas Pequeñas Capturan la Inversión en InnovaciónLos satélites pequeños representaron el 46,75% de los ingresos de 2025 en el mercado europeo de sistemas de control de actitud y órbita de satélites, favorecidos por su equilibrio entre capacidad de carga útil y economía de vuelos compartidos. Este crecimiento se verá impulsado aún más por la reducción constante de los costos de componentes y el aumento en el número de misiones de vuelos compartidos. Con el desarrollo de ruedas de reacción miniaturizadas, rastreadores de estrellas y electrónica de control, ahora es posible que las naves espaciales de menos de 100 kg utilicen sistemas de estabilización de tres ejes de alta capacidad.
Sin embargo, se proyecta que los satélites medianos capturen una CAGR incremental del 7,83%, remodelando las hojas de ruta de los proveedores hacia autonomía avanzada, propulsión híbrida y aviónica de bajo consumo. Se espera que los satélites pequeños sean los más grandes en términos de generación de ingresos, dada su importancia estratégica en misiones de EO e institucionales; se espera que los satélites grandes vean una caída en la demanda. Esta caída en la demanda no ha afectado la complejidad de los giroscopios y los conjuntos de ruedas de reacción en este rango de masa.
Por Clase de Órbita:
Los Ciclos de Actualización MEO se AceleranLos satélites LEO representaron el 46,32% de los despliegues de 2025 en el mercado europeo de sistemas de control de actitud y órbita de satélites, atrayendo servicios comerciales de datos y conectividad que se benefician de los enlaces de baja latencia. LEO está preparado para recuperar su dominio en el sector de fabricación y despliegue de AOCS, marcando el impulso inicial en la transición de las grandes constelaciones de satélites de banda ancha hacia la preparación para el despliegue.
Se prevé que los sistemas MEO, liderados por la ampliación de Galileo y las constelaciones regionales, se expandan a una CAGR del 7,91%, reflejando el deseo de los operadores de contar con menos naves espaciales manteniendo una cobertura casi global. Las misiones de órbita terrestre media están destinadas a desempeñar un papel fundamental en la configuración del panorama europeo de sistemas de control de actitud y órbita de satélites. Este impulso está impulsado principalmente por la actualización en curso del sistema Galileo y por el creciente interés en los conceptos de posicionamiento híbrido.
Por Usuario Final:
Las Arquitecturas de Doble Uso Difuminan las FronterasLos operadores comerciales capturaron el 47,69% de la demanda de 2025, reflejando el floreciente sector de nuevo espacio de Europa y las entradas de capital de riesgo en modelos de negocio de datos como servicio. Si bien los operadores comerciales aún dominan el gasto, se inclinan cada vez más hacia plataformas LEO estandarizadas, ejerciendo presión a la baja sobre los márgenes de hardware. En consecuencia, el foco de la captura de valor está cambiando hacia capacidades centradas en software, especialmente algoritmos de control avanzados y servicios de optimización del rendimiento en órbita. Además, las misiones académicas y de demostración tecnológica desempeñan un papel fundamental en la innovación, actuando a menudo como plataformas de validación preliminar para funciones autónomas antes de su integración en flotas comerciales.
Sin embargo, los clientes militares y gubernamentales están impulsando el crecimiento con una CAGR del 7,52% hasta 2031, impulsados por políticas de autonomía estratégica y el reconocimiento de que los activos espaciales sustentan la seguridad de defensa y económica. Se prevé que la demanda europea de AOCS crezca de manera constante, superando al mercado global, impulsada por programas militares y gubernamentales. Estos programas responden a mayores exigencias de rendimiento vinculadas a misiones como la eliminación activa de desechos, la conciencia situacional espacial y las comunicaciones soberanas seguras. Iniciativas como ClearSpace-1 de la ESA están elevando los estándares para las operaciones autónomas de encuentro y proximidad, subrayando la demanda de arquitecturas de control avanzadas.
Análisis Geográfico
Mercado Europeo de Sistemas de Control de Actitud y Órbita de Satélites
El Reino Unido representó el 35,22% de los ingresos de 2025, mientras que se proyecta que Francia registre el crecimiento más rápido con una CAGR del 8,23% hasta 2031, lo que subraya un equilibrio regional entre el liderazgo comercial maduro y el acelerado gasto liderado por la defensa. El papel del Reino Unido en la gestión de programas, operaciones y prestación de servicios para la banda ancha LEO global respalda una base estable para la integración continua de AOCS y el mantenimiento de flotas. Un nuevo tramo de satélites LEO adjudicado a fabricantes europeos refuerza la confianza en la producción en serie de AOCS y las ganancias de la curva de aprendizaje en las instalaciones asociadas. La trayectoria de Francia refleja un creciente enfoque en capacidades soberanas y EO de precisión, incluidas las constelaciones con enlace láser que requieren un apuntamiento preciso y una determinación de actitud robusta. El liderazgo de Alemania en la financiación de la ESA para 2026-2028 amplifica la demanda de AOCS en las líneas de transporte, EO y navegación, anclando paquetes de trabajo plurianuales y reduciendo el riesgo de las hojas de ruta de subsistemas en la región.
Mercado de Sistemas de Control de Actitud y Órbita de Satélites del Norte y Oeste de Europa
En el norte y oeste de Europa, las empresas de NewSpace están expandiendo la producción en serie y ganando adjudicaciones de múltiples satélites que favorecen los bloques AOCS estandarizados. Esta tendencia apoya los efectos de clúster en aviónica, subsistemas definidos por software y verificación de software de vuelo, donde las interfaces consistentes y los regímenes de prueba comprimen el tiempo hasta la órbita. El mercado europeo de sistemas de control de actitud y órbita de satélites también está configurado por misiones de investigación y ciencia que establecen objetivos de control ambiciosos, como el control sin arrastre para la detección de ondas gravitacionales, lo que confirma la base de competencia en Francia, Alemania y los consorcios paneuropeos. El énfasis político en el rendimiento de los programas de la UE y la transparencia de la financiación apoya la previsibilidad de los proveedores al planificar inversiones en computación resistente a la radiación y sensores de alta precisión.
Panorama Competitivo
Los contratistas principales anclan los programas institucionales y comerciales más grandes, mientras que los fabricantes especializados escalan la producción en serie para buses pequeños y medianos, configurando juntos un campo competitivo equilibrado en Europa. Los actores de nivel 1 convierten los contratos emblemáticos en banda ancha, EO y ciencia en una demanda constante de AOCS que conlleva un valor de contenido significativo en sensores, actuación y software. Los especialistas en subsistemas se centran en ruedas de reacción, magnetopares, receptores GPS y aviónica que se integran con múltiples buses, lo que les permite generar ingresos a través de integradores competitivos.
El mercado europeo de sistemas de control de actitud y órbita de satélites también incluye inversiones de fabricación impulsadas por operadores que añaden capacidad de integración interna, estrechando los bucles de retroalimentación entre las operaciones y la ingeniería de plataformas. Los planes de combinación corporativa entre los principales contratistas europeos indican una ola de consolidación que podría reequilibrar la distribución de trabajo entre países y agilizar las cadenas de suministro para las misiones institucionales. Los movimientos estratégicos en las carteras de productos importan tanto como los contratos ganados. Los programas de ultra-precisión, como el vuelo sin arrastre para la detección de ondas gravitacionales, señalan una ventaja tecnológica en Europa que puede trasladarse a ofertas comerciales con mayor estabilidad y robustez. Las plataformas de bus que incorporan actuadores de mayor par y giroscopios de momento de control opcionales mejoran la agilidad para EO, respuesta a desastres y casos de uso de inteligencia, manteniendo al mismo tiempo una aviónica estandarizada para mantener la integración predecible. Las hojas de ruta de computación a bordo están evolucionando hacia procesadores tolerantes a la radiación con arquitecturas seguras, lo que permite la evasión autónoma de colisiones, el vuelo en formación y el redireccionamiento dinámico que reducen la carga operativa para flotas más grandes.
La base de proveedores está aumentando el rendimiento y profundizando la colaboración con los programas de la ESA, las agencias nacionales y los operadores comerciales. Los contratos de producción en serie para lotes de múltiples satélites mejoran las curvas de aprendizaje y distribuyen los costos de calificación entre las entregas planificadas, garantizando al mismo tiempo regímenes de prueba y validación consistentes. Los contratistas principales que coordinan presencias en múltiples países están preparados para satisfacer la demanda repentina de misiones institucionales, y los estándares de interfaz cada vez más abiertos están reduciendo los costos de cambio de componentes y aviónica.
La supervisión del rendimiento de la ESA y las prácticas de ingeniería estandarizadas continúan anclando la calidad y la fiabilidad como diferenciadores competitivos, lo que mantiene la confianza de los usuarios en las soluciones europeas de AOCS. En este entorno, el mercado europeo de sistemas de control de actitud y órbita de satélites equilibra la innovación con el historial, lo que ayuda a los participantes a proteger los márgenes mientras satisfacen las crecientes demandas de rendimiento en órbitas y misiones.
Líderes de la Industria Europea de Sistemas de Control de Actitud y Órbita de Satélites
-
Airbus SE
-
Thales Group
-
AAC Clyde Space AB
-
OHB System AG (OHB SE)
-
GomSpace A/S (GomSpace Group AB)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sistemas de Control de Actitud y Órbita de Satélites Empresas cubiertas en este informe
- Sener Engineering Group SA
- AAC Clyde Space AB
- Moog Inc.
- Bradford Engineering BV
- Blue Canyon Technologies LLC (RTX Corporation)
- Teledyne Technologies Incorporated
- NewSpace Systems
- GomSpace A/S (GomSpace Group AB)
- Innovative Solutions In Space B.V.
- Thales Group
- OHB System AG (OHB SE)
- L3Harris Technologies, Inc.
- Airbus SE
Desarrollos recientes de la industria en Mercado Europeo de Sistemas de Control de Actitud y Órbita de Satélites
- Mayo de 2026: Planet Labs Germany, uno de los principales proveedores de datos e información sobre cambios diarios en la Tierra, firmó un importante acuerdo de 7 cifras a 2 años con el gobierno griego. Esta asociación tiene como objetivo reforzar el Proyecto Espacial Satelital Nacional de Grecia. El contrato, facilitado por la Agencia Espacial Europea (ESA), representa los intereses tanto del Ministerio Helénico de Gobernanza Digital como del Centro Espacial Helénico. Abarca una gama de servicios de datos, incluidas imágenes de resolución media casi diarias y tareas de alta resolución, todos diseñados para apoyar diversas iniciativas de monitoreo de áreas amplias.
- Octubre de 2025: Airbus, Thales y Leonardo firmaron una fusión marco para combinar sus operaciones de fabricación de satélites en un nuevo campeón europeo para competir mejor en constelaciones de satélites habilitadas por AOCS.
- Marzo de 2025: La ESA continuó el desarrollo de la misión de eliminación activa de desechos ClearSpace-1 por valor de 86 millones de EUR (101,63 millones de USD), avanzando en tecnologías autónomas de encuentro y captura que elevarán los requisitos de AOCS de precisión para futuras naves espaciales europeas.
- Diciembre de 2024: La ESA adjudicó un contrato de 290 millones de EUR (336,35 millones de USD) al consorcio SpaceRISE, liderado por SES, Eutelsat e Hispasat, para los primeros 290 satélites de IRIS², exigiendo AOCS de vuelo en formación autónomo.
Alcance del Informe del Mercado Europeo de Sistemas de Control de Actitud y Órbita de Satélites
Este estudio examina cada elemento que ayuda a un satélite a mantener su orientación y permanecer en la órbita correcta mientras opera para, por o dentro de Europa. Este informe no cubre varias áreas clave: sistemas de guía, navegación y control de vehículos de lanzamiento; infraestructura de seguimiento y telemetría de estaciones terrestres; estructuras de bus de satélites; y subsistemas de energía y térmicos, a menos que estén directamente vinculados al AOCS. Además, solo abordamos los instrumentos de carga útil si sus requisitos afectan significativamente el rendimiento de actitud.
El mercado europeo de sistemas de control de actitud y órbita de satélites (AOCS) está segmentado por aplicación, masa del satélite, clase de órbita, usuario final y geografía. Por aplicación, el mercado está segmentado en comunicación, observación de la Tierra (EO), navegación, observación espacial y otros. Por masa del satélite, el mercado está segmentado en satélite pequeño, satélite mediano y satélite grande. Por clase de órbita, el mercado está segmentado en órbita terrestre geoestacionaria (GEO), órbita terrestre media (MEO) y órbita terrestre baja (LEO). Por usuario final, el mercado está segmentado en comercial, militar y gubernamental, y otros. El informe también cubre los tamaños de mercado y las previsiones para el sistema europeo de control de actitud y órbita de satélites en los principales países de la región. Para cada segmento, el tamaño del mercado y las previsiones se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Comunicación |
| Observación de la Tierra (EO) |
| Navegación |
| Observación Espacial |
| Otros |
| Satélite Pequeño | Femtosatélite |
| Picosatélite | |
| Nanosatélite | |
| Microsatélite | |
| Minisatélite | |
| Satélite Mediano | |
| Satélite Grande |
| Órbita Terrestre Geoestacionaria (GEO) |
| Órbita Terrestre Media (MEO) |
| Órbita Terrestre Baja (LEO) |
| Comercial |
| Militar y Gubernamental |
| Otros |
| Reino Unido |
| Francia |
| Alemania |
| Rusia |
| Resto de Europa |
| Por Aplicación | Comunicación | |
| Observación de la Tierra (EO) | ||
| Navegación | ||
| Observación Espacial | ||
| Otros | ||
| Por Masa del Satélite | Satélite Pequeño | Femtosatélite |
| Picosatélite | ||
| Nanosatélite | ||
| Microsatélite | ||
| Minisatélite | ||
| Satélite Mediano | ||
| Satélite Grande | ||
| Por Clase de Órbita | Órbita Terrestre Geoestacionaria (GEO) | |
| Órbita Terrestre Media (MEO) | ||
| Órbita Terrestre Baja (LEO) | ||
| Por Usuario Final | Comercial | |
| Militar y Gubernamental | ||
| Otros | ||
| Por Geografía | Reino Unido | |
| Francia | ||
| Alemania | ||
| Rusia | ||
| Resto de Europa | ||
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicación, observación de la Tierra, observación espacial, navegación y otros. Los propósitos enumerados son los declarados por el propio operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civil (académico, aficionado), comercial, gubernamental (meteorológico, científico, etc.) y militar. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El peso máximo al despegue (MTOW) del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí, y las órbitas de satélites con una excentricidad de 0,14 o superior se categorizan como elípticas.
- Tecnología de Propulsión - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y de gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y de gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Terrestre Geoestacionaria (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 mi) sobre el ecuador giran en la misma dirección y a la misma velocidad que la Tierra sobre su eje, lo que los hace aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites en órbita terrestre baja orbitan entre 160 y 2.000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites MEO se ubican por encima de los satélites LEO y por debajo de los satélites GEO, y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | La Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Satélites Pequeños (SSLV) | El Vehículo de Lanzamiento de Satélites Pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un Módulo de Ajuste de Velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros cuerpos menores, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS satelital (S-AIS) es el término utilizado para describir cuando un satélite se usa para detectar firmas AIS. |
| Vehículos de Lanzamiento Reutilizables (RLV) | Un vehículo de lanzamiento reutilizable (RLV) es un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede ser lanzado más de una vez, o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 22.237 millas. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




