
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.46 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Sabores y Fragancias por Mordor Intelligence
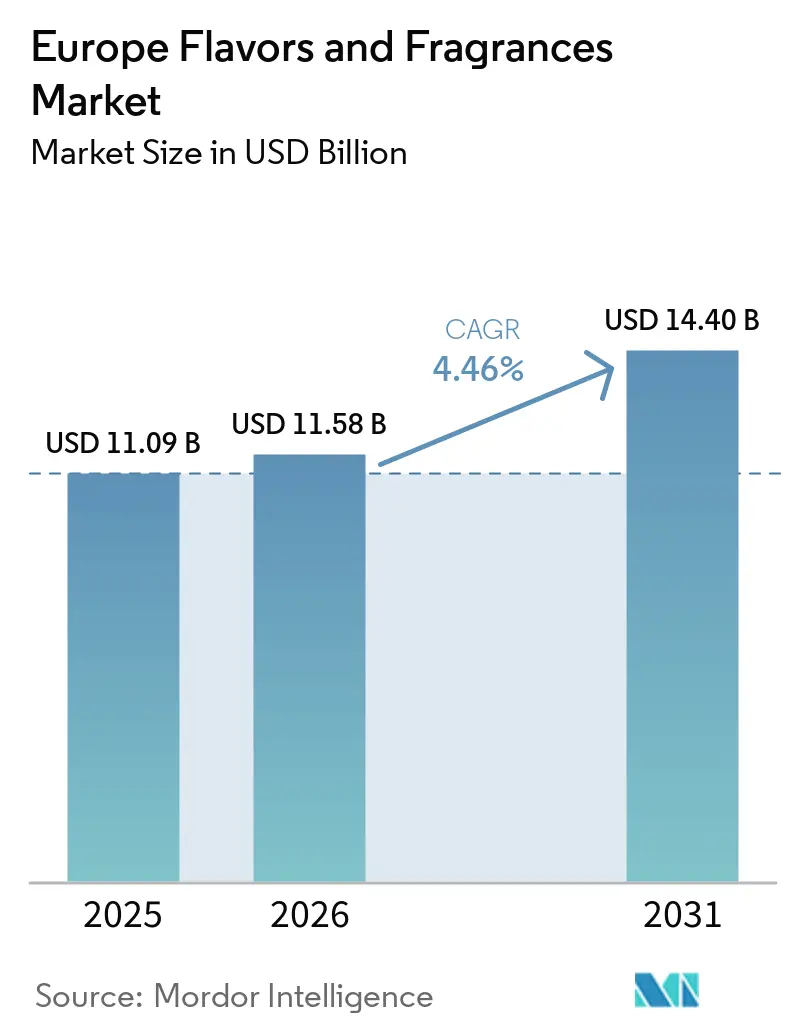
Se espera que el tamaño del mercado europeo de sabores y fragancias crezca de 11,09 mil millones de USD en 2025 a 11,58 mil millones de USD en 2026, y se prevé que alcance los 14,40 mil millones de USD en 2031, con una CAGR del 4,46% durante 2026-2031. Este crecimiento sostenido refleja la demanda de ingredientes premium, sostenibles y alineados con la salud en las categorías de alimentos, bebidas, cuidado personal y del hogar. El crecimiento se sustenta en tres fuerzas estructurales: una regulación progresiva que fomenta la reformulación de etiqueta limpia, la rápida adopción tecnológica en biotecnología y diseño digital de productos, y un cambio del consumidor hacia el bienestar, la personalización y el abastecimiento ético. Alemania ancla la escala y la innovación, mientras que España aporta un impulso destacado, reflejo de sus costos energéticos competitivos y su creciente base de procesamiento de alimentos.
Conclusiones Clave del Informe
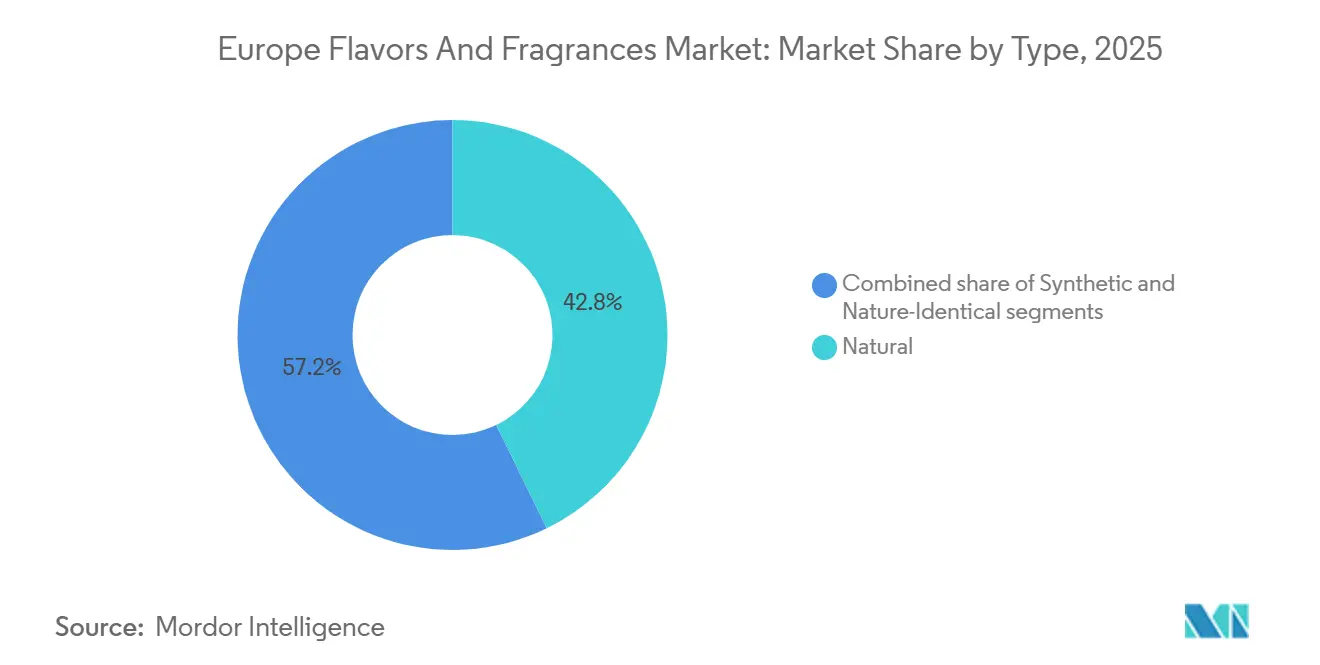
- Por tipo, los ingredientes naturales capturaron el 42,78% de la cuota del mercado europeo de sabores y fragancias en 2025 y avanzan a una CAGR del 5,88% hasta 2031.
- Por forma, los productos líquidos lideraron con una cuota del 33,65% del tamaño del mercado europeo de sabores y fragancias en 2025; se proyecta que los formatos en polvo se expandirán a una CAGR del 5,31% entre 2026 y 2031.
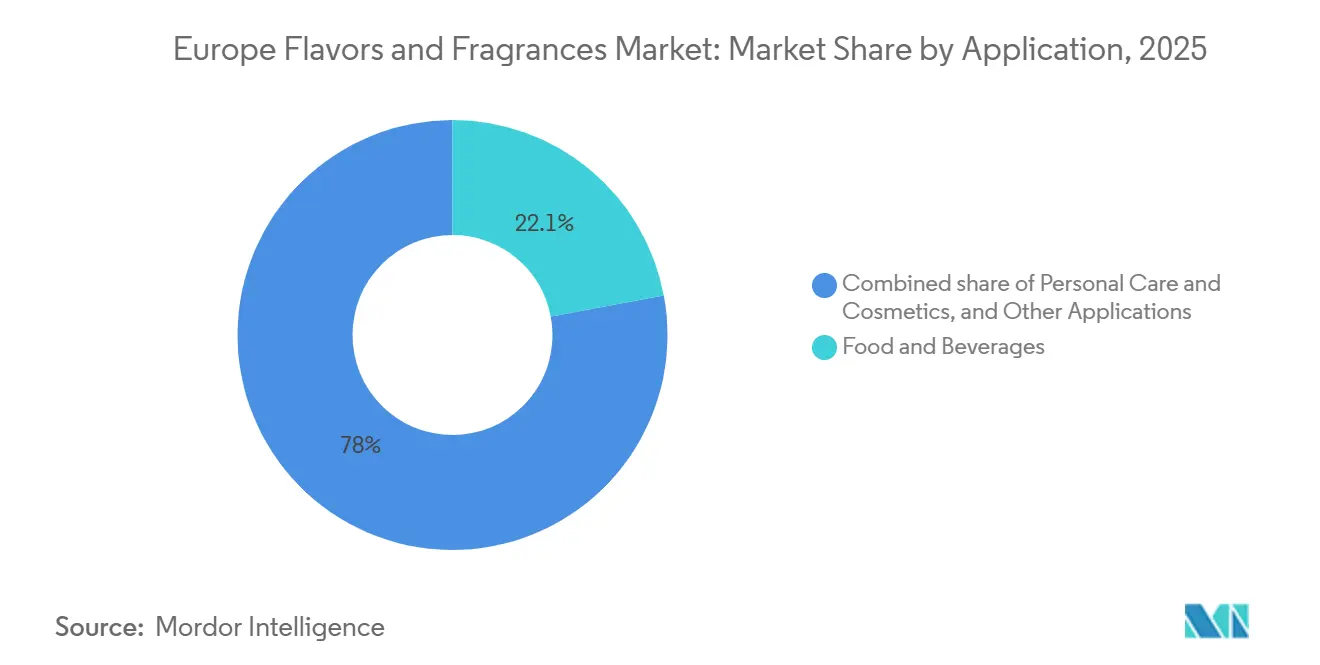
- Por aplicación, alimentos y bebidas mantuvieron una cuota de ingresos del 22,05% en 2025, mientras que el cuidado personal y los cosméticos registraron la CAGR proyectada más alta, del 6,29%, hasta 2031.
- Por geografía, Alemania concentró el 25,30% del mercado europeo de sabores y fragancias en 2025, mientras que se prevé que Espaa registre la CAGR más rápida, del 6,12%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de ingredientes naturales y de etiqueta limpia | +1.2% | Regional, más fuerte en Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Crecimiento de alimentos funcionales, bebidas y productos de bienestar | +0.9% | Núcleo de Europa Occidental, con expansión hacia Europa del Este | Largo plazo (≥ 4 años) |
| Creciente popularidad de soluciones de aromas y fragancias personalizadas y a medida | +0.7% | Alemania, Francia y el Reino Unido lideran la adopción | Mediano plazo (2-4 años) |
| Expansión de la industria de alimentos procesados y bebidas | +0.8% | España e Italia muestran el crecimiento más fuerte | Corto plazo (≤ 2 años) |
| Uso creciente de fragancias en diversos cosméticos y productos de cuidado personal | +1.1% | Segmentos prémium de Francia, Alemania e Italia | Largo plazo (≥ 4 años) |
| Interés creciente en ingredientes veganos y libres de crueldad animal | +0.6% | Norte de Europa, extendiéndose al Mediterráneo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de ingredientes naturales y de etiqueta limpia
En Alemania, el 69% de las ventas de alimentos orgánicos se realizan ahora a través de canales minoristas convencionales, lo que pone de relieve un cambio significativo del consumidor hacia la transparencia y la naturalidad, y señala la adopción generalizada de productos naturales. Esta tendencia va más allá del mercado alimentario. Por ejemplo, la plataforma Mindera® de Symrise AG cuenta con una tecnología de protección de productos 100% de origen vegetal diseñada para formulaciones cosméticas. Los avances regulatorios respaldan aún más esta transición. La EFSA aprobó recientemente la naringenina como aromatizante alimentario, al no detectar preocupaciones de genotoxicidad, en marcado contraste con su prohibición de los aromatizantes artificiales de humo. Las empresas que invierten en ingredientes naturales derivados de la biotecnología se están alineando con los estándares regulatorios en evolución, que favorecen cada vez más las alternativas de origen natural, al tiempo que se posicionan para capturar precios premium.
Crecimiento de alimentos funcionales, bebidas y productos de bienestar
Los fabricantes europeos de bebidas están atendiendo el compromiso de la Unión de Asociaciones Europeas de Bebidas de reducir los azúcares añadidos en un 10% entre 2019 y 2025. Este compromiso ha impulsado la demanda de sistemas de sabor avanzados que no solo preservan el gusto, sino que también se alinean con el posicionamiento de marca orientado a la salud. Un avance notable en este ámbito es el auge de los edulcorantes a base de proteínas. Por ejemplo, el edulcorante X3 del Instituto Fraunhofer presenta un nivel de dulzura 10.000 veces superior al del azúcar de mesa, al tiempo que ofrece perfiles de sabor reminiscentes de la miel. Esta combinación de mayor conciencia sobre la salud y tecnología de vanguardia allana el camino para que las casas de sabores elaboren ingredientes multifuncionales, garantizando tanto la satisfacción del gusto como las ventajas para el bienestar. Además, la creciente inclinación hacia los botánicos y extractos herbales en aplicaciones funcionales subraya la preferencia del consumidor por ingredientes naturalmente asociados a la salud frente a los sintéticos.
Creciente popularidad de soluciones de sabor y fragancia personalizadas
La inteligencia artificial y las tecnologías digitales están transformando el panorama de la creación de aromas. Empresas como Estée Lauder están aprovechando la IA para sugerencias de fragancias personalizadas, inaugurando simultáneamente centros de innovación como el Atelier de Fragancias en París. La Fábrica Digital de Givaudan, también en París, es un testimonio de esta evolución, con espacios de colaboración de última generación y herramientas como el Mini Piano de Fragancias, que elevan las experiencias sensoriales. El impulso hacia la personalización no se limita a los segmentos prémium. El informe de tendencias 2025 de AI Palette subraya la hiperpersonalización como una tendencia fundamental, destacando características como la detección de alérgenos y la nutrición personalizada. La Generación Z, con su predilección por sabores únicos y caprichosos, está a la vanguardia de esta demanda, impulsada además por la naturaleza vertiginosa de las redes sociales. Esta combinación de tecnología no solo facilita producciones en lotes más pequeños, sino que también acelera la entrada al mercado de estas soluciones a medida, haciendo que los productos personalizados, antes exclusivos, sean accesibles a un público más amplio.
Expansión de la industria de alimentos procesados y bebidas
La importación de productos agrícolas para el sector de procesamiento de alimentos de España indica una fuerte demanda de ingredientes aromatizantes, según señala el Servicio Agrícola Exterior del USDA[1]. Los fabricantes españoles de la industria de alimentos procesados gozan de una ventaja competitiva en los procesos de aromatización intensivos en energía, gracias a los menores costos energéticos en comparación con sus rivales globales, según destaca una investigación realizada por CaixaBank. Las innovadoras tecnologías de reducción de sal y azúcar de Kerry Group están impulsando sus márgenes, con márgenes de EBITDA que alcanzaron el 16,1% en el primer semestre de 2025. Este aumento se produce a medida que los minoristas imponen estándares más estrictos sobre el contenido de azúcares añadidos y sal. A medida que el sector de alimentos procesados se expande, crece la demanda de sistemas de aromatización avanzados. Estos sistemas no solo enmascaran las notas indeseadas de los productos reformulados, sino que también garantizan que sigan siendo atractivos para los consumidores. Las empresas especializadas en agentes enmascaradores naturales y tecnologías de mejora del sabor son las que más tienen que ganar, ya que permiten formulaciones de productos más saludables sin sacrificar el sabor.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones europeas estrictas sobre el uso de aditivos | -0.8% | En toda la Unión Europea, con especial incidencia en Alemania y Francia | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas | -0.6% | En toda la Unión Europea | Corto plazo (≤ 2 años) |
| Dificultades para escalar nuevos ingredientes sostenibles o derivados de la biotecnología | -0.4% | Centros de biotecnología del Norte de Europa | Mediano plazo (2-4 años) |
| Crecientes preocupaciones de salud por el uso de aromatizantes artificiales | -0.5% | Cambio en el sentimiento del consumidor en toda la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas regulaciones europeas sobre el uso de aditivos
La prohibición de la Unión Europea sobre los aromatizantes artificiales de humo afecta aproximadamente a 34,91 mil millones de USD en ventas. Los fabricantes disponen de solo dos años para reformular los productos que contienen estos aditivos, mientras que los sustitutos del ahumado tradicional tienen un período de eliminación progresiva de cinco años. La identificación por parte de la Autoridad Europea de Seguridad Alimentaria (EFSA) de genotoxicidad en ocho productos primarios de aromatizantes de humo subraya las evaluaciones de seguridad cada vez más estrictas de la Unión Europea, generando incertidumbre para las empresas que desarrollan nuevos ingredientes sintéticos, según destacó la Comisión Europea[2]. El nuevo Reglamento de la Unión Europea 2023/1545 amplía los requisitos de etiquetado de alérgenos de fragancias a 56 ingredientes, con plazos de cumplimiento fijados para julio de 2026 para los productos existentes y julio de 2028 para las nuevas formulaciones. Estas presiones regulatorias otorgan una ventaja competitiva a las empresas con sólidas carteras de ingredientes naturales, al tiempo que imponen costos significativos de reformulación a aquellas que dependen de alternativas sintéticas. El giro del entorno regulatorio hacia principios de precaución indica un endurecimiento continuo de los procesos de aprobación, favoreciendo los ingredientes naturales establecidos sobre los nuevos compuestos sintéticos.
Volatilidad en los precios de las materias primas
Entre enero y julio de 2024, Madagascar exportó 4.300 toneladas métricas de vainilla, superando la demanda global en casi un 50%. Este exceso de oferta ha resultado en precios históricamente bajos para la vainilla de grado industrial. En el mercado del cacao, se espera que la oferta sea inferior en un 11% en 2024, con precios que subieron aproximadamente un 300% durante el año pasado debido al virus del brote hinchado y la minería ilegal de oro en las principales regiones productoras. Los fenómenos climáticos están perturbando los mercados del zumo de naranja, afectando tanto la disponibilidad como el precio de los ingredientes aromatizantes a base de cítricos. Esta volatilidad está impulsando a las empresas de aromas a explorar estrategias de abastecimiento alternativas e invertir en sustitutos sintéticos o derivados de la biotecnología, lo que conlleva mayores costes de I+D y una mayor complejidad en la cadena de suministro. Las empresas con carteras de ingredientes diversificadas y capacidades de formulación flexibles están mejor posicionadas para resistir los impactos en los precios de las materias primas. Por el contrario, las dependientes de ingredientes naturales de fuente única se enfrentan a presiones sobre los márgenes y posibles interrupciones en la cadena de suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Ingredientes Naturales Impulsan el Posicionamiento PrémiumEn 2025, los ingredientes naturales mantuvieron una participación de mercado del 42,78% y se espera que crezcan a una CAGR del 5,88% hasta 2031. Este crecimiento refleja la disposición de los consumidores a pagar una prima por productos de etiqueta limpia, respaldada por el fomento regulatorio de opciones sostenibles. Los avances en biotecnología impulsan aún más este segmento. Por ejemplo, la Universidad de Newcastle ha desarrollado biocatalizadores altamente eficientes para la producción de ésteres de sabor sin disolventes, mostrando el potencial de la fabricación sostenible. Por otro lado, los ingredientes sintéticos enfrentan una supervisión regulatoria más estricta. La Autoridad Europea de Seguridad Alimentaria (EFSA), según señala Food Compliance International, ha eliminado varias sustancias aromatizantes de la lista de la Unión, incluidas el 2-fenilpent-2-enal y ciertos compuestos de tiazolina. Los ingredientes naturales idénticos ofrecen un punto intermedio, aportando ventajas de costo frente a las alternativas naturales y evitando los desafíos regulatorios vinculados a los compuestos sintéticos.
Los ingredientes derivados de la biotecnología enfrentan incertidumbre debido a la evolución de la definición de la UE sobre sabores naturales. El Comité Permanente de Plantas, Animales, Alimentos y Piensos está evaluando si los sabores producidos por microorganismos genéticamente modificados deben calificarse como «naturales». Esta ambigüedad regulatoria influye en las decisiones de inversión y las estrategias de mercado, especialmente para las empresas centradas en alternativas naturales basadas en fermentación. El cambio hacia ingredientes naturales se está acelerando, como lo demuestra la actuación de grandes actores como Symrise, que ha logrado un abastecimiento sostenible del 95% de sus materias primas, probando la escalabilidad y viabilidad comercial de las estrategias de ingredientes naturales.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Dominio de los Líquidos Desafiado por la Innovación en PolvosEn 2025, las formulaciones líquidas mantienen una cuota de mercado del 33,65%, atribuida a su fácil incorporación en bebidas y su superior desempeño sensorial en productos de cuidado personal. Mientras tanto, las formulaciones en polvo experimentan un crecimiento a una CAGR del 5,31% hasta 2031, impulsadas por su estabilidad y ventajas de coste en aplicaciones industriales. La expansión del segmento de polvos está respaldada por innovaciones en tecnología de microencapsulación, que permiten la liberación controlada y una mayor estabilidad en vida útil para compuestos de aroma sensibles. El lanzamiento por parte de Sensient Technologies de la plataforma BioSymphony destaca los avances en soluciones de aromas naturales, abordando los desafíos relacionados con el enmascaramiento de ingredientes y el equilibrio del sabor en diversas aplicaciones.
Las formulaciones microencapsuladas son el subsegmento de más rápido crecimiento dentro de las aplicaciones de polvos, ofreciendo protección para los compuestos volátiles y habilitando la funcionalidad de liberación temporizada en alimentos funcionales y nutracéuticos. La adopción de esta tecnología se está acelerando a medida que los fabricantes se esfuerzan por diferenciar los productos mejorando las experiencias sensoriales y los beneficios funcionales. Las formulaciones líquidas continúan dominando las aplicaciones de fragancias prémium, donde su impacto sensorial inmediato y sus complejos perfiles de olor justifican los mayores costes y los desafíos de manejo. La elección del formato depende cada vez más de los requisitos específicos de la aplicación: los polvos están ganando terreno en aplicaciones industriales sensibles al coste, mientras que los líquidos mantienen su dominio en los mercados de consumo prémium.
Por Aplicación:
El Cuidado Personal Supera a las Aplicaciones Alimentarias TradicionalesSe proyecta que el cuidado personal y los cosméticos se expandirán a una CAGR del 6,29% hasta 2031, respaldados por la creciente demanda de productos de cuidado de la piel, cuidado del cabello, cuidado corporal y cosméticos con fragancia en toda Europa. El segmento de aplicación se beneficia de la creciente preferencia del consumidor por productos premium y sensoriales, donde las fragancias se utilizan cada vez más para mejorar la diferenciación del producto y la experiencia del consumidor. La creciente demanda de perfiles de fragancia naturales, botánicos y duraderos también está impulsando a los fabricantes a desarrollar soluciones de fragancia más especializadas para formulaciones de cuidado personal. Además, el creciente atractivo de las fragancias unisex y las opciones de multipacks más pequeños fomenta la experimentación con aromas, especialmente entre los consumidores de la Generación Z que buscan experiencias personalizadas.
Alimentos y bebidas mantuvieron una cuota de ingresos del 22,05% en 2025 y se encuentran bajo presión de márgenes debido a las reformulaciones orientadas a la salud. Por ejemplo, el objetivo de reducción del 10% de azúcar de la Unión de Asociaciones Europeas de Bebidas ha generado la necesidad de tecnologías avanzadas de enmascaramiento y mejora. Si bien los sectores lácteo y de panadería se benefician de la tendencia de etiqueta limpia, los productos cárnicos enfrentan desafíos, en particular problemas regulatorios relacionados con las prohibiciones de aromatizantes de humo. Aunque el segmento de bebidas mantiene una cuota de mercado significativa, sus tasas de crecimiento quedan por detrás del cuidado personal debido a las presiones de comoditización y las restricciones regulatorias. Mientras tanto, las oportunidades emergentes en sectores como el cuidado del hogar y las fragancias de alta gama están ganando terreno a medida que los fabricantes amplían las aplicaciones de fragancias para ofrecer experiencias de marca multisensoriales más allá de las categorías tradicionales.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Sabores y Fragancias de Alemania y España
En 2025, Alemania mantuvo una cuota de mercado del 25,30%, lo que pone de relieve su avanzada infraestructura química y farmacéutica, su sólido cumplimiento normativo y la preferencia de los consumidores por ingredientes naturales de alta calidad. Si bien Alemania se beneficia de una sólida demanda industrial y de la proximidad a los centros de investigación y desarrollo de las principales casas de sabores, su crecimiento se ve limitado por la madurez del mercado y los desafíos económicos que afectan al gasto de los consumidores. España, sin embargo, es el mercado de mayor crecimiento, con una CAGR proyectada del 6,12% hasta 2031. Este crecimiento está impulsado por la expansión de la industria de procesamiento de alimentos en España y sus competitivos costos energéticos, que le otorgan una ventaja manufacturera frente a otras regiones europeas.
Mercados Europeos más Amplios
Francia continúa liderando como centro mundial de innovación en fragancias. Actores clave como Estée Lauder y Givaudan están realizando importantes inversiones en París, estableciendo instalaciones como el Atelier de Fragancias y la Fábrica Digital para aprovechar la experiencia de Francia en perfumería y su ecosistema de marcas de lujo. El mercado de fragancias de Italia prospera en el segmento de perfumería artística, que actualmente representa más del 2% del mercado de belleza. Empresas como Lumson están ingresando al espacio de envases para fragancias para capitalizar la tasa de crecimiento global del 10,2% del segmento. Mientras tanto, los mercados del Reino Unido, los Países Bajos y Bélgica se mantienen estables a pesar de los desafíos comerciales relacionados con el Brexit. Los Países Bajos se benefician de su papel como centro de distribución europeo, mientras que Bélgica aprovecha su experiencia en la industria química.
El mercado de Rusia sigue restringido por las tensiones geopolíticas y las sanciones, lo que crea oportunidades para que otros mercados de Europa del Este capturen la demanda redirigida. El resto de Europa muestra un desempeño variado: los países nórdicos lideran en iniciativas de sostenibilidad, mientras que los mercados de Europa del Este exhiben un fuerte potencial de crecimiento a medida que las preferencias de los consumidores se alinean cada vez más con las tendencias de Europa Occidental. Además, la armonización regulatoria regional en el marco de la Unión Europea proporciona una ventaja competitiva para las empresas con operaciones paneuropeas. Sin embargo, el éxito en segmentos culturalmente diferenciados, como los alimentos tradicionales y las preferencias regionales en fragancias, requiere un profundo conocimiento de la dinámica del mercado local.
Panorama Competitivo
Concentración del Mercado
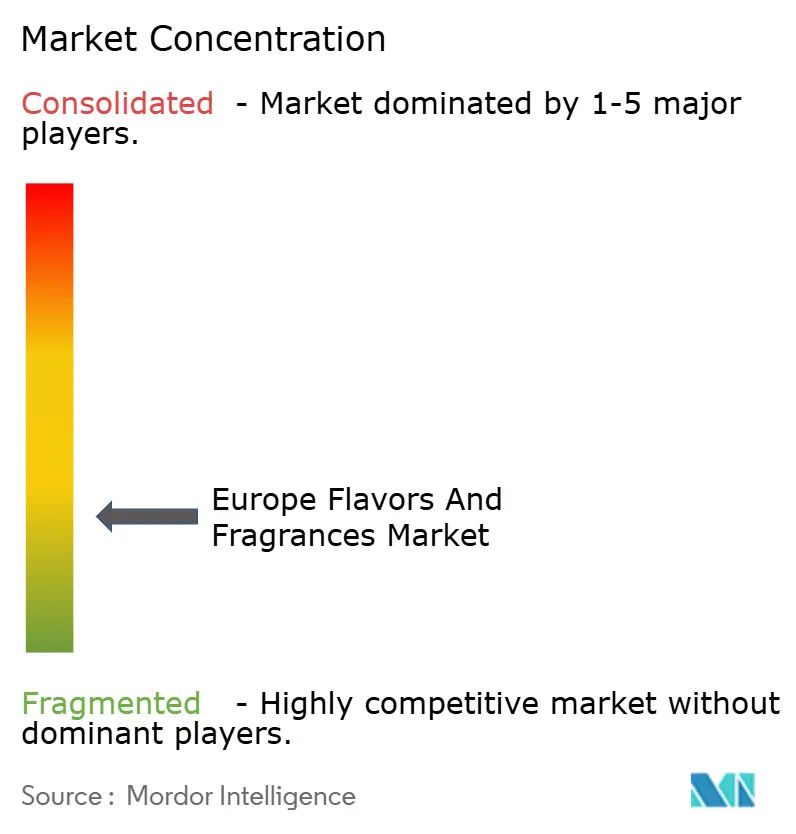
El mercado europeo de sabores y fragancias presenta una baja fragmentación, lo que allana el camino tanto para la consolidación como para la especialización en nichos. La reciente fusión de DSM y Firmenich, que dio lugar a una entidad de 14,32 mil millones de USD que opera en más de 60 países, subraya las ventajas de escala esenciales para navegar en entornos regulatorios complejos y liderar las innovaciones en biotecnología. Los principales actores se inclinan cada vez más hacia la integración vertical; por ejemplo, la adquisición de b.kolormakeup & skincare por parte de Givaudan no solo impulsó sus ventas en 95,69 millones de USD, sino que también mejoró sus capacidades de formulación y producción en el sector de la belleza.
En la carrera por una ventaja competitiva, la adopción tecnológica destaca como factor clave. Las empresas están canalizando inversiones en herramientas digitales para el desarrollo de sabores y aprovechando la inteligencia artificial para ofertas personalizadas. El impulso de Symrise hacia la transformación digital y sus inversiones estratégicas en empresas especializadas de biotecnología destacan la importancia primordial de la capacidad tecnológica para mantenerse relevante. Existe una demanda creciente de ingredientes naturales derivados de la biotecnología, servicios de formulación a medida y soluciones de envase ecológicas.
Mane, por ejemplo, está creando un nicho al enfatizar su cultura centrada en la familia y sus estándares éticos, diferenciándose de sus contrapartes de mayor tamaño. El mercado favorece cada vez más a los actores con un sólido cumplimiento regulatorio, abastecimiento sostenible e innovaciones en tecnologías de ingredientes naturales. En contraste, quienes se especializan en ingredientes sintéticos tradicionales se enfrentan a márgenes decrecientes y cuotas de mercado en declive.
Líderes de la Industria Europea de Sabores y Fragancias
-
International Flavors & Fragrances
-
Symrise AG
-
Sensient Technologies Corporation
-
DSM-Firmenich
-
Givaudan SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sabores y Fragancias Empresas cubiertas en este informe
- Givaudan SA
- DSM-Firmenich
- International Flavors & Fragrances Inc. (IFF)
- Symrise AG
- Sensient Technologies Corporation
- Takasago International Corporation
- Mane SA
- Robertet Group
- Bell Flavors & Fragrances
- Ungerer & Company
- European Flavours & Fragrances PLC
- Nactarome SPA
- Kerry Group PLC
- Corbion N.V.
- BASF SE
- Treatt PLC
- De Monchy Aromatics
- T Hasegawa Co., Ltd.
- Huabao International Holdings
- Biolandes SAS
Desarrollos recientes de la industria en Mercado Europeo de Sabores y Fragancias
- Junio de 2026: Givaudan anunció un acuerdo para adquirir una participación mayoritaria en Eurofragance, casa de fragancias con sede en Barcelona. El movimiento amplía la posición de Givaudan en fragancias finas y fortalece el acceso a una base de clientes dinámica en España y otros mercados de exportación. También refleja la consolidación continua entre los líderes globales para ampliar las capacidades creativas y el alcance de clientes en Europa.
- Mayo de 2026: Symrise celebró una ceremonia de inicio de obras para la segunda fase de construcción de su centro logístico en Holzminden, Alemania, respaldada por una inversión de 25 millones de EUR. La expansión aumenta la capacidad logística y mejora la fiabilidad del suministro de ingredientes tanto de alimentos como de fragancias para los clientes europeos. También apoya plazos de entrega más cortos y un control de inventario más estricto a medida que los clientes exigen niveles de servicio más altos y disponibilidad de documentación.
- Marzo de 2024: dsm-firmenich inauguró dos plantas de producción en Castets, Francia, para ingredientes de perfumería, incluida una unidad dedicada al almizcle biodegradable Habanolide. La capacidad adicional refuerza la profundidad de fabricación regional para ingredientes de fragancia especializados y apoya carteras de productos orientadas a la sostenibilidad. Ubicar la producción en Francia también fortalece la proximidad a los principales ecosistemas de perfumería y a los grandes propietarios de marcas.
Mercado Europeo de Sabores y Fragancias Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los sabores y fragancias vendidos y utilizados en toda Europa para la fabricación de bienes de consumo e industriales terminados, donde la demanda proviene de alimentos y bebidas, cuidado personal, cosméticos, cuidado del hogar y uso de fragancias finas.
Exclusiones del alcance: Excluimos el valor de las ventas minoristas de alimentos, bebidas, perfumes y artículos de tocador terminados, y también excluimos los servicios de empaque y fabricación por contrato a menos que estén incluidos en el precio como parte del suministro de sabores o fragancias.
Descripción General de la Segmentación
- Tipo
- Sintético
- Natural
- Idéntico al Natural
- Forma
- Polvo
- Líquido
- Microencapsulado
- Aplicación
- Alimentación y Bebidas
- Productos Lácteos
- Panadería y Confitería
- Aperitivos y Productos Salados
- Productos Cárnicos
- Bebidas
- Otros Tipos
- Cuidado Personal y Cosméticos
- Otras Aplicaciones (Cuidado del Hogar, Fragancias Finas)
- Alimentación y Bebidas
- Geografía
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Países Bajos
- Bélgica
- Rusia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual de las señales de demanda a nivel europeo y mantener la coherencia del modelo entre países. Se recopilaron estadísticas públicas y documentación como las series de fabricación y comercio de Eurostat, los portales de información sobre productos químicos y alimentos de la Comisión Europea, las tablas de comercio de UN Comtrade y los indicadores industriales de la OCDE, y luego se alinearon con las definiciones de productos utilizadas en las normas industriales pertinentes.
Para conectar la lógica de oferta y demanda, se revisaron los informes anuales de las empresas, las presentaciones para inversores y las actualizaciones públicas de sostenibilidad, seguidos de los sitios web de asociaciones y la cobertura de prensa de confianza sobre cambios de capacidad y regulación. Cuando fue necesario, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para validar los movimientos direccionales y verificar los cambios de precios y abastecimiento. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para recopilar, verificar y aclarar los puntos de datos del modelo.
Entrevistas Primarias y Encuestas
Los insumos primarios provienen de entrevistas y encuestas breves con proveedores de materias primas, mezcladores de sabores y fragancias, distribuidores y líderes de adquisiciones o productos en fabricantes de uso final en toda Europa. Estas discusiones se utilizaron para evaluar las combinaciones de aplicaciones, los movimientos típicos de precios (incluidos los diferenciales entre naturales y sintéticos) y el comportamiento de sustitución, y luego para confirmar si los cambios a nivel de país eran estructurales o temporales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos: 12% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 18% | Gerentes: 47% |
Dimensionamiento del Mercado y Pronóstico
La lógica central de dimensionamiento utiliza una construcción de arriba hacia abajo donde la demanda europea se reconstruye a partir de indicadores de producción de uso final y el contexto comercial, y luego se distribuye entre sabores y fragancias según la intensidad de aplicación. Una vez establecida esa estructura, se verificó con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreados, discusiones de canales y cálculos simples de volumen por precio de venta promedio para formas comunes. Luego se ajustaron los totales donde las dos perspectivas no coincidían.
Los insumos utilizados en el modelo incluyeron tendencias de producción de alimentos y bebidas, señales de producción de cuidado personal y del hogar, flujos de importación y exportación de preparaciones relevantes, el cambio en la combinación natural frente a sintético, y la progresión observada del precio de venta promedio por forma (líquido, polvo y microencapsulado) y por aplicación. Donde aparecieron brechas para países más pequeños, las proporciones se infirieron de mercados similares utilizando la estructura de fabricación conocida y se validaron a través de comentarios de comercio local y distribuidores.
Para el pronóstico, se utilizó el análisis de escenarios porque los ciclos de precios y reformulación pueden moverse rápidamente en este espacio. Los escenarios se anclaron en rangos de perspectiva primaria acordados para el traslado de la inflación de materias primas, la adopción de soluciones naturales y naturales idénticas, y la demanda esperada de alimentos envasados, cosméticos y volúmenes de productos del hogar durante el período de pronóstico.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron cruzándolos con señales independientes como combinaciones de países, participaciones de aplicaciones y bandas de precios plausibles, y luego se revisaron en busca de cambios bruscos que no coincidieran con eventos conocidos. Si una variación era demasiado grande, se reabrió el supuesto, se verificó nuevamente la trayectoria de los datos y se completaron contactos específicos con respondentes de la industria antes de la aprobación final.
Cada informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales como actualizaciones regulatorias importantes, grandes adiciones de capacidad, o variaciones bruscas en divisas y costos de insumos. Antes de la publicación, se completa el último pase para que los clientes reciban la perspectiva más actualizada que aún coincida con el alcance definido y la lógica del modelo.
Tamaño del Mercado Europeo de Sabores y Fragancias de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sabores y fragancias europeos pueden diferir incluso cuando el nombre del tema parece idéntico, principalmente porque cada estudio elige su propio corte de año, el momento de la divisa y el límite de inclusión en torno a los productos químicos aromáticos, los insumos naturales idénticos y el valor aguas abajo.
En este estudio, la diferencia generalmente se explica por la rapidez con que los precios de venta promedio se actualizan y revalidan frente a las discusiones de contratos actuales y las señales de precios de importación y exportación, y luego se traducen a USD utilizando opciones de temporización consistentes. Esa disciplina orientada a la actualización es una razón clave por la que el número de Mordor Intelligence se sitúa por encima de algunas estimaciones más antiguas o actualizadas con menor frecuencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,58 mil millones de USD (2026) | |
| Editor de la Industria A | 9,26 mil millones de USD (2025) | Utiliza un año base diferente y una ventana de pronóstico más larga, y la construcción de precios es menos transparente por aplicación, lo que puede subestimar los totales europeos cuando las combinaciones de prima natural y los pasos del precio de venta promedio por forma cambian rápidamente. |
| Editor Global B | 6,70 mil millones de USD (2024) | Reporta un año base anterior y un encuadre de producto más estrecho que enfatiza los sabores y fragancias naturales más los productos químicos aromáticos, lo que puede dejar fuera partes del conjunto de demanda de aplicaciones más amplio utilizado en otros totales a nivel europeo. |
En conjunto, la tabla de referencia muestra que las mayores diferencias provienen de la alineación del año y de lo que se contabiliza dentro del límite del mercado, seguido de cómo se maneja la progresión de precios entre aplicaciones. Al mantener los supuestos vinculados a indicadores de demanda observables y repetir los mismos pasos de conversión y validación en cada actualización, mantenemos el valor final rastreable y más fácil de conciliar con el movimiento real de la industria.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de aromas y fragancias en 2026?
Se valora en USD 11,58 mil millones en 2026 y se prevé que alcance USD 14,4 mil millones en 2031 a una CAGR del 4,46%.
¿Qué segmento crece más rápido hasta 2031?
Las aplicaciones de cuidado personal y cosméticos lideran con una CAGR del 6,29%, superando los usos en alimentación y bebidas.
¿Por qué los ingredientes naturales están ganando cuota de mercado?
Las prohibiciones regulatorias sobre ciertos productos sintéticos y la confianza del consumidor en los productos de etiqueta limpia impulsan los productos naturales a una cuota del 42,78% y una CAGR del 5,88%.
¿Qué país muestra el mayor crecimiento?
Se proyecta que España se expanda a una CAGR del 6,12% debido a sus costes energéticos competitivos y las inversiones en el procesamiento de alimentos.