
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
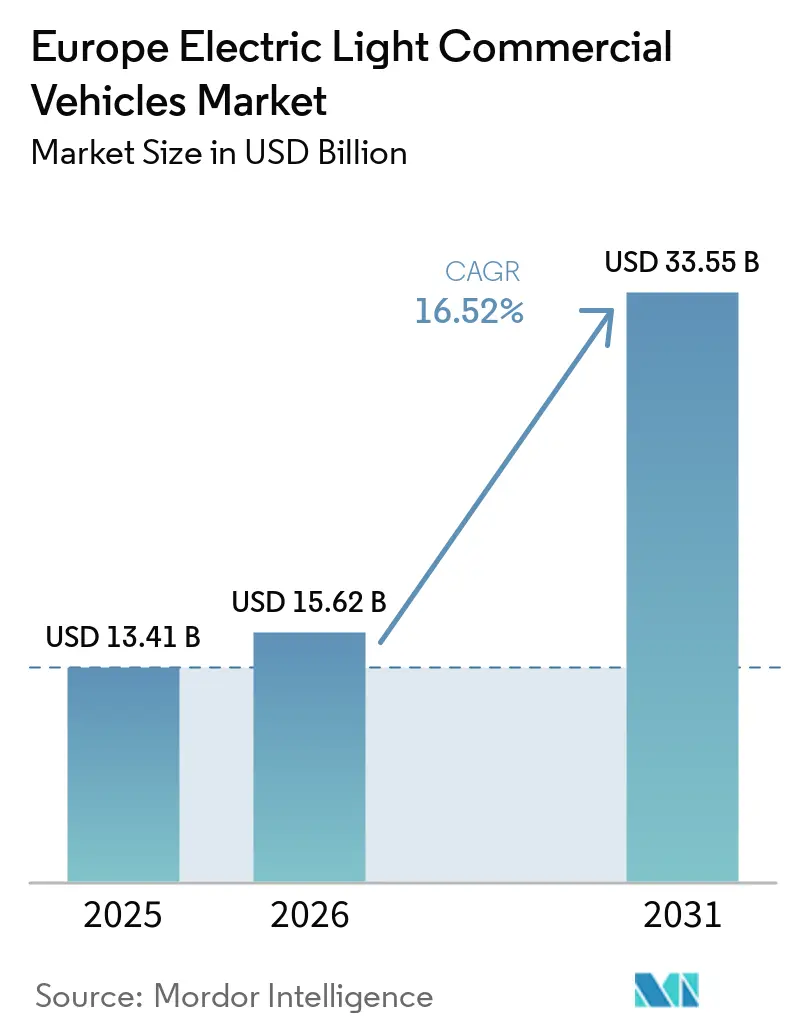
| Tamaño del mercado en el año base (2025) | 13.41 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.52 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Comerciales Ligeros Eléctricos en Europa por Mordor Intelligence
El mercado europeo de vehículos comerciales ligeros eléctricos fue valorado en 13,41 mil millones de USD en 2025, se estima en 15,62 mil millones de USD en 2026 y se proyecta que alcance los 33,55 mil millones de USD en 2031, creciendo a una CAGR del 16,52% entre 2026 y 2031. Los mandatos de descarbonización de flotas, las rápidas caídas en los precios de las baterías y los objetivos más estrictos de la UE sobre el promedio de emisiones de CO₂ de las flotas se combinan para adelantar los ciclos de reemplazo de 6 a menos de 4 años. Las regulaciones de acceso urbano imponen ahora cargos diarios que superan ampliamente los costes de electricidad, por lo que los operadores logísticos aceleran la adquisición de vehículos eléctricos de batería para evitar las penalizaciones por diésel. El uso compartido de plataformas de baterías entre líneas de pasajeros y comerciales está comprimiendo los costes por unidad, mientras que las asociaciones público-privadas a lo largo de la red transeuropea de transporte garantizan que la carga en depósitos y corredores escale en paralelo. Los retrasos en la conexión a la red y la fragmentada homologación por encima de 3,5 toneladas siguen siendo los principales puntos de fricción, aunque su impacto negativo se ve superado por los incentivos financieros y el inminente límite de cumplimiento de 2030 para los fabricantes.
Conclusiones Clave del Informe
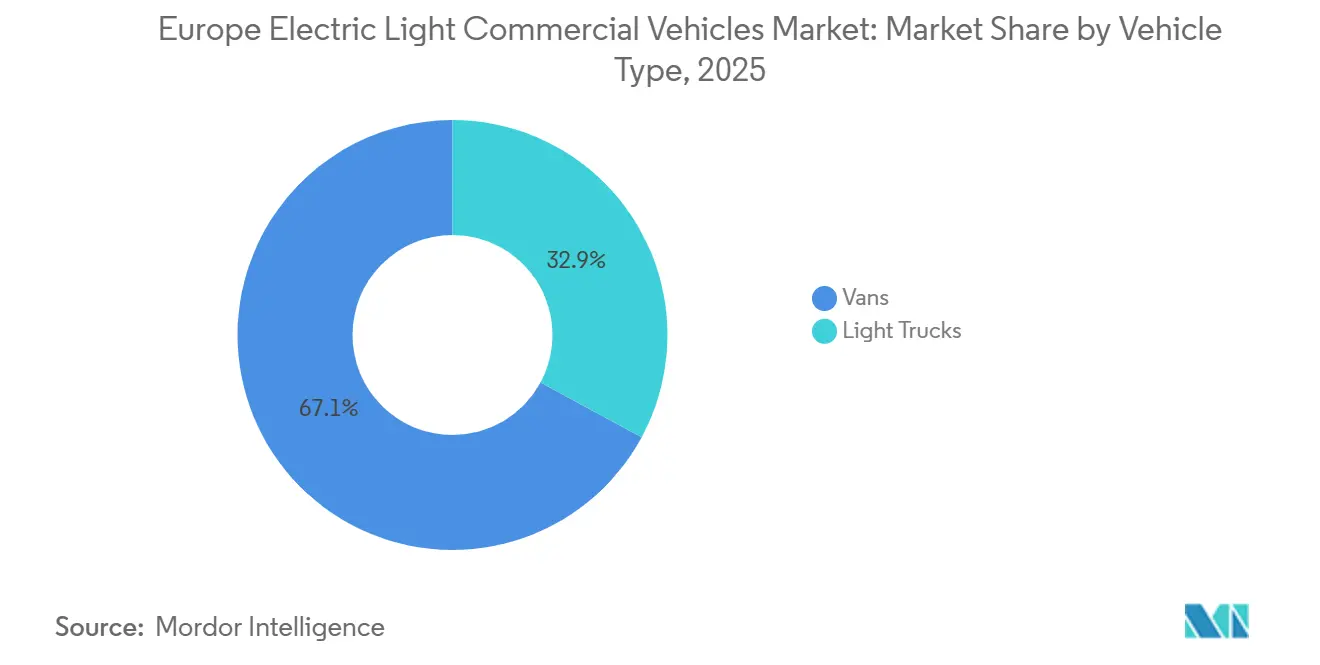
- Por tipo de vehículo, las furgonetas representaron el 67,12% de la cuota del mercado europeo de vehículos comerciales ligeros eléctricos en 2025, y se prevé que los camiones ligeros se expandan a una CAGR del 19,91% hasta 2031.
- Por tipo de propulsión, las variantes eléctricas de batería capturaron el 80,41% del mercado en 2025, mientras que los vehículos eléctricos de pila de combustible lideraron el crecimiento con una CAGR del 21,78% entre 2026 y 2031.
- Por tonelaje, los vehículos comerciales ligeros eléctricos por debajo de 3,5 toneladas representaron el 75,73% del mercado europeo de vehículos comerciales ligeros eléctricos en 2025, y los modelos de servicio medio avanzan a una CAGR del 19,22% hasta 2031.
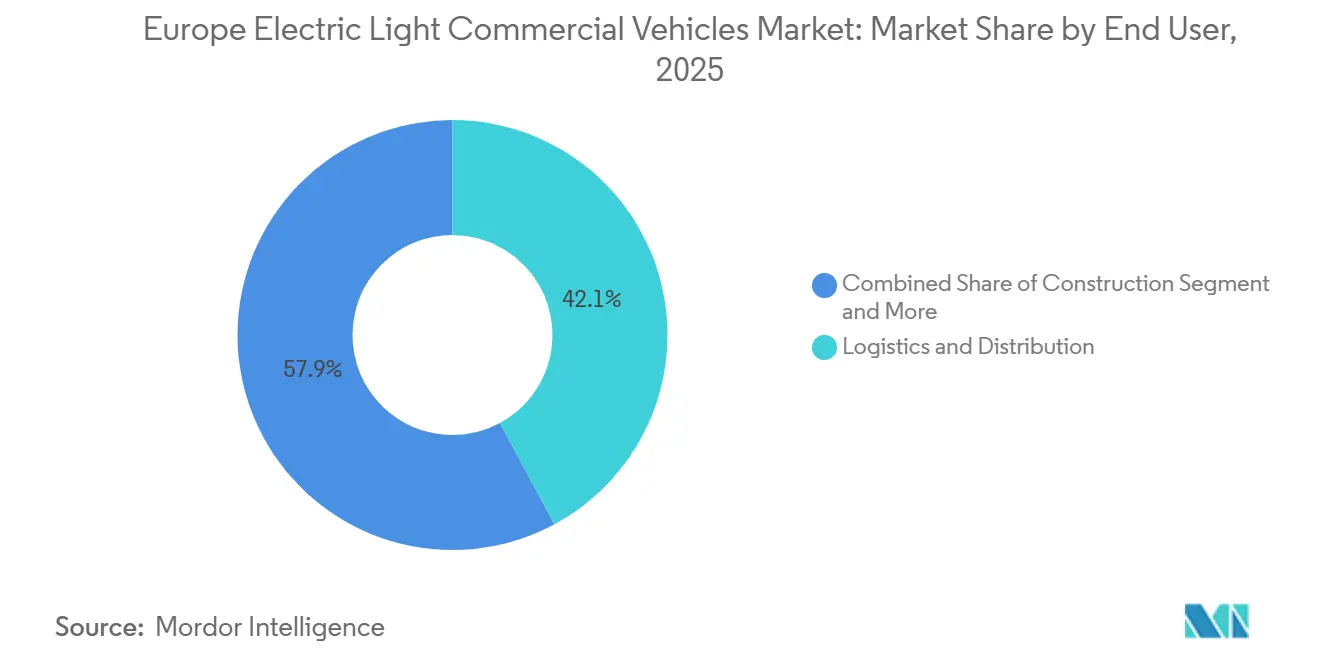
- Por usuario final, la logística y la distribución lideraron con una cuota de ingresos del 42,14% en 2025; se proyecta que las aplicaciones de minería y energía se expandan a una CAGR del 18,43% hasta 2031.
- Por modelo de propiedad, las compras directas representaron el 55,33% de la demanda de 2025, mientras que las soluciones de arrendamiento y gestión de flotas crecen a una CAGR del 17,12% hasta 2031.
- Por país, Alemania mantuvo una cuota del 25,82% del tamaño del mercado europeo de vehículos comerciales ligeros eléctricos en 2025 y se prevé que registre una CAGR del 17,81% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Flotas Corporativas que Impulsan la Descarbonización | +4.2% | Alemania, Francia, Reino Unido, Benelux con extensión a los países nórdicos | Mediano plazo (2-4 años) |
| Rápida Caída en el Precio USD/kWh de los Paquetes de Baterías | +3.8% | Paneuropeo, más pronunciado en los mercados de alto volumen de Alemania, Francia y Reino Unido | Largo plazo (≥4 años) |
| Los Objetivos de la UE Fit-For-55 se Endurecen para el Promedio de CO₂ de las Flotas | +3.5% | UE27 más Reino Unido y Noruega bajo alineación con el EEE | Corto plazo (≤2 años) |
| Los Vehículos Comerciales Ligeros Eléctricos Igualarán el Coste del Diésel en Menos de 4 Años | +2.3% | Núcleo de Europa Occidental (Alemania, Francia, Reino Unido, Benelux); rezagado en Europa del Este | Mediano plazo (2-4 años) |
| Auge Urbano de las Zonas de Cero Emisiones | +2.1% | Principales áreas metropolitanas: Londres, París, Ámsterdam, Milán, Madrid, Berlín | Corto plazo (≤2 años) |
| Despliegues de Asociaciones Público-Privadas para Infraestructura de Carga en Corredores TEN-T | +1.3% | Alemania, Francia, Italia, España a lo largo de la red transeuropea de transporte | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Acelerados de Descarbonización de Flotas Corporativas
Operadores multinacionales como DHL y Amazon se comprometen con plazos de cero emisiones netas que exigen una penetración eléctrica mínima para las flotas de última milla, creando volúmenes de absorción predecibles que reducen el riesgo de inversión de los fabricantes de equipos originales [1]. La Directiva de Información Corporativa sobre Sostenibilidad obligó a divulgar las emisiones de Alcance 3 e integró la responsabilidad del carbono durante el ciclo de vida en los protocolos de aprovisionamiento. Este cambio lleva a los equipos de compras a adoptar modelos de coste total de propiedad, enfatizando el valor de las emisiones de CO₂ evitadas. Para rutas urbanas de menos de 150 km por día, las furgonetas eléctricas de batería alcanzan la paridad de costes con sus equivalentes diésel en menos de 3 años, teniendo en cuenta los ahorros en mantenimiento y las tarifas de zonas de bajas emisiones. En la logística de temperatura controlada, la refrigeración eléctrica no solo reduce costes al eliminar la necesidad de un generador diésel auxiliar, sino que también reduce las emisiones de partículas en zonas residenciales. Esta transición crea un ciclo de autorrefuerzo: los compromisos climáticos corporativos impulsan la demanda, los pedidos sustanciales de flotas refuerzan las expectativas de valor residual y los fabricantes de equipos originales introducen plataformas especializadas, lo que reduce aún más los costes.
Rápida Caída en el Precio USD/kWh de los Paquetes de Baterías
Los precios medios de las baterías cayeron a 115 USD por kWh, por debajo de niveles anteriores, impulsados por la integración de celda a paquete y la creciente adopción de la química de litio-hierro-fosfato. Las gigafábricas europeas, incluidas las de ACC, CATL y PowerCo, apuntan a costes por debajo de 90 EUR, aprovechando la integración vertical del suministro de precursores de cátodos. El litio-hierro-fosfato (LFP) alimenta ahora un porcentaje significativo de los paquetes de vehículos comerciales ligeros eléctricos europeos, logrando ahorros materiales al tiempo que ofrece un rendimiento adecuado para los ciclos de uso urbano. Alcanzar la paridad de precio de compra inicial con las furgonetas diésel depende de nuevas reducciones en el coste de los módulos; a este precio, un paquete compite directamente con un tren de potencia diésel. Si bien la volatilidad del precio del litio plantea desafíos, la Ley de Materias Primas Críticas de la UE, con su énfasis en contratos de suministro a largo plazo y una mayor capacidad de refinación local, está preparada para amortiguar las fluctuaciones a corto plazo.
Endurecimiento de los Objetivos de Promedio de CO₂ de Flotas Fit-for-55 de la UE
Los límites de las flotas de furgonetas caen de 153,9 g/km en 2025 a 90,6 g/km en 2030, con penalizaciones de 95 EUR por g/km por vehículo en caso de incumplimiento[2]. Los fabricantes, por tanto, se comprometen a tener gamas 100% eléctricas de batería mucho antes del plazo de cero emisiones de 2035. El Paquete Automotriz de 2025 de la Comisión contempla una opción de alivio del 90%, aunque los modelos de los fabricantes de equipos originales sugieren que resulta menos costoso electrificarse completamente que gestionar pequeños volúmenes heredados de híbridos conformes. Los procedimientos armonizados de homologación de tipo bajo el Reglamento (UE) 2018/858 reducen aún más la complejidad regulatoria y protegen a los proveedores de la fragmentación entre los estados miembros. Como resultado, las hojas de ruta de productos para 2027-2029 están consolidadas en torno a un chasis dedicado de vehículo eléctrico de batería.
Regulaciones de Acceso Urbano y Proliferación de Zonas de Cero Emisiones
La Zona de Ultra Bajas Emisiones de Londres cubre todos los distritos, imponiendo un cargo diario a las furgonetas no conformes e incrementando los registros de vehículos eléctricos. Ámsterdam restringe el tráfico de mercancías diésel dentro de la carretera de circunvalación A10 durante el horario comercial, mientras que París, Milán, Madrid y Berlín están implementando regulaciones similares. Las cámaras de cumplimiento aplican las penalizaciones de manera efectiva, haciendo que los ahorros derivados de la electrificación total superen cualquier prima de precio restante. Las empresas de reparto paneuropeas favorecen cada vez más las flotas eléctricas estandarizadas frente a la gestión de soluciones alternativas relacionadas con el diésel a través de fronteras municipales. Se espera que este panorama regulatorio sostenga la demanda de vehículos comerciales ligeros de cero emisiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos Lentos de Homologación para Chasis de Cero Emisiones por Encima de 3,5 T | -1.8% | UE27 más Reino Unido, particularmente fragmentado en el sur y este de Europa | Mediano plazo (2-4 años) |
| Retrasos en la Conexión a la Red para la Carga Rápida en Depósitos por Encima de 350 kW | -1.2% | Francia, Italia, España, Polonia con presión aguda en áreas metropolitanas | Corto plazo (≤2 años) |
| Escasez de Datos de Valor Residual que Limita la Penetración del Arrendamiento | -0.9% | Paneuropeo, más grave en mercados con adopción incipiente de vehículos comerciales ligeros eléctricos (Europa del Este) | Mediano plazo (2-4 años) |
| Riesgo de Concentración del Suministro de Litio-Hierro-Fosfato | -0.7% | Cadena de suministro global con exposición de las gigafábricas europeas | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos Lentos de Homologación para Chasis de Cero Emisiones por Encima de 3,5 T
Las plataformas de servicio medio se enfrentan a requisitos de prueba nacionales fragmentados, lo que resulta en plazos de aprobación de vehículo completo más largos que para las furgonetas ligeras. Alemania y Francia se oponen a la centralización porque los laboratorios nacionales generan ingresos por certificación, creando resistencia a la propuesta de la Comisión Europea de un proceso de aprobación único para la UE. En consecuencia, Iveco y MAN han retrasado el lanzamiento de modelos de servicio medio. Estos retrasos están creando una brecha de oferta en las aplicaciones municipales y de construcción, y prolongando el dominio del diésel mientras las ciudades desarrollan regulaciones de recogida de residuos de cero emisiones.
Retrasos en la Conexión a la Red para la Carga Rápida en Depósitos por Encima de 350 kW
En Francia e Italia, los operadores del sistema de distribución no pueden garantizar capacidad para depósitos que requieren varios megavatios. Como resultado, las flotas quedan a la espera de actualizaciones esenciales de transformadores. Enedis destacó solicitudes pendientes, y e-distribuzione se hizo eco de retrasos similares en las proximidades de Milán y Roma. Si bien la integración de energía solar con almacenamiento puede reducir la dependencia de la red a la mitad, conlleva un coste considerable: entre 200.000 y 500.000 EUR adicionales en capital para un sitio de 1 MW. Esta carga financiera reduce significativamente los ahorros para los transportistas más pequeños. Hoy en día, para muchos operadores, es el cargador, y no la furgoneta, lo que determina el ritmo de la electrificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Liderazgo de las Furgonetas y Auge de los Camiones LigerosLas furgonetas generaron el 67,12% de los ingresos de 2025, respaldadas por el cumplimiento de pedidos del comercio electrónico que valora la capacidad cúbica y una carga útil de 1 tonelada. El pedido de 10.000 unidades de Rivian por parte de Amazon y el acuerdo de 14.000 unidades de Streetscooter por parte de DHL ilustran la adquisición ancla que distribuye los costes de los cargadores de depósito. Se proyecta que el tamaño del mercado europeo de vehículos comerciales ligeros eléctricos para la categoría de furgonetas se expanda de manera constante a medida que la plataforma común con los monovolúmenes de pasajeros reduce los gastos generales de fabricación. Se prevé que los camiones ligeros, incluidas las camionetas con cabina y chasis, crezcan a un ritmo anual del 19,91% porque las flotas de construcción y municipales exigen ahora cargas útiles de cero emisiones por encima de 1,5 toneladas. Las hojas de ruta de productos de Ford y Volkswagen añaden funcionalidad de vehículo a carga, permitiendo a los equipos alimentar equipos directamente desde la batería de tracción en el lugar de trabajo.
El dominio de las furgonetas persiste porque los modelos por debajo de 3,5 toneladas evitan la homologación estricta y califican para la carga en corriente alterna en depósitos, pero el impulso cambia después de 2028 cuando las normas más estrictas de Alcance 3 empujan a las flotas de servicios públicos y telecomunicaciones hacia camionetas eléctricas de batería. La homologación de camiones ligeros sigue siendo más difícil debido a las modificaciones del chasis para los paquetes de baterías, aunque la claridad regulatoria está mejorando. A medida que los datos de valor residual maduran, los costes de arrendamiento de los camiones ligeros comienzan a converger con los de las furgonetas, desbloqueando la demanda de las pymes en zonas rurales que anteriormente dependían del diésel.


Por Tipo de Propulsión:
Núcleo de Vehículos Eléctricos de Batería y Nicho de Vehículos de Pila de CombustibleLos modelos eléctricos de batería capturaron una cuota del 80,41% en 2025, principalmente porque los rangos diarios inferiores a 200 km se ajustan a paquetes de 75 kWh que se cargan durante la noche con corriente alterna de 11 kW. Las furgonetas y camiones ligeros de pila de combustible crecen a un ritmo del 21,78% anual, orientados a rutas regionales largas donde una autonomía de 400 km y un tiempo de repostaje de cinco minutos superan el mayor precio de entrada al mercado. Los fabricantes están pilotando estos vehículos a lo largo de los principales corredores de transporte europeos, con el apoyo de iniciativas regionales de financiación del hidrógeno.
Técnicamente, el mercado se está bifurcando en paquetes de baterías de menor coste para furgonetas urbanas y paquetes de baterías de mayor densidad energética para aplicaciones interurbanas. Los costes del hidrógeno verde deben disminuir para que la paridad del coste total de propiedad sea probable. Sin embargo, la reutilización de tuberías en el marco de las iniciativas de red troncal de hidrógeno está reduciendo los costes de transporte con el tiempo. Hasta que la densidad de las estaciones de repostaje de hidrógeno se aproxime a la cobertura del diésel, los vehículos eléctricos de batería seguirán dominando la mayoría de las licitaciones de flotas. Las opciones de doble batería también permiten a los operadores alinear la autonomía del vehículo con los requisitos de la ruta sin pagar por capacidad de batería no utilizada.
Por Tonelaje:
El Segmento Ligero Prevalece, el Servicio Medio se AceleraLos vehículos por debajo de 3,5 toneladas representaron el 75,73% de las entregas en 2025, gracias a procesos de aprobación más sencillos, una amplia gama de modelos y compatibilidad con los cargadores públicos de 50-150 kW ubicuos. Este segmento del mercado europeo de vehículos comerciales ligeros eléctricos continúa creciendo, aunque a un ritmo más lento, a medida que los centros de reparto de paquetes se aproximan a la saturación. El servicio medio (3,5-7,5 toneladas) se expande un 19,22% anualmente a medida que las ciudades reemplazan los camiones de basura diésel y las plataformas elevadoras de servicios públicos. Los fabricantes ofrecen ahora vehículos con mayores capacidades de carga útil y sistemas integrados de toma de fuerza para equipos hidráulicos, satisfaciendo los requisitos operativos que las furgonetas ligeras no pueden cumplir.
La escala de la batería impulsa la divergencia de costes: las furgonetas ligeras logran períodos de recuperación de la inversión más rápidos, mientras que los vehículos de servicio medio requieren períodos de recuperación más largos a menos que haya subvenciones disponibles. Las reducciones de emisiones propuestas para los camiones más pesados aprietan aún más el calendario de transición, alentando a los primeros adoptantes que valoran la certeza regulatoria. La infraestructura de carga aún está al día, con cargadores de depósito de alta capacidad que se espera alcancen el despliegue comercial en el futuro.
Por Sector de Usuario Final:
La Logística Domina, la Minería Gana ImpulsoLa logística y la distribución reclamaron el 42,14% de los ingresos de 2025 a medida que los operadores postales y los gigantes de los paquetes persiguen flotas de última milla con un 60-100% de electrificación para 2030. Sus rutas predecibles y depósitos centralizados maximizan la utilización de los cargadores y la vida útil de las baterías. Mientras tanto, las empresas de minería y energía exhiben una CAGR del 18,43% a medida que el transporte subterráneo y las tuberías remotas prueban camiones de intercambio de baterías para eliminar los costes de ventilación diésel. La construcción y los servicios públicos siguen, pero dependen de las actualizaciones de la red en torno a los sitios de trabajo metropolitanos.
Las flotas logísticas disfrutan del retorno de la inversión más claro porque la carga en depósito durante el tiempo de inactividad nocturno cubre el ciclo de uso completo. Las operaciones mineras remotas pagan una prima por la gestión térmica reforzada, pero la recuperan evitando el transporte de diésel y los impuestos sobre el carbono. Cuando los paquetes de baterías se vuelven modulares e intercambiables, los sitios de uso intensivo acortan aún más el tiempo de inactividad, agudizando el atractivo frente al diésel incluso en climas adversos.

Por Modelo de Propiedad:
Cambio Hacia el Arrendamiento y la Gestión de FlotasLa propiedad representó el 55,33% de las unidades en 2025, ya que los grandes transportistas prefirieron la compra directa para reclamar la depreciación y conservar el potencial del mercado secundario. El arrendamiento crece un 17,12% anual porque los datos en tiempo real sobre el estado de la batería respaldan ahora las garantías de valor residual que reducen la brecha de precio con los contratos diésel. El mercado europeo de vehículos comerciales ligeros eléctricos continúa viendo cómo las pymes eligen arrendamientos operativos combinados con instalación de cargadores y mantenimiento.
Los perfiles de riesgo divergen: las empresas con equipos internos de electrificación compran activos para pilotar el intercambio de baterías o la repotenciación, mientras que las pequeñas empresas transfieren la obsolescencia tecnológica a los arrendadores. Las ofertas de suscripción con plazos de uno a doce meses sirven a los picos de la economía colaborativa y los aumentos estacionales donde la flexibilidad supera al coste total de propiedad a largo plazo. Con el tiempo, una mayor transparencia en la degradación de las baterías hará del arrendamiento la opción predeterminada, fuera de los gigantes logísticos verticalmente integrados.
Análisis Geográfico
Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos en Francia
Francia continúa dominando el panorama europeo de los vehículos comerciales ligeros eléctricos, con una cuota de mercado de aproximadamente el 20% en 2024. La posición de liderazgo del país se ve reforzada por su enfoque integral hacia la movilidad eléctrica, que combina un sólido apoyo gubernamental con el desarrollo de una extensa infraestructura de carga. El compromiso del gobierno francés con la sostenibilidad medioambiental se hace evidente a través de la implementación de diversos incentivos y políticas diseñadas para acelerar la adopción de vehículos comerciales eléctricos. Estas iniciativas, junto con el enfoque estratégico del país en el desarrollo de una red de carga integral, han creado un ecosistema favorable para la adopción de vehículos comerciales ligeros eléctricos. El crecimiento del mercado se ve impulsado además por la creciente concienciación de las empresas sobre los beneficios económicos a largo plazo de los vehículos eléctricos, incluidos los menores costes operativos y los requisitos de mantenimiento. Asimismo, la sólida base de fabricación automotriz de Francia y su experiencia en tecnología de vehículos eléctricos han garantizado un suministro constante de modelos innovadores de vehículos comerciales ligeros eléctricos, adaptados a diversas necesidades comerciales.
Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos en España
España se ha consolidado como el mercado de mayor crecimiento en el sector europeo de vehículos comerciales ligeros eléctricos, con una CAGR proyectada de aproximadamente el 29% entre 2024 y 2029. La notable trayectoria de crecimiento del país está respaldada por sus ambiciosos objetivos de electrificación y las cuantiosas inversiones en infraestructura de carga. La industria automotriz española ha experimentado una transformación significativa, con fabricantes que se centran cada vez más en la producción y el desarrollo de vehículos eléctricos. El compromiso del gobierno con la reducción de las emisiones de carbono ha llevado a la implementación de medidas de apoyo integrales, que incluyen incentivos a la compra y beneficios fiscales para los operadores de vehículos comerciales eléctricos. La ubicación estratégica del país y su desarrollado sector logístico también han contribuido a la creciente adopción de vehículos comerciales ligeros eléctricos, especialmente en aplicaciones de reparto urbano y logística de última milla. Además, el énfasis de España en la integración de las energías renovables con la movilidad eléctrica ha creado un ecosistema sostenible que apoya el crecimiento a largo plazo del mercado de vehículos comerciales eléctricos.
Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos en el Reino Unido
El Reino Unido mantiene su posición como actor clave en el mercado europeo de vehículos comerciales ligeros eléctricos, impulsado por su enfoque integral hacia el transporte sostenible. El éxito del país en la adopción de vehículos comerciales ligeros eléctricos está respaldado por un marco regulatorio bien estructurado que incluye tanto incentivos como restricciones a los vehículos convencionales. La hoja de ruta clara del gobierno del Reino Unido para la eliminación progresiva de los vehículos de motor de combustión interna ha proporcionado a las empresas la confianza necesaria para invertir en la transición hacia flotas eléctricas. El mercado se ha beneficiado especialmente del fuerte enfoque del país en el desarrollo de soluciones de carga inteligente y modelos de financiación innovadores para vehículos comerciales eléctricos. Los centros urbanos de todo el Reino Unido han estado a la vanguardia en la implementación de zonas de bajas emisiones, creando incentivos adicionales para que las empresas adopten vehículos comerciales ligeros eléctricos. La sólida red de infraestructura de carga del país, combinada con la creciente disponibilidad de modelos tanto de fabricantes nacionales como internacionales, ha creado un entorno favorable para el crecimiento del mercado.
Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos en Italia
Italia se ha consolidado como una fuerza significativa en el mercado europeo de vehículos comerciales ligeros eléctricos, caracterizada por su enfoque innovador hacia las soluciones de movilidad sostenible. El desarrollo del mercado en el país está respaldado por una combinación de iniciativas nacionales y regionales orientadas a promover la adopción de vehículos eléctricos. Las ciudades italianas han sido especialmente proactivas en la implementación de planes de movilidad urbana sostenible, lo que ha generado fuertes incentivos para que las empresas realicen la transición hacia vehículos comerciales eléctricos. El mercado se ha beneficiado del sólido patrimonio manufacturero automotriz de Italia, con varios fabricantes que desarrollan y producen vehículos comerciales ligeros eléctricos dentro del país. La integración de los conceptos de ciudad inteligente con las soluciones de movilidad eléctrica ha creado oportunidades únicas para el despliegue de vehículos comerciales ligeros eléctricos en la logística urbana. Además, el enfoque de Italia en el desarrollo de soluciones de carga innovadoras, incluidos los corredores de carga dinámica y la integración con redes eléctricas inteligentes, ha contribuido a mitigar las preocupaciones sobre la autonomía entre los usuarios comerciales.
Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos en Otros Países
El mercado de vehículos comerciales ligeros eléctricos en otros países europeos muestra distintos niveles de madurez y tasas de adopción, lo que refleja diversas condiciones económicas y marcos normativos. Países como Alemania, Noruega, Suecia y Dinamarca han demostrado un firme compromiso con la movilidad eléctrica a través de medidas de apoyo integrales y el desarrollo de infraestructuras. La región del Benelux, compuesta por Bélgica, los Países Bajos y Luxemburgo, se ha consolidado como un mercado relevante para los vehículos comerciales ligeros eléctricos, especialmente en aplicaciones de logística urbana. Los países de Europa del Este, incluidos Polonia, la República Checa y Hungría, están incrementando gradualmente su enfoque en los vehículos comerciales eléctricos, respaldados por iniciativas y financiación a escala de la UE. Los estados bálticos —Estonia, Letonia y Lituania— están desarrollando sus ecosistemas de movilidad eléctrica, mientras que Austria e Irlanda continúan consolidando sus posiciones mediante incentivos específicos y el desarrollo de infraestructuras. Estos mercados contribuyen colectivamente al objetivo europeo más amplio de un transporte comercial sostenible, aportando cada uno perspectivas y soluciones únicas al panorama de la movilidad eléctrica.
Panorama Competitivo
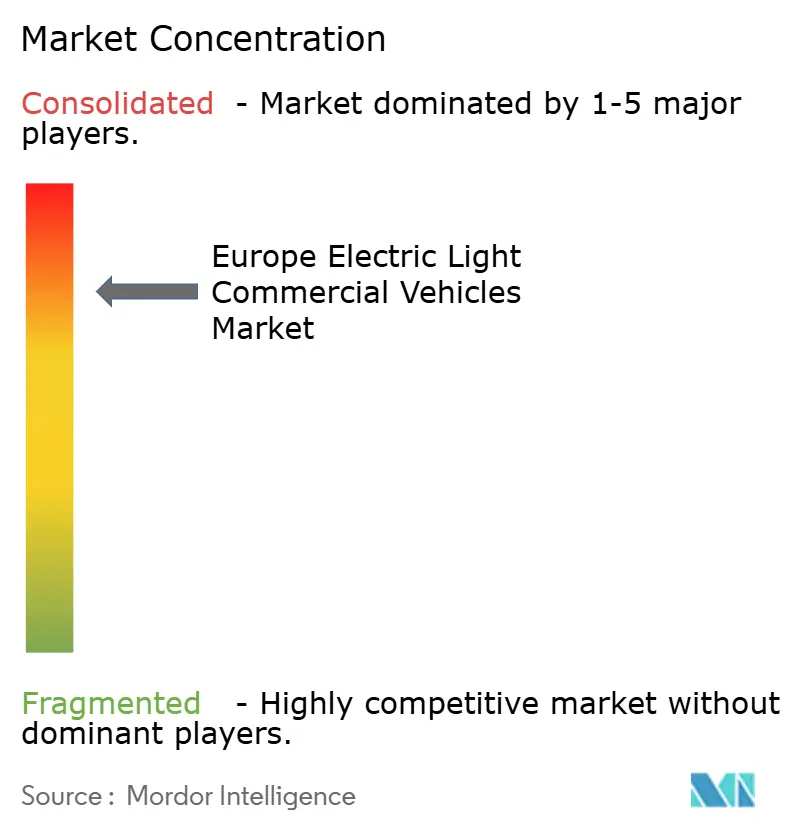
Concentración del Mercado
Mercado de Vehículos Comerciales Ligeros Eléctricos en Europa en Francia
Stellantis, Mercedes-Benz, Volkswagen, Ford y Renault, los cinco actores dominantes, controlan una cuota significativa de las ventas de unidades. Su éxito se debe a las diversas líneas de modelos, las divisiones financieras internas y las extensas redes de servicio. Stellantis, aprovechando la plataforma e-STLA Medium en sus cuatro marcas, se asocia con ACC para obtener celdas, reduciendo eficazmente los costes logísticos. Mercedes-Benz se destaca por ofrecer variantes de largo alcance equipadas con sistemas HVAC de bomba de calor, garantizando un rendimiento óptimo en invierno. Mientras tanto, Volkswagen compromete una inversión sustancial en Hannover, aumentando la producción del ID. Buzz Cargo [3].
Los actores chinos Maxus y Cenntro están disrumpiendo el mercado al reducir significativamente los precios de lista y asegurar licitaciones municipales en las que los costes totales de adquisición superan la reputación de marca. Las empresas emergentes Arrival y Quantron son pioneras en modelos de microfábrica, posicionando el ensamblaje final cerca de los depósitos de flotas. Esta estrategia no solo agiliza la logística de los vehículos terminados, sino que también permite la personalización de la carrocería. Sin embargo, la reestructuración de Arrival pone de relieve los desafíos de ejecución, especialmente cuando los grandes pedidos disminuyen. En una tendencia notable, las patentes tecnológicas en la Oficina Europea de Patentes se dispararon, con un enfoque en los marcos de patín modulares diseñados para distancias entre ejes y alturas de techo versátiles, todos centrados en una bandeja de batería unificada.
Existe un potencial sin explotar en los camiones de pila de combustible de servicio medio, un segmento que actualmente se queda atrás debido a una escasa red de repostaje, con menos sitios de los adecuados distribuidos por todo el continente. Si bien Iveco-Nikola e Hyundai están pilotando iniciativas respaldadas por la Estrategia de Hidrógeno de la UE, la economía aún se inclina hacia el diésel para muchas rutas, dadas las dinámicas actuales de carga útil frente a coste. La gestión térmica de las baterías emerge como un diferenciador clave; Stellantis y Renault utilizan algoritmos avanzados de preacondicionamiento que calientan los paquetes de baterías en ruta hacia los depósitos para reducir los tiempos de carga. Con las garantías de las baterías extendiéndose significativamente ahora, la confianza en los valores residuales se fortalece, intensificando la competencia entre las entidades financieras cautivas y las empresas de arrendamiento independientes.
Líderes de la Industria Europea de Vehículos Comerciales Ligeros Eléctricos
-
Stellantis N.V.
-
Renault Group
-
Volkswagen AG
-
Ford Motor Company
-
Mercedes-Benz Group AG (Mercedes-Benz Vans)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos Empresas cubiertas en este informe
- Mercedes-Benz Group AG (Mercedes-Benz Vans)
- Stellantis N.V (Peugeot, Citroen, Fiat Professional, Opel/Vauxhall)
- Volkswagen AG
- Ford Motor Company
- Renault Group
- Volvo Group (Volvo Trucks, Renault Trucks)
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Maxus
- Addax Motors NV
- Iveco Group
- MAN Truck and Bus SE
- Hyundai Motor Company
- Rivian Automotive LLC
Desarrollos recientes de la industria en Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos
- Mayo de 2026: BYD presentó el Dolphin Cargo e-Van, un vehículo comercial eléctrico compacto diseñado para operadores de flotas. El vehículo está impulsado por un motor eléctrico de 204 CV y una batería de 60,4 kWh, ofreciendo una autonomía de conducción WLTP de hasta 347 millas en condiciones urbanas y 265 millas combinadas.
- Abril de 2026: Stellantis Italia ha abierto pedidos para el nuevo Leapmotor T03 Van, un vehículo comercial ligero totalmente eléctrico diseñado para aplicaciones urbanas profesionales. El vehículo presenta dimensiones exteriores compactas y un área de carga práctica con una capacidad de hasta 657 litros. La furgoneta utiliza un tren de potencia totalmente eléctrico y proporciona una autonomía de conducción de hasta 256 km con una sola carga.
Alcance del Informe del Mercado Europeo de Vehículos Comerciales Ligeros Eléctricos
El informe del mercado europeo de vehículos comerciales ligeros eléctricos está segmentado por tipo de vehículo (furgonetas y camiones ligeros), tipo de propulsión (eléctrico de batería, híbrido enchufable, híbrido eléctrico y eléctrico de pila de combustible), tonelaje (ligero por debajo de 3,5 t y medio de 3,5-7,5 t), sector de usuario final (logística y distribución, construcción, gobierno y sector público, pymes y servicios, y minería y energía), modelo de propiedad (en propiedad y arrendado/gestión de flota) y geografía (Austria, Bélgica, República Checa, Dinamarca, Estonia, Francia, Alemania, Irlanda, Italia, Letonia, Lituania, Noruega, Polonia, Rusia, España, Suecia, Reino Unido y resto de Europa). Las previsiones del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
Configuración de Vehículo
| Vehículos Comerciales Ligeros |
Categoría de Combustible
| BEV |
| FCEV |
| HEV |
| PHEV |
País
| Austria |
| Bélgica |
| República Checa |
| Dinamarca |
| Estonia |
| Francia |
| Alemania |
| Irlanda |
| Italia |
| Letonia |
| Lituania |
| Noruega |
| Polonia |
| Rusia |
| España |
| Suecia |
| Reino Unido |
| Resto de Europa |
| Configuración de Vehículo | Vehículos Comerciales Ligeros |
| Categoría de Combustible | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| País | Austria |
| Bélgica | |
| República Checa | |
| Dinamarca | |
| Estonia | |
| Francia | |
| Alemania | |
| Irlanda | |
| Italia | |
| Letonia | |
| Lituania | |
| Noruega | |
| Polonia | |
| Rusia | |
| España | |
| Suecia | |
| Reino Unido | |
| Resto de Europa |
Definición de mercado
- Tipo de Vehículo - La categoría abarca los vehículos comerciales ligeros.
- Tipo de Carrocería de Vehículo - Incluye camionetas de carga ligera y furgonetas comerciales ligeras.
- Categoría de Combustible - La categoría cubre exclusivamente sistemas de propulsión eléctrica, incluidos varios tipos como HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Pila de Combustible).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico | Un vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye los vehículos totalmente eléctricos o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para su propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna y, por lo tanto, no generan contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente tanto vehículos totalmente eléctricos como híbridos enchufables. |
| Vehículo Eléctrico Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna o por un motor eléctrico. A diferencia de los vehículos eléctricos híbridos normales, pueden cargarse externamente. |
| Motor de combustión interna | Un motor en el que la combustión de los combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| Vehículo Eléctrico Híbrido | Un vehículo impulsado por un motor de combustión interna en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estas se recargan continuamente con la energía del motor de combustión interna y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para el transporte de personas o mercancías. La categoría incluye vehículos comerciales ligeros y vehículos de mediana y gran tonelada. |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos impulsados por motor eléctrico o de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| Vehículos de Mediana y Gran Tonelada | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de ignición por compresión en lugar del sistema de ignición por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gasolina/nafta como combustible principal. Un automóvil de gasolina típicamente utiliza un motor de combustión interna de ignición por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Son vehículos que funcionan como los vehículos impulsados por gasolina con motores de combustión interna de ignición por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería y también por un motor de combustión interna. La batería puede cargarse mediante frenado regenerativo usando el motor de combustión interna o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en la parte posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles cuentan con tracción en las cuatro ruedas y generalmente tienen una alta distancia al suelo. Estos automóviles también pueden utilizarse como vehículos todoterreno. |
| MPV | Son vehículos multiusos (también llamados monovolúmenes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (PVP) respectivo. Al estimar el PVP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias variables de los consumidores, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




