
Tamaño y participación del mercado europeo de bicicletas eléctricas de carga
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
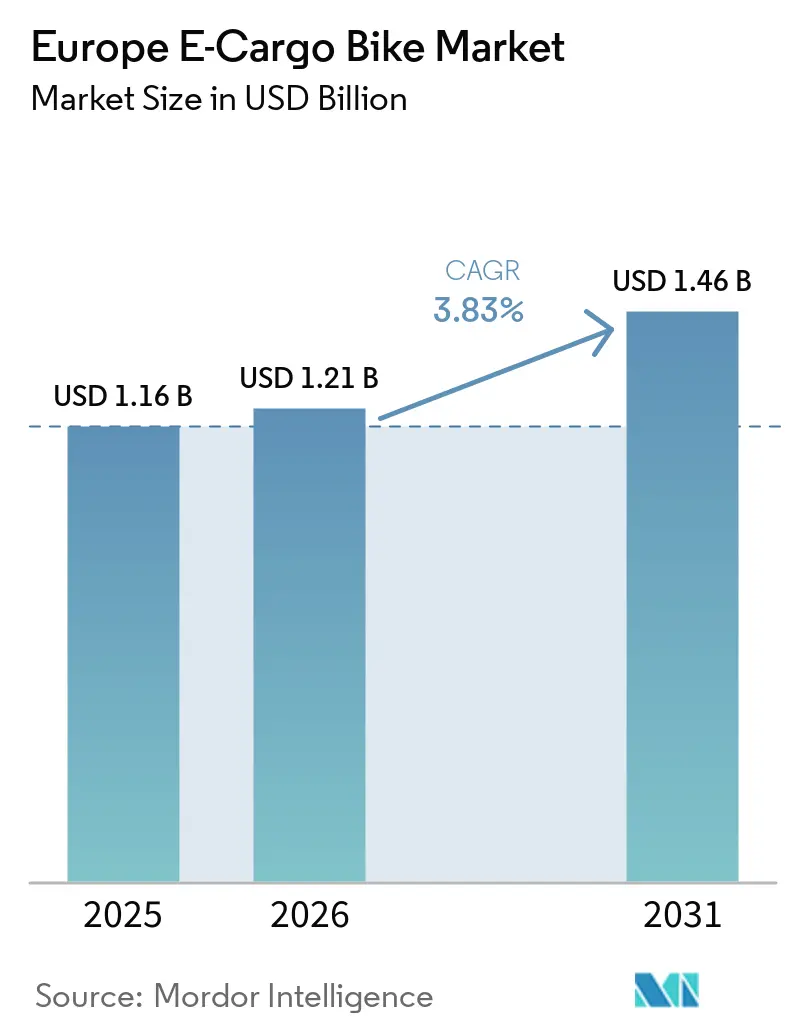
| Tamaño del mercado en el año base (2025) | 1.16 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.83 % |
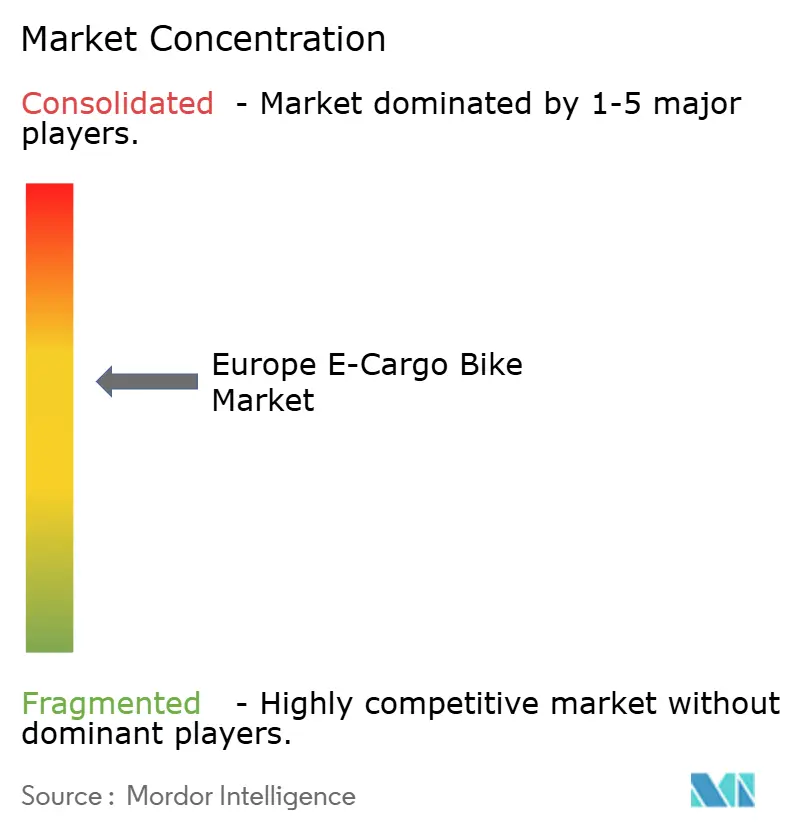
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado europeo de bicicletas eléctricas de carga por Mordor Intelligence
El mercado europeo de bicicletas de carga eléctricas fue valorado en 1,16 mil millones de USD en 2025, se estima en 1,21 mil millones de USD en 2026 y se proyecta que alcanzará 1,46 mil millones de USD en 2031, a una CAGR del 3,83% durante el período de previsión (2026-2031). La madura infraestructura ciclista de Europa Occidental, la expansión de las zonas de cero emisiones y los objetivos ESG corporativos anclan la demanda actual, mientras que la reducción de los costes de las baterías y la eficiencia de los motores de accionamiento central respaldan la adopción futura. Las prohibiciones municipales de furgonetas de combustión en varios núcleos urbanos comprimen las ventanas de entrega para los vehículos diésel e incentivan a los operadores de flotas a desplegar plataformas de carga de asistencia por pedal que negocian calles estrechas con rapidez. Las subvenciones en Alemania e Italia reducen aún más la brecha de amortización, y los transportistas de paquetes reportan una notable reducción en los costes de última milla cuando los envíos en el centro de la ciudad se trasladan de furgonetas a bicicletas. Las políticas de adquisición más estrictas de DHL, UPS y los gobiernos municipales garantizan un flujo constante de pedidos de múltiples unidades, incluso cuando la competencia del lado de la oferta entre marcas especializadas mantiene controlados los precios de venta medios.
Conclusiones clave del informe
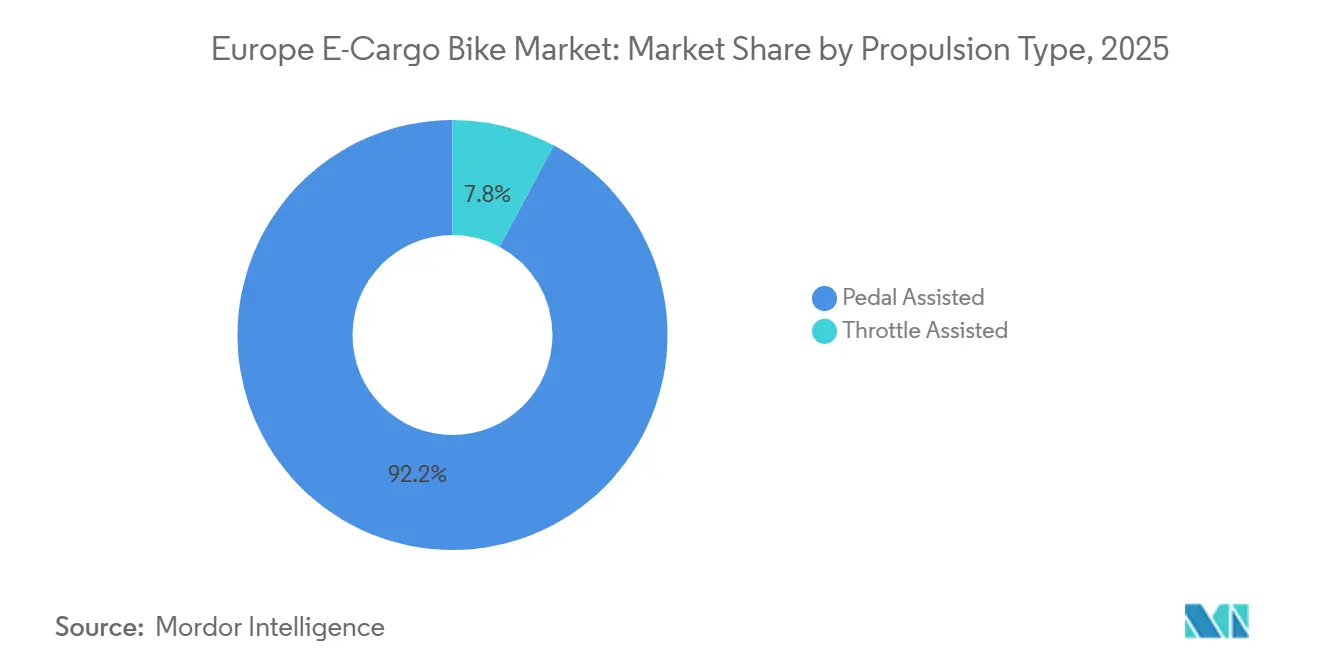
- Por tipo de propulsión, los sistemas de asistencia por pedal representaron el 92,15% del tamaño del mercado europeo de bicicletas de carga eléctricas en 2025, y los modelos de asistencia por acelerador avanzan a una CAGR del 4,81% hasta 2031.
- Por tipo de batería, el litio-ion representó el 91,21% del tamaño del mercado europeo de bicicletas de carga eléctricas en 2025, y avanza a una CAGR del 4,45% hasta 2031.
- Por ubicación del motor, los modelos de buje representaron el 57,03% del tamaño del mercado europeo de bicicletas de carga eléctricas en 2025, mientras que el segmento de accionamiento central avanza a una CAGR del 6,12% hasta 2031.
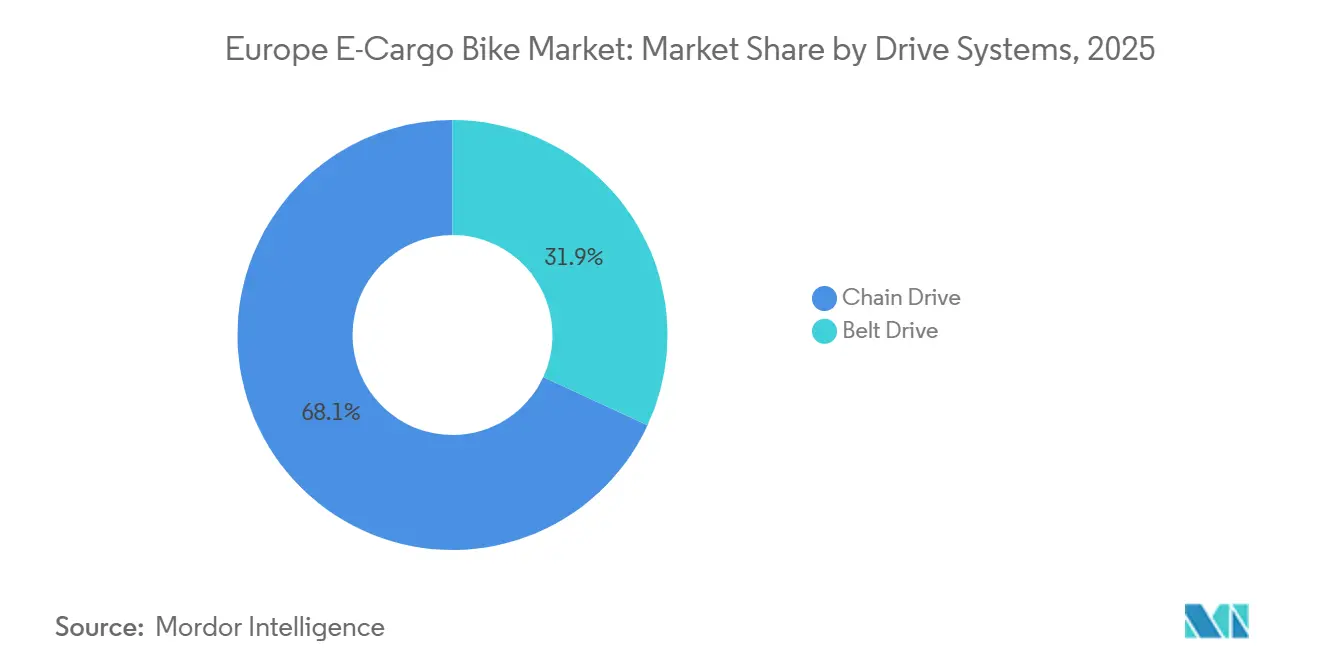
- Por sistemas de transmisión, la transmisión por cadena representó el 68,13% del tamaño del mercado europeo de bicicletas de carga eléctricas en 2025, mientras que la transmisión por correa avanza a una CAGR del 5,02% hasta 2031.
- Por potencia del motor, el modelo por debajo de 250 vatios capturó el 63,45% de la participación del mercado europeo de bicicletas de carga eléctricas en 2025, mientras que la clase de 351-500 vatios es el segmento de mayor crecimiento con una CAGR del 6,58% hasta 2031.
- Por banda de precio, los modelos dentro del rango de 1.500-2.499 USD representaron el 33,25% de la participación en 2025, mientras que el rango de 2.500-3.499 USD crecerá a una CAGR del 5,81%.
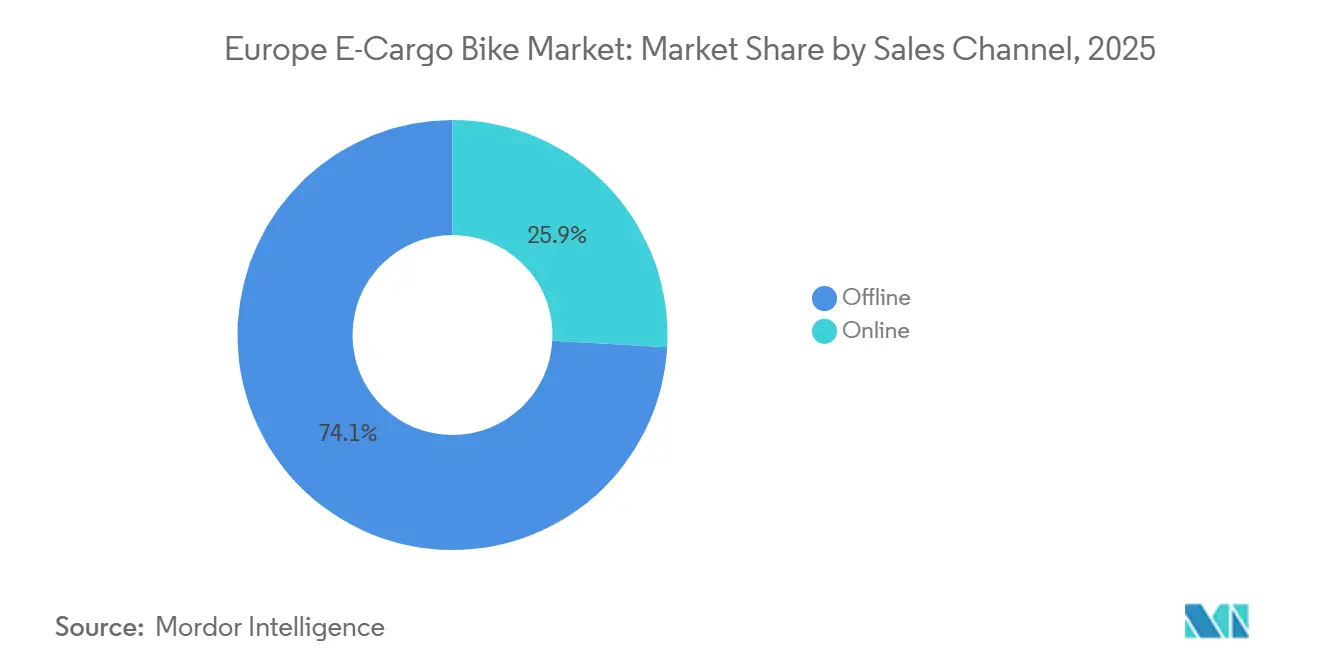
- Por canal de ventas, las ventas fuera de línea representaron el 74,12% de la participación en 2025, mientras que el modelo en línea se expandirá a una CAGR del 7,58%.
- Por uso final, la entrega comercial representó el 56,18% del tamaño del mercado europeo de bicicletas de carga eléctricas en 2025, y los proveedores de servicios son los de mayor crecimiento con una CAGR del 6,94% hasta 2031.
- Por geografía, Europa Occidental lideró con el 71,23% de la participación del mercado europeo de bicicletas de carga eléctricas en 2025, mientras que Europa del Sur se prevé que se expanda a una CAGR del 5,38% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado europeo de bicicletas eléctricas de carga
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| Mandatos de Cero Emisiones | +1.2% | Europa Occidental, extendiéndose hacia Europa del Sur | Mediano plazo (2-4 años) |
| Subvenciones para Flotas Comerciales | +0.9% | Europa Occidental, del Sur y partes selectas de Europa del Este | Corto plazo (≤ 2 años) |
| Reducción del Coste USD/kWh de las Baterías | +0.8% | Global, más pronunciado en Europa Occidental y del Norte | Mediano plazo (2-4 años) |
| Crecimiento de la red de microfulfillment denso | +0.7% | Núcleo de Europa Occidental, expandiéndose hacia el sur | Largo plazo (≥ 4 años) |
| Objetivos de adquisición corporativa de ESG | +0.5% | Europa Occidental y del Norte | Mediano plazo (2-4 años) |
| Incentivos para Vehículos Eléctricos de Baja Velocidad | +0.3% | Europa Occidental y del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||


Mandatos de logística urbana de cero emisiones
Más de 30 ciudades europeas ahora restringen o multan las furgonetas diésel, empujando efectivamente a los operadores hacia bicicletas de carga de asistencia por pedal que evitan los cargos por congestión y las multas de aparcamiento [1]"Plan de Implementación ZEZ," Ciudad de Ámsterdam, amsterdam.nl. La implantación de Ámsterdam en 2025, la prohibición de París a los diésel anteriores a 2011 y la expansión de la ULEZ de Londres han dado lugar cada uno a flotas piloto que redujeron significativamente los kilómetros de furgonetas en los anillos del centro de la ciudad. Con el Marco de Movilidad Urbana de la UE indicando una alineación más amplia, las empresas de logística consideran ahora las bicicletas de carga eléctricas como esenciales para el cumplimiento normativo, más que como meros experimentos. Los gestores de flotas reportan mejoras notables en la densidad de entregas, ya que las bicicletas pueden aparcar junto al bordillo sin necesidad de dar vueltas buscando espacio, reduciendo así el tiempo de trabajo por paquete. Esta combinación de medidas regulatorias y eficiencias operativas establece una sólida base de demanda hasta 2031.
Subsidios para flotas comerciales de bicicletas eléctricas de carga
Los incentivos económicos están reduciendo los precios iniciales y acelerando los períodos de amortización. El ecobonus italiano de 2024 ofrece un apoyo significativo por unidad, mientras que Alemania proporciona reembolsos notables [2]"Ecobonus Vehículos de Dos Ruedas 2024," Ministerio de Desarrollo Económico de Italia, mimit.gov.it. Los Países Bajos, aunque ofrecen cantidades menores, permiten combinarlas con bonificaciones municipales. Estos programas suelen agotar sus presupuestos rápidamente, lo que pone de manifiesto una demanda que supera las previsiones fiscales. Francia ha redirigido los fondos nacionales hacia los vehículos eléctricos, pero las grandes ciudades están interviniendo con asistencia local, lo que obliga a los equipos de adquisición a navegar por este complejo panorama. Incluso con los desafíos administrativos, estos incentivos están reduciendo los períodos de amortización para las flotas de uso frecuente, inclinando las decisiones directivas hacia la adopción de bicicletas.
Rápida caída del costo de las baterías por debajo de EUR 100/kWh
En 2024, los precios de los paquetes de litio-ion disminuyeron, con proyecciones que indican nuevas reducciones para 2026. Esta tendencia está impulsada principalmente por la química LFP de bajo coste, que es más asequible que la NMC. En consecuencia, se espera que un paquete de 750 Wh sea significativamente más barato, reduciendo su prima sobre las bicicletas de carga tradicionales no eléctricas y mejorando el retorno de la inversión. Si bien las marcas europeas siguen enfrentando costes más elevados por las celdas de origen nacional, la ventaja de durabilidad del LFP justifica los mayores costes iniciales en los modelos de coste total. Además, proveedores de primer nivel como Bosch ya han integrado el LFP en su recién lanzado PowerTube 750 en 2024, consolidando la posición de esta química en las plataformas convencionales.
Crecimiento de la Red Densa de Microcentros de Distribución
Los gigantes de la paquetería están estableciendo microcentros en el centro de las ciudades para apoyar las bicicletas de carga eléctricas en la etapa final de la entrega. DHL opera varios depósitos en toda Europa Occidental, con cada depósito facilitando entregas diarias en bicicleta. Mientras tanto, UPS ha introducido "eBike Hubs" basados en contenedores en ciudades como Londres, París y Hamburgo. Estos microcentros no solo reducen el kilometraje de las furgonetas, sino que también disminuyen las posibilidades de intentos de entrega fallidos, ya que los mensajeros pueden llegar a las puertas con mayor rapidez. Además, al utilizar plazas de aparcamiento en lugar de almacenes, los operadores observan una reducción en los costes inmobiliarios. Con el modelo siendo adoptado ahora en Milán y Barcelona, el potencial de paquetes para estas bicicletas está experimentando un crecimiento significativo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte de impacto |
|---|---|---|---|
| Carga Limitada en la Vía Pública | −0.6% | Europa del Sur y del Este, partes de Europa Occidental | Mediano plazo (2-4 años) |
| Compromisos entre Carga Útil y Autonomía | −0.5% | Zonas periurbanas en todas las regiones | Largo plazo (≥ 4 años) |
| Estándares de componentes fragmentados | −0.3% | Global, más pronunciado en Europa Occidental | Mediano plazo (2-4 años) |
| Escasez de Mecánicos Especializados | −0.2% | Europa Occidental y del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de carga segura en la vía pública
En Ámsterdam, solo un número limitado de cargadores públicos para bicicletas acomoda marcos de carga, mientras que Milán carece de tales instalaciones, lo que lleva a la recarga exclusiva en depósito y limita la autonomía diaria. El robo de baterías, siendo los paquetes de alto valor, desalienta el aparcamiento nocturno en la calle, dificultando las operaciones en múltiples turnos fuera de los Países Bajos y Dinamarca. Si bien los centros de energía solar en Copenhague tienen potencial, actualmente satisfacen solo una pequeña parte de la demanda de la flota, lo que pone de manifiesto una brecha de infraestructura a mediano plazo que obstaculiza las tasas de utilización.
Compromisos entre carga útil y autonomía frente a las furgonetas
Las bicicletas de carga pueden transportar cargas significativas y recorrer distancias considerables con una sola carga, aunque su capacidad y autonomía son notablemente inferiores en comparación con las furgonetas eléctricas. En ciudades con colinas como Lisboa, la autonomía de estas bicicletas se reduce significativamente. Del mismo modo, los fríos inviernos de la región nórdica pueden afectar aún más su rendimiento. Como resultado, las flotas a menudo necesitan ajustar sus operaciones reduciendo las cargas o invirtiendo en baterías dobles. Mientras que los paquetes de gran tamaño y la carga en palés siguen siendo dominio de las furgonetas, el uso de bicicletas se limita principalmente a zonas urbanas densamente pobladas con alta densidad de entregas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Propulsión: La Asistencia por Pedal Mantiene Ventaja Regulatoria
Las bicicletas de asistencia por pedal capturaron el 92,15% de las ventas de 2025 tras la exención del Reglamento UE 168/2013 para los sistemas de menos de 250 vatios del requisito de matriculación[3]"Reglamento 168/2013," EUR-Lex, eur-lex.europa.eu. Las plataformas de asistencia por acelerador crecen desde una base pequeña a medida que los operadores logísticos en Stuttgart y Múnich aceptan la matriculación L1e-A para desbloquear motores de 351-500 vatios que suben pendientes del 6% sin fatiga del conductor, registrando una tasa de crecimiento del 4,81% durante el período de previsión. Si bien el cumplimiento añade costes elevados en tasas anuales, las ganancias de rendimiento en rutas con pendientes justifican el cambio para nichos específicos.
Las regulaciones, por tanto, consolidan una estructura de dos niveles: las flotas convencionales prefieren la asistencia por pedal para evitar trámites burocráticos, mientras que los usuarios especializados intercambian burocracia por potencia. Esta dinámica mantiene la dominancia de la asistencia por pedal, pero permite un nicho estable y rentable para los proveedores L1e-A, ampliando la variedad de productos dentro del mercado europeo de bicicletas de carga eléctricas.

Por Tipo de Batería: El Litio-Ion Domina, el LFP Gana Terreno
El litio-ion representó el 91,21% de la participación en 2025 y sigue siendo la química de referencia, creciendo a una CAGR del 4,45%. Para 2031, se proyecta que el mercado de bicicletas de carga eléctricas en Europa, en particular las que utilizan baterías LFP, crecerá de manera constante. A pesar de que los paquetes LFP son más pesados que sus homólogos NMC, sus menores precios de celda y su impresionante durabilidad les han asegurado licitaciones de flotas. Mientras tanto, las baterías de plomo-ácido todavía se encuentran en modelos de precio más bajo, vendidos predominantemente en Polonia y Hungría.
Las ventas comerciales ahora ven cómo las configuraciones de batería doble ganan terreno, permitiendo a los mensajeros de largo recorrido lograr autonomías extendidas sin necesidad de recarga a mitad de turno. Las baterías extraíbles dominan el mercado debido a su capacidad para mitigar los riesgos de robo mediante la carga en interiores. Sin embargo, los tubos integrados se están volviendo populares en los modelos premium, donde las flotas están dispuestas a comprometerse con la recarga exclusiva en depósito a cambio de un mejor sellado contra el agua.
Por Ubicación del Motor: El Accionamiento Central Asciende en la Escala Premium
Las unidades de buje mantuvieron el 57,03% de la participación en 2025, aunque los sistemas de accionamiento central crecen un 6,12% anual a medida que los compradores de flotas buscan par motor y eficiencia. Los sistemas de accionamiento central ganaron una tracción significativa en el mercado europeo de bicicletas de carga eléctricas en 2025 y se espera que alcancen la paridad con los sistemas de buje para 2029. Marcas como Riese & Müller destacan la mayor autonomía en terreno con pendientes al utilizar motores Bosch Cargo Line. El ahorro a largo plazo en baterías justifica el coste inicial premium en el momento de la compra.
Los mensajeros sensibles al precio en Europa del Este continúan prefiriendo los bujes traseros, especialmente en terreno llano, mientras que los municipios de Europa Occidental priorizan cada vez más los sistemas de accionamiento central en las licitaciones públicas. A medida que los precios de las baterías continúan bajando, los operadores se centran más en la fiabilidad y el par motor, impulsando la adopción de los sistemas de accionamiento central.
Por Sistemas de Transmisión: Dominio de la Cadena, Premiumización de la Correa
Las cadenas todavía mantienen el 68,13% de la participacin porque los costes de reemplazo siguen siendo bajos, pero las transmisiones por correa crecen un 5,02% anual. Las hojas de cálculo de las flotas revelan que los sistemas de correa están reduciendo el tiempo de inactividad y minimizando las limpiezas relacionadas con la grasa, lo que genera ahorros laborales significativos anuales. Las previsiones predicen que el mercado europeo de bicicletas de carga eléctricas, en particular las equipadas con transmisiones por correa, crecerá sustancialmente para 2031. Este aumento se atribuye en gran medida a las ciudades del norte, que lidian con los problemas de sal invernal, que se inclinan hacia las correas de carbono resistentes a la corrosión.
Debido a los requisitos de división del cuadro, la adaptación posterior plantea desafíos, lo que resulta en que la adopción de correas se observe predominantemente en nuevos modelos premium. Además, con las opciones de arrendamiento que distribuyen los costes de mantenimiento de la correa en cuotas mensuales, incluso los operadores de gama media en Dinamarca y Suecia optan cada vez más por configuraciones de transmisión por correa, especialmente cuando los contratos se extienden más allá de cuatro años.
Por Potencia del Motor: Los Modelos por Debajo de 250 W Lideran, los de 351-500 W Surgen
Los motores por debajo de 250 W siguen representando el 63,45% de los envíos porque evitan la necesidad de licencia. Sin embargo, la clase de 351-500 W crece a una CAGR del 6,58% a medida que las flotas municipales y las empresas de paquetería en ciudades con pendientes intercambian papeleo por par motor. El tamaño del mercado europeo de bicicletas de carga eléctricas para bicicletas de 351-500 W está destinado a expandirse significativamente para 2031.
Los operadores ven los 501-600 W como una categoría de compromiso, pero cualquier potencia superior a 600 W sigue siendo un nicho debido a las normas sobre cascos y la matriculación con placa. Es poco probable que se produzca una reforma regulatoria antes de 2031, por lo que la jerarquía de potencia debería persistir, con ajustes incrementales de software que extraigan más par pico de las carcasas legales de 250 W.
Por Banda de Precio: La Gama Media Domina, el Segmento Premium Acelera
Los modelos con precio entre 1.500 y 2.499 USD representaron el 33,25% de las unidades de 2025, reflejando la demanda de las pymes y los compradores privados orientados al valor. Sin embargo, los compradores de flotas se desplazan hacia el rango de 2.500-3.499 USD, ahora el segmento de mayor crecimiento con una CAGR del 5,81%. El tamaño del mercado europeo de bicicletas de carga eléctricas para esta banda aumentará en paralelo con el arrendamiento, que distribuye el gasto de capital premium en 36-48 meses.
El nivel de 3.500-5.999 USD ya atrae a municipios y grandes empresas de logística que valoran el par del accionamiento central, las baterías dobles y la telemetría. Por encima de los 6.000 USD sigue siendo un nicho pequeño pero creciente para marcos modulares y calidad de construcción de nivel automotriz exigida por las licitaciones públicas.
Por Canal de Ventas: Las Ventas Fuera de Línea Siguen Siendo Mayoría, las Ventas en Línea se Aceleran
Los minoristas especializados y los representantes de flotas (modelo fuera de línea) cerraron el 74,12% de las ventas de 2025, aunque la cuota digital se expande un 7,58% anual. Rad Power Bikes, pionero en el modelo de venta directa al consumidor, ha reducido los márgenes de los distribuidores y establecido precios competitivos, permitiendo que las ventas en línea capturen una participación significativa del mercado de entrada.
La consulta personalizada sigue siendo el ancla de las ventas premium fuera de línea porque especificar las curvas de par del accionamiento central y los volúmenes de las cajas de carga requiere experiencia. Sin embargo, los modelos híbridos —pedidos en línea en fábrica con socios de servicio locales— están difuminando la división de canales e impulsando incluso a los compradores de gama alta hacia el pago digital.
Por Uso Final: La Entrega Comercial Domina, los Servicios se Incrementan
Los transportistas de paquetes, que utilizan microcentros para reducir los kilómetros de furgonetas, representaron el 56,18% de la cuota de demanda de entrega comercial en 2025. Este enfoque ha demostrado ser eficaz para optimizar las operaciones de entrega y minimizar el impacto ambiental. Por otro lado, los proveedores de servicios —incluidas las obras públicas, la sanidad y la reparación móvil— han emergido como un importante motor de crecimiento, registrando una sólida CAGR del 6,94%. Este crecimiento está respaldado en gran medida por la implementación de políticas de adquisición de cero emisiones en ciudades clave como Copenhague, Berlín y Estocolmo, que están fomentando la adopción de soluciones de entrega sostenibles.
De cara al futuro, se proyecta que el mercado europeo de bicicletas de carga eléctricas para aplicaciones de servicios alcanzará una participación de mercado notable para 2031. Los municipios están reemplazando cada vez más las furgonetas diésel por triciclos de carga eléctricos, que se están adaptando para diversos fines, incluida la gestión de residuos, la limpieza de calles y las visitas de enfermería. Este cambio no solo se alinea con los objetivos medioambientales, sino que también mejora la eficiencia operativa en las zonas urbanas. Se espera que el creciente énfasis en la sostenibilidad y el apoyo regulatorio impulsen aún más la adopción de bicicletas de carga eléctricas en toda la región.
Análisis geográfico
Europa Occidental es el epicentro con el 71,23% de la participación en 2025 y sigue siendo el ancla de volumen a medida que los Países Bajos, Alemania, Francia y el Reino Unido institucionalizan los carriles ciclistas y aplican zonas de bajas emisiones. Las flotas holandesas pivotan más rápido porque el ZEZ-F nacional faculta a varias ciudades para multar o prohibir las furgonetas diésel. Los incentivos alemanes aceleran la adopción, pero el agotamiento esporádico del presupuesto inyecta volatilidad en los volúmenes trimestrales.
Europa del Sur registra el crecimiento más rápido con una CAGR del 5,38% desde una base baja. Italia y España amplían las redes de carriles protegidos en 2024-2025, mientras que los reembolsos reducen los períodos de amortización por debajo de cuatro años. La infraestructura todavía está por detrás de los pares del norte, aunque los núcleos urbanos en densificación de Milán y Barcelona fomentan altas densidades de entrega ideales para los modelos de bicicletas de carga eléctricas.
Europa del Norte añade un crecimiento constante, respaldado por el laberinto de 500 km de carriles de Dinamarca y la expansión de carriles de Suecia. La degradación de la autonomía a temperaturas bajo cero impulsa la adopción de baterías dobles, por lo que los precios de venta medios se sitúan entre un 15-20% más altos que los de los pares continentales. Europa del Este crece a un nivel modesto a medida que Varsovia y Cracovia pilotan flotas financiadas por la UE, pero el poder adquisitivo restringe los pedidos a lo básico con motor de buje y transmisión por cadena. Suiza sigue de cerca a Europa Occidental con estrictas normas de emisiones urbanas en Zúrich y Ginebra.
Panorama competitivo
Cinco fabricantes —Pon Holdings (Urban Arrow), Riese & Müller, Accell Group, Rad Power Bikes y Tern— dominan los envíos, lo que hace que el mercado europeo de bicicletas de carga eléctricas sea moderadamente fragmentado. Pon, aprovechando los marcos de integración vertical de Urban Arrow y los accionamientos centrales Bosch, consigue contratos con gigantes como DHL y UPS, mostrando el poder de la escala y la marca en el ámbito B2B. Riese & Müller se labra un nicho con sus transmisiones por correa y garantías de 5 años, posicionándose como la opción preferida para los compradores municipales centrados en el coste total. Los disruptores como Rad Power Bikes, que venden directamente a los consumidores, reducen los precios de la red de distribuidores en un 20-30%, impulsando el auge de las ventas en línea.
Los titanes de componentes Bosch, Shimano y Brose compiten por el dominio en el mercado OEM, ofreciendo accionamientos centrales de mayor par y telemetría integrada. Gates lidera en transmisiones por correa, mientras que Bafang se especializa en nichos de alta potencia que superan los 600 W. Los expertos en arrendamiento Lease a Bike y Company Bike mejoran sus ofertas con seguros y mantenimiento incluidos, facilitando el acceso a las pymes e inclinando la preferencia de marca hacia modelos con piezas fácilmente disponibles. Estos modelos de arrendamiento están reduciendo cada vez más las barreras para las empresas, haciendo que las bicicletas de carga eléctricas sean más accesibles y prácticas para las pequeñas y medianas empresas.
Las recientes solicitudes de patentes indican un cambio estratégico hacia las innovaciones de software —que abarcan la autonomía predictiva, el análisis de flotas y el geofencing antirrobo— lo que sugiere que las características centradas en los datos definirán el panorama competitivo de la industria. Estos avances, combinados con la creciente adopción de modelos de arrendamiento, están impulsando aún más el crecimiento del mercado. A medida que el mercado evoluciona, se espera que la integración de hardware y software desempeñe un papel fundamental en la configuración de las estrategias competitivas y las preferencias de los consumidores, consolidando la importancia de la innovación tecnológica en el mercado de bicicletas de carga eléctricas.
Líderes de la industria europea de bicicletas eléctricas de carga
Accell Group
Pon Holdings B.V. (incl. Urban Arrow)
Riese & Müller GmbH
Rad Power Bikes Inc.
Tern Bicycles
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Julio de 2026: Tern, con sede en Taiwán, lanzó su bicicleta de carga eléctrica HSD de última generación en Europa y América del Norte. La nueva bicicleta de carga premium presenta mejoras significativas respecto al modelo de generación anterior, incluido el último motor de sistema inteligente de quinta generación de Bosch, una transmisión por correa Gates, una batalla más larga y un cuadro de nuevo diseño.
- Junio de 2026: Riese & Müller introducirá actualizaciones de producto para el año modelo 2027 en los segmentos de movilidad cotidiana y carga. La serie Load contará, por primera vez, con un sistema de transmisión Pinion como el Load5 60/75 Pinion (HS), ofreciendo una solución de transmisión duradera y de bajo mantenimiento para los ciclistas frecuentes.
- Junio de 2026: La marca francesa de bicicletas eléctricas Galian amplió su gama de bicicletas de carga con un nuevo diseño de cargador frontal. El modelo presenta un longtail con barras laterales plegables, que permiten a un adulto subir fácilmente mientras conserva barras laterales protectoras de despliegue rápido para transportar hasta dos niños.
- Mayo de 2026: Estarli presentó oficialmente la nueva E-Cargo Longtail 2.0, introduciendo mejoras significativas en una de las bicicletas de carga eléctricas más destacadas del Reino Unido. Diseñada y fabricada en Hertfordshire, la Longtail 2.0 se basa en el éxito del modelo original al ofrecer mayor capacidad de carga, mayor facilidad de uso y una amplia gama de mejoras orientadas a la familia y a la utilidad.


Alcance del informe del mercado europeo de bicicletas eléctricas de carga
El alcance incluye la segmentación por tipo de propulsión (asistida por pedal y asistida por acelerador), tipo de batería (plomo-ácido, litio-ion y otros), ubicación del motor (buje y accionamiento central), sistemas de transmisión (transmisión por cadena y transmisión por correa), potencia del motor (por debajo de 250 W, 251-350 W, 351-500 W, 501-600 W y por encima de 600 W), banda de precio (hasta 1.000 USD, 1.000-1.499 USD, 1.500-2.499 USD, 2.500-3.499 USD, 3.500-5.999 USD y por encima de 6.000 USD), canal de ventas (en línea y fuera de línea) y uso final (entrega comercial, proveedores de servicios y otros). El análisis también cubre la segmentación a nivel regional, incluyendo Europa Occidental, del Sur, del Norte, del Este, Suiza y el resto de Europa. Las previsiones de tamaño y crecimiento del mercado se presentan en términos de valor en USD y por volumen en unidades.
| Asistida por pedal |
| Asistida por acelerador |
| Batería de plomo-ácido |
| Batería de iones de litio |
| Otras |
| Buje (delantero/trasero) |
| Accionamiento central |
| Transmisión por cadena |
| Transmisión por correa |
| Menos de 250 W |
| 251-350 W |
| 351-500 W |
| 501-600 W |
| Más de 600 W |
| Hasta USD 1.000 |
| USD 1.000-1.499 |
| USD 1.500-2.499 |
| USD 2.500-3.499 |
| USD 3.500-5.999 |
| Más de USD 6.000 |
| En línea |
| Fuera de línea |
| Entrega comercial | Entrega minorista y de mercancías |
| Entrega de alimentos y bebidas | |
| Proveedores de servicios | |
| Otras |
| Europa Occidental | Alemania |
| Francia | |
| Reino Unido | |
| Países Bajos | |
| Bélgica | |
| Luxemburgo | |
| Europa del Sur | Italia |
| España | |
| Portugal | |
| Grecia | |
| Europa del Norte | Dinamarca |
| Suecia | |
| Noruega | |
| Finlandia | |
| Europa del Este | Polonia |
| República Checa | |
| Hungría | |
| Eslovaquia | |
| Suiza | |
| Resto de Europa |
| Por tipo de propulsión | Asistida por pedal | |
| Asistida por acelerador | ||
| Por tipo de batería | Batería de plomo-ácido | |
| Batería de iones de litio | ||
| Otras | ||
| Por ubicación del motor | Buje (delantero/trasero) | |
| Accionamiento central | ||
| Por sistemas de transmisión | Transmisión por cadena | |
| Transmisión por correa | ||
| Por potencia del motor | Menos de 250 W | |
| 251-350 W | ||
| 351-500 W | ||
| 501-600 W | ||
| Más de 600 W | ||
| Por banda de precio | Hasta USD 1.000 | |
| USD 1.000-1.499 | ||
| USD 1.500-2.499 | ||
| USD 2.500-3.499 | ||
| USD 3.500-5.999 | ||
| Más de USD 6.000 | ||
| Por canal de ventas | En línea | |
| Fuera de línea | ||
| Por uso final | Entrega comercial | Entrega minorista y de mercancías |
| Entrega de alimentos y bebidas | ||
| Proveedores de servicios | ||
| Otras | ||
| Por geografía | Europa Occidental | Alemania |
| Francia | ||
| Reino Unido | ||
| Países Bajos | ||
| Bélgica | ||
| Luxemburgo | ||
| Europa del Sur | Italia | |
| España | ||
| Portugal | ||
| Grecia | ||
| Europa del Norte | Dinamarca | |
| Suecia | ||
| Noruega | ||
| Finlandia | ||
| Europa del Este | Polonia | |
| República Checa | ||
| Hungría | ||
| Eslovaquia | ||
| Suiza | ||
| Resto de Europa | ||


Definición de mercado
- Por tipo de aplicación - Las bicicletas eléctricas de carga se consideran dentro del alcance de este segmento. Las bicicletas eléctricas de carga o utilitarias están diseñadas para transportar diversos tipos de carga y paquetes a distancias más cortas, como dentro de las áreas urbanas.
- Por tipo de batería - Este segmento incluye baterías de iones de litio, baterías de plomo-ácido y otros tipos de baterías. La categoría de otros tipos de batería incluye baterías de níquel-metal hidruro (NiMH), silicio y litio-polímero.
- Por tipo de propulsión - Las bicicletas eléctricas consideradas en este segmento incluyen las asistidas por pedal, las asistidas por acelerador y las speed pedelec. Si bien el límite de velocidad de las bicicletas eléctricas asistidas por pedal y por acelerador es generalmente de 25 km/h, el límite de velocidad de las speed pedelec es generalmente de 45 km/h (28 mph).
| Palabra clave | Definición |
|---|---|
| Asistida por pedal | La categoría de asistencia por pedal o pedelec hace referencia a las bicicletas eléctricas que proporcionan una asistencia de potencia limitada a través de un sistema de asistencia por par y no tienen acelerador para variar la velocidad. La potencia del motor se activa al pedalear en estas bicicletas y reduce el esfuerzo humano. |
| Asistida por acelerador | Las bicicletas eléctricas con acelerador están equipadas con un puño de asistencia por acelerador, instalado en el manillar, de forma similar a las motocicletas. La velocidad puede controlarse girando el acelerador directamente sin necesidad de pedalear. La respuesta del acelerador proporciona directamente energía al motor instalado en las bicicletas y acelera el vehículo sin pedalear. |
| Speed Pedelec | El speed pedelec es una bicicleta eléctrica similar a las pedelec asistidas por pedal ya que no tiene funcionalidad de acelerador. Sin embargo, estas bicicletas eléctricas están integradas con un motor eléctrico que entrega una potencia de aproximadamente 500 W o más. El límite de velocidad de estas bicicletas eléctricas es generalmente de 45 km/h (28 mph) en la mayoría de los países. |
| Ciudad/Urbana | Las bicicletas eléctricas de ciudad o urbanas están diseñadas con estándares y funciones de desplazamiento diario para ser utilizadas dentro de la ciudad y las áreas urbanas. Las bicicletas incluyen diversas características y especificaciones como asientos cómodos, postura de conducción erguida, neumáticos para un agarre fácil y una conducción cómoda, etc. |
| Trekking | Las bicicletas de trekking y de montaña son tipos especiales de bicicletas eléctricas diseñadas para propósitos especiales considerando el uso robusto y exigente de los vehículos. Estas bicicletas incluyen un cuadro resistente y neumáticos anchos para un mejor y avanzado agarre, y también están equipadas con varios mecanismos de cambio de marchas que se pueden utilizar al circular por diferentes terrenos, superficies accidentadas y difíciles carreteras montañosas. |
| Carga/Utilitaria | Las bicicletas eléctricas de carga o utilitarias están diseñadas para transportar diversos tipos de carga y paquetes a distancias más cortas, como dentro de las áreas urbanas. Estas bicicletas son generalmente propiedad de empresas locales y socios de entrega para entregar paquetes y envíos a muy bajos costos operativos. |
| Batería de iones de litio | Una batería de iones de litio es una batería recargable que utiliza litio y carbono como materiales constitutivos. Las baterías de iones de litio tienen una mayor densidad y menor peso que las baterías de plomo-ácido selladas y proporcionan al conductor mayor autonomía por carga que otros tipos de baterías. |
| Batería de plomo-ácido | Una batería de plomo-ácido hace referencia a una batería de plomo-ácido sellada con una relación muy baja de energía a peso y de energía a volumen. La batería puede producir altas corrientes de arranque, gracias a su relación potencia-peso relativamente alta en comparación con otras baterías recargables. |
| Otras baterías | Esto incluye bicicletas eléctricas que utilizan baterías de níquel-metal hidruro (NiMH), silicio y litio-polímero. |
| Empresa a empresa (B2B) | Las ventas de bicicletas eléctricas a clientes empresariales, como flotas urbanas y empresas de logística, operadores de alquiler/uso compartido, operadores de flotas de última milla y operadores de flotas corporativas, se consideran en esta categoría. |
| Empresa a consumidor (B2C) | Las ventas de patinetes eléctricos y motocicletas directamente a los consumidores se consideran en esta categoría. Los consumidores adquieren estos vehículos directamente de los fabricantes o de otros distribuidores y concesionarios a través de canales en línea y fuera de línea. |
| Fabricantes de equipos originales locales no organizados | Estos actores son pequeños fabricantes y ensambladores locales de bicicletas eléctricas. La mayoría de estos fabricantes importan los componentes de China y Taiwán y los ensamblan localmente. Ofrecen el producto a bajo costo en este mercado sensible al precio, lo que les otorga una ventaja sobre los fabricantes organizados. |
| Batería como servicio | Un modelo de negocio en el que la batería de un vehículo eléctrico puede ser arrendada de un proveedor de servicios o intercambiada por otra batería cuando se agota la carga. |
| Bicicletas eléctricas sin anclaje | Bicicletas eléctricas que tienen mecanismos de bloqueo automático y una función de seguimiento GPS con una velocidad máxima promedio de aproximadamente 24 km/h. Son utilizadas principalmente por empresas de uso compartido de bicicletas como Bird, Lime y Spin. |
| Vehículo eléctrico | Un vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, patinetes, autobuses, camiones, motocicletas y embarcaciones. Este término incluye vehículos totalmente eléctricos e híbridos eléctricos. |
| Vehículo eléctrico enchufable | Un vehículo eléctrico que puede cargarse externamente e incluye generalmente vehículos totalmente eléctricos y también híbridos enchufables. En este informe utilizamos el término para los vehículos totalmente eléctricos para diferenciarlos de los vehículos eléctricos híbridos enchufables. |
| Batería de litio-azufre | Una batería recargable que reemplaza el electrolito líquido o de polímero que se encuentra en las actuales baterías de iones de litio con azufre. Tienen más capacidad que las baterías de iones de litio. |
| Micromovilidad | La micromovilidad es uno de los muchos modos de transporte que implica vehículos de muy baja carga para recorrer distancias cortas. Estos medios de transporte incluyen bicicletas, patinetes eléctricos, bicicletas eléctricas, ciclomotores y patinetes. Dichos vehículos se utilizan de manera compartida para cubrir distancias cortas, generalmente de ocho kilómetros o menos. |
| Vehículos eléctricos de baja velocidad (VEBS) | Son vehículos ligeros de baja velocidad (generalmente menos de 25 km/h) que no tienen motor de combustión interna y utilizan únicamente energía eléctrica para su propulsión. |


Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en función de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se proporcionan en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando la demanda de volumen por el precio promedio ponderado por volumen del paquete de baterías (por kWh). La estimación y el pronóstico del precio del paquete de baterías tienen en cuenta varios factores que afectan al precio de venta promedio, como las tasas de inflación, los cambios en la demanda del mercado, los costos de producción, los desarrollos tecnológicos y las preferencias de los consumidores, proporcionando estimaciones tanto para datos históricos como para tendencias futuras.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos del mercado, las variables y las conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción


