
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del mercado en el año base (2025) | 28.59 Mil millones de dólares |
| Tamaño del Mercado (2026) | 33.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 54.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.51 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Europa |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Baterías para VE en Europa por Mordor Intelligence
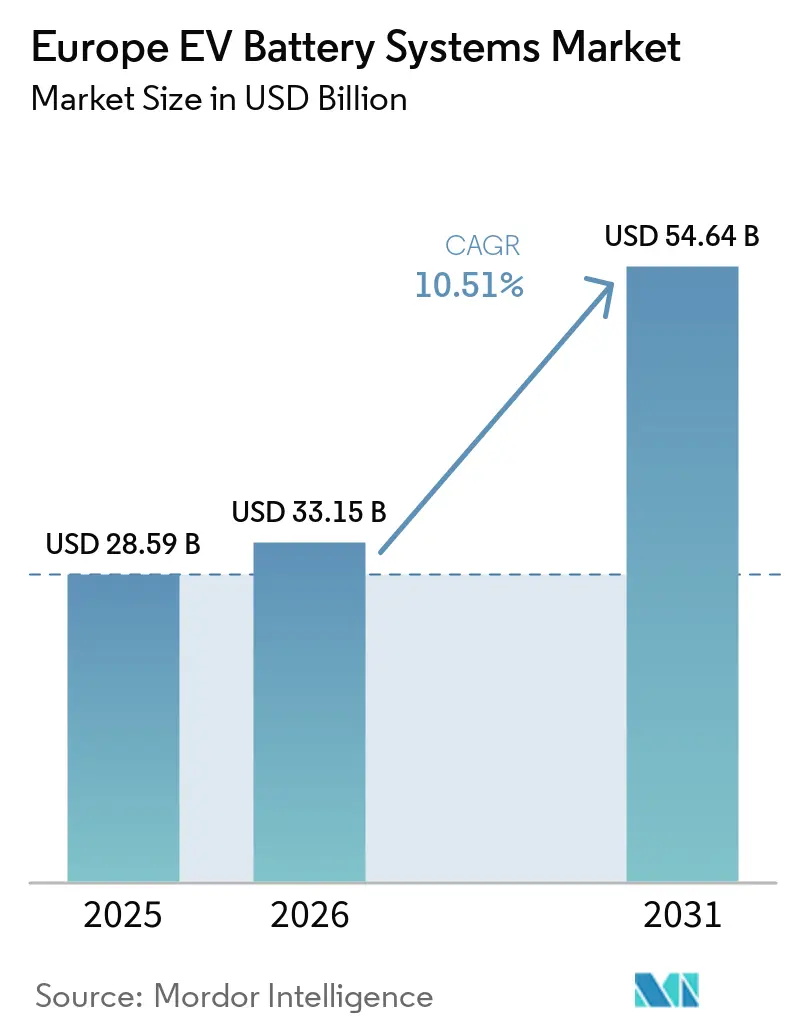
El tamaño del mercado de Sistemas de Baterías para VE en Europa fue valorado en 28,6 mil millones de USD en 2025 y se estima que crecerá desde 33,2 mil millones de USD en 2026 hasta alcanzar los 54,6 mil millones de USD en 2031, a una CAGR del 10,5% durante el período de previsión (2026-2031). Los vehículos eléctricos de batería representaron el 21% de las nuevas matriculaciones de turismos de pasajeros en la UE en el primer semestre de 2026, apoyando así la demanda de baterías de tracción[1]. El cumplimiento de las emisiones de flotas, la reducción de los costes de los paquetes de baterías y la adopción más amplia de plataformas de 800 V están configurando las decisiones de compra y de producto en todo el mercado de Sistemas de Baterías para VE en Europa. El Registro del Pasaporte Digital de Baterías de la UE entró en funcionamiento en julio de 2026, y las obligaciones del pasaporte de baterías se aplicarán a partir de febrero de 2027 [2]. Esto aumenta el valor de los sistemas de datos trazables y las relaciones consolidadas con los proveedores. Los productores también se enfrentan a una difícil posición de costes, ya que la producción europea de baterías puede costar hasta un 50% más que la producción china sin apoyo público.
Conclusiones Clave del Informe
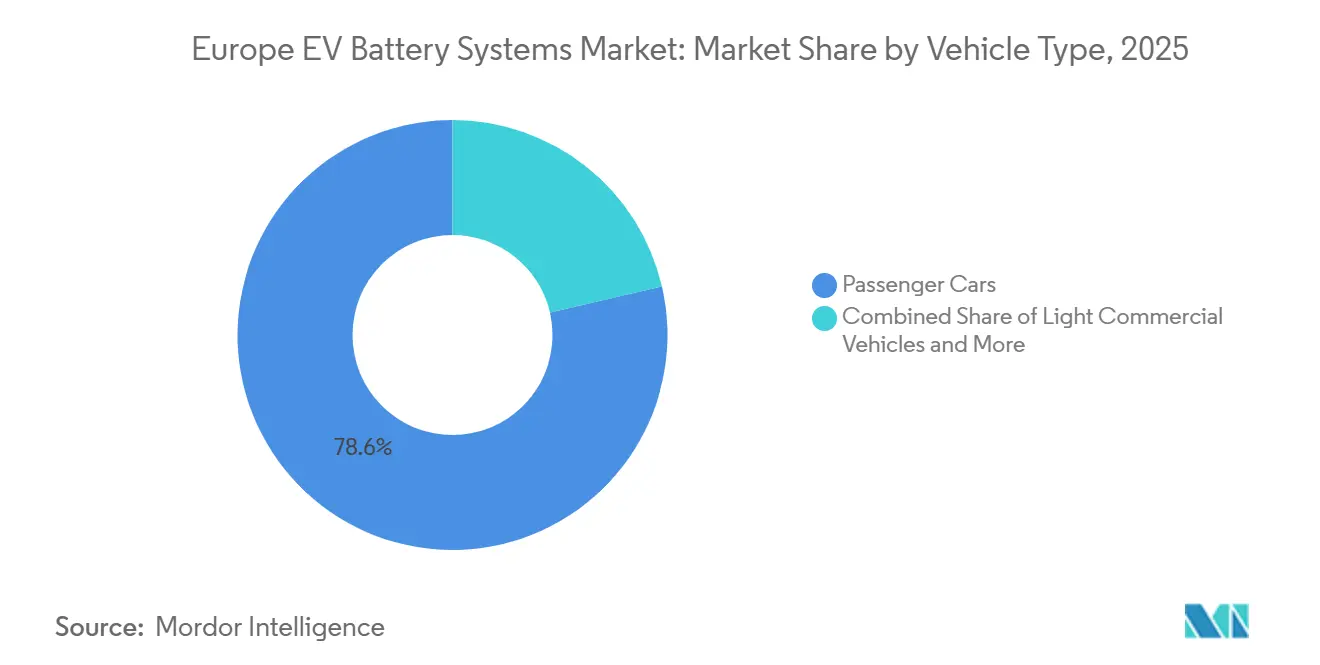
- Por tipo de vehículo, los automóviles de pasajeros representaron el 78,63% de la participación del mercado de Sistemas de Baterías para VE en Europa en 2025, mientras que se prevé que los camiones de tonelaje medio y pesado crezcan a una CAGR del 13,27% hasta 2031.
- Por tipo de propulsión, los vehículos eléctricos de batería representaron el 83,15% de la participación del mercado de Sistemas de Baterías para VE en Europa en 2025, y se proyecta que crezcan a una CAGR del 13,38% hasta 2031.
- Por química de batería, NMC representó el 48,89% de la participación de mercado en 2025, mientras que se prevé que LMFP se expanda a una CAGR del 11,21% hasta 2031.
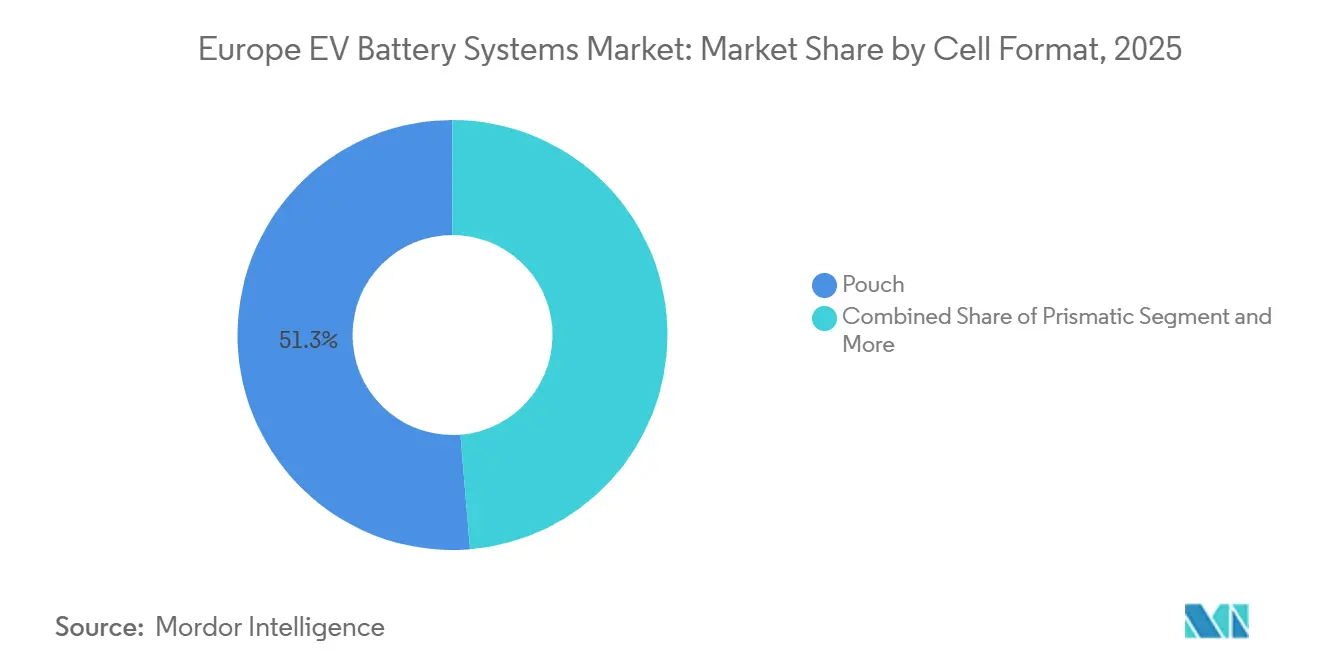
- Por formato de celda, las celdas de bolsa representaron el 51,29% de la participación de mercado en 2025, mientras que se prevé que las celdas prismáticas se expandan a una CAGR del 11,87% hasta 2031.
- Por capacidad de batería, la banda de 60–80 kWh representó el 40,81% de la participación de mercado en 2025, mientras que se prevé que la banda de 100–150 kWh se expanda a una CAGR del 11,69% hasta 2031.
- Por clase de voltaje, la clase de 400–600 V representó el 58,37% de la participación de mercado en 2025, mientras que se prevé que la clase superior a 800 V se expanda a una CAGR del 12,32% hasta 2031.
- Por arquitectura de módulo, la celda a paquete representó el 44,67% de la participación de mercado en 2025 y registró la CAGR proyectada más alta del 12,67% hasta 2031.
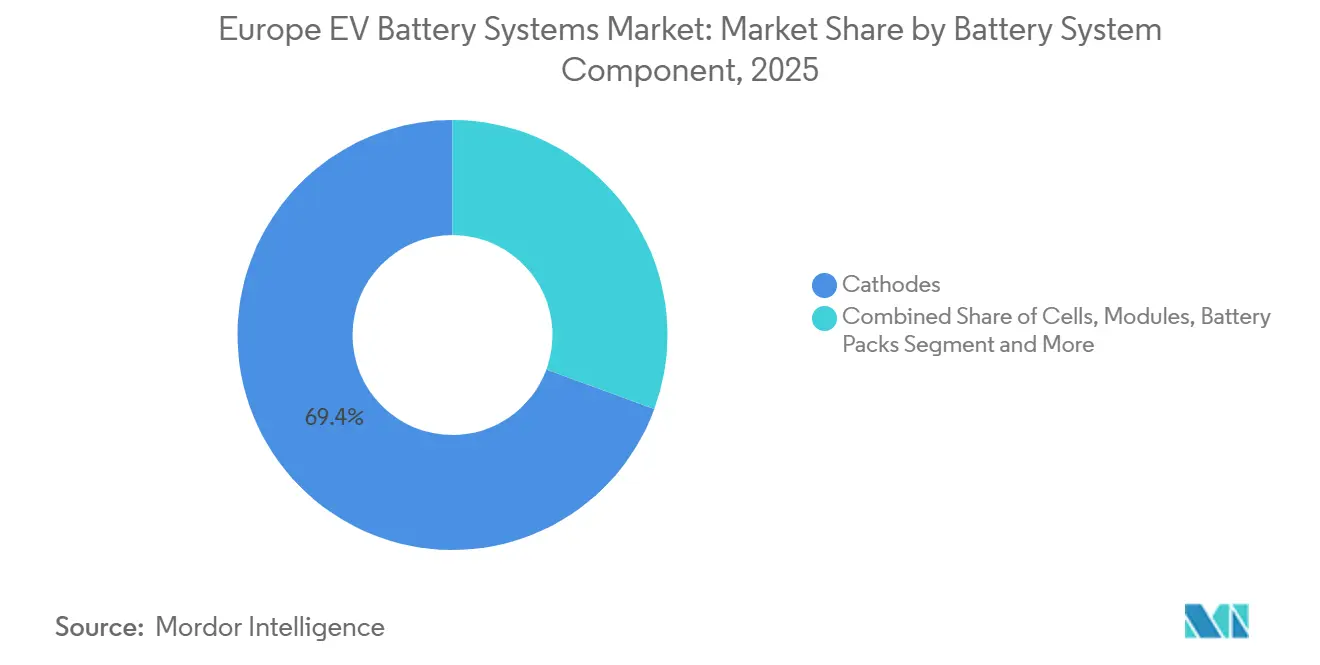
- Por componente del sistema de batería, los cátodos representaron el 69,41% de la participación de mercado en 2025, mientras que se prevé que los separadores se expandan a una CAGR del 11,69% hasta 2031.
- Por canal de ventas, los canales OEM representaron el 78,91% de la participación de mercado en 2025, mientras que se prevé que los canales de posventa y reemplazo se expandan a una CAGR del 13,39% hasta 2031.
- Por geografía, Alemania representó el 42,33% de la participación de mercado en 2025, mientras que se prevé que el Reino Unido se expanda a una CAGR del 13,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de Emisiones de Flotas de la UE y Transición hacia Cero Emisiones | +2.4% | A nivel de toda la UE, especialmente Alemania, Francia y España | Mediano plazo (2-4 años) |
| Reducción de Costes de Paquetes de Baterías y Mayor Adopción de LFP | +2.0% | Todos los mercados europeos | Corto plazo (≤ 2 años) |
| Localización de Gigafábricas y Seguridad del Suministro de Baterías para OEM | +1.7% | Polonia, Hungría, Francia, Alemania y España | Mediano plazo (2-4 años) |
| Electrificación de Flotas Comerciales y Ciclos de Uso Intensivo | +1.5% | Alemania, los Países Bajos, Francia y Suecia | Mediano plazo (2-4 años) |
| Plataformas de 800 V y Requisitos de Carga Más Rápida | +1.2% | Alemania, el Reino Unido, Noruega y los Países Bajos | Mediano plazo (2-4 años) |
| Preparación para el Pasaporte de Baterías y Cualificación de Proveedores | +0.8% | A nivel de toda la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de Emisiones de Flotas de la UE y Transición hacia Vehículos de Cero Emisiones en 2035
El Reglamento (UE) 2019/631 fue revisado en 2025 y estableció un objetivo de reducción del 100% de CO2 para los automóviles de pasajeros y furgonetas nuevos a partir de 2035. También estableció una ventana de cumplimiento plurianual para el período 2025-2027. Según el ICCT, los fabricantes cumplieron su objetivo de CO2 para 2025 con 1 año de antelación. Los requisitos de 2030 y 2035 aún requieren un despliegue continuo de BEV. Esto mantiene la demanda de adquisición visible para los proveedores de baterías en el mercado de Sistemas de Baterías para VE en Europa. Una medida propuesta para flotas corporativas canalizaría el apoyo financiero hacia vehículos corporativos de cero emisiones a partir de 2028, reforzando la demanda de vehículos y sistemas de baterías ensamblados en Europa.
Reducción de Costes de Paquetes de Baterías y Mayor Adopción de LFP
Se espera que los precios más bajos de los paquetes de baterías de iones de litio apoyen la demanda. Los precios de los paquetes de baterías europeos siguen siendo más altos que los de China. Se espera que LFP represente una proporción creciente de la demanda de baterías para VE en la UE, con China suministrando casi todo este volumen. Si bien LFP apoya programas de vehículos más asequibles, también extiende la dependencia del suministro externo. LMFP ofrece una vía hacia una mayor densidad energética sin utilizar cobalto ni níquel. Su contenido de manganeso también presenta una oportunidad potencial de localización para el mercado de sistemas de baterías para VE en Europa.
Localización de Gigafábricas y Seguridad del Suministro de Baterías para OEM
La capacidad de producción de celdas de batería en Europa se ha expandido significativamente. Polonia y Hungría representan una parte sustancial de la producción actual. La localización proporciona a los fabricantes de vehículos un mayor control sobre los calendarios de entrega, la planificación de la producción y la documentación regulatoria. También aumenta la importancia de los acuerdos de suministro de celdas a largo plazo en el mercado de Sistemas de Baterías para VE en Europa. PowerCo de Volkswagen ha puesto en marcha su planta de Salzgitter, estableciendo una fuente doméstica para la producción de Celdas Unificadas. Sin embargo, las nuevas plantas pueden continuar operando por debajo de los niveles de utilización eficiente a medida que los programas de clientes se van poniendo en marcha.
Plataformas de 800 V y Requisitos de Carga Más Rápida
La plataforma Neue Klasse de BMW está programada para entrar en producción con una arquitectura de alto voltaje nativa. El Reglamento sobre Infraestructura de Combustibles Alternativos exige infraestructura de carga de alta potencia a lo largo de los corredores principales de la red transeuropea de transporte. A medida que la carga rápida se expande, las plataformas de alto voltaje se vuelven cada vez más relevantes más allá de los modelos de vehículos premium. Estas arquitecturas requieren separadores y sistemas de electrolitos que puedan soportar un mayor estrés de voltaje. Este requisito técnico apoya la demanda de componentes especializados en el mercado de Sistemas de Baterías para VE en Europa y ayuda a explicar el crecimiento de la clase de alto voltaje y el segmento de separadores.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de Importaciones de Minerales Críticos y Volatilidad de Precios | -1.5% | A nivel de toda la UE, especialmente las cadenas de suministro de OEM alemanes y franceses | Largo plazo (≥ 4 años) |
| Altos Costes Europeos de Energía, Mano de Obra y Cumplimiento Normativo | -1.3% | Alemania y los nuevos participantes en el mercado, con alivio parcial en Europa del Este | Mediano plazo (2-4 años) |
| Infrautilización de Gigafábricas y Retrasos en la Puesta en Marcha | -0.8% | Europa del Este y del Sur | Corto plazo (≤ 2 años) |
| Brechas de Interoperabilidad de Datos de Baterías en Toda la Cadena de Valor | -0.5% | A nivel de toda la UE, especialmente los vínculos entre OEM y proveedores multinacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Importaciones de Minerales Críticos y Volatilidad de Precios
Los precios del cobalto aumentaron significativamente tras las restricciones a la exportación en la República Democrática del Congo. Los precios del litio subieron bruscamente a medida que la demanda de almacenamiento de energía creció en medio de restricciones de suministro. Estos desarrollos revirtieron la corrección de precios anterior. China continúa desempeñando un papel significativo en el suministro de materiales activos de cátodo procesados y grafito. La Ley de Materias Primas Críticas tiene como objetivo ampliar la capacidad de extracción y procesamiento doméstico. Hasta que las fuentes de suministro se diversifiquen, los costes de materiales seguirán limitando la visibilidad de los márgenes en el mercado de sistemas de baterías para VE en Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Camiones Comerciales Ganan Cuota mientras los Automóviles de Pasajeros Anclan el VolumenLos automóviles de pasajeros representaron el 78,63% del mercado de Sistemas de Baterías para VE en Europa en 2025. Su amplia base de programas instalados ancla la demanda de baterías en los modelos BEV convencionales. Se prevé que los camiones de tonelaje medio y pesado crezcan a una CAGR del 13,27% hasta 2031. Las matriculaciones de camiones pesados de cero emisiones están aumentando significativamente. Este segmento requiere paquetes de baterías más grandes, lo que aumenta el valor de la batería por vehículo. En consecuencia, su crecimiento desplaza la combinación de ingresos, incluso cuando los automóviles de pasajeros siguen siendo la principal fuente de volumen.
Los vehículos comerciales ligeros se benefician de rutas de entrega de última milla recurrentes. Los autobuses y autocares continúan aumentando su cuota de BEV, mientras que la adopción eléctrica en los autobuses urbanos se está expandiendo rápidamente. Según el ICCT, los ciclomotores y la micromovilidad siguen siendo la categoría de vehículos más pequeña. El creciente papel de los camiones aumenta el valor medio del paquete de baterías en el mercado de Sistemas de Baterías para VE en Europa. Las compras de flotas pueden generar pedidos concentrados para los proveedores de baterías, que a menudo requieren un rendimiento de ciclo de vida más exigente que las aplicaciones de vehículos de pasajeros privados. Si bien los programas de automóviles de pasajeros continúan proporcionando la base de volumen, los vehículos comerciales añaden una capa de demanda de mayor valor. Esta combinación de vehículos favorece a las empresas que pueden atender tanto a los automóviles de pasajeros de alto volumen como a las aplicaciones de uso intensivo.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión:
El Dominio de los BEV Concentra las Decisiones de Química y ArquitecturaLos vehículos eléctricos de batería representaron el 83,15% del tamaño del mercado de Sistemas de Baterías para VE en Europa en 2025 y se prevé que crezcan a una CAGR del 13,38% hasta 2031. La batería media de los BEV en la UE fue de cerca de 70 kWh en 2025. Esta escala otorga a las decisiones de plataforma BEV una influencia significativa sobre la demanda de formatos de celda y químicas específicas. Los PHEV siguen siendo un canal secundario, utilizando paquetes de baterías relativamente pequeños. Sin embargo, siguen siendo relevantes para la planificación del cumplimiento normativo de los OEM a largo plazo. Los HEV representan la categoría de propulsión más pequeña porque utilizan paquetes de baterías de menor capacidad y menor coste.
Los volúmenes de BEV concentran la inversión de los proveedores en una gama más reducida de especificaciones de celdas y paquetes. En consecuencia, los cambios en la química de los BEV tienen mayores implicaciones de ingresos que los cambios entre tipos de propulsión. La adopción de LFP se ha expandido en los programas de VE de la UE, mientras que el despliegue de LMFP ha comenzado en los programas BEV. Estas tendencias crean oportunidades para que el mercado de Sistemas de Baterías para VE en Europa equilibre el coste, la densidad energética y la disponibilidad de materiales. El mercado favorece a los proveedores que pueden soportar múltiples químicas en plataformas BEV de alto volumen y desarrollar diseños comunes adaptables a varias líneas de vehículos. Los proveedores de paquetes deben mantener el rendimiento mientras gestionan los cambios en los insumos de celdas. Los grandes programas BEV proporcionan a los diseños exitosos una amplia base de ingresos, mientras que la concentración de la inversión hace que las decisiones de adquisición dentro de esta categoría de propulsión sean especialmente importantes.
Por Química de Batería:
NMC Lidera pero LMFP Reposiciona la Cadena de ValorNMC representó el 48,89% de la participación de mercado en el mercado de Sistemas de Baterías para VE en Europa en 2025. Sigue siendo importante para los programas de vehículos de largo alcance y premium que requieren alta densidad energética. Se prevé que LMFP crezca a una CAGR del 11,21% hasta 2031. LMFP puede ofrecer una mayor densidad energética que el LFP estándar evitando el cobalto y el níquel. El proyecto OLiMPUS de Horizonte Europa recibió financiación para desarrollar celdas LMFP a escala industrial y tiene como objetivo la futura producción en masa en Europa.
LFP representó una parte notable de la demanda de baterías para VE en la UE, con China suministrando casi toda esta demanda. NCA, LTO y otras químicas sirven para aplicaciones premium, cilíndricas e industriales. NMC sigue siendo la química principal para los programas europeos establecidos. LFP apoya los volúmenes de vehículos sensibles al precio, mientras que LMFP aborda la oportunidad de localización de gama media. Estas elecciones de química determinarán las relaciones de suministro de materiales que se desarrollen en el mercado de Sistemas de Baterías para VE en Europa. La demanda de NMC mantiene los materiales de cátodo de alta energía como elemento central de los programas premium, mientras que LFP proporciona una alternativa para los fabricantes de vehículos que buscan reducir los costes de los paquetes de baterías. LMFP tiene como objetivo combinar parte de esta ventaja de coste con una mayor densidad energética. Por lo tanto, la combinación de químicas configura tanto el desarrollo técnico como la distribución geográfica del abastecimiento de materiales.
Por Formato de Celda:
Las Celdas de Bolsa Lideran, las Prismáticas Ascienden por la Economía de IntegraciónLas celdas de bolsa representaron el 51,29% de la participación de mercado en el mercado de Sistemas de Baterías para VE en Europa en 2025. Su posición refleja las relaciones de larga data entre los productores coreanos y los OEM europeos. Se prevé que las celdas prismáticas crezcan a una CAGR del 11,87% hasta 2031. La química LFP se alinea naturalmente con la geometría prismática. Esto apoya diseños de baterías más integrados y un envasado más sencillo. La selección del formato ahora afecta las decisiones de coste y diseño de los fabricantes de vehículos.
Las celdas cilíndricas están ganando uso en aplicaciones premium, incluida la plataforma 46xx Neue Klasse de BMW. Los diseños de cuchilla y celda a paquete son enfoques arquitectónicos más que formatos de celda independientes. Los formatos de bolsa siguen siendo importantes en las grandes relaciones de suministro con OEM. Las celdas prismáticas están ganando terreno en los programas de alto volumen orientados al coste. Las elecciones de química y arquitectura están cada vez más estrechamente vinculadas. Esto convierte el formato de celda en una decisión de diseño central en el mercado de Sistemas de Baterías para VE en Europa. Afecta a las herramientas del proveedor, el envasado del vehículo y el equilibrio entre la densidad energética y el coste de fabricación. Los OEM deben alinear estas elecciones con sus hojas de ruta de química antes de que un vehículo entre en producción. Los productores que soportan múltiples formatos pueden atender más programas de clientes. La elección también influye en si un paquete puede adoptar una integración más profunda de celda a paquete. Estos vínculos hacen que los cambios de formato sean difíciles de implementar tarde en el ciclo de desarrollo. También explican por qué las relaciones de suministro de bolsa establecidas siguen siendo significativas mientras crece el uso de las prismáticas. Los proveedores deben demostrar que un nuevo formato puede cumplir los estándares requeridos de coste, seguridad y producción.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Batería:
El Rango Medio Ancla la Cuota, la Alta Capacidad Crece Más RápidoLa banda de 60–80 kWh representó el 40,81% del mercado en 2025. Su posición es coherente con el tamaño medio de la batería de los BEV en la UE, de cerca de 70 kWh. Se prevé que la banda de 100–150 kWh crezca a una CAGR del 11,69% hasta 2031. Sirve a los BEV premium de largo alcance y a los vehículos comerciales de tonelaje medio. Estos usos de vehículos requieren paquetes más grandes para satisfacer las necesidades de autonomía y ciclo de uso. Las bandas de mayor capacidad, por lo tanto, añaden más valor de batería por vehículo.
Los sistemas de menos de 60 kWh sirven a los PHEV, los BEV compactos y la micromovilidad. La banda de 80–100 kWh conecta los vehículos de volumen de gama media con los modelos premium. Los sistemas de más de 150 kWh se utilizan principalmente en plataformas comerciales pesadas. El crecimiento más rápido en el rango de 100–150 kWh eleva los ingresos medios por unidad. Este efecto sigue siendo significativo incluso si la banda de 60–80 kWh continúa liderando el volumen. La demanda de capacidad seguirá influyendo en la combinación de productos del mercado de Sistemas de Baterías para VE en Europa. Los sistemas de gran capacidad requieren controles térmicos más robustos y una gestión cuidadosa de la carga. Por lo tanto, están más estrechamente asociados con los requisitos de vehículos comerciales y premium. Los paquetes de gama media siguen siendo relevantes porque soportan la gama más amplia de programas de automóviles de pasajeros. La combinación resultante requiere que los proveedores ofrezcan múltiples rangos de capacidad en lugar de depender de un único paquete estándar. El dimensionamiento de la batería está estrechamente vinculado al uso previsto del vehículo y al comportamiento de carga. Un vehículo urbano compacto no necesita el mismo paquete que un vehículo comercial de largo alcance. Esto preserva la demanda de productos de menor capacidad incluso cuando los sistemas más grandes crecen más rápido. Los proveedores deben gestionar este rango sin perder eficiencia de fabricación.
Por Clase de Voltaje:
400–600 V Mantiene el Volumen, Más de 800 V Define la Frontera TecnológicaLa clase de 400–600 V representó el 58,37% de la participación de mercado en 2025. Refleja la base existente de plataformas BEV desarrolladas antes del cambio hacia el alto voltaje. Se prevé que la clase superior a 800 V crezca a una CAGR del 12,32% hasta 2031. La nueva plataforma de BMW utiliza arquitectura de 800 V, lo que indica la dirección de los diseños de vehículos más nuevos. Los sistemas de mayor voltaje reducen el tiempo de carga cuando son compatibles con la infraestructura adecuada. También imponen mayores exigencias a las celdas y los componentes del paquete.
La banda de 600–800 V apoya la transición para algunas aplicaciones comerciales. Los sistemas de menos de 400 V disminuyen a medida que las plataformas más antiguas son reemplazadas. El requisito de carga del Reglamento sobre Infraestructura de Combustibles Alternativos apoya el uso práctico de los sistemas de 800 V en los principales corredores. Los productores necesitan separadores más resistentes y electrolitos especializados para soportar un mayor estrés de voltaje. El movimiento está ampliando el papel de los proveedores de componentes técnicos. Seguirá siendo un foco de desarrollo de productos en el mercado de Sistemas de Baterías para VE en Europa. Los proveedores necesitan cualificar materiales bajo condiciones de voltaje y carga rápida más exigentes. Los fabricantes de vehículos también necesitan acceso a la carga para aprovechar los beneficios de la arquitectura. Esto vincula el progreso de la infraestructura a la selección de componentes de batería. La transición será gradual porque la base de vehículos instalada todavía incluye plataformas de menor voltaje. Los vehículos nuevos son la principal vía para adoptar diseños de 800 V. El ritmo dependerá de los lanzamientos de modelos y el despliegue de infraestructura de carga. Un panorama de voltaje mixto persistirá durante todo el período de previsión. Esto requiere que los proveedores mantengan productos para los sistemas heredados mientras desarrollan componentes para las nuevas arquitecturas.
Por Arquitectura de Módulo:
Celda a Paquete Lidera y Crece a través de la IntegraciónLa celda a paquete representó el 44,67% del tamaño del mercado de Sistemas de Baterías para VE en Europa en 2025 y se proyecta que crezca a una CAGR del 12,67% hasta 2031. La arquitectura de celda a paquete reduce el papel de los módulos separados dentro del paquete de baterías. Los OEM europeos están adoptando este enfoque para reducir costes y mejorar la utilización del espacio. Škoda planea abrir una instalación de celda a paquete en Mladá Boleslav. Se espera que la instalación ensamble un alto volumen de sistemas de baterías cada día mientras reduce los costes de producción en comparación con los predecesores modulares.
Los diseños de celda a módulo siguen siendo relevantes donde la reparabilidad en campo es una prioridad. Los sistemas de módulo a paquete están desempeñando un papel decreciente a medida que los OEM estandarizan diseños más integrados. La tecnología de celda a paquete mantiene la mayor cuota y tasa de crecimiento, lo que indica su transición de un objetivo de desarrollo a una elección de producción activa. Este cambio aumenta la importancia del control de calidad a nivel de celda e influirá en la competencia de costes en todo el mercado de Sistemas de Baterías para VE en Europa.
Eliminar los módulos puede reducir el número de componentes y liberar espacio dentro del paquete de baterías. Sin embargo, también aumenta la importancia de la consistencia de las celdas y el control de la producción. Los OEM deben equilibrar estos beneficios con los requisitos de reparabilidad y servicio, creando un modelo de fabricación diferente para los proveedores de paquetes de baterías integrados. Los ahorros de costes pueden ser sustanciales cuando los fabricantes producen estos diseños a escala. Sin embargo, el proceso de integración requiere una estrecha coordinación entre los fabricantes de celdas y los ensambladores de vehículos, mientras que los problemas de calidad a nivel de celda se vuelven más consecuentes. Por lo tanto, la arquitectura de la batería representa tanto una decisión comercial como de ingeniería.
Por Componente del Sistema de Batería:
Los Cátodos Dominan el Valor, los Separadores Ganan Importancia EstratégicaLos cátodos representaron el 69,41% de la participación de mercado en 2025. Los materiales activos de cátodo representan entre el 30% y el 40% del coste total de la celda. Se prevé que los separadores crezcan a una CAGR del 11,69% hasta 2031. Los sistemas de mayor voltaje requieren separadores con recubrimiento cerámico que puedan gestionar condiciones elevadas de voltaje y carga rápida. Esto atrae más atención hacia los proveedores de materiales de separadores especializados. También aumenta el valor del rendimiento electroquímico fiable.
Los ánodos, electrolitos, sistemas de gestión de baterías y sistemas de gestión térmica conforman el resto de la cadena de valor. Los requisitos de gestión de baterías aumentan a medida que las plataformas utilizan más químicas y niveles de voltaje más altos. Las gigafábricas europeas siguen dependiendo en gran medida de los precursores de cátodo importados de China y Corea del Sur. Esto deja la localización del cátodo como un problema importante de la cadena de suministro. El abastecimiento de componentes afecta tanto al coste como al cumplimiento normativo en el mercado de Sistemas de Baterías para VE en Europa. También informa las decisiones de inversión de los productores de materiales. El suministro de cátodo es especialmente importante porque representa una gran parte del coste de la celda. Una base de cátodo más localizada podría reducir la exposición a los precursores importados. También podría apoyar una documentación más fiable para los requisitos del pasaporte de baterías. Es probable que la demanda de separadores aumente con el avance hacia programas de alto voltaje y carga rápida. El segmento de componentes incluye materiales que ayudan a gestionar la seguridad y el rendimiento de las celdas. Los mayores requisitos del sistema otorgan a los proveedores especializados un papel más claro en la cadena de valor. Sin embargo, los insumos de materiales importados siguen siendo una restricción práctica para la producción europea. La inversión local necesita abordar tanto la capacidad de celdas como la base de suministro de componentes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Los OEM Anclan el Volumen, el Posventa se Acelera desde una Base PequeñaLos canales OEM representaron el 78,91% de la participación de mercado en 2025. Los acuerdos de suministro a largo plazo conectan los paquetes de tracción directamente con los programas de ensamblaje de vehículos. Se prevé que el canal de posventa y reemplazo crezca a una CAGR del 13,39% hasta 2031. Las cohortes de BEV más antiguas están entrando en períodos de reemplazo en Alemania, Noruega y el Reino Unido. Esto convierte la demanda del mercado de posventa de una posibilidad futura en un problema de planificación activo. Los proveedores organizados pueden utilizar información de trazabilidad para apoyar estos servicios.
Los operadores de flotas comerciales presentan una oportunidad de reemplazo a corto plazo porque los vehículos de alto kilometraje tienden a experimentar una pérdida de capacidad más rápida. El Reglamento de Baterías de la UE exige trazabilidad del ciclo de vida, documentación del estado de salud e información sobre el contenido reciclado. Estos requisitos favorecen a los canales de reemplazo organizados sobre los proveedores informales. Los OEM siguen siendo la principal fuente de volumen de unidades en el mercado de Sistemas de Baterías para VE en Europa. El mercado de posventa se vuelve más relevante a medida que la flota de vehículos envejece. El resultado es una oportunidad de servicio más amplia en torno al estado y el reemplazo de baterías. Los registros del estado de salud pueden mejorar la evaluación de las baterías antes de las decisiones de reemplazo. La trazabilidad también puede apoyar el manejo de los paquetes usados. Es probable que los operadores de flotas necesiten socios de servicio organizados a medida que las cohortes de baterías envejecen. Estos requisitos crean un canal distinto junto al suministro de baterías para vehículos nuevos. El trabajo de reemplazo necesita capacidad de diagnóstico, trazabilidad y procesos de manejo apropiados. Esto difiere de los grandes pedidos planificados que caracterizan el suministro a OEM. A medida que las flotas envejecen, la demanda puede volverse más recurrente y orientada al servicio. Por lo tanto, el canal puede ayudar a las empresas activas en el mercado de Sistemas de Baterías para VE en Europa a diversificar las fuentes de ingresos.
Análisis Geográfico
Mercado Alemán de Sistemas de Baterías para Vehículos Eléctricos
Alemania concentró el 42,33% de la cuota del mercado europeo de sistemas de baterías para vehículos eléctricos en 2025. Su posición refleja su amplia base de fabricación de vehículos y su inversión sostenida en baterías. La planta de CATL en Arnstadt y las instalaciones de PowerCo en Salzgitter ilustran la huella productiva del país. Salzgitter avanza hacia los 20 GWh para 2026. Francia cuenta con la planta de 13 GWh de ACC en Billy-Berclau y la gigafábrica de 16 GWh de Verkor en Dunkerque. España alberga las instalaciones de PowerCo en Valencia y la empresa conjunta Stellantis-CATL en Zaragoza.
Mercado de Sistemas de Baterías para Vehículos Eléctricos del Reino Unido y los Países Nórdicos
Se prevé que el Reino Unido crezca a una CAGR del 13,87% hasta 2031. La expansión de Envision AESC en Sunderland respalda estas perspectivas. La capacidad de baterías en los países europeos fuera de las principales regiones productoras está aumentando de forma significativa. Noruega ha logrado una sólida adopción de autobuses eléctricos, lo que favorece el desarrollo de modelos de refabricación de baterías. En Suecia, los activos de baterías están siendo redistribuidos tras la adquisición por parte de Lyten de los activos de Northvolt en Heide.
Mercado de Sistemas de Baterías para Vehículos Eléctricos de Europa Central y Oriental
Polonia y Hungría siguen siendo el pilar de la producción de baterías en Europa del Este. Las instalaciones de LG Energy Solution en Wrocław representan una parte sustancial de la capacidad total de baterías de Europa. La planta de Samsung SDI en Göd refuerza aún más la posición de la región en el mercado europeo de sistemas de baterías para vehículos eléctricos. La inversión de CATL en Debrecen está impulsando la actividad de construcción. Los Países Bajos ostentan una cuota destacada en los registros de camiones eléctricamente recargables de la UE, lo que crea un entorno operativo favorable para la demanda comercial de baterías[3].
Francia y España están ampliando su capacidad mediante proyectos locales de gigafábricas, mientras que Alemania sigue siendo importante por su papel de nexo entre la producción de celdas y una amplia base de fabricantes de equipos originales. El Reino Unido ofrece un centro de suministro regional adicional a través de Sunderland. En conjunto, estas ubicaciones demuestran que la fabricación de baterías y la demanda de vehículos se están expandiendo más allá de un único hub europeo. El panorama productivo combina centros automotrices consolidados con nuevas ubicaciones de fabricación de celdas, acortando así las cadenas de suministro para las plantas de vehículos cercanas. Sin embargo, esta expansión también puede intensificar la competencia por mano de obra cualificada, energía e infraestructura local. El apoyo de las políticas nacionales sigue siendo importante, ya que la competitividad en costes varía entre países. En consecuencia, la especialización regional probablemente seguirá siendo una característica clave del mercado europeo de sistemas de baterías para vehículos eléctricos.
Panorama Competitivo
Concentración del Mercado
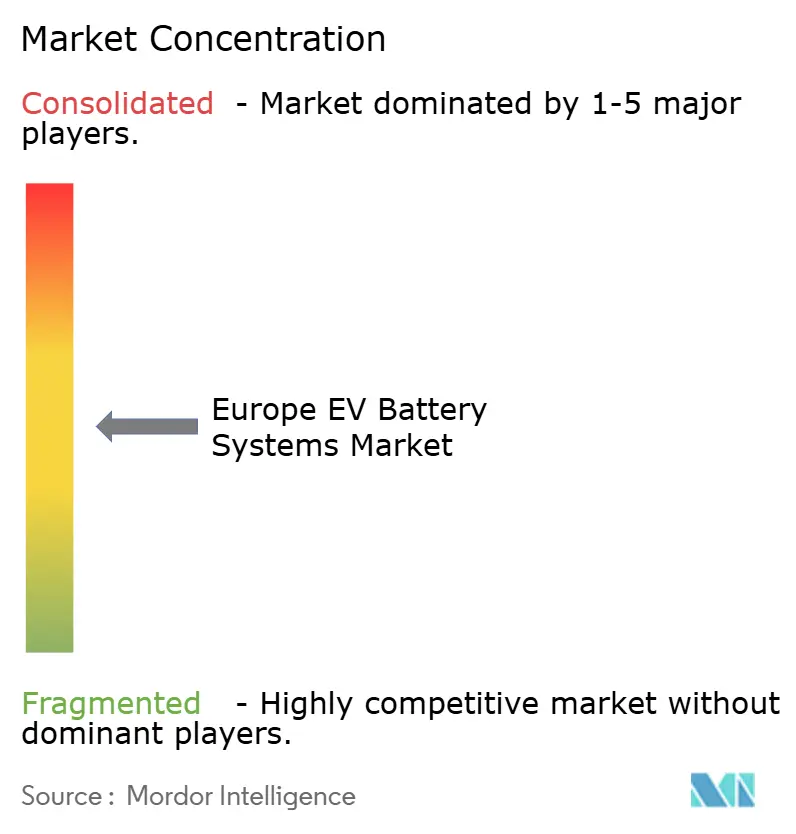
El mercado de Sistemas de Baterías para VE en Europa está moderadamente concentrado en la producción de celdas y fragmentado en la integración de paquetes y componentes. Se espera que los productores chinos casi dupliquen su cuota del sector de baterías para VE en la UE, mientras que se proyecta que la cuota de los fabricantes coreanos disminuya. La competencia se centrará en el coste, los compromisos con los clientes y las capacidades de cumplimiento normativo.
Los requisitos del pasaporte de baterías favorecerán a las empresas con datos sólidos y trazabilidad. La producción doméstica puede beneficiarse de los criterios de contenido europeo en futuros programas de adquisición e incentivos para flotas. Se espera que Verkor comience la producción en serie en su instalación de Dunkerque para el Alpine A390 de Renault, mientras que ACC está estableciendo una base de fabricación operativa. El éxito dependerá de rendimientos estables, contratos con clientes y control de los costes de puesta en marcha.
La posible quiebra de Northvolt pone de relieve los riesgos de rendimientos inestables en las nuevas gigafábricas. Los proveedores europeos deben respaldar los planes de capacidad con estrategias realistas de cualificación de clientes y puesta en marcha de la fabricación. El posicionamiento competitivo dependerá de una producción fiable, costes aceptables para los clientes y el cumplimiento de los requisitos de datos del pasaporte de baterías, huella de carbono y ciclo de vida.
PowerCo planea comenzar la producción de celdas en Salzgitter y suministrar sitios de ensamblaje de celda a paquete en España y la República Checa. Se espera que la instalación de Škoda en Mladá Boleslav implemente la producción de celda a paquete a escala, mientras que se espera que BASF y CATL establezcan un marco de suministro de materiales activos de cátodo. Las baterías para vehículos comerciales, el reacondicionamiento del mercado de posventa, las baterías LMFP, la integración de celda a paquete, el diseño de celdas propietario y la infraestructura de datos ofrecen oportunidades de diferenciación para los proveedores.
Líderes de la Industria de Sistemas de Baterías para VE en Europa
-
Contemporary Amperex Technology Co. Limited (CATL)
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Holdings Corporation
-
Automotive Cells Company SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Sistemas de Baterías para Vehículos Eléctricos Empresas cubiertas en este informe
- Contemporary Amperex Technology Co. Limited (CATL)
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- BYD Company Limited
- SK On Co., Ltd.
- Automotive Cells Company SE
- Verkor S.A.
- Volkswagen AG / PowerCo SE
- Mercedes-Benz Group AG
- Renault Group
- Envision AESC Group Ltd.
- Gotion High-Tech Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- VARTA AG
- Saft Groupe S.A.
- InoBat Auto a.s.
- FREYR Battery
Lea el análisis de las empresas de mercado europeo de sistemas de baterías para vehículos eléctricos
Desarrollos recientes de la industria en Mercado Europeo de Sistemas de Baterías para Vehículos Eléctricos
- Agosto de 2026: Ecopro BM, fabricante surcoreano de materiales para baterías, anunció planes para renovar su línea de producción de NCA existente en su planta húngara para producir materiales de cátodo NMC. La empresa invertirá aproximadamente 40 mil millones de KRW (~29 millones de USD) para suministrar materiales de cátodo NMC de alto contenido en níquel.
- Agosto de 2026: Schaeffler AG (Schaeffler) firmó un memorando de entendimiento (MoU) con Contemporary Amperex Technology Co., Ltd. (CATL) para desarrollar conjuntamente sistemas de gestión de baterías (BMS) y soluciones de Caja de Potencia Integrada (IPB) «X-en-1». El acuerdo se basa en un proyecto de cliente asegurado y tiene como objetivo satisfacer la creciente demanda de soluciones de electrificación innovadoras en el mercado europeo y otras regiones.
- Agosto de 2026: Freudenberg Sealing Technologies, un grupo empresarial de Freudenberg SE, ha desarrollado un concepto de sello de conector específico para el cliente que mejora la flexibilidad de diseño y la integración del sistema en los paquetes de baterías modernos. Los sellos de conector utilizan placas de conector de celda modulares para celdas cilíndricas, prismáticas y de bolsa. Estas placas se fabrican según las especificaciones del cliente utilizando cobre niquelado o estañado y se sobremoldean con elastómero.
Alcance del Informe del Mercado de Sistemas de Baterías para VE en Europa
El Informe del Mercado de Sistemas de Baterías para VE en Europa está segmentado por Tipo de Vehículo (Automóviles de Pasajeros, VCL, Camiones, Autobuses y Ciclomotores), Propulsión (BEV, PHEV y HEV), Química (NMC, LFP, LMFP, NCA y LTO), Formato de Celda (Bolsa, Prismático, Cilíndrico y Cuchilla/CTP), Capacidad (Menos de 15 kWh, 15-40 kWh, 40-60 kWh, 60-80 kWh, 80-100 kWh, 100-150 kWh y Más de 150 kWh), Clase de Voltaje (Menos de 400 V, 400-600 V, 600-800 V y Más de 800 V), Arquitectura (CTP, CTM, MTP), Componente (Celdas, Módulos, Paquetes de Baterías, Sistemas de Gestión de Baterías, Sistemas de Gestión Térmica, Barras colectoras, Contactores, Fusibles y Distribución de Alto Voltaje, Ánodos, Cátodos, Electrolitos y Separadores), Canal de Ventas (OEM, Posventa) y Geografía (Alemania, Reino Unido y Más). Las previsiones del mercado están en valor (USD) y volumen.
Resumen de la segmentación
Por Tipo de Vehículo
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Camiones de Tonelaje Medio y Pesado |
| Autobuses y Autocares |
| Ciclomotores y Micromovilidad |
Por Tipo de Propulsión
| Vehículos Eléctricos de Batería |
| Vehículos Eléctricos Híbridos Enchufables |
| Vehículos Eléctricos Híbridos |
Por Química de Batería
| NMC |
| LFP |
| LMFP |
| NCA |
| LTO |
| Otros |
Por Formato de Celda
| Bolsa |
| Prismático |
| Cilíndrico |
| Formatos de Cuchilla y Celda a Paquete |
Por Capacidad de Batería
| Menos de 15 kWh |
| 15-40 kWh |
| 40-60 kWh |
| 60-80 kWh |
| 80-100 kWh |
| 100-150 kWh |
| Más de 150 kWh |
Por Clase de Voltaje
| Menos de 400 V |
| 400-600 V |
| 600-800 V |
| Más de 800 V |
Por Arquitectura de Módulo
| Celda a Módulo |
| Celda a Paquete |
| Módulo a Paquete |
Por Componente del Sistema de Batería
| Celdas |
| Módulos |
| Paquetes de Baterías |
| Sistemas de Gestión de Baterías |
| Sistemas de Gestión Térmica |
| Barras Colectoras, Contactores, Fusibles y Distribución de Alto Voltaje |
| Ánodos |
| Cátodos |
| Electrolitos |
| Separadores |
Por Canal de Ventas
| Fabricantes de Equipos Originales |
| Posventa y Reemplazo |
Por País
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Noruega |
| Suecia |
| Polonia |
| Resto de Europa |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Camiones de Tonelaje Medio y Pesado | |
| Autobuses y Autocares | |
| Ciclomotores y Micromovilidad | |
| Por Tipo de Propulsión | Vehículos Eléctricos de Batería |
| Vehículos Eléctricos Híbridos Enchufables | |
| Vehículos Eléctricos Híbridos | |
| Por Química de Batería | NMC |
| LFP | |
| LMFP | |
| NCA | |
| LTO | |
| Otros | |
| Por Formato de Celda | Bolsa |
| Prismático | |
| Cilíndrico | |
| Formatos de Cuchilla y Celda a Paquete | |
| Por Capacidad de Batería | Menos de 15 kWh |
| 15-40 kWh | |
| 40-60 kWh | |
| 60-80 kWh | |
| 80-100 kWh | |
| 100-150 kWh | |
| Más de 150 kWh | |
| Por Clase de Voltaje | Menos de 400 V |
| 400-600 V | |
| 600-800 V | |
| Más de 800 V | |
| Por Arquitectura de Módulo | Celda a Módulo |
| Celda a Paquete | |
| Módulo a Paquete | |
| Por Componente del Sistema de Batería | Celdas |
| Módulos | |
| Paquetes de Baterías | |
| Sistemas de Gestión de Baterías | |
| Sistemas de Gestión Térmica | |
| Barras Colectoras, Contactores, Fusibles y Distribución de Alto Voltaje | |
| Ánodos | |
| Cátodos | |
| Electrolitos | |
| Separadores | |
| Por Canal de Ventas | Fabricantes de Equipos Originales |
| Posventa y Reemplazo | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Noruega | |
| Suecia | |
| Polonia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de sistemas de baterías para VE en Europa para 2031?
Se prevé que alcance los 54,64 mil millones de USD en 2031, desde los 33,15 mil millones de USD en 2026, a una CAGR del 10,51%.
¿Qué tipo de vehículo genera la mayor demanda de baterías en Europa?
Los automóviles de pasajeros lideraron con el 78,63% de la participación de mercado en 2025, mientras que los camiones de tonelaje medio y pesado registraron el mayor crecimiento previsto con una CAGR del 13,27%.
¿Qué papel desempeñarán los pasaportes de baterías después de 2026?
El Registro del Pasaporte Digital de Productos está operativo y los pasaportes de baterías serán obligatorios a partir de febrero de 2027, aumentando la necesidad de datos vinculados a códigos QR y trazabilidad del ciclo de vida.
¿Qué país europeo está creciendo más rápido en sistemas de baterías para VE?
Se prevé que el Reino Unido crezca a una CAGR del 13,87% hasta 2031, apoyado por la expansión de Sunderland.
¿Por qué los sistemas de baterías de 800 V están ganando relevancia en Europa?
Permiten una carga más rápida cuando se combinan con la infraestructura adecuada. Se prevé que la categoría superior a 800 V crezca a una CAGR del 12,32% hasta 2031.