
Tamaño y Cuota del Mercado de Embalaje de Cartón Corrugado EMEA
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
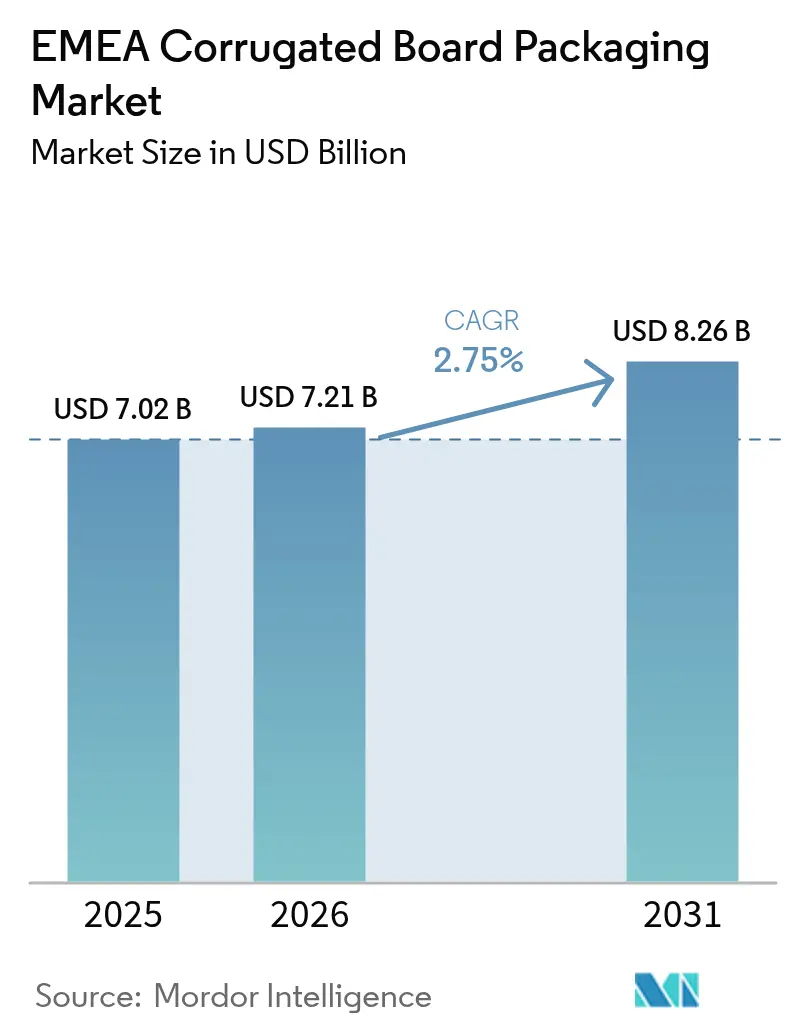
| Tamaño del mercado en el año base (2025) | 7.02 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.75 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje de Cartón Corrugado EMEA por Mordor Intelligence
El tamaño del mercado de embalaje de cartón corrugado EMEA en 2026 se estima en USD 7,21 mil millones, creciendo desde el valor de 2025 de USD 7,02 mil millones con proyecciones para 2031 que muestran USD 8,26 mil millones, creciendo a una CAGR del 2,75% durante 2026-2031. Esta expansión moderada refleja una infraestructura madura que se está actualizando para los flujos de paquetes de comercio electrónico, los mandatos de sostenibilidad de la UE y las modernizaciones de eficiencia energética. La mayor presión regulatoria derivada del Reglamento de Envases y Residuos de Envases favorece los sustratos a base de fibra, mientras que los precios volátiles de la energía, el cartón corrugado usado (OCC) y el kraftliner limitan las adiciones agresivas de capacidad. La consolidación, destacada por la adquisición de DS Smith por parte de International Paper por USD 9.900 millones, sustenta la reestructuración hacia modelos integrados verticalmente de fábrica a caja que defienden los márgenes en un entorno de costes inflacionario. El auge del comercio minorista urbano en África y las agendas de diversificación de Oriente Medio añaden volumen incremental, pero Europa sigue siendo el ancla de la demanda y el centro tecnológico para soluciones de revestimiento, impresión digital y embalaje del tamaño justo basadas en IA. El mercado de embalaje de cartón corrugado EMEA equilibra así el control defensivo de costes con apuestas de crecimiento selectivas en nichos de rápida evolución vinculados a la sostenibilidad.
Conclusiones Clave del Informe
- Por industria de uso final, el embalaje de alimentación lideró con una cuota de ingresos del 34,92% en 2025, mientras que las aplicaciones de comercio electrónico avanzan a una CAGR del 4,12% hasta 2031.
- Por tipo de flauta, la Flauta C capturó el 31,95% del total de 2025, mientras que las configuraciones de microflauta F/N se prevé que se expandan a una CAGR del 3,82%.
- Por construcción de cartón, la pared simple representó el 38,87% de las ventas en 2025; se prevé que la pared triple registre una CAGR del 3,29% hasta 2031.
- Por tecnología de impresión, la flexografía mantuvo una cuota del 28,02% en 2025, y la impresión digital registra la CAGR más rápida del 4,73%.
- Por geografía, Europa representó el 81,78% de la demanda de 2025, aunque África registra la CAGR más rápida del 4,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Embalaje de Cartón Corrugado EMEA
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Explosión de los volúmenes de paquetes de comercio electrónico | +0.8% | Núcleo europeo, en expansión hacia las ciudades de Oriente Medio y África | Medio plazo (2-4 años) |
| Demanda impulsada por el RREEP de la UE hacia embalajes reciclables | +0.6% | Europa, con efecto secundario en los mercados de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Transición de la cadena de frío de productos frescos hacia cajas de fibra | +0.4% | Europa Occidental como adoptante temprana | Medio plazo (2-4 años) |
| Adopción de embalaje del tamaño justo habilitado por IA | +0.3% | Pilotos en la UE, pruebas en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Revestimientos de barrera al agua en sustitución de bandejas | +0.2% | Núcleo europeo, transferencia tecnológica a Oriente Medio y África | Medio plazo (2-4 años) |
| Incentivos del MCAF de la UE para el liner reciclado local | +0.2% | Europa, efecto indirecto en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de los volúmenes de paquetes de comercio electrónico
El comercio minorista en línea añadió nuevas corrientes de demanda de cartón corrugado a medida que las transacciones transfronterizas en la UE aumentaron un 23% en 2024. Los formatos de paquetería favorecen diseños protectores, mayor espacio para la marca y geometría adaptada al producto, todo lo cual genera precios unitarios premium. Los centros de distribución urbanos ahora prefieren plantas de láminas ágiles frente a grandes complejos suburbanos, impulsando a los transformadores a desplegar corrugadoras modulares con cambios rápidos. Marcas como Zalando demostraron un ahorro del 15% en materiales y una mejor estética de impresión tras cambiar en 2024 a cajas revestidas al agua de tamaño personalizado. El crecimiento sostenido de la entrega en el mismo día acelera aún más el mercado de embalaje de cartón corrugado EMEA, traduciendo la velocidad de los paquetes en acumulaciones de pedidos fiables para las plantas locales.
Demanda impulsada por el RREEP de la UE hacia embalajes reciclables
El reglamento de 2024 exige tasas de reciclaje del 90% para los formatos de cartón corrugado antes de 2030 y eleva los valores de referencia del contenido medio de fibra reciclada al 85%. El cartón corrugado ya alcanza el 88%, lo que le otorga una ventaja de cumplimiento sobre los sustratos plásticos. Los productores con sistemas avanzados de destintado están consolidando primas de precio para el liner reciclado de alta blancura. La política también orienta a las filiales de Oriente Medio y África de marcas europeas hacia la adopción de la fibra para mantener declaraciones de sostenibilidad uniformes. Como resultado, el mercado de embalaje de cartón corrugado EMEA incorpora una demanda regulatoria en lugar de incentivos subvencionados, reduciendo los perfiles de riesgo de las nuevas inversiones.
Transición de la cadena de frío de productos frescos hacia cajas a base de fibra
Los revestimientos resistentes a la humedad permiten que las cajas de cartón corrugado soporten la humedad sin delaminarse, desplazando a los plásticos reutilizables y a la madera. Los exportadores neerlandeses de flores eliminaron el 40% de las cajas plásticas en 2024, reduciendo los costes logísticos en un 25% y desvinculando las cadenas de suministro de costosos circuitos de retorno. Los transportistas de productos en España e Italia especifican ahora cajas de fibra que se integran en el reciclaje municipal en la acera, satisfaciendo los compromisos de residuo cero de los minoristas. El patrón se replica en los corredores de verduras del norte de África que abastecen a los supermercados de la UE. La expansión de la cadena de frío se convierte, por tanto, en un catalizador de caudal para el mercado de embalaje de cartón corrugado EMEA.
Adopción de embalaje del tamaño justo habilitado por IA
Las corrugadoras equipadas con sistemas de corte y marcado digital bajo demanda y algoritmos de aprendizaje reducen el material de relleno, mejoran la utilización cúbica y recortan las emisiones del transporte. La Oficina Europea de Patentes registró 127 patentes de embalaje centradas en IA en 2024. [1] Oficina Europea de Patentes, "Solicitudes de Patente en Tecnología de Embalaje 2024," Epo.org Los primeros adoptantes negocian contratos basados en servicios, facturando a los clientes en función del coste por gramo ahorrado, creando nuevos grupos de ingresos. La intensidad de capital es considerable, pero los márgenes de pedido más elevados y la fidelización de clientes compensan los periodos de amortización. La tecnología se está escalando desde los centros de distribución insignia hasta los centros regionales, elevando los precios medios de venta en el mercado de embalaje de cartón corrugado EMEA.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios del OCC y el kraftliner | -0.5% | Global, pronunciada en Europa | Corto plazo (≤ 2 años) |
| Sustitución por formatos reutilizables/flexibles | -0.3% | Núcleo europeo, emergente en Oriente Medio y África | Medio plazo (2-4 años) |
| Impacto del choque de precios de la energía en los OPEX de las corrugadoras | -0.4% | Núcleo europeo, limitado en Oriente Medio y África | Medio plazo (2-4 años) |
| Paradas de fábricas relacionadas con la guerra en Europa del Este | -0.2% | Europa del Este, con efecto secundario | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios del OCC y el kraftliner
Los precios del OCC oscilaron un 35% en 2024, comprimiendo los márgenes brutos de los transformadores vinculados a contratos anuales. [2]Confederación de Industrias Europeas de Papel, "Índice de Precios de Materias Primas 2024," Cepi.org Los mecanismos de cobertura tienen liquidez limitada, lo que obliga a las plantas de cajas de nivel medio a renegociar cláusulas de traslado o a arriesgarse a la insolvencia. El kraftliner también sigue los costes de la pasta y la energía, introduciendo imprevisibilidad en los presupuestos de insumos. La turbulencia intensifica la consolidación, ya que los integradores de mayor escala aprovechan cestas de fibra más amplias y coberturas cambiarias, mientras los independientes más pequeños salen del mercado o se especializan. Estas oscilaciones restan 0,5 puntos porcentuales a la CAGR proyectada para el mercado de embalaje de cartón corrugado EMEA.
Impacto del choque de precios de la energía en los OPEX de las corrugadoras
Los precios de la electricidad industrial en la UE subieron un 28% en 2024. Las corrugadoras responden instalando recuperación de vapor de alta eficiencia, variadores de frecuencia y calderas de biomasa. El plazo de amortización del capex se alarga cuando los mercados energéticos se enfrían, lo que desincentiva los calendarios de inversión. Las plantas de Polonia, Hungría y Rumanía ganan ventaja relativa gracias a las tarifas mayoristas más bajas, lo que impulsa la relocalización de la producción desde los centros de alto coste de Europa Occidental. El impacto pesa, por tanto, sobre la competitividad, pero siembra una renovación tecnológica a más largo plazo en el mercado de embalaje de cartón corrugado EMEA.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Uso Final: Envíos Alimentarios Resilientes Encuentran el Auge del Comercio Digital
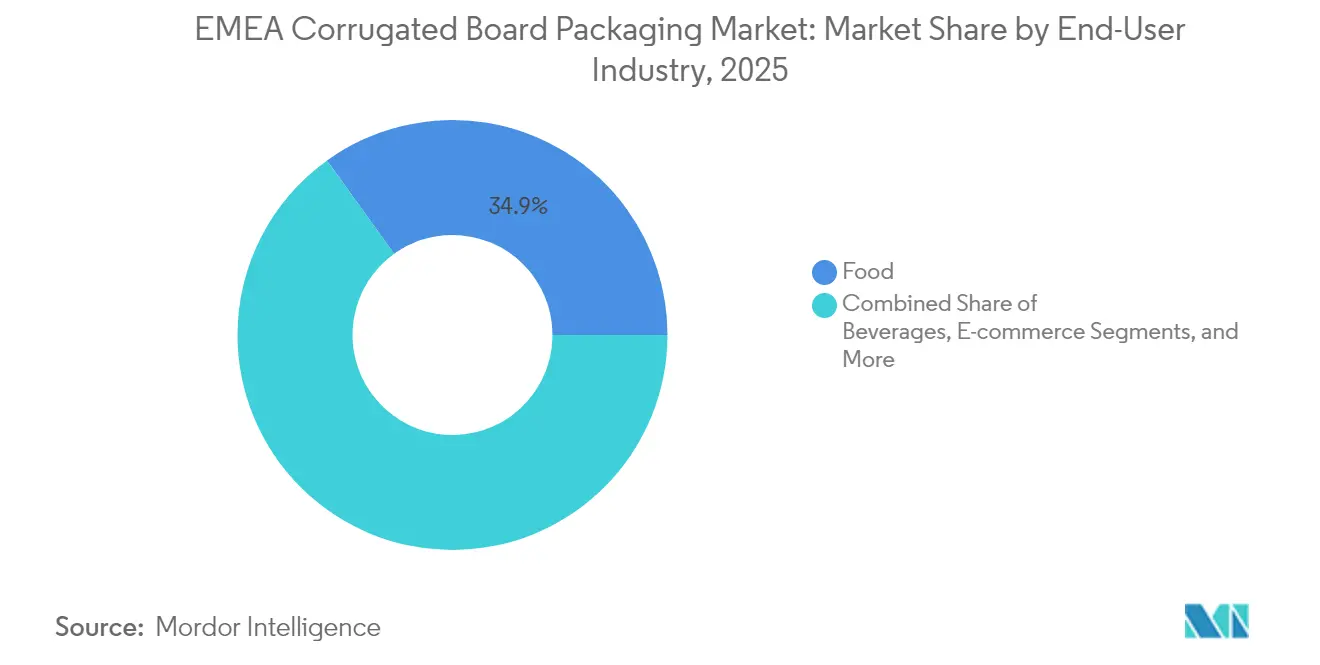
El segmento de alimentación generó una cuota dominante del 34,92% del mercado de embalaje de cartón corrugado EMEA en 2025, anclado en las exportaciones agrícolas, la alimentación ambiental y las comidas preparadas refrigeradas. Los productores valoran la capacidad del cartón corrugado para absorber condensación sin perder resistencia a la compresión, cumpliendo estrictas normas de higiene al tiempo que respaldan la visibilidad de la marca a través de gráficos de alta resolución. Las cajas ligeras con revestimientos al agua penetran ahora en los pasillos de charcutería y panadería, desplazando a los envases de PET tipo clamshell. El canal de comercio electrónico exhibe la CAGR más rápida del 4,12% hasta 2031, impulsado por cajas de alimentación directa al consumidor, la logística de devoluciones de moda y las entregas de electrónica. Las necesidades de embalaje aquí se decantan por cierres de ensamblaje rápido, lengüetas de apertura y cinta integrada para devoluciones que reducen los costes laborales de preparación de pedidos. Surgen sinergias cuando las marcas de alimentación se listan también en mercados en línea, requiriendo SKU de doble uso que protejan los productos perecederos y se presenten de forma atractiva en la puerta, reforzando así las ganancias de cuota del mercado de embalaje de cartón corrugado EMEA.
Un estable subsegmento de bebidas demanda separadores de sección reforzados para proteger los multiempaques de vidrio y aluminio, con el inventario cambiando hacia liner reciclado posconsumo para cumplir los compromisos corporativos de carbono. Las líneas de cuidado personal y cosmética seleccionan cajas de microflauta que combinan integridad estructural con calidad de impresión cercana al offset, potenciando la experiencia de unboxing. Los componentes industriales adoptan ahora troquelados plegables que sustituyen al contrachapado, reduciendo el peso y facilitando el despacho de aduanas. La electrificación en los componentes de automoción invita a revestimientos antiestáticos para módulos de baterías, añadiendo capas de valor premium sin incorporaciones pesadas de material.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Flauta: Resistencia Frente a Atractivo en Estantería
La Flauta C mantuvo una cuota del 31,95% en 2025 por sus competencias generales de amortiguación y apilamiento, convirtiéndola en la elección predeterminada para alimentos listos para uso y bienes duraderos. Sin embargo, las variantes de microflauta (F y N) crecen un 3,82% anual impulsadas por su superior registro de impresión y menor grosor de pared, lo que reduce los costes de transporte. Los transformadores especializados combinan la microflauta con liners de alta blancura, apuntando a chocolates de lujo, electrónica personal y bandejas de punto de venta. La Flauta A persiste en los contenedores agrícolas de uso intensivo para melones y tubérculos que se apilan verticalmente en cámaras frigoríficas. La Flauta B triunfa cuando se necesita un marcado de troquelado preciso para expositores listos para estantería. La Flauta E se sitúa entre el cartón y el cartón corrugado, sirviendo a pequeños electrodomésticos y tés especiales que requieren rigidez táctil. Esta diversificación de perfiles de flauta diversifica los SKU y distribuye el capex entre las corrugadoras, manteniendo el impulso innovador en el mercado de embalaje de cartón corrugado EMEA.
Los avances en ciencia de materiales permiten combinaciones de flauta híbridas en las que una pared doble E/B combina la superficie de impresión con la resistencia al aplastamiento, dando a los transformadores configuraciones modulares para servir tanto al comercio electrónico de ropa como a los repuestos industriales sin cambiar de proveedor de cartón. El enfoque eleva la retención de clientes, especialmente cuando se combina con bibliotecas de patrones de IA que recomiendan mezclas de flautas a partir de bases de datos de peso del producto.
Por Tipo de Cartón: La Economía de Pared Ligera Confronta el Rendimiento de Pared Gruesa
Los cartones de pared simple representaron el 38,87% de los envíos de 2025 gracias a su reducido uso de fibra y satisfactorias especificaciones de resistencia al aplastamiento de borde para las redes de distribución estándar. Los nuevos liners de alto rendimiento permiten reducir el gramaje sin sacrificar las métricas de compresión, mejorando así las relaciones coste-resistencia. Los cartones de pared triple, en expansión a una CAGR del 3,29%, encuentran adopción en el embalaje de electrodomésticos, subconjuntos de automoción y barriles de plástico para productos químicos a granel. Las multinacionales sustituyen ahora los cajones de madera en las rutas transmediterráneas por cartón corrugado de pared triple que se pliega en plano en el retorno, reduciendo las tarifas de reposicionamiento de contenedores. La pared doble sigue siendo el punto intermedio, útil para peso moderado combinado con superficies de marca, mientras que la cara simple resulta valiosa para almohadas de relleno en centros de paquetería de alta velocidad.
Los objetivos de circularidad ejercen nueva presión para aligerar los diseños, dando lugar a la ingeniería computacional de cartón que simula ángulos de corrugado y orientación de la fibra. Los avances consolidan aún más el mercado de embalaje de cartón corrugado EMEA como un ecosistema de ingeniería de materiales en lugar de un oficio de comodidades.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tecnología de Impresión: La Dominancia de la Flexografía Encuentra la Personalización Digital
La flexografía representó el 28,02% de los metros cuadrados impresos en 2025, ya que sigue siendo rentable en tiradas superiores a 20.000 unidades. Las mejoras continuas en el grabado de anilox y el cambio de mangas reducen el tiempo de limpieza entre trabajos, reforzando su ventaja económica. La impresión digital, sin embargo, crece un 4,73% anual, impulsada por la demanda de gráficos serializados, promociones estacionales y personalización de cajas de suscripción. La tecnología cierra la brecha en el coste unitario en volúmenes inferiores a 5.000, siendo ideal para micromarcas y minoristas electrónicos regionales. Las líneas híbridas integran cabezales de inyección de tinta en estaciones de flexografía, permitiendo a los transformadores cambiar a mitad de turno sin reensamblaje. La litografía-laminación mantiene un nicho en bebidas espirituosas premium y envases de belleza que requieren imágenes fotorrealistas. La serigrafía se emplea para capas funcionales como barreras a la humedad y antenas de etiquetas inteligentes. Las inversiones en flujo de trabajo digital en primera plana y algoritmos de datos variables ilustran cómo el mercado de embalaje de cartón corrugado EMEA está adoptando ecosistemas de impresión gestionados por software.
Análisis Geográfico
Europa marcó la pauta del mercado de embalaje de cartón corrugado EMEA al absorber el 81,78% de la demanda de 2025 y desplegar marcos regulatorios de vanguardia que recompensan los sustratos reciclables. Alemania, Francia y el Reino Unido juntos representan más de la mitad del volumen regional, impulsados por la fabricación de bienes de consumo envasados y los densos flujos de paquetería de comercio electrónico. La consolidación resuena en todo el continente: la fusión de International Paper con DS Smith y la adquisición de los centros de transformación de Schumacher por parte de Mondi reconfiguran el mapa de proveedores, mientras que la superposición del MCAF amplifica el atractivo relativo del liner reciclado local. Las fábricas de Europa del Este en Polonia y la República Checa ganan cuota como fuentes de fibra de proximidad porque combinan tarifas energéticas más bajas con credenciales de cumplimiento de la UE, abasteciendo a plantas de cajas de Europa Occidental que optimizan los radios logísticos en torno a 500 km.
África contribuye con una base modesta hoy en día, pero registra la CAGR más rápida del 4,42% hasta 2031, impulsada por el crecimiento poblacional de Nigeria, los corredores comerciales centrados en el Canal de Suez de Egipto y el comercio minorista organizado de Sudáfrica. Las cadenas de comercio moderno estandarizan las configuraciones de palet, obligando a los proveedores a pasar de los fardos de film retráctil a las bandejas troqueladas de cartón corrugado. Las inversiones en cadena de frío para productos farmacéuticos y fresas crean nichos para cartones con revestimiento de barrera capaces de soportar los muelles húmedos de Mombasa y Durban. Las fábricas locales se enfrentan a la escasez de fibra, lo que estimula las importaciones de cartón para contenedores reciclado procedente de fábricas ibéricas e italianas, que a su vez capitalizan el exceso de capacidad. Las asociaciones público-privadas de reciclaje emergen en Nairobi y Acra, ejerciendo beneficios secundarios sobre el mercado de embalaje de cartón corrugado EMEA en sentido amplio.
Oriente Medio actúa como puente entre los dos continentes con ventajas en costes de energía críticas para las corrugadoras de uso intensivo de vapor. Los clústeres industriales de la Visión 2030 de Arabia Saudita y las zonas francas de comercio electrónico de los Emiratos Árabes Unidos catalizan las expansiones de plantas orientadas a la alimentación, la electrónica de consumo y la reexportación de flores frescas. Turquía se posiciona como centro transcontinental que abastece tanto a los supermercados europeos como a los procesadores del norte de África. Los transformadores regionales invierten en tejados fotovoltaicos y cogeneración de turbinas de gas para reducir la exposición a las fluctuaciones globales del gas. En conjunto, estas dinámicas diversifican la base de ingresos y amortiguan la ciclicidad en el mercado de embalaje de cartón corrugado EMEA.
Panorama regulatorio
En Europa, el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026, sustituyendo a la anterior Directiva sobre envases y residuos de envases 94/62/CE tras un periodo de transición. Para los envases de cartón ondulado comercializados en el mercado de la UE, el PPWR eleva los requisitos de cumplimiento en materia de reciclabilidad, etiquetado y documentación técnica, lo que impulsa a los transformadores y propietarios de marcas a formalizar declaraciones de conformidad y la captura de datos de la cadena de suministro.
El detalle de implementación ha seguido endureciéndose. La Comisión Europea emitió directrices interpretativas el 10 de junio de 2026 (DO C/2026/3084) para respaldar una aplicación coherente entre los Estados miembros. Fuera de la UE, los esfuerzos de armonización en Oriente Medio son visibles a través de organismos de normalización como la GCC Standardization Organization, que adoptó la norma GSO 2825:2026 el 30 de abril de 2026 e incluye requisitos técnicos para envases de papel y cartón destinados a usos finales específicos, como la alimentación animal, lo que añade otra capa de gestión de especificaciones para los exportadores que abastecen los mercados del CCG.
Análisis de la cadena de valor
La cadena de valor de los envases de cartón ondulado en EMEA comienza con la recolección y clasificación de fibra recuperada (OCC), insumos de pulpa virgen y kraftliner, y aditivos químicos utilizados en soluciones de resistencia y barrera. Estos alimentan a las fábricas de cartón para contenedores, seguidas de los onduladores que convierten el liner y el medium en láminas de cartón y cajas terminadas. La integración vertical es una característica definitoria en toda Europa: grupos como Mondi y Smurfit WestRock operan redes de fábrica a caja para estabilizar la disponibilidad de insumos y gestionar la volatilidad de costos, mientras que los transformadores independientes suelen depender de alimentadores de láminas y de la adquisición de cartón para contenedores en el mercado abierto.
Una ruta de suministro paralela proviene de proveedores especializados de láminas de cartón, como Progroup AG, que se centra en suministrar láminas de cartón ondulado a transformadores de envases independientes en lugar de competir ampliamente en cajas terminadas. La evidencia de la prensa comercial apunta a un entorno de suministro más ajustado, moldeado por la consolidación y la disciplina operativa: la producción europea de cartón para contenedores en 2025 cayó un 1,6% y se mantuvo por debajo de los niveles de 2021, mientras que la penetración de importaciones alcanzó niveles récord en 2025, impulsada por llegadas a bajo precio desde China, Indonesia y Turquía. Esto ha aumentado el énfasis en los contratos de adquisición, la fiabilidad de los plazos de entrega y la gestión de precios, y ha empujado a los transformadores a equilibrar la seguridad del suministro con la exposición a calidades importadas cuando se retrasan las subidas de precios nacionales (como se observó en Italia, donde la aplicación de los aumentos anunciados en el cartón para contenedores se postergó hasta julio de 2026).
Panorama Competitivo
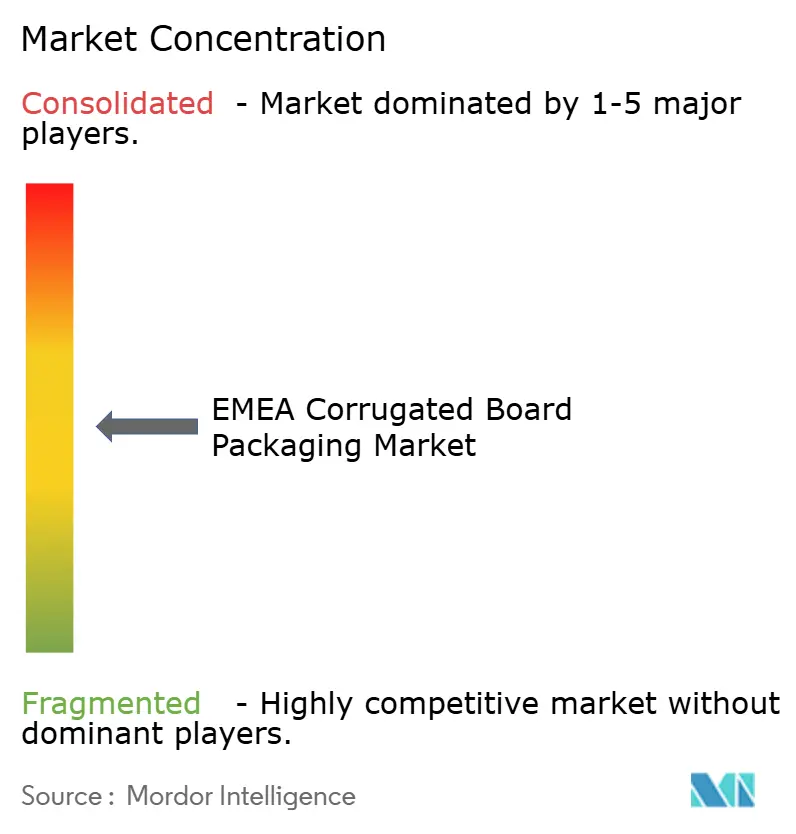
El panorama está moderadamente consolidado. La integración vertical domina la estrategia, ya que los actores vinculan las fábricas de liner reciclado con las corrugadoras de láminas para cubrir la volatilidad del coste del OCC. La absorción de DS Smith por parte de International Paper introdujo una plataforma paneuropea que aprovecha los activos de reciclaje del Reino Unido e Italia para abastecer a las plantas de cajas de Alemania y Francia. Smurfit Kappa contraataca con EUR 20 millones (USD 23,39 millones) destinados a células de transformación de respuesta rápida que acortan los plazos de entrega de cajas de comercio electrónico. Mondi, tras adquirir los centros de Schumacher, despliega sistemas inteligentes de gestión de almacenes que reducen los días de inventario de productos terminados, reforzando la disciplina de precios.
Las empresas más pequeñas lideradas por la innovación apuntan a los espacios en blanco en impresión digital y bandejas con revestimiento de barrera. Los revestimientos al agua de THIMM Group sustituyen las bandejas de plástico antigrasa para cadenas de pizzerías, mientras que la Calculadora de Huella de Carbono del Producto de VPK Group incorpora datos de emisiones en los presupuestos, satisfaciendo las auditorías de marca en la fase de solicitud de cotización. La ventaja competitiva se inclina, por tanto, hacia modelos de servicio ricos en datos más que hacia la capacidad bruta. Las declaraciones de sostenibilidad vertical —certificación forestal FSC, abastecimiento PEFC, contabilidad de carbono ISO 14064— se convierten en requisitos mínimos en las licitaciones. El manual en evolución posiciona el mercado de embalaje de cartón corrugado EMEA como un campo de batalla donde las eficiencias de escala se intersectan con la agilidad de nicho.
Líderes de la Industria de Embalaje de Cartón Corrugado EMEA
Smurfit WestRock
Mondi plc
International Paper Company
Saica S.A.
Stora Enso Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se encuentra en la intersección entre la ejecución del cumplimiento del PPWR (aplicable a partir del 12 de agosto de 2026) y la modernización orientada a la productividad. Los transformadores con sistemas de documentación escalables, trazabilidad de materiales y capacidades de diseño para el reciclaje pueden apoyar a los propietarios de marcas que necesitan un cumplimiento uniforme en el mercado de la UE en operaciones multinacionales. Las inversiones en automatización y en envases de tamaño óptimo también pueden ayudar a convertir la presión regulatoria en ofertas de servicio diferenciadas.
El despliegue de capital en toda Europa indica además dónde se están priorizando las mejoras de capacidad. DS Smith anunció una inversión de 100 millones de DKK en marzo de 2026 para expandir y modernizar su planta de envases en Grenaa, Dinamarca, incluida una línea avanzada de troquelado rotativo que aumenta la capacidad en 15 millones de metros cuadrados anuales, alineada con formatos aptos para el comercio electrónico y cambios más rápidos. Smurfit WestRock anunció un programa de inversión de 600 millones de EUR en sus operaciones francesas en junio de 2026, centrado en la modernización y la descarbonización, mientras que Europa del Este sigue atrayendo nueva actividad de construcción, como el inicio por parte de Grembox de la construcción de una planta en Bytom, Polonia (110 millones de PLN), con puesta en marcha prevista para 2027. En conjunto, estos movimientos destacan oportunidades en la transformación de alta velocidad, las tiradas de microflauta e impresión premium, y las soluciones con recubrimiento de barrera para aplicaciones de cadena de frío y alimentación, donde la seguridad del suministro y los plazos de entrega han cobrado mayor valor tras la consolidación.
Desarrollos recientes del sector
- Julio de 2026: Smurfit WestRock confirmó el cronograma de cierre de su fábrica de papel SSK en Birmingham, Reino Unido, con efecto a partir del 27 de julio de 2026. La medida elimina de la red regional capacidad papelera de mayor costo y refuerza el cambio hacia la optimización de la huella junto con inversiones específicas en sitios clave de transformación y envasado.
- Junio de 2026: Smurfit WestRock anunció un programa de inversión de 600 millones de EUR en sus operaciones francesas a lo largo de tres a cinco años para modernizar activos y avanzar en la descarbonización. El compromiso concentra el capital en mejoras de eficiencia y sostenibilidad que pueden mejorar la posición de costos y fortalecer la fiabilidad del suministro para grandes clientes de bienes de consumo masivo y comercio electrónico en Europa Occidental.
- Febrero de 2025: International Paper finalizó su adquisición de DS Smith por 9.900 millones de USD, creando una plataforma integrada de mayor tamaño en Europa con activos combinados de reciclaje, papel y transformación. La transacción intensificó la dinámica de consolidación y aumentó el papel de la integración de fábrica a caja en la gestión de la volatilidad de OCC y energía.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado se refiere al valor de los envases de cartón ondulado vendidos y utilizados en EMEA, contabilizado allí donde se suministran envases de cartón ondulado para necesidades de empaquetado, envío y distribución en las distintas industrias de usuarios finales.
Exclusiones de alcance: las cajas plegables y otros formatos de envases de papel no ondulado no se cuentan a menos que formen parte de una estructura de envase de cartón ondulado.
Descripción general de la segmentación
- Por Industria de Uso Final
- Alimentación
- Alimentos Procesados
- Alimentos Frescos y Productos de Temporada
- Bebidas
- Comercio Electrónico
- Eléctrica y Electrónica
- Cuidado Personal y Cosmética
- Otras Industrias de Uso Final
- Alimentación
- Por Tipo de Flauta
- Flauta A
- Flauta B
- Flauta C
- Flauta E
- Microflauta F/N
- Otros Tipos de Flauta
- Por Tipo de Cartón
- Cara Simple
- Pared Simple
- Pared Doble
- Pared Triple
- Por Tecnología de Impresión
- Flexografía
- Impresión Digital
- Litografía-Laminación
- Serigrafía
- Otras Tecnologías de Impresión
- Por Geografía
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Resto de Europa
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los parámetros del modelo de mercado y mantener supuestos realistas a nivel de país y subregión dentro de EMEA. Nos basamos en fuentes públicas que explican los patrones de demanda de envases y suministro de cartón, como las series de manufactura y comercio de Eurostat, la base de datos UN Comtrade, las oficinas nacionales de estadística de Europa y MEA, y las páginas de política de la Comisión Europea que cubren los requisitos de envases y reciclaje.
Para vincular el consumo de envases con la actividad, también revisamos divulgaciones y publicaciones de asociaciones industriales y organismos de normalización, además de artículos revisados por pares sobre materiales ondulados, tasas de reciclaje y desempeño según el tipo de flauta y estructura del cartón. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa de negocios de buena reputación para entender los movimientos de capacidad, la dirección de precios y la exposición al mercado final, y luego esas señales se verificaron cruzadamente con suscripciones de pago que respaldan datos financieros de empresas, búsquedas de patentes y vistas de importación y exportación a nivel de envío, cuando corresponde. Estas fuentes son ilustrativas, y también se utilizaron otros conjuntos de datos y documentos públicos para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
Se realizó trabajo primario para poner a prueba los insumos documentales y cerrar brechas sobre cómo se divide la demanda de envases de cartón ondulado por uso final y por opciones de formato (incluida la preferencia de flauta y la construcción del cartón). Hablamos con transformadores de envases, partes interesadas vinculadas a materias primas, distribuidores y grandes compradores en los principales corredores de EMEA, y luego utilizamos esas conversaciones para confirmar la lógica de precios, la dirección de la utilización y el comportamiento de sustitución durante las fluctuaciones de costos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 18% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 20% | Gerentes: 42% |
Dimensionamiento y previsión de mercado
El dimensionamiento parte de una construcción descendente en la que la demanda de envases se reconstruye a partir de la producción del mercado final y los flujos comerciales, y luego se convierte en valor de envases de cartón ondulado utilizando insumos de precio y mezcla. En la práctica, mapeamos los principales grupos de demanda de cartón ondulado en alimentos y bebidas, envíos de comercio electrónico, bienes de consumo y bienes industriales, y luego aplicamos tasas de participación y uso específicas de cada mercado para que la cifra final se mantenga conectada con el consumo real.
Para mantener los totales fundamentados, corroboramos el modelo con aproximaciones ascendentes selectivas, como la consolidación a partir de una muestra de ingresos de transformadores, verificaciones de canal sobre el movimiento del precio de venta promedio, e indicadores de volumen a nivel país cuando están disponibles. Los insumos clave incluyen la dirección de precios del kraftliner y el cartón para contenedores reciclado, las tendencias de disponibilidad de cartón ondulado usado (OCC), las señales de producción manufacturera y actividad minorista, los indicadores de crecimiento de paquetería de comercio electrónico, y los cambios en las expectativas de reciclaje y cumplimiento de envases en Europa y partes de MEA. La previsión utiliza análisis de escenarios respaldado por una regresión multivariante simple sobre los impulsores de demanda más estables, y luego la trayectoria de la previsión se ajusta según lo que esperan los entrevistados en materia de precios, cambios de mezcla entre tipos de flauta y utilización de la capacidad.
Cuando faltan datos directos para mercados más pequeños, las brechas se gestionan utilizando indicadores proxy (como la producción industrial estrechamente vinculada o patrones de importación) antes de la normalización, para que los totales de país se agreguen limpiamente a EMEA sin doble contabilización.
Validación de datos y ciclo de actualización
La validación se realiza triangulando el modelo con señales independientes, incluida la coherencia de los movimientos comerciales, los ciclos de precios del cartón y el papel, y si las tendencias de actividad del mercado final pueden sustentar de manera realista la demanda implícita de envases. Los valores atípicos se marcan cuando el resultado de un país se mueve más rápido que sus impulsores subyacentes, y luego se revisan los supuestos, y si es necesario, se vuelve a contactar a los encuestados para explicar la variación.
Antes de la aprobación final, los resultados pasan por revisiones paso a paso de analistas que comprueban la lógica de unidades, el momento de conversión de divisas, y si los cambios de mezcla y precio se aplican de manera coherente a lo largo de la serie temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como movimientos abruptos en el costo de la fibra, cambios regulatorios o adiciones importantes de capacidad. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence del mercado de envases de cartón ondulado en EMEA en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los envases de cartón ondulado en EMEA suelen variar porque el alcance no siempre está alineado, y los supuestos de precios y mezcla pueden actualizarse en momentos diferentes. Las diferencias también surgen de cómo se agrupan los países dentro de EMEA, y de si la estimación está vinculada a señales de consumo de envases o principalmente a indicadores del lado de la producción.
En muchos casos, la dispersión se explica por lo que se cuenta dentro de los envases de cartón ondulado (por ejemplo, si solo se cuentan las ventas de envases de cartón ondulado terminados, o si se incluyen envases de papel más amplios y servicios de transformación), y por la rapidez con la que se asume que se normalizarán los precios impulsados por la fibra y la energía. Otro factor común de discrepancia es la cadencia de actualización, donde una estimación puede retrasarse respecto al último movimiento de precios del OCC y el kraftliner y a los últimos cambios en la demanda de uso final. Por esta razón, el valor del año base 2025 se ancla a verificaciones de consumo y ventas y luego se revalida mediante retroalimentación de entrevistas, lo cual es una decisión de modelado utilizada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,02 mil millones de USD (2025) | |
| Asociación Industrial A | 6,40 mil millones de USD (2025) | Esta cifra parece aplicar un alcance más estrecho que enfatiza la producción de transformadores en países seleccionados, y puede subestimar los envíos transfronterizos y los envases importados utilizados por grandes compradores. |
| Revista Comercial B | 8,10 mil millones de USD (2025) | Esta estimación probablemente utiliza una definición más amplia que combina los envases de cartón ondulado con actividades adyacentes de envases de papel, y puede asumir una progresión más alta del precio de venta promedio durante la volatilidad de costos de fibra y energía. |
Al observar la tabla en su conjunto, la razón principal del rango no es un único paso de cálculo, sino una combinación de decisiones de alcance y de cómo se traslada el precio a lo largo del año base. Cuando mantenemos estable la cobertura geográfica y de producto, y luego vinculamos la construcción del valor a las señales de demanda de uso final con verificaciones prácticas de precio y mezcla, el tamaño de mercado resultante se vuelve más fácil de rastrear y replicar a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de embalaje de cartón corrugado EMEA?
El mercado tiene un valor de USD 7,21 mil millones en 2026 y se proyecta que alcance USD 8,26 mil millones en 2031.
¿Qué segmento de uso final utiliza más embalaje de cartón corrugado en EMEA?
Las aplicaciones de alimentación dominan con una cuota del 34,92%, respaldadas por productos de cadena de frío y envíos de alimentación de supermercados.
¿Por qué crece la impresión digital en el embalaje de cartón corrugado?
Las marcas buscan la personalización masiva para el comercio electrónico y las campañas estacionales, impulsando la impresión digital a una CAGR del 4,73%.
¿Cómo afectan las regulaciones de la UE a las decisiones de embalaje?
El RREEP y el MCAF favorecen las soluciones de fibra reciclables y producidas localmente, desplazando el volumen desde los plásticos y las importaciones.
¿Qué geografía se expande más rápidamente dentro de EMEA?
África crece a una CAGR del 4,42% debido a la urbanización y la infraestructura del comercio minorista moderno.
Última actualización de la página el:



