
Tamaño y Participación del Mercado de Embalaje Corrugado de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
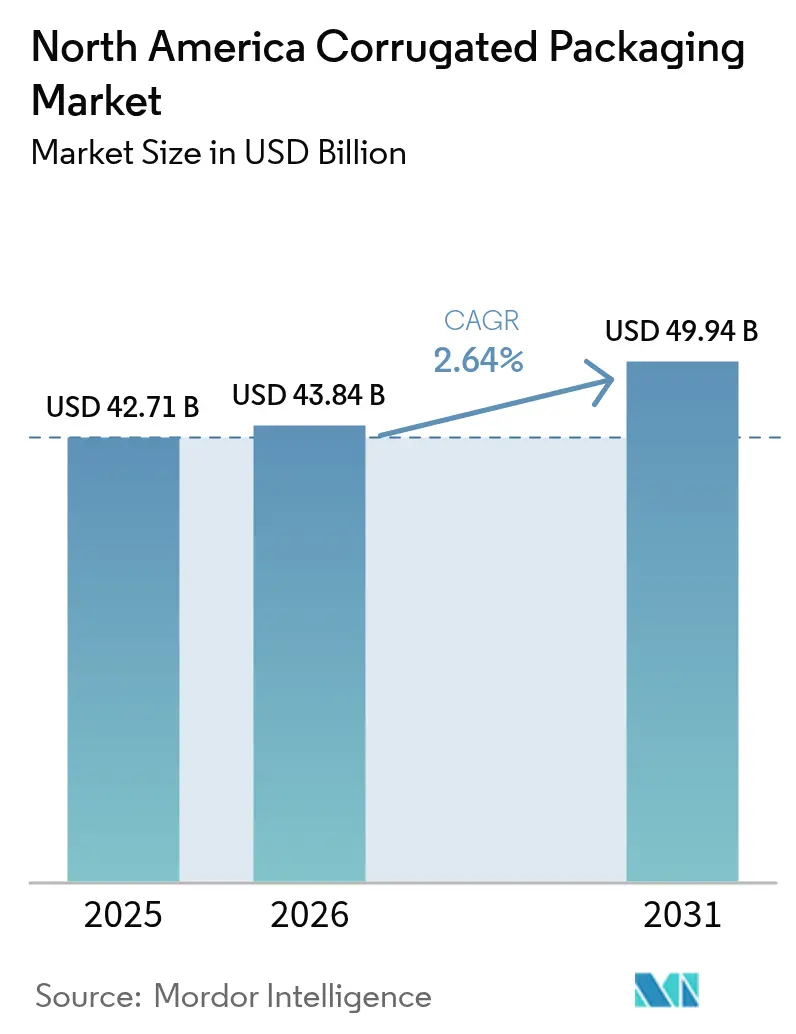
| Tamaño del mercado en el año base (2025) | 42.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 43.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 49.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.64 % |
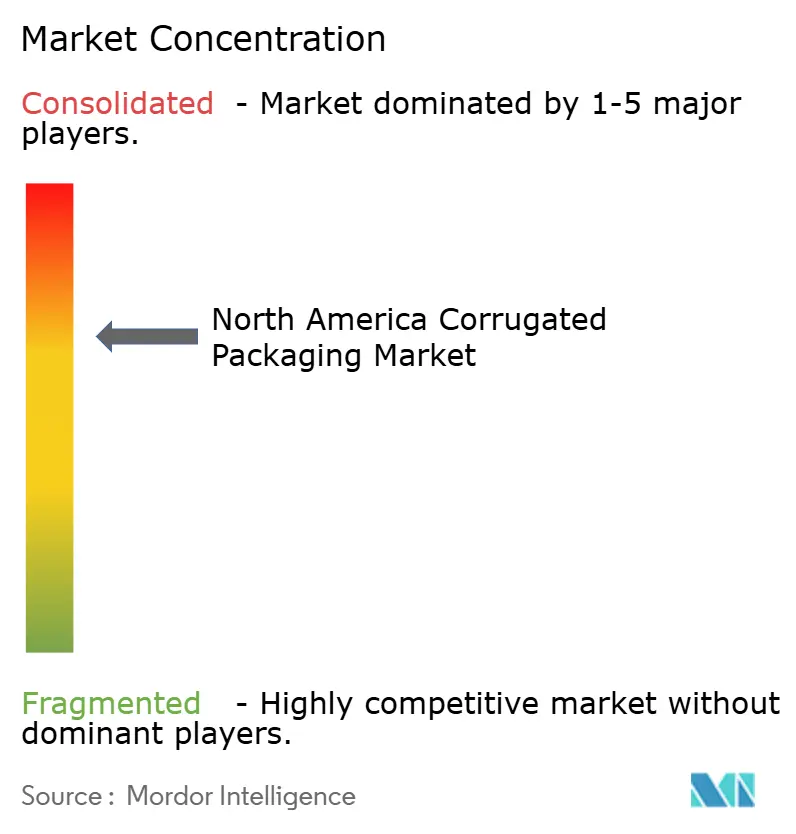
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje Corrugado de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de embalaje corrugado de América del Norte se expanda desde USD 42,71 mil millones en 2025 y USD 43,84 mil millones en 2026 hasta USD 49,94 mil millones en 2031, registrando una CAGR del 2,64% entre 2026 y 2031. El crecimiento moderado oculta cambios rápidos en la combinación de sustratos, la arquitectura de flauta y las prioridades de los usuarios finales que están obligando a los convertidores a renovar sus activos de producción. El cartón reciclado continúa dominando, pero los grados semiquímicos premium están escalando más rápido a medida que las marcas de belleza en línea demandan superficies más brillantes. El acercamiento de la producción automotriz e industrial está impulsando la adopción de pared triple, mientras que los formatos de microflauta ganan participación en paquetes a medida que los centros de cumplimiento optimizan el peso dimensional. Al mismo tiempo, la presión regulatoria sobre los plásticos de un solo uso y los precios volátiles de la fibra recuperada están reformando las estrategias competitivas en todo el mercado de embalaje corrugado de América del Norte.
Conclusiones Clave del Informe
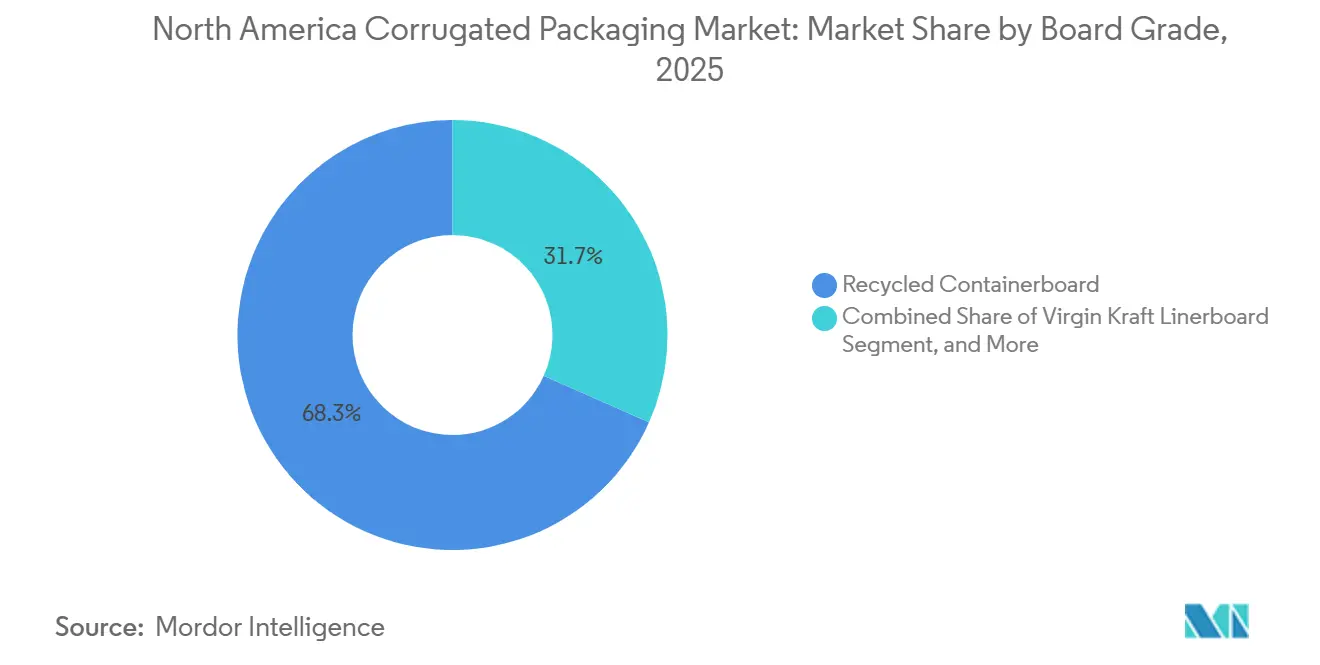
- Por grado de cartón, el cartón reciclado dominó con el 68,34% de la participación del mercado de embalaje corrugado de América del Norte en 2025, mientras que se proyecta que los grados semiquímicos y especiales se expandan a la CAGR más rápida del 3,31% hasta 2031.
- Por tipo de pared, los formatos de pared simple representaron el 59,76% de los ingresos regionales en 2025, mientras que se espera que las configuraciones de pared triple registren la CAGR más alta del 3,28% durante 2026-2031.
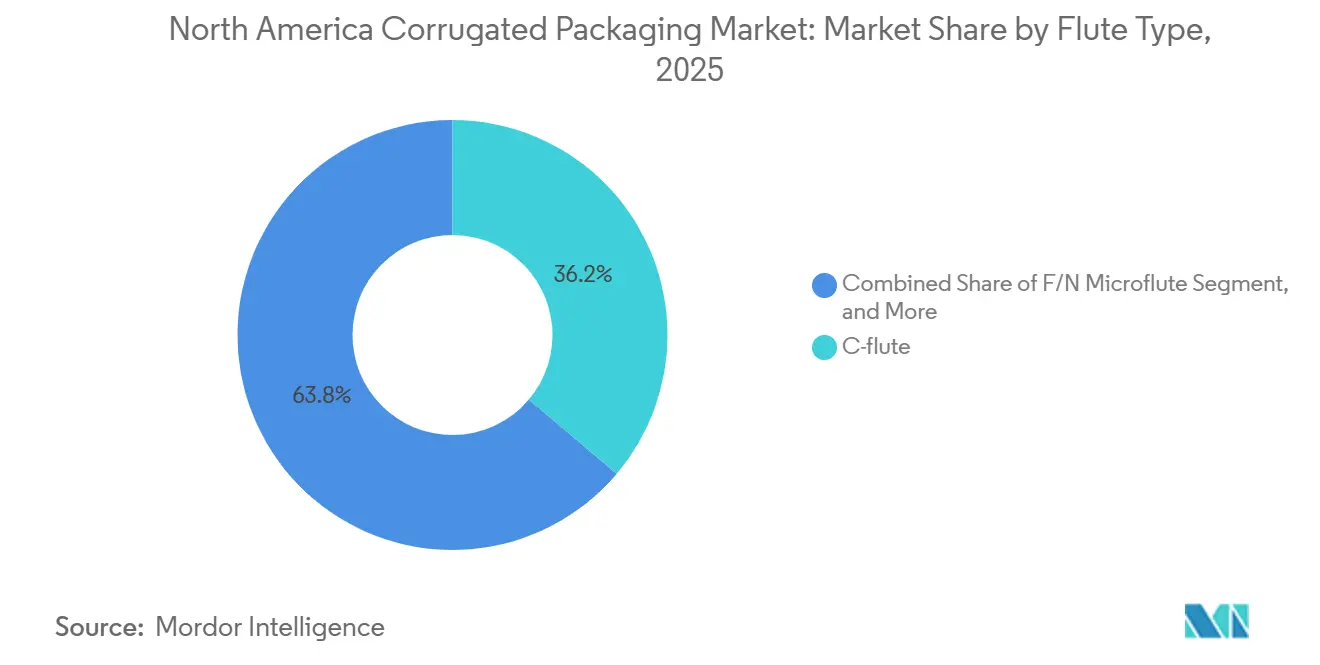
- Por tipo de flauta, la flauta C tuvo la mayor participación del 36,17% del mercado de embalaje corrugado de América del Norte en 2025, aunque se anticipa que la microflauta F/N entregará la CAGR más sólida del 3,61% durante el período de pronóstico.
- Por tipo de producto, las cajas ranuradas lideraron con el 47,33% de la participación del mercado de embalaje corrugado de América del Norte en 2025, mientras que se pronostica que los contenedores a granel y los octabines crecerán a una CAGR líder del 3,69% hasta 2031.
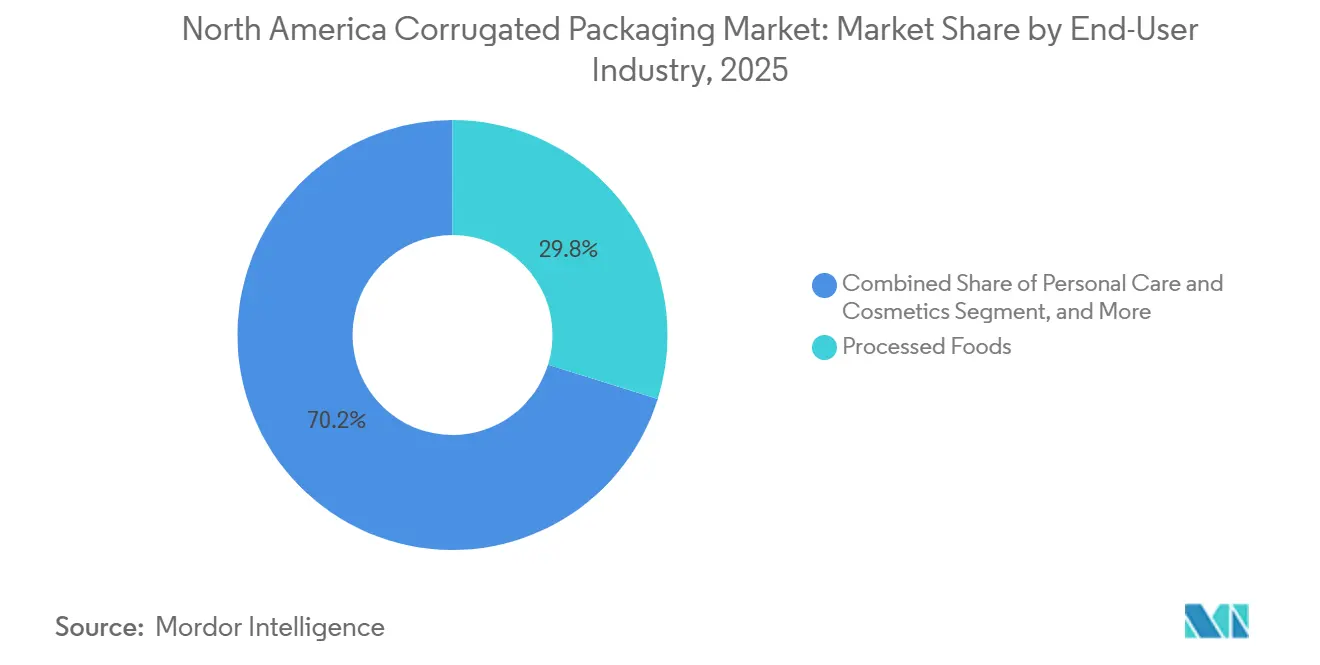
- Por industria de usuario final, los alimentos procesados generaron el 29,82% de la demanda de 2025, mientras que el cuidado personal y los cosméticos están preparados para avanzar a la CAGR más rápida del 4,07% hasta 2031.
- Por tecnología de impresión, la impresión flexográfica capturó el 63,91% de la participación del mercado de embalaje corrugado de América del Norte en 2025, aunque la impresión digital está preparada para la CAGR más alta del 3,46% durante 2026-2031.
- Por geografía, Estados Unidos representó el 79,34% del valor regional en 2025, mientras que se pronostica que México registrará la CAGR más rápida del 3,22% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en los volúmenes de paquetes de comercio electrónico | +0.9% | Estados Unidos, Canadá, con repercusión en los centros urbanos de México | Corto plazo (≤ 2 años) |
| Cambio regulatorio hacia embalajes reciclables y prohibiciones de plásticos | +0.6% | Estados Unidos (a nivel estatal), Canadá (federal), México (programas piloto municipales) | Mediano plazo (2-4 años) |
| Microflautas ligeras de alta resistencia y ahorro de materiales | +0.4% | Centros de comercio electrónico de Estados Unidos y Canadá, adopción gradual en México | Mediano plazo (2-4 años) |
| Expansión de la cadena de frío para logística de kits de comida y productos farmacéuticos | +0.3% | Áreas metropolitanas de Estados Unidos y Canadá, penetración limitada en México | Largo plazo (≥ 4 años) |
| Dimensionamiento correcto habilitado por IA y producción de cajas bajo demanda | +0.2% | Centros de cumplimiento de Estados Unidos, implementaciones piloto en Canadá | Mediano plazo (2-4 años) |
| Acercamiento de la manufactura que impulsa la demanda doméstica de cajas | +0.3% | Corredores manufactureros de México, estados fronterizos del sur de Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Volúmenes de Paquetes de Comercio Electrónico
Los envíos de comercio electrónico en América del Norte superaron los 20 mil millones de paquetes en 2025, y el 92% se transportó en contenedores corrugados, lo que se traduce directamente en una mayor demanda de cajas.[1]Servicio Postal de Estados Unidos, "Informe de Desempeño del Primer Semestre del Año Fiscal 2025," USPS, about.usps.com El Servicio Postal de Estados Unidos reportó un aumento interanual del 7,2% en el volumen de paquetes durante el primer semestre de 2025, mientras que los transportistas privados absorbieron un salto adicional del 12% en las entregas de empresa a consumidor el mismo año. Amazon instaló más de 200 estaciones de embalaje bajo demanda en toda su red regional a mediados de 2025, eliminando el inventario de 26 tamaños de caja fijos y reduciendo el desperdicio de material en un 18% por paquete. La Federación Nacional de Minoristas proyecta que las ventas en línea alcanzarán el 28% del total del comercio minorista de Estados Unidos para 2027, asegurando un crecimiento corrugado sostenido incluso si los canales físicos se estabilizan. Los centros de cumplimiento están, por lo tanto, priorizando contenedores ranurados de kraft natural que funcionan a mayores velocidades de línea, reforzando la posición del corrugado como el medio de transporte predeterminado.
Cambio Regulatorio hacia Embalajes Reciclables y Prohibiciones de Plásticos
El Registro Federal de Plásticos de Canadá, vigente desde junio de 2024, requiere que los productores reporten los volúmenes de plástico y el contenido reciclado, una carga de cumplimiento de la que el embalaje de fibra está exento.[2]Medio Ambiente y Cambio Climático Canadá, "Registro Federal de Plásticos: Requisitos de Reporte para Productores," Gobierno de Canadá, canada.ca Ocho estados de Estados Unidos, incluidos California y Nueva York, promulgaron leyes de responsabilidad extendida del productor durante 2024-2025 que imponen tarifas por tonelada a los formatos no reciclables, pero eximen a las cajas corrugadas, que tienen una tasa de recuperación del 89%. La prohibición de la Ciudad de México en 2024 sobre los artículos de servicio de alimentos de poliestireno expandido redirigió un estimado de 35.000 toneladas cortas de demanda hacia clamshells corrugados y cajas de pizza. La Coalición de Embalaje Sostenible encontró en 2025 que el 73% de los propietarios de marcas norteamericanas ahora clasifican la reciclabilidad por encima de la reducción de peso al especificar envases primarios. Estas políticas convergentes elevan colectivamente la ventaja competitiva del corrugado frente a los plásticos y aceleran el cambio de sustrato en los canales de servicio de alimentos, venta minorista para llevar y directo al consumidor.
Microflautas Ligeras de Alta Resistencia y Ahorro de Materiales
Los perfiles de microflauta F/N, de solo 0,5-1,5 milímetros de altura, reducen el gramaje base hasta un 20% mientras igualan la resistencia de 32-ECT de las cajas de flauta C, reduciendo los cargos por peso dimensional en las redes de paquetería. La prensa Nozomi C18000 de EFI puede imprimir directamente sobre estos sustratos delgados a 75 metros por minuto, eliminando los costos de laminación litográfica y acortando el tiempo de entrega hasta 5 días. International Paper informó que los grados de microflauta alcanzaron el 8% de sus envíos de cartón para contenedores en América del Norte en 2025, duplicando la cifra de 2023. Los convertidores que aprovechan los medios de flauta semiquímica con valores de aplastamiento anular más altos ahora pueden cumplir con los requisitos de uso intensivo sin agregar calibre, expandiendo el uso de microflauta hacia la electrónica de consumo y las exhibiciones listas para estante. A medida que los centros de cumplimiento penalizan el exceso de espacio vacío, la demanda de cajas de microflauta más ligeras pero resistentes está destinada a crecer de manera constante en toda la región.
Expansión de la Cadena de Frío para Logística de Kits de Comida y Productos Farmacéuticos
El embalaje corrugado con control de temperatura creció hasta convertirse en un nicho de USD 1.200 millones para 2025, a medida que las suscripciones de kits de comida se recuperaron a 18 millones y las farmacias por correo se expandieron a nivel nacional. El sistema TailorTemp de DS Smith, compatible con la FDA, integra materiales de cambio de fase en construcciones de doble pared, ahora especificado por tres de las cinco mayores empresas de cumplimiento farmacéutico de Estados Unidos. El Instituto Americano de Alimentos Congelados registró USD 8.300 millones en ventas directas al consumidor de alimentos congelados durante 2025, un aumento del 22% respecto a 2024, que dependió en gran medida de envolturas corrugadas combinadas con paquetes de gel o hielo seco. Estas cajas premium generan márgenes más altos porque los convertidores deben instalar líneas de laminación para liners metalizados y gestionar inventarios justo a tiempo de insertos perecederos. A medida que el escrutinio regulatorio sobre las cadenas de frío farmacéuticas se intensifica, el corrugado aislado se está volviendo indispensable, añadiendo profundidad y rentabilidad al mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los precios del cartón corrugado usado y la pulpa virgen | -0.5% | Molinos integrados de Estados Unidos y Canadá, convertidores dependientes de importaciones en México | Corto plazo (≤ 2 años) |
| Amenaza de sustitución por plásticos flexibles y rígidos | -0.3% | Servicio de alimentos y comercio minorista de Estados Unidos, impacto limitado en Canadá y México | Mediano plazo (2-4 años) |
| Escasez de mano de obra que impulsa la carga de inversión en automatización | -0.2% | Operaciones de conversión en Estados Unidos y Canadá, preocupación emergente en México | Largo plazo (≥ 4 años) |
| Aumento de los costos de energía y transporte | -0.2% | Rutas de alta intensidad de flete en Estados Unidos y Canadá, impactos de la reforma energética en México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Cartón Corrugado Usado y la Pulpa Virgen
Los precios de los contenedores corrugados usados fluctuaron de USD 50 por tonelada corta en febrero de 2025 a USD 90 en septiembre de 2025, una oscilación del 80% que erosionó los márgenes de los convertidores.[3]Green Markets, "Índice de Costos de Cajas: Análisis del Cuarto Trimestre de 2025," Green Markets, greenmarkets.com El reducido apetito de China por la fibra recuperada redirigió 2,1 millones de toneladas cortas de exportaciones de vuelta a América del Norte, inundando el flujo doméstico y deprimiendo los valores al contado mientras los molinos paralizaron el 12% de la capacidad de medio corrugado a principios de 2025. El liner kraft virgen se mantuvo cerca de USD 620-650 por tonelada, creando una amplia brecha de costos que favoreció a los productores integrados pero perjudicó a los comerciantes sin activos de molino. Las renegociaciones trimestrales de precios han reemplazado a los contratos anuales, añadiendo incertidumbre que puede retrasar proyectos de capital en plantas de conversión. A menos que los canales de exportación se recuperen o comience nueva capacidad doméstica, la presión sobre los márgenes por la volatilidad de los precios de la fibra persistirá.
Amenaza de Sustitución por Plásticos Flexibles y Rígidos
Las bolsas de pie capturaron el 18% del volumen de alimentos secos de Estados Unidos en 2025, frente al 14% en 2023, impulsadas por una ventaja de peso del 85% sobre los cartones corrugados equivalentes. La Asociación de Embalaje Flexible informó que el 67% de las empresas de bienes de consumo envasados estaban probando formatos flexibles en al menos una línea de productos en 2025, lo que señala una experimentación continua. Los clamshells de PET rígido aún dominan los envases de productos frescos donde la ventilación y la resistencia a la humedad superan a la reciclabilidad, manteniendo al corrugado fuera de algunos pasillos perimetrales de alto crecimiento. Aunque el registro de Canadá y las tarifas de responsabilidad extendida del productor de California reducen la brecha de costos, la resellabilidad y el atractivo en estante de los plásticos siguen siendo persuasivos para las marcas de snacks y cereales. Los convertidores de corrugado están respondiendo con cajas de microflauta híbridas laminadas a películas de barrera, pero estas soluciones aumentan los costos y difuminan la ventaja de sostenibilidad de la fibra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado de Cartón:
La Fibra Reciclada Domina, los Grados Especiales EscalanEl cartón reciclado capturó el 68,34% de la participación del mercado de embalaje corrugado de América del Norte en 2025, validando la madura red de fibra recuperada de la región. La ventaja de costo del grado y su tasa de recuperación del 89% lo mantienen como la opción predeterminada para los expedidores de comestibles, bebidas y comercio electrónico que valoran el bajo costo total de entrega. Sin embargo, se pronostica que los sustratos semiquímicos y especiales registrarán la CAGR más rápida del 3,31% hasta 2031, a medida que las marcas de cosméticos, kits de comida y electrónica de consumo demandan superficies de impresión más brillantes y recubrimientos resistentes a la grasa. Esta migración hacia superficies premium está impulsando a los molinos integrados a eliminar cuellos de botella en las máquinas especiales y asegurar contratos a largo plazo con convertidores que atienden canales directos al consumidor.
El mercado de embalaje corrugado de América del Norte para grados reciclados aún se expandirá modestamente, ya que las ganancias de volumen en alimentos procesados superan la deriva de participación hacia sustratos premium. El liner kraft virgen sigue siendo esencial para cajas de exportación y cargas industriales pesadas, donde la resistencia al apilamiento debe compensar los largos tiempos de tránsito, aunque su prima de costo del 40% limita un uso más amplio. Los grados reciclados también están adoptando gramajes ligeros, en particular un cambio de liner de 47 libras a 42 libras en el envío de ropa, ampliando su atractivo. En general, la segmentación de marcas en lugar del tonelaje bruto ahora guía la estrategia de sustratos, y los molinos que pueden alternar entre grados marrón y blanco en la misma máquina ganan flexibilidad de programación.


Por Tipo de Pared:
La Pared Simple Prevalece, la Pared Triple Gana FuerzaLos formatos de pared simple representaron el 59,76% de los ingresos regionales en 2025, ya que el 68% de los artículos enviados pesaban menos de 20 libras. Siguen siendo el caballo de batalla en paquetes, cajas listas para venta minorista y casos industriales ligeros donde la resistencia de 32 ECT es suficiente y la automatización de alta velocidad favorece el calibre delgado. Se proyecta que las construcciones de pared triple alcancen la CAGR más alta del 3,28% durante 2026-2031, a medida que la producción automotriz y de maquinaria acercada requiere una durabilidad de 275 libras ECT para bloques de motor y piezas fundidas pesadas. El aumento de la adopción es visible en los corredores fronterizos del norte de México y el sur de Estados Unidos, donde las nuevas plantas de ensamblaje están especificando cajas más pesadas para el tránsito oceánico e intermodal.
La doble pared se sitúa entre los extremos, protegiendo electrodomésticos, alimentos a granel y cargas de cadena de frío que son demasiado pesadas para la pared simple pero no justifican el costo de la pared triple. El mandato de palé de 48-ECT de Walmart ya ha impulsado actualizaciones de pared simple a doble pared en determinados pasillos de comestibles. Mientras tanto, la innovación en microflauta está erosionando el extremo inferior de la pared simple a medida que los centros de cumplimiento reducen el peso dimensional, lo que indica una rotación de participación incluso dentro de la clase dominante. Los productores que pueden ejecutar múltiples tipos de pared en la misma ventana de corrugadora mejoran la utilización de activos y satisfacen las cambiantes especificaciones de resistencia de los clientes sin alargar los tiempos de entrega.
Por Tipo de Flauta:
La Flauta C Lidera, la Microflauta AceleraLa flauta C retuvo el 36,17% del volumen de 2025, favorecida por su equilibrio de amortiguación y apilamiento, que satisface el envío general, los expedidores de tiendas de club y las exhibiciones en tienda. El calibre medio del perfil funciona de manera confiable en equipos heredados y maneja gráficos flexográficos multicolor sin ondulación. Se espera que la microflauta F/N registre la CAGR más rápida del 3,61% a medida que los transportistas de paquetes penalizan el peso dimensional y los convertidores explotan perfiles más delgados para aumentar el cubo de palé en porcentajes de dos dígitos. La impresión digital directa en microflauta también elimina la costosa laminación litográfica, permitiendo que las marcas de belleza y tecnología lancen tiradas cortas en semanas en lugar de meses.
La flauta B continúa ganando en aplicaciones de pizza, panadería y cartón plegable donde el brillo de impresión y la resistencia al corte superan a la amortiguación. La flauta E Plus Flexo de Alta Definición apunta a la electrónica de consumo que requiere gráficos elegantes y resistencia moderada al aplastamiento. La flauta A sigue siendo una opción de nicho pero insustituible para el vidrio frágil y la cerámica, que absorben mejor los impactos debido a su altura de 5 milímetros. A medida que los convertidores modernizan corrugadoras avanzadas y controles de tensión, pueden cambiar el perfil de flauta a mitad de turno, lo que permite cargas mixtas y programación de pequeños lotes que se alinean con los requisitos de producción ajustada del mercado de embalaje corrugado de América del Norte.
Por Tipo de Producto:
Las Cajas Ranuradas son el Pilar, los Contenedores a Granel se ExpandenLas cajas ranuradas representaron el 47,33% del valor por tipo de producto en 2025, subrayando su versatilidad en aplicaciones de comercio electrónico, venta minorista y uso industrial ligero. Los contenedores ranurados regulares funcionan en erguidores de cajas de alta velocidad, aceptan impresión en línea y se anidan eficientemente en las líneas de cumplimiento, lo que los convierte en la opción preferida tanto para los expedidores de mercancía masiva como para los operadores logísticos regionales. Se pronostica que los contenedores a granel y los octabines crecerán a una CAGR líder del 3,69% hasta 2031, a medida que los procesadores de alimentos, los mezcladores de productos químicos y los proveedores de resinas consolidan bolsas de 50 libras en contenedores corrugados de 1 tonelada que reducen el manejo manual y los contactos de flete. Estas cajas extra pesadas reducen los movimientos totales de palés en plantas de ingredientes de alto volumen, impulsando la demanda de valores de aplastamiento de borde superiores a 48 ECT.
Las cajas rígidas de dos piezas, aunque menores en volumen, capturan la electrónica de consumo premium y los sets de regalo de lujo donde la experiencia de desempaque justifica un aumento de precio del 60% sobre las formas ranuradas. Los diseños telescópicos sirven a las piezas de automóviles de posventa y las herramientas industriales en flotas de circuito cerrado, aunque enfrentan una competencia creciente de los contenedores plásticos retornables. Las cajas de carpeta atraen a artesanos y pequeñas empresas que piden menos de 1.000 unidades, un canal en línea que se beneficia de la rápida conversión digital sin troquel. La diversificación de la mezcla de productos permite a los convertidores mitigar las oscilaciones cíclicas en la demanda ranurada de volumen masivo, equilibrando el tamaño más amplio del mercado de embalaje corrugado de América del Norte.
Por Industria de Usuario Final:
Los Alimentos Básicos se Mantienen Estables, el Cuidado Personal AceleraLos alimentos procesados anclaron el 29,82% de la demanda de usuarios finales en 2025, aprovechando las cadenas de suministro consolidadas para conservas, cereales y snacks estables en estante. Estos canales favorecen las cajas recicladas de pared simple impresas flexográficamente a velocidades asombrosas, manteniendo bajo el costo unitario. El cuidado personal y los cosméticos, por otro lado, se prevé que registren la CAGR más rápida del 4,07% hasta 2031, a medida que los kits de belleza por suscripción en línea y las marcas impulsadas por influenciadores envían frascos de vidrio frágiles que necesitan corrugado de marca y protector. Este segmento frecuentemente especifica liner de tapa blanca y arte digital de cuatro colores, elevando los precios de venta promedio.
Los expedidores de bebidas requieren bandejas de doble pared más pesadas para soportar cargas de vidrio y aluminio, mientras que los productos frescos alternan entre cajas corrugadas ventiladas y contenedores plásticos reutilizables, dependiendo de la preferencia del minorista y la longitud de la ruta. Los envíos de productos eléctricos y electrónicos en México están aumentando debido al acercamiento de la manufactura, impulsando la demanda de recubrimientos antiestáticos y barreras de humedad. Los molinos de papel y tejido piden cajas maestras corrugadas a un ritmo constante pero crecen lentamente, por lo que los convertidores buscan cuentas de cosméticos, farmacéuticos y alimentos especiales de mayor margen para el crecimiento. La diversificación del uso final proporciona resiliencia frente a desaceleraciones sectoriales aisladas en toda la participación del mercado de embalaje corrugado de América del Norte.
Por Tecnología de Impresión:
La Flexografía Domina, la Digital Encuentra su NichoLas prensas flexográficas mantuvieron una participación del 63,91% en 2025, sobresaliendo en tiradas largas superiores a 10.000 impresiones, donde la amortización de planchas cae por debajo de 2 centavos cada una. Las líneas sin engranajes de alta velocidad ahora se acercan a los 600 metros por minuto, lo que permite a los bienes de consumo envasados mantener una marca consistente en millones de cajas por trimestre. Se prevé que el chorro de tinta digital logre la CAGR más rápida del 3,46% porque las marcas directas al consumidor demandan lotes micro, arte versionado y lanzamientos estacionales rápidos que la flexografía no puede entregar económicamente. Las instalaciones recientes de sistemas de chorro de tinta de un solo paso capaces de 75 metros por minuto demuestran que las barreras de calidad y velocidad están desapareciendo.
La laminación litográfica, aunque en contracción, sigue siendo relevante en la electrónica de consumo de gráficos ultra altos y el embalaje de regalo, aunque la impresión directa en microflauta está comenzando a desplazarla al reducir costos y tiempos de entrega. Los formatos de serigrafía y offset se utilizan en exhibiciones especiales en el punto de compra y etiquetado industrial donde los requisitos de textura de superficie o deposición de tinta difieren. El mercado de embalaje corrugado de América del Norte está siendo impulsado cada vez más por la capacidad de las imprentas para ofrecer tanto flexografía de alto volumen como digital ágil dentro de la misma planta, asegurando que capturen el espectro completo de necesidades de arte y cantidad de los clientes.
Análisis Geográfico
Mercado de Embalaje Corrugado del Cinturón Solar de los Estados Unidos
Los Estados Unidos contribuyeron con el 79,34% de la cuota del mercado de embalaje corrugado de América del Norte en 2025, lo que refleja su economía de consumo de 6,5 billones de USD, 16 mil millones de movimientos anuales de paquetes y una red de más de 1.200 plantas de conversión. El crecimiento del cumplimiento de pedidos sigue siendo más sólido en los estados del Cinturón Solar, donde 47 nuevos centros de distribución abrieron durante 2025, redirigiendo la demanda de cajas desde los centros costeros y elevando las expectativas de servicio regional. Las leyes de responsabilidad extendida del productor a nivel estatal en California, Nueva York y Washington están incrementando las tarifas por tonelada sobre los formatos no reciclables, otorgando al corrugado una ventaja en costos que mantiene la utilización de la capacidad cerca del 88%.
Mercado de Embalaje Corrugado de México
El consumo de corrugado en México se expandió un 6,1% en 2025, superando el crecimiento general del mercado de embalaje corrugado de América del Norte, ya que el ensamblaje automotriz y electrónico relocalizado requirió contenedores de pared triple y bins a granel más resistentes. La inversión extranjera directa por valor de 35 mil millones de USD ingresó al país entre 2024 y 2025, añadiendo 18 plantas de conversión y 320.000 toneladas cortas de capacidad incremental a lo largo de los corredores de Monterrey, Guadalajara y Tijuana. El mercado sigue siendo dependiente de las importaciones de linerboard kraft virgen, abasteciendo aproximadamente el 40% del suministro desde molinos de los Estados Unidos, lo que expone a los convertidores a la volatilidad del flete y las fluctuaciones cambiarias. A pesar de las limitadas prohibiciones municipales de plástico fuera de la Ciudad de México, el crecimiento estructural en manufactura posiciona al país para una CAGR del 3,22% hasta 2031.
Mercado de Embalaje Corrugado de Canadá
Canadá atiende una base de población más pequeña, pero se beneficia del Registro Federal de Plásticos finalizado en 2024, que orienta a los propietarios de marcas hacia formatos de fibra en los canales de servicio de alimentos y venta minorista para llevar. El uso del corrugado se concentra cerca de Toronto, Montreal y Vancouver, dado que el 68% de los canadienses vive a menos de 100 millas de la frontera con los Estados Unidos, lo que permite a las plantas optimizar las rutas de flete transfronterizo. La utilización de la capacidad promedia el 82%, dejando margen de reserva para los picos impulsados por el comercio electrónico sin la escasez de suministro observada en los Estados Unidos. Los bins a granel y los embalajes industriales representan una cuota más elevada del 22% de la demanda canadiense frente al 14% en los Estados Unidos, lo que refleja la concentración del país en la extracción de recursos y el procesamiento de alimentos. En conjunto, estos patrones geográficos crean una perspectiva de crecimiento equilibrada que mitiga los riesgos de suministro localizados en toda América del Norte.
Panorama regulatorio
La regulación se centra cada vez más en la responsabilidad extendida del productor (REP) en materia de envases y en los requisitos de reporte que favorecen indirectamente al cartón corrugado debido a su alta tasa de recuperación y a la escala de la infraestructura de reciclaje existente. En Estados Unidos, varios programas estatales de REP pasaron de la fase normativa a hitos operativos de cumplimiento en 2026, incluidos plazos de reporte de REP de envases coordinados entre estados como California, Colorado, Oregón, Minnesota, Maryland y Washington. Para los propietarios de marcas y convertidores que atienden cuentas nacionales, esto añade complejidad en la gestión de datos y tarifas.
En Canadá, las normas provinciales de gestión responsable continúan endureciéndose para los materiales envasados bajo los marcos de responsabilidad extendida del productor. El reglamento Blue Box de Ontario (O. Reg. 391/21) pasó a requisitos de recolección y objetivos de recuperación actualizados, vigentes desde el 1 de enero de 2026, con mayor énfasis en el reporte preciso de materiales y el desempeño de reciclaje aguas abajo para los productos envasados vendidos en la provincia. Por separado, la normativa ambiental federal también se cruza con los envases a base de fibra a través del cumplimiento de emisiones para ciertas operaciones de procesamiento de madera y fibra, lo que aumenta la importancia de los permisos y controles en fábricas y plantas de conversión junto con la política específica de envases.
Análisis de la cadena de valor
En América del Norte, la cadena de valor del envase corrugado comienza con el suministro de fibra (producción de pulpa virgen y papel kraft para liner, respaldada por fibra recuperada obtenida principalmente de contenedores corrugados usados). Luego pasa a la fabricación de cartón para contenedores y a la corrugación y conversión (plantas de láminas, plantas de cajas y conversión especializada para micro-canales, calidades de alta resistencia y aplicaciones recubiertas), antes de llegar a la distribución a los usuarios finales, incluidos el cumplimiento de comercio electrónico, alimentos procesados, sectores industrial y automotriz, y transportistas de cadena de frío. Productores integrados como International Paper, Smurfit Westrock, Packaging Corporation of America y Georgia-Pacific participan en múltiples etapas, utilizando la alineación de fábrica a caja para amortiguar las fluctuaciones de precios de la fibra recuperada y asegurar la disponibilidad de calidades clave.
Aguas abajo, los convertidores y distribuidores coordinan la logística, el inventario y el suministro justo a tiempo con grandes minoristas, redes de paquetería y proveedores 3PL. Organismos comerciales como la Fibre Box Association y la Canadian Corrugated and Containerboard Association también respaldan estándares y alineación en materia de reciclaje. La reciente racionalización de la capacidad del sector y los cambios en las redes de fábricas o plantas han estrechado el vínculo entre la huella de producción y la proximidad al cliente, convirtiendo los costos de flete y energía, junto con la dependencia regional de importaciones para ciertas necesidades de papel kraft virgen para liner, en restricciones prácticas que influyen en los precios, los plazos de entrega y las decisiones de inversión en toda la cadena.
Panorama Competitivo
La concentración del mercado es moderada, con los cinco principales productores controlando ahora aproximadamente el 48% de la capacidad regional tras la fusión de Smurfit Westrock y la adquisición del molino Greif por parte de Packaging Corporation of America. Los gigantes integrados aprovechan los vínculos hacia atrás con la pulpa y el papel para proteger los márgenes de las fluctuaciones de precios en los contenedores corrugados usados, mientras que los convertidores comerciales compiten en rapidez de entrega y flexibilidad de impresión digital. International Paper planea separar sus activos de pulpa de sus operaciones de embalaje, señalando un enfoque en operaciones de conversión de mayor margen ubicadas cerca de los clientes.
La adopción de tecnología está redefiniendo los modelos de servicio. Más de 150 centros de cumplimiento de Estados Unidos y Canadá ahora ejecutan sistemas bajo demanda de Packsize que eliminan el inventario de cajas y favorecen a los convertidores capaces de entregar paquetes en blanco en horas. EFI instaló 14 prensas de chorro de tinta de un solo paso Nozomi en toda la región en 2025, ayudando a las empresas de nivel medio a ganar trabajos promocionales de tirada corta que las líneas flexográficas heredadas manejan de manera ineficiente. Georgia-Pacific comprometió USD 800 millones para aumentar la producción de kraft virgen, mientras que Pratt Industries invirtió USD 92,5 millones en el procesamiento de fibra recuperada, ilustrando estrategias de materia prima divergentes dirigidas a la misma oportunidad de comercio electrónico.
La experiencia regulatoria está emergiendo como un diferenciador competitivo porque las reglas de responsabilidad extendida del productor y el registro de plásticos de Canadá requieren informes detallados que los pequeños independientes tienen dificultades para gestionar. Las credenciales de sostenibilidad también dan forma a las ofertas, con Sonoco ejecutando un acuerdo de energía eólica virtual de 120 megavatios para asegurar electricidad renovable hasta 2041. Las cajas corrugadas de cadena de frío y aisladas son otra arena de espacio en blanco, atrayendo a convertidores que pueden financiar líneas de laminación y gestionar inventarios de materiales de cambio de fase. En general, el éxito en el mercado de embalaje corrugado de América del Norte ahora depende de carteras equilibradas que combinen economías de escala, agilidad digital y cumplimiento regulatorio, en lugar del tonelaje bruto por sí solo.
Líderes de la Industria de Embalaje Corrugado de América del Norte
International Paper Company
Smurfit Westrock plc
Packaging Corporation of America
Georgia-Pacific LLC
Mondi plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Embalaje Corrugado de América del Norte
- International Paper Company
- Smurfit Westrock plc
- Packaging Corporation of America
- Georgia-Pacific LLC
- Mondi plc
- Pratt Industries, Inc.
- Cascades Inc.
- Sonoco Products Company
- Nine Dragons Paper (Holdings) Limited
- Oji Holdings Corporation
- Graphic Packaging Holding Company
- Stora Enso Oyj
- Nippon Paper Industries Co., Ltd.
- Orora Limited
- Rengo Co., Ltd.
- Viking Packaging, LLC
- Sealed Air Corporation
- Menasha Corporation
- Hood Packaging Corporation
- Green Bay Packaging Inc.
- Clearwater Paper Corporation

Oportunidades de mercado y perspectivas futuras
La modernización y la reconfiguración de la huella productiva están abriendo espacio para capacidad de conversión automatizada y de alto rendimiento cerca de corredores logísticos y manufactureros de rápido crecimiento. El anuncio de International Paper en marzo de 2026 de una planta de cajas totalmente nueva de 225 millones de USD en Brandon, Misisipi, y el anuncio de Pratt Industries en junio de 2026 de una expansión de 90 millones de USD en su planta de corrugado en Rockwall, Texas, ilustran el desplazamiento de capital hacia sitios más grandes y automatizados. Estos proyectos están orientados a respaldar plazos de entrega más cortos, mayores velocidades de línea y una combinación más amplia de SKU, incluidos formatos de micro-canal y de mayor resistencia, para clientes de comercio electrónico e industriales.
La innovación en productos y procesos también está generando oportunidades en torno a la simplificación de envases impulsada por el cumplimiento normativo y las especificaciones de sostenibilidad de los propietarios de marcas. Los formatos corrugados que reducen el uso de material mediante el ajuste de tamaño y la reducción de peso, manteniendo el desempeño para el movimiento de paquetes y las aplicaciones industriales de nearshoring, se alinean con las presiones administrativas y de tarifas eco-moduladas que surgen de los programas de REP de envases en varios estados de Estados Unidos y los requisitos provinciales más estrictos en Canadá, incluidas las obligaciones Blue Box de Ontario vigentes en 2026. Al mismo tiempo, las inversiones que actualizan fábricas y el suministro de cartón para contenedores, como el Proyecto PowerPack anunciado por Green Bay Packaging en su fábrica de papel kraft para liner en Morrilton, Arkansas, en 2025, y la puesta en marcha de la superplanta de Smurfit Westrock en Wisconsin en 2025, respaldan a los convertidores que buscan una disponibilidad más confiable de superficies especializadas y calidades de alto desempeño para clientes de cuidado personal, electrónica y cadena de frío.
Recent Industry Developments in Mercado de Embalaje Corrugado de América del Norte
- Julio de 2026: International Paper anunció que cerrará su planta de envases Carrollton South en Texas antes de fin del tercer trimestre de 2026. La empresa está reestructurando su red de envases en América del Norte, desplazando la producción de sitios más pequeños o menos eficientes y concentrando volúmenes en activos de mayor rendimiento.
- Mayo de 2026: International Paper marcó el inicio de la construcción de una instalación de envases corrugados de 225 millones de USD y 468,000 pies cuadrados en Brandon, Misisipi. La inversión en un sitio totalmente nuevo continúa la asignación de capital hacia capacidad moderna y automatizada orientada a mejorar los niveles de servicio y la competitividad de costos para los clientes regionales.
- Octubre de 2025: Pratt Industries completó su instalación de reciclaje Rock Hill de 92.5 millones de USD, que añade 400,000 toneladas cortas de capacidad de fibra recuperada. La expansión mejora la disponibilidad de materia prima para el cartón reciclado para contenedores y ayuda a reducir la exposición a la volatilidad de la fibra recuperada comprada para la producción de cartón corrugado.


Mercado de Embalaje Corrugado de América del Norte Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor de los productos de envases corrugados vendidos para uso en América del Norte, donde el cartón corrugado se convierte en formatos de envío y manejo para uso comercial e industrial.
Exclusiones del alcance: excluimos los formatos de envases de papel no corrugado y los servicios que no resultan en la venta de un producto de envase corrugado (como maquinaria y equipos independientes).
Descripción general de la segmentación
- Por Grado de Cartón
- Cartón Reciclado
- Liner Kraft Virgen
- Grados Semiquímicos y Especiales
- Por Tipo de Pared
- Pared Simple
- Doble Pared
- Pared Triple
- Por Tipo de Flauta
- Flauta A
- Flauta B
- Flauta C
- Flauta E
- Microflauta F/N
- Por Tipo de Producto
- Cajas Ranuradas
- Cajas Rígidas
- Cajas Telescópicas
- Cajas de Carpeta
- Contenedores a Granel y Octabines
- Por Industria de Usuario Final
- Alimentos Procesados
- Alimentos Frescos
- Bebidas
- Productos de Papel
- Eléctrico y Electrónico
- Cuidado Personal y Cosméticos
- Otras Industrias de Usuario Final
- Por Tecnología de Impresión
- Impresión Flexográfica
- Impresión Digital
- Laminación Litográfica
- Otras Tecnologías de Impresión
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comenzó con la construcción del contexto de oferta y demanda para los envases corrugados en Estados Unidos, Canadá y México, para luego alinearlo con la intensidad de uso de envases en los principales mercados finales. Revisamos estadísticas públicas y referencias técnicas como las tablas de manufactura y comercio de la Oficina del Censo de EE. UU., los envíos de manufactura de Statistics Canada, los datos comerciales de la Comisión de Comercio Internacional de EE. UU., y referencias de normas y métodos de prueba relacionados con envases de organismos como ASTM.
Para mantener el modelo vinculado a la actividad real, también utilizamos indicadores del sector como los resúmenes de envíos de cartón para contenedores y corrugado publicados por asociaciones comerciales, junto con informes de empresas, informes anuales y presentaciones a inversionistas que describen movimientos de precios, tasas de operación y adiciones de capacidad. Para verificar los flujos comerciales y la dirección de los precios, utilizamos una base de datos de envíos a nivel de importación-exportación cuando resultó útil. Los ejemplos mencionados anteriormente son solo ilustrativos y no exhaustivos, y también se utilizaron otras fuentes públicas para llenar vacíos, validar insumos y aclarar supuestos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para poner a prueba los supuestos de la investigación documental con personas más cercanas al movimiento diario de precios y volúmenes, incluidos convertidores, participantes del sector del cartón para contenedores, equipos de adquisición de envases y compradores enfocados en logística. Los aportes de los encuestados ayudaron a confirmar con qué frecuencia los cambios en las adquisiciones por uso final afectan la combinación de pedidos, y con qué rapidez los cambios de precios se reflejan en los rangos de precios de venta reportados. También verificamos las dinámicas a nivel país en Estados Unidos, Canadá y México para que las diferencias regionales en la combinación de comercio electrónico, la producción industrial y la demanda impulsada por el nearshoring no se promedien y desaparezcan.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 22% | Gerentes: 51% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la demanda de envases se reconstruye a partir de señales macro y del sector, y luego se corrobora mediante consolidaciones selectivas. Por el lado descendente, vinculamos el valor de los envases corrugados a un conjunto de demanda formado por indicadores como la producción manufacturera, los flujos de comercio de bienes y la actividad de envíos impulsada por paquetería, que luego se ajusta según la intensidad del uso de corrugado en los principales usos finales.
Una vez establecido el conjunto de demanda, se aplicaron el precio y la combinación de productos utilizando indicadores prácticos que se pueden verificar año tras año, incluida la dirección de precios del cartón para contenedores, señales de utilización de la tasa de operación, el cambio de participación hacia formatos de mayor resistencia utilizados en el transporte industrial y automotriz, y el equilibrio entre las calidades de liner recicladas y virgen que influye en los precios promedio de venta. Estos insumos se sometieron a pruebas de estrés con la retroalimentación de proveedores y compradores, y luego se verificaron con una aproximación de abajo hacia arriba utilizando volúmenes muestreados de convertidores y rangos de precios promedio por tipo de producto, con vacíos completados mediante rangos conservadores cuando un submercado tenía divulgación limitada.
Para la previsión, se utilizó un análisis de escenarios de modo que la volatilidad a corto plazo en la producción industrial y los ciclos de inventario no distorsione la visión a largo plazo. La trayectoria futura se moldeó según el crecimiento manufacturero esperado, las adiciones de capacidad vinculadas al nearshoring y los cambios en la combinación de envases (como la adopción de micro-canal en los envíos de paquetería), y luego se refinó con base en la opinión de consenso recopilada de los encuestados primarios.
Validación de datos y ciclo de actualización
La validación se maneja en capas para que un solo insumo no determine el valor del mercado. Comparamos los totales modelados con señales independientes como tendencias de envíos, dirección del comercio y patrones de movimiento de precios, y luego investigamos cualquier variación significativa antes de la aprobación interna final.
Cuando surge una discrepancia, revisamos los supuestos de unidades, la temporalidad de las divisas y las divisiones por país, seguido de un recontacto selectivo con los encuestados para confirmar si un cambio fue real o solo un efecto temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de capacidad o movimientos rápidos de precios, tras lo cual se completa una revisión final del analista antes de la entrega para que los clientes obtengan la visión más reciente.
El tamaño del mercado de envases corrugados de América del Norte de Mordor Intelligence frente a otras estimaciones publicadas
Es común ver diferentes tamaños de mercado para los envases corrugados de América del Norte porque cada editor delimita de manera diferente lo que se considera envase corrugado y qué años se toman como base. Las diferencias también surgen de cómo se maneja la fijación de precios, ya que las calidades, los tipos de caja y la combinación de países pueden mover los precios promedio de venta incluso cuando los volúmenes son estables.
Al hacer seguimiento de las señales de envíos y utilización de capacidad, y al actualizar los supuestos de precios y combinación con verificaciones de campo, Mordor Intelligence mantiene el modelo anclado al valor de los envases corrugados en Estados Unidos, Canadá y México, en lugar de incluir los envases de cartón plegable dentro del mismo total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 42,71 mil millones de USD (2025) | |
| Revista Comercial A | 36,73 mil millones de USD (2024) | Combina los envases corrugados con los envases de cartón plegable, lo que desplaza el valor entre formatos y también cambia la combinación de precios promedio frente a un alcance exclusivo de corrugado. |
| Editor del Sector B | 97,50 mil millones de USD (2024) | Utiliza una definición más amplia de envases corrugados con un año base y una base de precios poco claros en el extracto público, lo que puede inflar los totales cuando las calidades de cartón, los formatos de producto y la temporalidad de las divisas no se mantienen constantes. |
La dispersión entre fuentes se explica principalmente por los límites del alcance y la forma en que se establecen los precios y los años base, y no por un cambio repentino en la demanda real. Cuando el alcance se limita a los envases corrugados y los insumos de precio y combinación se verifican frente a señales de actividad observables, la cifra resultante es más fácil de rastrear y repetir para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de embalaje corrugado de América del Norte en términos de valor?
Se proyecta que alcance USD 49,94 mil millones para 2031 tras expandirse desde USD 43,84 mil millones en 2026 a una CAGR del 2,64%.
¿Qué grado de cartón lidera la demanda regional?
El cartón reciclado sigue siendo el ancla de volumen con una participación del 68,34% en 2025 debido a la establecida red de recolección de fibra recuperada.
¿Cuál es el uso final de más rápido crecimiento para las cajas corrugadas?
Se pronostica que el cuidado personal y los cosméticos crecerán a una CAGR del 4,07%, impulsados por las ventas de belleza en línea que dependen de embalajes de marca y protectores.
¿Por qué el corrugado de pared triple está ganando terreno?
La producción automotriz y de maquinaria acercada necesita una resistencia de 275 libras ECT para componentes pesados, impulsando la demanda de pared triple a una CAGR del 3,28%.
¿Cómo está la tecnología dando forma al panorama competitivo?
Las inversiones en prensas digitales y sistemas de dimensionamiento correcto habilitados por IA permiten a los convertidores producir cajas personalizadas de tirada corta rápidamente, diferenciando el servicio más allá del precio.
¿Qué país se espera que supere el promedio de crecimiento regional?
Se proyecta que México crezca a una CAGR del 3,22% hasta 2031, a medida que la inversión extranjera directa impulsa la manufactura doméstica y el consumo de cajas.
Última actualización de la página el:


