
Tamaño y Cuota del Mercado de Adhesivos y Selladores de Unión Elástica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
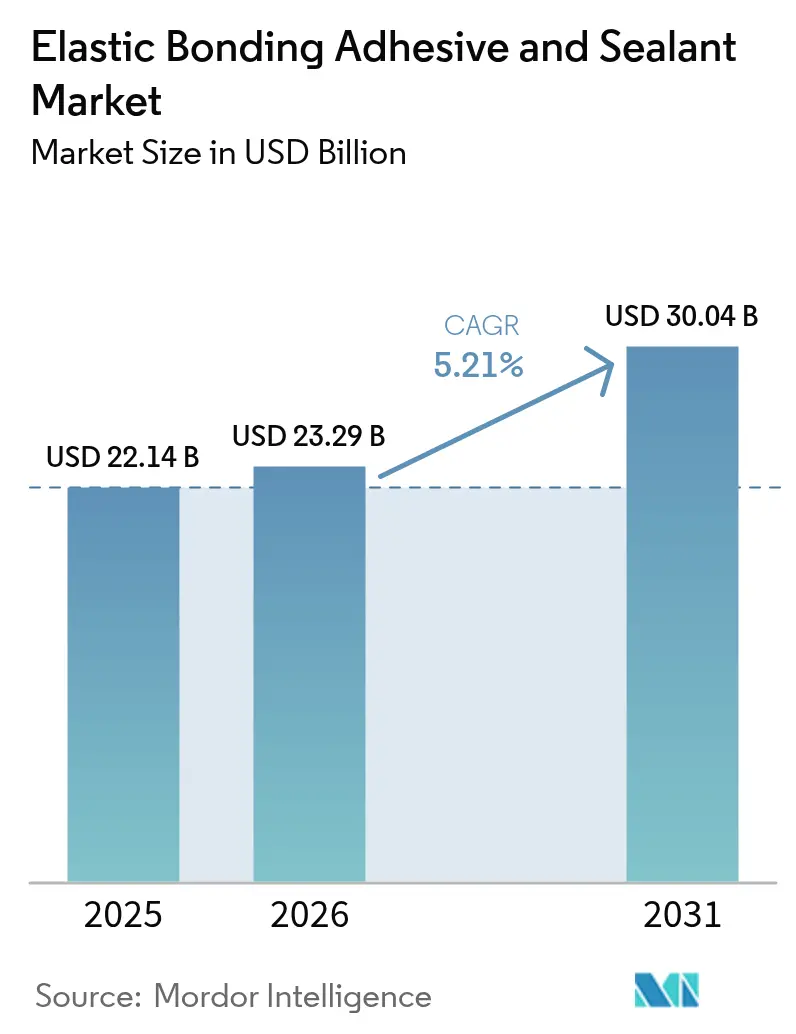
| Tamaño del Mercado (2026) | 23.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.04 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
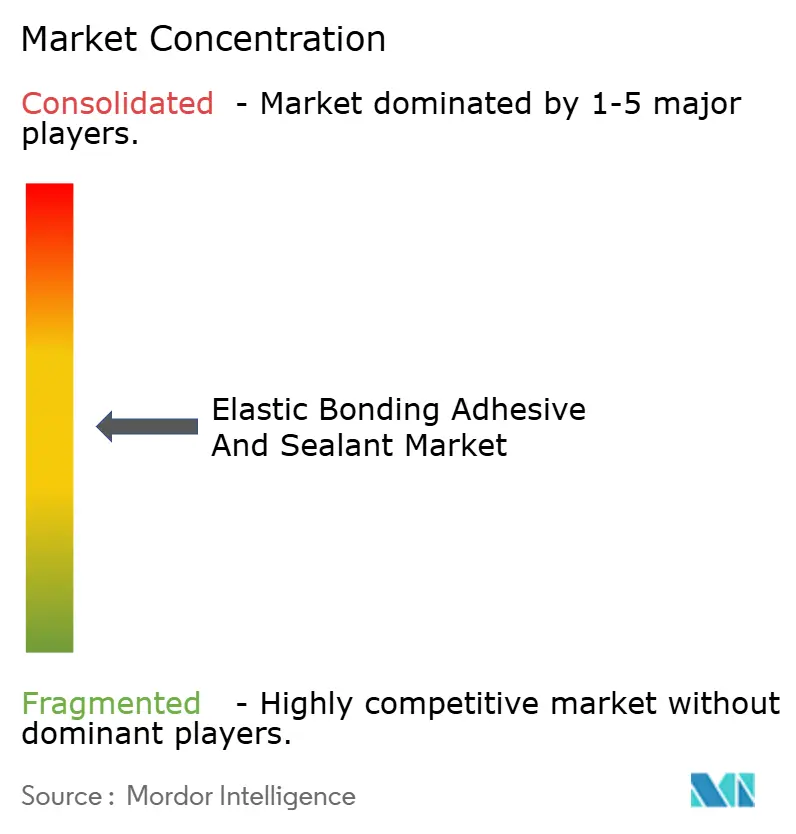
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos y Selladores de Unión Elástica por Mordor Intelligence
Se espera que el tamaño del mercado de adhesivos y selladores de unión elástica crezca desde 22.140 millones de USD en 2025 hasta 23.290 millones de USD en 2026, y se prevé que alcance los 30.040 millones de USD en 2031 a una CAGR del 5,21% durante el período 2026-2031. La creciente dependencia de los ensamblajes multimateriales ligeros, la mayor exigencia de las normativas medioambientales y la demanda de ciclos de fabricación más rápidos continúan impulsando este crecimiento. En la producción automotriz, los vehículos modernos incorporan más de 400 pies lineales de adhesivo, desplazando a los sujetadores mecánicos e impulsando pedidos recurrentes en las líneas de fabricantes de equipos originales (OEM) a nivel mundial. Las empresas constructoras también están migrando hacia muros cortina y fachadas modulares que requieren sistemas de unión resistentes a la intemperie capaces de tolerar el estrés térmico y la exposición UV. Los grados de poliuretano siguen siendo la química más especificada, aunque los híbridos modificados con sililo están creciendo rápidamente gracias a su rendimiento líder en compuestos orgánicos volátiles (COV). A nivel regional, Asia-Pacífico ancla las cadenas de suministro, atrae nueva capacidad para el ensamblaje de paquetes de baterías para vehículos eléctricos (EV) y genera la demanda incremental más rápida para el mercado de adhesivos y selladores de unión elástica. La consolidación entre los fabricantes de primer nivel persiste, pero decenas de especialistas regionales siguen compitiendo con químicas de nicho y formatos de envase personalizados.
Principales Conclusiones del Informe
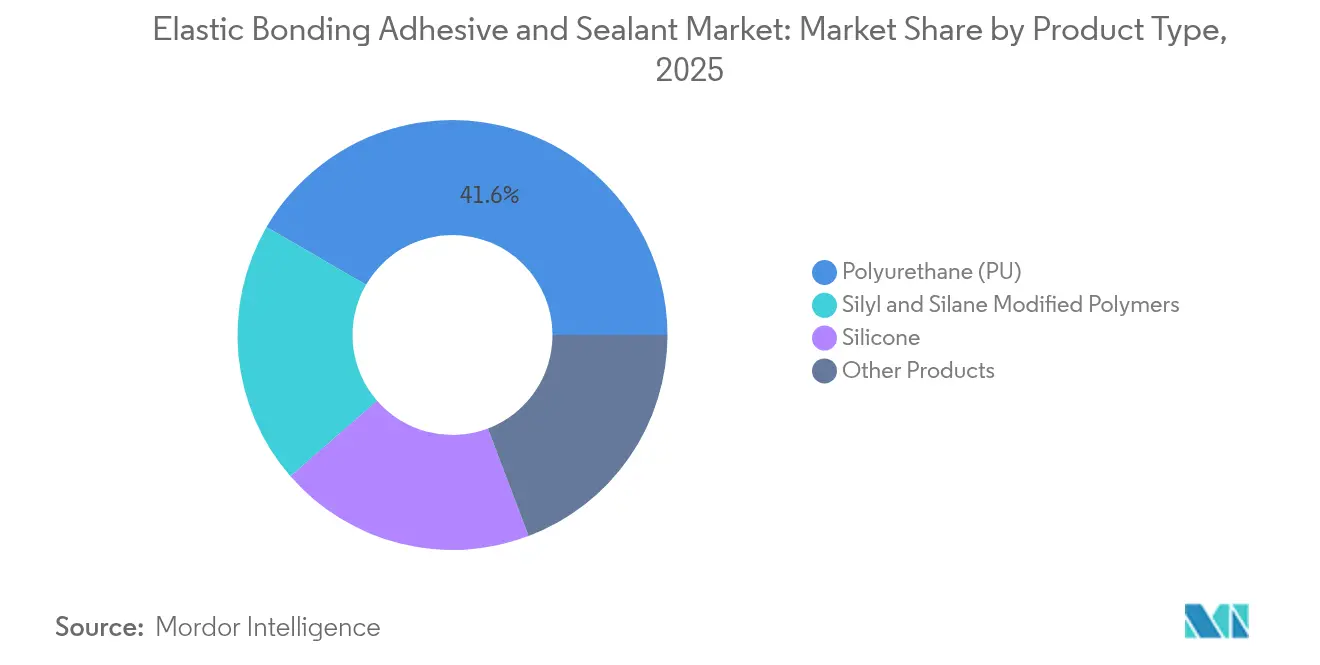
- Por tipo de producto, el poliuretano representó el 41,63% de la cuota del mercado de adhesivos y selladores de unión elástica en 2025, mientras que se proyecta que los polímeros modificados con sililo y silano registren una CAGR del 7,01% hasta 2031.
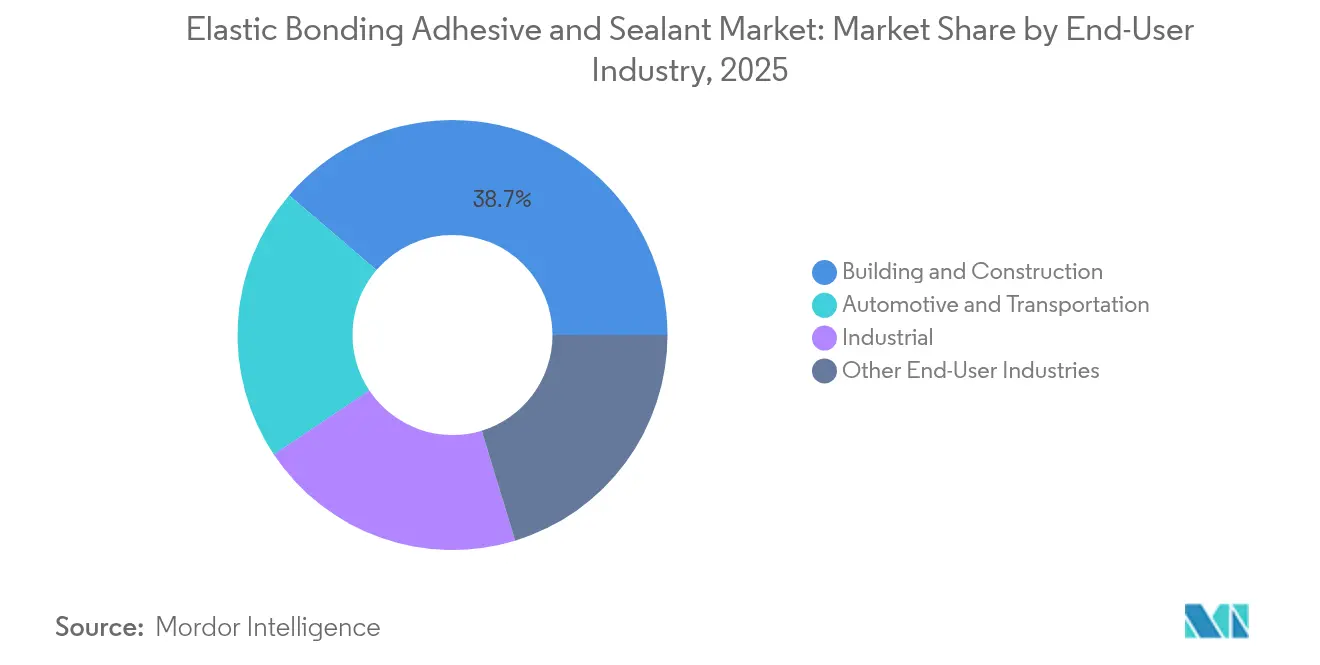
- Por industria de usuario final, la construcción y edificación representó el 38,74% del tamaño del mercado de adhesivos y selladores de unión elástica en 2025, mientras que se prevé que el sector automotriz y de transporte se expanda a una CAGR del 6,44% hasta 2031.
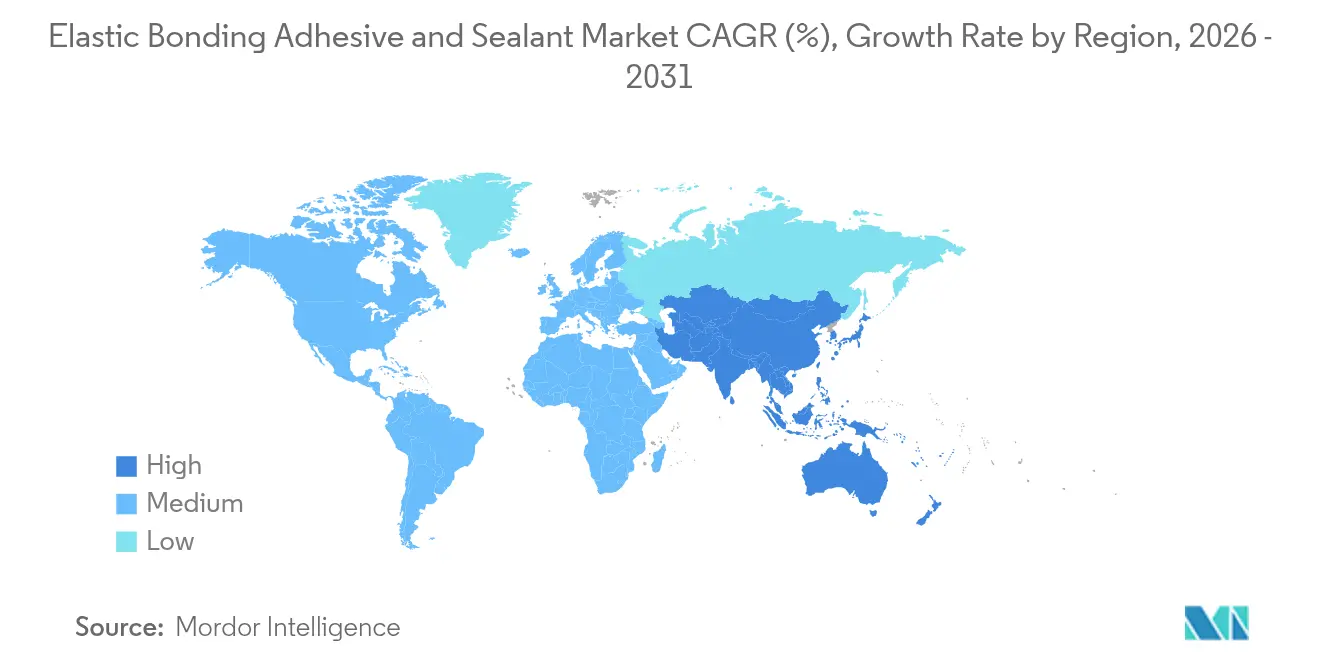
- Por geografía, Asia-Pacífico lideró con el 42,88% de los ingresos en 2025, avanzando también a una CAGR del 6,67% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia estructuras vehiculares multimateriales ligeras | +1.2% | Global, con concentración en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Creciente adopción de sistemas de fachada modular y muro cortina | +0.8% | América del Norte y UE, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Normativas de COV más estrictas que impulsan las químicas sin solventes | +0.6% | Global, liderado por las regulaciones de California y la UE | Corto plazo (≤ 2 años) |
| Necesidades de mitigación de la fatiga en palas de aerogeneradores | +0.4% | Global, concentrado en mercados de energía eólica marina | Mediano plazo (2-4 años) |
| Relleno de huecos en paquetes de baterías de vehículos eléctricos para el control del choque térmico | +0.3% | Asia-Pacífico como núcleo, con extensión hacia América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia Estructuras Vehiculares Multimateriales Ligeras
Los fabricantes de automóviles están sustituyendo soldaduras y remaches por uniones de alta resistencia para reducir el peso de los vehículos, cumplir los objetivos de CO₂ y mejorar el aislamiento acústico, de vibración y de ruido (NVH). Las carrocerías de materiales mixtos que combinan acero, aluminio, polímero reforzado con fibra de carbono (CFRP) y biocompuestos exigen adhesivos capaces de compensar amplias diferencias en la expansión térmica. La adopción pasó de 30 pies lineales de adhesivo por automóvil en 2001 a más de 400 pies en los modelos actuales. Los vehículos eléctricos de batería profundizan esta dependencia, ya que los diseños de celda a paquete requieren una unión estructural que también canalice el calor de las celdas. Proveedores como Parker LORD han lanzado grados acrílicos y epóxicos adaptados para la resistencia al pelado y la absorción de energía en impactos. Como cada décima de kilogramo ahorrado se traduce en mayor autonomía de conducción, el mercado de adhesivos y selladores de unión elástica captura volumen recurrente por cada nueva plataforma vehicular.
Creciente Adopción de Sistemas de Fachada Modular y Muro Cortina
Los arquitectos prefieren las unidades de fachada prefabricadas para acelerar los plazos, reducir el riesgo laboral y lograr exteriores acristalados de líneas elegantes. Estos sistemas dependen del acristalamiento estructural de silicona que debe resistir vientos de fuerza de huracán, oscilaciones sísmicas y degradación UV durante 30 años o más. Los selladores Momentive UltraGlaze ya están especificados en torres emblemáticas desde Shanghái hasta Chicago[1]Momentive Performance Materials, "UltraGlaze™ Structural Silicone Glazing," momentive.com . Los híbridos Ködiglaze de H.B. Fuller permiten a los diseñadores adelgazar los perfiles de los marcos, ampliar el área de los paneles e integrar sensores de IoT sin perforar hardware a través de la envolvente. A medida que los códigos de construcción verde endurecen las tasas de infiltración de aire, los constructores optan por la unión continua en cordón, lo que eleva la demanda unitaria para el mercado de adhesivos y selladores de unión elástica.
Normativas de COV Más Estrictas que Impulsan las Químicas sin Solventes
La Junta de Recursos del Aire de California tiene como objetivo una reducción de 21 toneladas diarias en las emisiones de COV procedentes de selladores industriales y de consumo, lo que obliga a la adopción global de sistemas sin solventes y a base de agua. Henkel lanzó Loctite Liofol LA 7837/LA 6265 en julio de 2025 como adhesivo laminador de cero solventes que elimina los hornos de secado y el CO₂ asociado. Las tecnologías de sililo híbrido cumplen con los límites de REACH de la UE sobre diisocianatos por encima del 0,1%, lo que permite a los aplicadores evitar costosos mandatos de formación. Los fabricantes que se apresuran a certificar productos con bajo contenido en COV desbloquean precios premium y mayor elegibilidad en licitaciones, reforzando el impulso de los ingresos en el mercado de adhesivos y selladores de unión elástica.
Necesidades de Mitigación de la Fatiga en Palas de Aerogeneradores
El diámetro medio del rotor ya supera los 150 metros en instalaciones marinas, lo que amplifica el cortante cíclico en las uniones del borde de salida. La Universidad de Delft observó que el amortiguamiento en las juntas adhesivas puede aumentar un 45% antes del fallo, lo que proporciona ventanas de mantenimiento predictivo. Las formulaciones epóxicas enriquecidas con agentes tenacificantes dominan actualmente la unión en la unión de raíz, mientras que los híbridos uretano-acrílico rellenan largueros y almas de cortante para frenar la propagación de grietas. Los fabricantes de palas recurren a la optimización del espesor de la línea de unión mediante análisis de elementos finitos (FEA), lo que impulsa la demanda de consultoría y litros adicionales por pala. Las grandes fábricas de góndolas en China, Dinamarca y Estados Unidos elevan así el consumo regional en el mercado de adhesivos y selladores de unión elástica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas (isocianatos, silicona) | -0.7% | Global, con impacto agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Datos de durabilidad limitados para las nuevas químicas híbridas | -0.5% | Global, que afecta a las aplicaciones premium | Mediano plazo (2-4 años) |
| Sujetadores mecánicos inteligentes como soluciones sustitutivas | -0.3% | América del Norte y UE, mercados de adopción temprana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas (Isocianatos, Silicona)
Los costes de los isocianatos aumentaron a principios de 2025 tras las interrupciones en refinerías de Asia Oriental, que obligaron a declarar fuerza mayor a los proveedores de MDI. Los valores de la materia prima de silicona oscilaron semana a semana debido a la escasez de cuarzo y los picos de fletes. El suministro de epoxi repuntó en Europa cuando la demanda del sector de la construcción se suavizó, pero la falta de visibilidad a largo plazo sobre los precios comprime los márgenes de los formuladores. Dicha imprevisibilidad retrasa los lanzamientos de productos y lleva a los convertidores a mantener inventarios más elevados, lo que pesa sobre el crecimiento a corto plazo del mercado de adhesivos y selladores de unión elástica.
Datos de Durabilidad Limitados para las Nuevas Químicas Híbridas
Las mezclas de poliéter terminado en silano prometen un curado sin COV y adhesión sin imprimación, aunque los datos de exposición en campo más allá de cinco años siguen siendo limitados. Los organismos de certificación en ingeniería de fachadas aún prefieren los sistemas de poliuretano tradicionales o de silicona estructural, dado que el riesgo de fallo conlleva una gran responsabilidad. Las universidades aceleran los ciclos de envejecimiento con cámaras de UV-humedad, pero los patrones reales de lluvia ácida y ciclos de congelación-deshielo difieren. Hasta que los conjuntos de datos a largo plazo maduren, los especificadores conservadores frenan la adopción masiva, limitando las ganancias de mayor valor para el mercado de adhesivos y selladores de unión elástica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Poliuretano se Enfrenta a la Evolución QuímicaEl poliuretano representó el 41,63% de la cuota del mercado de adhesivos y selladores de unión elástica en 2025, lo que subraya su versatilidad en carrocerías de vehículos, marcos de ventanas y palas de aerogeneradores. La resistencia, el curado a baja temperatura y la amplia compatibilidad con sustratos mantienen al poliuretano firmemente establecido, aunque el escrutinio regulatorio sobre los niveles de isocianato libre genera urgencia de reformulación. La demanda de polímeros modificados con sililo está creciendo a una CAGR del 7,01%, a medida que los procesadores buscan dispensación sin COV sin necesidad de pinturas de barrera secundaria contra la humedad. Los grados híbridos combinan la resistencia del esqueleto de poliuretano con grupos terminales de silano, extendiendo la vida útil y garantizando curados sin burbujas incluso en climas húmedos. Henkel, Sika y Bostik suministran ahora mezclas de prepolímero en envases de papel de aluminio que reducen los residuos de embalaje y facilitan la aplicación robótica. Las químicas de silicona y epoxi aún sirven a interiores aeroespaciales, el encapsulado de componentes electrónicos y el sellado a alta temperatura, donde la resistencia al calor por encima de 180 °C es crítica. Dentro de estos casos de uso de nicho, los precios premium y los menores volúmenes siguen elevando los ingresos por kilogramo, amortiguando la presión sobre los márgenes en el mercado de adhesivos y selladores de unión elástica.
El poliuretano de segunda generación de base biológica extrae polióles del aceite de soja y las semillas de ricino, reduciendo el CO₂ equivalente hasta en un 40% frente a los análogos petroquímicos. Proyectos piloto de vivienda en Alemania informan de adhesión sin imprimación a madera laminada cruzada, abriendo nuevos volúmenes en la construcción con madera masiva. Los epóxicos reforzados con nanotubos ofrecen una tenacidad a la fractura un 30% mayor, lo que resulta atractivo para los fabricantes de palas de aerogeneradores que combaten la erosión de los bordes. A medida que las carteras de productos se diversifican, los distribuidores manejan lotes de menor tamaño pero con mayor variedad de referencias (SKU), fomentando la selección a medida y los servicios de asesoramiento que fortalecen el mercado de adhesivos y selladores de unión elástica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
El Liderazgo de la Construcción es Desafiado por la Aceleración AutomotrizLa construcción y edificación contribuyó con el 38,74% del tamaño del mercado de adhesivos y selladores de unión elástica en 2025. Los contratistas de muros cortina, los fabricantes de ventanas y los instaladores de suelos dependen de la unión estructural que resiste la humedad, los rayos UV y la carga cíclica del viento. Los paquetes de estímulo de infraestructura en India y Estados Unidos financian apoyos para puentes, el sellado de juntas de dilatación y el ensamblaje de paneles prefabricados que aprovechan los grados de alta elongación. Sin embargo, el sector automotriz y de transporte crece más rápido, con una CAGR del 6,44% proyectada hasta 2031. Los fabricantes de vehículos eléctricos unen paneles de techo de aluminio, alerones de fibra de carbono y carcasas de baterías en celdas robóticas de un solo paso, aumentando el consumo unitario de adhesivo por vehículo. Los proveedores de primer nivel están calificando epóxicos retardantes de llama que cumplen las normas de transporte de baterías de la ONU 38.3, ampliando los presupuestos de adquisición. Los fabricantes de vagones de ferrocarril en China y Europa adoptan sistemas de silano flexible para reducir la vibración, disminuir el ruido y acelerar el ensamblaje final, redirigiendo el gasto hacia el mercado de adhesivos y selladores de unión elástica.
La maquinaria industrial, los buques marinos y los segmentos de electrónica ofrecen una demanda base estable. Los selladores de silicona de grado alimentario mantienen la higiene de las cintas transportadoras, mientras que los acrílicos bicomponentes unen cascos de embarcaciones compuestos y resisten la fatiga por exposición a la sal marina. Estas aplicaciones requieren certificaciones de nicho, lo que permite a los formuladores defender márgenes premium incluso cuando los precios principales se alinean con las importaciones asiáticas de menor coste. Las sinergias intersectoriales —como el mismo epoxi tenacificado que sirve tanto para los largueros de las palas del rotor como para la nariz de los trenes de alta velocidad— destacan cómo las innovaciones se extienden por los segmentos, reforzando la resiliencia del mercado de adhesivos y selladores de unión elástica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Adhesivos y Selladores de Unión Elástica en APAC
Asia-Pacífico generó el 42,88% de los ingresos globales en 2025 y se proyecta que registre una CAGR del 6,67% hasta 2031, el ritmo regional más alto. La dominante cadena de suministro de baterías de China atrae rellenos de huecos térmicamente conductores y juntas de poliuretano con un crecimiento de dos dígitos. La demanda de adhesivos en India se dispara impulsada por la vivienda del sector público y el impulso automotriz Make-in-India, reforzado por la puesta en marcha de la instalación LEED-Gold de Henkel en Kurkumbh, que acorta los plazos de entrega y reduce las importaciones. Japón y Corea del Sur se centran en la electrónica de precisión y la movilidad de próxima generación, requiriendo fórmulas de desgasificación ultrabaja para módulos de cámara y sensores ADAS. Las economías de la ASEAN invierten en líneas de tránsito rápido masivo y centros de datos, ambos dependientes de selladores ignífugos, extendiendo así el impulso regional sobre el mercado de Adhesivos y Selladores de Unión Elástica.
Mercado de Adhesivos y Selladores de Unión Elástica en América del Norte
América del Norte sigue siendo el segundo mercado más grande. El límite de COV de California acelera la adopción de productos sin solventes, mientras que la Ley de Reducción de la Inflación canaliza miles de millones hacia fábricas de energía eólica y vehículos eléctricos, cada una de las cuales consume líneas de adhesivos a escala de kilogramos. Los principales contratistas aeroespaciales en Washington y Quebec especifican pastas de bismaleimida de alta temperatura para góndolas compuestas. Los clústeres automotrices orientados a la exportación de México integran sistemas de cordón robóticos que mejoran la previsibilidad del tiempo de ciclo y reducen el retrabajo, contribuyendo con nuevos nodos de demanda al mercado de Adhesivos y Selladores de Unión Elástica.
Mercado de Adhesivos y Selladores de Unión Elástica en EMEA y América del Sur
Europa combina una demanda madura con liderazgo regulatorio. El límite REACH de agosto de 2023 sobre diisocianatos por encima del 0,1% impulsa una sustitución acelerada hacia híbridos, llevando a los centros de I+D en Alemania, Austria e Italia a desarrollar rutas de curado sin catalizador. Las plantas de ensamblaje automotriz en Europa Central demandan adhesivos que toleren hornos de electrorecubrimiento y proporcionen absorción de energía en caso de colisión. Los parques eólicos marinos en el Mar del Norte dependen de epoxis resistentes a la fatiga para el pegado de palas, protegiendo los intervalos de reemplazo. América del Sur y Oriente Medio y África en conjunto tienen participaciones menores, aunque proyectos de infraestructura como las mejoras de la BR-163 en Brasil y los gigaproyectos de Arabia Saudita abren incentivos de producción localizada, apuntando a una participación futura en el mercado de Adhesivos y Selladores de Unión Elástica.

Panorama regulatorio
La regulación se está endureciendo en torno al contenido de disolventes y sustancias peligrosas en las formulaciones de adhesivos y selladores elásticos, acelerando el cambio hacia químicas sin disolventes y de menor peligrosidad en las principales regiones. En Estados Unidos, la Agencia de Protección Ambiental de EE. UU. (EPA) emitió una norma final de la TSCA en diciembre de 2024 que prohíbe el uso industrial y comercial de tricloroetileno (TCE) en adhesivos y selladores, lo que exige auditorías de disolventes y planificación de sustitución para los productores que atienden aplicaciones de mantenimiento industrial y manufactura.
En Europa, los requisitos de cumplimiento relacionados con CLP y REACH siguen influyendo en el etiquetado, la formación y la selección de productos para sistemas de poliuretano, silicona e híbridos. El Reglamento (UE) 2024/2865 actualizó los requisitos de formato de etiquetado para mezclas, y el Reglamento (UE) 2025/2439 amplió el calendario de transición de modo que el cumplimiento obligatorio se extiende hasta el 31 de diciembre de 2026, aliviando la presión de reetiquetado a corto plazo, aunque sigue exigiendo disponibilidad documental. El trabajo de política orientado a simplificar los procedimientos químicos también se observa en debates de la UE como la iniciativa Chemical Omnibus VI en el marco de reglamentos como el (CE) n.º 1272/2008, lo que refuerza la necesidad de que los fabricantes gestionen expedientes, etiquetas y comunicación de seguridad a gran escala.
Análisis de la cadena de valor
La cadena de valor abarca (1) la adquisición química de materias primas (isocianatos, siliconas, epóxidos, silanos, plastificantes, catalizadores), (2) la producción de aditivos (cargas, resinas tackificantes, modificadores de reología), (3) la formulación y fabricación (sistemas 1K y 2K, cartuchos/salchichas/cubos/tambores), (4) la distribución por canal y los equipos de aplicación (dosificación, mezcla, medición, sistemas robóticos de aplicación en cordón) y (5) la aplicación en el uso final y el mantenimiento en construcción, automoción y transporte, montaje industrial y energía. El mapeo de la asociación sectorial Adhesive and Sealant Council (ASC) destaca el papel de la disponibilidad química ascendente y las prácticas de aplicación descendentes en la configuración del rendimiento, los residuos y el cumplimiento a lo largo del ciclo de vida.
La integración vertical es una palanca competitiva cuando la seguridad de las materias primas favorece un suministro más estable de productos formulados, particularmente en plataformas de silicona y modificadas con silano; actores integrados como Dow y Wacker Chemie AG anclan partes de esta cadena mediante capacidades que van desde la materia prima hasta la formulación. Aditivos como los modificadores de reología son importantes para el control del escurrimiento, la estabilidad de almacenamiento y el comportamiento de extrusión, lo que eleva la influencia de los proveedores de aditivos y los formuladores por contrato durante la calificación por parte de los OEM. La densidad de distribución y el servicio técnico (pruebas en sitio, apoyo en especificaciones e integración de equipos) también capturan valor, particularmente para las redes de construcción y los requisitos de durabilidad certificados por OEM en el montaje de automóviles, trenes y equipo pesado.
Panorama Competitivo
El liderazgo del mercado lo comparten las multinacionales globales diferenciadas por su escala de I+D, equipos de ingeniería de aplicaciones y cadenas de materias primas verticalmente integradas. Sika registró ventas de 11.240 millones de CHF en 2023, utilizando las ganancias para expandir las líneas de silano preparadas para aditivos[2]Sika AG, "Informe Anual 2024," sika.com . Las Tecnologías Adhesivas de Henkel registraron 5.475 millones de EUR en el primer semestre de 2024 y recientemente acordó codesarrollar rutas de metanol a base de CO₂ con Celanese, con el objetivo de reducir el carbono de la cuna a la puerta. 3M continúa reestructurándose hacia negocios de seguridad e industriales de mayor crecimiento y autorizó una recompra de acciones por 7.500 millones de USD en febrero de 2025, señalando la solidez de su balance.
La compra de FOSROC por parte de Saint-Gobain por 1.025 millones de USD en julio de 2024 amplía su alcance en la unión para la construcción en Oriente Medio. Parker Hannifin escala la producción de CoolTherm en su planta de Ohio, suministrando a clientes de baterías para vehículos eléctricos en Estados Unidos y Corea. Los especialistas regionales, como Wacker y Shin-Etsu, defienden sus nichos de silicona a través de una capacidad de monómero con integración hacia atrás. A pesar de la concentración moderada, los nuevos participantes que ofrecen químicas de base biológica e híbridos nanorreforzados mantienen los precios competitivos, limitando los márgenes brutos de los formuladores medianos. El servicio técnico, el análisis digital de dispensación y la visualización en línea de los perfiles de curado se convierten en elementos diferenciadores más que en simples especificaciones de producto, configurando las tácticas competitivas dentro del mercado de adhesivos y selladores de unión elástica.
Líderes de la Industria de Adhesivos y Selladores de Unión Elástica
Henkel AG & CO. KGaA
Sika AG
3M
H.B. Fuller Company
Arkema (Bostik)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos y Selladores de Unión Elástica
- 3M
- Arkema (Bostik)
- Cemedine Co., Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Jowat SE
- MAPEI S.p.A.
- Permabond LLC
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- ThreeBond Holdings Co. Ltd
- Wacker Chemie AG
Lea el análisis de las empresas de adhesivo y sellador de unión elástica

Oportunidades de mercado y perspectivas futuras
Se está desarrollando un claro espacio en blanco para sistemas de productos que simplifiquen el cumplimiento normativo y la documentación mientras mantienen un alto rendimiento de elongación, particularmente donde los usuarios finales necesitan informes ambientales estandarizados. En construcción, la alineación de la industria en torno a las declaraciones ambientales se está estrechando: en junio de 2025, el Adhesive and Sealant Council (ASC) se asoció con Smart EPD para actualizar las Reglas de Categoría de Producto (PCR) para adhesivos y selladores utilizados en construcción, y Green Seal publicó la Edición 2.2 del estándar GS-36 para Adhesivos Comerciales en septiembre de 2025. Estos esfuerzos amplían el espacio abordable para los fabricantes que pueden ofrecer formulaciones verificadas y con bajo contenido de COV, junto con documentación de ciclo de vida creíble para licitaciones de edificación e infraestructura.
Las acciones de capacidad y cartera en 2025-2026 también apuntan a oportunidades en el suministro localizado para el transporte y el montaje industrial, donde los plazos de entrega y la calidad constante influyen en la selección de proveedores. QEP presentó una planta de fabricación de adhesivos Roberts de próxima generación en Dalton, Georgia, en julio de 2025, que duplica la capacidad de producción, mejorando la capacidad de respuesta de suministro para la demanda de adhesivos relacionados con pisos y construcción. La consolidación estratégica y las acciones de seguridad de materias primas respaldan aún más las plataformas de unión elástica: Sika anunció un acuerdo en febrero de 2026 para adquirir Akkim (fabricante turco de adhesivos y selladores), y Covestro completó la adquisición de dos antiguos sitios de Vencorex para derivados de HDI en Tailandia y Texas el 1 de julio de 2026, reforzando el acceso a intermedios relacionados con poliuretano para sistemas elásticos. En conjunto, estos movimientos reflejan una inversión activa tanto en producción formulada como en insumos clave, creando espacio para proveedores que puedan combinar la fabricación local con ingeniería de aplicación para el montaje de vehículos eléctricos, interiores/exteriores ferroviarios, sellado de equipo pesado y unión de fachadas modulares.
Recent Industry Developments in Mercado de Adhesivos y Selladores de Unión Elástica
- Mayo de 2026: Henkel introdujo la Serie Teroson EP 52, un adhesivo estructural monocomponente de curado térmico diseñado para la producción de carrocerías en blanco en la industria automotriz, con amortiguación de vibraciones integrada. El lanzamiento apunta a un montaje más rápido y automatizado, a la vez que ayuda a los OEM a gestionar los requisitos de ruido y durabilidad en estructuras multimaterial ligeras.
- Agosto de 2025: Bostik (una empresa de Arkema) lanzó VSR 400A, un sellador de costuras conductor de polímero modificado con silano dirigido a la fabricación de camiones pesados. El sellado de costuras conductor favorece la protección contra la corrosión y la integridad del montaje en plataformas con alto contenido metálico, ampliando la adopción de SMP en puntos de sellado de transporte de mayor especificación.
- Abril de 2024: MAPEI introdujo Mapeflex MS 55, un adhesivo y sellador elástico híbrido que combina atributos de sistemas de silicona y poliuretano para uso profesional y doméstico. Su posicionamiento para superficies húmedas o mojadas y su rendimiento elástico duradero amplían la penetración de la química híbrida en la reparación, renovación y unión general en construcción.


Mercado de Adhesivos y Selladores de Unión Elástica Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado abarca los adhesivos de unión elástica y los selladores elastoméricos vendidos para la unión y el sellado flexibles en aplicaciones de construcción, transporte e industriales, donde importa el movimiento de las juntas y la resistencia a la vibración. Los valores se registran como ingresos en el punto de venta de estos materiales en las principales regiones.
Exclusiones del alcance: se excluyen de este dimensionamiento los adhesivos estructurales rígidos o no elásticos, las cintas, los sujetadores mecánicos y los selladores genéricos no posicionados para un rendimiento de unión elástica.
Descripción general de la segmentación
- Por Tipo de Producto
- Poliuretano (PU)
- Polímeros Modificados con Sililo y Silano
- Silicona
- Otros Productos
- Por Industria de Usuario Final
- Construcción y Edificación
- Automotriz y Transporte
- Industrial
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudí
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto de demanda que realmente consume adhesivos y selladores de unión elástica, y luego conectándolo con la disponibilidad de suministro y el movimiento comercial. Nos basamos en fuentes públicas como las series de gasto en construcción del Censo de EE. UU., los indicadores de construcción de Eurostat, las estadísticas comerciales de UN Comtrade para las categorías químicas relevantes y la Agencia Internacional de la Energía para la dirección de la producción de vehículos eléctricos y los cambios de materiales que afectan las decisiones de unión.
Para mantener supuestos realistas, también revisamos elementos como informes anuales de empresas y presentaciones para inversores, artículos técnicos en revistas revisadas por pares sobre polímeros y recubrimientos, y referencias de certificación de productos o normas que indican dónde suelen especificarse las químicas elásticas. Se utilizan bases de datos de patentes para detectar el enfoque de formulación y los probables patrones de sustitución entre sistemas de PU, silicona y modificados con silano. Se utilizan algunas suscripciones de pago únicamente para datos financieros y noticias de empresas, y para verificaciones de importación y exportación a nivel de envío cuando es necesario. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué porción de la demanda de adhesivos y selladores es realmente de grado de unión elástica, y cómo los cambios de combinación por uso final afectan los precios de venta promedio. Hablamos con formuladores, distribuidores, aplicadores y contactos de compras o ingeniería en APAC, EMEA y América, y las conversaciones se utilizan para validar la penetración, los ciclos de reemplazo y los escenarios de crecimiento realistas antes de finalizar el modelo.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 16% | APAC: 46% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 16% | Gerentes: 56% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo, en la que la actividad de construcción, la producción de vehículos y los indicadores de producción industrial se traducen en un conjunto de consumo abordable para materiales de unión y sellado elásticos, y luego se convierten en valor utilizando bandas de precios reportadas por el mercado. Los totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como el muestreo de un conjunto de proveedores por región y la aplicación de la combinación de productos y las divisiones de canal observadas, seguido de verificaciones frente a los flujos comerciales donde el mapeo del producto es claro.
Los insumos clave del modelo incluyen la actividad de nueva construcción y renovación (porque las juntas elásticas se mueven con el tiempo), la producción de vehículos y la adopción de materiales ligeros (que cambia el contenido de unión por vehículo), la intensidad de montaje de vehículos eléctricos en áreas como el sellado de paquetes de baterías, las tendencias de impermeabilización e instalación de fachadas, y la progresión de precios a nivel regional para sistemas de PU, silicona y modificados con silano. Cuando la visibilidad de abajo hacia arriba es limitada, las brechas se manejan utilizando rangos de penetración verificados a partir de entrevistas y alineando los volúmenes con indicadores macroeconómicos independientes, de modo que la cifra final no se desvíe.
Para la previsión, se utiliza un análisis de escenarios con un caso principal anclado a las expectativas de consenso de expertos de la industria, con sensibilidad en torno a los cambios en el ciclo de construcción, los cambios en la producción automotriz y el traslado de costos de formulación. Las tasas de crecimiento se aplican por uso final y luego se consolidan, de modo que el pronóstico final refleja cambios en la combinación en lugar de una única CAGR uniforme.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre el modelo y señales externas, de modo que sea fácil detectar saltos inusuales en volumen, precios o combinación. Nuestro equipo compara los resultados con indicadores de construcción y manufactura, la dirección del comercio y la retroalimentación de las entrevistas, y luego vuelve a verificar cualquier región o uso final que muestre una variación inesperada antes de la aprobación final.
Cada informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, shocks de demanda en la construcción o movimientos abruptos de materias primas que cambian los precios. Antes de la entrega, los analistas realizan una nueva revisión de los supuestos clave y los datos públicos recientes, lo que ayuda a garantizar que los clientes reciban la visión más actualizada.
Tamaño del mercado de adhesivos y selladores de unión elástica de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para adhesivos y selladores de unión elástica a menudo difieren porque cada editor define qué califica como grado de unión elástica, y porque los años, las monedas y la lógica de precios no siempre se manejan de la misma manera. Las diferencias también surgen cuando una estimación se inclina más hacia proyecciones a largo plazo, mientras que otra está más vinculada a indicadores de construcción y manufactura a corto plazo.
Las familias de adhesivos estructurales rígidos y no elásticos se mantienen fuera del alcance de Mordor Intelligence para este mercado, lo que puede cambiar sustancialmente el total cuando otras estimaciones agrupan adhesivos más amplios bajo un título similar. Las brechas también provienen de cómo se contabilizan los sistemas de PU frente a silicona frente a modificados con silano por uso final, si se incluyen los márgenes de distribución y cómo se actualizan los precios cuando los costos de materias primas y la demanda de construcción cambian rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 23,29 mil millones de USD (2026) | |
| Editor de la industria A | 3,29 mil millones de USD (2025) | Utiliza una captura de valor más estrecha que parece centrarse en selladores de unión elástica selectos, y aplica una ventana de previsión más larga con una actualización de precios a corto plazo menor, lo que puede mantener el valor inicial más pequeño. |
| Editor de la industria B | 12,50 mil millones de USD (2024) | Se apoya en un año base diferente y en una narrativa de aplicación más amplia sin separar claramente los grados de unión elástica de las categorías adyacentes de selladores y adhesivos, lo que modifica lo que se contabiliza en el total. |
Al observar la tabla en su conjunto, la dispersión se explica principalmente por los cortes de categoría de producto, la alineación del año base y si los precios y los márgenes de canal se tratan de manera coherente. Al mantener el conjunto de demanda abordable vinculado a las señales de consumo en construcción, transporte e industria, y luego validar la combinación y las bandas de precios mediante entrevistas, nuestra estimación se mantiene rastreable a insumos simples que pueden volver a verificarse a medida que el mercado evoluciona.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de adhesivos y selladores de unión elástica?
El tamaño del mercado de adhesivos y selladores de unión elástica alcanzó los 23.290 millones de USD en 2026.
¿Qué región lidera la demanda de productos de unión elástica?
Asia-Pacífico tiene la mayor cuota de ingresos con el 42,88%, gracias a sus sólidas bases en fabricación automotriz, construcción y baterías.
¿Qué segmento de usuario final está creciendo más rápido?
El sector automotriz y de transporte se está expandiendo a una CAGR del 6,44% hasta 2031, impulsado por la aceleración de la producción de vehículos eléctricos.
¿Por qué están ganando popularidad los polímeros modificados con sililo?
Se curan sin emitir COV y evitan las restricciones sobre diisocianatos, lo que se traduce en una CAGR proyectada del 7,01% hasta 2031.
¿Cómo afectan las normativas de COV a la formulación de adhesivos?
Los límites más estrictos en California y la UE impulsan a los formuladores hacia sistemas sin solventes, aumentando la demanda de químicas híbridas.
Última actualización de la página el:



