
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
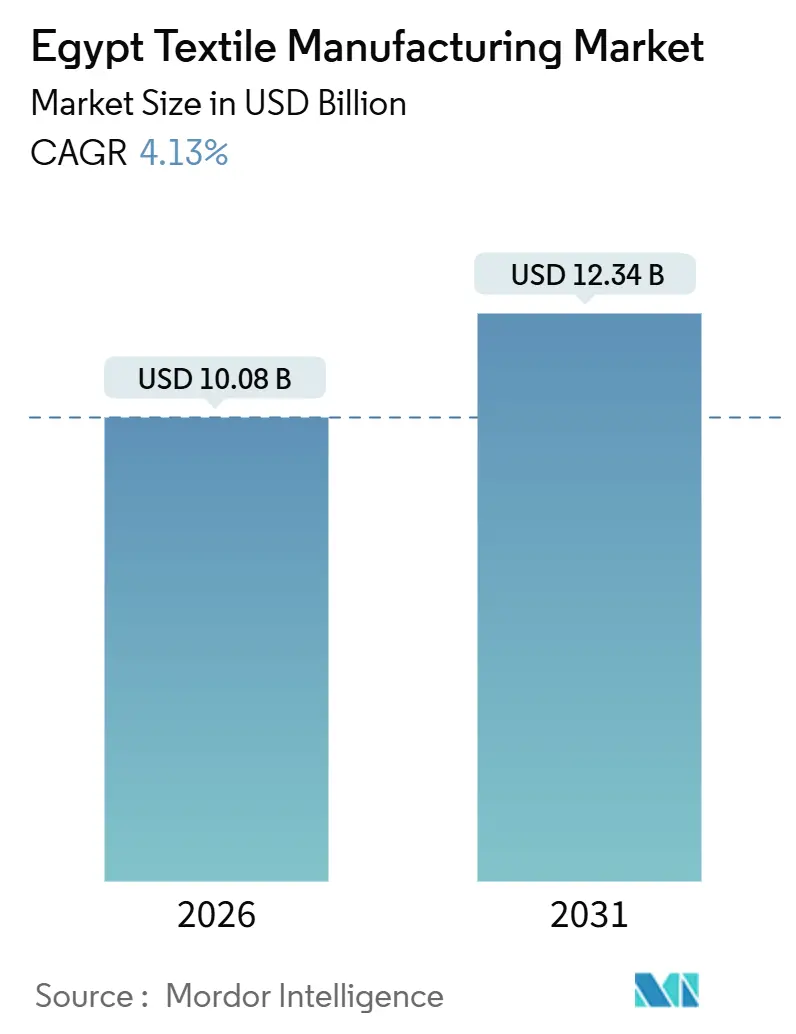
| Tamaño del Mercado (2026) | 10.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.13 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de manufactura textil de Egipto por Mordor Intelligence
El tamaño del Mercado de Fabricación Textil de Egipto se estima en 10,08 mil millones de USD en 2026, y se espera que alcance los 12,34 mil millones de USD para 2031, a una CAGR del 4,13% durante el período de pronóstico (2026-2031). Un presupuesto de modernización de 56 mil millones de EGP (1,81 mil millones de USD) y 490 millones de USD en nueva inversión extranjera directa en la Zona Económica del Canal de Suez (SCZone) están ampliando la capacidad integrada y reduciendo los plazos de entrega[1]. La trazabilidad mediante blockchain para el algodón de Giza está preparando a los molinos locales para la norma del Pasaporte Digital de Producto de la UE de 2026, permitiéndoles obtener pedidos premium de compradores europeos. La eliminación de un subsidio eléctrico de 10 piastras por kilovatio-hora elevó los costos operativos entre un 15 y un 20%, aunque la instalación de paneles solares en tejados y las auditorías energéticas están amortiguando el impacto para los grandes molinos. Las exportaciones de textiles técnicos —incluidas telas médicas, de higiene y para automoción— aumentaron un 25% en 2025, proporcionando a los productores un segundo motor de crecimiento más allá de la moda y los artículos para el hogar.
Conclusiones clave del informe
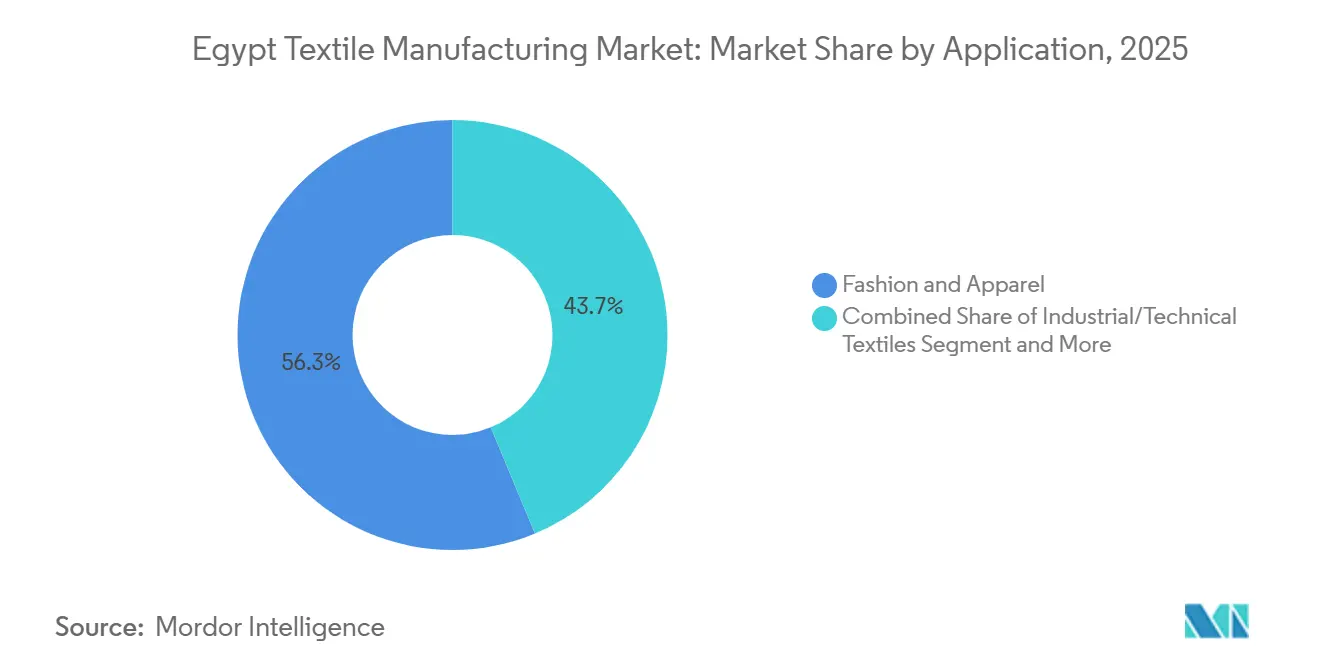
- Por aplicación, la moda y la confección lideraron con el 56,26% de la participación del mercado de la industria de manufactura textil egipcia en 2025, mientras que los textiles industriales y técnicos se expanden a una CAGR del 6,12% hasta 2031.
- Por materia prima, las fibras sintéticas capturaron el 49,37% del tamaño del mercado de la industria de manufactura textil egipcia en 2025, y los derivados del poliéster avanzan a una CAGR del 6,47% hasta 2031.
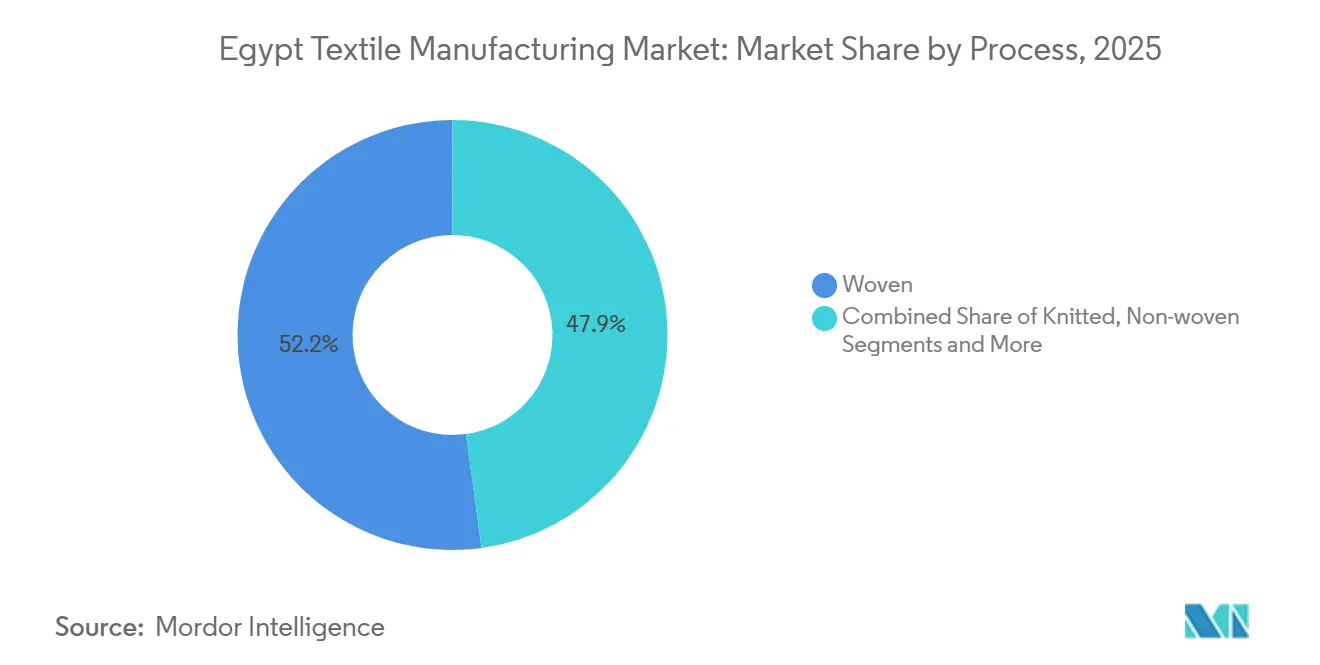
- Por proceso, los tejidos planos retuvieron el 52,15% de la participación del mercado de la industria de manufactura textil egipcia en 2025, y las líneas de no tejido crecen a una CAGR del 5,95% hasta 2031.
- Por geografía, el Gran El Cairo contribuyó con el 38,17% de la producción de 2025, aunque el resto de Egipto, principalmente las ciudades textiles de Minya y Fayún, tiene una previsión de crecimiento del 5,73% de CAGR hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de manufactura textil de Egipto
Análisis del impacto de los impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Zona franca conjunta Egipto-EAU en la SCZone | +0.9% | Nacional, concentrado en la Zona Económica del Canal de Suez | Corto plazo (≤ 2 años) |
| Recuperación del comercio minorista de la UE que impulsa las exportaciones de confección | +0.7% | UE y canales de reexportación de Turquía | Corto plazo (≤ 2 años) |
| Programa de trazabilidad del algodón egipcio | +0.6% | Global, con ganancias en los corredores de exportación hacia la UE | Mediano plazo (2-4 años) |
| Subsidios para telares impulsados por IA | +0.5% | Adopción temprana en el Gran El Cairo y el Delta del Nilo | Mediano plazo (2-4 años) |
| Cultivares de algodón de color resistentes al desierto | +0.4% | Delta del Nilo y tierras recuperadas del Alto Egipto | Mediano plazo (2-4 años) |
| Pilotos de tintura de índigo con hidrógeno verde | +0.3% | Piloto en Suez, escalable a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La zona franca conjunta Egipto-EAU en la SCZone acelera la IED y la logística de exportación
La SCZone eximió los aranceles sobre maquinaria y otorgó vacaciones fiscales de 10 años, atrayendo USD 490 millones en inversión extranjera directa textil durante 2024-2025. La línea integrada de 20 hectáreas de Zhejiang Hengsheng convierte chips de poliéster en tela estampada en menos de 14 días, demostrando el beneficio en tiempo de comercialización. El grupo turco Eroglu aprovecha la misma zona para combinar los costos laborales egipcios con las capacidades de diseño turcas. La concentración del hilado, el tejido y el acabado dentro de recintos aduaneros reduce los costos logísticos entre un 18 y un 22% en comparación con las plantas en tierra. La ventaja se ve moderada por las inminentes tarifas del Mecanismo de Ajuste en Frontera por Carbono de la UE sobre los envíos de poliéster de alta emisión.
La recuperación del comercio minorista de la UE impulsa las exportaciones de confección egipcia un 8% interanual
Las exportaciones de prendas de vestir confeccionadas alcanzaron USD 2,8 mil millones en los primeros diez meses de 2025, absorbiendo Europa USD 717 millones, un aumento interanual del 34%. Los pedidos de corte, confección y acabado egipcios se envían en 10-12 días frente a los 25-30 días desde el sur de Asia, lo que permite a los minoristas reponer existencias más rápidamente. Turquía reexporta el 70% de la ropa deportiva egipcia hacia la UE, multiplicando los volúmenes gracias a su ventaja de unión aduanera. El crecimiento sostenido supone una demanda estable de los consumidores de la UE; cualquier retroceso afectaría rápidamente a los molinos egipcios que operan con márgenes netos del 4-6%. Por ello, la diversificación hacia ropa deportiva premium y confección técnica es esencial para la resiliencia del margen.
El Programa de trazabilidad del algodón egipcio se alinea con las normas del Pasaporte Digital de Producto de la UE
El etiquetado mediante cadena de bloques permite que cada fardo de algodón de Guiza lleve datos de geolocalización, desmotado y aportes químicos, cumpliendo con los mandatos de divulgación de la UE a partir de 2026[2]. Las marcas de la UE que enfrentan litigios de sostenibilidad pueden rastrear la materia prima a través de los molinos egipcios, creando un canal premium que compensa la desventaja de costo del algodón en rama de Egipto del 15-20%. La fase 2 del Proyecto de Algodón Egipcio de la ONUDI mostró un ahorro del 70% en agua y del 40% en energía cuando los molinos sustituyen el algodón regenerado trazable por poliéster virgen. Los pequeños agricultores en Gharbia y Dakahlia aún cultivan solo 35.000 hectáreas, por lo que escalar al objetivo de 100.000 hectáreas depende de la distribución de semillas y la capacitación agronómica. Si se logra, el impulsor podría elevar los precios unitarios promedio entre un 8 y un 10% en los segmentos principales de camisería y textiles para el hogar de la UE.
Subsidios de la Iniciativa Nacional de Tecnología Industrial Avanzada para telares impulsados por IA
La primera fase del programa de modernización de EGP 56 mil millones de Egipto entregó Ghazl 4, un molino de 62.000 m² que opera 188.000 husos con doffing automatizado que reduce los requisitos de mano de obra en un 40% por tonelada. Los telares habilitados con IA se utilizan para predecir fallas de equipos y reducir el desperdicio de tela hasta en un 10%. Los salarios crecientes, ahora de alrededor de EGP 6.000 al mes, aumentan la urgencia de las inversiones en automatización. La consolidación de 23 empresas estatales en nueve firmas integradas tiene como objetivo agrupar el gasto de capital y la experiencia técnica. El éxito de esta transformación dependerá de una reorientación laboral efectiva y del despliegue de infraestructura de internet industrial en las plantas de producción heredadas.
Análisis del impacto de las restricciones*
| Restricciones | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Racionalización de los subsidios energéticos que duplica las tarifas eléctricas de los molinos | -0.8% | Nacional, con impacto desproporcionado en las operaciones intensivas en energía de teñido y acabado en el Gran El Cairo y el Delta del Nilo | Corto plazo (≤ 2 años) |
| Recortes gubernamentales de cuotas de riego en el Delta del Nilo que limitan el rendimiento del algodón | -0.6% | Delta del Nilo (Gharbia, Dakahlia, Sharqia, Kafr El Sheikh), con efectos secundarios en las zonas algodoneras del Alto Egipto | Mediano plazo (2-4 años) |
| Costos de cumplimiento del Mecanismo de Ajuste en Frontera por Carbono de la UE en textiles intensivos en energía | -0.5% | Global, que afecta a los exportadores egipcios hacia los mercados de la UE; mayor carga sobre productores de poliéster y fibras sintéticas | Mediano plazo (2-4 años) |
| Adaptaciones obligatorias de filtración de microfibras que elevan el CAPEX de tratamiento de efluentes | -0.4% | Nacional, con cumplimiento concentrado en las zonas industriales del Delta del Nilo y Alejandría sujetas al monitoreo de la EEAA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La racionalización de los subsidios energéticos duplica las tarifas eléctricas de los molinos
El fin del descuento eléctrico de 10 piastras en 2025 elevó las tarifas industriales a USD 0,12-0,14 por kilovatio-hora, inflando los costos de procesamiento hasta en un 20%[3]. Las líneas de teñido consumen 800-1.200 kWh por tonelada, por lo que el gasto adicional en energía alcanza USD 120 por tonelada de tela. Misr Spinning & Weaving espera cargos anuales adicionales de EGP 150-200 millones en Ghazl 4, erosionando los márgenes. Un esquema de auditoría gubernamental ofrece subsidios parciales para mejoras energéticas, pero solo el 15% de los molinos se inscribió en su primer año. Las empresas más grandes responden instalando paneles solares en tejados; los molinos más pequeños se orientan hacia la exportación de tela cruda para evitar el acabado de alta energía.
Costos de cumplimiento del Mecanismo de Ajuste en Frontera por Carbono de la UE en textiles intensivos en energía
La declaración del CBAM comienza en 2026, fijando el precio del CO₂ incorporado en EUR 80-90 por tonelada. La fabricación de poliéster emite 6-8 toneladas de CO₂ por tonelada de fibra, lo que implica un recorte de precio del 8-12% en la entrada a la UE a menos que los molinos reduzcan las emisiones. Solo tres exportadores egipcios han iniciado auditorías ISO 14064, dejando a muchos expuestos a penalidades. El acceso a energía renovable del Parque Solar de Benban y el futuro vapor de hidrógeno verde podrían reducir las emisiones entre un 40 y un 50%. Cambiar la mezcla de productos hacia telas de algodón, que tienen menor intensidad de carbono, ofrece una cobertura inmediata.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por aplicación: los textiles técnicos superan a la moda en medio del impulso hacia la diversificación
Las categorías técnicas e industriales se están expandiendo a una CAGR del 6,12%, superando el crecimiento general del mercado de la industria de fabricación textil egipcia, ya que los compradores extranjeros buscan batas médicas, envolturas de higiene y fieltros para automoción[4]. La moda y la confección siguen siendo el líder en ingresos, aunque la inflación de los costos laborales y las auditorías de sostenibilidad empujan a los exportadores hacia nichos de mayor margen como la ropa deportiva y la moda modesta. La demanda de la UE de telas ligeras para automoción reduce el peso de los vehículos entre un 5 y un 8%, generando una demanda de no tejidos de polipropileno. La investigación del Centro de Comercio Internacional estima la demanda accesible de textiles médicos en 18,6 mil millones de USD, un amplio margen de crecimiento para los convertidores nacionales. La consolidación gubernamental de 23 empresas en nueve entidades canaliza capital hacia mejoras específicas por aplicación.
Los molinos que ingresan a nichos técnicos aseguran contratos más largos y enfrentan menos interrupciones por cambios de estilo, estabilizando la utilización entre el 85 y el 90%. El desarrollo de laboratorios de pruebas ISO 13485, respaldado por financiamiento suizo, elimina una barrera de entrada al mercado para los proveedores de textiles quirúrgicos. La producción de fieltro para automoción se beneficia del plan de infraestructura de 1,2 billones de USD de Egipto, que incrementa las necesidades de geotextiles. Los textiles para el hogar, impulsados por las líneas de alfombras de Oriental Weavers, continúan creciendo cerca de la tasa general del mercado de la industria de fabricación textil egipcia, lo que subraya el atractivo duradero de los segmentos de decoración del hogar. Los textiles deportivos de protección aprovechan la posición de Egipto como el duodécimo mayor exportador de ropa deportiva, utilizando los corredores de reexportación de Turquía hacia Alemania y Polonia.


Nota: Las participaciones de cada segmento individual están disponibles al adquirir el informe
Por materia prima: el poliéster gana participación a medida que la IED apunta a la integración sintética
Las fibras sintéticas representaron el 49,37% de los ingresos de 2025 y están creciendo más rápido que el algodón, gracias a las inversiones integradas en poliéster en la SCZone que reducen los plazos de entrega a menos de dos semanas. El poliéster goza de ventajas de costo a 1,30 USD por kilogramo frente a más de 2,00 USD para el algodón de Giza. La participación del algodón está limitada por las restricciones de riego, aunque la trazabilidad habilitada por blockchain aumenta su potencial premium en el contexto del tamaño del mercado de la industria de fabricación textil egipcia. Las fibras recicladas están emergiendo sobre la base de 212.000 toneladas de residuos previos al consumo anuales, con una planta en Kafr El Dawar que convierte 30.000 toneladas en hilo de calidad para exportación.
La expansión de la capacidad de poliéster virgen choca con la fijación de precios de carbono del CBAM; sin compensaciones de energía renovable, los exportadores enfrentan un arancel del 8 al 12%. La fibra de poliéster reciclado ofrece una solución alternativa de cumplimiento, ahorrando un 40% de energía y capturando primas de economía circular. Las fibras especiales como el aramid y el carbono representan menos del 1% de la participación debido al alto gasto de capital y la limitada demanda local. La lana y la seda mantienen nichos pequeños pero rentables en textiles de lujo para el hogar. La trayectoria de predominio sintético mantiene a Egipto alineado con el crecimiento global de la ropa deportiva, al tiempo que subraya la necesidad de inversiones en mitigación de emisiones.
Por proceso: las tecnologías de no tejido ganan tracción en los segmentos técnicos
Los tejidos planos aún representan el 52,15% de la producción de 2025 en la industria de fabricación textil de Egipto, pero los no tejidos se están acelerando a un ritmo anual del 5,95%, reflejando el impulso de los textiles técnicos. Una instalación en Kafr El Dawar transforma residuos textiles en fieltro agujado para interiores de automóviles, aprovechando la demanda de materiales de amortiguación acústica en el ensamblaje regional de vehículos. La capacidad de polipropileno hilado-unido apoya la producción de paños quirúrgicos, aunque el suministro nacional cubre solo el 15% de las necesidades, dejando espacio para nuevas líneas. Los tejidos de punto, enfocados en ropa deportiva, enfrentan presión de precios de Turquía, pero se benefician del acceso libre de aranceles de Egipto a los Estados Unidos a través de las QIZ.
La industria de fabricación textil egipcia está modernizando sus telares de lanzadera a telares de chorro de aire bajo el programa de 56 mil millones de EGP, aumentando la productividad entre un 30 y un 40%. Los no tejidos hidroentrelazados que utilizan fibras recicladas cumplen los umbrales de la Etiqueta Ecológica de la UE, obteniendo primas de precio del 20 al 25%. El tejido 3D sigue siendo un nicho debido a los costos de equipos que superan los 500.000 USD por telar. Los geotextiles agujados se alinean con la expansión vial de Egipto, donde se pronostica una demanda anual de 15.000 a 20.000 toneladas. La inversión en infraestructura de TI permite que el software de mantenimiento predictivo eleve el tiempo de actividad de los telares al 95%, una métrica clave para la estabilidad de los contratos.

Nota: Las participaciones de cada segmento individual están disponibles al adquirir el informe
Análisis geográfico
El Gran El Cairo contribuyó con el 38,17% de la producción de 2025, aprovechando la proximidad a dos puertos internacionales que gestionan el 56% de las exportaciones textiles. El clúster cuenta con una mano de obra calificada y redes de proveedores que mantienen alta la utilización, pero los precios de la tierra de USD 150-200 por metro cuadrado y la congestión empujan los nuevos proyectos hacia el exterior. El resto de Egipto, que abarca las ciudades textiles de Minya y Fayún, se beneficia de EGP 3,5 mil millones en incentivos de descentralización que reducen los costos logísticos entre un 15 y un 20% y otorgan vacaciones fiscales de 10 años. Estas ciudades integran el desmotado, el hilado y el acabado en superficies de 500 hectáreas, anclando el crecimiento futuro a una CAGR proyectada del 5,73%.
El Delta del Nilo sigue siendo el corazón histórico con Ghazl 4 de Misr Spinning & Weaving en El Mahalla y los complejos de reciclaje en Kafr El Dawar. Los molinos del Delta enfrentan recortes de cuotas de agua que reducen la materia prima de algodón, lo que obliga a un mayor uso sintético. Alejandría sirve como centro de fibras sintéticas, con SPINALEX ampliando las líneas de tejido circular después de un aumento de capital a EGP 721 millones. Las tarifas eléctricas crecientes afectan duramente a las casas de teñido de Alejandría, aunque los proyectos de paneles solares en tejados compensan entre el 20 y el 25% de las facturas eléctricas.
Las tierras reclamadas del Alto Egipto abren nuevas superficies para el cultivo de algodón, aunque los suelos salinos limitan los rendimientos a 1,5 toneladas por hectárea. Vincular estos campos con los molinos cercanos de Minya podría asegurar algodón trazable premium para la camisería de exportación. La Zona Económica del Canal de Suez abarca Ismailia, Port Said y Suez; su estatus aduanero y las importaciones de maquinaria libres de aranceles atrajeron USD 490 millones de IED en dos años. Los nuevos participantes integrados en poliéster allí desafían la dominancia de El Cairo al lograr ciclos de pedidos de 10-12 días para compradores de la UE que necesitan velocidad de comercialización. En general, la diversificación geográfica está diluyendo la participación de El Cairo mientras preserva la resiliencia nacional de la cadena de suministro.
Panorama regulatorio
La fabricación textil egipcia está condicionada por controles de importación y cumplimiento de calidad liderados por la Organización General de Control de Exportaciones e Importaciones (GOEIC). El acceso al mercado para los envíos regulados de textiles y prendas de vestir se aplica a través del programa de Verificación de Conformidad (VOC) en virtud de los Decretos Ministeriales 961/2012, 991/2015 y 403/2022, junto con las Normas Egipcias obligatorias emitidas por la Organización Egipcia de Normalización y Calidad (EOS) que impulsan las pruebas y certificaciones (por ejemplo, verificaciones de composición y solidez del color) mediante Certificados de Inspección e informes de laboratorio.
El cumplimiento comercial y documental se ha endurecido mediante la digitalización y los controles de riesgo. Desde enero de 2026, los importadores deben presentar la Declaración de Información Anticipada de Carga (ACID) a través de la plataforma CargoX, con un número ACID de 19 dígitos requerido en los documentos de embarque. Esto eleva la importancia de la documentación precisa previa al envío y del registro de proveedores. A nivel de política, el gobierno ha elevado el estatus de los textiles y las prendas de vestir confeccionadas dentro de la Estrategia Industrial Nacional 2026-2030, con el objetivo de alcanzar 100.000 millones de USD en exportaciones no petroleras, y reforzando programas que profundizan la fabricación local mientras reducen las importaciones de bienes intermedios.
Análisis de la cadena de valor
La cadena de valor textil de Egipto abarca desde el suministro de fibra (cultivo de algodón y lino) pasando por el desmotado, hilado, tejido/punto, teñido y acabado, hasta llegar a las prendas confeccionadas y la distribución para exportación. La modernización liderada por el Estado y la inversión extranjera directa basada en zonas están impulsando una estructura de "semilla a estantería" que reduce la dependencia de hilados y tejidos importados, al mismo tiempo que acorta los plazos de entrega al concentrar múltiples etapas en un solo complejo. Los actores clave del ecosistema incluyen el Ministerio de Industria y Transporte, el Ministerio del Sector Empresarial Público, la Federación de Industrias Egipcias y sus cámaras pertinentes, y organismos de exportación como el Consejo de Exportación de Prendas Confeccionadas.
Las nuevas huellas industriales integradas están cambiando los vínculos ascendentes e intermedios. En abril de 2025, el gobierno lanzó dos ciudades textiles integradas en Minya y Fayoum que abarcan 11 millones de m². En enero de 2026, Elsewedy Industrial Development y Crystal International Group firmaron un acuerdo de 350 millones de USD para establecer un complejo integrado de hilado y textil en New October City en un sitio de 800.000 m² bajo el sistema de zonas francas privadas. En mayo de 2026, el Ministerio de Inversión y Comercio Exterior anunció planes para una ciudad industrial textil neutra en carbono de 1.500-2.000 millones de USD en Port Said con China Enterprise Cloud Chain en 4,5 millones de m², lo que subraya el cambio hacia infraestructuras agrupadas de servicios, logística y cumplimiento normativo listas para exportadores.
Panorama competitivo
Concentración del Mercado
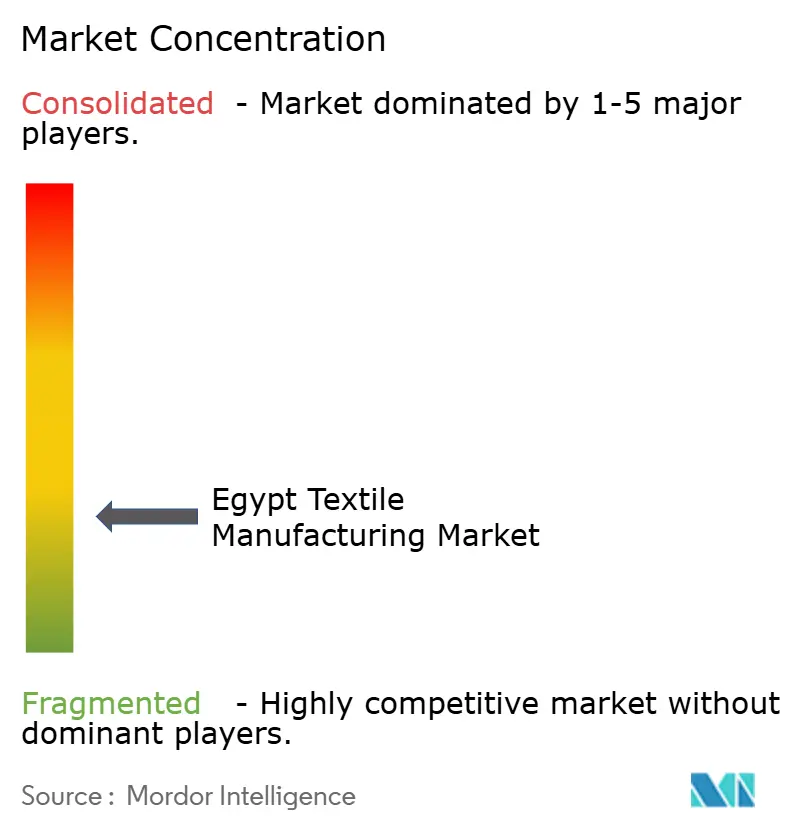
El mercado de la industria de fabricación textil egipcia sigue siendo fragmentado, con empresas estatales que controlan aproximadamente entre el 40 y el 45% de la capacidad de hilado y tejido. Los objetivos de consolidación apuntan a nueve entidades integradas para 2026, aunque hasta ahora solo dos, Ghazl 4 y Ghazl 1, están completamente operativas. Los actores privados como Arafa Holding y Nile Linen Group se especializan en confección y textiles para el hogar, respectivamente, mientras que los participantes chinos y turcos en la SCZone comprimen los ciclos de poliéster a tela, desafiando a los operadores establecidos en velocidad y costo.
La segmentación tecnológica divide el campo. Las plantas estatales despliegan telares impulsados por inteligencia artificial y doffing automatizado, reduciendo la mano de obra un 40% por tonelada de hilo; muchos molinos privados aún operan máquinas de 20 años con una eficiencia del 60 al 70%. El cumplimiento del Decreto Ministerial 44/2000 sobre límites de efluentes crea un mercado de dos niveles: los molinos que invierten en nanofiltración obtienen primas de precio del 5 al 8% de los compradores de la UE que exigen auditorías. Oriental Weavers lidera en sostenibilidad, instalando una matriz solar en tejado de 50 megavatios que reduce las facturas de electricidad en una cuarta parte y se alinea con las métricas del CBAM.
Los movimientos estratégicos ilustran la intensidad competitiva en la industria de fabricación textil de Egipto. La planta West Qantara de Zhejiang Hengsheng, de 70 millones de USD, apunta a ingresos anuales de 300 millones de USD a través de líneas de poliéster verticalmente integradas. Los proyectos de reciclaje de Kafr El Dawar monetizan los residuos, convirtiendo los costos de cumplimiento en ingresos de exportación. La empresa de 120 millones de USD de Eroglu aprovecha el acceso libre de aranceles de las QIZ a los Estados Unidos, combinando el diseño turco con la fabricación egipcia. Se espera que la concentración del mercado aumente modestamente a medida que la consolidación y la inversión extranjera directa favorezcan a los actores más grandes y eficientes en capital.
Líderes de la industria de manufactura textil de Egipto
-
Cotton & Textile Industries Holding Co.
-
Misr Spinning & Weaving (El Mahalla)
-
Oriental Weavers
-
Arafa Holding
-
Alexandria Spinning & Weaving (SPINALEX)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en la capacidad integrada que desplaza los bienes intermedios importados (hilado, tejido crudo y tejido acabado) y mejora la preparación en materia de cumplimiento para los corredores de exportación. La Estrategia de Desarrollo Industrial 2030 del gobierno incluye los textiles y las prendas confeccionadas entre siete industrias prioritarias vinculadas a la ambición de 100.000 millones de USD en exportaciones industriales, y las acciones de 2026 se han centrado en hojas de ruta de ejecución y asociaciones con el sector privado para acelerar la utilización de activos en proyectos estatales y basados en zonas. Los anuncios de inversión también apuntan a una continua expansión de la capacidad de fabricación de tejidos más cerca de los puertos y zonas francas, incluido el complejo integrado de New October City de 350 millones de USD de enero de 2026 (Elsewedy Industrial Development y Crystal International Group).
La infraestructura vinculada a la sostenibilidad y una combinación de productos de mayor valor representan las áreas de oportunidad más claras. Los exportadores orientados a la UE se están alineando con los requisitos de carbono y trazabilidad mientras amplían sus capacidades técnicas, y el plan de mayo de 2026 para una ciudad industrial textil libre de carbono de 1.500-2.000 millones de USD en Port Said apunta a una infraestructura de producción de menores emisiones. Paradise Textiles también anunció una instalación integrada de tejidos de 102 millones de USD en la Zona Franca Pública de Alexandria Amreya, con operaciones programadas para el tercer trimestre de 2026, lo que aumenta la capacidad de conversión local. Del lado de la demanda, las exportaciones de prendas de vestir alcanzaron 1.150 millones de USD en los primeros cuatro meses de 2026 (un incremento del 15% interanual), lo que respalda una mayor inversión en cadenas de suministro verticalmente integradas y de ciclo más rápido que puedan cumplir con los requisitos de auditoría, documentación y entrega para compradores de la UE y EE. UU.
Desarrollos recientes del sector
- Julio de 2026: El Ministerio de Industria realizó una visita al complejo de El Mahalla El Kubra de Misr Spinning and Weaving Co. (unos 2,5 millones de metros cuadrados) para revisar el progreso de la modernización vinculada a inversiones citadas en 27.000 millones de EGP. La visita reforzó el énfasis del Estado en ampliar la capacidad actualizada de hilado y tejido y mejorar la utilización de los activos recién construidos.
- Mayo de 2026: El gobierno inició evaluaciones para la cotización temporal de filiales de Cotton & Textile Industries Holding Co., incluidas Egyptian Cotton Hub y Misr for Trading & Ginning Cotton Co, en la Bolsa Egipcia. Esta medida respalda las vías de financiación y gobernanza para los activos estatales vinculados a los textiles y al comercio de algodón que se sitúan aguas arriba de la fabricación de hilados y tejidos.
- Mayo de 2025: Oriental Weavers lanzó una nueva unidad de teñido de hilado de poliéster en su planta de la Ciudad 10 de Ramadán con una inversión de 50 millones de EGP y una capacidad diaria de 4,75 toneladas. La capacidad de teñido adicional refuerza la generación de valor agregado local para insumos de textiles de hogar de base sintética en medio del creciente escrutinio sobre los plazos de entrega y las especificaciones.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como el valor de la actividad de fabricación textil en Egipto, que abarca la conversión de fibras en hilo, telas y productos textiles terminados, a través de los principales procesos industriales y la maquinaria instalada utilizada para producirlos.
Exclusiones del alcance: Este dimensionamiento no incluye los márgenes de venta minorista de prendas de vestir ni los márgenes de marca y distribución posteriores fuera de los valores en puerta de fábrica.
Descripción General de la Segmentación
- Por aplicación
- Moda y confección
- Textiles industriales/técnicos
- Textiles para el hogar y el hogar
- Textiles médicos y de atención sanitaria
- Textiles automotrices y de transporte
- Otros (textiles de protección, deportivos, etc.)
- Por materia prima
- Fibras naturales
- Algodón
- Lana
- Seda
- Fibras sintéticas
- Poliéster
- Nylon
- Rayón / Viscosa
- Acrílico
- Polipropileno
- Fibras recicladas
- Otros (fibras especiales de alto rendimiento (aramida, carbono, UHMWPE))
- Fibras naturales
- Por proceso / tecnología
- Tejido plano
- Tejido de punto
- No tejido
- Hilado-unido (spunbond / meltblown)
- Hidro-enredado de capa seca
- Húmedo-depositado
- Agujado
- Tejido tridimensional y telas espaciadoras
- Por geografía
- Gran El Cairo (El Cairo y Guiza)
- Delta del Nilo (incl. Gharbia/El Mahalla El Kubra, Kafr El Dawar, Sharqia, Dakahlia)
- Alejandría
- Resto de Egipto
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la base factual del modelo, de modo que los números estén vinculados a señales de producción y comercio específicas de Egipto en lugar de promedios globales amplios. Revisamos estadísticas públicas y comunicados de política que describen el contexto operativo de los fabricantes, junto con series de referencia que ayudan a convertir la actividad en valor.
Las fuentes utilizadas habitualmente incluyen datos oficiales de comercio e industria, como publicaciones de CAPMAS, tablas de comercio de UN Comtrade, series macroeconómicas del Banco Mundial y el FMI, y actualizaciones de asociaciones comerciales o cámaras vinculadas a textiles y confección. También cotejamos informes anuales y presentaciones para inversores de fabricantes cotizados, cobertura de prensa de renombre sobre adiciones de capacidad, y bases de datos de patentes para comprender los cambios de proceso que pueden modificar la combinación de producción y los rendimientos. Para verificaciones selectivas, se utilizaron suscripciones que agregan datos financieros de empresas, noticias y registros de comercio a nivel de envíos para acelerar la validación de los flujos de exportación e importación. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con fabricantes, distribuidores y proveedores de servicios de maquinaria, gerentes de abastecimiento y organismos del sector que monitorean la demanda y las necesidades de cumplimiento. Dado que se trata de un mercado de un solo país, nos enfocamos en encuestados con cobertura en los principales clústeres industriales y canales de exportación, para que los supuestos sobre utilización, combinación de productos y precios pudieran ser cuestionados y corregidos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de valor de la fabricación textil de Egipto a partir de patrones observables de producción y comercio, y luego vincula ese conjunto a pasos de conversión realistas a través de fibras, hilo, telas y prendas. Para mantener los totales fundamentados, los corroboramos con verificaciones selectivas ascendentes, como la capacidad y utilización muestreadas por línea de proceso, la cadencia de envíos de exportadores y las bandas de precios indicativas por categoría de producto.
Los insumos clave utilizados en el modelo incluyen valores de exportación de textiles y confección, niveles de importación de bienes intermedios clave, adiciones y reemplazos de maquinaria instalada, rangos de utilización de plantas por tipo de proceso y cambios en la combinación de productos entre producción básica y de mayor valor. También utilizamos indicadores macroeconómicos que típicamente mueven la demanda textil y el momento de la inversión, como el crecimiento de la producción industrial, el movimiento del tipo de cambio que afecta los insumos importados y los incentivos impulsados por políticas para la fabricación y las exportaciones. Cuando los datos a nivel de empresa estaban incompletos, las brechas se manejaron utilizando promedios de pares por proceso y aplicando supuestos conservadores de utilización y precio validados mediante entrevistas.
Los pronósticos se construyeron utilizando análisis de escenarios, donde los impulsores del lado de la demanda y la oferta se proyectan bajo un caso base, y luego se someten a pruebas de estrés para cambios en la solidez de los pedidos de exportación, la transferencia de costos de insumos y el momento de la puesta en marcha de la capacidad. La retroalimentación de expertos se utilizó para mantener los supuestos prospectivos prácticos, particularmente en cuanto a la utilización alcanzable, los plazos de entrega y la progresión del precio de venta en términos de USD.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes como el impulso de las exportaciones, las tendencias de importación de maquinaria y los anuncios de capacidad reportados para evaluar si el valor de producción implícito parece realista. Las variaciones se revisan en pasos, primero a nivel de segmento y luego a nivel de mercado total, seguido de una revisión interna por parte de analistas antes de la aprobación.
Si se encuentra un valor atípico, se vuelven a verificar los impulsores subyacentes y se vuelve a contactar a encuestados seleccionados cuando la brecha no puede explicarse solo con datos públicos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de política, grandes puestas en marcha de capacidad o movimientos bruscos de divisas. Antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Estimación del Estudio de la Industria de Fabricación Textil de Egipto de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la fabricación textil de Egipto no siempre coinciden porque diferentes estudios eligen diferentes puntos de partida para lo que cuenta como mercado, y también utilizan diferentes años, momentos del tipo de cambio y lógica de precios. Algunas estimaciones se basan más en supuestos de ingresos sectoriales de alto nivel, y otras se basan más en valores comerciales, por lo que los totales pueden divergir incluso cuando el nombre del tema parece similar.
Una división común proviene de mezclar la producción de fábrica con el valor de venta de textiles y confección posteriores, y también de cuánto de las importaciones, reexportaciones y producción informal se asume que está dentro del modelo. Algunas cifras externas se anclan en un único año base y luego extienden la CAGR hacia adelante sin volver a verificar la utilización y los cambios en la combinación. Algunas estimaciones también incluyen un valor de mercado más amplio de textiles y confección que incluye márgenes de distribución. Para Mordor Intelligence, solo se contabiliza el valor de fabricación en puerta de fábrica en Egipto, y los totales están restringidos mediante verificaciones de capacidad a nivel de proceso y demanda impulsada por exportaciones, de modo que los márgenes minoristas y de marca no están incluidos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,08 mil millones de USD (2026) | |
| Consultora Global A | 4,32 mil millones de USD (2024) | Utiliza un año base anterior y un conjunto de valor más estrecho que parece subestimar la actividad de fabricación intermedia en la conversión de hilo y tela, lo que mantiene el total más bajo incluso antes de aplicar el crecimiento del pronóstico. |
| Revista Especializada B | 3,87 mil millones de USD (2024) | A menudo tratada como una cobertura más amplia de textiles que puede seguir más el comentario comercial y sectorial que las construcciones de fabricación a nivel de proceso, y puede basarse en una progresión de precios simplificada que no se ajusta completamente a la combinación de productos y el momento del tipo de cambio. |
La diferencia proviene principalmente de la elección del año y de lo que se contabiliza como valor de fabricación frente al valor más amplio relacionado con los textiles. Al mantener los insumos rastreables a las exportaciones, la utilización de la capacidad y la combinación de productos, el enfoque proporciona un total práctico que puede repetirse y verificarse nuevamente a medida que lleguen nuevas señales.
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de la industria de manufactura textil egipcia en 2026?
Está valorado en USD 10,08 mil millones y se prevé que alcance USD 12,34 mil millones en 2031.
¿Qué segmento crece más rápido dentro del mercado de la industria de manufactura textil egipcia?
Los textiles industriales y técnicos se expanden a una CAGR del 6,12% hasta 2031.
¿Qué participación tienen las fibras sintéticas en el mercado de la industria de manufactura textil egipcia?
Las fibras sintéticas representaron el 49,37% de los ingresos de 2025, lideradas por las líneas de poliéster en la Zona Económica del Canal de Suez.
¿Cómo están afectando las reformas de las tarifas eléctricas a los productores?
La eliminación de un subsidio de 10 piastras elevó los costos eléctricos entre un 15 y un 20%, lo que lleva a los molinos a instalar paneles solares en tejados o cambiar a procesos menos intensivos en energía.
¿Qué papel desempeña la Zona Económica del Canal de Suez?
Sus zonas francas aduaneras atrajeron USD 490 millones en IED para proyectos verticalmente integrados de poliéster a tela que reducen los plazos de entrega a menos de 14 días.
¿Cómo está abordando Egipto las normas de carbono de la UE?
Los exportadores están adoptando energías renovables, fibras recicladas y trazabilidad mediante cadena de bloques para reducir las emisiones incorporadas y cumplir con los requisitos del CBAM.