
Tamaño y Participación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Egipto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
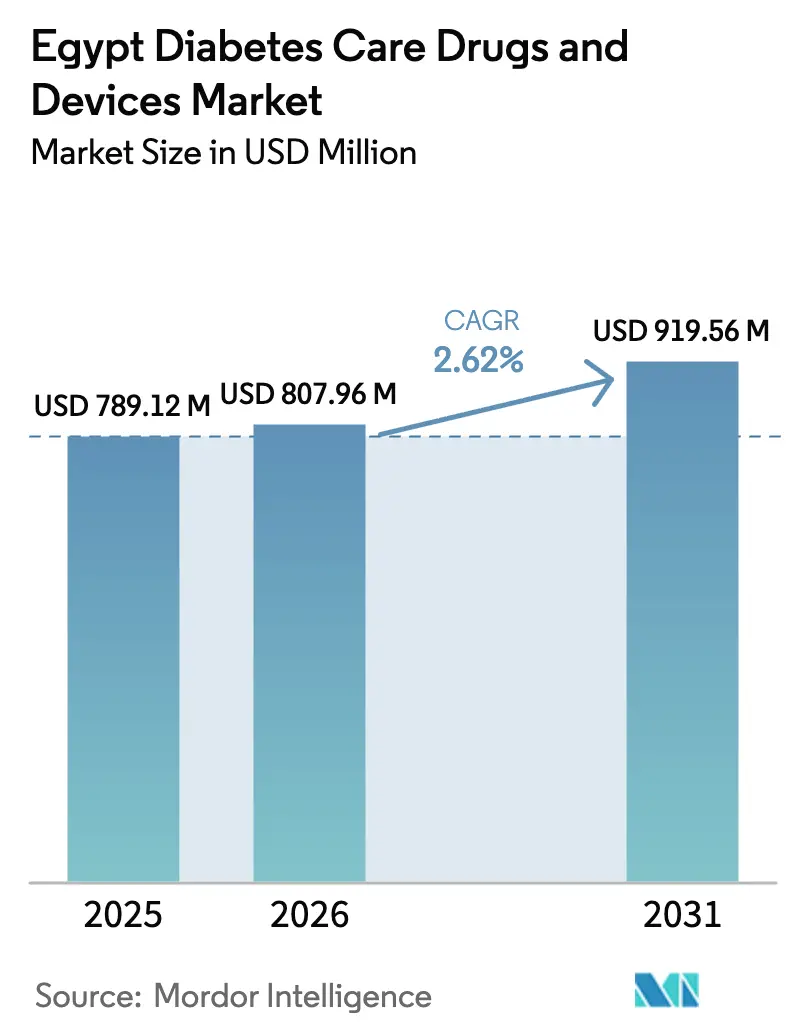
| Tamaño del mercado en el año base (2025) | 789.12 Millones de dólares |
| Tamaño del Mercado (2026) | 807.96 Millones de dólares |
| Tamaño del Mercado (2031) | 919.56 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Egipto por Mordor Intelligence
Se espera que el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Egipto crezca de USD 789,12 millones en 2025 a USD 807,96 millones en 2026 y se prevé que alcance USD 919,56 millones en 2031 a una CAGR del 2,62% durante el período 2026-2031.
Las brechas diagnósticas, la volatilidad cambiaria y las políticas de fabricación local están reconfigurando las cadenas de suministro y las opciones terapéuticas. El sesenta y dos por ciento de los 13,2 millones de adultos con diabetes del país permanecen sin diagnosticar, y el Sistema Nacional de Seguro Universal de Salud (UHIS) está convirtiendo ese grupo latente en pacientes tratados mediante cribado obligatorio y registros electrónicos. La producción local de insulina respaldada por el gobierno, liderada por la alianza Eva Pharma–Eli Lilly, ya compensa USD 30 millones en importaciones anuales y señala un avance hacia las exportaciones en el marco de la Zona de Libre Comercio Continental Africana (AfCFTA). El monitoreo continuo de glucosa (CGM) y las tecnologías inteligentes de administración de insulina están ganando terreno en las clínicas urbanas a medida que el FreeStyle Libre 2 de Abbott y el G7 de Dexcom alcanzan precios inferiores a USD 50 por sensor. Al mismo tiempo, la inflación de costos de insumos impulsada por el tipo de cambio y el elevado gasto de bolsillo mantienen la asequibilidad en el centro de toda estrategia comercial.
Conclusiones Clave del Informe
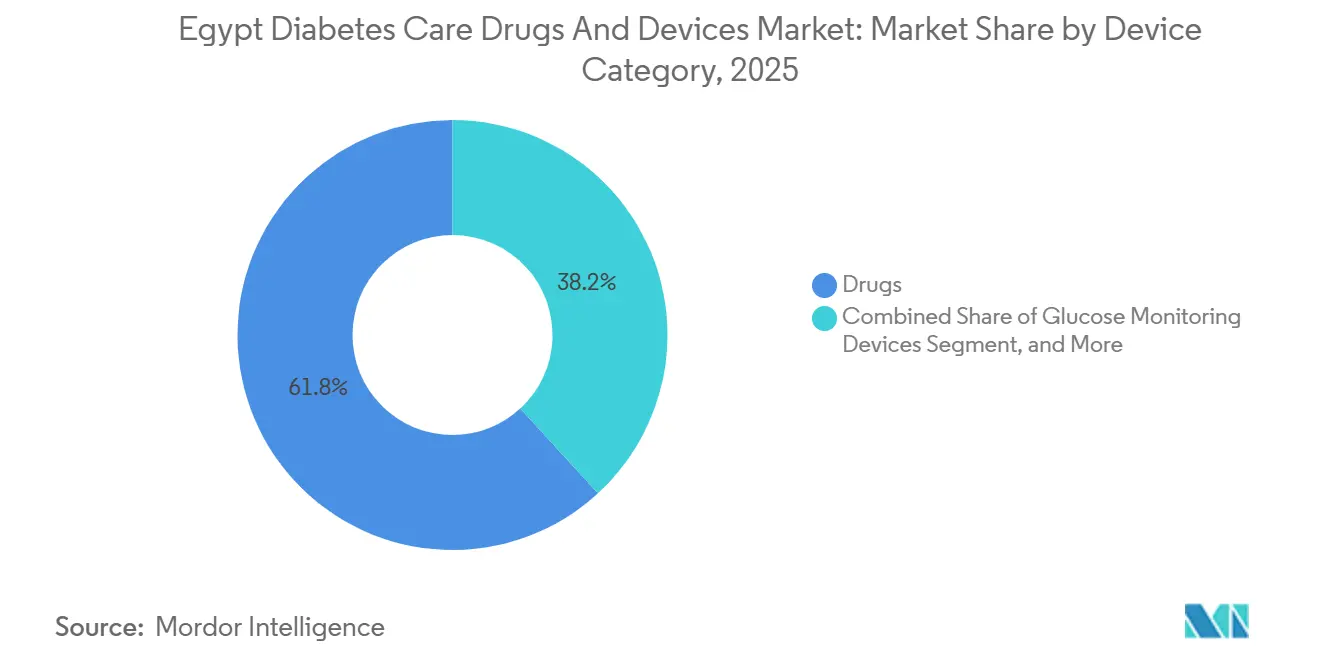
- Por categoría de dispositivo, los medicamentos lideraron con el 61,83% de la participación del mercado de medicamentos y dispositivos para la diabetes en Egipto en 2025, mientras que los dispositivos de administración de insulina avanzan a una CAGR del 3,79% hasta 2031.
- Por tipo de diabetes, el Tipo 2 representó el 87,03% de la participación en ingresos en 2025, aunque el Tipo 1 se expande a una CAGR del 5,17% hasta 2031.
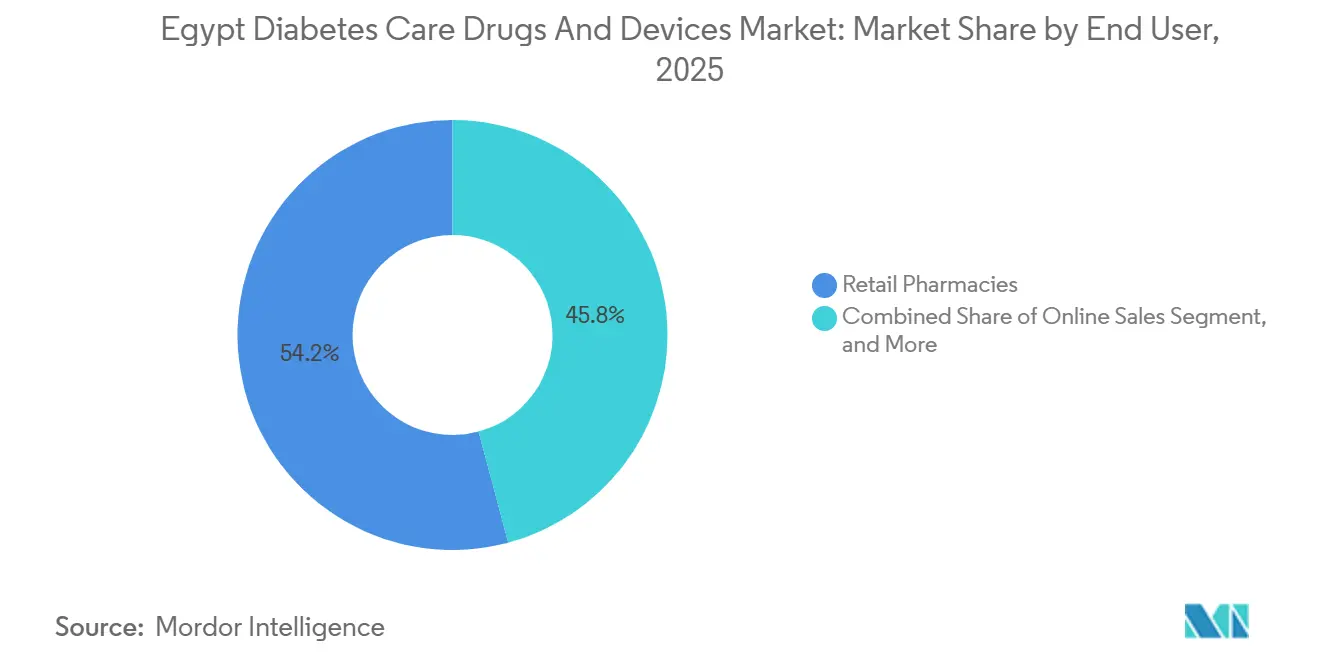
- Por usuario final, las farmacias minoristas representaron el 54,18% de las ventas de 2025, mientras que los canales en línea son los de mayor crecimiento, con una CAGR del 6,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Egipto
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia e Incidencia de la Diabetes | +0.8% | Nacional, mayor en El Cairo, Alejandría, Giza | Largo plazo (≥ 4 años) |
| Implementación del UHIS Gubernamental y Campañas Nacionales de Cribado | +0.6% | Nacional, por gobernaciones en fases | Mediano plazo (2-4 años) |
| Impulso a la Fabricación Local de Insulina para Asegurar el Suministro | +0.5% | Nacional, potencial de exportación AfCFTA | Mediano plazo (2-4 años) |
| Adopción Acelerada de CGM y Tecnología Inteligente de Administración de Insulina | +0.4% | Centros urbanos, con expansión hacia el exterior | Corto plazo (≤ 2 años) |
| Expansión de la Telesalud en Idioma Árabe | +0.3% | Urbano y periurbano | Corto plazo (≤ 2 años) |
| Posicionamiento de Egipto como Centro de Insulina AfCFTA | +0.2% | Norte y África Subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia e Incidencia de la Diabetes
La prevalencia estandarizada por edad alcanzó el 22,4% en 2024, equivalente a 13,2 millones de adultos, aunque 8,2 millones permanecen sin diagnosticar.[1]Federación Internacional de Diabetes, "Egipto – Atlas de Diabetes de la FID," idf.org Las gobernaciones urbanas realizan cribados más agresivos, dejando al Alto Egipto rural rezagado hasta 20 puntos porcentuales. Cada paciente recién diagnosticado añade aproximadamente USD 235 al gasto anual en medicamentos y dispositivos, por lo que la expansión del UHIS convierte la necesidad de salud pública en volumen comercial. El gasto en diabetes alcanzó USD 3.100 millones en 2024, lo que subraya la presión presupuestaria pero también revela el alcance para la escala.
Implementación del UHIS Gubernamental y Campañas Nacionales de Cribado
El UHIS, respaldado por EGP 166.000 millones (USD 5.400 millones), completó la Fase 1 en 2024 y ahora se expande hacia el Alto Egipto, incorporando 8 millones de beneficiarios para 2028.[2]Banco Mundial, "Apoyo al Sector Salud de Egipto," worldbank.org Los protocolos exigen cribado anual para adultos mayores de 40 años, creando un flujo sostenido de usuarios recién diagnosticados para glucómetros, sensores CGM y metformina genérica. Un préstamo del Banco Mundial de USD 400 millones destina un tercio de los fondos a equipos para enfermedades no transmisibles, acelerando los ciclos de adquisición.
Impulso a la Fabricación Local de Insulina para Asegurar el Suministro
Eva Pharma produjo el primer lote de insulina fabricado localmente en Egipto en diciembre de 2024 y apunta a una capacidad de 100 millones de viales para 2027. La fábrica ya ahorró USD 30 millones en facturas de importación durante su primer año y protegió la cadena de suministro cuando las interrupciones originadas en Dinamarca afectaron la producción mundial de insulina en 2023. Una nueva zona de ingredientes farmacéuticos activos (API) valorada en USD 500 millones en la Zona Económica del Canal de Suez tiene como objetivo reducir la dependencia de las importaciones en un 70%.
Adopción Acelerada de CGM y Tecnología Inteligente de Administración de Insulina
La penetración del CGM ascendió a aproximadamente 35.000 usuarios en 2025, frente a los 12.000 de 2022.[3]Abbott Diabetes Care, "FreeStyle Libre – Egipto," freestyle.abbott Los sensores FreeStyle Libre 2 cuestan entre EGP 1.200 y 1.500 (USD 39-49) y ahora están cubiertos por planes limitados del UHIS y de seguros privados. Un estudio local de 2025 mostró que los usuarios de CGM redujeron la HbA1c en 1,2 puntos porcentuales en 6 meses. Los bolígrafos de insulina inteligentes que registran datos de dosificación tienen una penetración inferior al 5%, pero crecen en clínicas privadas que practican la titulación basada en datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costos de Bolsillo y Reembolso Limitado | -0.5% | Nacional, mayor impacto en los pobres rurales | Mediano plazo (2-4 años) |
| Inflación de Costos de Insumos Impulsada por el Tipo de Cambio | -0.4% | Importadores nacionales | Corto plazo (≤ 2 años) |
| Medicamentos Falsificados / de Calidad Inferior | -0.2% | Zonas rurales con prevalencia del 8% | Largo plazo (≥ 4 años) |
| Brecha de Infraestructura Urbano-Rural | -0.3% | Alto Egipto, Sinaí | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Bolsillo y Reembolso Limitado de Dispositivos
El gasto de bolsillo alcanzó el 60% del gasto total en salud en 2024. Un sensor FreeStyle Libre equivale a 3,2 días de salario para el trabajador con menor remuneración, frente a 0,5 días para un mes de metformina. El UHIS cubre los medicamentos esenciales, pero excluye el CGM y los medicamentos GLP-1, creando un sistema de dos niveles en el que los pacientes de bajos ingresos dependen de genéricos y glucómetros básicos.
Inflación de Costos de Insumos Impulsada por el Tipo de Cambio para Componentes Importados
La libra egipcia perdió el 50% frente al USD entre 2022 y 2024, elevando los costos de desembarque de biosensores, pantallas LCD y API hasta un 40% en términos de EGP. El racionamiento de divisas del banco central ralentizó las importaciones de dispositivos durante seis semanas en 2024, obligando a los distribuidores a mantener inventarios más elevados y erosionando los márgenes. La capacidad local de API solo aliviará la presión después de 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Dispositivo: Predominio de los Medicamentos con Aceleración en la Administración
Los medicamentos generaron el 61,83% de los ingresos del mercado de medicamentos y dispositivos para la diabetes en Egipto en 2025, y la insulina por sí sola contribuyó con casi la mitad de ese valor. Dentro de los medicamentos, los análogos basales como la glargina y la degludec superan en ventas a la NPH en los centros urbanos, aunque la NPH de bajo costo sigue siendo el pilar de los formularios rurales. Los agentes orales continúan tratando a la mayoría de los pacientes con Tipo 2, aunque la adopción de SGLT-2 y GLP-1 se mantiene baja debido al costo y los hábitos de los prescriptores. Los dispositivos de administración de insulina representan el segmento de mayor crecimiento, con una CAGR del 3,79%, trasladando a los usuarios del vial y jeringa a bolígrafos inteligentes que almacenan datos de dosis. Los envíos de CGM crecen desde una base instalada reducida, mientras que las lancetas y tiras reactivas de uso común respaldan la adherencia diaria. El cumplimiento de la norma ISO 15197 mantiene fuera a los glucómetros sin marca, consolidando la participación en Roche, Abbott y Sinocare.
Los medicamentos mantendrán la mayor participación en el mercado de medicamentos y dispositivos para la diabetes en Egipto hasta 2031, ya que todos los pacientes con Tipo 1 y un tercio de los pacientes con Tipo 2 dependen de la insulina. Sin embargo, el valor migra hacia el hardware de administración a medida que los rellenos locales de bolígrafos reducen los precios y los concursos hospitalarios comienzan a agrupar medicamento y dispositivo. Mientras tanto, los biosimilares de insulina reducen el precio promedio de la insulina por vial, pero los mayores volúmenes tratados compensan la contracción de los márgenes.


Por Tipo de Diabetes: Escala del Tipo 2, Velocidad del Tipo 1
El Tipo 2 representó el 87,03% de las ventas de 2025 y se mantendrá por encima del 85% hasta 2031, reflejando el peso demográfico y los factores de riesgo relacionados con el estilo de vida. Sin embargo, el Tipo 1 muestra una CAGR del 5,17%, impulsada por el cribado pediátrico y la mejora en la supervivencia. La participación del mercado de medicamentos y dispositivos para la diabetes en Egipto correspondiente al Tipo 1 es pequeña pero rica en ingresos, ya que el CGM, los bolígrafos inteligentes y los candidatos a bombas se concentran aquí. El programa Changing Diabetes in Children de Novo Nordisk extenderá insulina y glucómetros gratuitos para ayudar a establecer hábitos de adherencia desde temprana edad.
Los médicos están trasladando a los pacientes elegibles con Tipo 2 hacia inhibidores de SGLT-2 y medicamentos GLP-1 que reducen los eventos cardiovasculares y renales, pero la adopción del 20% y el 3%, respectivamente, revela margen de crecimiento. A medida que se reduzcan las barreras de asequibilidad, la politerapia basada en guías clínicas elevará el gasto per cápita. La industria de medicamentos y dispositivos para la diabetes en Egipto también observa un crecimiento en el cribado de diabetes gestacional; cada caso identificado genera terapia de insulina a corto plazo y glucómetros posparto.
Por Usuario Final: Fortaleza Minorista, Impulso en Línea
Las farmacias minoristas mantuvieron el 54,18% del mercado de medicamentos y dispositivos para la diabetes en Egipto en 2025, impulsadas por una densa red de 60.000 establecimientos y el hábito cultural de la asesoría farmacéutica. Cadenas como Seif y Ezaby utilizan aplicaciones de fidelización y entrega en el mismo día para retener a los compradores urbanos. Los canales en línea crecieron a una CAGR del 6,05% y ya representan una cuarta parte de las ventas urbanas. El modelo de suscripción de Chefaa ofrece descuentos del 15% en medicamentos, mientras que Yodawy integra recetas electrónicas de las consultas de telesalud de Vezeeta.
Las farmacias hospitalarias representaron aproximadamente un tercio del gasto, apoyándose en licitaciones masivas que priorizan la insulina genérica y los glucómetros básicos. Las reglas de capitación del UHIS impulsan a los hospitales hacia biosimilares y dispositivos de costo controlado. Otros usuarios finales, como clínicas laborales y centros de ONG, cubren las brechas rurales pero manejan volúmenes pequeños. El tamaño del mercado de medicamentos y dispositivos para la diabetes en Egipto que fluye a través de los canales en línea está previsto que casi se duplique entre 2026 y 2031 a medida que la penetración de teléfonos inteligentes supere el 80% y los costos de mensajería de última milla disminuyan.
Análisis Geográfico
El Cairo por sí solo representa el 40% de las ventas de medicamentos y dispositivos, ya que alberga a la mayoría de los endocrinólogos, hospitales privados y farmacias de cadena. La Fase 1 del UHIS ya cubrió Port Said, Luxor y otras gobernaciones, sentando las bases para el crecimiento en ciudades secundarias. La expansión hacia Asuán, Qena y Sohag desbloqueará grandes grupos de pacientes sin diagnosticar cuyo tratamiento comienza con metformina de bajo costo y progresa hacia la insulina y el CGM a medida que madura la infraestructura.
Las deficiencias en la cadena de frío, el calor estival superior a 40 °C y las largas distancias de desplazamiento frenan la penetración de dispositivos a corto plazo, aunque las subvenciones gubernamentales para refrigeradores con energía solar prometen una mejora gradual.
La Península del Sinaí y las gobernaciones del Mar Rojo contribuyen con menos del 5% de los ingresos debido a la escasa población, pero albergan enclaves de turismo médico donde los expatriados demandan CGM y bombas de gama alta. Los corredores internacionales también son relevantes. Con la AfCFTA, Egipto se posiciona como un centro exportador: la capacidad planificada de 100 millones de viales de insulina de Eva Pharma puede satisfacer parte de la demanda de Nigeria, Kenia y Sudáfrica mediante envíos a través de los puertos de Suez con aranceles favorables.
Panorama regulatorio
La Autoridad Egipcia de Medicamentos (EDA), establecida en virtud de la Ley 151/2019, es el regulador central de productos farmacéuticos y dispositivos médicos en Egipto, y abarca medicamentos para la diabetes, medidores, tiras, MCG y dispositivos de administración de insulina. El procesamiento regulatorio ha avanzado hacia un acceso más rápido al mercado, con reducciones reportadas en los plazos de registro farmacéutico a aproximadamente 2-6 meses a partir de 2025, mientras que los expedientes de dispositivos utilizan cada vez más los flujos de trabajo de presentación electrónica de la EDA, como la plataforma MeDevice.
Para el suministro de productos de atención de la diabetes, el cumplimiento incluye las Buenas Prácticas de Distribución (GDP) y las Buenas Prácticas de Almacenamiento (GSP) exigidas por la EDA, que son relevantes para la insulina y los productos de sensores dependientes de la cadena de frío. La investigación clínica que respalda las nuevas terapias y la adopción de dispositivos está regida por el marco de ensayos clínicos de Egipto, en virtud de la Ley N.° 214 de 2020 y el Reglamento Ejecutivo N.° 927 de 2022, que definen la generación de evidencia y los compromisos posteriores a la comercialización para las tecnologías innovadoras de diabetes.
Panorama Competitivo
Las multinacionales Novo Nordisk, Sanofi y Eli Lilly representan conjuntamente ventas significativas de insulina y medicamentos orales de marca, mientras que los productores regionales y locales se reparten el resto. El Compromiso de Acceso a la Insulina de Novo Nordisk a USD 3 por vial establece techos de precios y obliga a las empresas locales a igualar o superar ese nivel. Sanofi defiende su participación en insulina basal con Lantus y Toujeo, pero ahora enfrenta tres glarginas biosimilares con precios hasta un 40% más bajos. Eli Lilly gana influencia a través de su acuerdo de producción con Eva Pharma, asegurando el suministro local y la opcionalidad de exportación.
Eva Pharma ejemplifica el auge de los campeones locales. Ya redujo la factura nacional de importación de insulina en USD 30 millones en 2025 y se prepara para la expansión en el África Subsahariana. Sinocare suministra glucómetros de bajo costo que cumplen con la precisión ISO, captando nichos rurales y sensibles al precio. Los actores de salud digital Vezeeta, Cura y Altibbi crean ecosistemas de servicios que vinculan teleconsultas, recetas electrónicas y cumplimiento farmacéutico, convirtiéndolos en posibles objetivos de adquisición para fabricantes de dispositivos.
La tecnología es el diferenciador más claro. El FreeStyle Libre 2 de Abbott y el G7 de Dexcom ofrecen datos en tiempo real que reducen los episodios de hipoglucemia hasta en un 50%. El sistema de circuito cerrado de próxima generación de Medtronic aún está ausente en Egipto, pero podría ingresar a través de clínicas privadas una vez que se introduzca el reembolso. Los fabricantes locales observan la presión sobre los márgenes, pero ganan resiliencia al abastecerse de API a nivel nacional una vez que el centro de la Zona Económica del Canal de Suez entre en funcionamiento.
Líderes de la Industria de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Egipto
Roche
Omnipod
Medtronic
Sanofi S.A.
Novo Nordisk A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un embudo de diagnóstico y tratamiento amplio y aún desatendido sigue siendo un espacio blanco clave, ya que el 62% de los 13,2 millones de adultos con diabetes en Egipto no están diagnosticados. La implementación del UHIS y el cribado obligatorio, respaldados por registros electrónicos y adquisiciones, ofrecen una vía más clara para escalar los medicamentos esenciales y el monitoreo básico. El programa del sector salud respaldado por el Banco Mundial destina fondos a equipos para enfermedades no transmisibles, lo que puede traducirse en licitaciones para sistemas de AMGS, diagnósticos en clínicas y consumibles relacionados.
La localización y la resiliencia de la cadena de suministro también generan oportunidades tanto en medicamentos como en dispositivos. La orientación del gobierno hacia la fabricación local, incluidos incentivos específicos y apoyo en adquisiciones, se alinea con iniciativas como la fabricación local de insulina de Eva Pharma, cuyo primer lote se produjo en diciembre de 2024, y el centro de fabricación de API planificado en la Zona Económica del Canal de Suez, orientado a reducir la dependencia de las importaciones. En el lado de los dispositivos, los portales digitales de la EDA, incluidos procesos de presentación electrónica y clasificación de dispositivos más estructurados, reducen la fricción para los fabricantes que cumplen con la normativa, mientras que el crecimiento de la distribución organizada (cadenas minoristas y modelos de farmacia electrónica vinculados a recetas electrónicas) respalda paquetes de adherencia basados en suscripción que combinan medicamentos orales, insulina y suministros de monitoreo, particularmente en centros urbanos donde la adopción de MCG ha comenzado a formar una base instalada.
Desarrollos recientes del sector
- Mayo de 2026: Novo Nordisk planea un centro de distribución regional en los EAU para atender a 70 países, incluidos África y Asia Central. El desarrollo amplía el alcance de distribución de la empresa en la región y fortalece el acceso al suministro en Egipto. Respalda las discusiones sobre la preparación para la exportación en el marco del AfCFTA, junto con el acceso al mercado, el poder de negociación de precios y la resiliencia regional.
- Diciembre de 2024: Eli Lilly + Eva Pharma recibieron la aprobación de la Autoridad Egipcia de Medicamentos para la insulina glargina fabricada localmente. La producción local reduce las importaciones y mejora la accesibilidad económica. La asociación refuerza la seguridad de insulina de Egipto y construye una huella de fabricación local con potencial de exportación.
- Septiembre de 2024: Asociación entre Biocon + Tabuk para lanzar productos GLP-1 en Oriente Medio. El movimiento introduce terapias GLP-1 en la región. Amplía las opciones terapéuticas y construye canales de comercialización regionales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca el valor de los medicamentos y dispositivos de atención de la diabetes vendidos para su uso en Egipto en el manejo y tratamiento habitual de la diabetes, contabilizado en el punto en que los productos se suministran al canal de atención médica.
Exclusiones de alcance: excluimos los servicios hospitalarios más amplios y los programas generales de cribado de diabetes cuando no están vinculados a la venta de un medicamento o dispositivo para la diabetes.
Descripción general de la segmentación
- Por Categoría de Dispositivo
- Medicamentos
- Insulina
- Medicamentos Antidiabéticos Orales
- Terapias Adyuvantes
- Dispositivos de Monitoreo de Glucosa
- Dispositivos de Automonitoreo de Glucosa en Sangre (SMBG)
- Dispositivos de Monitoreo Continuo de Glucosa (CGM)
- Dispositivos de Administración de Insulina
- Otros Dispositivos para el Cuidado de la Diabetes
- Medicamentos
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Gestacional y Otros
- Por Usuario Final
- Farmacias Hospitalarias
- Farmacias Minoristas
- Ventas en Línea
- Otros Usuarios Finales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece la base de nuestra lógica de demanda y precios, especialmente donde los datos públicos pueden anclar los patrones de prevalencia, acceso y gasto en Egipto. Nos referimos principalmente a fuentes de salud pública y población, como el Atlas de la Diabetes de la Federación Internacional de Diabetes (IDF), los perfiles de enfermedades no transmisibles de la Organización Mundial de la Salud (OMS), los indicadores de población y gasto en salud del Banco Mundial, y las estadísticas de población de CAPMAS. Estos insumos nos ayudan a enmarcar el posible grupo de pacientes y la utilización de la atención.
Para mantener el dimensionamiento fundamentado en el flujo real de productos, también revisamos señales regulatorias y comerciales, incluidas las directrices de la Autoridad Egipcia de Medicamentos y los comunicados relacionados con precios, estadísticas de aduanas y comercio cuando corresponde, y literatura clínica revisada por pares que refleja las elecciones terapéuticas habituales y la frecuencia de monitoreo. En paralelo, se utilizan informes de empresas, presentaciones a inversionistas y prensa confiable para verificar la presencia en el portafolio y el impulso de la categoría. Cuando el detalle público es escaso, utilizamos suscripciones pagadas para estados financieros de empresas, noticias y finanzas, y señales a nivel de envíos de importación-exportación de forma selectiva. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se mueven los productos de diabetes a través de las farmacias hospitalarias y minoristas, cómo los médicos y educadores influyen en las elecciones de terapia y dispositivos, y cómo la accesibilidad económica afecta el comportamiento de reabastecimiento y pruebas. Hablamos con una combinación de distribuidores, participantes del canal farmacéutico, clínicos y expertos especializados en dispositivos para poner a prueba los supuestos documentales sobre pacientes tratados, intervalos de reabastecimiento, tamaños de envase habituales y la adopción de consumibles de dispositivos.
Dado que se trata de un mercado a nivel de país, garantizamos la cobertura en los principales centros urbanos y ciudades secundarias para evitar sobreponderar los patrones de acceso premium.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 12% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento principal se construye utilizando un enfoque descendente, de prevalencia a cohorte tratada. En este enfoque, la prevalencia de diabetes en Egipto se traduce en pacientes tratados y luego en demanda anual de clases de terapia y categorías clave de dispositivos. Para mantenerlo práctico, utilizamos una secuencia clara: estimar la población con diabetes, aplicar la adopción de tratamiento y monitoreo, convertir en unidades anuales (envases, plumas, tiras, sensores y consumibles relacionados), y luego aplicar precios de venta promedio que reflejen la mezcla de canales y los controles de precios.
Se utilizan repetidamente algunas huellas de mercado porque explican la mayor parte del movimiento de valor. Estas incluyen la prevalencia de diabetes y la proporción diagnosticada, la proporción de pacientes con insulina frente a terapias orales, el ciclo de reabastecimiento promedio y la persistencia, la frecuencia de pruebas de AMGS y el consumo de tiras por paciente, la adopción de MCG y la frecuencia de reemplazo de sensores, y la división entre el suministro de farmacia hospitalaria y farmacia minorista. Cuando aparecen brechas en las verificaciones ascendentes, como la visibilidad incompleta de los volúmenes del canal privado o el impacto de las importaciones paralelas, utilizamos rangos conservadores y luego los reducimos mediante comentarios de distribuidores y farmacias.
El pronóstico se realiza mediante análisis de escenarios respaldado por series de tendencias cortas. Insumos como el crecimiento de la prevalencia, el ritmo de expansión del reembolso, y el traspaso esperado de precios y tipo de cambio se varían, y luego se alinean con el caso más realista compartido por los entrevistados. El resultado se corrobora finalmente con aproximaciones ascendentes selectivas, como precios muestreados multiplicados por volumen para canastas prioritarias de medicamentos y dispositivos, y verificaciones de canal sobre las ventas efectivas, antes de finalizar los totales.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, de modo que los totales finales no dependen de una sola fuente o entrevista. Realizamos verificaciones de varianza entre la demanda unitaria modelada y los indicadores externos, incluidas las estimaciones de pacientes tratados, las normas de consumo a nivel de categoría y las expectativas de mezcla de canales. Luego, las anomalías se revisan y corrigen con una segunda revisión analítica.
Cuando un cambio parece material, como un cambio significativo en la política de precios, la cobertura de reembolso, el movimiento de divisas o un cambio repentino en la adopción de dispositivos, se vuelve a contactar a los encuestados para confirmar la dirección y magnitud del impacto. Los informes se actualizan anualmente, y también se realizan actualizaciones provisionales cuando eventos importantes reconfiguran los supuestos. Antes de la entrega, se completa una revisión final de actualización para que los clientes reciban la visión consistente más reciente.
Comparación del tamaño del mercado egipcio de medicamentos y dispositivos de atención de la diabetes de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los medicamentos y dispositivos de atención de la diabetes en Egipto pueden diferir en un margen notable, incluso cuando los títulos parecen similares. La mayoría de las brechas provienen de qué se cuenta como dispositivo para la diabetes, cómo se tratan los precios en moneda local frente a USD, y si la demanda se construye a partir de pacientes tratados o se infiere a partir de gasto de nivel más alto.
Al rastrear las cohortes tratadas basadas en prevalencia, los ciclos de reemplazo de dispositivos y los reajustes de precios específicos de Egipto, Mordor Intelligence mantiene la estimación vinculada al consumo real de terapia y monitoreo en lugar de amplias categorías de gasto en salud.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 789,12 millones de USD (2025) | |
| Consultora regional A | 0,74 mil millones de USD (2025) | A menudo subestima los dispositivos al tratar la MCG y algunos consumibles de administración de insulina únicamente como gasto en equipos duraderos, y luego aplica una visión estrecha del canal farmacéutico que no capta la rotación minorista privada. |
| Asociación del sector B | 0,86 mil millones de USD (2025) | Puede resultar más alto cuando se utilizan precios de lista sin ajustar por descuentos de licitación y precios regulados, y cuando la conversión a USD utiliza una tasa anual única que no refleja el momento de los cambios de divisas. |
La diferencia entre los tres valores se explica principalmente por los límites de alcance en los dispositivos y por el manejo de precios y divisas entre canales. Con nuestro modelo, los pasos permanecen visibles desde el grupo de pacientes, hasta la demanda unitaria, hasta el valor con precio, lo que facilita repetir el dimensionamiento cuando los supuestos cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de medicamentos y dispositivos para la diabetes en Egipto para 2031?
Se espera que el mercado alcance USD 0,92 mil millones para 2031.
¿A qué velocidad crece el segmento de dispositivos de administración de insulina?
Los dispositivos de administración de insulina avanzan a una CAGR del 3,79% entre 2026 y 2031.
¿Qué canal crece más rápidamente para los productos de diabetes?
Las farmacias en línea como Chefaa y Yodawy se expanden a una CAGR del 6,05%.
¿Por qué es importante la producción local de insulina?
Compensa los costos de importación, asegura el suministro durante las fluctuaciones cambiarias y posiciona a Egipto como un centro de exportación AfCFTA.
Última actualización de la página el:



