
Tamaño y Participación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Irán
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
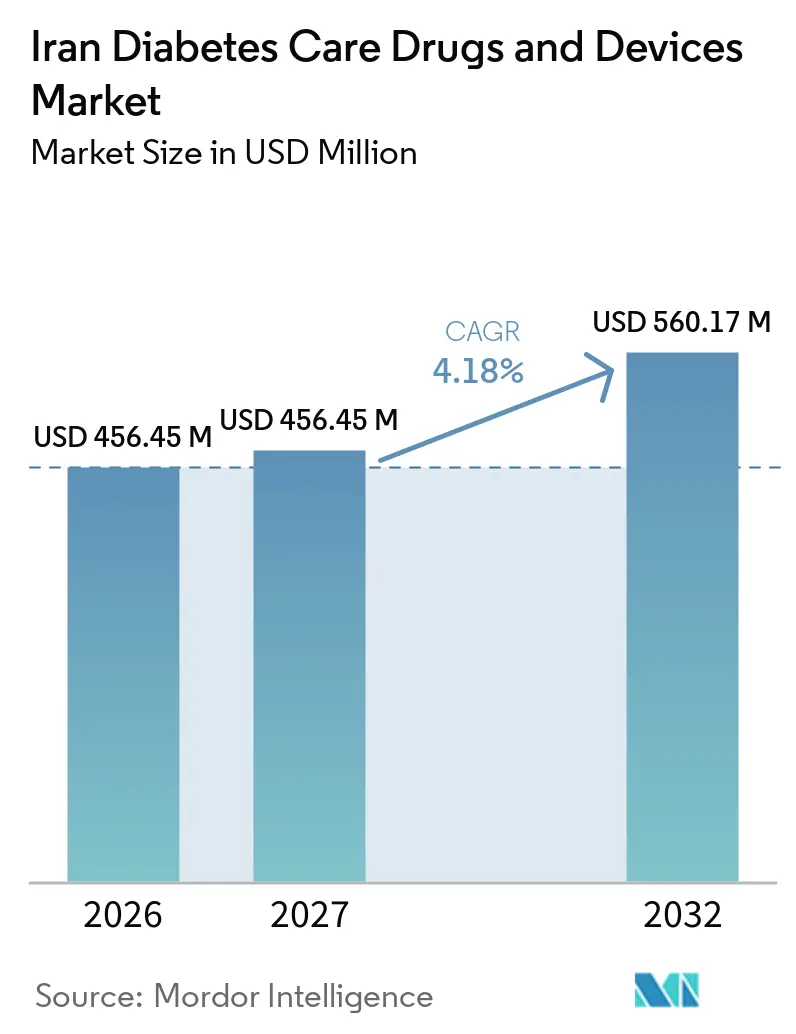
| Tamaño del mercado en el año base (2026) | 456.45 Millones de dólares |
| Tamaño del Mercado (2027) | 456.45 Millones de dólares |
| Tamaño del Mercado (2032) | 560.17 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.18 % |
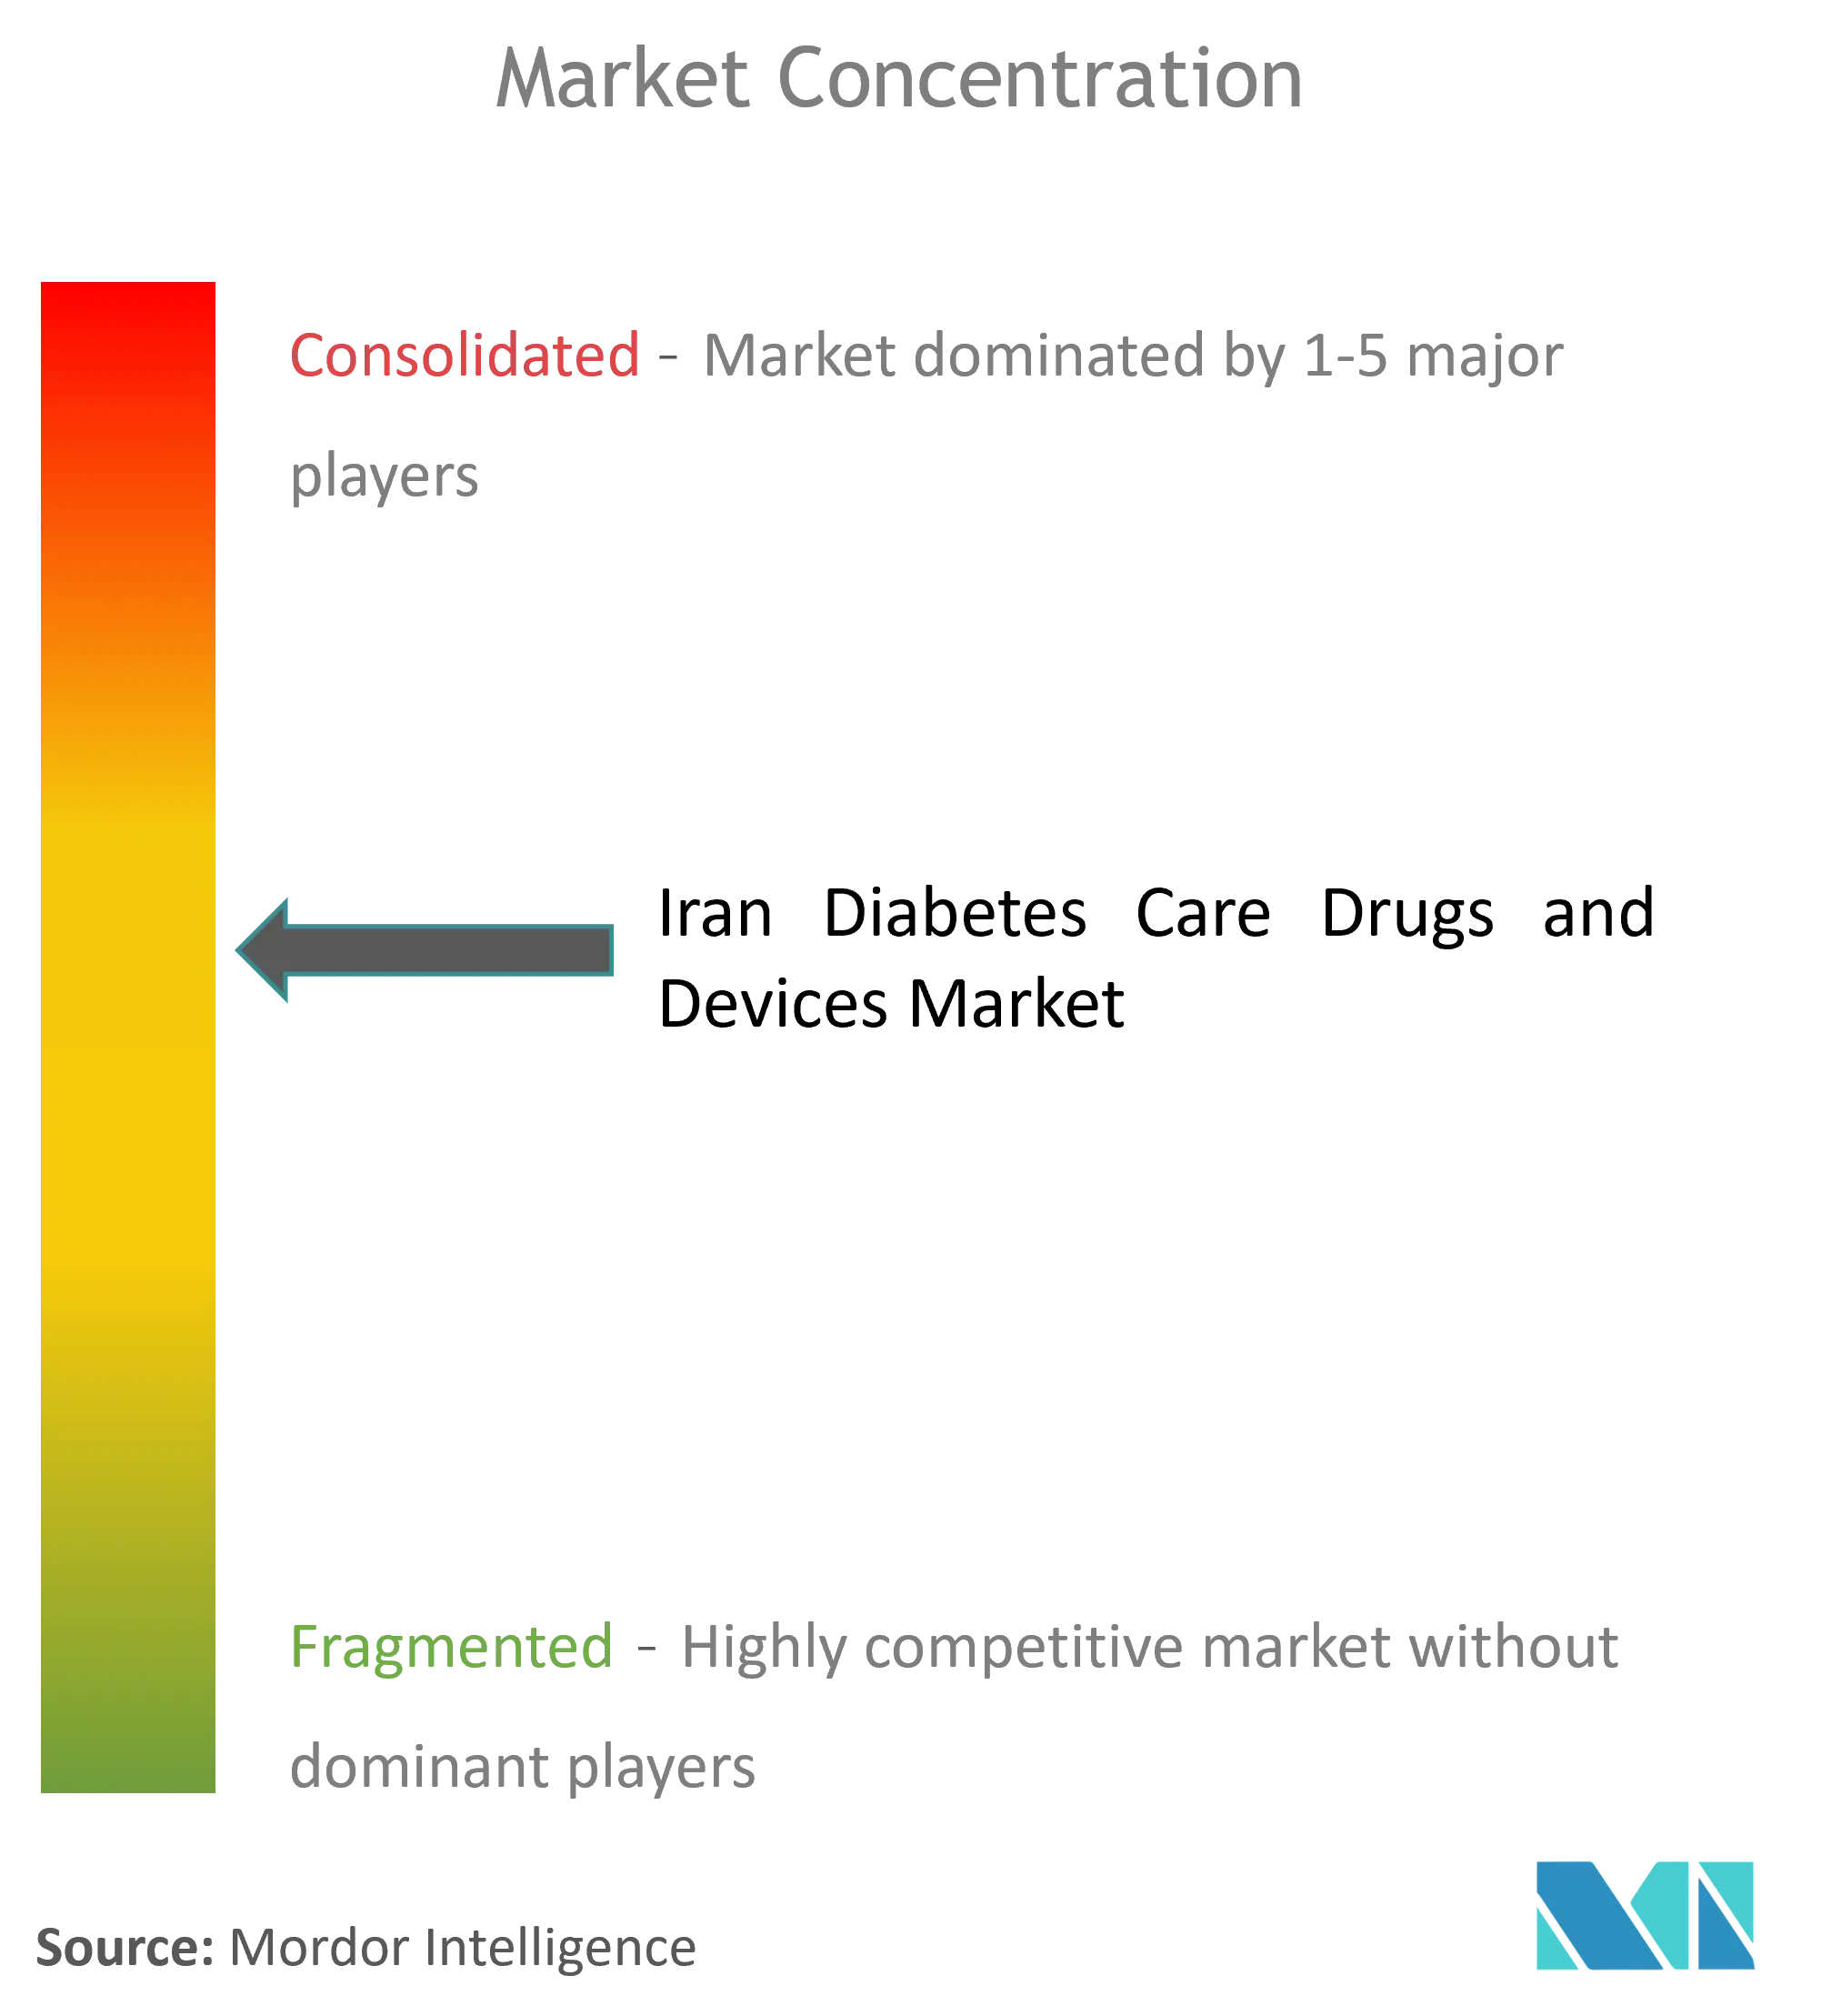
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Irán por Mordor Intelligence
El tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Irán fue valorado en 438,14 millones de USD en 2026 y se estima que crecerá desde 456,45 millones de USD en 2027 hasta alcanzar 560,17 millones de USD en 2032, a una CAGR del 4,18% durante el período de pronóstico (2027-2032).
Las precauciones inadecuadas que interrumpen las relaciones tradicionales entre pacientes y médicos, la escasez de medicamentos, las interrupciones en la atención rutinaria de la diabetes y la falta de infraestructura para los servicios de telemedicina aumentan el riesgo para los países en desarrollo durante la pandemia de COVID-19. Esto representa el desafío más significativo en la gestión del cuidado de la diabetes. La diabetes es cada vez más común en Irán, como en muchos otros países. Además de las dificultades que plantea el manejo de la diabetes en un país con recursos limitados, Irán ha enfrentado nuevos desafíos durante los últimos dos años debido al aumento de las sanciones. Durante la crisis del COVID-19, la severidad de las sanciones en Irán se triplicó con creces. El monitoreo regular de la glucosa en sangre, una dieta saludable, la actividad física regular, la medicación y la adherencia al cuidado de los pies deben considerarse para controlar mejor la hiperglucemia y prevenir o al menos retrasar las complicaciones en personas con diabetes. Este es un componente esencial del autocontrol de la diabetes. Durante la crisis del COVID-19, la escasez y el aumento de precios de dispositivos como las plumas de insulina incrementaron la ansiedad de los pacientes y dificultaron el manejo de la enfermedad.
Uno de los problemas más comunes que enfrentan los pacientes es la escasa adherencia a la medicación. Muchos pacientes encuentran difícil seguir los tratamientos recomendados. Las tasas de adherencia a los agentes hipoglucemiantes orales (AHO) oscilan entre el 36% y el 93% en el manejo de la diabetes tipo 1 y tipo 2. Las sulfonilureas se utilizan comúnmente para tratar la diabetes tipo 2. El cumplimiento del paciente es fundamental para la eficacia de la terapia oral para la diabetes. Era crucial destacar el estado actual del cumplimiento con los medicamentos para la diabetes entre los pacientes con diabetes tipo 2 en Teherán y las diferencias culturales dentro de la misma comunidad iraní.
Con base en el período mencionado anteriormente, se espera que el mercado en estudio crezca durante el período de análisis.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Irán
Se espera que el segmento de monitoreo continuo de glucosa registre la tasa de crecimiento más alta durante el período de pronóstico
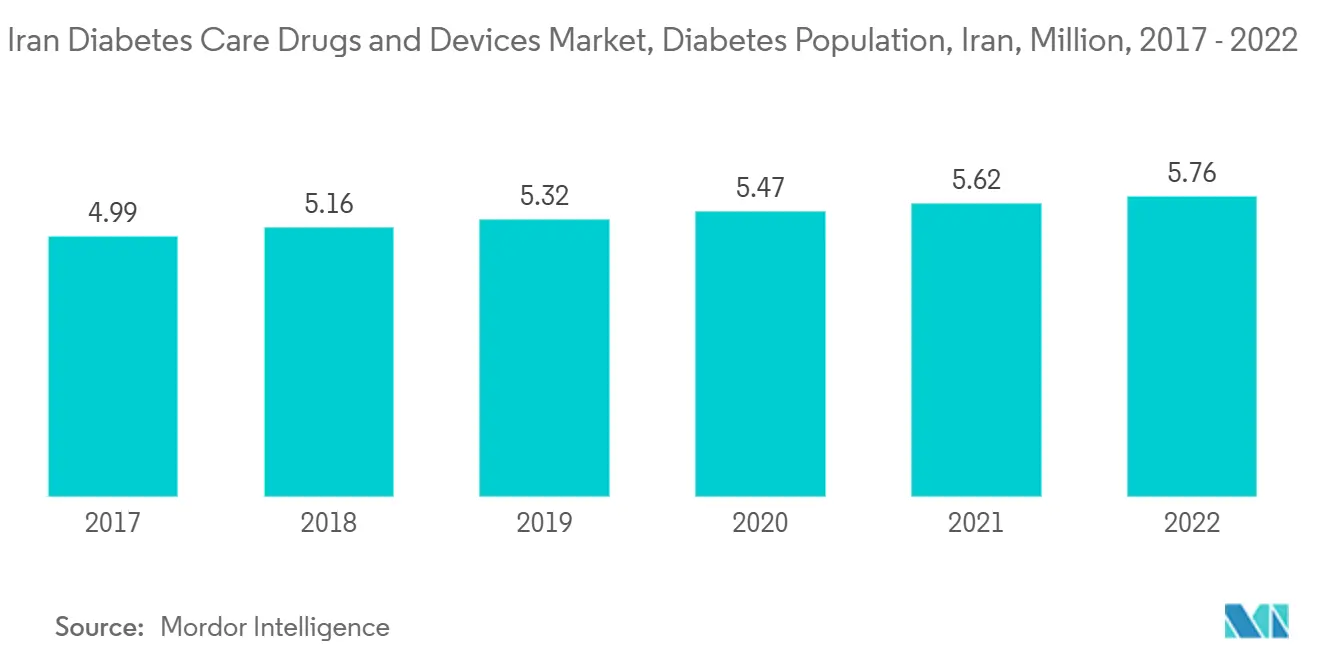
La creciente carga de la diabetes en Irán está generando una demanda significativa de tecnologías avanzadas de monitoreo de glucosa, particularmente entre los pacientes dependientes de insulina que requieren una evaluación frecuente de la glucosa en sangre. Dado que Irán cuenta con una de las poblaciones diabéticas más grandes de Oriente Medio, los proveedores de atención médica están poniendo mayor énfasis en el monitoreo regular de la glucosa para mejorar el control glucémico y reducir el riesgo de complicaciones relacionadas con la diabetes. A medida que aumenta la conciencia sobre el autocontrol de la diabetes y los pacientes buscan soluciones de monitoreo más efectivas, se espera que la adopción de dispositivos de monitoreo continuo de glucosa (MCG) apoye el crecimiento del mercado de dispositivos para el cuidado de la diabetes en Irán durante el período de pronóstico.
Según un estudio de investigación realizado por Joost van der Linden et al. y publicado en la revista Diabetes Technology & Therapeutics, el monitoreo continuo de glucosa en tiempo real (MCGtr) se empleó a nivel poblacional para analizar los cambios en el control glucémico con una precisión temporal y geográfica diversificada. Además, los dispositivos actuales de monitoreo continuo de glucosa pueden proporcionar una visión retrospectiva de los niveles de glucosa en sangre mediante la descarga de datos o una visión actualizada a través de la pantalla de un receptor. A medida que las tecnologías más nuevas, como la integración con teléfonos móviles, se vuelven más accesibles y rentables, es probable que este segmento experimente crecimiento en el futuro previsible.
Los actores de la industria están adoptando diversas técnicas como colaboraciones, asociaciones, fusiones, adquisiciones y expansiones para impulsar la visibilidad de la industria. Por ejemplo, WaveForm Technologies Inc., desarrolladora de soluciones innovadoras para el monitoreo continuo de glucosa, y A. Menarini Diagnostics S.r.l., empresa líder en diagnóstico, establecieron una alianza para comercializar el sistema de monitoreo continuo de glucosa (MCG) de WaveForm Technologies. Por lo tanto, debido a las influencias mencionadas anteriormente, se espera que controlen el desarrollo de la participación durante el período de pronóstico.
Prevalencia creciente de la diabetes
Los pacientes con diabetes tipo 1 (DT1) deben mantener un estilo de vida adecuado, influenciado por rasgos de personalidad individuales, interacciones sociales, estatus socioeconómico y variables del entorno de vida. Se ha demostrado que el monitoreo continuo de glucosa (MCG) combinado con múltiples inyecciones diarias (MID) reduce la hipoglucemia no grave y grave en pacientes con diabetes tipo 1 que son propensos a este efecto secundario. Los pacientes con diabetes tipo 1, que tienen alto riesgo de hipoglucemia, pueden usar el monitoreo continuo de glucosa en sangre autónomo para controlar sus niveles de azúcar en sangre, incluso en las difíciles condiciones de vida creadas por los severos confinamientos provocados por la crisis de la pandemia de COVID-19. Las personas con diabetes en Irán enfrentan dificultades económicas. Las farmacias no venden suficiente insulina para los diabéticos. En cambio, la insulina más cara se vende en el mercado abierto. Los padres de niños diabéticos pueden no ser capaces de encontrar insulina. Para los niños y adultos con diabetes tipo 1, la insulina cuesta entre el 20% y el 30% de los ingresos familiares mensuales. Esto no incluye el costo de las costosas tiras reactivas y otros consumibles. Además, las aseguradoras iraníes están reduciendo el financiamiento para el tratamiento de la diabetes. La insulina disponible es limitada, y las familias iraníes con hijos diabéticos se adaptan reduciendo la cantidad de carbohidratos en la dieta de sus hijos. Las personas que viven con diabetes en Irán se enfrentan a dificultades financieras.
Las farmacias no venden suficiente insulina a las personas con diabetes; en cambio, la insulina se vende en el mercado abierto a un precio más alto. En ocasiones, el padre o la madre de un niño diabético no puede localizar insulina. La insulina cuesta entre el 20% y el 30% de los ingresos mensuales de una familia para niños y adultos con diabetes tipo 1. Esto no incluye el costo excesivamente alto de las tiras reactivas y otros suministros. Además, las empresas aseguradoras en Irán están reduciendo la asistencia financiera para los tratamientos de la diabetes. Debido a la escasez de insulina, las familias iraníes con hijos diabéticos se adaptan limitando la cantidad de carbohidratos en la dieta de sus hijos. Aunque la alimentación y el estilo de vida son de gran ayuda para controlar los niveles de glucosa en sangre, con frecuencia fracasan y requieren terapia con medicación oral. Si la segunda fase de la terapia farmacológica fracasa, se utilizarán múltiples medicamentos orales. Se optimizarán diversas terapias y, en las etapas finales, se pasará a tratamientos múltiples orales-inyectables. Las pautas para regular los niveles de glucosa en sangre han evolucionado con amplias modificaciones en la terapia farmacológica de la hiperglucemia. Teniendo en cuenta estos avances en el cuidado de la diabetes, la tendencia en los medicamentos para reducir la glucosa y su eficacia en la glucosa en sangre es fundamental.
La creciente prevalencia de la diabetes y los factores mencionados anteriormente probablemente impulsarán el crecimiento del segmento durante el período de pronóstico.
Panorama competitivo
Los fabricantes han innovado constantemente para sobrevivir en el mercado. Grandes empresas como Abbott y Medtronic han realizado numerosas fusiones, adquisiciones y asociaciones para ganar dominio en el mercado mientras se adhieren a estrategias de crecimiento orgánico. Los fabricantes de dispositivos de administración de insulina están invirtiendo una gran cantidad en la investigación y el desarrollo de los dispositivos. Por ejemplo, Novo Nordisk se asoció con Abbott Diabetes Care, lo que también puede ayudar a permitir que las estadísticas de insulina se compartan entre las plumas de insulina conectadas a Novo Nordisk y el equipo de salud digital compatible con la cartera de productos FreeStyle Libre.
Líderes de la Industria de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Irán
-
Medtronic
-
Roche
-
Novo Nordisk
-
Sanofi
-
Omnipod
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Irán tiene un margen claro para ampliar el acceso a la terapia y las herramientas de monitorización de la diabetes, pero la asequibilidad y las restricciones de suministro siguen siendo aspectos centrales. Para los pacientes con diabetes tipo 1, la insulina puede representar entre el 20% y el 30% de los ingresos familiares mensuales, sin incluir las tiras reactivas y otros consumibles. Una dirección impulsada por políticas en Irán ha incluido objetivos nacionales orientados a ampliar el registro nacional de diabetes y una cobertura de seguro amplia para los medicamentos e instrumentos básicos de diabetes para 2025, lo que ayuda a impulsar la demanda en las clases de fármacos reembolsables y los consumibles básicos (tiras reactivas, agujas para pluma, cartuchos y suministros de autocontrol de glucosa en sangre) donde el financiamiento y la distribución se alinean.
En el lado de los dispositivos, las oportunidades de adopción se concentran en centros especializados de endocrinología y diabetes donde se emplea un manejo más intensivo de insulina, lo que respalda la adopción de MCG y, en entornos seleccionados, bombas programables y funciones de administración automatizada de insulina (por ejemplo, calculadoras de proporción de carbohidratos y titulación de insulina basada en datos). El mercado también muestra un espacio operativo sin explotar en ofertas orientadas a la resiliencia, incluida el abastecimiento múltiple de insulina y consumibles, modelos liderados por distribuidores para carteras multinacionales (como los asociados con Sanofi y Roche), y enfoques de suministro localizados o con reservas regionales que reducen la exposición a las fricciones de importación derivadas de sanciones y a la volatilidad de precios.
Desarrollos recientes del sector
- Julio de 2026: El mercado farmacéutico general de Irán señala una volatilidad en los precios de la insulina con aumentos de más del 200% frente al período previo al Año Nuevo Persa, lo que indica presión sobre la asequibilidad para los pacientes. Este desarrollo aumenta los incentivos para diversificar proveedores y buscar genéricos más económicos y producción local.
- Abril de 2026: El sector farmacéutico iraní enfrenta la eliminación de los tipos de cambio subsidiados para las importaciones de materias primas, lo que impulsa una volatilidad significativa en los precios de los medicamentos. Este cambio está empujando a las empresas hacia la localización y la diversificación de proveedores para reducir la exposición a los costos de importación.
- Marzo de 2026: Novo Nordisk enfrenta riesgos de seguridad en sus oficinas de Teherán y su fábrica de insulina en Karaj tras ataques aéreos regionales, lo que genera incertidumbre sobre las operaciones locales. Esto aumenta el riesgo de suministro y desplaza el enfoque hacia las asociaciones de distribución y las consideraciones de fabricación localizada.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el gasto en Irán en medicamentos para el cuidado de la diabetes y dispositivos para el cuidado de la diabetes utilizados para gestionar la glucosa en sangre y administrar o monitorear la terapia, medido en USD para el valor (con volúmenes unitarios utilizados como verificaciones de apoyo).
Exclusiones del alcance: Los medicamentos endocrinos no relacionados con la diabetes, los consumibles hospitalarios generales no utilizados para el cuidado de la diabetes y los programas de estilo de vida más amplios no se contabilizan a menos que se correspondan directamente con los ingresos por medicamentos o dispositivos para la diabetes.
Descripción General de la Segmentación
- Dispositivos
- Dispositivos de monitoreo
- Dispositivos de automonitoreo de glucosa en sangre
- Monitoreo continuo de glucosa en sangre
- Dispositivos de gestión
- Bomba de insulina
- Jeringas de insulina
- Cartuchos de insulina
- Plumas desechables
- Dispositivos de monitoreo
- Medicamentos
- Medicamentos antidiabéticos orales
- Medicamentos de insulina
- Medicamentos combinados
- Medicamentos inyectables no insulínicos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites y construir un conjunto inicial de señales de oferta y demanda que pudieran verificarse entre sí. Nos apoyamos en referencias de salud pública y epidemiología, como la OMS, el atlas de diabetes de la Federación Internacional de Diabetes (FID) y las publicaciones del ministerio de salud e instituciones reguladoras de Irán donde estaban disponibles, para comprender las cargas de pacientes, las tendencias de diagnóstico y los patrones de terapia.
Para conectar la demanda con el valor, revisamos series de importación y comercio y notas de clasificación de productos utilizando fuentes como UN Comtrade y World Bank WITS, y luego los cotejamos con estudios revisados por pares sobre la utilización y los precios de medicamentos antidiabéticos en Irán. También utilizamos presentaciones de empresas, presentaciones para inversores, prensa de reputación y suscripciones de pago para obtener información financiera e inteligencia empresarial, además de búsquedas de patentes y verificaciones de comercio a nivel de envíos cuando fue necesario. Esta lista es ilustrativa y no exhaustiva, y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Consultamos a distribuidores de medicamentos, proveedores de dispositivos, especialistas en endocrinología, profesionales de farmacia y adquisiciones, y partes interesadas del sector asegurador activos en Irán. Sus aportaciones ayudan a aclarar la producción local, el reembolso, la disponibilidad de existencias, la adopción y los cambios de precios junto con los datos secundarios. Las diferencias entre las respuestas se comparan antes de incorporar los supuestos al modelo de mercado.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directores ejecutivos: 15% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento del Mercado y Pronóstico
El mercado se dimensionó utilizando un enfoque de arriba hacia abajo, en el que la población diabética tratada y la distribución de terapias se tradujeron en volúmenes anuales, que luego se valoraron utilizando bandas de precios realistas por clase de medicamento y tipo de dispositivo. Para mantener el modelo fundamentado, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precios a nivel de marca y presentación, verificaciones de canales en licitaciones hospitalarias y comercio minorista, y verificaciones de coherencia a nivel de distribuidor sobre el rendimiento unitario.
Los insumos clave incluyeron la prevalencia de la diabetes y la proporción diagnosticada, la combinación de tratamientos con insulina frente a los que no la utilizan, la dosis diaria promedio y la utilización de envases para las principales clases de medicamentos, la frecuencia de monitoreo para tiras de automonitoreo de glucosa en sangre (AMGS) y lancetas, y la tasa de adopción de MCG y formatos de administración de insulina (plumas, jeringas, bombas). Dado que la moneda local y las prácticas de adquisición pueden cambiar el valor realizado en USD, el momento de la conversión y los descuentos típicos se discutieron con expertos locales y se aplicaron de manera consistente.
El pronóstico utilizó análisis de escenarios respaldado por extrapolación de tendencias, con los impulsores clave actualizados año a año en función de lo que los entrevistados esperan en cuanto a tasas de diagnóstico, intensificación de la terapia, adopción de dispositivos y cambios en el reembolso o las adquisiciones. Cuando las señales de abajo hacia arriba eran incompletas, las brechas se manejaron utilizando rangos de penetración conservadores, y luego se verificó el gasto anual implícito por paciente con los comentarios de las entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante múltiples verificaciones, comenzando con pruebas de consistencia interna que comparan el gasto implícito por paciente, los volúmenes unitarios y la progresión de precios a lo largo de los años. Las variaciones se revisaron frente a señales independientes, como los valores comerciales de las categorías relevantes, los estudios publicados sobre utilización de medicamentos y los patrones de adopción de dispositivos reportados por médicos y participantes del canal.
Antes de la aprobación final, el modelo y los supuestos pasaron por revisiones analíticas de múltiples etapas, y los encuestados fueron contactados nuevamente cuando apareció una brecha importante o una variación inesperada en precios, volúmenes o combinación de terapias. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Dimensionamiento del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Irán de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el cuidado de la diabetes en Irán pueden diferir entre fuentes, incluso cuando cubren el mismo tema general. La brecha generalmente proviene de lo que se contabiliza como cuidado de la diabetes, cómo se convierten los precios a USD y si el lado de los dispositivos cubre solo el monitoreo y la administración de insulina o incluye consumibles más amplios.
La tabla de referencia muestra una dispersión notable en los valores en USD reportados, y en el modelo de Mordor Intelligence el alcance se limita a los medicamentos para la diabetes más los dispositivos definidos de monitoreo y gestión (incluidos AMGS y MCG, y formatos de administración de insulina), en lugar de incluir suministros hospitalarios más amplios o terapias endocrinas no relacionadas con la diabetes. Las diferencias también provienen de si las estimaciones utilizan un tipo de cambio puntual frente a una tasa promedio del período, y de si asumen una adopción agresiva de MCG o mantienen la adopción vinculada al acceso observado y a los comentarios de los médicos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,08 mil millones de USD (2024) | |
| Asociación Industrial A | 0,92 mil millones de USD (2024) | A menudo enfatiza los productos reembolsados y adquiridos formalmente, lo que puede subestimar los volúmenes minoristas de venta libre para suministros de AMGS y algunas terapias orales seleccionadas cuando los datos del canal están fragmentados. |
| Revista Especializada B | 1,25 mil millones de USD (2024) | Puede incluir productos endocrinos adyacentes y consumibles generales, y puede aplicar una penetración optimista de dispositivos y aumentos de precios sin verificar el gasto implícito por paciente frente a la intensidad del tratamiento y la frecuencia de monitoreo. |
Al analizar las tres cifras, el principal factor de la dispersión es lo que se agrupa en la definición de cuidado de la diabetes y cómo se trata la adopción de dispositivos en la construcción del valor. Nuestro enfoque mantiene los pasos trazables, comenzando desde los pacientes tratados y las tasas de uso, y luego sometiendo a prueba de estrés los precios y los volúmenes unitarios a través de los comentarios del canal. Esto ayuda a los compradores a trabajar con una cifra que puede explicarse y actualizarse cuando las condiciones cambien.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado?
Se prevé que el mercado crezca desde 438,14 millones de USD en 2026 hasta 560,17 millones de USD en 2032, alcanzando los 456,45 millones de USD en 2027 y creciendo a una CAGR del 4,18% durante 2027-2032.
¿Quiénes son los actores clave del mercado?
Medtronic, Roche, Novo Nordisk, Sanofi y Omnipod son las principales empresas que operan en el mercado iraní de medicamentos y dispositivos para el cuidado de la diabetes.
¿Qué años cubre este mercado?
El informe cubre el tamaño histórico del mercado para los años: 2021, 2022, 2023, 2024, 2025 y 2026. El informe también pronostica el tamaño para los años: 2027, 2028, 2029, 2030, 2031 y 2032.