
Tamaño y Participación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
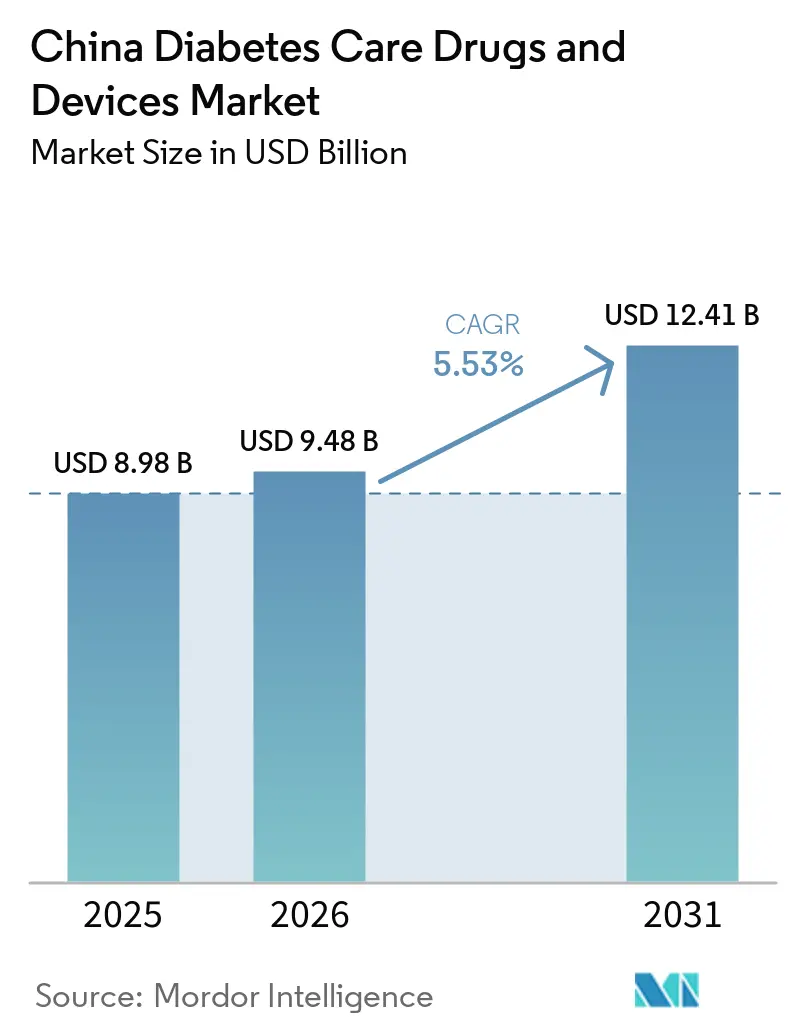
| Tamaño del mercado en el año base (2025) | 8.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.53 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en China por Mordor Intelligence
El tamaño del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes en 2026 se estima en USD 9,48 mil millones, creciendo desde el valor de 2025 de USD 8,98 mil millones con proyecciones para 2031 que muestran USD 12,41 mil millones, creciendo a una CAGR del 5,53% entre 2026 y 2031. El crecimiento sostenido refleja tres fuerzas estructurales: una población diabética de 140 a 233 millones de personas, un fuerte impulso de políticas para la gestión digital de enfermedades crónicas, y una rápida innovación en dispositivos que complementa la farmacoterapia tradicional. La Contratación Nacional Basada en Volumen (NVBP) ha reducido los precios medianos de la insulina en un 42,08%, desbloqueando USD 2,85 mil millones en ahorros acumulados y ampliando el acceso, al tiempo que obliga a los fabricantes a buscar canalizaciones diferenciadas y rentables. El impulso regulatorio es igualmente visible, con 228 nuevos registros de diabetes aprobados por la Administración Nacional de Productos Médicos en 2024, incluido el primer agente hipoglucemiante oral de acción ultraprolongada, cofrogliptina. Persisten los desequilibrios geográficos: las ciudades de nivel 1 capturan la adopción más temprana de terapias de vanguardia, mientras que la expansión de farmacias en ciudades de nivel 2 y 3 sustenta la próxima ola de demanda.
Conclusiones clave del informe
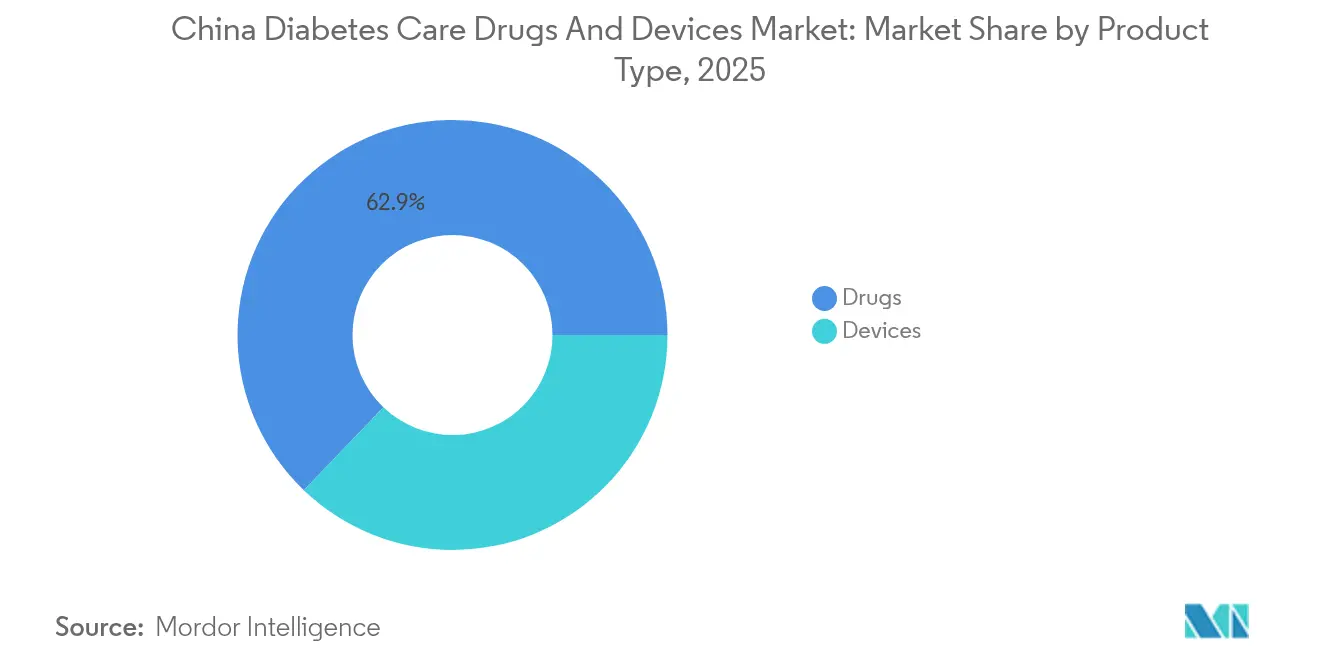
- Por tipo de producto, los medicamentos lideraron con una participación de ingresos del 62,85% en 2025; se espera que los dispositivos crezcan más rápido a una CAGR del 6,28% hasta 2031.
- Por tipo de diabetes, el tipo 2 representó el 90,55% de la participación del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes en 2025, mientras que se proyecta que el tipo 1 avance a una CAGR del 6,31% hasta 2031.
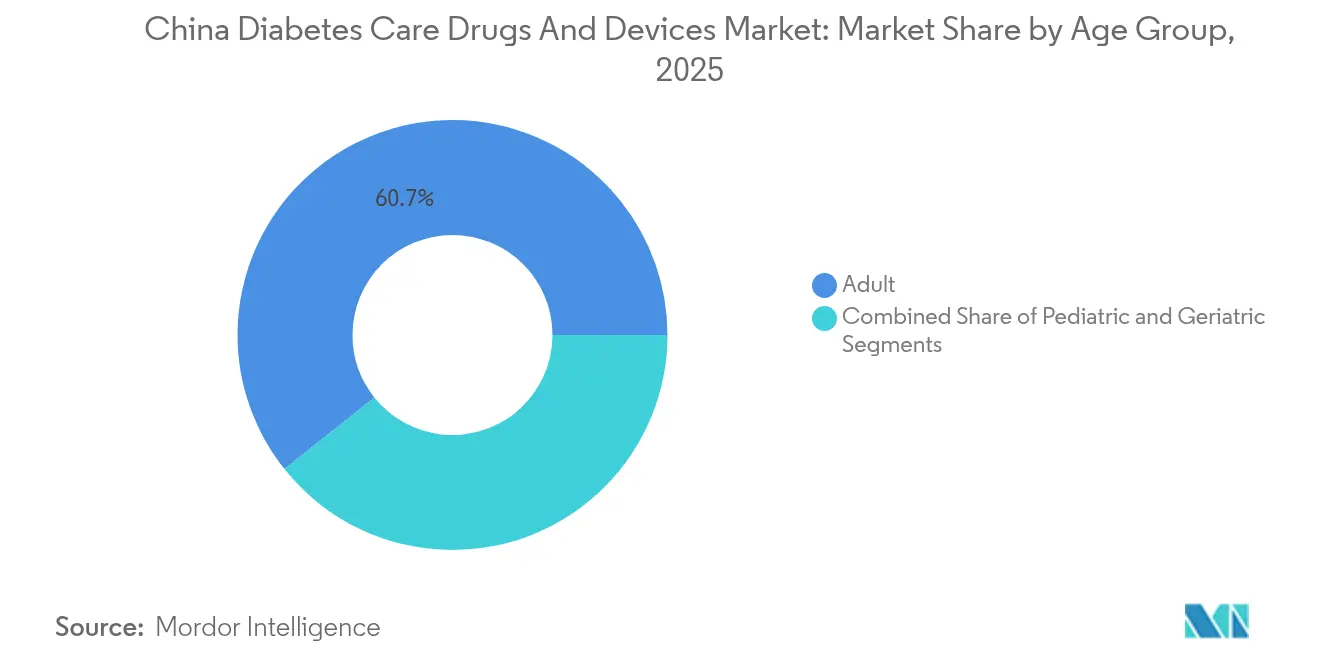
- Por grupo de edad, los adultos representaron el 60,72% del tamaño del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes en 2025; el segmento geriátrico muestra el mayor ritmo de expansión con una CAGR del 6,18% hasta 2031.
- Por canal de distribución, los canales fuera de línea retuvieron el 71,65% de la participación en 2025, aunque se prevé que los canales en línea registren una CAGR del 6,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en China
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente prevalencia de la diabetes y envejecimiento de la población | +1.8% | Nacional, concentrado en ciudades de nivel 1 con proyección hacia ciudades de nivel 2 y 3 | Largo plazo (≥ 4 años) |
| Expansión del reembolso gubernamental para terapias innovadoras | +1.2% | Nacional, con ganancias tempranas en Pekín, Shanghái y Cantón | Mediano plazo (2-4 años) |
| Adopción creciente de tecnología de monitoreo continuo de glucosa e infusor de insulina | +0.9% | Centros urbanos, en expansión hacia ciudades de nivel 2 | Mediano plazo (2-4 años) |
| Plataformas digitales de adherencia basadas en WeChat | +0.7% | Nacional, mayor penetración en demografías tecnológicamente avanzadas | Corto plazo (≤ 2 años) |
| Aumento de la capacidad nacional de GLP-1 y vencimiento de patentes | +0.6% | Centros nacionales de fabricación, regiones orientadas a la exportación | Mediano plazo (2-4 años) |
| Expansión de farmacias minoristas en ciudades de nivel 2 y 3 | +0.5% | Ciudades secundarias y terciarias, zonas de transición rural-urbana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de la diabetes y envejecimiento de la población
La prevalencia estimada de diabetes en adultos en China del 15,88% se traduce en 140 a 233 millones de pacientes, una cifra que sobrecarga las vías de atención convencionales. Una sociedad envejecida agrava la complejidad: más de 200 millones de ciudadanos tienen actualmente ≥ 65 años, una cohorte que exhibe mayor resistencia a la insulina y multicomorbilidad [1]Yu-Chang Zhou, Prevalencia nacional y provincial y cargas no mortales de la diabetes en China de 2005 a 2023 con proyecciones de prevalencia hasta 2050,
Investigación Médica Militar, mmrjournal.biomedcentral.com. Los pacientes de edad avanzada requieren tecnologías de asistencia y regímenes simplificados, lo que impulsa la demanda de dispositivos de monitoreo conectados que reducen las visitas clínicas. Sin intervenciones sistémicas, la prevalencia podría alcanzar el 29,1% en 2050, pero la evidencia sugiere que las soluciones digitales específicas podrían reducir a la mitad esa escalada. El aumento del gasto —USD 165,3 mil millones en desembolsos directos por diabetes— incrementa la urgencia de modelos escalables habilitados por tecnología que el mercado chino de medicamentos y dispositivos para el cuidado de la diabetes está comenzando a ofrecer.
Expansión del reembolso gubernamental para terapias innovadoras
Las negociaciones anuales de la Lista Nacional de Medicamentos Reembolsables (NRDL) añadieron 117 moléculas en 2024, reduciendo los precios en un 61,7% y salvaguardando al mismo tiempo los incentivos para los desarrolladores mediante compromisos de volumen. La inclusión de 15 medicamentos huérfanos en 2025 indica una cobertura más amplia para las complicaciones diabéticas complejas. Un sistema de doble canal permite ahora medicamentos premium fuera de los formularios hospitalarios, aunque la navegación entre los niveles de seguro básico y comercial sigue siendo intrincada. El seguro de salud comercial, valorado en RMB 900 mil millones, está emergiendo como un puente para las terapias aún ausentes de los límites de cobertura de la NRDL. La contratación de insulina mediante la NVBP redujo el costo diario de insulina de 1,63 a 0,68 salarios diarios locales, demostrando que la asequibilidad y la calidad no tienen por qué ser mutuamente excluyentes [2]Jing Yuan, Contratación Nacional Basada en Volumen (NVBP) exclusivamente para insulina: hacia un acceso asequible en China y más allá,
BMJ Global Health, gh.bmj.com.
Adopción creciente de tecnología de monitoreo continuo de glucosa e infusor de insulina
El monitoreo continuo de glucosa (MCG) se expandió de un nicho de 150 millones de RMB a un segmento de 4 mil millones de RMB para 2025, impulsado por compradores jóvenes orientados al bienestar y una creciente aceptación por parte de los médicos. Los sensores flash mejoran el tiempo en rango en un 6,5% para los usuarios de insulina premezclada, mientras que los sistemas de MCG en tiempo real como Glunovo alcanzan una diferencia relativa absoluta media del 8,89%, superando a los lectores flash más antiguos con un 10,42% [3]Shenghui Ge, Precisión de un novedoso sistema de monitoreo continuo de glucosa en tiempo real: un estudio prospectivo autocontrolado en treinta pacientes hospitalizados con diabetes tipo 2,
Frontiers in Endocrinology, frontiersin.org. La adopción de bombas de insulina se sitúa en el 11,4% en pacientes con diabetes tipo 1; no obstante, los usuarios de bombas alcanzan niveles de HbA1c del 8,3% frente al 9,2% de quienes utilizan múltiples inyecciones, lo que subraya el valor clínico. Las integraciones entre compañías —por ejemplo, Abbott y Medtronic vinculando FreeStyle Libre con algoritmos de administración automatizada— señalan un cambio hacia paradigmas de circuito cerrado. Dentro del mercado de medicamentos y dispositivos de administración de insulina en China, las bombas de insulina suministran insulina de forma continua o automática cuando es necesario.
Plataformas digitales de adherencia basadas en WeChat
Los modelos de atención centrados en WeChat muestran reducciones estadísticamente significativas en la glucosa en ayunas y posprandial, así como en la HbA1c, para pacientes con diabetes tipo 1 que utilizan monitoreo flash combinado. Las aplicaciones móviles que integran glucómetros inteligentes ayudaron al 59% de los participantes a alcanzar una HbA1c por debajo del 7,0% en 3 meses, lo que refleja un refuerzo conductual que las clínicas tradicionales no pueden igualar. El marco eKTANG utiliza retroalimentación remota continua para escalar prontamente la titulación de medicamentos o el asesoramiento dietético, elevando las métricas de tiempo en rango. A pesar del éxito, persisten brechas de participación entre usuarios urbanos y rurales, lo que convierte la alfabetización digital en un factor crítico de adopción.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Erosión de precios de la NRDL para insulina y dispositivos | -0.8% | Nacional, con especial impacto en los segmentos de productos premium | Mediano plazo (2-4 años) |
| Baja penetración de infusores de insulina y brechas educativas | -0.6% | Zonas rurales y ciudades de nivel 3 con acceso limitado a especialistas | Largo plazo (≥ 4 años) |
| Limitaciones de privacidad de datos en los datos de MCG en la nube | -0.4% | Nacional, afecta a las plataformas de análisis basadas en la nube | Corto plazo (≤ 2 años) |
| Volatilidad en la cadena de suministro de chips de sensores | -0.3% | Cadenas de suministro globales que afectan a los fabricantes nacionales de dispositivos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Erosión de precios de la NRDL para insulina y dispositivos
Las reducciones medianas del precio de la insulina del 42,08% han democratizado el acceso, pero han reducido los márgenes, obligando a las multinacionales a reconfigurar sus carteras para China con puntos de precio más bajos y sin comprometer la calidad. Los fabricantes de dispositivos se enfrentan ahora a rondas de contratación similares, lo que plantea interrogantes sobre la recuperación de capital para plataformas con alto gasto en I+D, como los infusores tipo parche. Los productos premium aún pueden acceder a través del seguro comercial, pero la navegación por el reembolso multinivel retrasa la adopción y complica la comercialización. Las empresas están respondiendo con unidades de mantenimiento de existencias específicas para China y presencia de fabricación local para mantener los costos alineados con los techos de licitación.
Baja penetración de infusores de insulina y brechas educativas
La penetración del 11,4% de la terapia con infusor subraya barreras sistémicas más allá de la asequibilidad, incluida la formación limitada de especialistas y las brechas en la educación sobre el recuento de carbohidratos. Los proveedores rurales raramente disponen de planes de estudio estandarizados sobre infusores, lo que resulta en un soporte postventa fragmentado y resultados glucémicos subóptimos. Los gradientes socioeconómicos —mayor adopción entre familias con mayor nivel educativo e ingresos más altos— reflejan divisiones digitales más amplias. Los modelos de atención centrados en el hospital restringen la tutoría continua, un elemento esencial para el éxito del infusor, lo que limita el crecimiento en el mercado chino de medicamentos y dispositivos para el cuidado de la diabetes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: los dispositivos impulsan la innovación a pesar del predominio de los medicamentos
El segmento farmacéutico capturó el 62,85% de los ingresos de 2025, confirmando su primacía en el mercado chino de medicamentos y dispositivos para el cuidado de la diabetes. Sin embargo, se proyecta que los ingresos por dispositivos crezcan más rápido a una CAGR del 6,28%, a medida que pacientes y médicos convergen en el monitoreo continuo de glucosa y los sistemas de administración automatizada. La adopción del MCG se ha ampliado de los usuarios clínicos a los entusiastas del bienestar, mientras que los infusores de insulina avanzan hacia la integración en circuito cerrado híbrido.
El equipamiento de monitoreo mantiene el liderazgo en volumen; los glucómetros de automonitoreo dominan las ventas en unidades, pero enfrentan precios de producto básico, mientras que los MCG alcanzan bandas de precios premium por los feeds de datos en tiempo real. Las innovaciones en insulina, como la insulina Ico de administración semanal, aprobada en 2024, ilustran la convergencia entre medicamentos de acción prolongada y ecosistemas de dispositivos. Los inyectables GLP-1, que aprovechan las indicaciones duales de diabetes y obesidad, son la categoría de más rápido crecimiento fuera de la insulina, respaldados por movimientos estratégicos de licencias por valor de más de USD 2 mil millones cada uno por parte de Novo Nordisk y Merck. Esta polinización cruzada indica que el tamaño del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes en el segmento de dispositivos está escalando en paralelo con la farmacoterapia de próxima generación.


Por tipo de diabetes: aceleración del tipo 1 en medio del predominio del tipo 2
El tipo 2 sigue siendo el ancla de volumen con el 90,55% de los ingresos de 2025, impulsado por estilos de vida sedentarios y transiciones dietéticas. Las plataformas digitales combinan ahora el asesoramiento sobre el estilo de vida con la adherencia a la medicación, ampliando el acceso a la atención preventiva en todas las cohortes de ciudades de cualquier nivel. Los programas de asesoramiento remoto continuo han mejorado el control de la HbA1c, reforzando simultáneamente la adherencia a dispositivos y medicamentos.
Los ingresos por diabetes tipo 1, aunque menores, tienen una previsión de crecimiento anual del 6,31%, impulsados por mejores diagnósticos y un mayor reconocimiento del inicio en adultos. Los ensayos clínicos muestran que la terapia con infusor reduce la HbA1c al 7,19% en comparación con el 7,71% de las inyecciones múltiples, lo que subraya una superior estabilidad glucémica. El gasto premium por paciente significa que esta cohorte impulsa el alfa tecnológico para el tamaño del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes, con beneficios derivados para la atención del tipo 2 a través de plataformas compartidas de MCG.
Por grupo de edad: el auge geriátrico remodela los modelos de atención
Los adultos de 18 a 64 años generaron el 60,72% de las ventas de 2025, reflejando los picos de prevalencia de la diabetes; no obstante, el segmento de ≥ 65 años se está expandiendo a un 6,18% anual, lo que refleja el envejecimiento de la población. El deterioro cognitivo y los riesgos de polifarmacia exigen regímenes simplificados —insulina basal de administración semanal y MCG de fácil uso— que se adapten a las limitaciones geriátricas.
Las directrices publicadas en 2024 exigen objetivos personalizados; las interfaces digitales incorporan ahora iconos más grandes y avisos de voz para mejorar la usabilidad para personas mayores. Los adultos más jóvenes son la cohorte más alfabetizada tecnológicamente, impulsando la adopción temprana de glucómetros vinculados a aplicaciones y consultas remotas. El diseño de productos adaptado a los distintos grupos de edad está emergiendo como un diferenciador competitivo en el mercado chino de medicamentos y dispositivos para el cuidado de la diabetes.
Por canal de distribución: la transformación digital se acelera
Los canales fuera de línea controlaron el 71,65% de la facturación de 2025, aunque se prevé que las plataformas en línea avancen un 6,42% anual a medida que las reformas de política permiten la venta en farmacias electrónicas de antidiabéticos con receta. Las farmacias físicas siguen siendo indispensables en las ciudades de nivel 3, donde el asesoramiento personalizado es valorado y el ancho de banda digital puede ser limitado.
Los gigantes del comercio electrónico han invertido en entrega de cadena de frío y última milla que preserva la integridad de la insulina; los miniprogramas de WeChat vinculan consultas médicas, datos de laboratorio y entrega a domicilio en un único flujo de trabajo. Los modelos híbridos que integran a los farmacéuticos comunitarios en los ecosistemas digitales mejoran el seguimiento de la adherencia, creando sinergias omnicanal que impulsan el crecimiento del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes.
Análisis geográfico
El desempeño regional diverge notablemente. Los centros de nivel 1 —Pekín, Shanghái y Cantón— se benefician de concentraciones densas de especialistas, cobertura de seguros premium e inclusión temprana en los proyectos piloto de la NRDL, constituyendo la plataforma de lanzamiento inicial para nuevos medicamentos y sensores. La movilidad de pacientes entre ciudades dentro del corredor Pekín-Tianjin-Hebei reduce algunas brechas de accesibilidad, aunque el transporte intraurban sigue restringiendo las visitas clínicas para los pacientes de bajos ingresos.
Las ciudades de nivel 2 y 3 representan la mayor demanda incremental gracias a una clase media en expansión y a las continuas ampliaciones de hospitales y farmacias. La directiva de 2024 de la Comisión Nacional de Salud para ampliar la distribución de medicamentos en atención primaria tiene como objetivo estos municipios, con un plazo de 2027 para la cobertura de enfermedades crónicas. Las cadenas de farmacias minoristas también se están trasladando a los cinturones suburbanos, suministrando insulina y consumibles de MCG mientras ofrecen servicios de educadores en diabetes. Los proyectos piloto de capitación en condados rurales han reducido las tasas de diabetes no controlada y han establecido modelos para su implementación en todo el país.
Las zonas rurales enfrentan escasez de especialistas e infraestructura digital más débil, lo que obliga al uso de dispositivos simplificados de bajo mantenimiento y herramientas de adherencia basadas en SMS. Las plataformas de telemedicina patrocinadas por el gobierno salvan la brecha al permitir que las clínicas a nivel de condado consulten con endocrinólogos urbanos. Las próximas actualizaciones de redes 5G tienen como objetivo admitir flujos de datos de MCG en tiempo real, lo que desbloquearía la demanda latente y equilibraría aún más las inequidades regionales en el mercado chino de medicamentos y dispositivos para el cuidado de la diabetes.
Panorama regulatorio
La regulación de fármacos y dispositivos para el cuidado de la diabetes en China está anclada en la Administración Nacional de Productos Médicos (NMPA) para el registro de productos, la evaluación clínica y la vigilancia posterior a la comercialización, mientras que los precios y el acceso están determinados por mecanismos nacionales de reembolso y adquisición. Bajo el NVBP, los precios medianos de insulina reportados cayeron un 42,08%, con 2,85 mil millones de USD en ahorros acumulados, lo que refuerza un entorno impulsado por el volumen para un suministro rentable y la fabricación local.
En materia de cumplimiento, las actualizaciones de políticas de 2025-2026 refuerzan la supervisión del ciclo de vida de categorías avanzadas de dispositivos y endurecen los requisitos de calidad en la fabricación de fármacos y dispositivos. Las medidas de la NMPA publicadas en 2025 (N.º 63, 2025) enfatizan una regulación optimizada del ciclo de vida para dispositivos médicos de alta gama (incluidas las tecnologías habilitadas por IA), y las revisiones al Reglamento de Aplicación de la Ley de Administración de Fármacos entraron en vigor el 15 de mayo de 2026. Por separado, el Reglamento revisado para la Supervisión y Administración de la Fabricación de Dispositivos Médicos entra en vigor el 1 de noviembre de 2026, aumentando el enfoque en la gestión de la calidad de fabricación, lo cual es particularmente relevante para los sensores de MCG, los sistemas de administración de insulina y las cadenas de suministro de productos combinados.
Panorama competitivo
Los actores extranjeros consolidados Abbott, Medtronic y Novo Nordisk continúan siendo referentes del sector gracias a sus carteras de hardware innovador y productos biológicos. Sin embargo, la deflación constante de la NRDL provoca una realineación de márgenes, alentando empresas conjuntas y transferencias de tecnología que localizan la producción. La adquisición por parte de Novo Nordisk por USD 2 mil millones del activo de obesidad UBT251 de United Laboratories ejemplifica la diversificación de carteras hacia dominios metabólicos adyacentes.
Los innovadores nacionales están escalando rápidamente. El acuerdo exclusivo de distribución en Europa de Sinocare para su MCG de tercera generación refleja la validación internacional de la ingeniería china. Las medidas regulatorias priorizan ahora las invenciones locales en la contratación, otorgando revisión acelerada a los análogos de GLP-1 de fabricación nacional y a los glucómetros no invasivos. La licencia de entrada de Hengrui por USD 400 millones de un candidato de GLP-1 estadounidense ilustra aún más los flujos de capital hacia la I+D nacional.
La diferenciación competitiva está evolucionando hacia ecosistemas integrados que combinan medicamentos, dispositivos y servicios de datos en experiencias de usuario fluidas. La vinculación entre Abbott y Medtronic de los sensores FreeStyle Libre con infusores automatizados subraya el movimiento hacia plataformas de circuito cerrado. Los proveedores que capturan la expansión rural y los nichos de servicio geriátrico probablemente superen a los competidores centrados exclusivamente en los canales hospitalarios urbanos, marcando la trayectoria estratégica del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes.
Líderes de la Industria de Medicamentos y Dispositivos para el Cuidado de la Diabetes en China
Medtronic
Roche
Novo Nordisk
Sanofi
Abbott Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible donde la política está orientando la prestación de cuidados hacia la prevención, la gestión digital y la cobertura estandarizada de atención primaria, aunque la adopción sigue siendo desigual fuera de las ciudades de nivel 1. El 15.º Plan Nacional de Salud Quinquenal, aprobado en junio de 2026, prioriza la integración de servicios y la gestión de la salud centrada en la prevención y habilitada digitalmente, lo que respalda flujos de trabajo escalables para enfermedades crónicas que vinculan el monitoreo, la titulación terapéutica y la adherencia. Para los actores de dispositivos y plataformas, esto crea espacio para transiciones de hospital a comunidad, como la gestión conectada de glucosa en el punto de atención y el asesoramiento remoto a través de canales convencionales (incluidos modelos basados en WeChat ya utilizados en el cuidado de la diabetes).
La expansión del acceso a las terapias también abre vías adicionales a través de una inclusión más amplia en el estándar de atención y un suministro más localizado. Una actualización de julio de 2026 de la Lista Nacional de Medicamentos Esenciales añadió la semaglutida, sumando una ruta de acceso junto con las negociaciones de reembolso y adquisición, y reforzando la relevancia de la clase GLP-1 para la población diabética de China. En paralelo, las multinacionales han pasado de una presencia comercial a la construcción de capacidades, incluido el Centro de Innovación Abierta de Novo Nordisk en China, en Shanghái, con inversiones continuas vinculadas a la producción nacional y la infraestructura de calidad. Esto respalda la confiabilidad del suministro y crea oportunidades para asociaciones localizadas de ecosistemas de dispositivos y fármacos, como flujos de trabajo integrados de MCG y administración de insulina, adaptados a las realidades de licitación y reembolso de China.
Desarrollos recientes del sector
- Junio de 2026: Novo Nordisk anunció una inversión adicional de 200 millones de yuanes (aproximadamente 29,4 millones de USD) en su base de producción de Tianjin para expandir la producción de fármacos y la capacidad de fabricación de plumas de inyección. La expansión está diseñada para añadir capacidad frente a la demanda de terapias para la diabetes. La compañía enmarcó la medida como una mayor localización de la fabricación y apoyo a la distribución posterior en China.
- Enero de 2026: Roche - La NMPA aprobó ensayos clínicos para el agonista oral del receptor GLP-1 de Roche, RO7795081 (CT-996), para el control de peso a largo plazo en pacientes. Este paso amplía la cartera metabólica de Roche y puede ampliar el acceso a terapias GLP-1 de próxima generación. La aprobación respalda la continuidad de la actividad de investigación y un posible desarrollo en etapas posteriores en China.
- Julio de 2025: Novo Nordisk - Inició un proyecto de 800 millones de yuanes para expandir las instalaciones de laboratorio de control de calidad en el sitio de producción de Tianjin, con finalización prevista para fines de 2026. La actualización de capacidad busca fortalecer el aseguramiento de la calidad de los productos y permitir un mayor rendimiento. El proyecto también señala una inversión continua en China para apoyar la competitividad de la fabricación.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados en China por medicamentos para el cuidado de la diabetes y dispositivos para el cuidado de la diabetes utilizados para gestionar y monitorizar la glucosa en sangre de las personas que viven con diabetes, a través de canales de compra hospitalarios, minoristas y en línea.
Exclusiones del alcance: Este dimensionamiento no incluye suplementos de estilo de vida no relacionados con la diabetes ni dispositivos de bienestar general que no se utilicen para la monitorización o el tratamiento de la diabetes.
Descripción General de la Segmentación
- Por tipo de producto
- Dispositivos
- Dispositivos de monitoreo
- Glucómetros de automonitoreo de glucosa en sangre
- Sistemas de monitoreo continuo de glucosa
- Dispositivos de manejo
- Dispositivos de monitoreo
- Medicamentos
- Antidiabéticos orales
- Medicamentos de insulina
- Inyectables no insulínicos
- Medicamentos combinados
- Dispositivos
- Por tipo de diabetes
- Diabetes tipo 1
- Diabetes tipo 2
- Por grupo de edad
- Adultos
- Geriátrico
- Pediátrico
- Por canal de distribución
- Fuera de línea
- En línea
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el panorama de demanda base y para mantener los supuestos vinculados a señales reales del sistema de salud en China. Nos apoyamos en fuentes públicas como las publicaciones de la Comisión Nacional de Salud, las actualizaciones de la Administración Nacional de Productos Médicos y las notas de política de la Administración Nacional de Seguridad Médica para interpretar los efectos del reembolso y la contratación pública sobre los volúmenes y los precios.
Para traducir el conjunto de demanda en valor de mercado, se extrajeron datos de apoyo de fuentes como la Federación Internacional de Diabetes para el contexto de prevalencia de la diabetes, artículos clínicos y de economía de la salud revisados por pares para los patrones de tratamiento, y estadísticas de aduanas y comercio de China para señales de flujo de dispositivos seleccionados. También revisamos presentaciones de empresas, presentaciones para inversores y cobertura de prensa creíble para verificar la disponibilidad de productos y los cambios en la combinación de canales de venta offline a online. Para verificaciones cruzadas sobre los ingresos a nivel de empresa y la actividad de patentes, utilizamos suscripciones de pago que cubren inteligencia financiera empresarial y bases de datos de patentes. Las fuentes documentales enumeradas aquí son ilustrativas, y también revisamos otros documentos públicos y bases de datos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se completó mediante entrevistas a expertos y encuestas estructuradas con una combinación de fabricantes, distribuidores, partes interesadas de canales hospitalarios y minoristas, y voces clínicas que realizan un seguimiento del uso de terapias y la adopción de la monitorización. Utilizamos estas conversaciones para confirmar la dirección de los precios tras las rondas de contratación pública, la participación en línea de dispositivos y recargas, y el calendario realista de adopción de terapias más nuevas y formatos de monitorización en las principales provincias.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos: 14% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 16% | Gerentes: 58% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente en la que la población diabética tratada en China se traduce en demanda de terapias y monitorización utilizando tasas de diagnóstico, intensidad del tratamiento y patrones de frecuencia de pruebas. Luego valoramos la demanda utilizando bandas de precios observadas por canal. Para mantener la estimación global realista, realizamos posteriormente verificaciones ascendentes selectivas, como el precio de venta promedio a nivel de producto muestreado multiplicado por el volumen para categorías clave, verificaciones del canal de distribuidores para la reposición de dispositivos y divisiones de ingresos de proveedores divulgadas en materiales públicos.
Los insumos clave que más importaron en el modelo incluyen los reajustes de precios impulsados por la contratación pública para la insulina y los suministros relacionados, los cambios de participación entre canales offline y online, las tasas de adopción de la monitorización continua frente a la automonitorización, la combinación de formatos de administración de insulina y los cambios impulsados por directrices clínicas en el uso de las nuevas clases de medicamentos. Cuando los datos son escasos para subcategorías más pequeñas, gestionamos las brechas utilizando ratios de referencia de productos comparables y luego confirmamos la división con la retroalimentación de expertos antes de cerrar el modelo.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los resultados del modelo con verificaciones independientes, como la dirección de la población diabética, las señales de expansión de canales y los movimientos de precios a nivel de categoría que deberían moverse en línea con la tendencia de ingresos. Los valores atípicos se identifican y revisan, y si la varianza no puede explicarse por el momento de la política o un cambio en la combinación de canales, se revisan los supuestos y se activan nuevos contactos con expertos para la brecha específica.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos para garantizar la coherencia aritmética, la lógica de unidades y que los impulsores del crecimiento estén alineados entre medicamentos y dispositivos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes rondas de contratación pública, cambios regulatorios importantes o movimientos de precios repentinos. Justo antes de la entrega, se completa un nuevo análisis para que la perspectiva refleje la información más reciente disponible.
Estimación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en China de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para medicamentos y dispositivos para el cuidado de la diabetes en China a menudo no coinciden porque el conjunto de productos incluidos y la cobertura de canales pueden variar entre estudios. Las diferencias también provienen de cómo se manejan los precios durante los ciclos de contratación pública, qué momento del tipo de cambio se utiliza y si la estimación se actualiza después de eventos de política clave.
Algunos números externos amplían el alcance hacia un gasto más amplio en el tratamiento de la diabetes, incluidos los servicios hospitalarios adyacentes o los paquetes generales de atención crónica, lo que eleva el total. En Mordor Intelligence, el valor se contabiliza únicamente para medicamentos específicos para la diabetes y dispositivos para la diabetes vendidos a través de canales offline y online, ajustado luego utilizando el momento de la contratación pública y las verificaciones de adopción a nivel de categoría para evitar la inflación por elementos fuera del alcance.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,98 mil millones de USD (2025) | |
| Editor de Investigación de la Industria A | 45,60 mil millones de USD (2025) | Utiliza una definición más amplia del tratamiento de la diabetes que parece agrupar gasto adicional en atención más allá de medicamentos y dispositivos, lo que infla el valor direccionable en comparación con los ingresos exclusivos de productos. |
| Editor de Resumen de Mercado B | 30,00 mil millones de USD (2023) | Representa una estimación amplia y redondeada del gasto total en el tratamiento de la diabetes y no documenta claramente el momento del reajuste de precios ni las divisiones de canales, lo que puede desplazar los totales entre años. |
La dispersión en la tabla proviene principalmente de la amplitud del alcance y de cuán claramente se separan los ingresos de productos del gasto más amplio en el cuidado de la diabetes. Al mantener los insumos vinculados a la demanda de pacientes tratados, la combinación de canales y los precios vinculados a la contratación pública, la estimación permanece rastreable hasta pasos que pueden repetirse y verificarse en cada ciclo de actualización.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado chino de medicamentos y dispositivos para el cuidado de la diabetes?
El mercado se sitúa en USD 9,48 mil millones en 2026 y se prevé que alcance USD 12,41 mil millones en 2031.
¿Qué segmento se expande más rápido dentro de la combinación de productos?
Los dispositivos, en particular el monitoreo continuo de glucosa y los infusores de insulina, crecen a una CAGR del 6,28% hasta 2031.
¿Cómo ha afectado la contratación gubernamental a los precios de la insulina?
La Contratación Nacional Basada en Volumen redujo los precios medianos de la insulina en un 42,08%, ahorrando USD 2,85 mil millones en 32 000 instalaciones médicas.
¿Por qué se espera que la diabetes tipo 1 crezca más rápido que la tipo 2?
Los diagnósticos mejorados y el mayor gasto tecnológico por paciente están impulsando una CAGR del 6,31% para el segmento de tipo 1.
¿Qué papel desempeñan los canales en línea en la distribución del mercado?
Se prevé que las plataformas de comercio electrónico y las basadas en WeChat se expandan un 6,42% anual, ofreciendo entrega en cadena de frío y soporte de adherencia digital, aunque las farmacias fuera de línea todavía mantienen la mayor participación.
¿Cómo está dando forma el envejecimiento de la población al desarrollo de productos?
Más de 200 millones de ciudadanos de 65 años o más requieren regímenes simplificados, como insulina basal de administración semanal e interfaces de MCG adaptadas para personas mayores, orientando la innovación hacia la usabilidad y la gestión integrada de afecciones crónicas.
Última actualización de la página el:



