
Tamaño y Cuota del Mercado de Lectores Electrónicos
Análisis del Mercado de Lectores Electrónicos por Mordor Intelligence
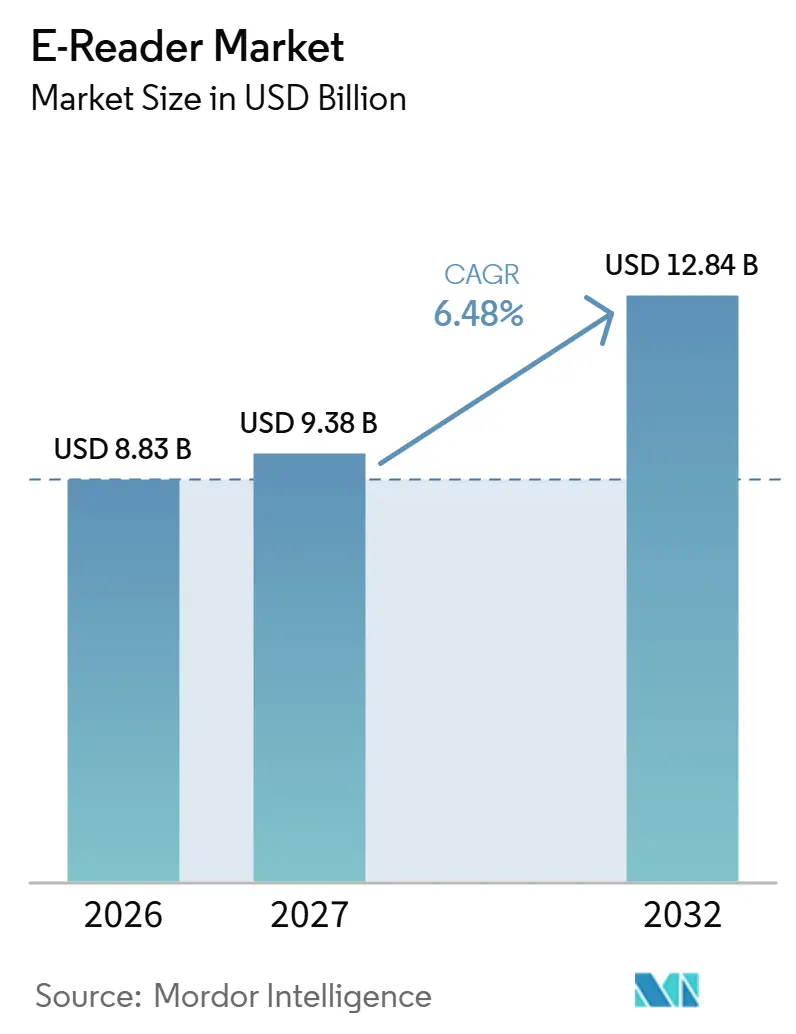
El tamaño del mercado de e-readers se estima en 8,83 mil millones de USD en 2026 y se proyecta en 9,38 mil millones de USD en 2027, alcanzando los 12,84 mil millones de USD en 2032, con un crecimiento a un CAGR del 6,48% de 2027 a 2032.
El crecimiento depende de que el hardware de lectura dedicado sea lo suficientemente valioso como para ganarse un lugar junto a otras pantallas digitales. Los formatos en color y las colecciones de lectura definidas pueden ampliar esa propuesta, mientras que los niveles de entrada reducen el compromiso con un primer dispositivo. En los Estados Unidos, el acceso al comercio minorista físico puede ayudar a las marcas competidoras a demostrar la experiencia de lectura. Los permisos de contenido también influyen en la facilidad con que un libro adquirido puede acompañar al lector en su próxima elección de hardware. Frente a las tabletas y los teléfonos inteligentes de pantalla grande, la demanda puede provenir de primeros dispositivos de bajo precio y de modelos en color que den a los propietarios actuales una razón para reemplazarlos.
Conclusiones Clave del Informe
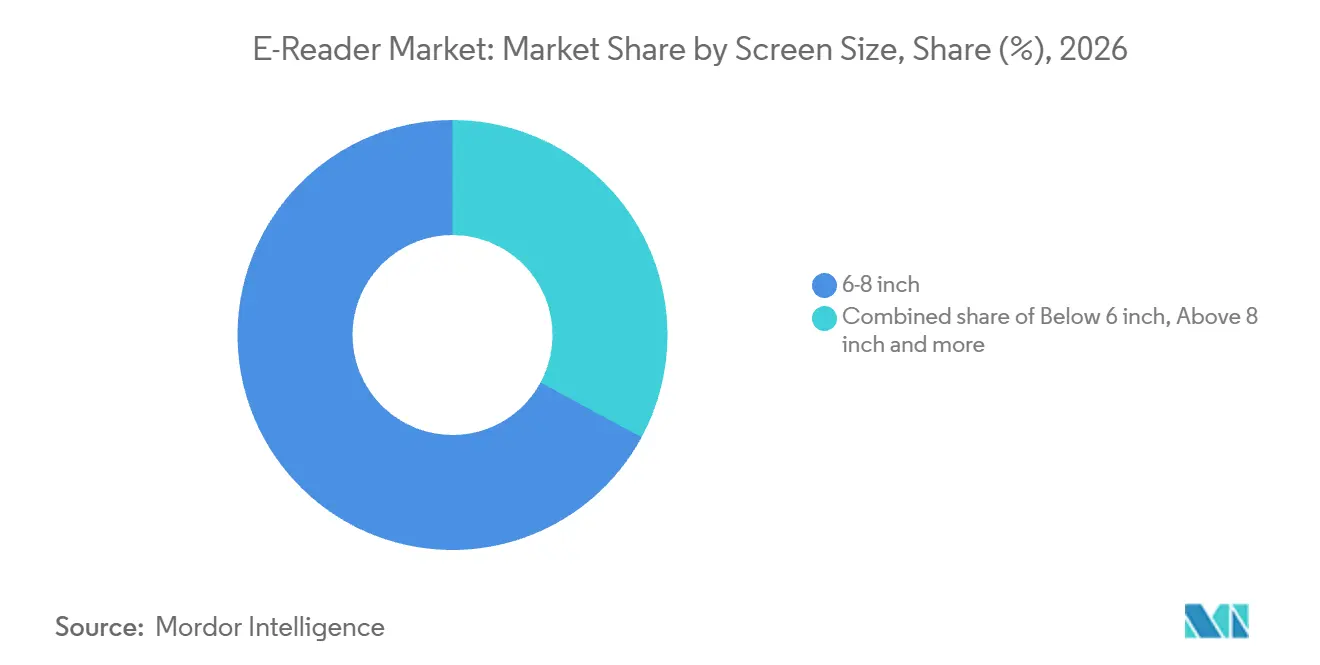
- Por tamaño de pantalla, los dispositivos de 6-8 pulgadas tuvieron una participación del 67,11% en el mercado de e-readers en 2026, mientras que se prevé que los dispositivos de más de 8 pulgadas crezcan más rápido con un CAGR del 8,6% de 2027 a 2032.
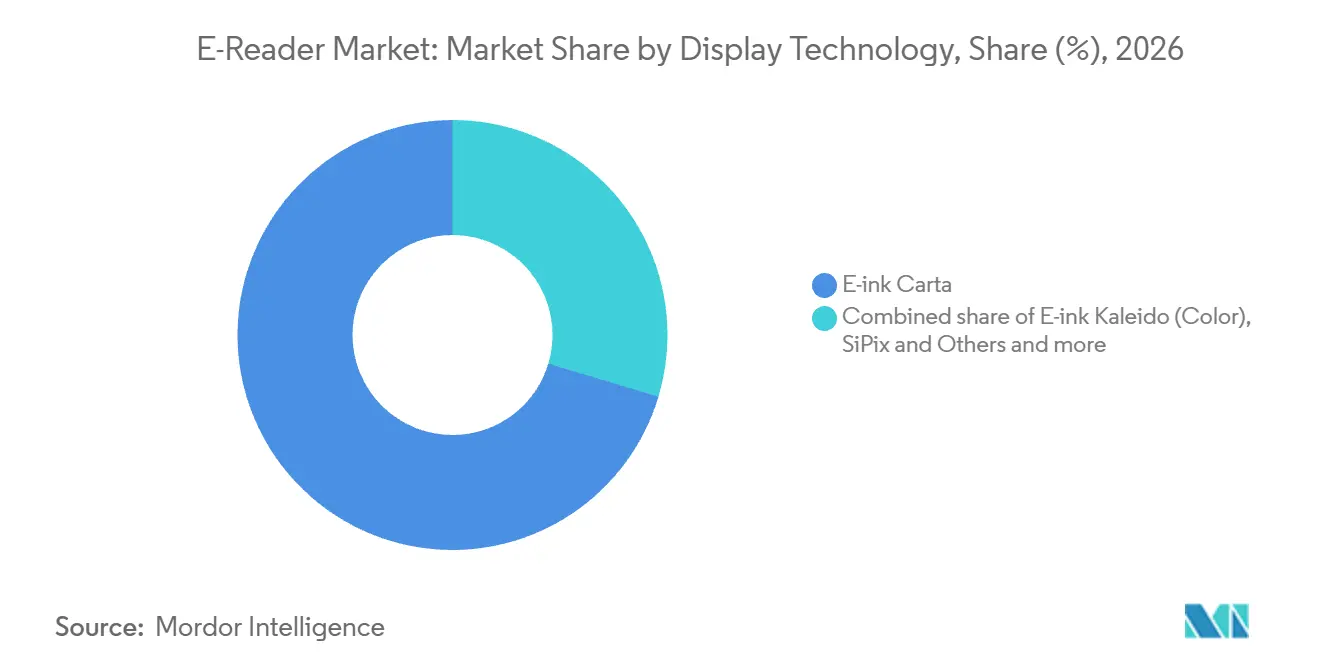
- Dentro de la tecnología de visualización, E-ink Carta lideró con una participación del 70,37% del tamaño del mercado de e-readers en 2026, con E-ink Kaleido (color) proyectado para crecer más rápido con un CAGR del 9,8% de 2027 a 2032.
- En cuanto a conectividad, los dispositivos solo con Wi-Fi representaron el 58,13% de los ingresos por dispositivos en 2026, mientras que se prevé que los dispositivos con Wi-Fi más conexión celular crezcan más rápido con un CAGR del 9,6% de 2027 a 2032.
- El comercio minorista en línea lideró la distribución con el 77,77% de los ingresos por dispositivos en 2026, y se proyecta que las adquisiciones institucionales y en bloque crezcan más rápido con un CAGR del 9,1% de 2027 a 2032.
- Entre los usuarios finales, el segmento de ocio y público general representó el 51,1% de los ingresos por dispositivos en 2026, con el segmento de estudiantes y educación previsto para crecer más rápido con un CAGR del 9,75% de 2027 a 2032.
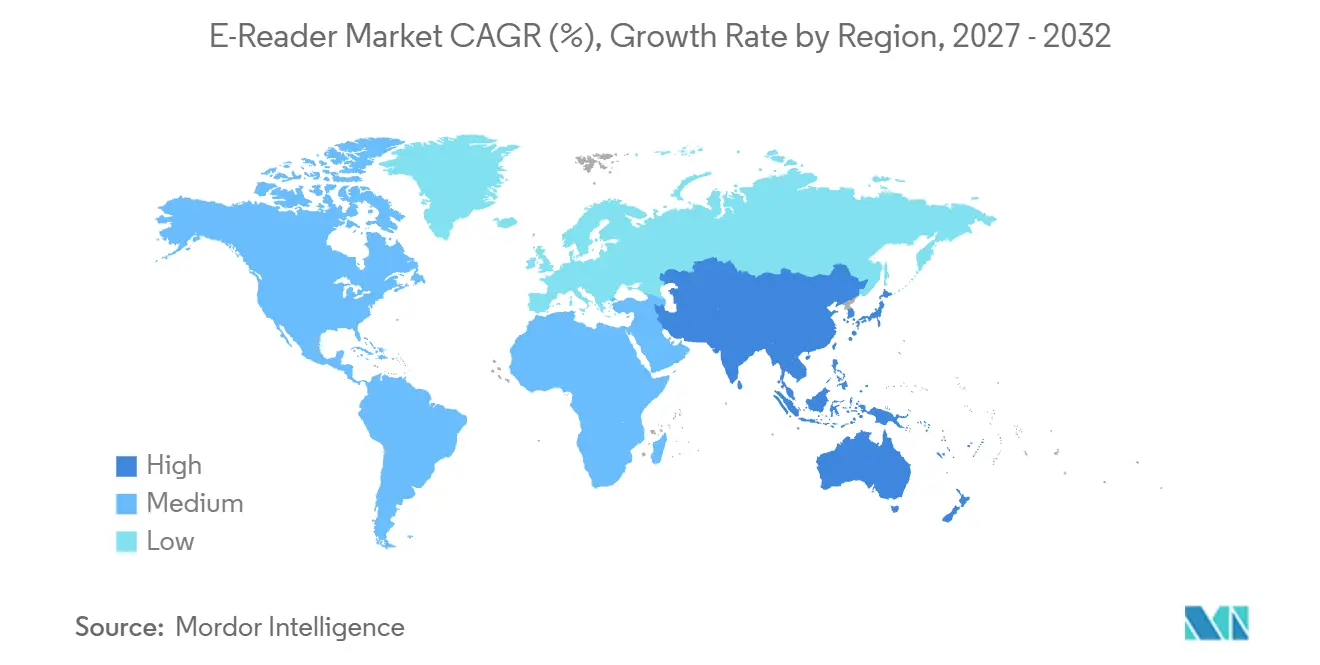
- Geográficamente, América del Norte lideró con el 45,79% de los ingresos por dispositivos en 2026, y se proyecta que Asia-Pacífico crezca más rápido con un CAGR del 8,1% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de las matriculaciones en e-learning | +2.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Dispositivos de gama de entrada asequibles | +2% | En toda la Federación Rusa | Corto plazo (≤ 2 años) |
| Expansión de la autopublicación y los títulos de distribución digital prioritaria | +1.7% | En todos los Estados Unidos | Mediano plazo (2-4 años) |
| Comercialización de la tinta electrónica en color para contenidos de educación primaria y secundaria | +1.5% | Estados Unidos y Taiwán | Mediano plazo (2-4 años) |
| Mandatos institucionales de sostenibilidad para la reducción del papel | +0.6% | En todo el estado de Washington | Largo plazo (≥ 4 años) |
| Paquetes de suscripción de dispositivo y contenido por parte de operadoras de telecomunicaciones | +0.4% | En toda la isla de Taiwán | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las matriculaciones en e-learning
El crecimiento del aprendizaje en línea crea una audiencia potencial para el hardware de lectura en cursos que requieren el uso sostenido de textos digitales. La plataforma en línea de la Academia de la OMS para el aprendizaje de la fuerza laboral de salud y atención contaba con más de 80.000 alumnos registrados a finales de 2025, un aumento de 11 veces respecto a 2024. El alcance de la plataforma en la fuerza laboral de salud y atención sitúa a esta audiencia en expansión dentro de la formación profesional. El hardware dedicado tendría un papel solo si los textos del curso se emitieran en formatos legibles en el dispositivo. Para los proveedores, esa condición favorece la orientación hacia cursos particulares en lugar de comercializar un lector para toda la audiencia de la plataforma.
Dispositivos de gama de entrada asequibles
Los precios de gama de entrada reducen el compromiso financiero necesario para que un comprador pruebe un dispositivo dedicado a la lectura digital. PocketBook.ru anunció la venta del PocketBook 619 Verse Lite en Rusia el 24 de junio de 2025, describiéndolo como el modelo más asequible de la familia Verse. Ese posicionamiento ofrece a los lectores sensibles al precio un punto de entrada por debajo de las alternativas más caras de la marca. Para los proveedores, un nivel de entrada más bajo puede ampliar el grupo de compradores potenciales mientras se mantiene una propuesta separada para los modelos premium. En ese nivel, el argumento de compra descansa en el valor de la lectura dedicada en sí misma, dejando las funciones adicionales para justificar el paso hacia dispositivos más caros.
Expansión de la autopublicación y los títulos digitales nativos
Una oferta de autopublicación más amplia aumenta el valor potencial de un lector dedicado para las personas que buscan material de lectura especializado. Los registros de ISBN de EE. UU. registrados por Bowker para títulos impresos y en formato de libro electrónico autopublicados aumentaron un 38,7%, hasta 3,53 millones en 2025 desde 2,55 millones en 2024.[1] Las ediciones digitales pueden ampliar la propuesta de lectura cuando conectan los intereses de un comprador con el material disponible para el dispositivo. Para los proveedores de hardware, eso convierte el acceso a títulos relevantes en un mecanismo de demanda junto con las mejoras del propio dispositivo. Un catálogo especializado puede sostener la demanda a lo largo de sucesivas publicaciones, por lo que el desencadenante de la compra no tiene que coincidir con el lanzamiento de un nuevo hardware.
Comercialización de la tinta electrónica en color para contenidos de educación primaria y secundaria
El papel electrónico en color puede ampliar una propuesta de lectura dedicada al material ilustrado para lectores jóvenes. En 2025, E Ink y 21 socios del ecosistema donaron 1.040 e-readers en color, cada uno precargado con 164 libros seleccionados, a 42 escuelas primarias del condado de Miaoli, Taiwán. El despliegue de la biblioteca móvil combinó la pantalla con una colección de lectura lista para usar. Por separado, Amazon lanzó Kindle Colorsoft Kids en los Estados Unidos el 24 de julio de 2025, para acceder a libros, cómics y novelas gráficas en color. En conjunto, estos ejemplos muestran una aplicación educativa y un formato comercial para lectores jóvenes con rutas distintas hacia los usuarios. Para los proveedores del sector educativo, la oferta más sólida conecta el hardware en color adecuado con una colección que los niños pueden empezar a leer de inmediato.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Competencia de tabletas y teléfonos inteligentes de pantalla grande | -0.9% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Capacidad multifunción limitada del hardware de tinta electrónica | -0.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Dependencia de la película E Ink para los módulos de visualización de tinta electrónica | -0.3% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Ecosistemas de gestión de derechos digitales restrictivos que frenan la adopción regional | -0.2% | Montpellier Méditerranée Métropole en Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de tabletas y teléfonos inteligentes de pantalla grande
Los lectores que pueden leer sus libros elegidos en una tableta existente o en un teléfono inteligente de pantalla grande tienen menos razones para adquirir un dispositivo separado. El lector dedicado debe entonces justificar su precio a través de la propia experiencia de lectura, ya que el acceso al texto por sí solo ofrece poca diferenciación. Un comprador que busca tanto la lectura digital como otras aplicaciones puede otorgar mayor valor a las funciones combinadas en una sola pantalla. Esto hace que la frecuencia de lectura y el valor de un formato dedicado sean decisivos para la compra adicional. Los lectores ocasionales pueden considerar que el compromiso adicional de hardware supera la propuesta de lectura especializada y pospone la compra de un primer dispositivo.
Capacidad multifunción limitada del hardware de tinta electrónica
Pasar de la lectura de páginas al trabajo interactivo hace que la capacidad de respuesta de la pantalla forme parte de la propuesta de valor del lector dedicado. El 4 de diciembre de 2025, BOOX señaló que la actualización lenta de las pantallas de tinta electrónica podría interrumpir la concentración durante el trabajo o el estudio. Tales interrupciones debilitan el argumento de usar una pantalla orientada a la lectura como único dispositivo para un flujo de trabajo interactivo. Esto limita las funciones adicionales que pueden justificar un precio de dispositivo más alto para esos compradores. BOOX ofrece un modo de actualización fluida en su tableta de papel electrónico Note Air5 C con el firmware V4.1.2 o posterior para acelerar la actualización y reducir el efecto fantasma. Los compradores que necesitan tanto una lectura sostenida como una interacción receptiva pueden, por tanto, enfrentarse al coste de equipos separados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Pantalla:
Las Pantallas de Tamaño Medio Lideran mientras los Formatos Más Grandes se ExpandenEl segmento de 6-8 pulgadas representó una participación del 67,11% del tamaño del mercado de e-readers en 2026. En octubre de 2026, Amazon presentó un Kindle de 6 pulgadas disponible comercialmente con construcción de pantalla de pila inversa, que describió como una primicia para la categoría de e-readers.[2] Ese ejemplo muestra que los cambios en la construcción de la pantalla pueden comercializarse dentro de un formato de pantalla compacto. Para los compradores que eligen hardware de lectura cotidiano, la compensación útil es cuánta área de lectura proporciona el dispositivo dentro de su forma portátil. La innovación dentro del formato de 6 pulgadas permite, por tanto, a las marcas renovar la banda de tamaño líder mediante la construcción de la pantalla en lugar de una pantalla más grande.
Los lectores con pantallas de más de 8 pulgadas forman el segmento de más rápido crecimiento, con un CAGR proyectado del 8,6% de 2027 a 2032. NEIKER, Instituto Vasco de Investigación y Desarrollo Agrario, S.A., adjudicó a Amazon EU S.a.r.l. un contrato de suministro de un Amazon Kindle Scribe de 16 GB en Araba/Álava, España, el 9 de diciembre de 2025. La adquisición quedó registrada como un contrato finalizado con un plazo de 15 días. Amazon identifica el Kindle Scribe como un e-reader de 10,2 pulgadas. Esta adquisición muestra a una institución especificando un modelo de pantalla grande, lo que ilustra una ruta de ventas basada en los requisitos de un comprador concreto en lugar de la actualización de un lector individual.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Visualización:
Las Pantallas Establecidas se Enfrentan a la Diferenciación del ColorE-ink Carta representó una participación del 70,37% en el mercado de e-readers en 2026. Los dispositivos construidos en torno a la tecnología líder necesitan una oferta de lectura clara que siga siendo útil cuando los compradores los comparan con alternativas con capacidad de color. Cuando los libros dependen principalmente del texto, el color añadido puede contribuir poco al propósito para el que se elige un lector dedicado. La comparación relevante es si el color añade información a los libros del comprador, en lugar de simplemente si hay disponible una pantalla más nueva. Para los proveedores que atienden a compradores centrados en el texto, un lector monocromo puede ser una opción de producto continua en lugar de simplemente un paso previo a una actualización en color.
E-ink Kaleido (color) es el segmento de más rápido crecimiento, con un CAGR proyectado del 9,8% de 2027 a 2032. E Ink informó de una demanda estable de e-readers en color y eNotes en 2025. Vinculó la adopción de Kaleido 3 y Gallery 3 a una diferenciación que impulsó la demanda de reemplazo y de nuevos productos. Para las marcas, esto crea una posible propuesta de actualización para los propietarios existentes, así como una ruta hacia nuevos compradores de dispositivos. Un dispositivo en color tiene una propuesta de reemplazo más sólida cuando los propios libros del lector contienen información que una pantalla en color puede hacer más útil.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Conectividad:
Acceso a Red Planificado e Independencia MóvilLos dispositivos solo con Wi-Fi formaron el segmento de conectividad más grande, representando el 58,13% de los ingresos por dispositivos en 2026. Un lector cuyo acceso al contenido puede organizarse en torno a una red inalámbrica conocida tiene menos necesidad de una conexión de datos móviles independiente. Eso convierte la conectividad en una cuestión de cuándo debe llegar nuevo material al dispositivo, en lugar de un requisito de funciones adicionales en todo momento. Una vez definida esa necesidad, la propuesta de solo Wi-Fi puede centrarse en el acceso que se adapta a los lugares de lectura habituales del comprador. Su fortaleza comercial reside en satisfacer una necesidad de acceso al contenido planificada sin hacer del acceso móvil independiente parte del hardware requerido por el comprador.
Los dispositivos que combinan acceso Wi-Fi y celular forman el segmento de más rápido crecimiento, con un CAGR proyectado del 9,6% de 2027 a 2032. BOOX anunció el Palma 2 Pro para pedidos anticipados el 20 de octubre de 2025, con acceso 5G solo de datos. Su acceso a la red móvil funciona fuera del Wi-Fi, proporcionando una capacidad fuera de la categoría de solo Wi-Fi. Esa diferencia puede importar a un lector que necesita sincronizar el progreso de lectura mientras se desplaza entre lugares con diferente acceso a la red. Cuando se abrieron los pedidos anticipados del Palma 2 Pro, los lectores convencionales Kindle y Kobo no ofrecían conectividad celular integrada, por lo que el modelo dio a los lectores que sincronizan el progreso fuera del Wi-Fi una opción que esas marcas no tenían.
Por Canal de Distribución:
Liderazgo en Línea y Entrega InstitucionalEl comercio minorista en línea fue el segmento de distribución más grande, representando el 77,77% de los ingresos por dispositivos en 2026. Amazon informó que las ventas de dispositivos Kindle durante el Prime Day de 2025 aumentaron casi un 40% interanual. Durante el evento Prime Day 2025 de 3 días en India, Amazon señaló que el último Kindle Paperwhite fue el e-reader más comprado en Amazon.in. Un evento de compras en línea puede centrar la atención en un dispositivo de lectura específico mientras le da al vendedor una ocasión concentrada para presentar su propuesta. Eso favorece a las marcas capaces de convertir el propio lector en un objetivo de compra reconocible dentro de un amplio evento minorista.
Las adquisiciones institucionales y en bloque son el segmento de más rápido crecimiento, con un CAGR proyectado del 9,1% de 2027 a 2032. La Biblioteca Regional de Williamsburg en Virginia presta e-readers Kindle Kids cargados con títulos de Battle of the Books, incluidos títulos de 2025. El acceso a la web y a la tienda de Amazon está restringido en esos e-readers Battle. La combinación crea una oferta institucional en la que el préstamo de un dispositivo físico proporciona acceso a un programa de lectura predefinido. Una biblioteca puede atender a sucesivos prestatarios con el mismo hardware, vinculando su requisito de compra a la capacidad de préstamo en lugar de a un dispositivo por participante.
Por Usuario Final:
Las Compras de Consumidores y los Programas Educativos Atienden Diferentes NecesidadesEl segmento de ocio y público general fue el segmento de usuario final más grande, representando el 51,1% de los ingresos por dispositivos en 2026. El barómetro SOFIA/SNE/SGDL de Francia de 2026 encontró que el 16% de los lectores de libros digitales habían adquirido un e-reader dedicado en los 12 meses anteriores a la encuesta de principios de 2026. Para las marcas de consumo, la oportunidad incluye la entrada en un formato dedicado por parte de personas que ya leen digitalmente. La oferta al consumidor puede, por tanto, centrarse en cómo un dispositivo dedicado cambia la lectura digital, en lugar de en introducir al comprador en los libros digitales.
Los estudiantes y la educación constituyen el segmento de usuario final de más rápido crecimiento, con un CAGR proyectado del 9,75% de 2027 a 2032. La oportunidad comercial se centra en la lectura de cursos que puede asignarse de forma consistente a toda una clase y servirse a través de hardware dedicado. Una escuela que elige lectores puede separar el acceso a esos textos de las funciones informáticas adicionales requeridas para otras lecciones. Para los proveedores del sector educativo, la unidad de venta relevante puede ser el requisito de lectura común de una clase en lugar de la actualización del dispositivo de un estudiante individual.
Análisis Geográfico
Mercado de Lectores Electrónicos de América del Norte
América del Norte tuvo una participación del 45,79% en el mercado de e-readers en 2026. El Distrito de Biblioteca Regional de Basalt adquirió un Amazon Kindle Paperwhite de 16 GB con pantalla de 7 pulgadas en Basalt, Colorado, en los Estados Unidos, el 20 de marzo de 2025. La compra muestra un modelo de consumo existente, el Paperwhite de 7 pulgadas, sirviendo a un comprador institucional sin un diseño de dispositivo separado. Para los proveedores, las bibliotecas públicas en la región líder son una clase de comprador que puede atenderse desde la gama de consumo estándar.
Mercado de e-readers en Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con un CAGR proyectado del 8,1% de 2027 a 2032. En agosto de 2026, las ventas unitarias en línea de todos los canales de lectores de papel electrónico en China aumentaron un 57,9% interanual, según el seguimiento de RUNTO. La participación de los lectores en ese mercado de tabletas de papel electrónico en línea aumentó del 52,9% al 77,0% en el mismo período. RUNTO atribuyó la caída en los precios medios de los lectores a la venta en volumen de más modelos de entrada de bajo precio. Los precios medios más bajos de los lectores significan que el crecimiento en la categoría de lectores en línea de China depende del volumen de unidades en lugar del posicionamiento premium.
En Europa, el 34% de los lectores franceses de libros digitales utilizaron un e-reader en 2025, mientras que Kobo vende directamente y a través de minoristas como Allegro y Magazyn Empik en Polonia. Amazon lanzó Kindle Colorsoft en los Emiratos Árabes Unidos y Arabia Saudita en julio de 2025, mientras que Teqane vende lectores Kindle en línea con entrega en todo Jordania. África combina la invitación de la Defensora del Pueblo de Sudáfrica de febrero de 2026 para licitaciones de 22 Kindles y estaciones de bloqueo de biblioteca con la tienda minorista de Mascom International en Nairobi y la entrega de Kindle en todo Kenia. Amazon puso Colorsoft a disposición en Brasil el 24 de julio de 2025, mientras que los minoristas de Kobo en Chile incluyen Falabella y Ripley. Estas ofertas minoristas hacen de la distribución el punto de acceso del consumidor, mientras que la licitación sudafricana añade la responsabilidad de la custodia del dispositivo al alcance de entrega del proveedor.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de una marca que pone a la venta e-readers inalámbricos dedicados. El atractivo depende de la aprobación de equipos, las restricciones de abastecimiento y las responsabilidades de ciberseguridad cuando el dispositivo entra dentro del ámbito de la norma pertinente. Esas obligaciones pueden afectar a la selección de componentes y a los recursos necesarios para obtener acceso al mercado, haciendo de la planificación de la conformidad parte de la propuesta del dispositivo.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Bundesnetzagentur | Autoridad de gestión de radiocomunicaciones del MIIT | Anatel | Comisión de Comunicaciones, Espacio y Tecnología | ICASA |
| Instrumentos clave o dirección | Normas de autorización de equipos cubiertos de la Comisión Federal de Comunicaciones | Directiva de Equipos de Radio y normas de ciberseguridad aplicables | Reglamento de Radiocomunicaciones, Artículo 44, con exención de corto alcance de micropotencia | Enmiendas a la Resolución 715 y la Resolución 780 | Reglamento de Telecomunicaciones y Tecnología de la Información, Artículo 89 | Proceso estándar de aprobación de tipo para equipos no aprobados previamente |
| Efecto comercial | Autorización denegada para configuraciones de transmisor modular cubierto | Cumplimiento de seguridad, espectro y ciberseguridad aplicable | Certificado de aprobación para el despacho aduanero de importaciones cubiertas | Homologación y verificaciones de código de vendedor/plataforma para productos cubiertos | Pruebas financiadas por el solicitante a través de un laboratorio o entidad aprobada | Informes de prueba, tarifa, fotografías y expediente técnico para la aprobación estándar |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Las propuestas de componentes de la Comisión Federal de Comunicaciones de octubre de 2025 respaldan el endurecimiento en los Estados Unidos. Alemania se enfrenta a una transición de la Unión Europea el 11 de diciembre de 2027, cuando la derogación programada por la Comisión Europea del reglamento delegado de ciberseguridad de la Directiva de Equipos de Radio coincide con la entrada en vigor de las principales obligaciones de la Ley de Resiliencia Cibernética. La aprobación de tipo de China y la homologación de Brasil respaldan la continuidad en el acceso al mercado basado en aprobaciones, con las verificaciones de plataforma de Brasil ya como parte de la carga operativa. Los requisitos de pruebas financiadas por el solicitante de Arabia Saudita y los requisitos de presentación técnica de Sudáfrica hacen igualmente de la preparación para la conformidad una consideración comercial continua. Para una marca de dispositivos, la distinción decisiva es si la evidencia de conformidad puede asegurar el acceso o si una configuración de componente particular no puede ser autorizada.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de módulos de visualización, la comercialización de dispositivos y la distribución minorista según sus roles en la entrega de un lector dedicado. E Ink Holdings suministra módulos de visualización de papel electrónico para aplicaciones que incluyen la lectura y la escritura. Las etapas capturan valor a través de diferentes transacciones, por lo que una marca de dispositivos exitosa debe coordinar la idoneidad de los componentes con su propia propuesta de producto y ruta hacia el cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de módulos de visualización | Proveedores de módulos como E Ink Holdings | Ventas de módulos | Adaptar la configuración de la pantalla a la tarea de lectura prevista | Calificar la pantalla según las tareas de lectura previstas antes de fijar el diseño del dispositivo |
| Comercialización de dispositivos | Propietarios y vendedores de marcas de dispositivos como Amazon y BOOX | Ventas de dispositivos de marca | Transformar un módulo en una propuesta de dispositivo diferenciada | Separar los requisitos de lectura esenciales de las funciones premium opcionales |
| Distribución minorista | Minoristas físicos como Best Buy | Ventas de dispositivos en el comercio minorista | Acceso presencial para comparar lectores dedicados | Combinar oportunidades de manejo del dispositivo con explicaciones claras del producto |
| Fuente: Mordor Intelligence | ||||
Las marcas de dispositivos conectan la elección de pantalla en la parte superior de la cadena con una propuesta de lectura vendible y pueden capturar valor a través de más de una ruta minorista. En octubre de 2026, Amazon comenzó a vender su nuevo Kindle y la versión de aluminio de ese modelo en 19 países, incluidos los Estados Unidos, Japón y Australia. Esa amplitud hace de la comercialización coordinada una capacidad distinta del suministro de componentes, mientras que los minoristas físicos añaden un lugar para experimentar el dispositivo antes de la compra. El alcance geográfico y el acceso minorista pueden, por tanto, diferenciar a una marca de dispositivos incluso cuando compra la pantalla de lectura a un especialista en la parte superior de la cadena.
Panorama Competitivo
Concentración del Mercado
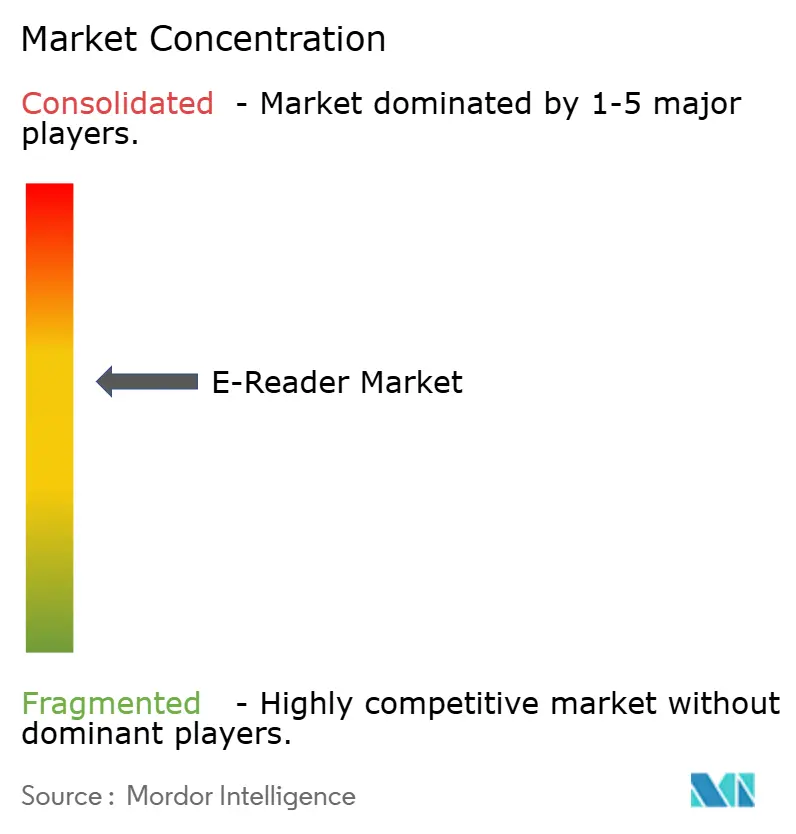
La competencia combina ecosistemas de lectura establecidos con proveedores de dispositivos especializados, creando un núcleo concentrado junto con alternativas diferenciadas para los lectores. Amazon.com, Inc. y Rakuten Kobo Inc. (Kobo) compiten a través de lectores de marca y plataformas de lectura asociadas. Otros proveedores importantes de lectores incluyen Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) y Barnes and Noble, LLC. El director ejecutivo de Kobo informó que las ventas en los Estados Unidos se habían duplicado tanto en 2025 como en 2026. Ese resultado empresarial convierte la adquisición de clientes en los Estados Unidos en un objetivo competitivo creíble junto con la defensa de los ecosistemas de lectura establecidos, con espacio para que las marcas alternativas desarrollen sus propias relaciones con los clientes.
La expansión de la distribución proporciona una forma de desafiar a una marca de lectura familiar donde los compradores pueden comparar la experiencia física de los dispositivos competidores. Para el 27 de agosto de 2026, los e-readers Kobo estaban disponibles en más de 500 ubicaciones de Best Buy en los Estados Unidos. La disponibilidad en tienda permite a los lectores explorar y manejar los dispositivos antes de comprar, por lo que el formato de pantalla y el manejo entran en la elección. Para Kobo, la oportunidad comercial es traducir ese acceso en consideración por parte de lectores que de otro modo solo encontrarían alternativas a través de descripciones de productos en línea.
Los permisos de contenido pueden debilitar la conexión entre un libro adquirido y el próximo dispositivo que elija un lector. A partir del 20 de enero de 2026, Amazon puso a disposición descargas en formato EPUB y PDF para los compradores verificados de libros Kindle confirmados como libres de gestión de derechos digitales.[3] Los autores o editores eligen la configuración para cada libro, con confirmación explícita necesaria para los títulos publicados antes del 9 de diciembre de 2025. Los suscriptores de Kindle Unlimited y otros servicios de préstamo no pueden descargar estos archivos, y las actualizaciones masivas de la configuración de gestión de derechos digitales no están disponibles. La apertura competitiva reside en los dispositivos que pueden servir esos archivos permitidos, mientras que los suscriptores de servicios de préstamo reciben menos flexibilidad entre dispositivos con este cambio.
Líderes de la Industria de Lectores Electrónicos
-
Amazon.com, Inc.
-
Rakuten Kobo Inc. (Kobo)
-
Hanvon Technology Co., Ltd.
-
Onyx International Inc. (BOOX)
-
Barnes and Noble, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de E-Reader Empresas cubiertas en este informe
- Amazon.com, Inc.
- Rakuten Kobo Inc. (Kobo)
- Barnes and Noble, LLC
- PocketBook International SA
- Onyx International Inc. (BOOX)
- Hanvon Technology Co., Ltd.
- Vivlio SAS
- ECTACO Inc.
- Sony Group Corporation
- Apple Inc.
- reMarkable AS
- Boyue Shenzhen Technology Co., Ltd.
- Fujitsu Client Computing Limited
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- Bigme Corporation
- Dasung Tech Co., Ltd.
- tolino media GmbH and Co. KG
- Energy Sistem Technology, S.A.
- Arta Tech sp. z o.o.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la lectura de texto compacta, la lectura ilustrada y el uso familiar según la propuesta de dispositivo que cada comprador puede justificar. Las configuraciones con capacidad de color y orientadas a niños proporcionan diferentes formas de atender a los lectores cuyas necesidades van más allá del texto simple. Las ofertas de color y familiares necesitan justificar una compra de dispositivo separada a través de títulos ilustrados o lectura orientada a niños, dando a los proveedores un argumento de venta específico para cada uso más allá del precio de entrada más bajo del lector compacto.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Lectura de texto portátil y dedicada | Precio de partida en los Estados Unidos en octubre de 2026 de 150 USD para el Kindle de 6 pulgadas rediseñado | Lectores de ocio que buscan hardware portátil | Enfatizar una propuesta de lectura compacta con funciones esenciales | Compromiso con una compra de dispositivo de lectura separado | Amazon |
| Lectura de ocio ilustrada | El Colorsoft rediseñado es compatible con guías de viaje, cómics y novelas gráficas | Ocio y público general | Demostrar el valor del color para títulos ilustrados específicos | Precio de partida en los Estados Unidos en octubre de 2026 de 290 USD para el Colorsoft de 16 GB | Amazon |
| Dispositivos de lectura en color para familias | Pedidos anticipados del Kids Colorsoft en octubre de 2026 en los Estados Unidos, Canadá, Reino Unido, Alemania y Japón | Familias que compran para lectores jóvenes | Conectar un dispositivo orientado a niños con una rutina de lectura clara | Compromiso con un dispositivo de lectura separado | Amazon |
| Fuente: Mordor Intelligence | |||||
El Kindle compacto de 6 pulgadas ofrece la apertura más clara para los compradores que minimizan el coste de un lector dedicado. Su precio de partida en los Estados Unidos en octubre de 2026 fue de 150 USD, en comparación con los 290 USD del Kindle Colorsoft de 16 GB. La diferencia de 140 USD hace de la lectura de texto compacta el compromiso inicial más pequeño, mientras que una propuesta en color debe dar a los lectores de libros ilustrados una razón para pagar la prima.
Desarrollos recientes de la industria en Mercado de E-Reader
- Oct 2026: Amazon renovó su línea Kindle en Japón, poniendo a la venta el Kindle de 16 GB, el Kindle de 32 GB y el Amazon Kids Kindle el 1 de octubre. Abrió pedidos anticipados para los modelos Paperwhite y Colorsoft, con envío programado para el 11 de noviembre.
- Ago 2026: Los e-readers Rakuten Kobo estuvieron disponibles en más de 500 ubicaciones de Best Buy en los Estados Unidos, ampliando la presencia minorista en tienda de la marca.
- Jun 2026: BOOX anunció su e-reader Go 6 de 6 pulgadas de segunda generación y abrió pedidos anticipados el 11 de junio.
Mercado de E-Reader Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de e-readers mide el gasto anual en dispositivos e-reader dedicados vendidos a consumidores e instituciones en el punto de venta. Abarca las ventas a nivel mundial, clasificadas por configuración del dispositivo, canal de ventas, usuario final y geografía.
Exclusiones del alcance: Se excluyen las tabletas PC, los teléfonos inteligentes, los ordenadores portátiles de uso general y las ventas de contenido de lectura digital independiente.
Descripción General de la Segmentación
- Por Tamaño de Pantalla
- Menos de 6 pulgadas
- 6-8 pulgadas
- Más de 8 pulgadas
- Por Tecnología de Visualización
- E-Ink Carta
- E-Ink Kaleido (Color)
- SiPix y Otros
- Por Conectividad
- Solo Wi-Fi
- Wi-Fi + Celular
- Solo Bluetooth / Sincronización sin conexión
- Por Canal de Distribución
- Venta Minorista en Línea
- Venta Minorista Fuera de Línea
- Adquisición Institucional / Masiva
- Por Usuario Final
- Estudiantes y Educación
- Profesionales / Empresas
- Ocio y Público en General
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como los indicadores de educación del Instituto de Estadística de la UNESCO y la serie de población del Banco Mundial ayudan a describir los grupos de demanda geográfica, mientras que las estadísticas de digitalización de Eurostat proporcionan medidas comparativas entre países de las compras en línea y la actividad de lectura en línea que dan contexto al comportamiento del contenido digital en Europa. Los informes StatShot de la Asociación de Editores Americanos rastrean la actividad de publicación y canal minorista de libros electrónicos en los Estados Unidos, lo que ayuda a interpretar las condiciones de contenido y canal relevantes para la demanda de dispositivos.
Los archivos de empresas, informes anuales, materiales para inversores, anuncios de productos y prensa empresarial y tecnológica de reputación pueden aclarar las carteras de dispositivos, los precios, el alcance del canal y los programas institucionales. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas deben cubrir a los líderes de marcas y dispositivos de e-readers, especialistas en pantallas y componentes, minoristas en línea y físicos, distribuidores y compradores institucionales como equipos de adquisición de educación y bibliotecas. Esos encuestados pueden contrastar la evidencia secundaria sobre la combinación de modelos, los precios reales de los dispositivos, el calendario de reemplazo, los márgenes del canal y los pedidos institucionales, mientras que las brechas se comparan entre los roles de los encuestados y se verifican con evidencia independiente del mercado y de las empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales globales en el punto de venta para dispositivos e-reader dedicados, contando un paquete inseparable de dispositivo y contenido una vez a su precio de transacción. Una estimación de mercado de arriba hacia abajo se construye a partir de la demanda y el gasto en dispositivos, y luego se verifica selectivamente con los totales de ventas de proveedores, la evidencia del canal y el precio de venta promedio muestreado multiplicado por el volumen de unidades. Los principales indicadores explicativos son los envíos de dispositivos y los ciclos de reemplazo, los precios de venta a nivel de configuración, la actividad minorista en línea y en tienda, las adquisiciones institucionales y la población geográfica, la participación en la educación y el uso de libros digitales. Cada insumo ayuda a explicar la demanda total, el valor por unidad, la combinación de canales o las participaciones regionales y de usuarios finales. Las participaciones de tamaño de pantalla, tecnología de visualización, conectividad, distribución, usuario final y geografía se construyen a partir de las combinaciones de productos y ventas reportadas y se reconcilian con el total. Los patrones separados de precio y volumen distinguen los cambios en la combinación de dispositivos de los cambios en las unidades vendidas. Cuando las series históricas respaldan la estimación, la regresión multivariante relaciona los ingresos y la demanda de segmentos con estos indicadores, con análisis de escenarios para la adopción de pantallas en color, la asequibilidad y los programas educativos o institucionales. Los expertos revisan las elecciones de variables y cuestionan las trayectorias de previsión frente a los planes de productos, los precios y la evidencia de adquisición. Cuando las series de fuentes entran en conflicto o están incompletas, los analistas comparan definiciones y períodos, utilizan el indicador más cercano disponible, registran la brecha y retienen la estimación solo cuando las verificaciones independientes del canal o del proveedor siguen siendo direccionalmente consistentes.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la evidencia de empresas y canales con indicadores independientes como la actividad editorial, las compras en línea, la demanda educativa y la población regional, luego investigan las variaciones en definiciones, plazos, precios y volúmenes de unidades implícitos antes de la aprobación. Un segundo analista revisa los cálculos y la reconciliación de segmentos, los cambios materiales desencadenan un nuevo contacto con la fuente específica, y el modelo se actualiza anualmente, se revisa entre ciclos cuando surgen eventos materiales y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de e-readers de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de e-readers mide el gasto anual en dispositivos e-reader dedicados vendidos a consumidores e instituciones en el punto de venta.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los principales indicadores explicativos son los envíos de dispositivos y los ciclos de reemplazo, los precios de venta a nivel de configuración, la actividad minorista en línea y en tienda, las adquisiciones institucionales y la población geográfica, la participación en la educación y el uso de libros digitales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,38 mil millones de USD (2027) | |
| Consultora Global A | 12,11 mil millones de USD (2026) | En su base de 2026, esta estimación es un 29,1% superior al valor de este informe para 2027 de 9,38 mil millones de USD, 1 año después. Su total incluye las categorías de lectores de teléfonos inteligentes y tabletas junto con los lectores dedicados. |
| Consultora Global B | 3,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 63,8% inferior al valor de este informe para 2027 de 9,38 mil millones de USD, 2 años después. Su año base anterior y la previsión publicada positiva sitúan la estimación antes del año de comparación actual. |
Los analistas de Mordor Intelligence triangularon la evidencia de empresas y canales con indicadores independientes como la actividad editorial, las compras en línea, la demanda educativa y la población regional, luego investigan las variaciones en definiciones, plazos, precios y volúmenes de unidades implícitos antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de e-readers?
El tamaño se estima en 8,83 mil millones de USD en 2026 y se proyecta en 9,38 mil millones de USD en 2027. Se prevé que alcance los 12,84 mil millones de USD en 2032, con un CAGR del 6,48% de 2027 a 2032.
¿Qué impulsa la demanda de e-readers dedicados?
Los precios de gama de entrada y los formatos en color amplían la demanda potencial. PocketBook.ru anunció la venta del PocketBook 619 Verse Lite en Rusia en junio de 2025, describiéndolo como el modelo más asequible de la familia Verse.
¿Qué segmento de tamaño de pantalla lidera los lectores dedicados?
El segmento de 6-8 pulgadas tuvo el 67,11% de los ingresos por dispositivos en 2026. Se prevé que los dispositivos de más de 8 pulgadas crezcan más rápido, con un CAGR del 8,6% de 2027 a 2032.
¿Qué empresas son los principales proveedores de lectores dedicados?
Los principales actores incluyen Amazon.com, Inc., Rakuten Kobo Inc. (Kobo), Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) y Barnes and Noble, LLC.
¿Qué limita las perspectivas de los dispositivos de lectura dedicados?
La competencia de pantallas multifunción y las limitaciones de actualización pueden debilitar el argumento de un dispositivo separado. En diciembre de 2025, BOOX señaló que la lenta actualización de la tinta electrónica podría interrumpir el trabajo o el estudio.
¿Qué región lidera los ingresos de lectores dedicados y cuál crece más rápido?
América del Norte tuvo el 45,79% de los ingresos por dispositivos en 2026. Se prevé que Asia-Pacífico crezca más rápido, con un CAGR del 8,1% de 2027 a 2032.