
Tamanho e Participação do Mercado de E Reader
Análise do Mercado de E Reader pela Mordor Intelligence
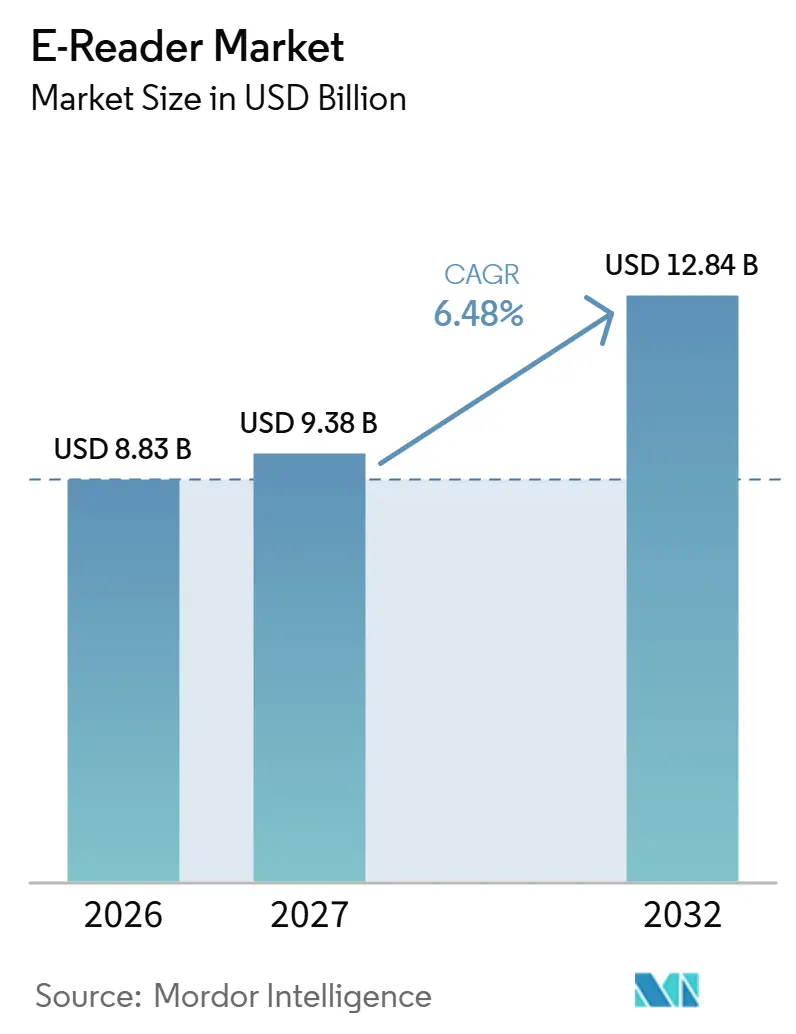
O tamanho do mercado de e-readers é estimado em 8,83 bilhões de USD em 2026 e tem projeção de atingir 9,38 bilhões de USD em 2027, chegando a 12,84 bilhões de USD até 2032, crescendo a um CAGR de 6,48% de 2027 a 2032.
O crescimento depende de tornar o hardware dedicado à leitura suficientemente valioso para conquistar espaço ao lado de outras telas digitais. Formatos coloridos e coleções de leitura definidas podem ampliar essa proposta, enquanto as faixas de entrada reduzem o compromisso com um primeiro dispositivo. Nos Estados Unidos, o acesso ao varejo físico pode ajudar marcas concorrentes a demonstrar a experiência de leitura. As permissões de conteúdo também influenciam a facilidade com que um livro adquirido pode acompanhar a próxima escolha de hardware do leitor. Em comparação com tablets e smartphones de tela grande, a demanda pode vir de primeiros dispositivos de baixo preço e de modelos coloridos que oferecem aos proprietários existentes um motivo para substituir.
Principais Conclusões do Relatório
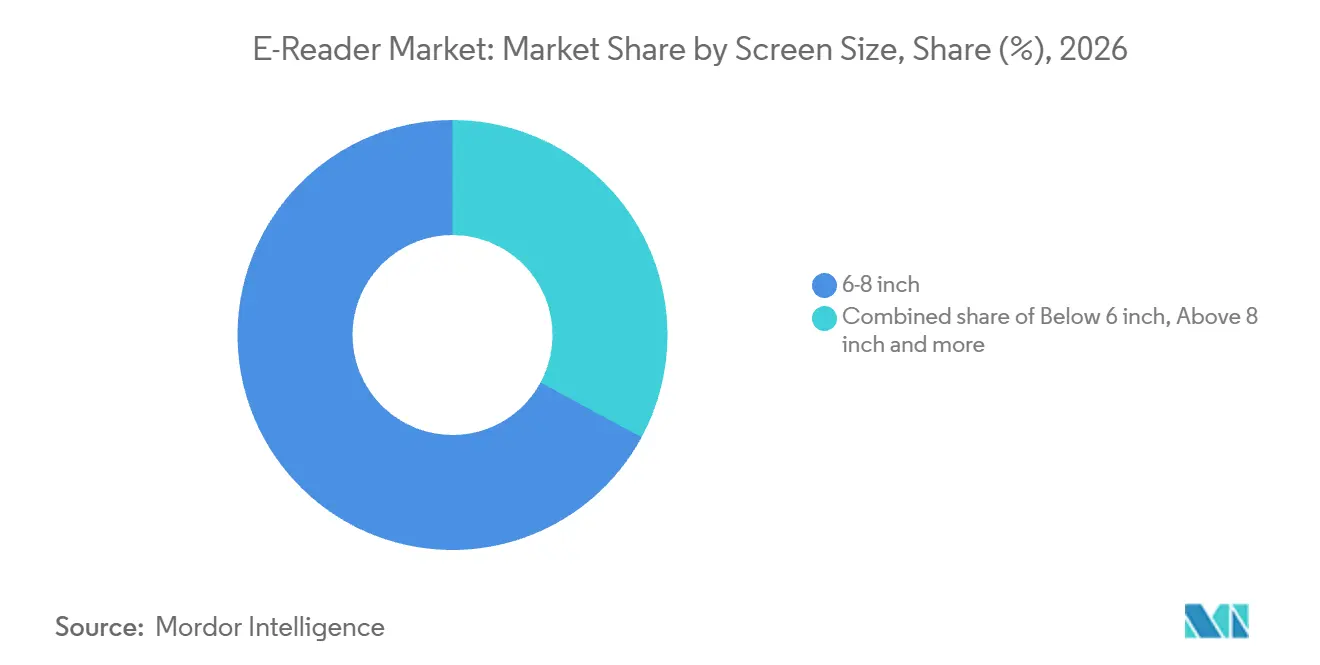
- Por tamanho de tela, os dispositivos de 6-8 polegadas detinham 67,11% da participação do mercado de e-readers em 2026, enquanto os dispositivos acima de 8 polegadas têm previsão de crescer mais rapidamente, com um CAGR de 8,6% de 2027 a 2032.
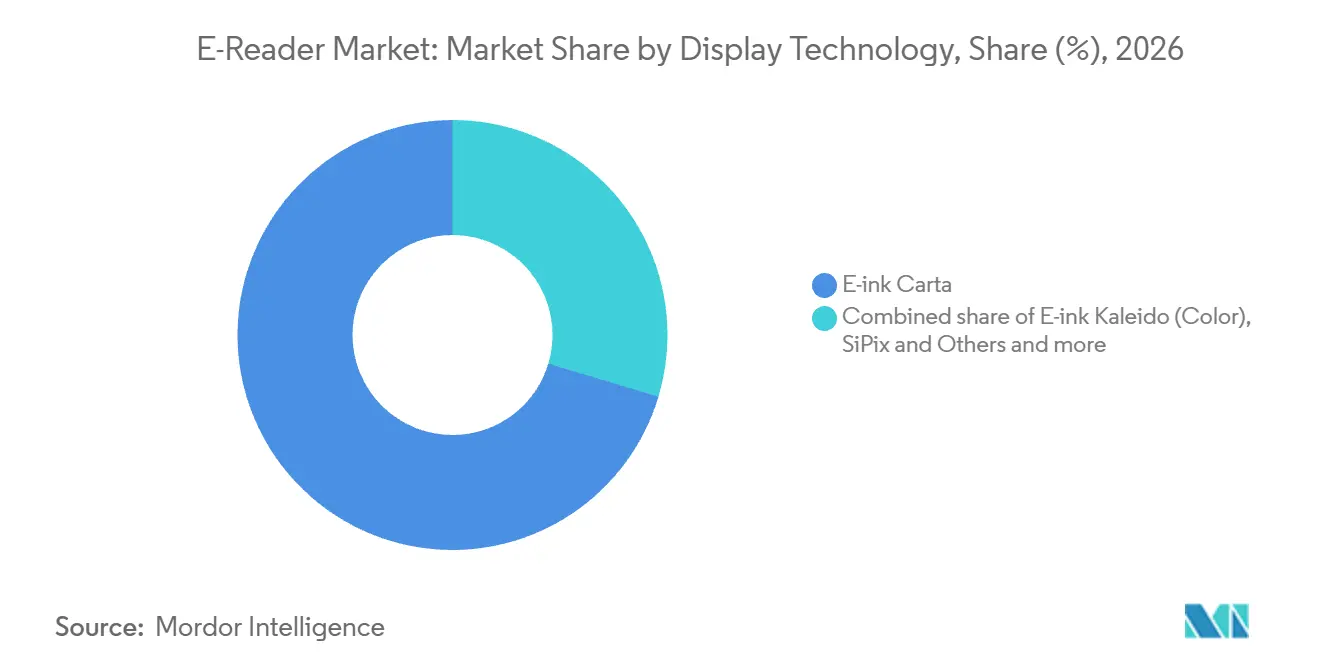
- Em tecnologia de display, o E-ink Carta liderou com 70,37% da participação do tamanho do mercado de e-readers em 2026, com o E-ink Kaleido (colorido) projetado para crescer mais rapidamente, com um CAGR de 9,8% de 2027 a 2032.
- Em conectividade, os dispositivos somente Wi-Fi representaram 58,13% da receita de dispositivos em 2026, enquanto os dispositivos Wi-Fi mais celular têm previsão de crescer mais rapidamente, com um CAGR de 9,6% de 2027 a 2032.
- O varejo online liderou a distribuição com 77,77% da receita de dispositivos em 2026, e as aquisições institucionais e em volume têm projeção de crescer mais rapidamente, com um CAGR de 9,1% de 2027 a 2032.
- Entre os usuários finais, o segmento de lazer e público geral representou 51,1% da receita de dispositivos em 2026, com o segmento de estudantes e educação com previsão de crescer mais rapidamente, com um CAGR de 9,75% de 2027 a 2032.
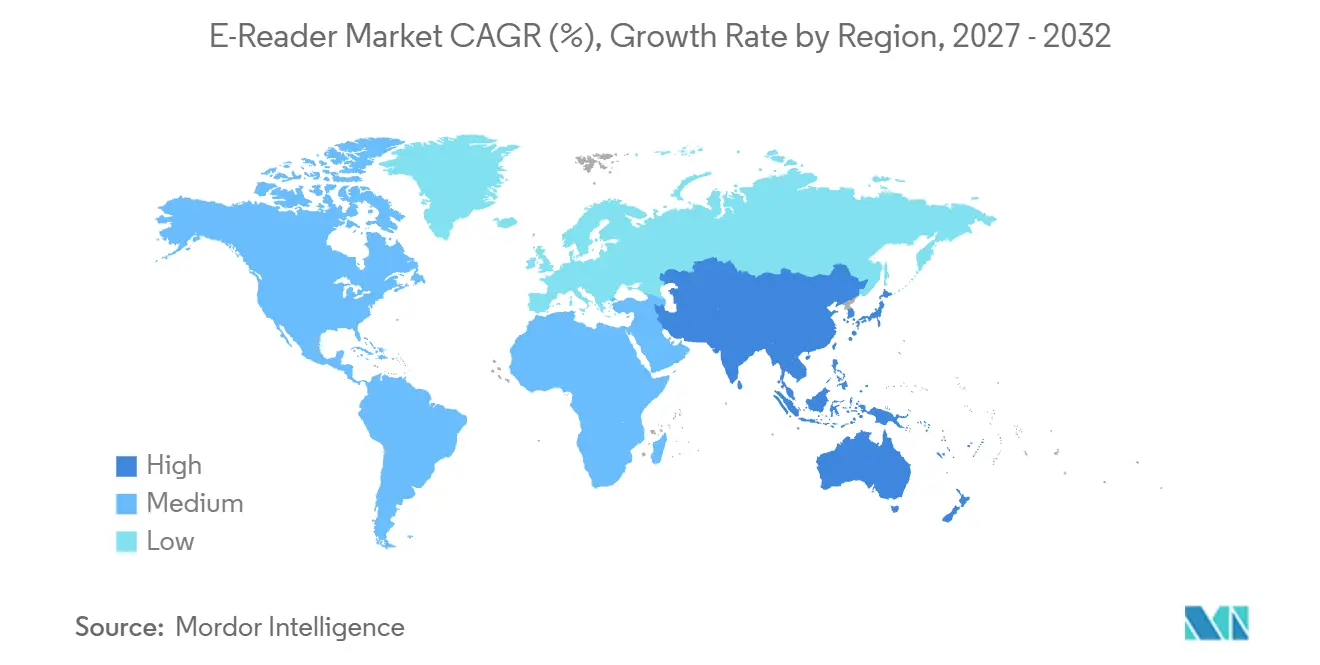
- Geograficamente, a América do Norte liderou com 45,79% da receita de dispositivos em 2026, e a Ásia-Pacífico tem projeção de crescer mais rapidamente, com um CAGR de 8,1% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das matrículas em e-learning | +2.2% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Dispositivos de entrada acessíveis | +2% | Em toda a Federação Russa | Curto prazo (≤ 2 anos) |
| Expansão do autopublicação e dos títulos com distribuição digital prioritária | +1.7% | Em todos os Estados Unidos | Médio prazo (2-4 anos) |
| Comercialização de e-ink colorido para conteúdo do ensino fundamental e médio | +1.5% | Estados Unidos e Taiwan | Médio prazo (2-4 anos) |
| Mandatos institucionais de sustentabilidade para redução de papel | +0.6% | Em todo o estado de Washington | Longo prazo (≥ 4 anos) |
| Pacotes de assinatura de dispositivo e conteúdo por operadoras de telecomunicações | +0.4% | Em toda a ilha de Taiwan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das matrículas em e-learning
O crescimento no aprendizado online cria um público potencial para hardware de leitura em cursos que exigem uso prolongado de textos digitais. A plataforma online da Academia da OMS para aprendizado da força de trabalho em saúde e cuidados contava com mais de 80.000 alunos registrados até o final de 2025, um aumento de 11 vezes em relação a 2024. O escopo da plataforma voltado para a força de trabalho em saúde e cuidados coloca esse público em expansão dentro do treinamento profissional. O hardware dedicado teria um papel apenas se os textos dos cursos fossem disponibilizados em formatos legíveis no dispositivo. Para os fornecedores, essa condição favorece o direcionamento a cursos específicos em vez de comercializar um leitor para todo o público da plataforma.
Dispositivos de entrada acessíveis
O preço de entrada reduz o compromisso financeiro necessário para que um comprador experimente um dispositivo dedicado à leitura digital. A PocketBook.ru anunciou as vendas do PocketBook 619 Verse Lite na Rússia em 24 de junho de 2025, descrevendo-o como o modelo mais acessível da família Verse. Esse posicionamento oferece aos leitores sensíveis ao preço um ponto de entrada abaixo das alternativas mais caras da marca. Para os fornecedores, uma faixa de entrada mais baixa pode ampliar o pool potencial de compradores, preservando uma proposta separada para modelos premium. Nessa faixa, o argumento de compra repousa sobre o valor da leitura dedicada em si, deixando recursos adicionais para justificar o passo para dispositivos mais caros.
Expansão da autopublicação e títulos com prioridade digital
Uma oferta mais ampla de autopublicação aumenta o valor potencial de um leitor dedicado para pessoas que buscam material de leitura especializado. Os registros de ISBN nos Estados Unidos registrados pela Bowker para títulos impressos e e-books autopublicados cresceram 38,7%, para 3,53 milhões em 2025, ante 2,55 milhões em 2024.[1] As edições digitais podem ampliar a proposta de leitura quando conectam os interesses de um comprador a materiais disponíveis para o dispositivo. Para os fornecedores de hardware, isso torna o acesso a títulos relevantes um mecanismo de demanda ao lado das melhorias no próprio dispositivo. Um catálogo especializado pode sustentar a demanda ao longo de lançamentos editoriais sucessivos, de modo que o gatilho de compra não precisa coincidir com o lançamento de um novo hardware.
Comercialização de e-ink colorido para conteúdo do ensino fundamental e médio
O papel eletrônico colorido pode estender uma proposta de leitura dedicada a materiais ilustrados para leitores jovens. Em 2025, a E Ink e 21 parceiros do ecossistema doaram 1.040 e-readers coloridos, cada um pré-carregado com 164 livros selecionados, para 42 escolas de ensino fundamental no Condado de Miaoli, em Taiwan. A implantação da biblioteca móvel uniu a tela a uma coleção de leitura pronta para uso. Separadamente, a Amazon lançou o Kindle Colorsoft Kids nos Estados Unidos em 24 de julho de 2025, para acesso a livros, quadrinhos e romances gráficos em cores. Juntos, esses exemplos mostram uma aplicação educacional e um formato comercial para leitores jovens com rotas distintas para os usuários. Para os fornecedores de educação, a oferta mais robusta conecta hardware colorido adequado a uma coleção que as crianças podem começar a ler imediatamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de tablets e smartphones de tela grande | -0.9% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Capacidade multifuncional limitada do hardware e-ink | -0.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Dependência do filme E Ink para módulos de display e-ink | -0.3% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ecossistemas de DRM restritivos limitando a adoção regional | -0.2% | Montpellier Méditerranée Métropole na França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de tablets e smartphones de tela grande
Leitores que podem ler seus livros escolhidos em um tablet ou smartphone de tela grande existente têm menos motivos para adquirir um dispositivo separado. O leitor dedicado deve então justificar seu preço por meio da própria experiência de leitura, pois o acesso ao texto por si só oferece pouca diferenciação. Um comprador que busca tanto a leitura digital quanto outras aplicações pode atribuir maior valor às funções combinadas em uma única tela. Isso torna a frequência de leitura e o valor de um formato dedicado decisivos para a compra adicional. Leitores ocasionais podem considerar que o compromisso extra com o hardware supera a proposta de leitura especializada e adia a compra de um primeiro dispositivo.
Capacidade multifuncional limitada do hardware e-ink
A transição da leitura de páginas para o trabalho interativo torna a responsividade do display parte da proposta de valor do leitor dedicado. Em 4 de dezembro de 2025, a BOOX afirmou que a atualização lenta em telas e-ink poderia prejudicar o foco durante o trabalho ou o estudo. Tais interrupções enfraquecem o argumento para usar uma tela focada em leitura como único dispositivo para um fluxo de trabalho interativo. Isso limita as funções adicionais que podem justificar um preço mais alto do dispositivo para esses compradores. A BOOX oferece um modo de atualização Smooth em seu tablet de papel eletrônico Note Air5 C com firmware V4.1.2 ou posterior para acelerar a atualização e reduzir o ghosting. Compradores que precisam tanto de leitura prolongada quanto de interação responsiva podem, portanto, enfrentar o custo de equipamentos separados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Tela:
Telas de Tamanho Médio Lideram enquanto Formatos Maiores se ExpandemO segmento de 6-8 polegadas representou 67,11% da participação do tamanho do mercado de e-readers em 2026. Em outubro de 2026, a Amazon introduziu um Kindle de 6 polegadas disponível comercialmente com construção de display de pilha reversa, que descreveu como uma primeira vez para a categoria de e-readers.[2] Esse exemplo mostra que mudanças na construção do display podem ser comercializadas dentro de um formato de tela compacto. Para compradores que escolhem hardware de leitura para o dia a dia, a troca útil é quanta área de leitura o dispositivo oferece dentro de sua forma portátil. A inovação dentro do formato de 6 polegadas, portanto, permite que as marcas renovem a faixa de tamanho líder por meio da construção do display, em vez de uma tela maior.
Os leitores com telas acima de 8 polegadas formam o segmento de crescimento mais rápido, com um CAGR projetado de 8,6% de 2027 a 2032. O NEIKER, Instituto Vasco de Investigación y Desarrollo Agrario, S.A., concedeu à Amazon EU S.a.r.l. um contrato de fornecimento para um Amazon Kindle Scribe 16 GB em Araba/Álava, Espanha, em 9 de dezembro de 2025. A aquisição foi registrada como um contrato finalizado com prazo de 15 dias. A Amazon identifica o Kindle Scribe como um e-reader de 10,2 polegadas. Essa aquisição mostra uma instituição especificando um modelo de tela grande, ilustrando uma rota de vendas baseada nos requisitos de um comprador nomeado, em vez da atualização de um leitor individual.



Por Tecnologia de Display:
Displays Estabelecidos Enfrentam Diferenciação por CorO E-ink Carta representou 70,37% da participação do mercado de e-readers em 2026. Os dispositivos construídos em torno da tecnologia líder precisam de uma oferta de leitura clara que permaneça útil quando os compradores os comparam com alternativas com capacidade de cor. Onde os livros dependem principalmente de texto, a cor adicionada pode contribuir pouco para o propósito pelo qual um leitor dedicado é escolhido. A comparação relevante é se a cor adiciona informação aos livros do comprador, em vez de simplesmente se um display mais novo está disponível. Para fornecedores que atendem compradores focados em texto, um leitor monocromático pode ser uma escolha de produto contínua, em vez de simplesmente um passo antes de uma atualização para cor.
O E-ink Kaleido (colorido) é o segmento de crescimento mais rápido, com um CAGR projetado de 9,8% de 2027 a 2032. A E Ink relatou demanda estável em 2025 por e-readers coloridos e eNotes. Ela vinculou a adoção do Kaleido 3 e do Gallery 3 à diferenciação que impulsionou a demanda por substituição e novos produtos. Para as marcas, isso cria uma potencial proposta de atualização para os proprietários existentes, bem como uma rota para novos compradores de dispositivos. Um dispositivo colorido tem uma proposta de substituição mais forte quando os próprios livros do leitor contêm informações que um display colorido pode tornar mais úteis.

Por Conectividade:
Acesso à Rede Planejado e Independência MóvelOs dispositivos somente Wi-Fi formaram o maior segmento de conectividade, representando 58,13% da receita de dispositivos em 2026. Um leitor cujo acesso ao conteúdo pode ser organizado em torno de uma rede sem fio conhecida tem menos necessidade de uma conexão de dados móveis independente. Isso torna a conectividade uma questão de quando o novo material deve chegar ao dispositivo, em vez de um requisito para funções adicionais em todos os momentos. Uma vez definida essa necessidade, a proposta somente Wi-Fi pode se concentrar no acesso que corresponde aos locais de leitura habituais do comprador. Sua força comercial reside em atender a uma necessidade de acesso ao conteúdo planejada sem tornar o acesso móvel independente parte do hardware necessário do comprador.
Os dispositivos que combinam acesso Wi-Fi e celular formam o segmento de crescimento mais rápido, com um CAGR projetado de 9,6% de 2027 a 2032. A BOOX anunciou o Palma 2 Pro para pré-venda em 20 de outubro de 2025, com acesso 5G somente para dados. Seu acesso à rede móvel opera fora do Wi-Fi, fornecendo uma capacidade fora da categoria somente Wi-Fi. Essa diferença pode importar para um leitor que precisa sincronizar o progresso de leitura enquanto se move entre locais com acesso a redes diferentes. Quando as pré-vendas do Palma 2 Pro foram abertas, os leitores Kindle e Kobo convencionais não ofereciam conectividade celular integrada, de modo que o modelo ofereceu aos leitores que sincronizam o progresso fora do Wi-Fi uma opção que essas marcas não tinham.
Por Canal de Distribuição:
Liderança Online e Entrega InstitucionalO varejo online foi o maior segmento de distribuição, representando 77,77% da receita de dispositivos em 2026. A Amazon relatou que as vendas de dispositivos Kindle durante o Prime Day de 2025 cresceram quase 40% em relação ao ano anterior. Durante o evento Prime Day 2025 de 3 dias na Índia, a Amazon afirmou que o mais recente Kindle Paperwhite foi o e-reader mais comprado no Amazon.in. Um evento de compras online pode concentrar a atenção em um dispositivo de leitura específico, ao mesmo tempo em que oferece ao vendedor uma ocasião concentrada para apresentar sua proposta. Isso favorece marcas capazes de tornar o próprio leitor um alvo de compra reconhecível dentro de um amplo evento de varejo.
As aquisições institucionais e em volume são o segmento de crescimento mais rápido, com um CAGR projetado de 9,1% de 2027 a 2032. A Williamsburg Regional Library, na Virgínia, empresta e-readers Kindle Kids carregados com títulos do Battle of the Books, incluindo títulos de 2025. O acesso à web e à loja Amazon é restrito nesses e-readers Battle. A combinação cria uma oferta institucional na qual o empréstimo de um dispositivo físico fornece acesso a um programa de leitura predefinido. Uma biblioteca pode atender a tomadores de empréstimo sucessivos com o mesmo hardware, vinculando seu requisito de compra à capacidade de empréstimo, em vez de um dispositivo para cada participante.
Por Usuário Final:
Compras de Consumidores e Programas Educacionais Atendem a Necessidades DiferentesO segmento de lazer e público geral foi o maior segmento de usuários finais, representando 51,1% da receita de dispositivos em 2026. O barômetro SOFIA/SNE/SGDL de 2026 da França constatou que 16% dos leitores de livros digitais haviam adquirido um e-reader dedicado nos 12 meses anteriores à pesquisa do início de 2026. Para as marcas de consumo, a oportunidade inclui a entrada em um formato dedicado por pessoas que já leem digitalmente. A oferta ao consumidor pode, portanto, se concentrar em como um dispositivo dedicado muda a leitura digital, em vez de apresentar o comprador aos livros digitais.
Estudantes e educação constituem o segmento de usuários finais de crescimento mais rápido, com um CAGR projetado de 9,75% de 2027 a 2032. A oportunidade comercial centra-se na leitura de cursos que pode ser atribuída de forma consistente a uma turma e servida por meio de hardware dedicado. Uma escola que escolhe leitores pode separar o acesso a esses textos das funções de computação adicionais necessárias para outras aulas. Para os fornecedores de educação, a unidade de venda relevante pode ser o requisito de leitura comum de uma turma, em vez da atualização de dispositivo de um aluno individual.
Análise Geográfica
Mercado de E-Readers da América do Norte
A América do Norte detinha 45,79% da participação do mercado de e-readers em 2026. O Basalt Regional Library District adquiriu um Amazon Kindle Paperwhite 16 GB com display de 7 polegadas em Basalt, Colorado, nos Estados Unidos, em 20 de março de 2025. A compra mostra um modelo de consumidor existente, o Paperwhite de 7 polegadas, atendendo a um comprador institucional sem um design de dispositivo separado. Para os fornecedores, as bibliotecas públicas na região lder são uma classe de compradores que pode ser atendida a partir da linha de consumo padrão.
Mercado de E-Reader da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 8,1% de 2027 a 2032. Em agosto de 2026, as vendas unitárias online de todos os canais de leitores de papel eletrônico na China cresceram 57,9% em relação ao ano anterior, de acordo com o rastreamento da RUNTO. A participação dos leitores nesse mercado online de tablets de papel eletrônico aumentou de 52,9% para 77,0% no mesmo período. A RUNTO atribuiu a queda no preço médio dos leitores a mais modelos de entrada de baixo preço vendidos em volume. Preços médios mais baixos dos leitores significam que o crescimento na categoria de leitores online da China depende do volume de unidades, em vez do posicionamento premium.
Na Europa, 34% dos leitores franceses de livros digitais usaram um e-reader em 2025, enquanto a Kobo vende diretamente e por meio de varejistas, incluindo Allegro e Magazyn Empik na Polônia. A Amazon lançou o Kindle Colorsoft nos Emirados Árabes Unidos e na Arábia Saudita em julho de 2025, enquanto a Teqane vende leitores Kindle online com entrega em toda a Jordânia. A África combina o convite da Public Protector South Africa de fevereiro de 2026 para licitações de 22 Kindles e estações de bloqueio de biblioteca com a loja de varejo da Mascom International em Nairóbi e a entrega de Kindle em todo o Quênia. A Amazon disponibilizou o Colorsoft no Brasil em 24 de julho de 2025, enquanto os varejistas Kobo no Chile incluem Falabella e Ripley. Essas ofertas de varejo tornam a distribuição o ponto de acesso do consumidor, enquanto a licitação sul-africana adiciona a responsabilidade pela custódia do dispositivo ao escopo de entrega do fornecedor.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas do ponto de vista de uma marca que coloca e-readers sem fio dedicados à venda. A atratividade depende da aprovação de equipamentos, restrições de fornecimento e responsabilidades de cibersegurança onde o dispositivo se enquadra no escopo da regra relevante. Essas obrigações podem afetar a seleção de componentes e os recursos necessários para obter acesso ao mercado, tornando o planejamento de conformidade parte da proposta do dispositivo.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comunicações | Bundesnetzagentur | Autoridade de gestão de rádio do MIIT | Anatel | Comissão de Comunicações, Espaço e Tecnologia | ICASA |
| Instrumentos ou direção principais | Regras de autorização de equipamentos cobertos da FCC | Diretiva de Equipamentos de Rádio e regras de cibersegurança aplicáveis | Regulamentos de Rádio, Artigo 44, com isenção de curto alcance de micropotência | Emendas da Resolução 715 e da Resolução 780 | Regulamento de Telecomunicações e Tecnologia da Informação, Artigo 89 | Processo padrão de aprovação de tipo para equipamentos não aprovados anteriormente |
| Efeito comercial | Autorização proibida para configurações de transmissor modular coberto | Conformidade com segurança, espectro e cibersegurança aplicável | Certificado de aprovação para desembaraço aduaneiro de importações cobertas | Verificações de homologação e código de vendedor/plataforma para produtos cobertos | Testes financiados pelo solicitante por meio de laboratório ou entidade aprovada | Relatórios de teste, taxa, fotografias e dossiê técnico para aprovação padrão |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
As propostas de componentes da FCC de outubro de 2025 sustentam o endurecimento nos Estados Unidos. A Alemanha enfrenta uma transição da UE em 11 de dezembro de 2027, quando a revogação programada pela Comissão Europeia do regulamento delegado de cibersegurança da Diretiva de Equipamentos de Rádio coincide com a entrada em vigor das principais obrigações da Lei de Resiliência Cibernética. A aprovação de tipo da China e a homologação do Brasil sustentam a continuidade no acesso ao mercado liderado por aprovações, com as verificações de plataforma do Brasil já fazendo parte do ônus operativo. Os requisitos de testes financiados pelo solicitante da Arábia Saudita e os requisitos de submissão técnica da África do Sul também tornam a preparação para conformidade uma consideração comercial contínua. Para uma marca de dispositivos, a distinção decisiva é se a evidência de conformidade pode garantir o acesso ou se uma configuração específica de componente não pode ser autorizada.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de módulos de display, a comercialização de dispositivos e a distribuição no varejo por seus papéis na entrega de um leitor dedicado. A E Ink Holdings fornece módulos de display ePaper para aplicações que incluem leitura e escrita. As etapas capturam valor por meio de diferentes transações, de modo que uma marca de dispositivos bem-sucedida deve coordenar a adequação dos componentes com sua própria proposta de produto e rota para o cliente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de módulos de display | Fornecedores de módulos como a E Ink Holdings | Vendas de módulos | Adequar a configuração do display à tarefa de leitura pretendida | Qualificar o display em relação às tarefas de leitura pretendidas antes de fixar o design do dispositivo |
| Comercialização de dispositivos | Proprietários e vendedores de marcas de dispositivos como Amazon e BOOX | Vendas de dispositivos de marca | Transformar um módulo em uma proposta de dispositivo diferenciada | Separar os requisitos essenciais de leitura dos recursos premium opcionais |
| Distribuição no varejo | Varejistas físicos como a Best Buy | Vendas de dispositivos no varejo | Acesso presencial para comparar leitores dedicados | Combinar oportunidades de manuseio do dispositivo com explicações claras do produto |
| Fonte: Mordor Intelligence | ||||
As marcas de dispositivos conectam a escolha de display upstream a uma proposta de leitura comercializável e podem capturar valor em mais de uma rota de varejo. Em outubro de 2026, a Amazon começou a vender seu novo Kindle e a versão em alumínio desse modelo em 19 países, incluindo os Estados Unidos, o Japão e a Austrália. Essa amplitude torna a comercialização coordenada uma capacidade distinta do fornecimento de componentes, enquanto os varejistas físicos adicionam um local para experimentar o dispositivo antes da compra. O alcance geográfico e o acesso ao varejo podem, portanto, diferenciar uma marca de dispositivos mesmo quando ela adquire o display de leitura de um especialista upstream.
Cenário Competitivo
Concentração do Mercado
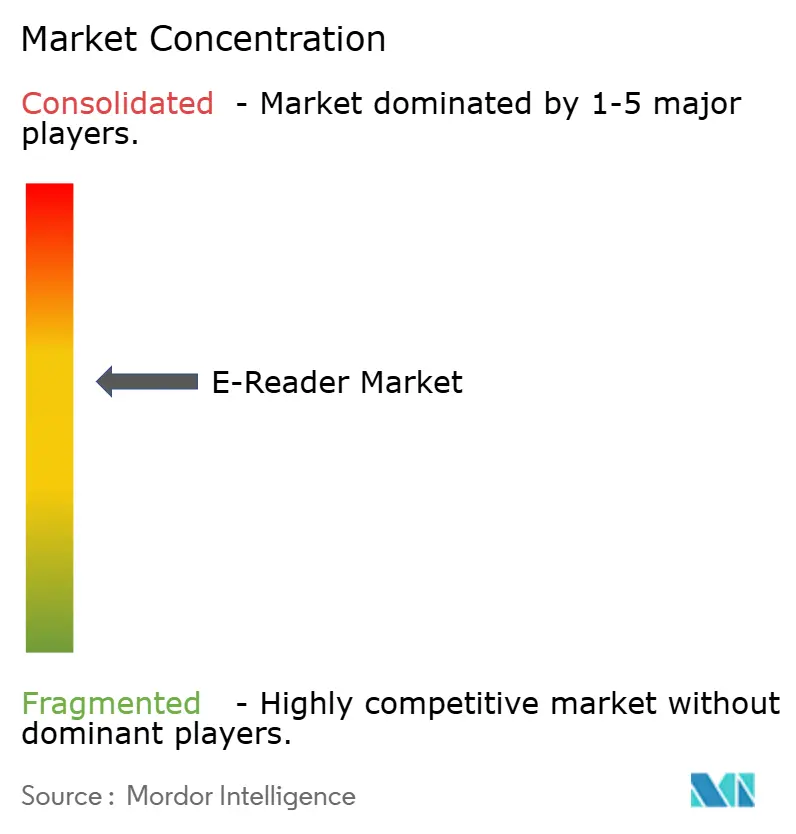
A concorrência combina ecossistemas de leitura estabelecidos com fornecedores de dispositivos especializados, criando um núcleo concentrado ao lado de alternativas diferenciadas para os leitores. A Amazon.com, Inc. e a Rakuten Kobo Inc. (Kobo) competem por meio de leitores de marca e plataformas de leitura associadas. Outros grandes fornecedores de leitores incluem Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) e Barnes and Noble, LLC. O CEO da Kobo relatou que as vendas nos Estados Unidos dobraram tanto em 2025 quanto em 2026. Esse resultado da empresa torna a aquisição de clientes nos Estados Unidos um objetivo competitivo viável ao lado da defesa dos ecossistemas de leitura estabelecidos, com espaço para marcas alternativas desenvolverem seus próprios relacionamentos com clientes.
A expansão da distribuição oferece uma maneira de desafiar uma marca de leitura familiar onde os compradores podem comparar a experiência física de dispositivos concorrentes. At 27 de agosto de 2026, os e-readers Kobo estavam disponíveis em mais de 500 locais da Best Buy nos Estados Unidos. A disponibilidade nas lojas permite que os leitores naveguem e manuseiem os dispositivos antes de comprar, de modo que o formato da tela e o manuseio entram na escolha. Para a Kobo, a oportunidade comercial é traduzir esse acesso em consideração por leitores que, de outra forma, encontrariam alternativas apenas por meio de descrições de produtos online.
As permissões de conteúdo podem enfraquecer a conexão entre um livro adquirido e o próximo dispositivo que um leitor escolhe. A partir de 20 de janeiro de 2026, a Amazon disponibilizou downloads de EPUB e PDF para compradores verificados de livros Kindle confirmados como livres de DRM.[3] Autores ou editores escolhem a configuração para cada livro, com confirmação explícita necessária para títulos publicados antes de 9 de dezembro de 2025. Os assinantes do Kindle Unlimited e de outros serviços de empréstimo não podem baixar esses arquivos, e atualizações em massa de configurações de DRM não estão disponíveis. A abertura competitiva está nos dispositivos que podem servir esses arquivos permitidos, enquanto os assinantes de serviços de assinatura recebem menos flexibilidade entre dispositivos com essa mudança.
Líderes do Setor de E Reader
-
Amazon.com, Inc.
-
Rakuten Kobo Inc. (Kobo)
-
Hanvon Technology Co., Ltd.
-
Onyx International Inc. (BOOX)
-
Barnes and Noble, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de E-Reader Empresas cobertas neste relatório
- Amazon.com, Inc.
- Rakuten Kobo Inc. (Kobo)
- Barnes and Noble, LLC
- PocketBook International SA
- Onyx International Inc. (BOOX)
- Hanvon Technology Co., Ltd.
- Vivlio SAS
- ECTACO Inc.
- Sony Group Corporation
- Apple Inc.
- reMarkable AS
- Boyue Shenzhen Technology Co., Ltd.
- Fujitsu Client Computing Limited
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- Bigme Corporation
- Dasung Tech Co., Ltd.
- tolino media GmbH and Co. KG
- Energy Sistem Technology, S.A.
- Arta Tech sp. z o.o.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a leitura de texto compacta, a leitura ilustrada e o uso familiar de acordo com a proposta de dispositivo que cada comprador pode justificar. Configurações com capacidade de cor e voltadas para crianças oferecem diferentes maneiras de atender a leitores cujas necessidades vão além do texto simples. As ofertas de cor e família precisam justificar uma compra de dispositivo separado por meio de títulos ilustrados ou leitura voltada para crianças, dando aos fornecedores um argumento de venda específico para uso além do preço de entrada mais baixo do leitor compacto.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Leitura de texto portátil e dedicada | Preço inicial nos Estados Unidos em outubro de 2026 de USD 150 para o Kindle de 6 polegadas redesenhado | Leitores de lazer que buscam hardware portátil | Enfatizar uma proposta de leitura compacta com funções essenciais | Compromisso com uma compra de dispositivo de leitura separado | Amazon |
| Leitura de lazer ilustrada | O Colorsoft redesenhado suporta guias de viagem, quadrinhos e romances gráficos | Lazer e público geral | Demonstrar o valor da cor para títulos ilustrados específicos | Preço inicial nos Estados Unidos em outubro de 2026 de USD 290 para o Colorsoft de 16 GB | Amazon |
| Dispositivos de leitura colorida para famílias | Pré-vendas do Kids Colorsoft em outubro de 2026 nos Estados Unidos, Canadá, Reino Unido, Alemanha e Japão | Famílias comprando para leitores jovens | Conectar um dispositivo voltado para crianças a uma rotina de leitura clara | Compromisso com um dispositivo de leitura separado | Amazon |
| Fonte: Mordor Intelligence | |||||
O Kindle compacto de 6 polegadas oferece a abertura mais clara para compradores que minimizam o custo de um leitor dedicado. Seu preço inicial nos Estados Unidos em outubro de 2026 era de USD 150, em comparação com USD 290 para o Kindle Colorsoft de 16 GB. A diferença de USD 140 torna a leitura de texto compacta o menor compromisso inicial, enquanto uma proposta de cor deve dar aos leitores de livros ilustrados um motivo para pagar o prêmio.
Desenvolvimentos industriais recentes em Mercado de E-Reader
- Out 2026: A Amazon renovou sua linha Kindle no Japão, colocando o Kindle 16 GB, o Kindle 32 GB e o Amazon Kids Kindle à venda em 1º de outubro. Abriu pré-vendas para os modelos Paperwhite e Colorsoft, com envio programado para 11 de novembro.
- Ago 2026: Os e-readers Rakuten Kobo ficaram disponíveis em mais de 500 locais da Best Buy nos Estados Unidos, expandindo a presença de varejo físico da marca.
- Jun 2026: A BOOX anunciou seu e-reader Go 6 de 6 polegadas de segunda geração e abriu pré-vendas em 11 de junho.
Mercado de E-Reader Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de e-readers mede os gastos anuais em dispositivos e-readers dedicados vendidos a consumidores e instituições no ponto de venda. Abrange as vendas em todo o mundo, classificadas por configuração do dispositivo, canal de vendas, usuário final e geografia.
Exclusões de escopo: PCs tablet, smartphones, laptops de uso geral e vendas de conteúdo de leitura digital autônomo estão excluídos.
Visão Geral da Segmentação
- Por Tamanho de Tela
- Abaixo de 6 polegadas
- 6-8 polegadas
- Acima de 8 polegadas
- Por Tecnologia de Display
- E-ink Carta
- E-ink Kaleido (Colorido)
- SiPix e Outros
- Por Conectividade
- Somente Wi-Fi
- Wi-Fi + Celular
- Somente Bluetooth / Sincronização Offline
- Por Canal de Distribuição
- Varejo Online
- Varejo Offline
- Aquisição Institucional / em Volume
- Por Usuário Final
- Estudantes e Educação
- Profissionais / Empresas
- Lazer e Público em Geral
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Egito
- Resto da África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como os indicadores de educação do Instituto de Estatística da UNESCO e a série de população do Banco Mundial ajudam a descrever os pools de demanda geográfica, enquanto as estatísticas de digitalização do Eurostat fornecem medidas comparativas entre países de compras online e atividade de leitura online que contextualizam o comportamento de conteúdo digital na Europa. Os relatórios StatShot da Association of American Publishers acompanham a publicação de e-books e a atividade de canais de varejo nos Estados Unidos, o que ajuda a interpretar as condições de conteúdo e canal relevantes para a demanda de dispositivos.
Arquivamentos de empresas, relatórios anuais, materiais para investidores, anúncios de produtos e imprensa de negócios e tecnologia de reputação podem esclarecer portfólios de dispositivos, preços, alcance de canais e programas institucionais. Essas fontes não so exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas devem cobrir líderes de marcas e dispositivos de e-readers, especialistas em displays e componentes, varejistas online e físicos, distribuidores e compradores institucionais, como equipes de aquisição de educação e bibliotecas. Esses respondentes podem testar evidências secundárias sobre mix de modelos, preços realizados de dispositivos, tempo de substituição, margens de canal e pedidos institucionais, enquanto as lacunas são comparadas entre os papéis dos respondentes e verificadas em relação a evidências independentes de mercado e empresas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita anual global no ponto de venda para dispositivos e-readers dedicados, contando um pacote inseparável de dispositivo e conteúdo uma vez pelo seu preço de transação. Uma estimativa de mercado de cima para baixo é construída a partir da demanda e dos gastos com dispositivos, depois verificada seletivamente em relação a totalizações de vendas de fornecedores, evidências de canais e preço médio de venda amostrado multiplicado pelo volume de unidades. Os principais indicadores explicativos são remessas de dispositivos e ciclos de substituição, preços de venda no nível de configuração, atividade de varejo online e em loja, aquisições institucionais e população geográfica, participação na educação e uso de livros digitais. Cada insumo ajuda a explicar a demanda total, o valor por unidade, o mix de canais ou as participações regionais e de usuários finais. As participações de tamanho de tela, tecnologia de display, conectividade, distribuição, usuário final e geografia são construídas a partir de mixes de produtos e vendas relatados e reconciliadas com o total. Padrões separados de preço e volume distinguem mudanças no mix de dispositivos de mudanças nas unidades vendidas. Onde as séries históricas suportam a estimativa, a regressão multivariada relaciona a receita e a demanda de segmentos a esses indicadores, com análise de cenários para adoção de display colorido, acessibilidade e programas educacionais ou institucionais. Especialistas revisam as escolhas de variáveis e desafiam os caminhos de previsão em relação a planos de produtos, preços e evidências de aquisição. Quando as séries de fontes conflitam ou estão incompletas, os analistas comparam definições e períodos, usam o indicador mais próximo suportado, registram a lacuna e retêm a estimativa apenas quando verificações independentes de canal ou fornecedor permanecem direcionalmente consistentes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam evidências de empresas e canais com indicadores independentes, como atividade editorial, compras online, demanda educacional e população regional, depois investigam variações em definições, prazos, preços e volumes de unidades implícitos antes da aprovação. Um segundo analista revisa os cálculos e a reconciliação de segmentos, mudanças materiais acionam o recontato direcionado de fontes, e o modelo é atualizado anualmente, revisitado entre ciclos quando surgem eventos materiais e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de E-Reader da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos insumos usados para modelar a demanda. O mercado de e-readers mede os gastos anuais em dispositivos e-readers dedicados vendidos a consumidores e instituições no ponto de venda.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores explicativos são remessas de dispositivos e ciclos de substituição, preços de venda no nível de configuração, atividade de varejo online e em loja, aquisições institucionais e população geográfica, participação na educação e uso de livros digitais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,38 bilhões de USD (2027) | |
| Consultoria Global A | 12,11 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 29,1% acima do valor de 2027 deste relatório de 9,38 bilhões de USD, 1 ano depois. Seu total inclui categorias de leitores de smartphones e tablets ao lado de leitores dedicados. |
| Consultoria Global B | 3,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 63,8% abaixo do valor de 2027 deste relatório de 9,38 bilhões de USD, 2 anos depois. Seu ano base anterior e a previsão publicada positiva colocam a estimativa antes do ano de comparação atual. |
Os analistas da Mordor Intelligence triangulam evidências de empresas e canais com indicadores independentes, como atividade editorial, compras online, demanda educacional e população regional, depois investigam variações em definições, prazos, preços e volumes de unidades implícitos antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de e-readers?
O tamanho é estimado em 8,83 bilhões de USD em 2026 e projetado em 9,38 bilhões de USD em 2027. Tem previsão de atingir 12,84 bilhões de USD até 2032, a um CAGR de 6,48% de 2027 a 2032.
O que impulsiona a demanda por e-readers dedicados?
O preço de entrada e os formatos coloridos ampliam a demanda potencial. A PocketBook.ru anunciou as vendas do PocketBook 619 Verse Lite na Rússia em junho de 2025, descrevendo-o como o modelo mais acessível da família Verse.
Qual segmento de tamanho de tela lidera os leitores dedicados?
O segmento de 6-8 polegadas detinha 67,11% da receita de dispositivos em 2026. Os dispositivos acima de 8 polegadas têm previsão de crescer mais rapidamente, com um CAGR de 8,6% de 2027 a 2032.
Quais empresas são os principais fornecedores de leitores dedicados?
Os principais participantes incluem Amazon.com, Inc., Rakuten Kobo Inc. (Kobo), Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) e Barnes and Noble, LLC.
O que limita as perspectivas para dispositivos de leitura dedicados?
A concorrência de telas multifuncionais e as limitações de atualização podem enfraquecer o argumento para um dispositivo separado. Em dezembro de 2025, a BOOX afirmou que a atualização lenta de e-ink poderia prejudicar o trabalho ou o estudo.
Qual região lidera a receita de leitores dedicados e qual cresce mais rapidamente?
A América do Norte detinha 45,79% da receita de dispositivos em 2026. A Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 8,1% de 2027 a 2032.