
Tamaño y Cuota del Mercado de Desfibriladores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.10 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
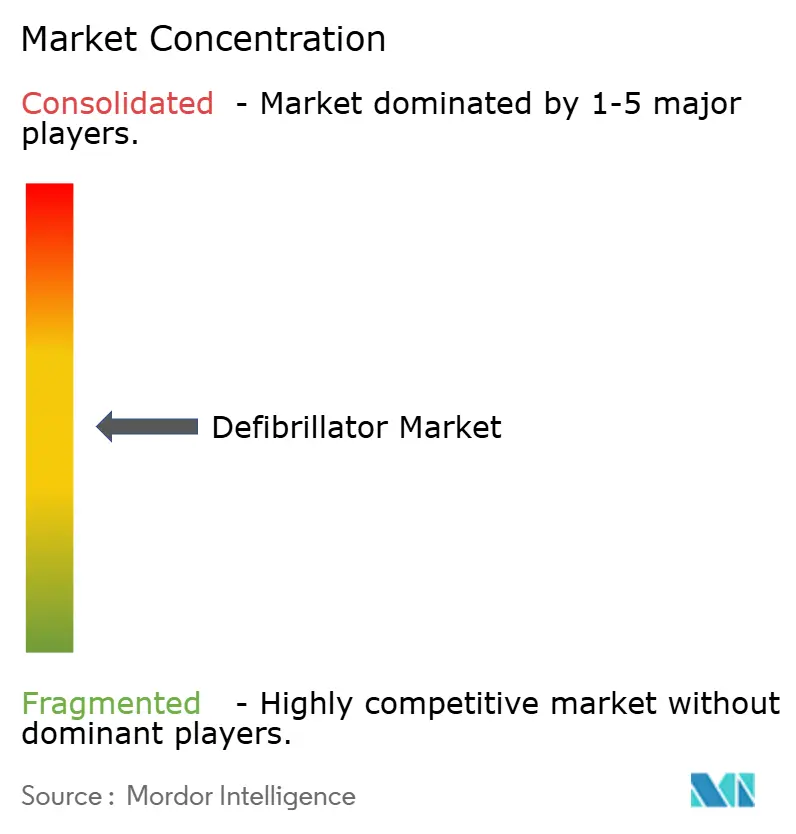
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Desfibriladores por Mordor Intelligence
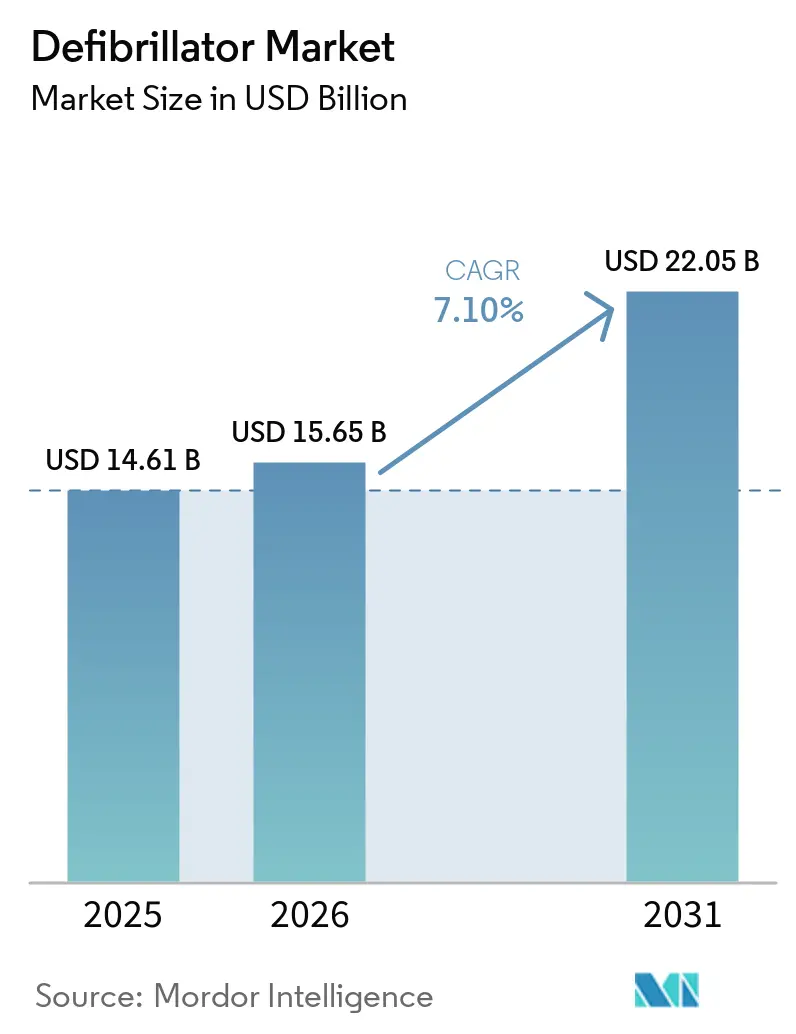
El tamaño del Mercado de Desfibriladores fue valorado en USD 14,61 mil millones en 2025 y se estima que crecerá desde USD 15,65 mil millones en 2026 hasta alcanzar USD 22,05 mil millones en 2031, a una CAGR del 7,10% durante el período de previsión (2026-2031).
La incidencia sostenida de paros cardíacos súbitos, la rápida adopción de dispositivos habilitados con IA y los programas de acceso público más amplios mantienen la demanda resiliente a pesar de los obstáculos en la cadena de suministro. Los fabricantes de dispositivos están prolongando la vida útil de las baterías, incorporando conectividad en la nube y apoyándose en análisis predictivos para diferenciarse. Los pagadores y reguladores en países de altos ingresos reembolsan cada vez más la monitorización en la nube, mientras que los mercados emergentes aumentan el gasto sanitario de referencia para reducir las brechas de tratamiento. La intensidad competitiva aumenta a medida que los innovadores obtienen autorizaciones de la FDA para la implantación extravascular y los dispositivos portátiles basados en parches, lo que señala un nuevo ciclo de productos preparado para acelerar el mercado de desfibriladores durante los próximos cinco años.
Conclusiones Clave del Informe
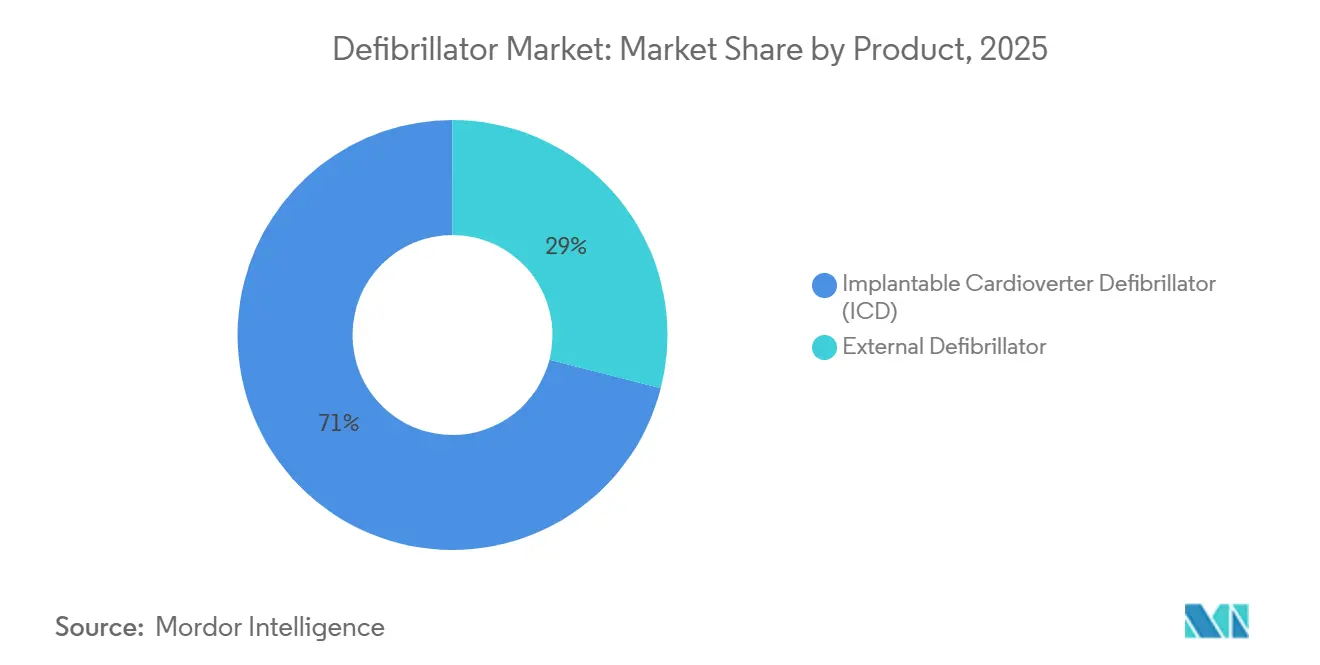
- Por categoría de producto, los desfibriladores cardioversores implantables representaron el 71,02% de la cuota del mercado de desfibriladores en 2025, mientras que se proyecta que los desfibriladores externos se expandan a una CAGR del 7,64% hasta 2031.
- Por usuario final, los hospitales y centros cardíacos representaron el 77,60% del mercado de desfibriladores en 2025; se proyecta que los entornos de atención domiciliaria registren la CAGR más alta del 7,98% hasta 2031.
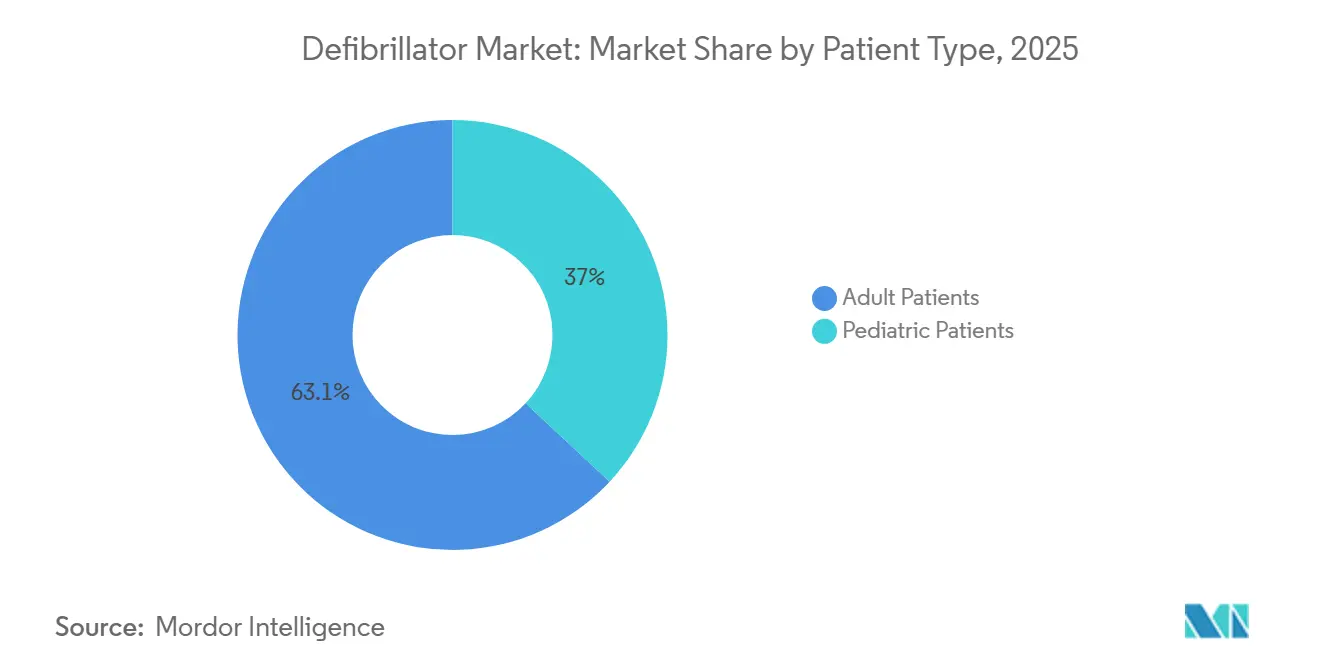
- Por tipo de paciente, los pacientes adultos capturaron el 63,05% de la cuota del tamaño del mercado de desfibriladores en 2025, mientras que las aplicaciones pediátricas avanzan a una CAGR del 7,78% en el mismo horizonte.
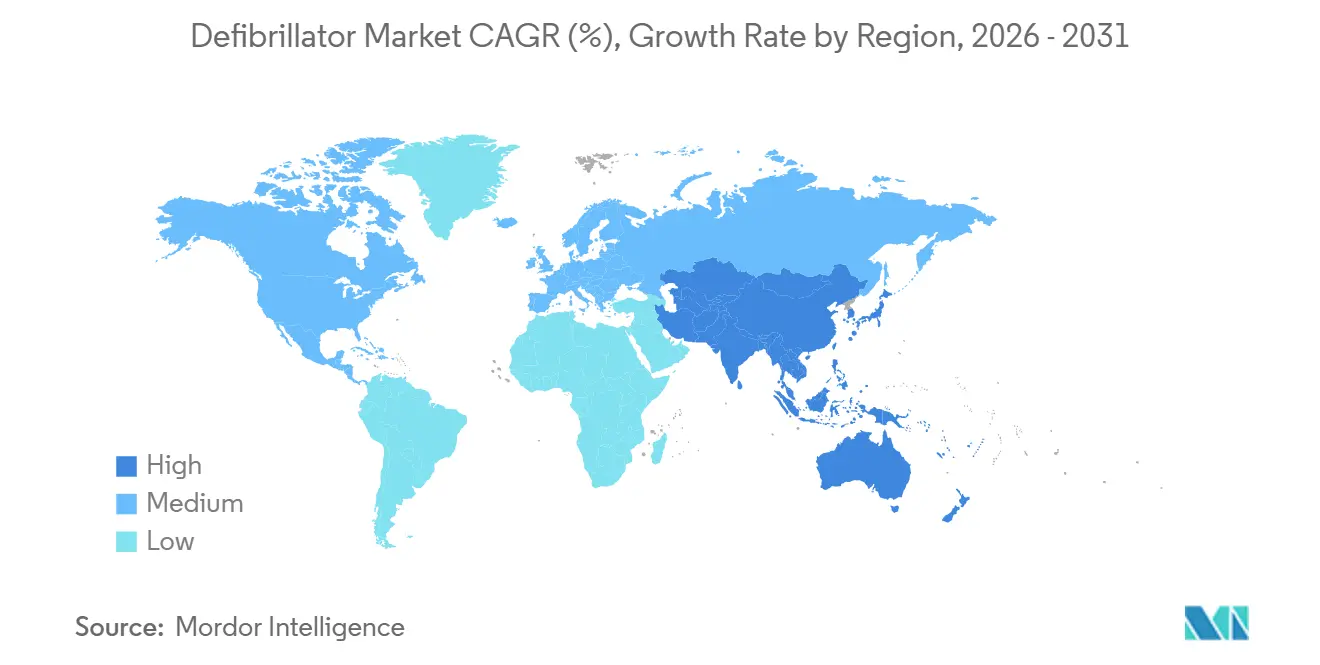
- Por geografía, América del Norte lideró el 43,85% de la cuota del mercado de desfibriladores en 2025; se prevé que Asia-Pacífico crezca más rápido a una CAGR del 8,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente prevalencia de enfermedades cardiovasculares | +1.8% | Global, mayor crecimiento absoluto en APAC y MEA | Largo plazo (≥ 4 años) |
| Avances tecnológicos en DCIs y DEAs | +1.5% | América del Norte y la UE lideran, APAC con retraso de 18-24 meses | Mediano plazo (2-4 años) |
| Expansión de programas de desfibrilación de acceso público | +1.2% | Más fuerte en la UE, variable en América del Norte | Mediano plazo (2-4 años) |
| Demanda de formación y simulación para una fuerza laboral envejecida | +0.6% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Modelos basados en suscripción conectados a la nube | +0.7% | América del Norte en fase temprana, pilotos en la UE, APAC limitado | Mediano plazo (2-4 años) |
| Redes de DEAs entregados por drones | +0.4% | Países nórdicos operativos, pilotos en EE. UU., APAC en fase exploratoria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Cardiovasculares
La enfermedad cardiovascular (ECV) sigue siendo la principal causa de mortalidad en los EE. UU., con más de 940.000 muertes anuales. Para 2050, las proyecciones sugieren que más del 60% de los adultos estadounidenses podrían enfrentarse a alguna forma de ECV, un aumento desde el 50% actual.[1] En 2025, los criterios de uso apropiado actualizados ampliaron la candidatura para los DCIs para incluir a pacientes con miocardiopatía no isquémica y fracciones de eyección del ventrículo izquierdo que oscilan entre el 35% y el 40%. En consonancia con estas directrices, Medicare introdujo nuevos códigos de reembolso en 2025, beneficiando potencialmente a 180.000 beneficiarios elegibles adicionales. Estos cambios clínicos y de reembolso combinados están ampliando el mercado tanto para los dispositivos implantables como para los externos, reforzando el mercado de desfibriladores. Mientras tanto, India y China, que se enfrentan a una rápida urbanización y cambios dietéticos, están siendo testigos de un rápido aumento en la prevalencia de ECV, con tasas de hipertensión que superan el 30% en los principales centros urbanos.
Avances Tecnológicos en DCIs y DEAs
La aprobación de la FDA del Aurora EV-ICD de Medtronic en 2023 orientó el mercado de desfibriladores hacia la implantación extravascular, que evita las complicaciones venosas al tiempo que proporciona estimulación antitaquicardia, logrando una efectividad del 98,7%.[2] La longevidad de la batería se extiende aproximadamente un 60%, mejorando la economía a lo largo de la vida útil para los proveedores y los pacientes. Los algoritmos de IA ahora reducen las falsas alarmas; el dispositivo portátil Jewel Patch de Element Science obtuvo la autorización en 2025 tras demostrar un alto cumplimiento y bajas tasas de descargas inapropiadas. Las arquitecturas modulares están ganando terreno, con Boston Scientific reportando un rendimiento libre de complicaciones del 97,5% para su combinación de marcapasos sin cables y desfibrilador. En conjunto, estas innovaciones refuerzan los precios premium y estimulan la demanda de reemplazo, apoyando un crecimiento unitario de dígito medio en el mercado de desfibriladores.
Expansión de Programas de Desfibrilación de Acceso Público
Las jurisdicciones exigen un despliegue más amplio de desfibriladores externos automatizados (DEAs), impulsando el mercado de desfibriladores hacia entornos no clínicos. Los 50 estados de EE. UU. contaban con estatutos de apoyo en 2017, y continúan nuevas normativas: Washington ahora obliga a los centros de fitness a disponer de DEAs en sus instalaciones, mientras que Australia del Sur impone requisitos similares para los edificios públicos antes de 2026. El condado de King registra más de 5.000 dispositivos vinculados al 911, mejorando las probabilidades de supervivencia cuando la ubicación y la orientación del operador convergen. Sin embargo, el uso de DEAs por parte de testigos presenciales aparece solo en el 4% de los paros fuera del hospital, lo que deja un considerable margen de adopción. La evidencia del Proyecto Heart Beat de San Diego muestra que los programas municipales pueden elevar el acceso a niveles que reflejan la ubicuidad de los extintores de incendios, corroborando el impulso de las políticas.
Demanda de Formación y Simulación para una Fuerza Laboral Envejecida
A partir de 2024, la edad media de los trabajadores estadounidenses ha aumentado a 44 años, un incremento de cinco años desde 2015.[3] En respuesta, la OSHA ha comenzado a recomendar actualizaciones anuales de RCP. Alejándose de los ejercicios tradicionales en el aula, las simulaciones digitales están tomando la delantera. Por ejemplo, la aplicación QCPR Instructor de Laerdal transmite métricas de compresión a paneles de control en la nube. Esta innovación ha llevado a una reducción del 35% en los costes de formación por alumno y un aumento del 18% en la retención de habilidades durante seis meses, según destacó un estudio revisado por pares en 2025. Además, los compradores corporativos optan cada vez más por paquetes de aprendizaje electrónico basados en suscripción. Estos paquetes no solo se alinean con las auditorías de seguridad laboral, sino que también mejoran la preparación institucional e impulsan las ventas de unidades externas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Marcos regulatorios estrictos en múltiples regiones | −1.1% | Global, mayores retrasos en la UE y EE. UU. | Mediano plazo (2-4 años) |
| Alto coste total de la implantación de DCI y seguimientos | −0.9% | APAC, MEA, América Latina | Largo plazo (≥ 4 años) |
| Riesgos de ciberseguridad para dispositivos conectados | −0.5% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Presión del suministro de litio sobre las baterías | −0.6% | Global, centros de Asia-Pacífico más expuestos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Marcos Regulatorios Estrictos en Múltiples Regiones
El Reglamento de Dispositivos Médicos de la UE (MDR 2017/745) obliga a la recertificación de los productos heredados, con la mitad de los fabricantes planeando recortes de cartera y aproximadamente un tercio de los dispositivos previstos para su retirada debido a las cargas de costes y plazos. Las aprobaciones secuenciales del MDR de ZOLL para su línea de DEAs ilustran el año adicional o más que ahora se necesita para la entrada al mercado. Al otro lado del Atlántico, la Administración de Alimentos y Medicamentos de los EE. UU. exige listas de materiales de software e informes de vulnerabilidades para los "dispositivos cibernéticos", añadiendo capas de documentación que alargan los ciclos de autorización. Los conjuntos de normas divergentes obligan a esfuerzos de doble certificación, lo que tensiona los presupuestos y ralentiza el rendimiento de la innovación en el mercado de desfibriladores.
Alto Coste Total de la Implantación de DCI y Seguimientos
La carga económica sigue siendo pronunciada, especialmente en los sistemas de salud que carecen de un reembolso amplio. Los datos del registro italiano registran costes medios de hospitalización de EUR 5.662 tras el reemplazo del generador, con el 9,6% de los pacientes rehospitalizados en el plazo de un año. El estudio EuroEco encontró que la monitorización remota era rentable para los proveedores alemanes y del Reino Unido, pero deficitaria en Bélgica, España y los Países Bajos, donde los códigos de pago van a la zaga. En Asia-Pacífico, el menor gasto per cápita y la cobertura de seguros suprimen los volúmenes de implantes a pesar de la creciente necesidad clínica, amortiguando el potencial del mercado de desfibriladores hasta que mejore la asequibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Implantables Dominan, las Unidades Externas se AceleranEn 2025, los sistemas implantables dominaron el mercado de desfibriladores, asegurando una participación dominante del 71,02%, especialmente en pacientes con fracciones de eyección inferiores al 35%. Si bien el segmento externo avanza a un ritmo más rápido, con una expansión proyectada del 7,64% hasta 2031. Este auge está impulsado por el apoyo regulatorio, en particular la iniciativa de colocar DEA en todos los lugares de trabajo europeos en un plazo de tres años. Los CDI transvenosos siguen divididos entre modelos de cámara única y doble cámara, pero los diseños subcutáneos y extravasculares están ganando terreno al mitigar las complicaciones relacionadas con los cables.
Los desfibriladores externos, aunque representan una base menor, se proyecta que crecerán a una tasa compuesta del 7,64% hasta 2031, lo que refleja la expansión del acceso público y los factores de forma impulsados por inteligencia artificial. Las unidades cardiovertoras portátiles, como el parche Jewel con autorización de la FDA, mejoran el cumplimiento al suprimir las alarmas molestas y permitir la terapia sin necesidad de electrodos adhesivos, factores que profundizan la adopción por parte de los usuarios. Los desfibriladores externos automatizados entregados por drones podrían aumentar la supervivencia en un 34% en escenarios de respuesta de cuatro minutos, lo que subraya la innovación logística que ahora da forma al mercado de desfibriladores. El segmento también se beneficia de modelos de suscripción que agrupan conectividad, mantenimiento y análisis, lo que hace que la presupuestación sea predecible para municipios y empresas.
Por Usuario Final:
La Atención Domiciliaria Gana Terreno a Medida que Madura la Monitorización RemotaLos hospitales y centros cardíacos representaron el 77,60% del mercado de desfibriladores en 2025, impulsados por la complejidad de los procedimientos y la concentración de la experiencia en electrofisiología. El uso en instalaciones implica desfibriladores manuales e implantes avanzados de resincronización, que apoyan ciclos de reemplazo intensivos y la asignación de presupuesto de capital. Las plataformas en la nube extienden la monitorización más allá del alta, lo que permite a los proveedores facturar por la interrogación remota y desencadenar una anualidad de servicios que eleva el gasto por paciente.
Los entornos de atención domiciliaria, aunque más pequeños, están escalando a una CAGR del 7,98% a medida que las aseguradoras respaldan la telemonitorización y los pacientes buscan autonomía. Los estudios muestran que los pacientes conectados a la red Merlin de St. Jude Medical experimentaron una supervivencia 2,4 veces mayor, validando la propuesta de valor para los pagadores. El primer programa remoto de Corea del Sur redujo las visitas a la clínica en casi 1 por paciente al año, manteniendo la satisfacción por encima del 90%, demostrando la viabilidad operativa. A medida que proliferan los dispositivos portátiles habilitados con IA, la monitorización diaria se vuelve sin fricciones, expandiendo el mercado de desfibriladores en entornos domiciliarios.
Por Tipo de Paciente:
Las Aplicaciones Pediátricas se Expanden con Cables MiniaturizadosLos pacientes adultos representaron el 63,05% del mercado de desfibriladores en 2025, reflejando la epidemiología de la enfermedad de las arterias coronarias y la insuficiencia cardíaca. Los patrones de adopción se mantienen estables, pero las actualizaciones a los nuevos sistemas extravasculares deberían impulsar una ola de reemplazos durante el período de previsión. Las opciones sin cables también mitigan los riesgos de infección, añadiendo demanda adulta incremental.
Los despliegues pediátricos, aunque modestos en número, se proyecta que crezcan un 7,78% anualmente a medida que la miniaturización y los avances en baterías se alinean con las necesidades anatómicas únicas. La colocación exitosa de DCI extravascular en pacientes de tan solo dos años elimina los desafíos de los cables transvenosos y posiciona el mercado de desfibriladores para un crecimiento pediátrico duradero. La investigación sobre la estimulación de la rama izquierda del haz y los algoritmos adaptativos promete un soporte cardíaco a largo plazo compatible con la fisiología en maduración.
Análisis Geográfico
Mercado de Desfibriladores en América del Norte
América del Norte lideró el mercado de desfibriladores con una participación del 43,85% en 2025, respaldada por sistemas de emergencia integrados y claridad en el reembolso. Los más de 5.000 DEA registrados en el condado de King, vinculados al despacho de emergencias, ejemplifican la mejor práctica de integración de acceso público. La rápida aprobación por parte de la FDA de innovaciones como el Aurora EV-ICD y el Jewel Patch fomenta la adopción temprana y refuerza el liderazgo regional. Los drones piloto en Carolina del Norte redujeron los tiempos de respuesta a 4 minutos, lo que sugiere mayores ganancias en supervivencia una vez que se escale la iniciativa.
Mercado de Desfibriladores en Europa y Oceanía
Europa mantiene un crecimiento moderado a medida que el cumplimiento del Reglamento de Dispositivos Médicos se estabiliza. Aunque aproximadamente un tercio de los dispositivos corre el riesgo de ser descontinuado, las certificaciones exitosas, como la línea de DEA de ZOLL, demuestran que los fabricantes comprometidos pueden navegar el proceso. La adopción de la monitorización remota sigue siendo desigual: Alemania y el Reino Unido reembolsan la conectividad, mientras que Bélgica y España se quedan rezagadas, lo que modera la penetración del mercado de desfibriladores. Los proyectos de drones con DEA con sede en los Países Bajos destacan el entusiasmo tecnológico, y las instalaciones obligatorias en Australia del Sur reflejan el impulso regulatorio hacia la accesibilidad.
Mercado de Desfibriladores en Asia-Pacífico
Asia-Pacífico exhibe la CAGR más alta del 8,21%, impulsada por un crecimiento del gasto en salud superior a los promedios de la OCDE a pesar de un gasto base más bajo. Los déficits de capacitación son considerables: solo el 17,5% de las enfermeras chinas se sienten preparadas para usar un DEA, pero los planes de estudio nacionales y las iniciativas de capacitación corporativa apuntan a cerrar estas brechas. La adopción de desfibriladores cardioversores implantables aún está por debajo de los estándares occidentales debido a las limitaciones de costos; sin embargo, la expansión de la cobertura de seguros y la fabricación local, por ejemplo, el lanzamiento de catéteres europeos de MicroPort, deberían mejorar la asequibilidad y fortalecer el mercado de desfibriladores. La volatilidad de la financiación de capital de riesgo representa un desafío a corto plazo, pero los cambios demográficos y el apoyo de las políticas públicas sugieren una demanda duradera hasta 2031.
Panorama regulatorio
Los desfibriladores operan bajo normas de dispositivos médicos estrictas y multirregionales que determinan el tiempo de comercialización y el cumplimiento a lo largo del ciclo de vida. En Estados Unidos, los desfibriladores externos automáticos (DEA) están regulados por la FDA como dispositivos de Clase III bajo 21 CFR 870.5310, lo que requiere Aprobación Previa a la Comercialización (PMA) y controles posteriores a la comercialización robustos, mientras que las expectativas de la FDA para funciones conectadas e impulsadas por software también aumentan las obligaciones de documentación y gestión de vulnerabilidades. Un cambio notable a nivel de sistema es la Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA, que entró en vigor el 2 de febrero de 2026, actualizando los requisitos de CGMP para dispositivos e impulsando a los fabricantes a alinear sus sistemas de calidad más estrechamente con los controles de diseño modernos para productos de hardware-software. En Europa, los desfibriladores están sujetos al Reglamento de Productos Sanitarios (MDR) (UE) 2017/745, donde la recertificación y la capacidad de los Organismos Notificados siguen influyendo en las decisiones de cartera para dispositivos heredados y nuevos lanzamientos. La actividad política se ha acelerado en torno a la implementación del MDR, incluida la propuesta del Parlamento Europeo y la Comisión COM(2025) 1023 (16 de diciembre de 2025) destinada a reducir la carga administrativa, y los reglamentos delegados adoptados por la Comisión en marzo de 2026 que modifican ciertas obligaciones del MDR para dispositivos implantables específicos y de Clase III. En el ámbito comercial en Estados Unidos, los desfibriladores y ciertos conjuntos relacionados se clasifican bajo los códigos HTS 9018.90.64 y 9018.90.68 con una tasa arancelaria general de Libre, lo que mantiene una exposición arancelaria limitada en comparación con otras categorías de tecnología médica.
Panorama Competitivo
El mercado de desfibriladores está moderadamente consolidado, con los actores establecidos aprovechando su capacidad de I+D para mantener su cuota. Medtronic lidera en sistemas extravasculares; su Aurora EV-ICD alcanzó una efectividad del 98,7%, subrayando su ventaja clínica.
Abbott capitaliza en la estimulación sin cables de doble cámara, habiendo obtenido el marcado CE para el sistema AVEIR DR, que logra un 97% de sincronía AV, posicionando firmemente a la empresa en los dominios de terapia combinada. La plataforma modular mCRM de Boston Scientific valida la estrategia del ecosistema cardíaco inalámbrico y abre vías de venta cruzada entre marcapasos y desfibriladores.
Las transacciones estratégicas reconfiguran las carteras: Johnson & Johnson integró al fabricante de bombas cardíacas Abiomed por USD 16.600 millones para ampliar su oferta cardiovascular, mientras que Teleflex adquirió la unidad de intervención vascular de BIOTRONIK por USD 825 millones, añadiendo sinergias en el laboratorio de cateterismo. Los nuevos participantes explotan nichos de conectividad; los análisis en la nube de ZOLL y los servicios de suscripción de Medtronic señalan la migración hacia ingresos recurrentes. El cumplimiento de la ciberseguridad ahora diferencia a los proveedores, ya que las regulaciones de la FDA exigen listas de materiales de software, lo que empuja a los actores más pequeños a asociarse o salir, y potencialmente eleva las barreras de entrada.
Líderes de la Industria de Desfibriladores
-
Boston Scientific Corporation
-
Abbott Laboratories
-
Medtronic PLC
-
Koninklijke Philips NV
-
Nihon Kohden Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Desfibriladores Empresas cubiertas en este informe
- Abbott Laboratories
- Avive Solutions
- Bexen Cardio
- BIOTRONIK
- Boston Scientific
- Cardiac Science
- CU Medical Systems Inc.
- Defibtech
- Element Science
- HeartSine Technologies
- Kestra Medical Technologies
- Koninklijke Philips
- LivaNova
- Medtronic
- MicroPort CRM
- Mindray
- Nihon Kohden
- Schiller
- Stryker
- ZOLL Medical Corporation (Asahi Kasei)
Oportunidades de mercado y perspectivas futuras
La oportunidad del ciclo de producto se está expandiendo en arquitecturas extravasculares y compatibles con la estimulación fisiológica, donde los proveedores intentan reducir las complicaciones de los cables transvenosos mientras mantienen el rendimiento terapéutico. Medtronic avanzó en esta dirección con la aprobación de la FDA de EE. UU. (marzo de 2026) para una indicación ampliada de su cable de desfibrilación OmniaSecure para la colocación en el área del haz de ramas izquierdo, reforzando una vía que vincula la desfibrilación de alto voltaje con los flujos de trabajo de estimulación del sistema de conducción.
La actividad en fase inicial también es visible en los enfoques de DCI extravasculares paraesternales, con AtaCor Medical tratando al primer paciente en su ensayo pivotal ALARION-EV en julio de 2026 utilizando un generador de pulsos de investigación de Abbott, lo que destaca el espacio en blanco para estrategias de implante menos invasivas que pueden competir con o complementar los sistemas subcutáneos y transvenosos. En los segmentos externos y de uso profesional, las oportunidades se concentran en renovaciones de plataformas, lanzamientos conformes con el MDR y modelos orientados a servicios para hospitales, servicios de emergencias médicas (EMS) y programas de acceso público. ZOLL obtuvo la aprobación MDR de la UE para su monitor/desfibrilador profesional Zenix en febrero de 2026, respaldando los ciclos de reemplazo y estandarización en Europa, donde el cumplimiento del MDR se ha convertido en un diferenciador. La estructura del sector también está cambiando mediante la consolidación y especialización de carteras, como lo demuestra Emergency Care Holdings al completar la adquisición de Philips Emergency Care en enero de 2026 y operarla bajo la marca Heartstream, lo que crea espacio para plataformas integradas de atención de emergencias que combinan dispositivos, consumibles, conectividad de software y capacitación. Mientras tanto, la implementación de acceso público sigue estando subaprovechada en el uso real en muchos mercados, y la evidencia de sistemas integrados, como el condado de King, que tiene más de 5.000 DEA registrados con el 911, subraya el modelo operativo que los proveedores pueden aprovechar con conectividad, suscripciones de mantenimiento e integración con centrales de despacho.
Desarrollos recientes de la industria en Mercado de Desfibriladores
- Julio de 2026: AtaCor Medical trató al primer paciente a nivel mundial en el ensayo pivotal ALARION-EV, que evalúa un sistema de DCI extravascular paraesternal utilizado con un generador de pulsos de investigación de Abbott. Este hito valida el impulso clínico detrás de las arquitecturas de desfibrilación extravascular destinadas a evitar las vías de cables transvenosos. También indica una vía de I+D competitiva que podría diversificar las futuras opciones de sistemas implantables más allá de los enfoques tradicionales de T-ICD y S-ICD.
- Febrero de 2026: ZOLL obtuvo la aprobación MDR de la UE para su monitor/desfibrilador profesional Zenix, lo que permite ciclos de reemplazo en Europa, donde el cumplimiento del MDR diferencia a los proveedores e impulsa la estandarización.
- Mayo de 2024: Boston Scientific informó que su Estudio MODULAR ATP para el sistema mCRM cumplió con los criterios de valoración primarios de seguridad y eficacia. La validación clínica para la gestión modular del ritmo cardíaco respalda la estrategia de combinar la desfibrilación subcutánea con capacidades de estimulación para ampliar las cohortes de pacientes abordables. El resultado refuerza la generación de evidencia necesaria para las discusiones de adopción con médicos y reguladores a medida que las empresas persiguen ecosistemas de dispositivos más integrados.
Mercado de Desfibriladores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de desfibriladores abarca los ingresos generados por dispositivos que administran una descarga eléctrica (o terapia) para restablecer un ritmo cardíaco normal, utilizados en entornos clínicos, de emergencia, de acceso público y domiciliarios, y contabilizados a nivel del fabricante.
Exclusiones del alcance: Se excluyen los productos exclusivos de RCP, los equipos de monitorización básica sin capacidad de desfibrilación y los ingresos exclusivamente por servicios en los que no interviene la venta de un dispositivo.
Descripción General de la Segmentación
- Por Producto
- Desfibrilador Cardioversor Implantable (DCI)
- DCIs Transvenosos (DCI-T)
- Cámara Única
- Doble Cámara
- DCIs Subcutáneos (DCI-S)
- Terapia de Resincronización Cardíaca-D (TRC-D)
- DCIs Transvenosos (DCI-T)
- Desfibrilador Externo
- Desfibriladores Externos Automatizados (DEAs)
- Semiautomatizados
- Totalmente Automatizados
- Desfibriladores Externos Manuales
- Desfibriladores Cardioversores Portátiles (DCPs)
- Desfibriladores Externos Automatizados (DEAs)
- Desfibrilador Cardioversor Implantable (DCI)
- Por Usuario Final
- Hospitales y Centros Cardíacos
- Entornos de Atención Domiciliaria
- Otros Usuarios Finales
- Por Tipo de Paciente
- Pacientes Adultos
- Pacientes Pediátricos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el panorama base de la demanda y mantener los supuestos realistas antes de consultar al mercado. Nos apoyamos en fuentes públicas y oficiales, como las estadísticas de paro cardíaco y enfermedades cardiovasculares de los CDC, las bases de datos de dispositivos y comunicaciones de seguridad de la FDA, los indicadores del sistema de salud de la OMS, las estadísticas de salud de la OCDE y revistas revisadas por pares de cardiología y medicina de urgencias que registran patrones de supervivencia y respuesta.
Para traducir las señales de demanda en un modelo de valor, también revisamos informes anuales de empresas, presentaciones para inversores, transcripciones de resultados y cobertura de prensa de reconocido prestigio sobre licitaciones, lanzamientos de productos y retiradas del mercado. Cuando estuvo disponible, consultamos suscripciones de pago para obtener información financiera de empresas y contexto de noticias, junto con bases de datos de patentes para comprender los ciclos de renovación y los cambios tecnológicos. Estos ejemplos no son exhaustivos, y verificamos fuentes públicas adicionales para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes, distribuidores, usuarios clínicos y partes interesadas en adquisiciones, con el fin de confirmar precios, plazos de reemplazo y barreras de adopción. Dado que se trata de un mercado global, validamos los datos en APAC, EMEA y las Américas para reducir el sesgo de una sola región, y luego verificamos los supuestos finales cuando las señales documentales y de campo no coincidían.
La combinación de encuestados se utilizó para someter a prueba de estrés los supuestos de precios y reemplazo tanto a nivel institucional como de distribuidor, incluyendo la frecuencia con la que los hospitales y los programas de acceso público rotan los dispositivos DEA y cómo varía ese calendario según el ritmo de adquisición de cada país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 19% | APAC: 43% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 28% | EMEA: 30% |
| Actores menores: 19% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente que reconstruye la demanda de dispositivos a partir de la actividad de procedimientos y entornos de atención, y luego la convierte en valor utilizando bandas de precios típicas y ciclos de reemplazo. En la práctica, el modelo se ancla en algunas señales medibles, como los volúmenes de implantación de CDI, la densidad de colocación de DEA en programas de acceso público, los niveles de despliegue de los servicios de emergencias médicas, el ritmo de adquisición hospitalaria y la tasa de reemplazo de la base instalada de unidades envejecidas.
Posteriormente, se utilizan verificaciones selectivas ascendentes para mantener los totales realistas, como el precio de venta promedio muestreado multiplicado por los rangos de envío por tipo de producto y las verificaciones de canal sobre los volúmenes de licitación en países prioritarios. Cuando algunos datos a nivel de país no están disponibles, gestionamos las brechas utilizando indicadores proxy (gasto en salud, carga de enfermedades cardiovasculares e infraestructura de respuesta a emergencias) y luego los normalizamos utilizando los comentarios de las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldados por curvas de tendencia sobre los principales impulsores, dado que la demanda puede variar con los cambios en las directrices, las actualizaciones de reembolso y los mandatos de acceso público. Las tasas de crecimiento se ajustaron utilizando el consenso de expertos sobre la presión de precios, los cambios en la combinación entre dispositivos implantables y externos, y los ciclos de renovación esperados para los formatos conectados y portátiles.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación entre los resultados del modelo, los indicadores de referencia externos y lo que los entrevistados confirman como rangos razonables. Realizamos verificaciones de varianza por región y tipo de producto, y revisamos los valores atípicos en busca de causas explicables, como licitaciones únicas, acciones regulatorias o restricciones temporales de suministro.
Antes de la aprobación final, los supuestos y cálculos pasan por múltiples revisiones de analistas, y se activa el recontacto cuando aparece una discrepancia importante entre las señales documentales y los datos primarios. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible en ese momento.
Estimación del Mercado de Desfibriladores de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los desfibriladores pueden parecer muy dispares, incluso cuando describen dispositivos y regiones similares, porque las elecciones de alcance y temporalidad no siempre son las mismas. Las diferencias suelen derivarse de qué se contabiliza como venta de un desfibrilador, qué año se toma como base y cómo se proyectan hacia adelante los precios y el reemplazo.
Algunos totales publicados parecen construirse a partir de un conjunto de demanda más reducido que se apoya en un número limitado de usos finales o listas de productos más cortas, mientras que otros incluyen líneas más amplias, como servicios y accesorios, que inflan los ingresos reportados. En Mordor Intelligence, contabilizamos los CDI y los desfibriladores externos (incluidos los DEA, los desfibriladores externos manuales y los desfibriladores cardiovertores portátiles) y mantenemos el valor vinculado a los ingresos por dispositivos, con verificaciones anuales de los volúmenes de procedimientos, las colocaciones y los plazos de reemplazo, de modo que los supuestos de precios y unidades se mantengan coherentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,65 mil millones de USD (2026) | |
| Revista Especializada A | 7,99 mil millones de USD (2024) | Utiliza un año base anterior y puede concentrarse en un conjunto direccionable más pequeño que rastrea categorías de productos y entornos seleccionados, lo que puede reducir la base instalada contabilizada y la contribución del reemplazo en el año modelado. |
| Consultora Regional B | 13,43 mil millones de USD (2023) | Se ancla en un año base diferente y puede aplicar una progresión distinta de combinación y precios entre dispositivos implantables y externos, lo que desplaza los totales cuando la inflación, el calendario de divisas y los ciclos de reemplazo no están alineados con el mismo año de inicio del pronóstico. |
La dispersión en la tabla se explica principalmente por la selección del año y las líneas de ingresos incluidas en el total, seguida de cómo se trata la demanda de reemplazo frente a las nuevas colocaciones únicamente. Al mantener los datos rastreables a señales de uso medibles y luego verificarlos mediante entrevistas, la estimación se mantiene equilibrada y puede repetirse con los mismos pasos a medida que llegan nuevos datos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Desfibriladores?
Se espera que el tamaño del Mercado de Desfibriladores alcance USD 15,65 mil millones en 2026 y crezca a una CAGR del 7,10% para alcanzar USD 22,05 mil millones en 2031.
¿A qué velocidad crecerá la demanda de desfibriladores externos?
Se prevé que los desfibriladores externos registren una CAGR del 7,64% entre 2026 y 2031.
¿Quiénes son los actores clave en el Mercado de Desfibriladores?
Boston Scientific Corporation, Abbott Laboratories, Medtronic PLC, Koninklijke Philips NV y Nihon Kohden Corporation son las principales empresas que operan en el Mercado de Desfibriladores.
¿Cuál es la región de más rápido crecimiento en el Mercado de Desfibriladores?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).
¿Qué región tiene la mayor cuota en el Mercado de Desfibriladores?
América del Norte lideró el 43,85% de las ventas globales en 2025.