
Tamaño y Participación del Mercado de Desfibriladores Implantables
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.19 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.38 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Desfibriladores Implantables por Mordor Intelligence
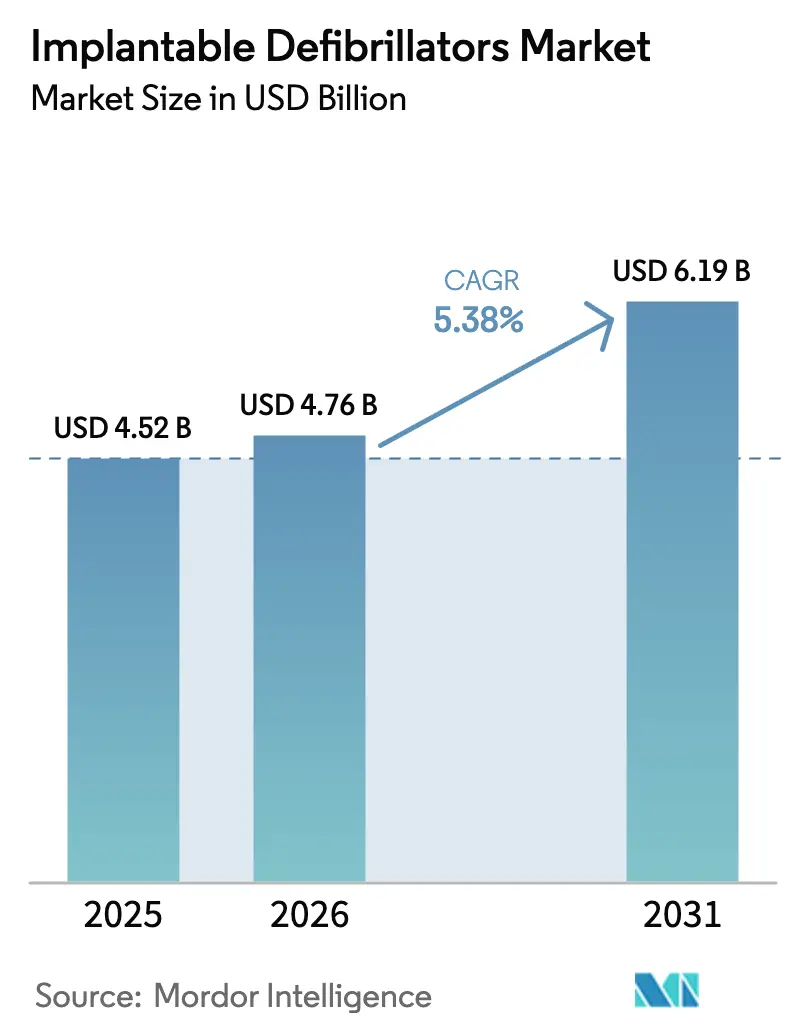
El tamaño del mercado de desfibriladores cardioversores implantables en 2026 se estima en USD 4,76 mil millones, creciendo desde el valor de 2025 de USD 4,52 mil millones, con proyecciones para 2031 que muestran USD 6,19 mil millones, creciendo a una CAGR del 5,38% durante 2026-2031. El crecimiento proviene de la transición hacia dispositivos integrados con inteligencia artificial que predicen eventos arrítmicos, baterías de mayor duración que reducen los procedimientos de reemplazo y el uso profiláctico creciente en cohortes de alto riesgo con insuficiencia cardíaca. Los sistemas de salud maduros priorizan la longevidad y la monitorización remota, mientras que las regiones emergentes se centran en el acceso por primera vez. Los sistemas subcutáneos y extravasculares están reformando la práctica quirúrgica al eliminar los cables transvenosos, y las aplicaciones pediátricas se están expandiendo rápidamente a medida que las plataformas miniaturizadas abordan afecciones congénitas. El mayor escrutinio regulatorio y las exigencias de ciberseguridad moderan el impulso, pero estimulan la inversión en firmware seguro y vigilancia poscomercialización.
Conclusiones Clave del Informe
- Por tipo de producto, los sistemas transvenosos lideraron con una participación de ingresos del 70,92% en 2025, mientras que se prevé que los dispositivos subcutáneos se expandan a una CAGR del 6,44% hasta 2031.
- Por usuario final, los hospitales y centros cardíacos mantuvieron el 79,63% de la participación del mercado de desfibriladores cardioversores implantables en 2025, mientras que los centros quirúrgicos ambulatorios registran la CAGR proyectada más alta del 6,18% hasta 2031.
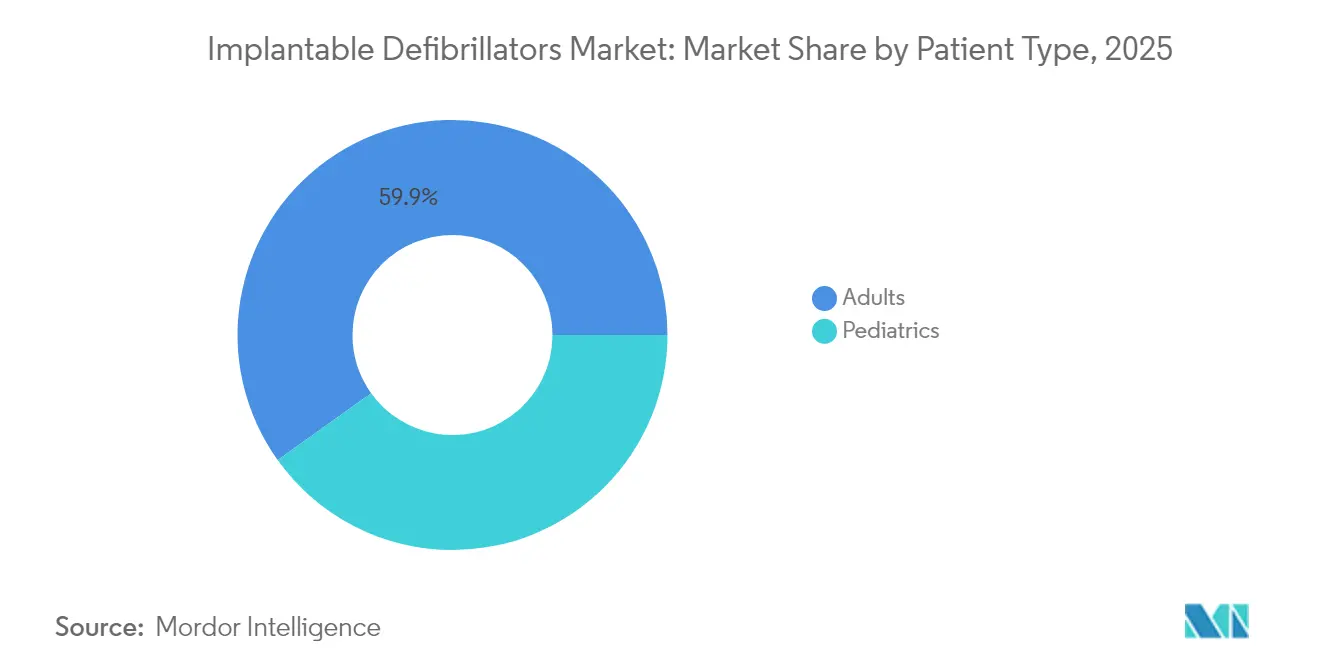
- Por tipo de paciente, los adultos representaron el 59,88% de la participación del tamaño del mercado de desfibriladores cardioversores implantables en 2025; el segmento pediátrico avanza a una CAGR del 6,74% hasta 2031.
- Por geografía, América del Norte concentró el 42,11% de los ingresos globales en 2025, mientras que Asia-Pacífico está preparada para una CAGR del 7,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Desfibriladores Implantables
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de arritmias y riesgo de muerte cardíaca súbita | +1.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Avances en longevidad de baterías y miniaturización de dispositivos | +1.2% | Global, con inicio en mercados desarrollados | Mediano plazo (2-4 años) |
| Adopción de DAI compatibles con resonancia magnética y conectados | +0.8% | América del Norte y UE liderando | Mediano plazo (2-4 años) |
| Algoritmos "sin descarga" que reducen la ansiedad del paciente | +0.6% | Mercados orientados a la calidad | Corto plazo (≤ 2 años) |
| Éxito de ensayos de DAI extravascular/sin cables que amplía la elegibilidad | +0.4% | Despliegue inicial en América del Norte y UE | Largo plazo (≥ 4 años) |
| Análisis predictivo impulsado por inteligencia artificial que potencia los implantes profilácticos | +0.3% | Mercados desarrollados con infraestructura sanitaria avanzada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Arritmias Cardíacas y Riesgo de Muerte Cardíaca Súbita
El envejecimiento global y la mayor supervivencia posinfarto han ampliado la población vulnerable a la muerte cardíaca súbita. Aproximadamente 400.000 residentes estadounidenses sufren un paro cardíaco cada año, y la supervivencia se mantiene cerca del 10% [1]Kristin Watson, "Muertes Arrítmicas y Resultados de DAI en la Atención Moderna de la Insuficiencia Cardíaca," Asociación Americana del Corazón, heart.org. La evidencia respaldada por guías clínicas apoya el uso profiláctico del DAI en cohortes de insuficiencia cardíaca con fracción de eyección reducida, impulsando a los médicos a realizar cribados más tempranos mediante antecedentes familiares y marcadores genéticos. Como resultado, los implantes de prevención primaria constituyen la indicación de mayor crecimiento, garantizando una demanda sostenida en el mercado de desfibriladores cardioversores implantables.
Miniaturización Continua y Mejoras en la Longevidad de las Baterías
La celda EnduraLife de Boston Scientific entrega 1,9 Ah, extendiendo las vidas útiles proyectadas a 17,5 años y reduciendo los procedimientos de reemplazo en un 40% [2]Equipo de Producto, "Datos de Longevidad de la Batería EnduraLife," Boston Scientific, bostonscientific.com. Una mayor duración se traduce en ahorros de Medicare de USD 15.120 por beneficiario, reforzando la preferencia de los sistemas de salud por plataformas premium. La miniaturización también favorece la colocación subcutánea, evitando las complicaciones relacionadas con los cables que anteriormente afectaban al 15% de los pacientes.
Mayor Adopción de DAI Compatibles con Resonancia Magnética y Conectados
El etiquetado de compatibilidad con resonancia magnética elimina las prohibiciones de exploración de por vida que antes disuadían a los candidatos elegibles. La telemetría remota transmite datos del dispositivo y del ritmo en 18,5 horas y recibe revisión clínica en menos de un día, logrando un cumplimiento del 97% por parte de los pacientes. La monitorización continua reencuadra los DAI como centros integrales de gestión de enfermedades, reduciendo las hospitalizaciones en un 25% y mejorando la adherencia a la medicación.
Algoritmos de DAI "Sin Descarga" que Reducen la Ansiedad del Paciente
Los algoritmos de discriminación modernos alcanzan ahora una especificidad del 95%, reduciendo las descargas inapropiadas en un 60%. Una menor carga de descargas eleva las puntuaciones de calidad de vida de los pacientes en un 40% y aumenta la confianza de los médicos, expandiendo el mercado de desfibriladores cardioversores implantables entre cohortes con aversión al riesgo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obstáculos regulatorios estrictos y retiradas recientes del mercado | -0.9% | Mercados regulados | Corto plazo (≤ 2 años) |
| Elevados costos del dispositivo y seguimiento en entornos de bajos ingresos | -0.7% | Asia-Pacífico emergente y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Preocupaciones de ciberseguridad con la telemetría inalámbrica del DAI | -0.5% | Mercados desarrollados con conectividad avanzada | Mediano plazo (2-4 años) |
| Auge de la ablación por catéter que frena el crecimiento de los implantes | -0.4% | Global, con mayor impacto en mercados avanzados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Obstáculos Regulatorios Estrictos y Retiradas de Productos
Las retiradas del Cobalt de Medtronic y del EMBLEM de Boston Scientific en 2024 afectaron a más de 100.000 dispositivos, lo que provocó exigencias de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) de mayor ciberseguridad y alargó los ciclos de aprobación hasta 18 meses [3]Centro de Dispositivos de la FDA, "Comunicación de Seguridad sobre Dispositivos de Gestión del Ritmo Cardíaco," Administración de Alimentos y Medicamentos de los Estados Unidos, fda.gov. Las empresas más pequeñas tienen dificultades para absorber el aumento del 25% en los costos de cumplimiento, lo que restringe el flujo de productos a corto plazo y modera el entusiasmo por la adopción.
Elevados Costos del Dispositivo y Seguimiento en Entornos de Bajos Ingresos
En Kenia y Kazajistán, menos del 5% de los pacientes con indicación reciben terapia con DAI, ya que los precios unitarios equivalen a hasta 12 meses de ingresos del hogar. Los aranceles de importación pueden inflar los costos de desembarque en un 60%, y la escasa experiencia en electrofisiología aumenta las barreras procedimentales, ralentizando la difusión del mercado de desfibriladores cardioversores implantables en las economías emergentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Disrupción Subcutánea Frente a Escala Transvenosa
Los sistemas transvenosos mantuvieron una dominancia del 70,92% en 2025, aunque los dispositivos subcutáneos registran una CAGR del 6,44% hasta 2031 a medida que los profesionales adoptan la implantación sin cables. El ensayo PRAETORIAN confirmó igual eficacia de descarga con menos complicaciones relacionadas con los cables. El tamaño del mercado de desfibriladores cardioversores implantables para plataformas subcutáneas se está expandiendo, por tanto, más rápido que el maduro segmento transvenoso.
Los diseños extravasculares y sin cables añaden otra frontera. El Aurora EV-ICD de Medtronic recibió la autorización de la FDA en 2024, combinando seguridad sin cables con capacidad de estimulación. El éxito de descarga apropiada alcanzó el 95% y redujo el tiempo del procedimiento, posicionando los sistemas extravasculares para captar participación de ambas categorías establecidas, elevando al mismo tiempo la resiliencia general del mercado de desfibriladores cardioversores implantables.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Impulso Ambulatorio
Los hospitales y centros cardíacos controlaron el 79,63% de los ingresos en 2025, reflejando la infraestructura consolidada. No obstante, los centros quirúrgicos ambulatorios se aceleran a una CAGR del 6,18% a medida que los protocolos simplificados reducen los tiempos de alta el mismo día y las tarifas de las instalaciones. Las clínicas especializadas atienden casos pediátricos y de revisión que requieren habilidades avanzadas, mientras que los programas de monitorización remota domiciliaria registran un cumplimiento del 97%, reforzando la supervisión de por vida e impulsando una adopción más amplia del mercado de desfibriladores cardioversores implantables.
Por Tipo de Paciente: Innovaciones Pediátricas
Los adultos representaron el 59,88% del volumen de 2025, aunque los implantes pediátricos aumentan a una CAGR del 6,74%. Los niños se benefician de generadores miniaturizados y algoritmos que distinguen la taquicardia por ejercicio de la patología. Los prototipos subcutáneos y sin cables específicos para pediatría prometen reducir la frecuencia de revisiones procedimentales, cultivando aún más el mercado de desfibriladores cardioversores implantables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La participación del 42,11% de América del Norte se debe al reembolso universal y a una densa fuerza laboral de electrofisiología. Sin embargo, la expansión del mercado se modera a medida que las aseguradoras exigen evidencia de eficacia en costos, orientando las adquisiciones hacia baterías de mayor duración y auditorías de ciberseguridad robustas.
Europa ocupa el segundo lugar y hace hincapié en la sostenibilidad: las sociedades cardiológicas respaldan los materiales biodegradables y los flujos de trabajo de reciclaje, influyendo en los criterios de compra y fomentando mandatos de diseño ecocéntrico. Los diversos modelos de reembolso generan una adopción fragmentada, pero el marcado CE armonizado acelera los lanzamientos en múltiples países.
Asia-Pacífico, impulsada por una CAGR del 7,02%, ofrece el mayor potencial de crecimiento. Japón lidera la adopción premium, mientras que naciones populosas como India exhiben tasas de implante entre 10 y 20 veces inferiores a la necesidad clínica, principalmente debido a brechas de asequibilidad y escaso talento en electrofisiología. La formación patrocinada por el gobierno y los incentivos a la fabricación local tienen como objetivo reducir la disparidad, ampliando en última instancia la presencia del mercado de desfibriladores cardioversores implantables.


Panorama regulatorio
Los desfibriladores cardioversores implantables (DCI) se regulan como dispositivos implantables de alto riesgo y, en Estados Unidos, se clasifican bajo los controles de Clase III de la FDA con supervisión de Aprobación Previa a la Comercialización (PMA) a través del Center for Devices and Radiological Health, incluida la Office of Cardiovascular Devices. El nivel de cumplimiento se extiende más allá de la aprobación inicial hacia el control de cambios durante el ciclo de vida mediante suplementos de PMA para actualizaciones de fabricación, esterilización y empaque, como reflejan las continuas actividades de suplementos en 2026.
Las normas y las expectativas posteriores a la comercialización están cada vez más vinculadas al acceso al mercado a medida que los dispositivos incorporan etiquetado condicional para RM y telemetría inalámbrica. Por ejemplo, la norma AAMI/ANSI PC76:2021 se utiliza como referencia para la seguridad de los pacientes con DCI expuestos a resonancia magnética, mientras que la mayor atención a la ciberseguridad y la vigilancia se refuerza por el entorno de retiros de 2024 citado en el contexto del informe, que ha elevado el escrutinio regulatorio para los sistemas conectados de manejo del ritmo cardíaco.
Análisis de la cadena de valor
La cadena de valor de los DCI comienza con componentes especializados, incluidos capacitores cerámicos de alto voltaje, carcasas de titanio herméticamente selladas y circuitos integrados personalizados de grado médico, junto con materiales críticos como celdas de batería a base de litio y polímeros biocompatibles utilizados en el aislamiento de los cables. Estos insumos alimentan el subensamblaje de precisión de generadores de pulso y cables, con un rendimiento y confiabilidad vinculados a la calificación de componentes, los controles de proveedores y la capacidad de mantener la consistencia en baterías de larga vida y factores de forma miniaturizados.
En etapas posteriores, el ensamblaje final, la calibración y las pruebas de fin de línea se realizan en entornos de sala limpia certificados según ISO 13485, sujetos a inspección de la FDA, seguidos de esterilización validada y liberación de empaque, comúnmente mediante procesos de óxido de etileno con ciclos estrictamente controlados y documentación. La distribución es predominantemente directa a hospitales y centros cardíacos, con plataformas de monitoreo remoto que amplían la capa de servicio tras el implante mediante la transmisión de datos del dispositivo, la gestión de firmware y el soporte en campo. Esto convierte a los sistemas de calidad, la trazabilidad y el servicio posventa en elementos centrales de la economía general de la cadena de suministro.
Panorama Competitivo
Medtronic, Boston Scientific y Abbott controlan conjuntamente la mayoría de los ingresos, lo que subraya una consolidación moderada. La diferenciación depende de la química de las baterías, el diagnóstico impulsado por inteligencia artificial y la telemetría segura en la nube. El enfoque competitivo ha pasado de la mercantilización del hardware a los servicios de datos; las suscripciones de monitorización remota generan ingresos recurrentes y profundizan la fidelización de los pacientes.
La actividad de adquisiciones subraya la integración vertical. La compra de V-Wave por parte de Johnson & Johnson por USD 1.700 millones amplía la adyacencia en la terapia de insuficiencia cardíaca y expande el mercado total direccionable. Los nuevos participantes apuntan a nichos específicos —generadores biodegradables, dispositivos sin cables pediátricos y motores de análisis predictivo— presionando a los actores establecidos para acelerar la investigación y el desarrollo.
El auge de la ablación por catéter, con tasas de éxito superiores al 85% para determinadas arritmias, desafía el crecimiento del DAI en ciertos fenotipos. En respuesta, los principales proveedores están pilotando ofertas híbridas que combinan soluciones de ablación con desfibriladores de próxima generación, preservando la relevancia y diversificando los ingresos dentro del mercado más amplio de desfibriladores cardioversores implantables.
Líderes de la Industria de Desfibriladores Implantables
Boston Scientific Corporation
Medtronic PLC
LivaNova PLC
Abbott
Biotronik
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Una oportunidad clave de espacio en blanco es la expansión de soluciones de desfibrilación extravasculares y de reducción de cables que abordan las complicaciones asociadas con los cables transvenosos, manteniendo las capacidades terapéuticas necesarias. La actividad del mercado en 2026 ofrece pruebas concretas: Medtronic destacó datos reales de un año del sistema Enlighten para su sistema Aurora EV-ICD, que muestran un 95,8% de ausencia de complicaciones crónicas mayores relacionadas con el sistema. El resultado respalda la confianza de los proveedores en vías de implante alternativas y permite una estandarización y capacitación de protocolos más amplia.
Otra área de oportunidad es la convergencia de la terapia de desfibrilación con la estimulación del sistema de conducción y las vías condicionales para RM, lo que puede desplazar los criterios de compra hacia plataformas y carteras de cables que cubran más escenarios clínicos sin hardware invasivo adicional. Medtronic recibió la aprobación de la FDA en marzo de 2026 para su cable de desfibrilación OmniaSecure destinado a la estimulación del sistema de conducción, y AtaCor Medical, junto con Abbott, inició el ensayo pivotal ALARION-EV con la inscripción del primer paciente en mayo de 2026 para un sistema de DCI extravascular paraesternal. Esto apunta a una competencia activa y una profundidad de desarrollo en cables de próxima generación y arquitecturas EV-ICD.
Desarrollos recientes del sector
- Mayo de 2026: Abbott/AtaCor informa la inscripción del primer paciente en el ensayo ALARION-EV para un sistema EV-ICD paraesternal que utiliza el cable de AtaCor y el generador de pulsos de Abbott. El desarrollo impacta directamente el nicho de mercado de EV-ICD y la tecnología de cables. La colaboración señala avances en soluciones EV-ICD paraesternales y un ecosistema de cables paraesternales.
- Abril de 2026: Medtronic anuncia la marca CE y los primeros implantes comerciales en Europa para el cable de desfibrilación OmniaSecure, así como una aprobación ampliada de la FDA para la estimulación del área del haz de rama izquierda mediante el cable OmniaSecure. El vector se relaciona con el avance del hardware de cables y la integración de CSP en el mercado de DCI. El avance regulatorio respalda la adopción de cables de desfibrilación habilitados para CSP.
- Marzo de 2026: El cable de desfibrilación OmniaSecure de Medtronic recibe una aprobación ampliada de la FDA para la estimulación del sistema de conducción en el área del haz de rama izquierda. La expansión amplía las indicaciones específicas de CSP para un cable de desfibrilación. Fortalece la cartera de cables de Medtronic en el segmento de DCI habilitado para CSP.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos globales generados por los desfibriladores implantables utilizados para detectar y tratar arritmias ventriculares que amenazan la vida. Incluye el valor del dispositivo y el valor del hardware asociado al procedimiento de implante captado por los fabricantes y los canales de venta estándar.
Exclusiones del alcance: excluimos los desfibriladores externos, los desfibriladores portátiles y las tarifas amplias de servicios de monitoreo remoto que se facturan por separado de la venta del dispositivo implantable.
Descripción general de la segmentación
- Por Tipo de Producto
- DAI Transvenosos
- DAI Monocameral
- DAI Bicameral
- Desfibrilador con Terapia de Resincronización Cardíaca (TRC-D)
- DAI Subcutáneos (S-DAI)
- DAI Extravasculares / Sin Cables
- DAI Transvenosos
- Por Usuario Final
- Hospitales y Centros Cardíacos
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Programas de Atención Domiciliaria / Monitorización Remota
- Por Tipo de Paciente
- Adultos
- Pediatría
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para anclar el modelo en señales de demanda del mundo real y para mantener definiciones médicas consistentes entre regiones. Se utilizaron fuentes públicas como el CDC de EE. UU., la Organización Mundial de la Salud, las estadísticas de salud de la OCDE y agencias como la FDA de EE. UU. (aprobaciones de dispositivos y comunicaciones de seguridad) para mapear los grupos de pacientes, el uso de terapias y los ciclos de reemplazo.
También revisamos publicaciones de guías clínicas y resultados de grupos como la American Heart Association y la European Society of Cardiology, junto con revistas de cardiología revisadas por pares sobre indicaciones de DCI, descargas y complicaciones. Del lado de la oferta, utilizamos informes anuales de empresas, presentaciones de resultados y comunicados de prensa fiables para rastrear cambios de cartera y dirección de precios, y luego empleamos suscripciones pagas selectivas para datos financieros de empresas, búsquedas de patentes y verificaciones comerciales a nivel de envíos donde mejoraba la trazabilidad de los supuestos. Esta lista no es exhaustiva, y se consultaron otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas estructuradas y encuestas con equipos de adquisición hospitalaria, clínicos de electrofisiología, distribuidores y expertos en fabricación de componentes o dispositivos, de modo que los supuestos de precios y adopción pudieran verificarse frente a la práctica real. También utilizamos las conversaciones para confirmar la velocidad de adopción de sistemas subcutáneos y de estilo sin cables más nuevos, qué proporción del volumen corresponde a reemplazos frente a primeros implantes, y qué fricciones de reembolso o de vía de acceso son más relevantes por región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | CXOs: 12% | APAC: 41% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 52% | Américas: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la lógica epidemiológica y de cohortes tratadas se traduce en volúmenes de implante por región. Esos volúmenes se valoran luego utilizando bandas típicas de ASP de dispositivos y los cambios de mezcla observados en el canal. Para mantener resultados realistas, utilizamos verificaciones selectivas de abajo hacia arriba, incluidos ASP muestreados multiplicados por el volumen unitario por geografía, retroalimentación de distribuidores sobre el número anual de procedimientos, y señales de proveedores e importadores donde había visibilidad disponible.
Los principales insumos que mueven el modelo incluyen las tasas de implantación de DCI por paciente elegible con insuficiencia cardíaca y arritmia, el momento de reemplazo determinado por la longevidad de la batería, y la división entre sistemas transvenosos y subcutáneos. También modelamos la penetración en entornos hospitalarios frente a ambulatorios, además de la presión de precios impulsada por reembolsos o licitaciones. Cuando los datos unitarios están incompletos, gestionamos las brechas utilizando indicadores sustitutos como el crecimiento de procedimientos cardíacos, la expansión de laboratorios de cateterismo y el número de centros de implante, y luego ajustamos con retroalimentación primaria sobre la utilización.
El pronóstico se realiza mediante análisis de escenarios. El caso base combina las tendencias históricas de procedimientos con opiniones de expertos sobre la adherencia a las guías y la velocidad de adopción de los nuevos factores de forma. Los supuestos sobre la evolución del ASP y la mezcla se actualizan en cada ciclo para que el pronóstico refleje el comportamiento actual de precios en lugar de una tasa de erosión fija única.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación de señales independientes, incluida la dirección de la tendencia de procedimientos, la lógica del ciclo de reemplazo y los cambios observados en precios y mezcla, de modo que el ruido de una sola fuente no determine el valor final. Las verificaciones de varianza se realizan a nivel regional y a nivel de los principales usuarios finales. Cuando un número queda fuera del rango esperado, se revisan los factores subyacentes, y se vuelve a contactar a los encuestados si es necesario para confirmar qué cambió.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de varios pasos para detectar errores de cálculo y definiciones inconsistentes de manera temprana. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para garantizar que los clientes reciban la visión más reciente.
Tamaño del mercado de desfibriladores implantables de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para desfibriladores implantables pueden parecer muy distantes entre sí, incluso cuando el tema suena similar en apariencia. Las diferencias suelen provenir de qué se contabiliza como ingreso, qué años se utilizan para los precios y si los supuestos de volumen de procedimientos se vinculan a grupos reales de pacientes tratados.
Las brechas más grandes suelen aparecer cuando algunas fuentes incorporan desfibriladores externos o añaden ingresos por servicios de monitoreo, o cuando utilizan un precio promedio global único sin reflejar la mezcla transvenosa frente a subcutánea. Cuando los ciclos de reemplazo se suponen demasiado agresivos, o cuando las conversiones de divisas se toman de un mes diferente al de los insumos de precios, los totales pueden variar en cientos de millones. Una separación más estricta de los ingresos de dispositivos implantables respecto de categorías adyacentes, combinada con verificaciones que utilizan la lógica de tasas de implantación y el momento de reemplazo, es lo que mantiene la estimación alineada, que es como se trata la cifra en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,76 mil millones de USD (2026) | |
| Consultora global A | 5,44 mil millones de USD (2024) | Utiliza un año base anterior y aplica un paraguas amplio de DCI con ASP globales combinados, lo que puede sobrestimar mercados donde los volúmenes de procedimientos están limitados por la capacidad de los centros de implante y las normas de reembolso. |
| Editorial del sector B | 6,58 mil millones de USD (2024) | Combina los ingresos de desfibriladores externos e implantables en un solo total, y el supuesto de mezcla infla el valor cuando las colocaciones de DEA externos crecen más rápido que la implantación de DCI. |
La tabla muestra que la mayor parte de la dispersión proviene de la mecánica de alcance y precios más que de un verdadero desacuerdo sobre la dirección de la demanda. Cuando se eliminan las categorías externas adyacentes, y cuando los volúmenes de implante se vinculan a la lógica de indicación y ciclo de reemplazo antes de aplicar ASP realistas, el total se vuelve más fácil de rastrear y repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Desfibriladores Implantables?
Se espera que el tamaño del Mercado de Desfibriladores Implantables alcance USD 4,76 mil millones en 2026 y crezca a una CAGR del 5,38% para llegar a USD 6,19 mil millones en 2031.
¿Qué tipo de producto se expande más rápidamente?
Los sistemas subcutáneos son la categoría de mayor crecimiento, con una CAGR proyectada del 6,44% hasta 2031, gracias a la implantación sin cables y los menores riesgos de complicaciones.
¿Quiénes son los actores clave en el Mercado de Desfibriladores Implantables?
Boston Scientific Corporation, Medtronic PLC, LivaNova PLC, Abbott y Biotronik son las principales empresas que operan en el Mercado de Desfibriladores Implantables.
¿Cuál es la región de mayor crecimiento en el Mercado de Desfibriladores Implantables?
Se espera que Asia-Pacífico se expanda a una CAGR del 7,02% hasta 2031, impulsada por la creciente prevalencia de enfermedades cardíacas y la mejora de la infraestructura sanitaria.
¿Qué región tiene la mayor participación en el Mercado de Desfibriladores Implantables?
En 2026, América del Norte representa la mayor participación de mercado en el Mercado de Desfibriladores Implantables.
Última actualización de la página el:



