
Tamaño y Participación del Mercado de Cianuro de Sodio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
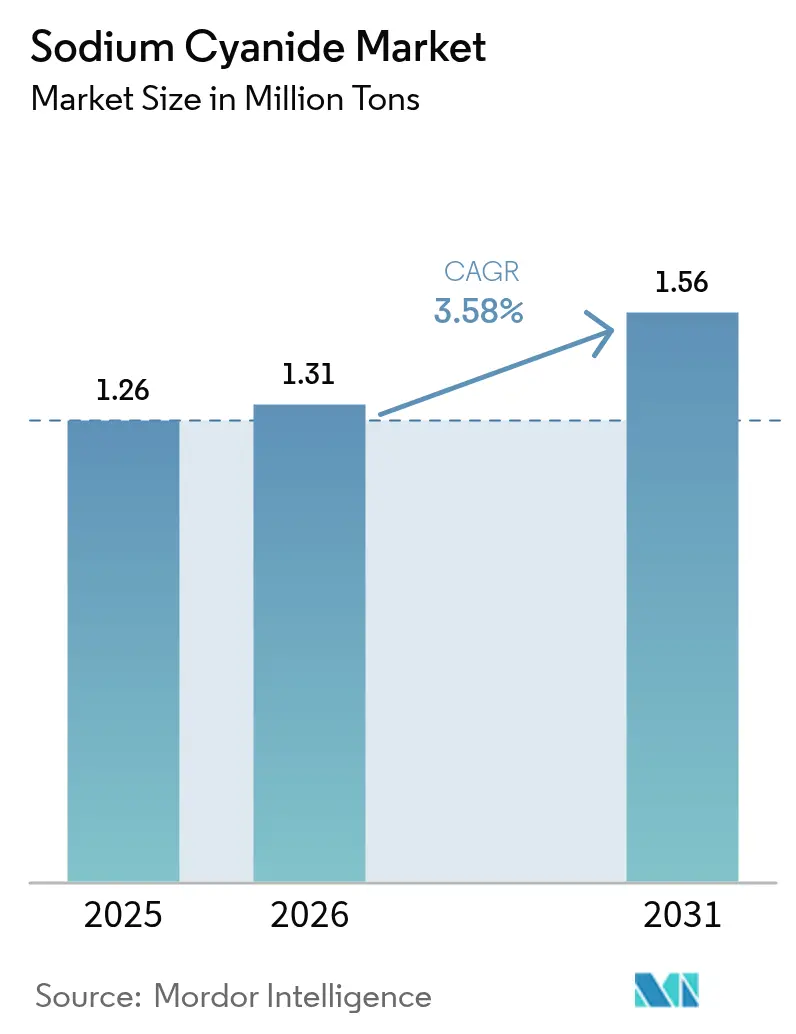
| Volumen del Mercado (2026) | 1.31 Millones de toneladas |
| Volumen del Mercado (2031) | 1.56 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.58 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cianuro de Sodio por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Cianuro de Sodio se expanda desde 1,26 millones de toneladas en 2025 y 1,31 millones de toneladas en 2026 hasta 1,56 millones de toneladas en 2031, registrando una CAGR del 3,58% entre 2026 y 2031. La demanda estable proviene de la disminución de las leyes del mineral de oro que requieren una mayor intensidad de reactivos, las expansiones regionales como el aumento de capacidad posterior a la adquisición de Orica, y la aparición de plantas modulares en sitio que reducen los costos logísticos. Los proyectos de lixiviación en pilas en África Occidental y Asia Central continúan marcando el ritmo, ya que sus menores desembolsos de capital atraen inversiones, mientras que los regímenes regulatorios ahora evalúan la intensidad de gases de efecto invernadero junto con las métricas tradicionales de toxicidad. El enfoque competitivo está cambiando hacia acuerdos de suministro a largo plazo y soporte técnico integrado, especialmente donde las interrupciones en el transporte de carga o los cierres de carreteras en invierno exponen el riesgo en la cadena de suministro. Los productores están incorporando sistemas de reciclaje de aguas residuales que recuperan más del 70% del agua de proceso e incineradores que reducen las emisiones de fabricación en casi un 30%, fortaleciendo sus puntuaciones de auditoría bajo el Código Internacional de Gestión del Cianuro.
Conclusiones Clave del Informe
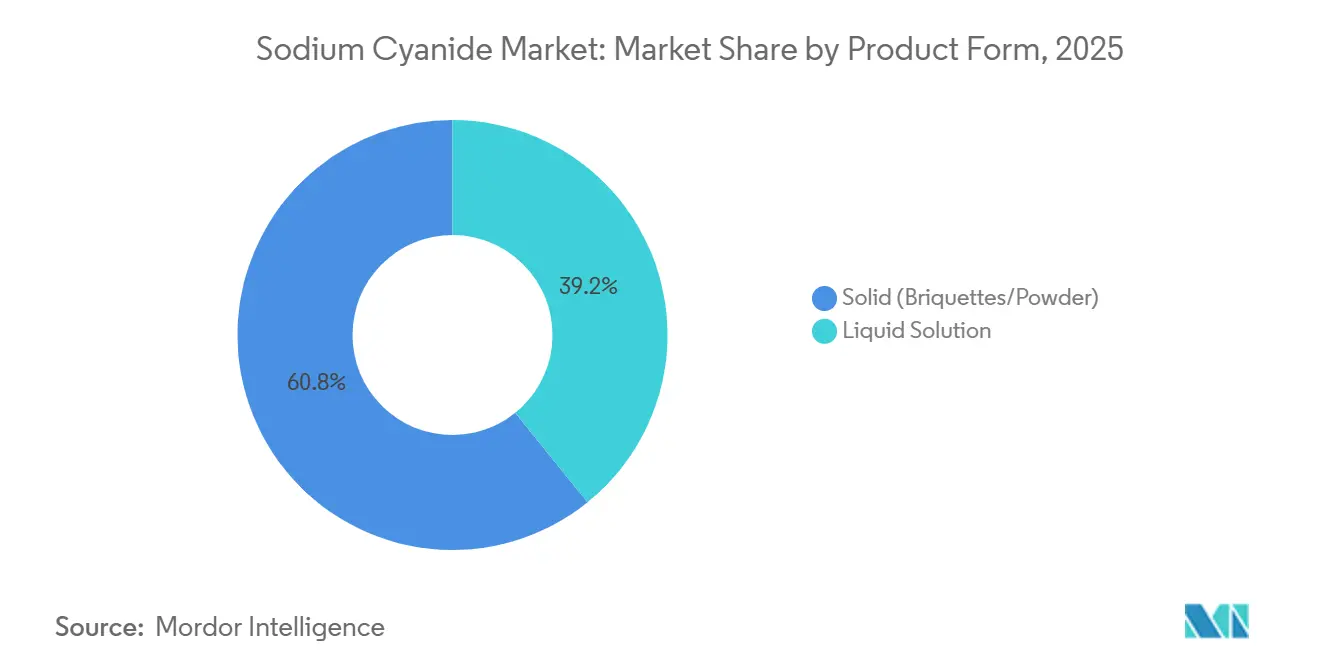
- Por forma del producto, el sólido (briquetas/polvo) capturó el 60,81% de la participación del mercado de cianuro de sodio en 2025, mientras que se prevé que la solución líquida avance a una CAGR del 3,72% hasta 2031.
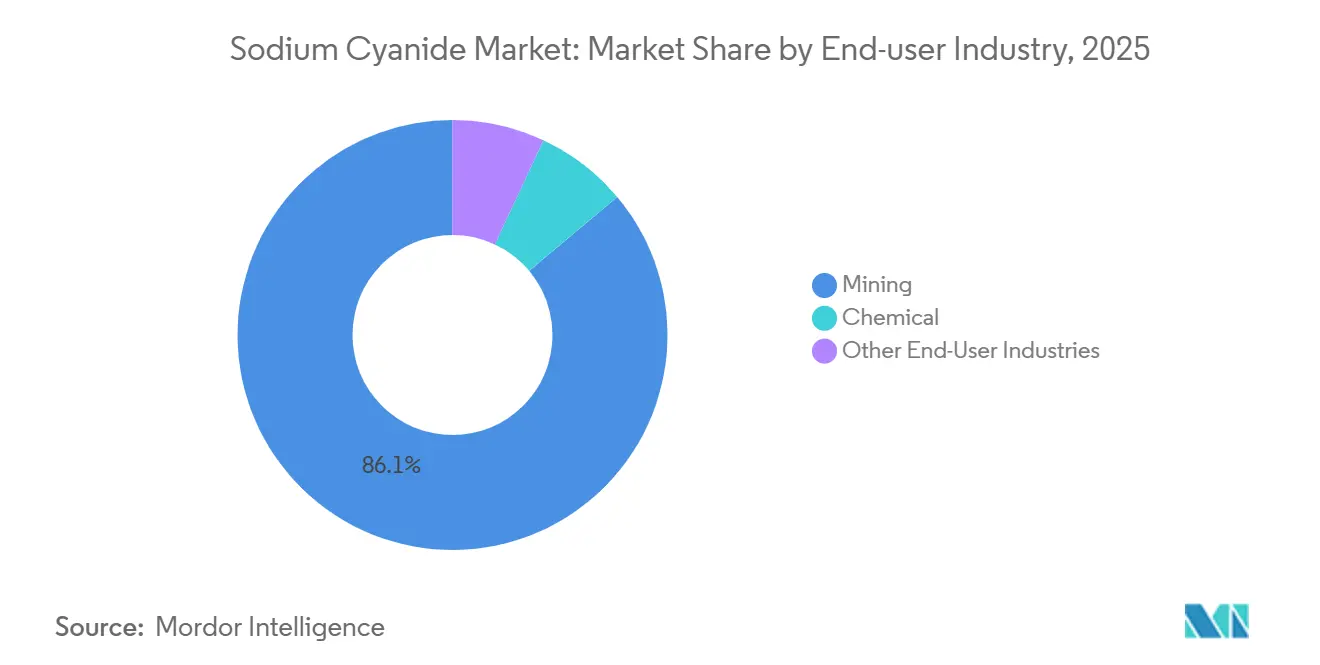
- Por industria de usuario final, la minería representó el 86,11% del tamaño del mercado de cianuro de sodio en 2025, mientras que se proyecta que el segmento químico registre un 3,95% hasta 2031.
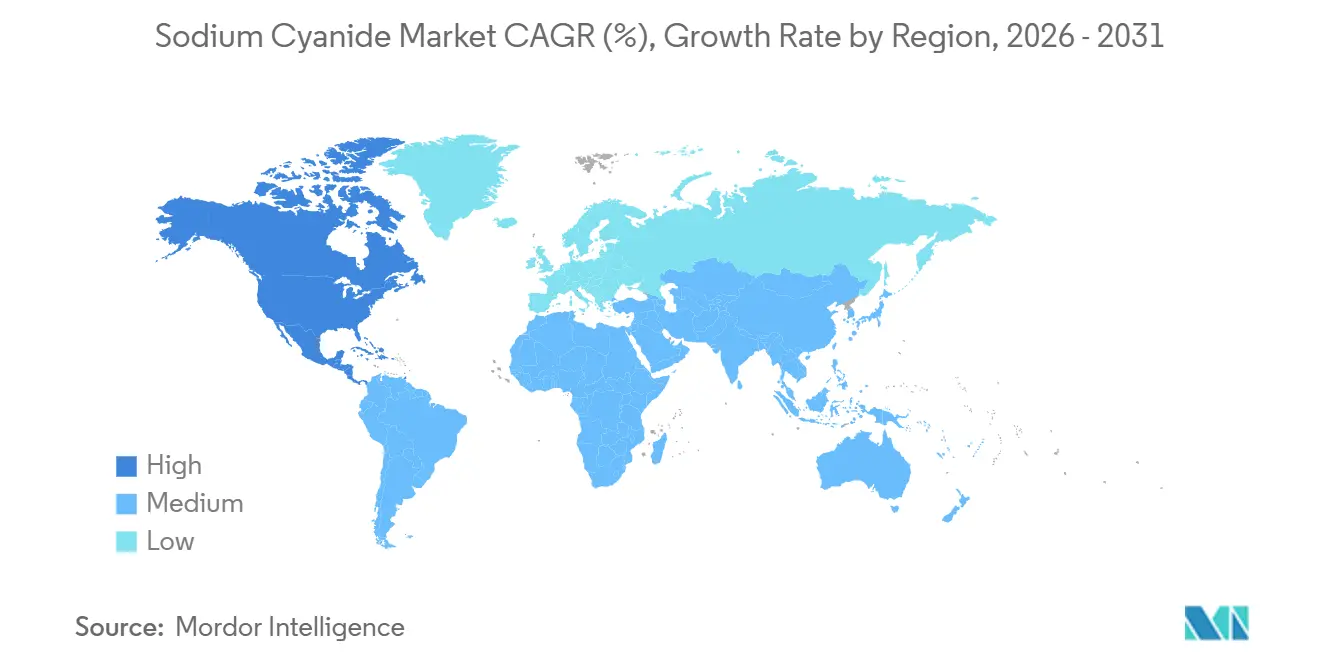
- Por geografía, Asia-Pacífico lideró con una participación en volumen del 30,12% en 2025, mientras que se proyecta que América del Norte avance a una CAGR del 3,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la minería de oro de baja ley que requiere mayores cargas de NaCN | +1.2% | Global, con concentración en África Occidental (Ghana, Burkina Faso), Asia Central (Kazajistán, Kirguistán) y América Latina (Perú, Argentina) | Mediano plazo (2–4 años) |
| Aumento de proyectos de lixiviación en pilas en África y Asia Central | +0.9% | África Subsahariana (Ghana, Sudán, Tanzania), Kazajistán, Uzbekistán, Tayikistán | Mediano plazo (2–4 años) |
| Crecimiento de plantas modulares de NaCN en sitio que reducen el costo logístico | +0.6% | Distritos mineros remotos en Australia (Australia Occidental), Canadá (Yukón, Territorios del Noroeste) y América del Sur (Atacama chileno, Andes peruanos) | Largo plazo (≥ 4 años) |
| Adopción creciente de sistemas de inyección de cianuro en minas de Asia-Pacífico | +0.5% | Núcleo de Asia-Pacífico (Australia, Indonesia, Papúa Nueva Guinea), con extensión a proyectos en etapa inicial en el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Recuperación de relaves con contenido de plata en América Latina | +0.4% | Perú (Cerro de Pasco, Junín), Argentina (San Juan, Catamarca), México (Zacatecas, Chihuahua) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Minería de Oro de Baja Ley que Requiere Mayores Cargas de NaCN
La disminución de las leyes de cabeza está impulsando las dosis de cianuro desde los históricos 0,5–0,8 kg por tonelada hasta 1,2–1,5 kg por tonelada para mantener la recuperación por encima del 85%. Cada caída de 0,1 g/t en la ley puede incrementar la demanda de reactivos por tonelada en un 10–15%, amplificando los volúmenes incluso cuando la producción de oro es estable. Los operadores de África Occidental ahora estipulan entregas mensuales que superan las 200 toneladas, el doble que las minas subterráneas de mayor ley. Las previsiones australianas muestran que la producción doméstica de oro aumentará a 377 toneladas para 2030, aunque las leyes promedio han caído por debajo de 1,8 g/t, lo que pone de relieve el apalancamiento en volumen del mercado de cianuro de sodio. Los mineros están instalando simultáneamente circuitos de regeneración que recuperan hasta el 12% del cianuro libre, compensando parcialmente las mayores tasas de alimentación.
Aumento de Proyectos de Lixiviación en Pilas en África y Asia Central
La lixiviación en pilas requiere un capital mucho menor —típicamente entre 50 y 80 millones de USD para una plataforma de 3–5 Mt/año— que los molinos convencionales, lo que permite explotar depósitos de óxidos en Ghana, Sudán y Kazajistán. La planta egipcia de Draslovka, valorada en 160 millones de USD, abastecerá a proyectos cercanos, reduciendo los tiempos de envío a 8–12 días a través de los puertos del Mar Rojo. Las iniciativas kazajas apuntan a la seguridad doméstica de reactivos, ya que los retrasos fronterizos dificultan las importaciones. Las lluvias estacionales en África Occidental diluyen la concentración de la solución hasta en un 20%, generando requisitos de inventario de reserva que favorecen a los proveedores que ofrecen existencias en consignación en los almacenes de las minas. Los objetivos de recuperación de cianuro se mantienen por encima del 85%, con desviaciones por debajo del 80% que desencadenan incrementos en los pedidos de reactivo fresco.
Crecimiento de Plantas Modulares de NaCN en Sitio que Reducen el Costo Logístico
Las minas ubicadas a más de 500 km de los puertos enfrentan primas de flete y seguro que elevan el costo de entrega en un 15–25%. Las unidades montadas sobre patines que producen entre 10.000 y 30.000 t/año de cianuro de sodio reducen el capital de trabajo vinculado al inventario hasta en un 40% y eliminan el riesgo de congelación y deshielo durante el transporte invernal. Australian Gold Reagents está integrando un incinerador de bajas emisiones que reduce la intensidad de CO₂ a nivel de planta en un 28% y sirve como modelo para los módulos en sitio de las minas. La contrapartida es la dependencia del cianuro de hidrógeno concentrado como materia prima, proveniente de un reducido número de proveedores, lo que traslada el riesgo del flete a la disponibilidad del precursor.
Recuperación de Relaves con Contenido de Plata en América Latina
Los depósitos de relaves históricos en Cerro de Pasco, Perú, contienen alrededor de 120 Mt de relaves con 50 g/t de plata, que ahora se reprocesa utilizando dosis de cianuro de 1,5–2,5 kg por tonelada de sólidos con una recuperación del 70–80%[1]. Con precios de la plata de entre 28 y 32 USD por onza, las tasas internas de retorno superan el 18%. Argentina y México están experimentando con enfoques de lixiviación en pilas de menor costo que aceptan una recuperación reducida para minimizar el gasto en reactivos. Los proyectos de relaves evitan los plazos de exploración, por lo que se proyecta que la demanda de cianuro de sodio en este segmento crezca más rápido que en el procesamiento de mineral primario hasta 2031.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidad y endurecimiento de las auditorías de cumplimiento del ICMC | -0.8% | Global, con aplicación estricta en América del Norte (EE. UU., Canadá), Australia y los estados miembros de la Unión Europea; rigor emergente en África Occidental (Ghana, Costa de Marfil) | Corto plazo (≤ 2 años) |
| Cambio a escala piloto hacia lixiviantes de glicina/tiosulfato | -0.3% | Ensayos localizados en Australia (Australia Occidental), Canadá (Ontario, Columbia Británica) y proyectos europeos seleccionados; implementación comercial limitada | Largo plazo (≥ 4 años) |
| Altas primas de flete marítimo para cargas peligrosas | -0.5% | Rutas comerciales desde Asia-Pacífico (China, Australia) hacia África y América del Sur; envíos intraeuropeos; rutas transpacíficas hacia América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad y Endurecimiento de las Auditorías de Cumplimiento del ICMC
El Código ahora exige una contención secundaria dimensionada para el tanque más grande más las tuberías, monitores fijos y divulgación comunitaria en idiomas locales. El proyecto de Newmont en Ghana invirtió en diques de concreto con triple revestimiento y bombas de detección de fugas, gastando entre 3 y 5 millones de USD para cumplir con los requisitos[2]. Las tarifas de auditoría anuales superan los 80.000 USD y los proveedores deben mantener la certificación en toda la cadena, lo que empuja a los mezcladores más pequeños hacia la consolidación. Las minas que no superan las auditorías corren el riesgo de cancelaciones de contratos de suministro y retrasos en la financiación, lo que orienta las adquisiciones hacia proveedores establecidos y preparados para las auditorías.
Cambio a Escala Piloto hacia Lixiviantes de Glicina/Tiosulfato
Los lixiviantes alternativos consumen entre tres y cinco veces más reactivo y raramente superan el 80% de recuperación de oro en minerales con contenido de sulfuros. Las ventanas de proceso exigen un control estricto del pH y la temperatura, lo que eleva el costo energético en 4–6 USD por tonelada. La asociación de Cyanco con Cycladex tiene como objetivo mejorar la cinética, pero no se ha anunciado ningún lanzamiento comercial. A menos que los impuestos al carbono superen los 80–100 USD por t de CO₂-eq, el cianuro de sodio mantiene una ventaja de costo decisiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma del Producto:
El Sólido Lidera como Opción Favorable para la LogísticaEl cianuro de sodio sólido representó el 60,81% del volumen de 2025, lo que subraya la ventaja de participación de mercado del segmento para las minas que valoran la larga vida útil y los menores costos de seguro marítimo. Las briquetas resisten la congelación y permiten a los operadores almacenar varias semanas de inventario sin tanques de solución. El polvo sirve a los molinos más pequeños, pero incurre en gastos de envasado para el control del polvo.
Se proyecta que la solución líquida crezca más rápidamente a medida que las minas en desiertos remotos y grandes altitudes adopten entregas en tanques ISO que eliminan los pasos de disolución y reducen la exposición al cianuro de hidrógeno. La dosificación automatizada vinculada a analizadores en línea reduce el desperdicio hasta en un 8%. Sin embargo, el almacenamiento calefaccionado y los envíos más frecuentes aumentan el capital de trabajo. Los proveedores que ofrecen contratos de suministro híbridos —briquetas para la carga base y solución para la demanda pico— esperan capturar ingresos adicionales del mercado de cianuro de sodio a medida que los sistemas de control de procesos se vuelvan más receptivos.
Por Industria de Usuario Final:
La Minería Domina Mientras los Productos Químicos se AceleranLa minería representó el 86,11% del volumen de 2025, lo que refleja la economía sin rival del cianuro de sodio para disolver oro en leyes inferiores a 2 g/t. El gasto típico en reactivos se sitúa en aproximadamente 1,50–2,00 USD por gramo de oro recuperado, muy por debajo de los lixiviantes competidores. Los proyectos de lixiviación en pilas ahora elevan las cargas a 1,2–1,5 kg por tonelada, consolidando una demanda estable en el mercado de cianuro de sodio.
El segmento químico se está expandiendo por la demanda de productos farmacéuticos de nitrilo y baños de galvanoplastia de alta pureza. La dosificación precisa de cianuro líquido mejora los rendimientos por lote y reduce la exposición del operador. El impulso de Draslovka hacia los precursores de baterías de iones de sodio podría añadir entre 5.000 y 8.000 t/año para 2030, diversificando aún más la base de clientes de la industria del cianuro de sodio. Los usos especializados en metalurgia, tratamiento de agua y fotografía representan colectivamente menos del 5% de la demanda, pero ofrecen precios premium para grados de pureza del 98–99%.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Cianuro de Sodio en Asia-Pacífico
Asia-Pacífico controló el 30,12% del mercado de cianuro de sodio en 2025, respaldado por los productores orientados a la exportación de China y la continua expansión de capacidad de Australia. Australian Gold Reagents está aumentando la producción de Kwinana en un 30% hasta 130.000 t/a para atender a un sector aurífero doméstico que se prevé alcance las 377 t de metal para 2030, lo que se traduce en un incremento de entre 18.000 y 22.000 t de cianuro de sodio por ao. Las minas de Indonesia y Papúa Nueva Guinea están modernizando sistemas de inyección que sincronizan la dosificación de cianuro con las fluctuaciones de alimentación rica en arcilla, y los exportadores chinos deben ahora suministrar documentación que acredite el cumplimiento del uso final con el Código del Cianuro, reforzando sus credenciales de calidad.
Mercado de Cianuro de Sodio en América del Norte
América del Norte está posicionada para el crecimiento regional más rápido, con una CAGR del 3,98% hasta 2031. La adquisición de Cyanco por parte de Orica por 640 millones de USD duplicó la capacidad regional hasta 240.000 t/a, asegurando el suministro para las operaciones de Nevada, Ontario y Columbia Británica, que prefieren la logística doméstica al flete transpacífico. Las minas del norte de Canadá están evaluando plantas modulares para superar los cierres de carreteras invernales que limitan las entregas a unos pocos meses al año. Las expansiones de lixiviación en montón en Zacatecas y Sonora, en México, podrían añadir otras 10.000 t/a de demanda para 2029.
Mercado de Cianuro de Sodio en Europa
El consumo en Europa se concentra en Rusia y la CEI, donde los complejos de Siberia y los Urales aprovechan las corrientes domésticas de sosa cáustica para la síntesis de cianuro. La filial CyPlus de Evonik está explorando la recuperación de calor residual para reducir las emisiones de las plantas antes de la entrada en vigor de los aranceles al carbono en frontera de la UE. La Compañía Química Unida de Kazajistán ha firmado memorandos para suministrar 25.000 t/a desde Taraz a clientes tayikos, lo que refleja un giro más amplio hacia la autosuficiencia en reactivos en medio de fricciones comerciales AZH.KZ.
Mercado de Cianuro de Sodio en América del Sur
América del Sur depende de Perú, Argentina y Brasil. El reprocesamiento de relaves en Cerro de Pasco, Perú, aplica entre 1,5 y 2,5 kg/t de cianuro para recuperar la plata residual, generando TIR superiores al 18% a los precios actuales de los metales. Los proyectos argentinos aceptan una recuperación menor para reducir el costo de reactivos, pero deben invertir en almacenamiento revestido para obtener la aprobación ambiental. Unigel, de Brasil, domina el suministro de producto líquido en el mercado doméstico y exporta por cabotaje a los países vecinos, aprovechando los menores costos de seguro frente a los cargamentos transpacíficos.
Mercado de Cianuro de Sodio en Oriente Medio y África
Oriente Medio y África se centran en Ghana, Sudán y Sudáfrica. La planta de Draslovka en Egipto reducirá los plazos de entrega a menos de dos semanas para las minas de África Occidental, recortando el costo de flete y el inventario en tránsito. El proyecto Ahafo North de Newmont requiere aproximadamente 5.000 t/a de cianuro y ya ha superado una auditoría preoperacional del Código con sistemas de contención y monitoreo mejorados. Los yacimientos más profundos de Sudáfrica y las brechas de infraestructura de Sudán crean oportunidades para los proveedores que combinan la venta de reactivos con servicios de manipulación llave en mano.
Panorama regulatorio
El cianuro de sodio está regulado como un producto químico de alto riesgo y de doble uso en las principales regiones, con un cumplimiento que abarca el registro químico, la exposición ocupacional, los controles de transporte y los límites de emisión ambiental. En la Unión Europea, el cianuro de sodio se gestiona bajo REACH mediante los expedientes de sustancias de ECHA, mientras que Estados Unidos superpone requisitos de protección de los trabajadores (límites de exposición de OSHA) y marcos de cumplimiento de aire y agua para la fabricación y el uso relacionados con el cianuro.
El endurecimiento regulatorio también se manifiesta a través de nuevas normas nacionales de seguridad en la producción y expectativas de certificación continuas en las cadenas de suministro mineras. China emitió la GB 45189-2025 (Especificación para la gestión de la seguridad en la producción de cianuro) el 28 de febrero de 2025, con implementación a partir del 1 de septiembre de 2025, formalizando los requisitos en torno a la seguridad de la producción, el almacenamiento y la gestión de emergencias. Junto con las normas obligatorias, el International Cyanide Management Code, administrado por el International Cyanide Management Institute (ICMI), sigue siendo una puerta clave de adquisición para las cadenas de suministro de la minería de oro, respaldada por auditorías recurrentes de sitios y de la cadena de suministro. Canadá continúa gestionando las emisiones de cianuro provenientes de la minería a través de las actualizaciones del Metal and Diamond Mining Effluent Regulations (MDMER), vigentes desde el 1 de junio de 2021.
Análisis de la cadena de valor
La cadena de valor del cianuro de sodio comienza con las materias primas y la energía en la fase inicial, y luego se concentra en un conjunto limitado de productores integrados y proveedores logísticos certificados antes de llegar a los sitios mineros y a los usuarios químicos. La mayor parte del suministro industrial se produce mediante la ruta Andrussow, en la que el amoníaco, el gas natural (metano) y el aire generan cianuro de hidrógeno sobre un catalizador de platino-rodio, seguido de la neutralización con hidróxido de sodio para producir cianuro de sodio en forma sólida o en solución. Esto hace que la disponibilidad de amoníaco y sosa cáustica, así como la fiabilidad de los servicios públicos y los sistemas catalíticos, sean nodos críticos en la fase inicial que pueden transmitir rápidamente interrupciones a la disponibilidad de cianuro entregado.
En la fase intermedia, la cadena depende del embalaje de materiales peligrosos, de la distribución en tanques ISO o en briquetas, y de una manipulación alineada con el Código y una preparación para la respuesta a emergencias, a menudo proporcionadas por los productores como servicios agrupados para los clientes mineros (soporte técnico, auditoría y soluciones de inventario). En la fase final, las minas añaden cada vez más activos de amortiguación controlados por el usuario, como almacenamiento en el sitio para briquetas y plantas de disolución que convierten el sólido en solución, para reducir la dependencia de un suministro líquido regional de fuente única. La fuerza mayor declarada por Sasol en Sudáfrica en noviembre de 2025 tras la avería de una planta de amoníaco puso de relieve cómo el fallo de una única materia prima en la fase inicial puede restringir el suministro nacional y obligar a los usuarios finales a recurrir a existencias sólidas y material importado cuando sea posible.
Panorama Competitivo
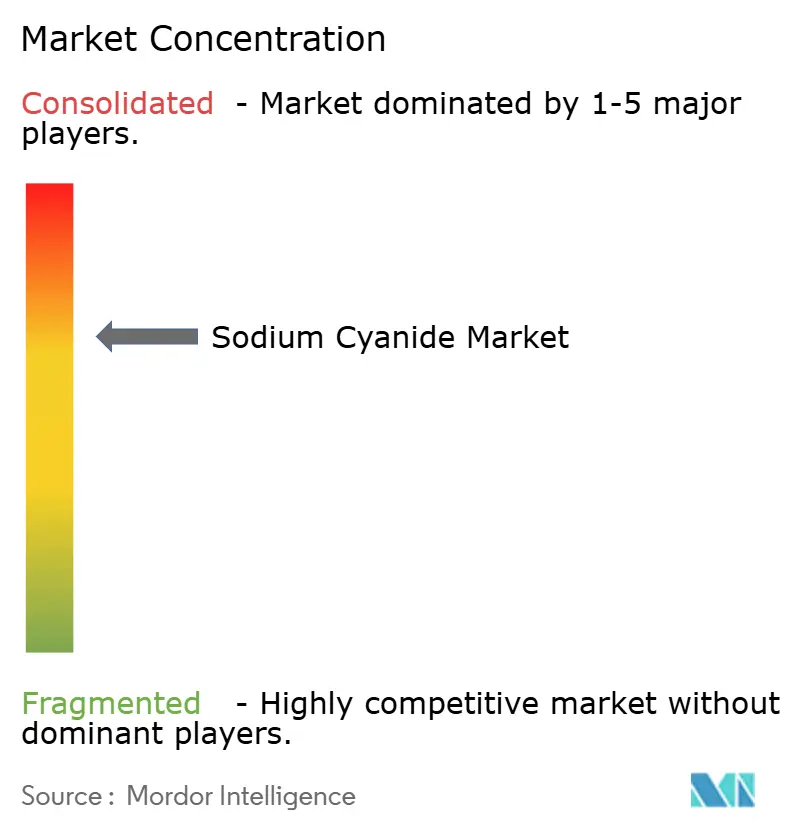
El mercado de cianuro de sodio está moderadamente concentrado: Orica, Draslovka, TAEKWANG, Australian Gold Reagents y Anhui Shuguang controlan colectivamente aproximadamente el 60–66% de la capacidad global. La adquisición de Cyanco por parte de Orica en febrero de 2024 por 640 millones de USD duplicó su presencia a 240.000 t/año y proporcionó redundancia en América del Norte, un argumento de venta fundamental durante los cuellos de botella en el transporte de carga. La incursión de Draslovka en los productos químicos para baterías de iones de sodio diversifica los flujos de ingresos más allá de los ciclos mineros. Australian Gold Reagents está integrando un incinerador de bajas emisiones y un reciclaje de aguas residuales superior al 70%, alineándose con los objetivos de reducción de Alcance 1 y 2 de los mineros.
La competencia gira cada vez más en torno a paquetes de servicios —auditorías técnicas, diseño de circuitos de regeneración e inventario en consignación— en lugar de precios al contado. Los competidores chinos socavan a los titulares hasta en un 12%, pero tienen dificultades para asegurar contratos de suministro a largo plazo donde los compradores exigen la certificación completa del ICMC. La síntesis modular en sitio representa un nicho de espacio en blanco: los proveedores que agrupan la materia prima de cianuro de hidrógeno con plantas llave en mano pueden obtener márgenes premium en regiones donde el transporte supera los 500 km. El mayor escrutinio regulatorio que extiende la responsabilidad hacia los socios de transporte está acelerando la consolidación, ya que los distribuidores más pequeños carecen de la infraestructura de cumplimiento.
Líderes de la Industria del Cianuro de Sodio
-
Australian Gold Reagents Pty Ltd
-
Draslovka
-
Orica Limited
-
Anhui Shuguang Chemical Group
-
TAEKWANG INDUSTRIAL CO. LTD
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cianuro de Sodio Empresas cubiertas en este informe
- Anhui Shuguang Chemical Group
- Australian Gold Reagents Pty Ltd
- Changsha Hekang Chemical Co. Ltd
- CSBP (Wesfarmers Chemicals, Energy & Fertilisers)
- CyPlus GmbH
- Draslovka
- Hebei Chengxin Group Co. Ltd
- JINCHENG HONGSHENG CHEMICAL CO. LTD
- Orica Limited
- TAEKWANG INDUSTRIAL CO. LTD
- Tongsuh Petrochemical Corp. Ltd (Asahi Kasei Corporation)
- Unigel
- Ynnovate Sanzheng (Yingkou) Fine Chemicals Co. Ltd
Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco donde los compradores priorizan la redundancia regional, los plazos de entrega más cortos y un suministro listo para auditoría, en lugar de la adquisición al contado. Los contratos plurianuales vinculados a logística dedicada y capacidad terminal ilustran este cambio. En marzo de 2026, Draslovka firmó un acuerdo de suministro plurianual para proporcionar cianuro de sodio a Barrick Mining Corporation para Nevada Gold Mines, respaldado por la capacidad de una terminal de manipulación en Carlin, Nevada, y el suministro de producto desde su planta de Memphis.
Otra área de oportunidad es la expansión de la capacidad regional y la localización para reducir la exposición al transporte de mercancías peligrosas y el mantenimiento de inventario en mercados remotos o con limitaciones de infraestructura. En Australia, Australian Gold Reagents pasó su expansión de Kwinana de la fase de ingeniería a la de construcción en noviembre de 2025 para elevar la capacidad total de solución a 130.000 t/a y la capacidad de sólidos a 60.000 t/a, alineándose con la preferencia de los mineros por un suministro nacional seguro y un mejor desempeño en materia de cumplimiento (incluidas las mejoras en emisiones y gestión del agua mencionadas en las estrategias de los productores). En Oriente Medio y África, Egipto aprobó un proyecto de fabricación de cianuro de sodio por 200 millones de USD en el complejo de Sidi Kerir Petrochemicals en Alejandría, liderado por DrasChem Specialized Chemicals, con un objetivo de 50.000 t/a en su primera fase, lo que subraya un flujo tangible de suministro más cercano a las minas hacia los mercados de oro africanos, donde las primas de flete y las limitaciones de carga peligrosa siguen siendo persistentes.
Desarrollos recientes de la industria en Mercado de Cianuro de Sodio
- Mayo de 2026: la planta de producción de cianuro de Orica en Houston obtuvo su quinta certificación bajo el International Cyanide Management Code. La recertificación refuerza el posicionamiento de Orica, listo para auditorías, ante los grandes mineros de oro que requieren un abastecimiento alineado con el Código a lo largo de la producción y el transporte, ayudando a proteger los volúmenes de venta a largo plazo en América del Norte.
- Noviembre de 2025: Sasol, el único productor nacional de cianuro líquido de Sudáfrica, declaró fuerza mayor después de que una avería en su planta de amoníaco interrumpiera la disponibilidad de materia prima. La interrupción restringió el suministro local de líquido y obligó a los clientes mineros a depender más de los inventarios de cianuro sólido y de rutas de suministro alternativas, reforzando el valor de la redundancia y los activos de amortiguación en regiones de alto riesgo.
- Febrero de 2024: Orica completó su adquisición de Cyanco por 640 millones de USD, duplicando su capacidad de cianuro de sodio en América del Norte hasta 240.000 t/año. La combinación amplió la capacidad de Orica para atender a los grandes corredores de minería de oro con opciones logísticas nacionales y redujo la exposición a la volatilidad del transporte marítimo de mercancías peligrosas.
Mercado de Cianuro de Sodio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de cianuro de sodio abarca el cianuro de sodio vendido comercialmente, suministrado en forma sólida o en solución líquida para consumo industrial, y se mide en función de los volúmenes de demanda entre los usuarios finales y las regiones.
Exclusiones del alcance: La producción cautiva en sitio que no se comercializa en el mercado, así como los derivados de cianuro que no sean cianuro de sodio, no se contabilizan en los totales del mercado.
Descripción General de la Segmentación
- Por Forma del Producto
- Sólido (Briquetas/Polvo)
- Solución Líquida
- Por Industria de Usuario Final
- Minería
- Química
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- Australia y Nueva Zelanda
- Indonesia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Rusia
- CEI (excluida Rusia)
- Resto de Europa
- América del Sur
- Brasil
- Perú
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Ghana
- Sudán
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó alineando la definición del producto, los flujos comerciales y los vínculos de uso final que explican por qué la demanda de cianuro de sodio se mueve junto con la extracción de metales y la producción química. Nos apoyamos en conjuntos de datos públicos como UN Comtrade para los códigos arancelarios, el USGS para el contexto de metales y minería, y el World Gold Council para las señales de demanda de oro que impactan la intensidad de uso del cianuro.
Para mantener los supuestos dentro de parámetros realistas, también revisamos fuentes como ministerios nacionales de minería, agencias de seguridad ambiental y química, y artículos revisados por pares que analizan las prácticas de cianuración, los rangos de dosificación y las tasas de recuperación. El contexto adicional provino de informes anuales de empresas, presentaciones para inversores y noticias sectoriales confiables para confirmar adiciones de capacidad, paradas de plantas y restricciones logísticas. Para datos financieros específicos de empresas, actividad de patentes y verificaciones de importaciones y exportaciones a nivel de envíos, nuestros analistas también utilizaron bases de datos de pago seleccionadas bajo casos de uso aprobados. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y propietarias para recopilar datos, validar insumos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con productores, distribuidores, equipos de adquisiciones de sitios mineros y compradores de productos químicos para validar los patrones de consumo y las restricciones prácticas de suministro, incluidas las opciones de forma del producto entre briquetas sólidas y solución líquida. También consultamos con expertos regionales en APAC, EMEA y las Américas para verificar los supuestos de dosificación, los contratos de adquisición y la gestión de ventanas de entrega por parte de las plantas frente a las realidades operativas locales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 21% | APAC: 42% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% | EMEA: 34% |
| Actores menores: 22% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó mediante una reconstrucción de la demanda de arriba hacia abajo, en la que la actividad de procesamiento de oro y metales base se traduce en consumo de cianuro de sodio a través de tasas de dosificación típicas y rendimientos del proceso, que luego se ajustan según las prácticas operativas regionales. Para evitar depender de un solo indicador, verificamos el modelo utilizando aproximaciones selectivas de abajo hacia arriba, como señales de capacidad de los proveedores, retroalimentación de canales sobre volúmenes contratados y combinaciones de precios y volúmenes muestreados para comprobar que los totales se mantuvieran dentro de un rango realista.
Los insumos clave utilizados en el modelo incluyeron las tendencias de procesamiento de mineral extraído en las principales regiones mineras, la proporción de mineral tratado mediante cianuración, el consumo promedio por tonelada de mineral, la distribución entre briquetas sólidas y solución líquida, y la dependencia de importaciones para países con suministro local limitado. Para el pronóstico, utilizamos análisis de escenarios respaldados por verificaciones de regresión simples que vinculan la demanda de cianuro con la producción esperada de oro y la intensidad de procesamiento, y luego ajustamos la trayectoria en función de las opiniones de expertos sobre nuevas rampas de minas, riesgos de cierre y el endurecimiento del cumplimiento ambiental. Cuando las señales de abajo hacia arriba eran incompletas para mercados más pequeños, las brechas se gestionaron aplicando rangos de intensidad de consumo a nivel regional y validándolos con patrones comerciales y retroalimentación de entrevistas antes de finalizar los totales.
Ciclo de Validación y Actualización de Datos
Los resultados se probaron mediante triangulación con señales independientes como balances comerciales, cambios de capacidad conocidos y actividad minera regional, y luego se revisaron las principales variaciones para comprender qué las originó. Si el resultado de un país o uso final se alejaba demasiado de los patrones esperados, se revisaban los supuestos y, cuando era necesario, se volvía a contactar a los expertos para confirmar si el cambio era real o estaba impulsado por el modelo.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas que verifican la integridad matemática, la coherencia de las unidades y la lógica de conversión para que los volúmenes y las tasas de crecimiento permanezcan coherentes en todo el informe. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como paradas importantes de plantas, anuncios de nueva capacidad o cambios bruscos en la producción minera. Justo antes de la entrega, realizamos un pase final para que los clientes reciban la visión más actualizada basada en las publicaciones públicas más recientes y la retroalimentación de campo validada.
Comparación del Dimensionamiento del Mercado de Cianuro de Sodio de Mordor Intelligence con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado publicados para el cianuro de sodio, ya que los grupos no siempre utilizan la misma unidad de medida, los mismos límites de uso final ni el mismo momento para los precios y las conversiones de divisas. Las diferencias también aparecen cuando una estimación se apoya más en la capacidad del productor y otra se apoya más en las señales de consumo del usuario final.
Algunas publicaciones externas presentan el mercado principalmente en valor en USD y pueden incluir márgenes de distribuidores, flete o un conjunto más amplio de productos relacionados con el cianuro. La diferencia en el alcance es una razón por la que los números divergen, y en el enfoque de Mordor Intelligence el total se reporta en demanda física (toneladas) únicamente para cianuro de sodio, lo que evita el ruido de los ciclos de precios y mantiene el recuento vinculado al consumo en el procesamiento de metales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,26 M de toneladas (2025) | |
| Editor del Sector A | 2,49 mil millones de USD (2024) | Reporta el tamaño del mercado en valor de consumo en USD y puede reflejar precios, márgenes de canal y supuestos de precios de año mixto, por lo que no es directamente comparable con un total basado en tonelaje. |
| Editor Global B | 2,67 mil millones de USD (2024) | Utiliza un dimensionamiento por valor con una ventana de pronóstico diferente y puede incluir un alcance de aplicación y canal más amplio, lo que puede elevar los totales si se captura el precio del distribuidor y la demanda de productos químicos adyacentes. |
De la tabla, el principal factor determinante no es una pequeña elección de cálculo, sino la elección de unidad y alcance que cambia lo que se contabiliza. Al mantener el mercado expresado en toneladas y validarlo con la actividad minera, los movimientos comerciales y los rangos de dosificación de los expertos, el resultado final se mantiene transparente y es más fácil de replicar año tras año.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad crecerá la demanda de cianuro de sodio hasta 2031?
Se proyecta que los volúmenes globales aumenten de 1,31 millones de toneladas en 2026 a 1,56 millones de toneladas en 2031, lo que se traduce en una CAGR del 3,58%.
¿Qué región ofrece el mayor potencial de crecimiento?
América del Norte muestra las perspectivas más sólidas, avanzando a aproximadamente un 3,98% de CAGR, ya que la reapertura de depósitos y la modernización de plataformas de lixiviación en pilas impulsan el consumo.
¿Por qué los mineros siguen prefiriendo el cianuro de sodio frente a los lixiviantes alternativos?
Las rutas de glicina y tiosulfato consumen entre tres y cinco veces más reactivo y raramente superan el 80% de recuperación, lo que mantiene al cianuro como la opción más rentable.
¿Qué papel desempeñan las plantas modulares de cianuro en sitio?
Las unidades montadas sobre patines de 10.000–30.000 t/año reducen drásticamente las primas de flete y recortan el capital de trabajo en inventario hasta en un 40% en distritos remotos.