
Tamaño y Participación del Mercado de Mensajería, Expreso y Paquetería (CEP)
Análisis del Mercado de Mensajería, Expreso y Paquetería (CEP) por Mordor Intelligence
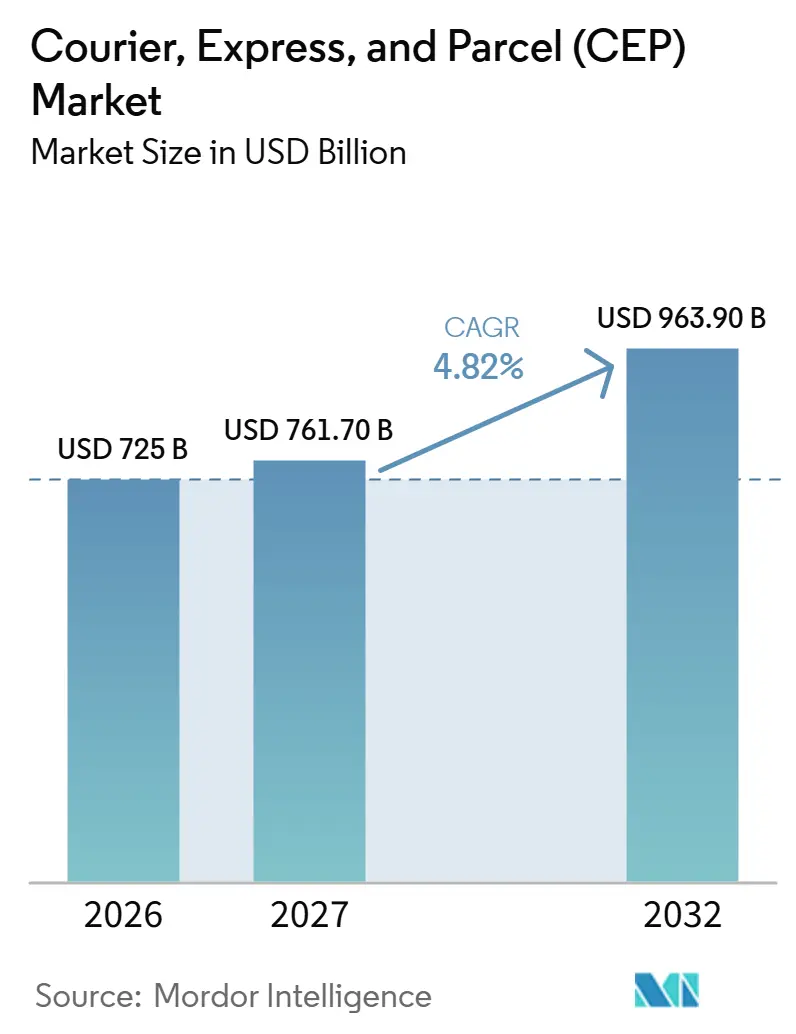
El tamaño del mercado de mensajería, expreso y paquetería (CEP) se estima en 725 mil millones de USD en 2026 y se proyecta en 761,7 mil millones de USD en 2027, alcanzando los 963,9 mil millones de USD en 2032, con una CAGR del 4,82% de 2027 a 2032.
El aumento de los costos laborales presiona a los operadores de paquetería que atienden a comerciantes de comercio electrónico, incluso cuando las compras en línea generan demanda de entregas pagadas a los consumidores. La acción militar en Oriente Medio en febrero de 2026 y el posterior cierre de facto del Estrecho de Ormuz añadieron presión sobre los costos de combustible. Las acciones de emergencia comercial de EE. UU. suspendieron el tratamiento de minimis desde julio de 2025, y una orden ejecutiva continuó la suspensión en febrero de 2026, manteniendo las importaciones cubiertas sujetas a aranceles. Los transportistas pueden responder combinando la clasificación automatizada con la recuperación de costos que refleje la exposición al combustible y los aranceles aplicables a cada servicio. Los despachos adicionales crean una oportunidad de ingresos, pero las opciones de entrega deben cubrir sus costos de servicio para traducir esa demanda en ganancias.
Conclusiones Clave del Informe
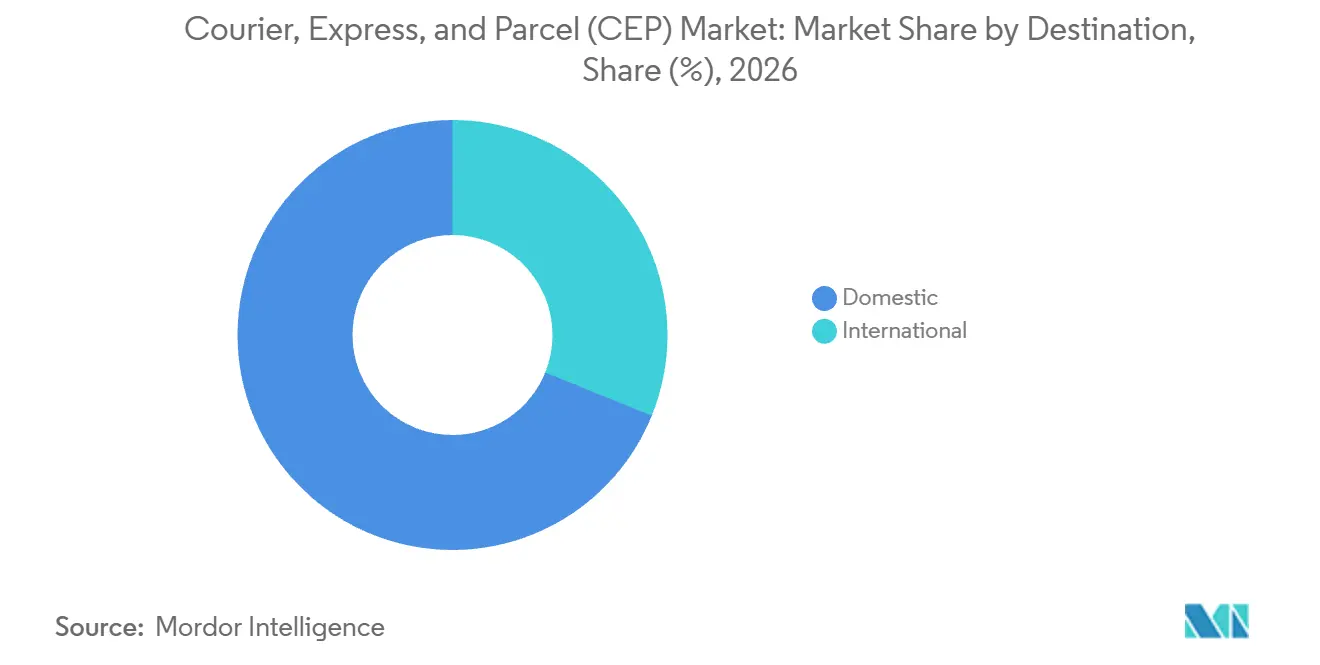
- Por destino, los servicios domésticos tuvieron una participación del 68,88% en el mercado de mensajería, expreso y paquetería (CEP) en 2026, mientras que se prevé que los servicios internacionales crezcan más rápido con una CAGR del 5,14% de 2027 a 2032.
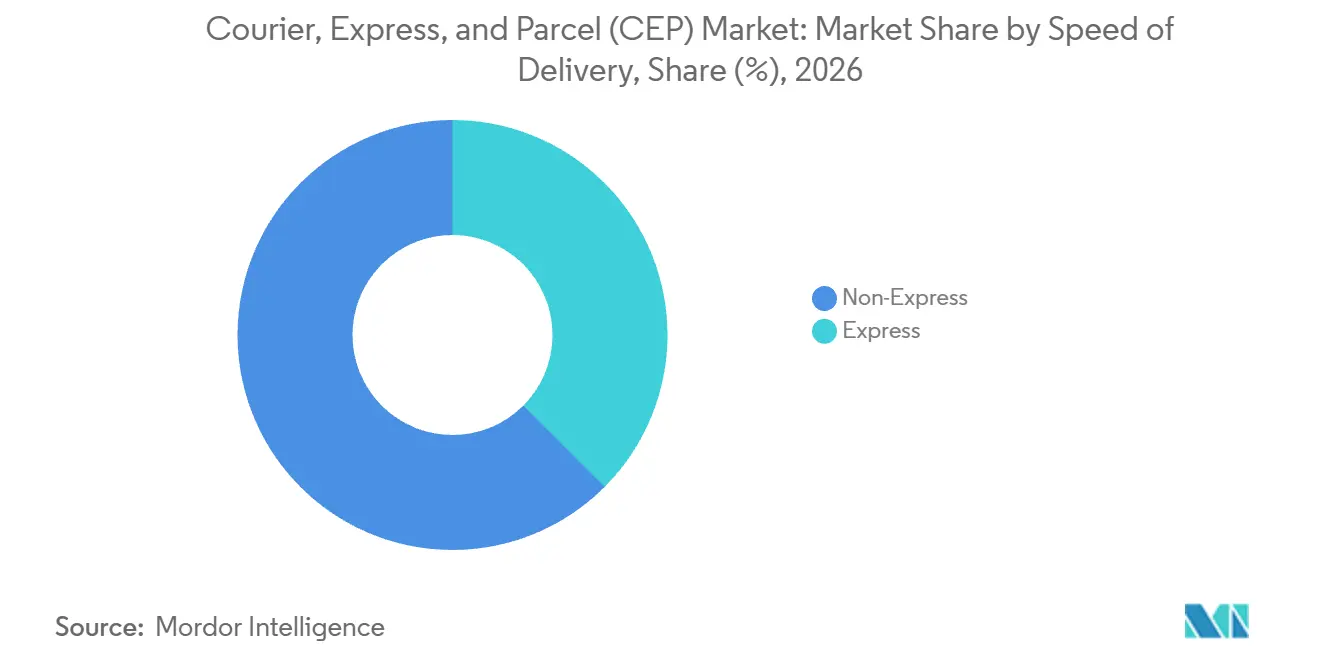
- La velocidad de entrega estuvo liderada por los servicios no expreso, con una participación del 62,51% del tamaño del mercado de mensajería, expreso y paquetería (CEP) en 2026, mientras que el expreso es el segmento de mayor crecimiento con una CAGR del 5,68% de 2027 a 2032.
- Entre los modelos de envío, el de empresa a consumidor (B2C) representó el 48,11% del gasto en 2026, mientras que se prevé que el de consumidor a consumidor (C2C) crezca más rápido con una CAGR del 5,3% de 2027 a 2032.
- El peso del envío estuvo liderado por los envíos de poco peso, con el 61,25% del gasto en 2026, y se proyecta que los envíos de peso medio se expandan más rápido con una CAGR del 6,4% de 2027 a 2032.
- En cuanto al modo de transporte, la carretera representó el 48,05% del gasto en 2026, con el aire previsto para crecer más rápido con una CAGR del 5,3% de 2027 a 2032.
- Las industrias de usuarios finales estuvieron lideradas por el comercio electrónico, con el 37,23% del gasto en 2026, mientras que se proyecta que la atención sanitaria crezca más rápido con una CAGR del 5,45% de 2027 a 2032.
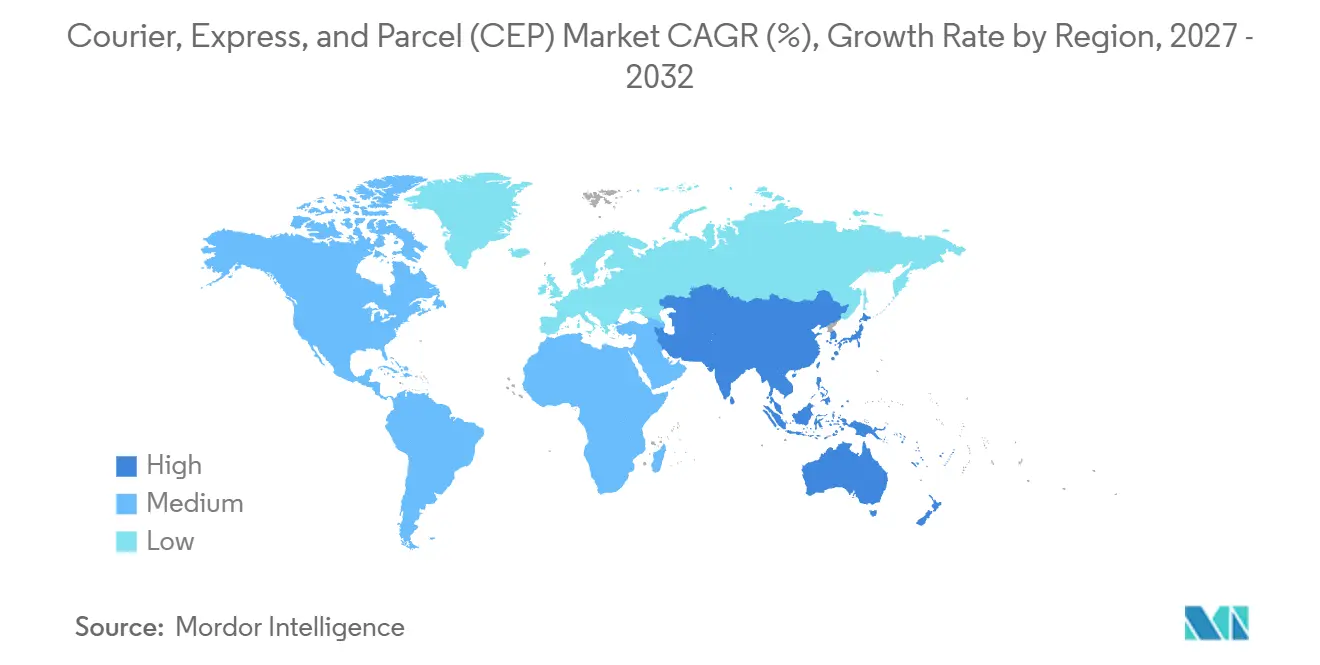
- Geográficamente, América del Norte representó el 36,12% del gasto en 2026, y se prevé que Asia-Pacífico crezca más rápido con una CAGR del 6,45% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Explosivos Volúmenes de Paquetes de Comercio Electrónico B2C | +2.8% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Expectativas de Entrega en el Mismo Día y bajo Demanda | +1.7% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Liberalización del Comercio Transfronterizo y Umbrales de Minimis | +0.5% | República Federal de Nigeria | Mediano plazo (2-4 años) |
| Adopción de Automatización e IoT en Centros de Clasificación | +1.6% | Estados Unidos de América y Türkiye | Mediano plazo (2-4 años) |
| Redes de Entrega por Mensajería Colaborativa y Economía de Trabajo Independiente | +0.3% | Tokio, Osaka y otras prefecturas japonesas | Corto plazo (≤ 2 años) |
| Mandatos de Centros de Consolidación Urbana por parte de los Ayuntamientos | +0.1% | Ciudad de Londres | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volúmenes Explosivos de Paquetes de Comercio Electrónico B2C
Los pedidos de consumidores en línea generan demanda de entrega cuando los comerciantes necesitan trasladar las compras a sus compradores. En 2025, el comercio minorista en línea y las compras transfronterizas aumentaron los flujos de paquetes para los operadores postales de todo el mundo, según la Corporación Postal Internacional. Evri reportó volúmenes récord de paquetes de minoristas a consumidores durante las 52 semanas hasta el 1 de marzo de 2025. El transportista entregó más de 807 millones de paquetes en total durante esas 52 semanas, un 11% más que en 2023-24. Evri atribuyó su récord de minoristas a consumidores a su temporada alta más sólida, el crecimiento en todas las divisiones y la captación de nuevos clientes. Para los operadores postales, el crecimiento del comercio electrónico amplía el trabajo disponible al tiempo que expone ese crecimiento a la competencia de un transportista especializado que capta nuevos clientes.
Expectativas de Entrega en el Mismo Día y Bajo Demanda
La entrega en el mismo día tiene un propósito comercial más claro cuando la velocidad del servicio se ajusta al tipo de pedido realizado. La encuesta de AlixPartners de 2026 encontró que la mitad de los consumidores estadounidenses desean entrega en el mismo día para alimentos y comestibles perecederos. Un minorista que atiende esa preferencia puede hacer que el momento de la entrega forme parte de la oferta de producto que el cliente está eligiendo. Para los operadores de paquetería, la oportunidad depende de aceptar pedidos solo cuando la recogida y la entrega puedan ajustarse al día prometido. Los encuestados esperarían de 2 a 3 días para artículos no perecederos como ropa y muebles para el hogar, lo que convierte los alimentos y los perecederos en un objetivo más claro para la entrega en el mismo día de pago que la mercancía general.
Liberalización del Comercio Transfronterizo y Umbrales de Minimis
Los cargos fronterizos más bajos pueden hacer que los pedidos importados pequeños y ocasionales sean más viables comercialmente para la entrega de paquetería. El Consejo del Servicio de Aduanas de Nigeria estableció una exención de derechos e impuestos de minimis de 300 USD para envíos urgentes de bajo valor que cumplan los requisitos, con vigencia a partir del 8 de septiembre de 2025.[1] La exención está limitada a 4 importaciones anuales y excluye los bienes prohibidos o restringidos. Esto da a los compradores elegibles una razón para considerar las compras transfronterizas directas cuando los aranceles de otro modo superarían el valor de un pedido pequeño. Para los transportistas, la oportunidad radica en convertir las compras ocasionales que cumplen los requisitos en entregas pagadas, en lugar de asumir un tráfico repetido sin restricciones. El límite de frecuencia hace que las verificaciones de elegibilidad sean fundamentales para captar esa demanda sin prometer a los compradores un alivio que no pueden recibir.
Automatización y Adopción del IoT en Centros de Clasificación
La clasificación automatizada otorga a los operadores de paquetería capacidad de procesamiento adicional para atender la demanda de entrega. En 2025, el Servicio Postal de EE. UU. introdujo una clasificadora de paquetes automatizada en su centro de Dallas, capaz de manejar hasta 70.000 paquetes por hora y 1,5 millones al día. FedEx inauguró en septiembre de 2025 una instalación de tránsito aéreo en Estambul con capacidad de clasificación automatizada de hasta 7.000 paquetes por hora, 3 veces su capacidad de clasificación anterior. Los despliegues extienden este mecanismo a través de un centro de transferencia regional y una puerta de enlace internacional. Para los remitentes, la capacidad de clasificación adicional puede hacer más viable la aceptación de despachos concentrados cuando el transporte de destino tiene capacidad equivalente. El retorno de una clasificadora más rápida depende de vender franjas de despacho que el transporte de destino pueda asumir, lo que convierte la coordinación de salidas en parte de la propuesta de crecimiento.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Combustible y Aumento de Recargos | -0.9% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Escasez Aguda de Mano de Obra e Inflación Salarial en la Última Milla | -0.8% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Retrasos Regulatorios en la Entrega Comercial por UAV/Dron | -0.3% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Restricciones de Zonificación en Centros de Microfulfillment Cerca de los Núcleos Urbanos | -0.2% | Ciudad de Nueva York | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Combustible y Aumento de Recargos
Tras la acción militar en Oriente Medio el 28 de febrero de 2026 y el posterior cierre de facto del Estrecho de Ormuz, los precios del petróleo aumentaron significativamente en el primer trimestre. DHL Group reportó mayores gastos de materiales en el primer semestre de 2026, principalmente debido al aumento de los costos de transporte y los mayores costos de combustible de aviación en su división Expreso. Para los operadores de expreso, esto expone el costo de transportar paquetes a un shock de precios fuera del contrato de entrega. UPS reportó aproximadamente 575 millones de USD más en ingresos por recargos de combustible en el segundo trimestre de 2026, principalmente por el aumento de los costos de combustible relacionados con el conflicto y los incrementos en las tasas de recargo, parcialmente compensados por un menor volumen. Los reajustes semanales de recargos en los servicios aéreos y terrestres domésticos de UPS dejan una exposición entre un movimiento del precio del combustible y el siguiente ajuste.
Escasez Aguda de Mano de Obra e Inflación Salarial en la Última Milla
Los mayores costos de compensación pueden restringir la capacidad de un operador de paquetería para ganar entregas adicionales a través de precios más bajos. En 2025, los costos directos de mano de obra consolidados de UPS aumentaron en 410 millones de USD, incluidos 567 millones de USD en mayores costos derivados del aumento de la antigüedad y el crecimiento contractual de las tasas salariales para su fuerza laboral sindicalizada en EE. UU. Para los contratos de entrega expuestos a esa base de costos, el volumen adicional debe generar suficientes ingresos para cubrir el requisito de mano de obra asociado. Un precio de entrega cotizado más bajo puede, por tanto, resultar menos atractivo para el proveedor incluso cuando aporta envíos adicionales. Esta presión reduce el margen para concesiones de precios y puede dejar a los remitentes enfrentando un mayor costo por obtener el mismo servicio de entrega.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino:
Escala Doméstica y Requisitos de Transporte InternacionalEl segmento doméstico representó una participación del 68,88% del tamaño del mercado de mensajería, expreso y paquetería (CEP) en 2026. En China, las entregas urgentes interurbanas representaron el 90% del volumen de entrega urgente en 2025, un aumento de 1,1 puntos porcentuales respecto a 2024. La combinación china convierte los vínculos entre ciudades en una parte central del diseño del servicio doméstico, incluso cuando el contacto final con el cliente es la entrega local. Un transportista puede utilizar esa estructura para conectar los despachos salientes de los comerciantes con la distribución en la ciudad de destino a través de una única oferta de entrega doméstica. La cobertura urbana resulta más útil comercialmente cuando se conecta a los flujos interurbanos que dominan esta base de envíos medida.
El segmento internacional es el de mayor crecimiento, con una CAGR proyectada del 5,14% de 2027 a 2032. El peso de los envíos de Entrega Internacional con Tiempo Definido (TDI) de DHL Express promedió 8,4 millones de kilogramos diarios en todo el mundo en el primer semestre de 2026, un 3,7% más que en el primer semestre de 2025. Esto hace que la capacidad de transporte, junto con la promesa de entrega, sea comercialmente relevante para la selección de transportistas transfronterizos. Un operador que acomoda un mayor peso agregado de envíos necesita espacio de transporte, así como suficientes franjas de manipulación para los envíos. Un contrato con precio basado únicamente en el número de envíos puede subestimar el peso, y el espacio de transporte y manipulación que ocupa, que el transportista debe acomodar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Velocidad de Entrega:
Ventanas Estándar y Compromisos con Tiempo DefinidoEl segmento no expreso representó una participación del 62,51% en el mercado de mensajería, expreso y paquetería (CEP) en 2026. USPS Ground Advantage transportó 2.170 millones de paquetes en los 9 meses finalizados el 30 de junio de 2025, un 25,7% más interanual. El servicio tenía estándares de entrega de 2 a 5 días para paquetes de hasta 70 libras. Esa ventana ofrece a los remitentes elegibles una forma de adquirir alcance de entrega aceptando un calendario menos comprimido, y da a los operadores margen para organizar movimientos programados.
El expreso es el segmento de mayor crecimiento, con una CAGR proyectada del 5,68% de 2027 a 2032. DHL Express transportó alrededor de 248 millones de envíos TDI en todo el mundo en 2025. Esa gran base de servicio con tiempo definido ofrece a los operadores una plataforma sobre la que vender compromisos de llegada especificados a los remitentes. Para ampliar la demanda pagada, una red de expreso debe alinear el momento de entrega prometido con la capacidad de transporte y manipulación disponible en cada ruta. Vender una llegada más temprana compromete capacidad en cada punto de transferencia, por lo que una promesa más ajustada crea una obligación operativa más allá del movimiento más rápido en un solo tramo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo:
Despachos de Comerciantes y Entrega Vinculada a la ReventaEl modelo empresa a consumidor (B2C) fue el segmento más grande, representando el 48,11% del gasto en 2026. Los volúmenes B2C de Geopost aumentaron un 9% en 2025 en comparación con 2024. Una relación con un comerciante puede proporcionar acceso a despachos repetidos dirigidos a muchas direcciones de entrega de consumidores separadas en toda la huella de ventas del comerciante. La interfaz de la cuenta puede organizar el flujo del remitente, mientras que la ejecución de la entrega debe acomodar a los destinatarios individuales alcanzados por esos pedidos. Un contrato con un comerciante puede concentrar los ingresos al tiempo que distribuye el trabajo de cumplimiento entre las direcciones de entrega, lo que hace que el tamaño de la cuenta sea una guía incompleta de las obligaciones que crea.
El modelo consumidor a consumidor (C2C) es el segmento de mayor crecimiento, con una CAGR proyectada del 5,3% de 2027 a 2032. Durante 2025, Vinted Go, el transportista interno de Vinted, se lanzó en España y Portugal y abrió un centro de clasificación en Francia para apoyar el crecimiento de los volúmenes de paquetes. Un transportista de reventa integrado puede conectar las transacciones del mercado con la infraestructura de despacho, creando una ruta directa desde una venta completada hasta la entrega pagada. La demanda empresa a empresa (B2B) tiene una exposición diferente, con el volumen de paquetes B2B doméstico de UPS en EE. UU. disminuyendo un 2,8% en 2025, principalmente debido a la debilidad de la demanda minorista y manufacturera. La integración en el mercado da a los transportistas de reventa acceso a las transacciones, mientras que el resultado de UPS muestra cómo la debilidad del sector empresarial puede reducir los despachos disponibles para las redes comerciales.
Por Peso del Envío:
Concentración de Paquetes Pequeños y Capacidad para Paquetes Más GrandesLos envíos de poco peso fueron el segmento más grande, representando el 61,25% del gasto en 2026. En la muestra de la CNMC de 26 operadores de paquetería en España, los paquetes de hasta 2 kilogramos representaron el 66,4% de las entregas de paquetería en 2025. Esta concentración hace que la economía de manipulación de los paquetes pequeños sea central para la posición comercial del líder. Cuando muchos paquetes comparten un límite de peso bajo, los proveedores pueden organizar un flujo físico más repetible en torno a ese perfil de paquete acotado.
Los envíos de peso medio son el segmento de mayor crecimiento, con una CAGR proyectada del 6,4% de 2027 a 2032. En junio de 2026, Poste Italiane informó que su nueva red de mensajería estaba aproximadamente un 60% implementada y diseñada para entregar paquetes de hasta 10 kilogramos. El diseño cubría paquetes más grandes que los de su red de entrega postal tradicional. Para los operadores que buscan tráfico de peso medio, ese diseño de red convierte la capacidad de acomodar paquetes más grandes en una propuesta de servicio diferenciada. Ese enfoque por etapas hace que el valor comercial de la capacidad para paquetes más grandes dependa de la cobertura disponible cuando un remitente realiza un pedido.
Por Modo de Transporte:
Rendimiento Terrestre e Inversión Específica por RutaLa carretera fue el segmento más grande, representando el 48,05% del gasto en 2026. La operación de Paquetería Doméstica en EE. UU. de UPS promedió 15,12 millones de paquetes terrestres por día operativo en 2025. Ese rendimiento ilustra cómo un gran servicio terrestre puede proporcionar una carga de trabajo sustancial para una red de entrega por carretera. Para los remitentes, la relevancia del modo radica en conectar los puntos de recogida y entrega a través de una capacidad que puede organizarse en torno a rutas establecidas. El volumen terrestre de UPS fue un 8,1% inferior a su promedio de 2024 de 16,45 millones de paquetes por día operativo, lo que matiza esa escala sustancial de red vial con una contracción de la carga de trabajo específica del transportista.
El aire es el segmento de mayor crecimiento, con una CAGR proyectada del 5,3% de 2027 a 2032. DHL Group recibió los 6 aviones Boeing B777 restantes para la modernización de su flota intercontinental en 2025. La modernización de la flota respalda una propuesta de servicio intercontinental, con el retorno comercial dependiendo de cómo los aviones sirven al tráfico reservado. Otros modos de transporte añaden opciones específicas por corredor, incluido el lanzamiento en 2025 por parte de Hexafret, filial de Rail Logistics Europe, de un tramo ferroviario TGV que transporta paquetes de Amazon entre Lyon y París. La renovación de la flota intercontinental y un único corredor ferroviario doméstico sirven a bases de tráfico diferentes, por lo que la ruta que se vende determina qué inversión en transporte puede respaldar una oferta de paquetería.
Por Industria del Usuario Final:
Despachos de Comercio Minorista en Línea y Especialización en Atención SanitariaEl comercio electrónico fue el segmento más grande, representando el 37,23% del gasto en 2026. Las ventas minoristas en línea de bienes físicos en China crecieron un 5,2% en 2025 y representaron el 26,1% del total de ventas minoristas de bienes de consumo. La investigación de primavera de 2026 de PostNord encontró que más del 80% de los consumidores suecos consideraban importante la elección del método de entrega y la ubicación del punto de recogida al elegir dónde comprar en línea. Para los comerciantes que atienden a estos compradores, un acuerdo con un transportista que preserve las opciones de entrega puede fortalecer la oferta en el proceso de pago antes de que se despache un paquete.
La atención sanitaria es el segmento de mayor crecimiento, con una CAGR proyectada del 5,45% de 2027 a 2032. DHL Group adquirió todas las acciones de SDS Holdings Inc., con sede en EE. UU., el 1 de noviembre de 2025, ampliando la capacidad logística médica y sanitaria de DHL Supply Chain en los Estados Unidos. El acuerdo muestra a un proveedor construyendo capacidad sanitaria mediante la propiedad de un especialista en transporte. Dicha inversión puede apoyar a los compradores que buscan un operador con capacidades sanitarias más allá de una red de paquetería general. La propiedad puede incorporar el transporte médico especializado dentro de una relación de proveedor más amplia, ofreciendo a los remitentes del sector sanitario una alternativa a la coordinación de proveedores separados para necesidades de entrega estrechamente relacionadas.
Análisis Geográfico
Mercado de Mensajería, Expreso y Paquetería (CEP) de América del Norte
América del Norte representó una participación del 36,12% del tamaño del mercado de mensajería, expreso y paquetería (CEP) en 2026. Los envíos anuales de paquetes en EE. UU. alcanzaron los 23.100 millones en 2025, un 3,3% más que en 2024. Pitney Bowes identifica a los transportistas regionales de EE. UU., incluidos OnTrac, GLS, LSO y Spee-Dee, como aquellos que se dirigen a corredores metropolitanos densos, utilizando operaciones terrestres y experiencia regional para ofrecer costos más bajos que UPS y FedEx. Los remitentes pueden asignar el tráfico metropolitano denso a especialistas regionales mientras mantienen una cobertura de transportistas más amplia para destinos fuera de esos corredores.
Mercado de Mensajería, Expreso y Paquetería (CEP) de Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 6,45% de 2027 a 2032. El volumen de entrega urgente en China creció un 13,6% en 2025. En marzo de 2026, el Departamento de Correos de India informó sobre Centros de Entrega Nodal mecanizados para paquetes de última milla y asociaciones con Amazon, Shiprocket, Decathlon y ONDC. Conectar a los socios del mercado con instalaciones de entrega dedicadas ofrece a los comerciantes participantes una ruta desde los pedidos digitales hasta un canal de despacho de paquetes organizado. Para los comerciantes que utilizan estas asociaciones, la conexión postal puede reducir la necesidad de ensamblar vínculos separados entre la plataforma de venta y las instalaciones de última milla.
Europa ofrece un canal fuera del hogar diferenciado, con los volúmenes europeos de Geopost a través de ese canal creciendo un 31% en 2025. El operador de Oriente Medio y África Aramex reportó un crecimiento del Expreso Doméstico a nivel de grupo en el segundo trimestre de 2026 y el 46% de los ingresos del grupo en el primer trimestre de 2026 en todas las líneas de negocio del GCC y el subcontinente indio combinados. En América del Sur, Correios y AliExpress renovaron su contrato en septiembre de 2026 para entregar pedidos de la plataforma a los consumidores en Brasil.[2] En el Resto del Mundo, el Servicio Nacional de Correos de las Islas Caimán gestiona el correo doméstico e internacional, incluidos paquetes y el Servicio de Correo Urgente, a través de 3 centros internacionales de procesamiento de correo y 13 oficinas de entrega y admisión. Dos de esos centros están en Gran Caimán y uno en Caimán Brac, por lo que el servicio nacional de correos gestiona los paquetes entrantes para la entrega local y el despacho internacional saliente en esos 3 puntos.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador de paquetería establecido que mantiene la entrega doméstica y la aceptación transfronteriza. En los Estados Unidos, una orden ejecutiva de febrero de 2026 continuó la suspensión de la franquicia de minimis libre de aranceles para los envíos fuera de las excepciones legales del 50 U.S.C. 1702(b). Para las importaciones postales cubiertas, el transportista o un sustituto calificado aprobado por la CBP recauda y remite los aranceles.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP) | Bundesnetzagentur | Oficina Estatal de Correos y departamentos de administración postal | Receita Federal | Autoridad Independiente de Comunicaciones de Sudáfrica (ICASA) |
| Instrumentos clave o dirección | Suspensión de minimis; transición programada de entrada postal | Permiso provisional para solicitantes registrados aceptados | GB 45186-2024 obligatorio, vigente desde el 1 de julio de 2026 | Autorización específica por instalación para mensajería aérea internacional aduanera | Normas de transporte de correo de 2025 para transportistas autorizados o registrados |
| Efecto comercial | A partir del 20 de enero de 2027, las importaciones postales sujetas a aranceles de la Sección 201, 232 o 301 o bajo la jurisdicción de una Agencia Gubernamental Asociada requieren presentación electrónica informal de Tipo de Entrada 13 o entrada formal | Pendiente de una decisión final, los solicitantes aceptados pueden operar provisionalmente a más tardar el 31 de marzo de 2027 | Los operadores deben cumplir los controles de ajuste de cartón, capas dependientes del artículo y cinta de sellado | Autorización para cada instalación aduanera que tramite envíos aéreos internacionales | Reembolso al remitente por incumplimiento de los plazos de entrega urgente, excepto fuerza mayor o culpa del remitente |
| Atractivo actual de la política | Bajo | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La transición de presentación en EE. UU. el 20 de enero de 2027 añade requisitos para los flujos postales cubiertos, mientras que los controles de embalaje operativos de China y la revisión de la norma de bolsas recomendada en curso respaldan la continuidad en el cumplimiento vinculante. Desde el 19 de agosto de 2026, los proveedores alemanes no registrados cubiertos solo pueden operar provisionalmente con la aceptación de la solicitud de la Bundesnetzagentur para su procesamiento adicional, pendiente de una decisión final y a más tardar el 31 de marzo de 2027. La Receita Federal requiere autorización de mensajería en cada instalación aduanera que tramite envíos aéreos internacionales y, el 14 de octubre de 2026, incluyó a DHL Express (Brazil) Ltda. en Galeão como autorizada hasta el 31 de julio de 2028. El reembolso condicional por retraso en la entrega urgente de Sudáfrica mantiene la exposición comercial vinculada al calendario prometido, con excepciones de fuerza mayor y culpa del remitente que limitan esa obligación.
Etapas de la Cadena de Valor
La comparación sigue la recogida, clasificación, transporte de larga distancia y entrega final como componentes conectados de un servicio de paquetería pagado. En 2025, PostNL recogió, clasificó y entregó paquetes y correo en los Países Bajos a través de operaciones que involucran empleados y socios de entrega. Los transportistas integrados pueden capturar la tarifa de entrega de extremo a extremo, mientras que la contribución a los ingresos de cada etapa depende de la eficiencia con que la siguiente etapa recibe el envío.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Recoger y aceptar envíos | Operadores de recogida integrados como PostNL | Tarifas de entrega vinculadas a los envíos aceptados | Momento de recogida desajustado con la entrada al centro | Alinear los plazos de recogida con la entrada disponible al centro |
| Clasificar y preparar despachos | Operadores de clasificación integrados como PostNL y FedEx | Contribución de la clasificación a los ingresos del servicio de entrega integrado | Llegadas concentradas que superan la ventana de procesamiento | Escalonar la entrada y coordinar las ventanas de clasificación con las salidas |
| Transferir entre ubicaciones de la red | Operadores de transporte de larga distancia integrados como FedEx | Contribución del transporte a los ingresos del servicio de entrega integrado | Salidas mal ajustadas a los flujos de envíos clasificados | Ajustar los horarios de transporte de larga distancia a los volúmenes de despacho disponibles |
| Completar la entrega local | Operadores de entrega de paquetería como PostNL y FedEx | Ingresos por servicios de entrega completados | Rutas de entrega que aceptan más trabajo del que permiten sus ventanas de servicio | Alinear la aceptación de rutas con las cargas de trabajo de entrega factibles |
| Fuente: Mordor Intelligence | ||||
Al 31 de mayo de 2025, FedEx había implementado la optimización de Network 2.0 en aproximadamente 290 ubicaciones en los Estados Unidos y Canadá.[3] El plan combinó la consolidación de instalaciones y equipos de clasificación, menos rutas de recogida y entrega, y la optimización del transporte de larga distancia. La carga de integración recae en el transportista que coordina el rediseño, ya que los cambios en las rutas de recogida pueden alterar el trabajo presentado a la clasificación y al transporte de larga distancia. La prueba comercial es la ruta de entrega entre instalaciones, donde la capacidad adecuada en las etapas individuales aún debe convertirse en un servicio que un remitente pueda comprar.
Panorama Competitivo
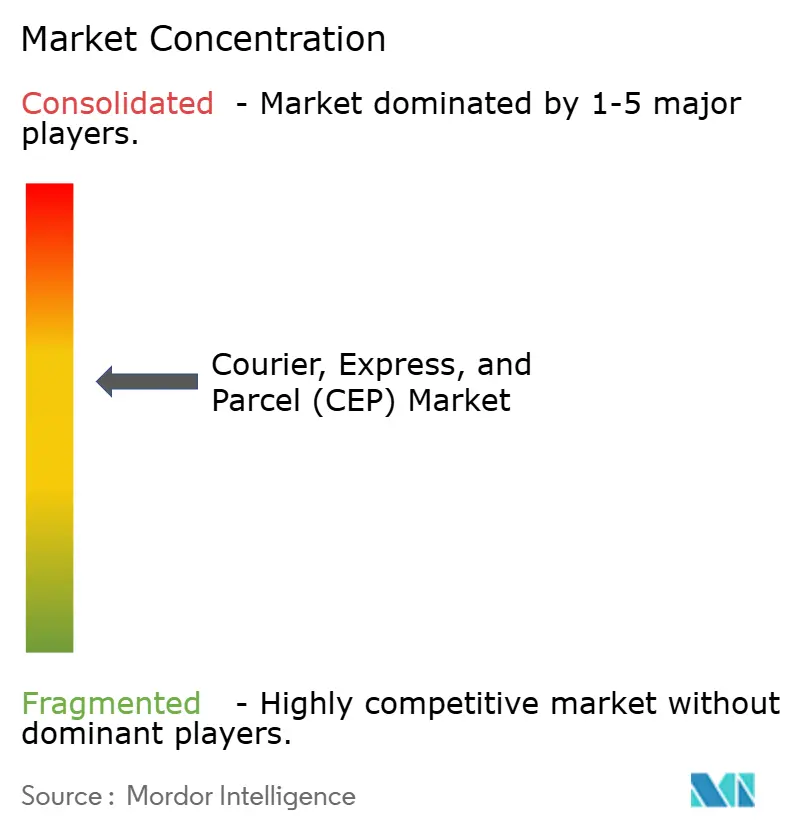
El sector está moderadamente concentrado, con grandes redes de entrega junto a operadores que atienden requisitos logísticos nacionales más específicos. El grupo competitivo líder incluye a FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) y Allcargo Logistics. FedEx atendió a más de 220 países y territorios y transportó aproximadamente 17 millones de paquetes diarios en el ejercicio fiscal 2025. El negocio de logística doméstica de Allcargo Logistics incluye la distribución urgente. Estas diferentes huellas operativas hacen que la barrera para los competidores sea específica de la geografía que se vende, y los nuevos participantes necesitan alcance de entrega que pueda respaldar los contratos con clientes que tienen como objetivo.
En el primer semestre de 2026, SF Holding indicó que los agentes de inteligencia artificial desplegados en sus operaciones logísticas habían comenzado a impulsar eficiencias de costos internas. Su enfoque reportado buscaba equilibrar los tiempos de tránsito, la calidad y el costo a través de la gestión de extremo a extremo de las operaciones logísticas. Para un comprador de paquetería, esto convierte la tecnología en una cuestión de diseño de servicio sobre las combinaciones de tiempo, calidad de ejecución y precio que un operador puede mantener durante un acuerdo de entrega. Los competidores pueden utilizar ofertas de servicio estrictamente especificadas para dirigirse a compradores seleccionados, pero la barrera relevante es respaldar esos compromisos a través de la cadena operativa que lleva el envío a su destinatario.
La dirección competitiva está determinada por la necesidad de añadir capacidad de entrega útil mientras se protegen los retornos sobre la red. En 2025, Geopost señaló que la intensa competencia, las restricciones de precios y la inflación de costos sostenida presionaron la rentabilidad. La empresa aumentó la inversión interna en capacidad de clasificación, tecnología de la información, taquillas e infraestructura de transición de flota para apoyar la eficiencia y el crecimiento a largo plazo. Bajo estas presiones, la expansión debe mejorar la economía de los servicios de entrega especificados, creando un listón más alto para las inversiones que amplían la cobertura sin fortalecer la capacidad de generación de ingresos de la red.
Líderes de la Industria de Mensajería, Expreso y Paquetería (CEP)
-
FedEx
-
United Parcel Service of America, Inc. (UPS)
-
SF Holding (SF Express)
-
La Poste Group (Geopost)
-
Allcargo Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mensajería, Expreso y Paquetería (CEP) Empresas cubiertas en este informe
- Allcargo Logistics
- Aramex
- Australia Post
- Blue Dart Express, Ltd.
- Cainiao Network Technology Co., Ltd.
- Canada Post (including Purolator, Inc.)
- CJ Logistics Corporation
- Correios de Portugal S.A. (CTT)
- DHL Express
- DSV A/S
- FedEx
- International Distribution Services Limited
- Japan Post Holdings Co., Ltd.
- JD Logistics, Inc.
- Korea Post
- La Poste Group (Geopost)
- Österreichische Post AG
- Otto Group
- Pos Indonesia
- Poste Italiane
- Posten Bring AS (Bring)
- PostNL
- Seino Holdings Co., Ltd.
- SF Holding (SF Express)
- Singapore Post, Ltd.
- TFI International, Inc.
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
- ZTO Express (Cayman) Inc.
Lea el análisis de las empresas de mensajería, expreso y paquetería (cep)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades del sector público incluyen el transporte sanitario especializado, mientras que la tabla compara la participación de mensajería doméstica, internacional y de doble categoría en Irlanda. La Landesdirektion Sachsen solicitó el transporte con control de temperatura de muestras farmacéuticas en una licitación con fecha del 1 de septiembre de 2026, con presentaciones hasta el 13 de noviembre de 2026. La Oficina de Contratación Pública de Irlanda abrió categorías de compra separadas para mensajería y entrega de paquetería doméstica e internacional en abril de 2026, con solicitudes electrónicas de participación en inglés aceptadas hasta el 31 de octubre de 2031. Para los solicitantes irlandeses, ajustar la cobertura del servicio a la categoría apropiada es más importante que la presentación anticipada dentro de esa ventana de participación.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Rutas de paquetería doméstica del sector público | Categoría de participación doméstica abierta | Equipos de despacho doméstico del sector público | Calificar para la categoría doméstica y orientarse a rutas dentro de la cobertura operativa | Ajustar las rutas solicitadas a la cobertura de entrega factible | Operadores de paquetería doméstica |
| Conexiones de mensajería internacional del sector público | Categoría de participación internacional abierta | Remitentes internacionales del sector público | Calificar para el trabajo internacional y licitar por destinos que la red puede atender | Coordinar la cadena de entrega internacional | Operadores de mensajería internacional |
| Servicio de doble categoría para el sector público | Rutas de entrada doméstica e internacional separadas | Compradores públicos que buscan ambos tipos de servicio | Calificar en ambas categorías y coordinar la interfaz de la cuenta | Mantener ambas huellas de servicio bajo requisitos de categoría distintos | Transportistas integrados de mensajería y paquetería |
| Fuente: Mordor Intelligence | |||||
La apertura central es el acceso a licitaciones de entrega del sector público donde una capacidad específica se ajusta a la solicitud del comprador. Para el comprador de muestras farmacéuticas, el control de temperatura es la distinción del servicio, lo que da a un mensajero sanitario debidamente equipado una necesidad definida frente a la cual posicionar su oferta. El obstáculo operativo es proporcionar ese control como parte del transporte, en lugar de depender únicamente del alcance de entrega general.
Desarrollos recientes de la industria en Mercado de Mensajería, Expreso y Paquetería (CEP)
- Oct 2026: UPS inauguró un centro de 30.000 metros cuadrados en el Aeropuerto Internacional de Clark en Filipinas el 15 de octubre, con capacidad para procesar hasta 15.000 paquetes por hora.
- May 2026: FedEx anunció una inversión de 46 millones de EUR (54,1 millones de USD) para adquirir y desarrollar una instalación contigua en su centro de carretera en Duiven, Países Bajos, al servicio de operaciones internacionales de paquetería y flete.
Mercado de Mensajería, Expreso y Paquetería (CEP) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de mensajería, expreso y paquetería (CEP) mide el gasto anual en la entrega pagada y rastreada de puerta a puerta de paquetes y documentos en todo el mundo. Incluye envíos domésticos y transfronterizos por carretera, aire, ferrocarril, vía acuática y otros modos de transporte, clasificados por velocidad, peso del envío, modelo de envío, industria del usuario final y geografía.
Exclusiones del alcance: Se excluyen los servicios de transporte de carga, los servicios independientes de almacenamiento y cumplimiento, y los servicios independientes de agencia aduanera.
Descripción General de la Segmentación
- Por Destino
- Nacional
- Internacional
- Por Velocidad de Entrega
- Exprés
- No Exprés
- Por Modelo
- Empresa a Empresa (B2B)
- Empresa a Consumidor (B2C)
- Consumidor a Consumidor (C2C)
- Por Peso del Envío
- Envíos de Gran Peso
- Envíos de Peso Ligero
- Envíos de Peso Medio
- Por Modo de Transporte
- Aéreo
- Terrestre
- Otros
- Por Industria del Usuario Final
- Comercio Electrónico
- Servicios Financieros (BFSI)
- Salud
- Manufactura
- Industria Primaria
- Comercio Mayorista y Minorista (Presencial)
- Otros
- Por Región
- Asia-Pacífico
- Por País
- Australia
- China
- India
- Indonesia
- Japón
- Malasia
- Pakistán
- Filipinas
- Tailandia
- Vietnam
- Resto de Asia-Pacífico
- Por País
- Europa
- Por País
- Albania
- Bulgaria
- Croacia
- República Checa
- Dinamarca
- Estonia
- Finlandia
- Francia
- Alemania
- Hungría
- Islandia
- Italia
- Letonia
- Lituania
- Países Bajos
- Noruega
- Polonia
- Rumanía
- Rusia
- República Eslovaca
- Eslovenia
- España
- Suecia
- Suiza
- Reino Unido
- Resto de Europa
- Por País
- Oriente Medio y África
- Por País
- Egipto
- Nigeria
- Catar
- Arabia Saudita
- Sudáfrica
- CCG
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- Por País
- América del Norte
- Por País
- Canadá
- México
- Estados Unidos
- Resto de América del Norte
- Por País
- América del Sur
- Por País
- Argentina
- Brasil
- Chile
- Resto de América del Sur
- Por País
- Resto del Mundo
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como las estadísticas de comercio electrónico doméstico de Eurostat, la serie de comercio electrónico minorista de la Oficina del Censo de EE. UU., las Estadísticas Postales de la Unión Postal Universal (UPU) y el Índice de Desempeño Logístico del Banco Mundial proporcionan indicadores de la demanda de pedidos en línea, el tráfico de paquetes y correo postal, el alcance de los operadores y las condiciones logísticas transfronterizas. Las medidas utilizan diferentes poblaciones y definiciones de servicio, por lo que informan los supuestos de demanda y red en lugar de sustituir directamente al gasto en entrega CEP.
Los informes anuales y presentaciones 10-K de los transportistas, los comunicados para inversores y la prensa logística de reputación proporcionan evidencia complementaria sobre volúmenes de envíos, combinación de servicios, ingresos por envío, cambios de capacidad, precios y costos operativos. Estas fuentes pueden compararse con indicadores públicos de comercio, comercio electrónico y correo postal para verificar la dirección e investigar las brechas en la cobertura por país o segmento. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas con ejecutivos globales de CEP, líderes funcionales en operaciones de red, precios y planificación comercial, y gerentes responsables del desempeño de servicios o regiones pueden poner a prueba la interpretación de la evidencia de mercado y operativa publicada. Los encuestados pueden aclarar cómo se cobra a los remitentes, cómo los envíos se ajustan a las definiciones de servicio y segmento, y qué indicadores públicos reflejan mejor sus rutas y combinación de clientes. Cuando las fuentes no coinciden o dejan un país o segmento sin cubrir, los analistas pueden solicitar aclaraciones a los roles de encuestados relevantes y comparar la evidencia resultante con presentaciones, estadísticas postales e indicadores de envíos o ingresos antes de revisar un supuesto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | EMEA: 25% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 35% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto anual global de los clientes en el servicio de entrega rastreada completada, contando una sola vez la tarifa de entrega del remitente o destinatario y excluyendo los servicios logísticos vendidos por separado. Una estimación de arriba hacia abajo comienza con el gasto global en servicios CEP y lo distribuye entre países utilizando las ventas de comercio electrónico y la actividad de paquetería, luego verifica los totales mediante acumulaciones selectivas de ingresos de transportistas y el precio de entrega promedio muestreado multiplicado por el volumen de envíos. Los recuentos de paquetes domésticos y urgentes de la UPU, los volúmenes de envíos reportados por los transportistas y los ingresos por pieza, las ventas de comercio electrónico, el comercio transfronterizo, y los indicadores de salarios y combustible ayudan a explicar los cambios en la demanda, el rendimiento y el costo operativo. Las definiciones de las fuentes se alinean antes de utilizar los indicadores.
El análisis de escenarios lleva estas señales de demanda y costo a través del período de pronóstico, con supuestos separados para la entrega doméstica e internacional, el servicio expreso y no expreso, el peso, el modelo de envío, el modo, la industria del usuario final y la geografía. Las participaciones de los segmentos se construyen a partir de las divulgaciones de servicios y envíos de los transportistas, el tráfico postal, los patrones de comercio y comercio electrónico, y las verificaciones de los encuestados sobre cómo los envíos y el gasto se asignan a cada categoría, con los totales de los segmentos reconciliados con el gasto global. Los analistas pueden utilizar los comentarios de los encuestados para examinar si los pronósticos a nivel de variable reflejan la capacidad de la red, los precios y el comportamiento del cliente, mientras que las brechas de fuentes no resueltas se delimitan con evidencia de países o segmentos comparables y supuestos documentados. Las acumulaciones selectivas de proveedores y las verificaciones de precio por volumen se reconcilian con el total de arriba hacia abajo, con las observaciones de proveedores o países faltantes identificadas y probadas frente a mercados vecinos en lugar de tratarse como cobertura completa.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el gasto del mercado frente a señales independientes de volumen de paquetes, ingresos de transportistas, comercio electrónico, comercio y correo postal, verificando que cada indicador coincida con la geografía, el servicio y el período que se está midiendo. Las variaciones y los movimientos anómalos se rastrean hasta las definiciones de las fuentes, los períodos de presentación de informes, la moneda, la combinación o las revisiones de datos, y luego son revisados por un segundo analista antes de la aprobación. El recontacto está justificado cuando un cambio material en la definición o en la operación no puede resolverse a partir de registros públicos, o cuando la aclaración de un encuestado entra en conflicto con otras evidencias. El modelo se actualiza anualmente, se revisa entre ciclos para eventos materiales y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Mensajería, Expreso y Paquetería (CEP) de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de mensajería, expreso y paquetería (CEP) mide el gasto anual en la entrega pagada y rastreada de puerta a puerta de paquetes y documentos en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los recuentos de paquetes domésticos y urgentes de la UPU, los volúmenes de envíos reportados por los transportistas y los ingresos por pieza, las ventas de comercio electrónico, el comercio transfronterizo, y los indicadores de salarios y combustible ayudan a explicar los cambios en la demanda, el rendimiento y el costo operativo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 761,7 mil millones de USD (2027) | |
| Consultora Global A | 508,25 mil millones de USD (2025) | En su base de 2025, esta estimación es un 33,3% inferior al valor de este informe para 2027 de 761,7 mil millones de USD, 2 años después. La base de 2025 de la Consultora Global A es anterior al año de comparación de 2027, y su propio pronóstico indica un crecimiento continuo del mercado. Su inclusión más amplia de flete, almacenamiento, cumplimiento y bienes relacionados empujaría en la dirección opuesta. |
| Consultora Global B | 473,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 37,9% inferior al valor de este informe para 2027 de 761,7 mil millones de USD, 2 años después. La base de 2025 de la Consultora Global B es anterior al año de comparación de 2027, y sus perspectivas publicadas proyectan un crecimiento continuo hasta 2034. |
Los analistas de Mordor Intelligence triangularon el gasto del mercado frente a señales independientes de volumen de paquetes, ingresos de transportistas, comercio electrónico, comercio y correo postal, verificando que cada indicador coincida con la geografía, el servicio y el período que se está midiendo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de mensajería, expreso y paquetería (CEP)?
El tamaño se estima en 725 mil millones de USD en 2026 y se proyecta en 761,7 mil millones de USD en 2027, alcanzando los 963,9 mil millones de USD en 2032 con una CAGR del 4,82% de 2027 a 2032.
¿Qué impulsa la demanda de entrega de paquetería pagada?
Las compras en línea respaldan los flujos de paquetes, y la encuesta de AlixPartners de 2026 encontró que la mitad de los consumidores estadounidenses deseaban entrega en el mismo día para alimentos y comestibles perecederos.
¿Qué destino de envío lidera el gasto en CEP?
Los servicios domésticos lideraron con el 68,88% del gasto en 2026. Se proyecta que los servicios internacionales crezcan más rápido con una CAGR del 5,14% de 2027 a 2032.
¿Qué empresas son prominentes en la industria CEP?
Los principales actores incluyen a FedEx, United Parcel Service of America, Inc. (UPS), SF Holding (SF Express), La Poste Group (Geopost) y Allcargo Logistics.
¿Qué presiones de costos afectan las perspectivas de entrega de paquetería?
Los gastos de materiales de DHL Group aumentaron en el primer semestre de 2026 principalmente debido a los mayores costos de transporte y los costos de combustible de aviación de la división Expreso. Los costos directos de mano de obra consolidados de UPS aumentaron 410 millones de USD en 2025.
¿Qué región lidera el gasto en CEP y cuál crece más rápido?
América del Norte representó el 36,12% del gasto en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 6,45% de 2027 a 2032.