
Tamaño y Participación del Mercado de Mensajería Internacional, Expreso y Paquetería de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2018 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 53.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 55.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 69.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.64 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mensajería Internacional, Expreso y Paquetería de los Estados Unidos por Mordor Intelligence
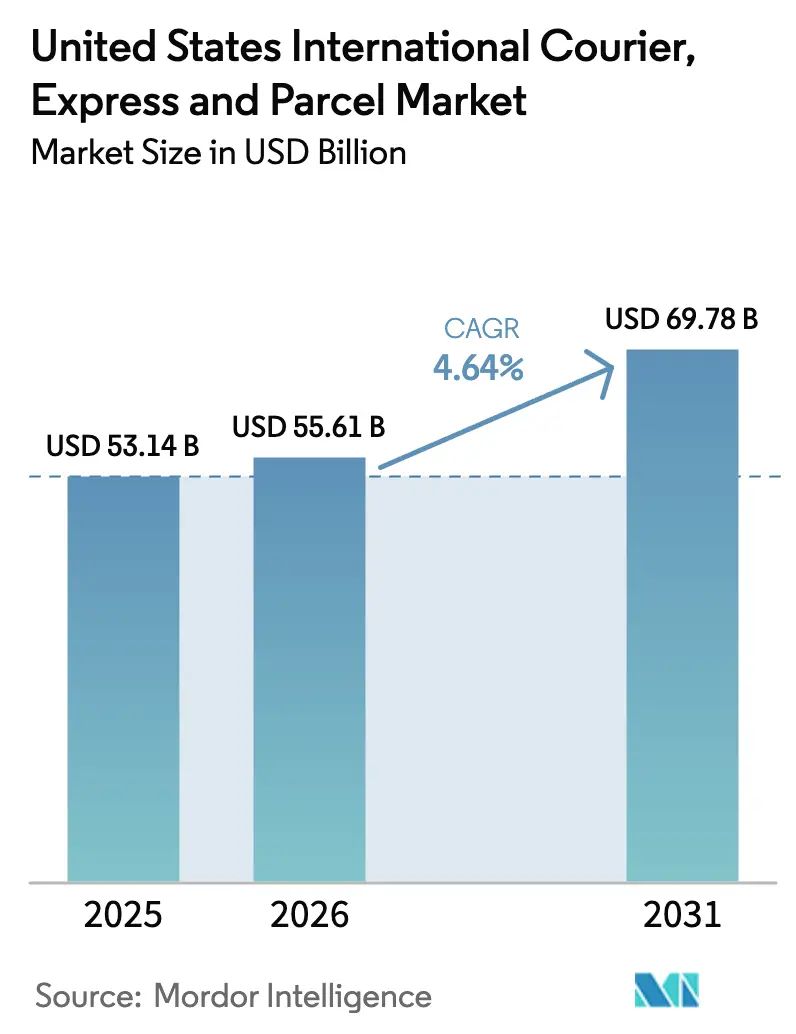
El tamaño del Mercado de Mensajería Internacional, Expreso y Paquetería de los Estados Unidos en 2026 se estima en 55,61 mil millones de USD, creciendo desde el valor de 2025 de 53,14 mil millones de USD, con proyecciones para 2031 que muestran 69,78 mil millones de USD, creciendo a una CAGR del 4,64% durante 2026-2031.
La demanda impulsada por el comercio electrónico para entregas transfronterizas rápidas, las nuevas normas aduaneras intensivas en datos y la constante recuperación de la capacidad de bodega de aeronaves de fuselaje ancho redefinen colectivamente el diseño de redes y el poder de fijación de precios. Los operadores integrados continúan priorizando las mejoras tecnológicas que reducen el tiempo de despacho aduanero y mejoran la visibilidad de los envíos, mientras que los operadores más pequeños buscan nichos verticales para compensar el aumento de los costos de cumplimiento normativo. Mientras tanto, la atención regulatoria sobre el umbral de minimis de 800 USD está reformando las estructuras de costos de las plataformas de moda ultrarrápida y generando debate sobre el tratamiento libre de aranceles de los bienes de la Sección 301. Las restricciones de franjas horarias en los aeropuertos, especialmente en el Aeropuerto Internacional Newark Liberty, amplifican la prima otorgada a la agilidad operativa a medida que los transportistas equilibran rutas alternativas para proteger las garantías de servicio con plazos definidos.
Conclusiones Clave del Informe
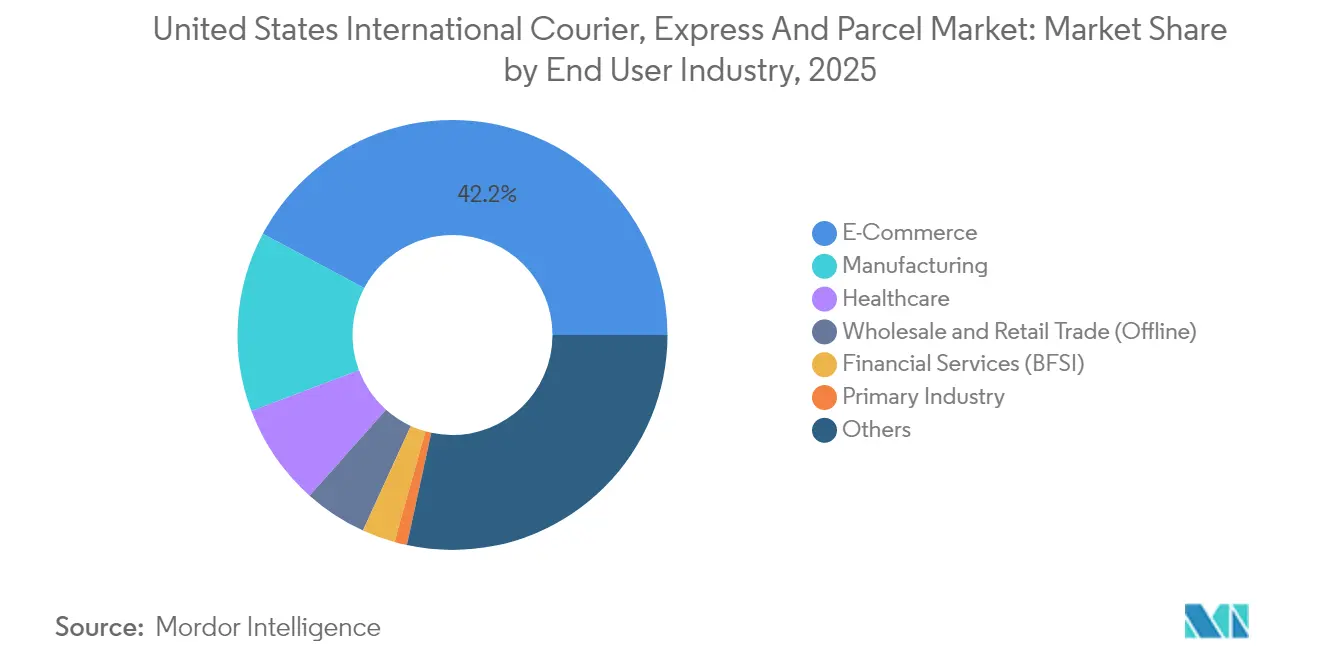
- Por industria de usuario final, el comercio electrónico mantuvo una participación de ingresos del 42,20% en 2025; el comercio mayorista y minorista (presencial) está en camino de registrar la CAGR más alta del 5,31% entre 2026 y 2031.
- Por velocidad de entrega, los servicios exprés lideraron con el 67,05% de la participación del mercado de mensajería internacional de los Estados Unidos en 2025 y se proyecta que registren el crecimiento de segmento más rápido con una CAGR del 5,88% entre 2026 y 2031.
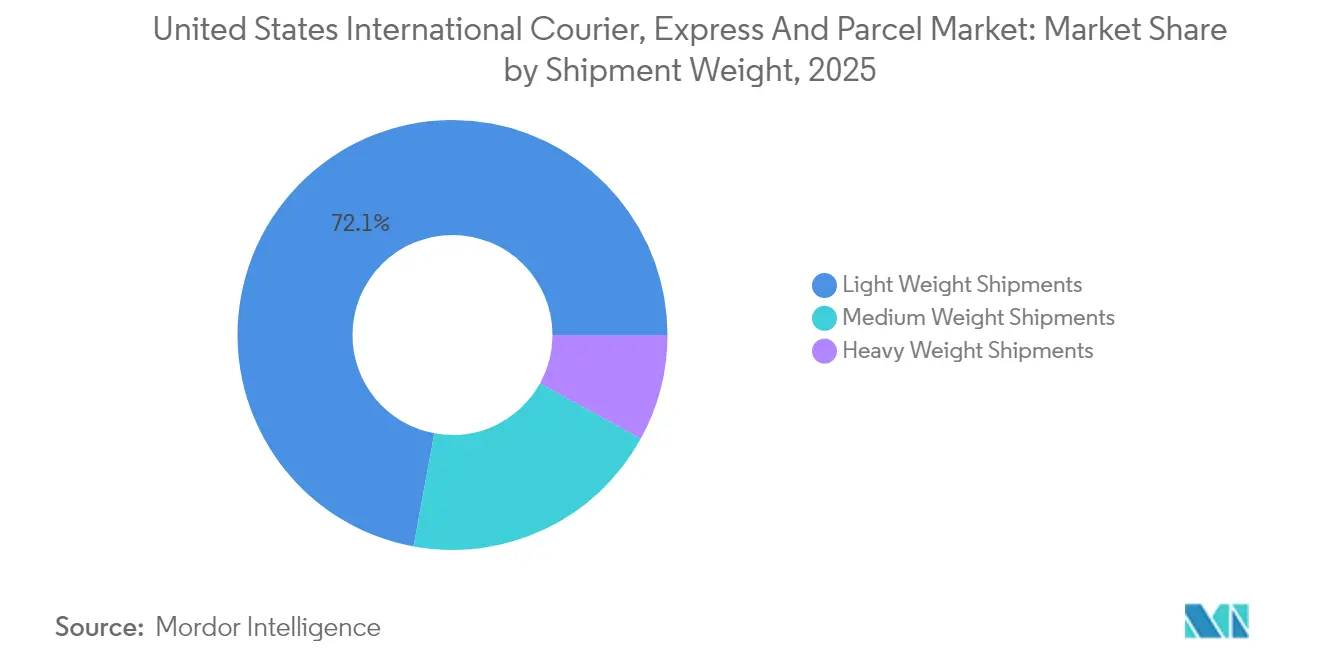
- Por peso de envío, los envíos de peso ligero representaron el 72,10% del tamaño del mercado de mensajería internacional de los Estados Unidos en 2025, mientras que se proyecta que los envíos de peso medio se expandan a una CAGR del 5,74% entre 2026 y 2031.
- Por modelo, los envíos empresa a empresa (B2B) mantuvieron una participación de ingresos del 50,30% en 2025, mientras que los flujos empresa a consumidor (B2C) superarán ese ritmo con una CAGR del 4,87% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Mensajería Internacional, Expreso y Paquetería de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento impulsado por el USMCA en los flujos de paquetería de las PYME hacia Canadá y México | +0.8% | América del Norte | Mediano plazo (2-4 años) |
| Aumento de las importaciones transfronterizas de comercio directo al consumidor, influenciado por el umbral de minimis de 800 USD | +1.2% | Asia-Pacífico hacia EE. UU. | Corto plazo (≤2 años) |
| Las plataformas de moda ultrarrápida como Temu y Shein impulsan el aumento en los envíos de paquetes de menos de 2 kg | +0.9% | Corredor China-EE. UU. | Corto plazo (≤2 años) |
| El comercio sin papel y la automatización ACE/ITDS reducen el tiempo de despacho aduanero | +0.4% | Principales puertas de entrada de EE. UU. | Mediano plazo (2-4 años) |
| La recuperación de la capacidad de bodega de aeronaves de fuselaje ancho reduce las tarifas de carga aérea internacional | +0.3% | Rutas transcontinentales | Corto plazo (≤2 años) |
| Los contratos con enfoque en ESG favorecen las ofertas exprés de carril verde con contabilidad de carbono | +0.2% | América del Norte y UE | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Impulsado por el USMCA en los Flujos de Paquetería de las PYME hacia Canadá y México
Las regulaciones de la Oficina de Aduanas y Protección Fronteriza (CBP) que entraron en vigor en marzo de 2025 simplificaron la certificación de origen, permitiendo declaraciones globales que cubren múltiples envíos y reduciendo el papeleo para los comerciantes frecuentes[1]Oficina de Aduanas y Protección Fronteriza de EE. UU., "Requisitos de Datos Electrónicos Anticipados para Envíos de Correo Internacional," cbp.gov . Los vendedores pequeños y medianos ampliaron rápidamente sus catálogos transfronterizos, impulsando la demanda de servicios de paquetería rápidos y rastreables. Los operadores integrados utilizan fuentes de datos mejoradas para pre-despachar consignaciones y acortar el tránsito de puerta a puerta hasta un día completo en determinadas rutas. Los fabricantes de automóviles que reorganizaron los flujos de componentes dentro del bloque del USMCA también han recurrido a mensajeros exprés para piezas críticas, elevando el ingreso promedio por envío. La diferenciación competitiva ahora depende de herramientas de visibilidad en tiempo real que tranquilizan a las PYME sobre el cumplimiento aduanero.
Aumento de las Importaciones Transfronterizas de Comercio Directo al Consumidor, Influenciado por el Umbral de Minimis de 800 USD
La CBP procesó más de 1.000 millones de paquetes de minimis en 2024, un aumento de seis veces desde 2016. Las normas propuestas para denegar el estatus libre de aranceles a los bienes de la Sección 301 y exigir elementos de datos más completos podrían generar hasta 7.800 millones de USD en nuevos aranceles, aunque podrían inclinar el negocio hacia los transportistas con una infraestructura de cumplimiento sólida. Las plataformas que envían directamente desde China intensificaron las presentaciones de pre-aviso y los códigos armonizados a nivel de SKU, elevando el gasto en tecnología de información de los mensajeros. Los grandes operadores integrados ven la mayor carga de documentación como una ventaja competitiva que presiona a los rivales más pequeños. El inminente cambio también impulsa a los vendedores en línea a explorar modelos de inventario cercanos a la costa, fomentando el comercio bidireccional dentro de las Américas.
Las Plataformas de Moda Ultrarrápida Impulsan el Aumento en los Envíos de Paquetes de Menos de 2 kg
Las marcas habilitadas por tecnología como Shein y Temu ahora dominan los volúmenes de importación de moda rápida, despachando habitualmente paquetes de menos de 2 kg que eluden los centros de distribución tradicionales. Sus sistemas de gestión de pedidos ricos en datos se conectan directamente a las API de reserva de mensajería, convirtiendo las caídas de pedidos las 24 horas del día en una demanda de carga casi continua. Los operadores integrados reequilibran la combinación de aeronaves hacia alimentadores de fuselaje estrecho para adaptarse al perfil de peso sesgado y aumentan el personal de clasificación en las puertas de entrada de la Costa Oeste. Aunque los cambios arancelarios pendientes amenazan el modelo existente, la agilidad de las plataformas y las microcolecciones lideradas por influenciadores respaldan una frecuencia de envío sostenida.
Comercio sin Papel y Automatización CE/ITDS para Reducir el Tiempo de Despacho Aduanero
La manifestación electrónica completa dentro de la plataforma ACE de la CBP, que cubre todos los modos para 2025, reduce drásticamente los errores de documentación y acelera las evaluaciones de riesgo de las agencias participantes (PGA)[2]Administración Federal de Aviación, "Orden que Limita las Operaciones Programadas en el Aeropuerto Internacional Newark Liberty," govinfo.gov . Los análisis de la Asociación Digital de Transporte Marítimo en Contenedores muestran que los conocimientos de embarque electrónicos pueden reducir hasta 6.500 millones de USD en costos anuales, beneficios que se trasladan al ecosistema de paquetería exprés a través de estándares de datos compartidos[3]Asociación Digital de Transporte Marítimo en Contenedores, "El Caso de los Conocimientos de Embarque Electrónicos," dcsa.org. Los mensajeros aprovechan los mismos canales de datos para precargar resúmenes de entrada y lograr ventanas de liberación promedio de menos de 2 horas en aeropuertos clave, liberando capacidad de transporte de línea para rotaciones adicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandato de datos electrónicos anticipados (AED) de la CBP que eleva los costos de cumplimiento | -0.6% | Todas las rutas de entrada a EE. UU. | Corto plazo (≤2 años) |
| Congestión en aeropuertos de entrada y restricciones de franjas horarias que afectan los acuerdos de nivel de servicio con plazos definidos | -0.4% | Principales centros de EE. UU. | Mediano plazo (2-4 años) |
| Los recargos de temporada alta de los operadores integrados y la volatilidad del combustible de aviación comprimen los márgenes de las PYME | -0.3% | Corredores de alto volumen | Corto plazo (≤2 años) |
| El aumento de las tasas de devolución y disputa debido a deficiencias en los servicios postales del mercado de destino | -0.2% | Regiones en desarrollo seleccionadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandato de Datos Electrónicos Anticipados (AED) de la CBP que Eleva los Costos de Cumplimiento
Los requisitos mejorados del Sistema de Carga Anticipada (ACAS) obligan a los transportistas a transmitir el 100% de los datos de los envíos antes del despegue, impulsando actualizaciones de plataformas de varios millones de dólares. Las penalizaciones por presentaciones tardías o inexactas intensifican el riesgo operativo, especialmente para los mensajeros más pequeños con redes de agentes fragmentadas. Los operadores integrados amortizan la inversión sobre una mayor densidad de envíos, ampliando una brecha de costos que acelera la consolidación. Las normas paralelas de correo entrante del Servicio Postal de los Estados Unidos (USPS) refuerzan un cambio hacia operadores del sector privado capaces de garantizar la integridad de los datos.
Congestión en Aeropuertos de Entrada y Restricciones de Franjas Horarias que Afectan los Acuerdos de Nivel de Servicio con Plazos Definidos
El Aeropuerto Internacional Newark Liberty limitó los movimientos a 28 por hora durante las obras en curso hasta 2025, obligando a los transportistas a reprogramar las llegadas de aeronaves de fuselaje ancho y establecer servicios de enlace regional por carretera y aire. Programas similares de gestión de franjas horarias en el Aeropuerto Internacional John F. Kennedy (JFK) y el Aeropuerto Internacional de Los Ángeles (LAX) reducen la flexibilidad en horas pico. Estas restricciones aumentan el valor estratégico de las puertas de entrada secundarias en Tennessee e Indiana, aunque las distancias de transporte terrestre de línea añaden costos y erosionan algunas ventajas de tránsito exprés. Los transportistas continúan presionando a la Administración Federal de Aviación (FAA) para obtener flexibilidad estacional en las franjas horarias vinculada a los picos del comercio electrónico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: Los Minoristas Presenciales Aceleran el Abastecimiento Digital
Los envíos de comercio electrónico capturaron el 42,20% de la participación en 2025, una cifra que crece de manera más moderada a medida que la penetración se estabiliza en los códigos postales más prósperos. Las categorías de mercancías se diversifican más allá de la electrónica hacia productos de belleza, nutracéuticos y artículos de pasatiempo, cada uno con documentos de cumplimiento únicos que elevan la prima de experiencia para los mensajeros. La manufactura mantiene la segunda posición, beneficiándose del abastecimiento de componentes multirregional que sustenta las líneas de ensamblaje justo en secuencia. Los productos farmacéuticos con control de temperatura impulsan la inversión en pequeñas flotas de contenedores activos equipados con sensores IoT que se comunican directamente con los portales ACE.
El comercio mayorista y minorista (presencial) registra la CAGR más rápida del 5,31% (2026-2031) a medida que los operadores de grandes superficies digitalizan los portales de proveedores y realizan reabastecimientos internacionales más pequeños y frecuentes. Su cambio de enfoque estrecha las ventanas de entrega, incentivando cláusulas contractuales que penalizan el flete tardío y elevan la fiabilidad de la red. La dependencia del sector BFSI de los documentos físicos disminuye en términos absolutos, pero el gasto del mensajero por envío aumenta a medida que las empresas eligen servicios de cadena de custodia segura para proteger los registros sensibles del riesgo cibernético. Las industrias auxiliares, que van desde la aeroespacial hasta los bienes de lujo, continúan externalizando la logística de artículos críticos, ampliando el alcance del mercado de mensajería internacional de los Estados Unidos en toda la economía real.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Velocidad de Entrega: Los Servicios Exprés Amplían su Liderazgo en el Mercado
Los servicios exprés generaron el 67,05% de los ingresos del mercado de mensajería internacional de los Estados Unidos en 2025, ya que los comerciantes transfronterizos enfatizaron las promesas en el proceso de pago que reflejan los estándares nacionales. La elasticidad de la demanda favorece el tránsito premium, lo que permite a los operadores introducir cierres de pedidos los sábados y recogidas nocturnas. La CAGR del 5,88% del segmento entre 2026 y 2031 supera el crecimiento histórico, lo que refleja la continua expansión del mercado transfronterizo y los cambios en el inventario corporativo hacia el reabastecimiento casi en tiempo real. Las ofertas no exprés aún transportan un volumen sustancial, pero se enfrentan a la migración de clientes hacia híbridos de océano más última milla en rutas de mayor peso. Las co-ubicaciones de la Red 2.0 de FedEx ilustran cómo los operadores integrados combinan paquetes exprés y diferidos dentro de un único sobre de servicio, optimizando la utilización de las ventanas de clasificación. La racionalización de la capacidad en rutas de medio alcance permite a los proveedores redirigir aeronaves hacia las rutas troncales Asia-EE. UU., donde la densidad recompensa las garantías de tiempo de mayor precio.
El posicionamiento competitivo dentro del segmento exprés se está alejando de la velocidad pura hacia una experiencia rica en datos. Los transportistas integran notificaciones de estado aduanero en los paneles de control de los comerciantes, simplificando el servicio al cliente al reducir las consultas de "¿dónde está mi paquete?". El resultado final es una propuesta de valor más nítida que protege los rendimientos incluso cuando los índices de combustible fluctúan. Los operadores no exprés experimentan con entregas vespertinas de valor añadido y paquetes de compensación de carbono, pero tienen dificultades para igualar la profundidad de red de los operadores integrados de primer nivel. A medida que el comercio electrónico entre EE. UU. y México madura, los especialistas regionales en exprés aprovechan los centros de cross-docking en Laredo y El Paso para acortar el transporte de línea y desviar volumen de las puertas de entrada aéreas costeras.
Por Peso de Envío: Los Envíos de Peso Medio Ganan Impulso
Los envíos de peso ligero mantuvieron el 72,10% del tamaño del mercado de mensajería internacional de los Estados Unidos en 2025, anclados por gadgets de consumo y prendas de vestir. Sin embargo, los envíos de peso medio muestran la CAGR más sólida del 5,74% (2026-2031), impulsados por pedidos de consumidores consolidados y reposiciones de inventario para minoristas omnicanal. Los vendedores combinan múltiples SKU en una sola caja para mitigar el posible riesgo de reforma del umbral de minimis, empujando el peso declarado promedio al alza. Los mensajeros responden con escalas de precios dinámicas que recompensan los kilos incrementales y defienden los márgenes en los niveles más ligeros. El énfasis de la moda ultrarrápida en las micro-entregas mantiene la densidad de menos de 2 kg en niveles sin precedentes, lo que impulsa la inversión en clasificadoras de paquetes pequeños y equipos de descarga móvil en los almacenes aeroportuarios.
Los envíos de gran peso siguen siendo un nicho, pero son críticos para repuestos y emergencias de dispositivos médicos donde la velocidad supera la economía del modo de transporte. Las aerolíneas que restablecen las frecuencias de fuselaje ancho previas a la pandemia ofrecen tarifas de carga con descuento que erosionan el rendimiento de los mensajeros, lo que impulsa a los operadores a desarrollar estrategias de agrupación como la recuperación programada, el embalaje especializado o el despacho de técnicos en campo. La diversidad en la combinación de pesos alienta a los planificadores de red a rediseñar los tiempos de cierre por ruta, dando prioridad a los flujos de peso medio durante los envíos de la tarde cuando el desequilibrio volumétrico es menor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo: El Impulso del Comercio Empresa a Consumidor (B2C) Sigue Siendo Sólido
Los envíos empresa a empresa (B2B) aún representan el 50,30% de los ingresos del mercado, pero la CAGR del 4,87% (2026-2031) del segmento empresa a consumidor (B2C) señala un reequilibrio persistente. Los mercados en línea integran calculadoras de aranceles impulsadas por inteligencia artificial que eliminan la incertidumbre del comprador, estimulando valores de ticket más altos y cestas multicategoría más pesadas. Los mensajeros obtienen márgenes incrementales a través de soluciones de costo de destino basadas en API que garantizan la transparencia por adelantado. El acuerdo UPS-Andlauer centrado en la atención médica ilustra una estrategia contracorriente: la expansión de verticales B2B especializados donde la supervisión regulatoria y la garantía de temperatura respaldan rendimientos premium.
El tráfico de consumidor a consumidor (C2C) se mantiene comparativamente pequeño; sin embargo, los influenciadores del comercio social ocasionalmente desencadenan picos que ponen a prueba la elasticidad de la red. Los operadores experimentan con la recogida en taquillas en destino para reducir los contactos de entrega residencial y mitigar los costos de entrega fallida endémicos de los paquetes C2C. Con el tiempo, la integración de los flujos B2B y B2C en redes de aeronaves unificadas promete una mayor utilización de activos, pero la segmentación de datos por modelo sigue siendo imprescindible para la gobernanza aduanera y el análisis de clientes.
Análisis Geográfico
Los corredores de América del Norte, impulsados por las reformas del USMCA, son los primeros en beneficiarse de la documentación simplificada, lo que impulsa un aumento en los servicios de dos días impulsados por las PYME entre el Medio Oeste y el centro de México. La combinación de rutas de la región fortalece los aeropuertos secundarios como Monterrey y Calgary, distribuyendo los volúmenes lejos de los centros heredados. En las rutas de Asia-Pacífico, especialmente el tráfico China-EE. UU., las revisiones propuestas a las normas de minimis crean incertidumbre arancelaria que motiva a algunos vendedores a pre-posicionar inventario en almacenes aduaneros de EE. UU. Las puertas de entrada de la Costa Oeste absorben este cambio, pero se enfrentan a restricciones de atraque e intermodales que obligan a los transportistas a revisar los tiempos de cierre y mover volúmenes parciales a través de Dallas/Fort Worth o Phoenix para el transporte terrestre posterior hacia los centros de distribución costeros.
Los flujos transatlánticos se mantienen estables, respaldados por el fuerte apetito de los consumidores estadounidenses por los bienes de lujo europeos y la demanda de la UE de componentes tecnológicos. Sin embargo, los límites de franjas horarias en el Aeropuerto Internacional Newark Liberty, el JFK y el Aeropuerto de Londres Heathrow inyectan volatilidad en la planificación de la carga. Los operadores exprés reservan cada vez más espacio de bodega en los vuelos de pasajeros vespertinos para cubrirse contra la escasez de franjas horarias matutinas. El comercio intra-americano, en particular los productos perecederos y la ropa provenientes de América Central, gana relevancia a medida que las marcas acercan la producción para diversificarse más allá del este de Asia. La realineación regulatoria en México, donde ahora se aplica un impuesto del 19% a las importaciones de comercio electrónico de bajo valor de naciones sin tratado de libre comercio, altera la selección de rutas; los mensajeros redirigen a través de los cruces terrestres de Laredo para aprovechar los procesos de pre-despacho de EE. UU. antes de la última milla hacia el sur.
Dentro de los Estados Unidos, la dispersión geográfica de la demanda de comercio electrónico favorece las huellas de centros de clasificación de múltiples nodos. La congestión en la costa este alienta a los operadores integrados a reforzar las operaciones en Cincinnati, Louisville y Greensboro, otorgando tiempos de respuesta más rápidos en los paquetes de origen europeo. La expansión del centro aéreo del Medio Oeste atiende el creciente tráfico de componentes automotrices e industriales vinculado al regreso de la producción al país. Las puertas de entrada occidentales como Ontario, California, absorben los picos de comercio electrónico de origen asiático, pero deben lidiar con los toques de queda ambientales que limitan las clasificaciones nocturnas. En conjunto, estas adaptaciones regionales garantizan que el mercado de mensajería internacional de los Estados Unidos mantenga su resiliencia ante las fluctuantes corrientes del comercio mundial.
Panorama regulatorio
El mercado estadounidense de mensajería internacional, courier y paquetería opera bajo un marco de cumplimiento liderado por aduanas y aviación, anclado en la Oficina de Aduanas y Protección Fronteriza de EE. UU. (CBP) y su infraestructura de presentación digital (ACE/ITDS). La facilitación del comercio y la aplicación de normas avanzan en paralelo: CBP amplió el procesamiento sin papel para 2025, mientras que los requisitos de datos electrónicos avanzados (AED) y el escrutinio en torno al umbral de minimis de USD 800 elevan las expectativas de integridad de datos para los paquetes entrantes, particularmente en los flujos de alto volumen de venta directa al consumidor (DTC) y marketplace.
En 2026, la economía de la paquetería nacional y transfronteriza también estuvo condicionada por la normativa postal y de transporte, así como por cambios más amplios en la responsabilidad civil. USPS anunció un aumento de precios del 8% de duración limitada para productos competitivos, vigente del 26 de abril de 2026 al 17 de enero de 2027, e implementó cambios adicionales en precios de productos competitivos y estándares de envío vigentes desde el 12 de julio de 2026 bajo el registro del PRC, lo que afecta la forma en que los remitentes comparan las alternativas aéreas y de paquetería. Por separado, la decisión de la Corte Suprema de EE. UU. en Montgomery v. Caribe Transport (2026) puso de relieve la exposición a litigios a nivel estatal para el transporte contratado a través de intermediarios, reforzando la evaluación de transportistas y la gestión de riesgos contractuales en la contratación de transporte troncal y de última milla dentro del ecosistema de paquetería.
Análisis de la cadena de valor
La creación de valor en el CEP internacional normalmente comienza con la incorporación de remitentes (plataformas de comerciantes, consolidadores postales y transitarios), luego avanza a través de la captura de datos y el pre-aviso aduanero (incluyendo AED y clasificación armonizada), la recolección y el transporte de primera milla, el manejo de exportación y el transporte troncal (espacio de bodega aérea, redes aéreas de integradores o soluciones combinadas aéreo-terrestres). El procesamiento en destino abarca el despacho de importación a través de los sistemas de CBP, la clasificación en instalaciones de puerta de entrada y centros de distribución, y la entrega de última milla ya sea mediante redes de integradores o modelos de inyección con socios que utilizan USPS o transportistas regionales para la densidad residencial.
La cadena se diferencia cada vez más por los datos y los controles de riesgo, más que por la mera velocidad del transporte troncal. La digitalización de CBP mediante ACE/ITDS y el manifiesto electrónico completo para 2025 aumentaron la importancia de la conectividad API entre marketplaces, agentes aduanales y transportistas, además de elevar el valor de las capas de servicio centradas en el cumplimiento, como la calidad de datos a nivel de SKU, la gestión de excepciones y la gobernanza de devoluciones. En la interfaz nacional que sustenta la entrega transfronteriza, los cambios en productos competitivos de USPS en 2026 y la sentencia de la Corte Suprema de 2026 sobre responsabilidad de intermediarios llevaron a remitentes e intermediarios logísticos a reforzar la calificación de transportistas, la cobertura de seguros y la redundancia de la red en las etapas de recolección, transporte troncal y entrega final.
Panorama Competitivo
La consolidación define el telón de fondo estratégico a medida que la adquisición de DB Schenker por parte de DSV por 15.780 millones de USD catapulta al grupo danés a la cima de los rankings mundiales de transitarios de carga[4]DSV, "DSV adquirirá DB Schenker," dsv.com. La escala empodera a la nueva entidad para negociar mejores tarifas de interconexión e invertir en plataformas de visibilidad unificadas que integran los flujos de trabajo de mensajería, transitaria y logística contractual. Los operadores integrados establecidos responden con estrategias verticales específicas; la pendiente adquisición de Andlauer por parte de UPS refuerza su posición en la atención médica con control de temperatura, un segmento menos vulnerable a la comoditización de precios. FedEx acelera las fusiones de sitios de la Red 2.0 para obtener 2.000 millones de USD en eficiencias anuales, canalizando los ahorros hacia su plataforma FDX Commerce que promete a los comerciantes la orquestación de inventario, pago y última milla en una sola suscripción.
Los nuevos participantes digitales aprovechan la economía de plataforma en lugar del peso de los activos. Varios mercados de comercio electrónico negocian acuerdos de espacio en bloque directamente con las aerolíneas y luego externalizan la última milla a mensajeros regionales, fragmentando el monopolio tradicional de los operadores integrados. Sin embargo, los altos umbrales regulatorios, en particular para el cumplimiento de los datos electrónicos anticipados (AED), limitan hasta qué punto los modelos con pocos activos pueden penetrar sin asociarse con operadores establecidos. Los minoristas de marca propia como Amazon continúan expandiendo la capacidad aérea transfronteriza, pero aún dependen de agentes de aduanas de terceros para las presentaciones estatutarias, preservando un papel para los mensajeros tradicionales.
La volatilidad de los precios del combustible de aviación y el ciclo de recargos de temporada alta intensifican la presión sobre los márgenes de las PYME, empujándolas hacia software de envío multioperador que negocia tarifas en tiempo real. Los transportistas contrarrestan agrupando la gestión de devoluciones y la contabilidad de carbono para profundizar la fidelización de cuentas. El enfoque de inversión converge en la inteligencia artificial para la previsión de la demanda, la robótica de almacén para la clasificación de paquetes pequeños y los proyectos piloto de cadena de bloques que vinculan los documentos comerciales a registros inmutables. El campo competitivo recompensa cada vez más a los híbridos físico-digitales integrados capaces de satisfacer el apetito de los reguladores por la inteligencia granular de los envíos, manteniendo al mismo tiempo la velocidad y la fiabilidad.
Líderes de la Industria de Mensajería Internacional, Expreso y Paquetería de los Estados Unidos
FedEx
United Parcel Service of America, Inc. (UPS)
DHL Group
United States Postal Service (USPS)
SF Express (KEX-SF, KEX Express US LLC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El cumplimiento como servicio y la intermediación basada en datos representan un espacio en blanco concreto, ya que los requisitos de AED y el posible endurecimiento de la aplicación del umbral de minimis elevan el costo operativo de los flujos de paquetería transfronteriza. Los couriers, transitarios y plataformas de envío pueden monetizar herramientas de pre-despacho más completas, incluyendo validación de códigos HS, verificación de partes denegadas, calculadoras de costo de entrega y flujos de trabajo de excepciones, para reducir retenciones y reprocesos. El contexto más amplio incluye el procesamiento por parte de CBP de más de 1.000 millones de paquetes de minimis en 2024 y la expansión del uso del comercio sin papel a través de ACE/ITDS para 2025, lo que favorece a los operadores capaces de entregar datos limpios y tempranos a gran escala.
El diseño de red y los modelos de acceso de última milla también se están orientando hacia asociaciones y enrutamiento multinodo que protegen los niveles de servicio ante la congestión y la presión de precios. Los límites de movimiento en Newark Liberty hasta 2025 y la gestión similar de franjas horarias en las principales puertas de entrada aumentan el valor de los centros secundarios y las rutas híbridas aéreo-terrestres, mientras que las acciones de precios de productos competitivos de USPS en 2026 y los acuerdos de entrega negociados a gran escala influyen en las decisiones de los remitentes de comprar versus asociarse para la entrega residencial. En conjunto, estos avances respaldan las oportunidades para integradores y especialistas regionales que puedan ofrecer puntos de inyección flexibles, gestión de devoluciones y opciones de servicio contratadas y con contabilidad de carbono para cuentas empresariales que buscan equilibrar velocidad con auditabilidad.
Desarrollos recientes del sector
- Julio de 2026: FedEx Corporation acordó vender FedEx Supply Chain a CMA CGM Group por un valor empresarial de USD 1.4 mil millones. La venta marca una desinversión estratégica en logística contractual. La reorientación hacia las redes principales de express y aéreas amplía la presencia de CMA CGM en las oportunidades logísticas de EE. UU. y podría reajustar los precios en la logística norteamericana.
- Mayo de 2026: DHL Group (DHL eCommerce) y el Servicio Postal de los Estados Unidos (USPS) firmaron un contrato exclusivo plurianual para la entrega de paquetería de última milla en EE. UU. valorado en más de USD 10.000 millones. La asociación consolida la capacidad de última milla con DHL. Reduce la dependencia de un único transportista y fortalece la eficiencia del cumplimiento en el comercio electrónico transfronterizo.
- Mayo de 2026: FedEx Corporation invirtió EUR 46 millones para ampliar el centro de transporte terrestre europeo en Duiven, Países Bajos. La inversión amplía la capacidad de transporte terrestre transfronterizo en Europa. Aumenta la capacidad de manejo de carga paletizada y las puertas de muelle, mejorando la solidez de la red como complemento de las redes aéreas y de express.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los envíos transfronterizos de courier, express y paquetería gestionados por operadores que dan servicio a Estados Unidos, incluyendo el movimiento de paquetes internacionales entrantes y salientes donde el origen o el destino se encuentra fuera del país.
Exclusiones de alcance: Esta medición no contabiliza la actividad de paquetería puramente nacional que permanece dentro de Estados Unidos desde la recolección hasta la entrega.
Descripción general de la segmentación
- Velocidad de Entrega
- Exprés
- Por Ruta
- Entre Regiones
- Dentro de la Región
- Por Ruta
- No Exprés
- Exprés
- Peso de Envío
- Envíos de Gran Peso
- Envíos de Peso Ligero
- Envíos de Peso Medio
- Industria de Usuario Final
- Comercio Electrónico
- Servicios Financieros (BFSI)
- Atención Médica
- Manufactura
- Industria Primaria
- Comercio Mayorista y Minorista (Presencial)
- Otros
- Modelo
- Empresa a Empresa (B2B)
- Empresa a Consumidor (B2C)
- Consumidor a Consumidor (C2C)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con investigación documental para establecer límites claros y construir una imagen precisa de la demanda de paquetes internacionales que entran y salen de Estados Unidos. Se utilizan fuentes públicas como las series comerciales de la Oficina del Censo de EE. UU., la Oficina de Estadísticas de Transporte, los paneles de la Comisión de Comercio Internacional de EE. UU. y las publicaciones de la Oficina de Aduanas y Protección Fronteriza de EE. UU. para fundamentar la intensidad comercial, los patrones de envío y las señales de política que pueden afectar la paquetería transfronteriza.
El modelo se complementa luego con informes de empresas, presentaciones para inversionistas, informes anuales y cobertura de prensa confiable que explican los cambios de red, los recargos y los cambios de servicio. Cuando están disponibles, se utilizan suscripciones pagas para datos financieros e inteligencia empresarial, registros de importación y exportación a nivel de envío, y noticias y datos financieros, para verificar de forma cruzada la dirección de los ingresos y el contexto de precios, sin depender de un único conjunto de datos. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos documentales que generalmente producen la mayor dispersión, como la combinación internacional, el traslado de recargos y la proporción entre servicios express y diferidos. Conversamos con líderes del lado transportista, intermediarios de paquetería y grandes remitentes centrados en los principales corredores de envío y recepción de EE. UU., y utilizamos sus aportes para confirmar la lógica final de precios y volúmenes aplicada.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 18% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye principalmente mediante una reconstrucción descendente del conjunto de demanda que parte de la actividad de envíos internacionales y los movimientos de paquetería vinculados al comercio, para luego convertirla en valor de mercado utilizando la combinación de servicios y la lógica de precios. Después de crear los totales de primera aproximación, se corroboran con verificaciones ascendentes selectivas, incluyendo desgloses muestreados de ingresos de operadores vinculados a servicios internacionales, verificaciones de canal con intermediarios y bandas de precios observadas multiplicadas por volúmenes de envío.
Los insumos clave que dan forma al modelo incluyen la intensidad de paquetes y documentos internacionales por principales corredores comerciales, los cambios en la participación entre express y diferido, las tendencias de peso facturable promedio y peso dimensional, el comportamiento de los recargos por combustible y temporada alta, y los factores de manejo relacionados con aduanas que afectan el rendimiento. Dado que algunos operadores no divulgan claramente los ingresos por paquetería internacional, las brechas se manejan mediante reglas de asignación consistentes que se prueban a través de entrevistas y luego se verifican contra los patrones de servicio observados.
Para la previsión, se utiliza el análisis de escenarios para reflejar diferentes resultados en las condiciones comerciales, la demanda del comercio electrónico transfronterizo y la disciplina de precios de los transportistas, y luego se selecciona el caso base tras conciliarlo con el consenso de expertos. Esto mantiene la visión prospectiva fundamentada, ya que los principales impulsores son observables, se pueden actualizar rápidamente y se conectan con insumos repetibles.
Validación de datos y ciclo de actualización
Los resultados se validan mediante la triangulación de señales independientes, y se investigan las mayores variaciones antes de finalizar las cifras. Las verificaciones incluyen la consistencia interanual, la razonabilidad de precios y combinación, y las comparaciones con indicadores relacionados como la direccionalidad comercial y los anuncios de capacidad o de red que pueden mover los flujos de paquetería transfronteriza.
Se sigue una revisión interna en varios pasos, y se activan nuevos contactos cuando un dato modifica el precio implícito, el volumen o la participación internacional más allá de un rango razonable. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales que puedan cambiar la dirección del mercado, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence del mercado estadounidense de mensajería internacional, courier, express y paquetería en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el CEP internacional de EE. UU. a menudo difieren porque cada editor traza de manera distinta la línea entre la paquetería transfronteriza y los flujos nacionales, y también toman decisiones diferentes sobre si los ingresos de envío adyacentes se contabilizan en el mismo grupo. Las diferencias también surgen cuando los insumos de precios se actualizan en momentos distintos, ya que los recargos y el rendimiento por ruta pueden cambiar dentro de un mismo año.
Los patrones de liberación aduanera y las señales de envío por corredor comercial se utilizan como verificaciones de coherencia que mantienen a Mordor Intelligence enfocado únicamente en los ingresos de paquetería transfronteriza, incluyendo paquetes estándar y express, pero excluyendo los paquetes exclusivamente nacionales y los movimientos de carga más pesados. Otro factor de brecha es el momento, ya que algunas estimaciones anualizan un conjunto de ingresos de un año anterior y luego lo proyectan hacia adelante sin volver a evaluar la combinación express, los cambios en el peso facturable y el comportamiento de los recargos para el período actual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 53,14 mil millones de USD (2025) | |
| Base de Datos Sectorial A | 3,26 mil millones de USD (2024) | Utiliza una interpretación de servicio estrecha que parece más cercana a un subconjunto limitado de express internacional, lo que puede excluir una gran parte de la paquetería transfronteriza estándar y algunos casos de uso de remitentes. |
| Estadísticas Sectoriales B | 197,90 mil millones de USD (2023) | Presenta una cifra de estilo de ingresos totales de paquetería sin aislar los flujos exclusivamente internacionales, por lo que los ingresos de CEP nacional y categorías de envío más amplias pueden mezclarse en un total mucho mayor. |
La dispersión en las cifras publicadas se explica principalmente por los límites de alcance y por cómo se actualizan los precios y la combinación del año en curso. Al vincular el valor de mercado con señales de demanda repetibles y verificaciones simples, la cifra final resulta más fácil de conciliar y actualizar cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de mensajería internacional de los Estados Unidos?
El mercado se sitúa en 55,61 mil millones de USD en 2026 y se proyecta que alcance los 69,78 mil millones de USD en 2031.
¿Qué segmento crece más rápido por velocidad de entrega?
Los servicios exprés avanzan a una CAGR del 5,88% (2026-2031) a medida que los comerciantes pagan primas por la entrega transfronteriza con plazo definido.
¿Cómo afecta la norma de minimis de 800 USD a los mensajeros?
Impulsa altos volúmenes de paquetes, pero puede aumentar la complejidad del cumplimiento y la exposición arancelaria si las exclusiones propuestas por la CBP para los bienes de la Sección 301 entran en vigor.
¿Por qué los paquetes de peso medio están ganando terreno?
Los pedidos consolidados de múltiples artículos y las estrategias de inventario justo a tiempo empujan más envíos hacia la banda de más de 5 kg a ≤31,5 kg, que se expande a una CAGR del 5,74% (2026-2031).
¿Qué impacto tienen los límites de franjas horarias en los aeropuertos sobre la fiabilidad del servicio?
Las restricciones en centros como el Aeropuerto Internacional Newark Liberty obligan a los transportistas a redirigir vuelos y añadir tramos terrestres, lo que puede prolongar los tiempos de tránsito si no hay capacidad alternativa disponible.
¿Cómo responden los mensajeros a los mandatos más estrictos de datos electrónicos?
Los principales operadores integrados invierten en plataformas de tecnología de información avanzadas para pre-presentar información detallada de los envíos, convirtiendo el cumplimiento en una ventaja competitiva, mientras que las empresas más pequeñas pueden buscar asociaciones o salir del mercado.
Última actualización de la página el:



