
Tamaño y Participación del Mercado de Neumáticos de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
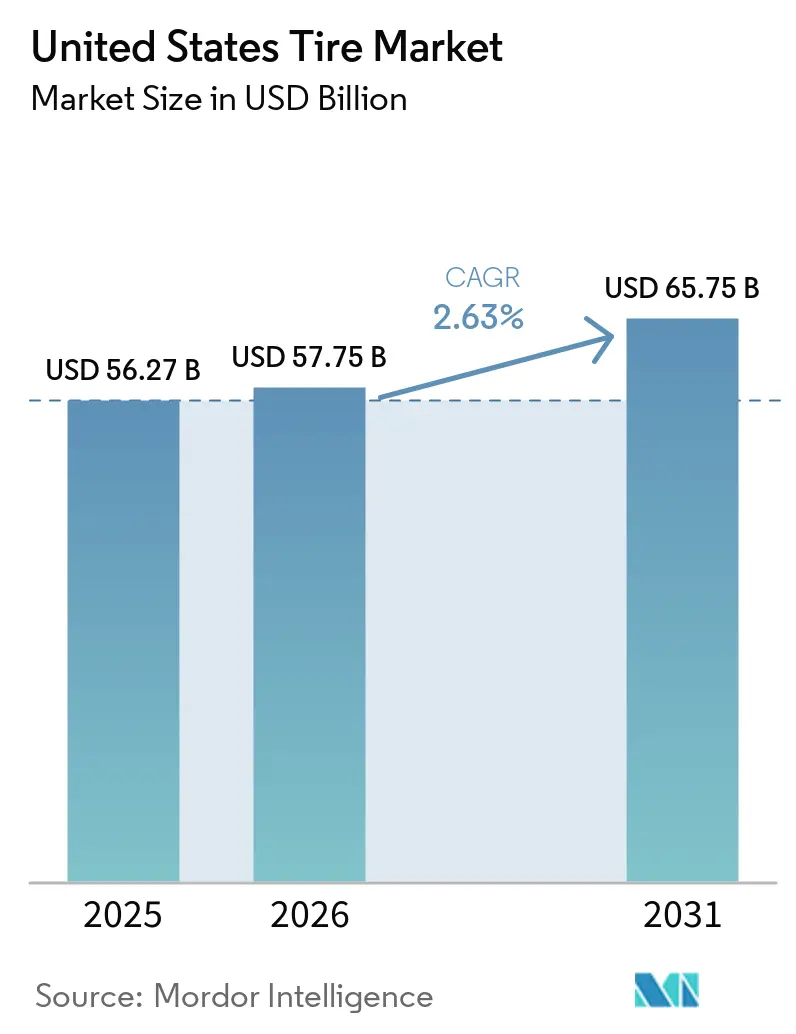
| Tamaño del Mercado (2026) | 57.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 65.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.63 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Neumáticos de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de neumáticos de los Estados Unidos fue valorado en 56,27 mil millones de USD en 2025, se estima en 57,75 mil millones de USD en 2026 y se proyecta que alcance 65,75 mil millones de USD en 2031, a una CAGR del 2,63% durante el período de pronóstico (2026-2031). Los mandatos federales de eficiencia de combustible bajo las reglas de Economía de Combustible Corporativa Promedio de la NHTSA para 2024–2026 y 2027 en adelante modelan explícitamente los neumáticos de baja resistencia a la rodadura como una vía de cumplimiento, integrando la tecnología de neumáticos directamente en las estrategias regulatorias de los fabricantes de automóviles y acelerando la transición del diseño de tela cruzada a diseños radiales avanzados. Mientras tanto, los mandatos estatales de adquisición de caucho reciclado —la tarifa de 1,75 USD por neumático de California que financia un Plan Quinquenal hasta 2030, el aumento de la tarifa de Washington de 1 a 5 USD en 2026 y el nuevo programa de administración financiado por fabricantes de Connecticut— están obligando a los productores a reformular compuestos e invertir en cadenas de suministro circulares.
Conclusiones Clave del Informe
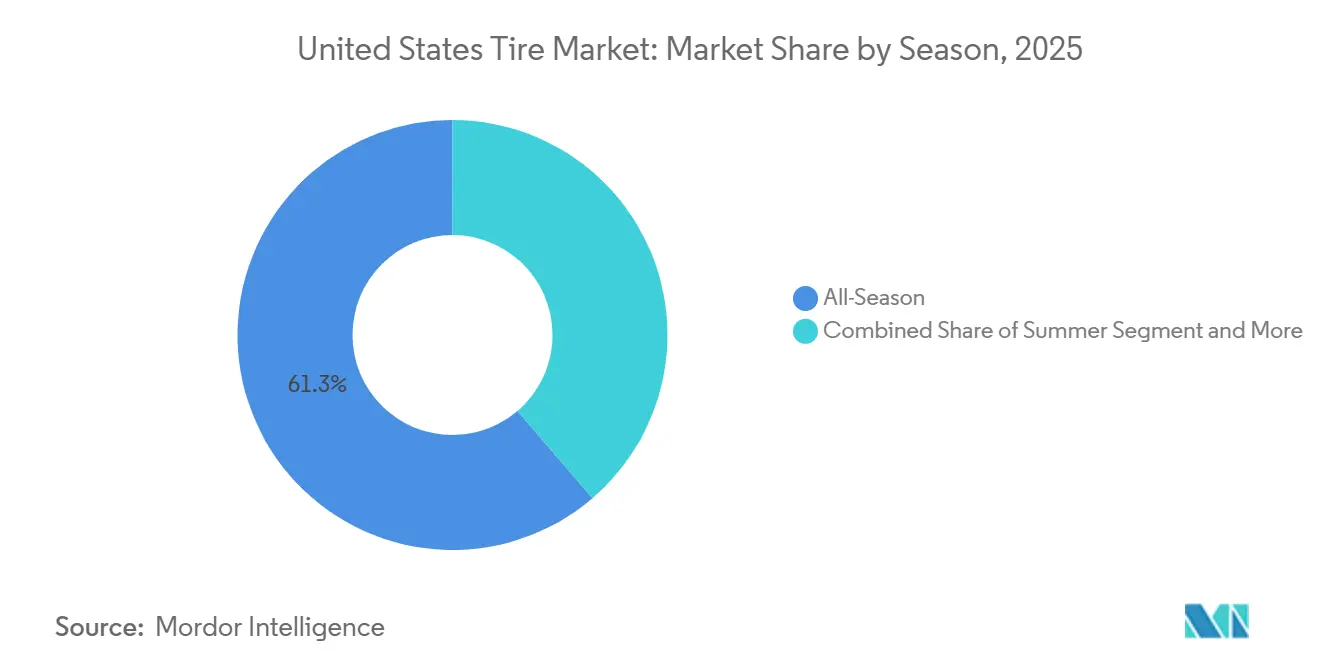
- Por temporada, los productos para todas las estaciones lideraron con el 61,28% de la participación del mercado de neumáticos de los Estados Unidos en 2025; se prevé que los neumáticos de invierno se expandan a una CAGR del 2,65% hasta 2031.
- Por diseño de neumático, la construcción radial representó el 89,92% de la participación del mercado de neumáticos de los Estados Unidos en 2025, mientras que los formatos sin aire registraron la CAGR más alta del 2,67% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 65,37% del tamaño del mercado de neumáticos de los Estados Unidos en 2025 y avanzaron a una CAGR del 2,76% hasta 2031.
- Por aplicación, los montajes en carretera capturaron el 74,36% de la participación del mercado de neumáticos de los Estados Unidos en 2025; la demanda fuera de carretera se acelera a una CAGR del 2,68% hasta 2031.
- Por usuario final, los canales OEM mantuvieron el 81,21% de la participación del mercado de neumáticos de los Estados Unidos en 2025, mientras que la facturación del mercado de posventa registra una CAGR del 2,78% hasta 2031.
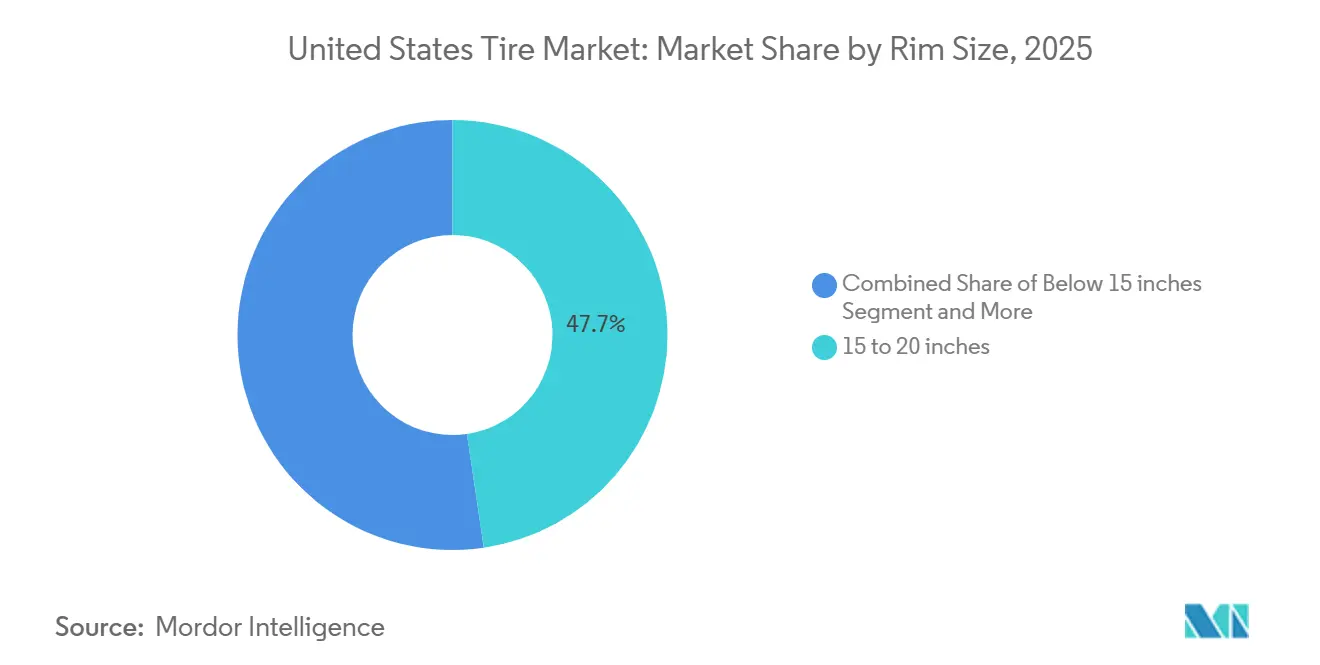
- Por tamaño de llanta, la categoría de 15 a 20 pulgadas lideró con el 47,68% de la participación del mercado de neumáticos de los Estados Unidos en 2025; las llantas de más de 20 pulgadas crecieron más rápido a una CAGR del 2,71%.
- Por propulsión, los vehículos de combustión interna retuvieron el 88,71% de la participación del mercado de neumáticos de los Estados Unidos en 2025; los vehículos eléctricos de batería registraron una CAGR del 2,72% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Neumáticos de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Flota de Vehículos y Mayor Kilometraje Recorrido | +0.4% | Nacional, concentrado en los estados del Cinturón Solar | Mediano plazo (2-4 años) |
| La Combinación de SUV y Camionetas Ligeras Impulsa | +0.3% | Nacional, más fuerte en mercados suburbanos | Largo plazo (≥ 4 años) |
| Normas Corporativas y Federales de Eficiencia de Combustible | +0.2% | Nacional, adopción temprana en California | Mediano plazo (2-4 años) |
| Auge del Comercio Electrónico de Neumáticos e Instaladores Móviles | +0.2% | Centros urbanos, en expansión hacia mercados rurales | Corto plazo (≤ 2 años) |
| La Capacidad Doméstica de Neumáticos para Vehículos Eléctricos Desbloquea un Nicho de Alto Margen | +0.1% | Regional, concentrado en centros de manufactura | Largo plazo (≥ 4 años) |
| Mandatos Estatales de Caucho Reciclado | +0.1% | California, en expansión hacia los estados del Noreste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Envejecimiento de la Flota de Vehículos y el Mayor Kilometraje Recorrido Impulsan la Demanda de Reemplazo
El aumento de la edad promedio de los vehículos a 12,5 años amplía el parque automotor doméstico, pero incrementa la rotación de neumáticos a medida que el desgaste de la suspensión acelera la degradación de la banda de rodadura. Los kilómetros recorridos por vehículo se recuperaron exponencialmente en 2024, igualando los niveles previos a la pandemia y aumentando la intensidad de uso[1]"Tendencias de Volumen de Tráfico Diciembre 2024," Administración Federal de Carreteras, fhwa.dot.gov. La Administración Federal de Carreteras pronostica que el total de kilómetros recorridos por vehículos en los Estados Unidos crecerá entre un 0,5% y un 0,6% anual desde 2019 hasta 2050, con vehículos de uso ligero avanzando entre un 0,4% y un 0,5%, camiones de una sola unidad entre un 1,9% y un 2,1%, y camiones combinados entre un 1,1% y un 1,3%. Esta divergencia es importante porque los segmentos comerciales generan ciclos de reemplazo desproporcionados: una furgoneta de reparto de una sola unidad o un tractor Clase 8 acumula kilometraje de tres a cinco veces más rápido que un sedán de pasajeros, comprimiendo la vida útil del neumático y multiplicando las compras anuales por vehículo. Al mismo tiempo, la edad promedio de los vehículos de uso ligero en las carreteras de los Estados Unidos ha superado los 12 años, un récord impulsado por las interrupciones en la cadena de suministro durante la pandemia, los elevados precios de los vehículos nuevos y la mayor durabilidad que retrasa el desguace.
La Combinación de SUV y Camionetas Ligeras Eleva el Tamaño Promedio de Llanta y el Precio de Venta Promedio
Actualmente, tres quintas partes de los vehículos nuevos producidos en los Estados Unidos son SUV y camionetas ligeras, que típicamente utilizan llantas de 17 a 20 pulgadas, en comparación con las llantas de 15 a 16 pulgadas que son estándar para los sedanes. Estos formatos de llanta más grandes no solo alcanzan precios promedio más altos, sino que también contribuyen de manera consistente a mayores ingresos por unidad. A medida que los fabricantes de automóviles continúan eliminando varias líneas de sedanes, el tamaño de rueda más grande ha pasado de ser una característica premium a convertirse en el nuevo estándar. Esta transición ha mejorado significativamente los márgenes de beneficio de los fabricantes y también ha elevado los costos de reemplazo que asumen los consumidores, impulsando así una expansión sustancial del valor dentro del mercado de neumáticos de los Estados Unidos.
Las Normas Corporativas y Federales de Eficiencia de Combustible Favorecen los Radiales de Baja Resistencia a la Rodadura
El mandato CAFE de 50,4 mpg, vigente a partir de 2031, posiciona los neumáticos de baja resistencia a la rodadura como componentes de cumplimiento obligatorio[2]"Estándares CAFE Finales Año Modelo 2031," Administración Nacional de Seguridad del Tráfico en las Carreteras, nhtsa.gov. Esta integración regulatoria transforma los neumáticos de un insumo básico en un instrumento estratégico de cumplimiento, incentivando a los OEM a especificar diseños radiales avanzados con compuestos de banda de rodadura reforzados con sílice, paquetes de cinturones optimizados y perfiles de flanco aerodinámicos. El programa SmartWay de la EPA, que actualizó su lista verificada de neumáticos de baja resistencia a la rodadura en enero de 2025 y revisó los protocolos de recauchutado en febrero de 2022 para equiparar los objetivos de recauchutado con los parámetros de referencia de neumáticos nuevos, proporciona un marco de certificación paralelo que los operadores de flotas utilizan para calificar para créditos fiscales de combustible e informes de sostenibilidad.
El Auge del Comercio Electrónico de Neumáticos y los Instaladores Móviles Amplían el Alcance
Los canales en línea están captando cada vez más participación de mercado al ofrecer precios competitivos junto con convenientes servicios a domicilio. Los instaladores móviles ahora ofrecen servicios de montaje y equilibrado en el lugar, lo que minimiza el tiempo de inactividad para los consumidores y mejora la accesibilidad tanto para los operadores de flotas como para los conductores con tiempo limitado. Además, las plataformas basadas en datos están optimizando la gestión de inventarios y los procesos de enrutamiento, ejerciendo así presión sobre los márgenes del comercio minorista tradicional. Dentro del mercado de neumáticos de los Estados Unidos, las marcas de venta directa al consumidor no solo están logrando una ventaja en costos, sino que también están acumulando valiosos datos de clientes de primera parte, transformando fundamentalmente la dinámica competitiva del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Caucho Natural y Sintético | -0.2% | Cadenas de suministro globales, procesamiento regional | Corto plazo (≤ 2 años) |
| Los Aranceles de Importación y las Fricciones Comerciales Elevan los Costos de Importación | -0.1% | Nacional, concentrado en los principales puertos | Mediano plazo (2-4 años) |
| Mayor Desgaste de Neumáticos en Vehículos Eléctricos | -0.1% | Centros de adopción de vehículos eléctricos, mercados premium | Mediano plazo (2-4 años) |
| Desplazamiento Urbano hacia el Uso Compartido de Vehículos y la Micromovilidad | -0.1% | Áreas metropolitanas, centros urbanos densos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Caucho Natural y Sintético
Los precios al contado del caucho natural alcanzaron entre 205 y 206 centavos de dólar estadounidense por kilogramo entre febrero y abril de 2026, aproximándose a máximos de un año, ya que la Asociación de Países Productores de Caucho Natural proyectó una demanda global de 2026 de 15,6 millones de toneladas frente a una producción de 15,2 millones de toneladas, el sexto déficit anual consecutivo. Las restricciones estacionales de oferta durante el período de invernación de febrero a mayo en el Sudeste Asiático, las perturbaciones climáticas, los brotes de enfermedades de tizón foliar y las plantaciones envejecidas con rendimientos en declive agravan el desequilibrio estructural, mientras que el posicionamiento especulativo en los mercados de futuros amplifica las oscilaciones de precios.
El Mayor Desgaste de los Neumáticos de Vehículos Eléctricos Eleva el Riesgo de Garantía e Imagen de Marca
El par instantáneo y el peso adicional de las baterías más pesadas están reduciendo la vida útil de los neumáticos de vehículos eléctricos en aproximadamente un tercio. Esta situación está ejerciendo una mayor presión sobre las reservas de garantía y representa un riesgo para la reputación de las marcas premium. Los fabricantes de neumáticos se enfrentan actualmente a un desafío crítico: deben desarrollar compuestos innovadores diseñados específicamente para vehículos eléctricos, lo que puede implicar compromisos en ciertos parámetros de rendimiento, o absorber el impacto financiero de las reclamaciones de garantía más elevadas. Además, los comentarios negativos de los primeros adoptantes influyentes tienen el potencial de difundirse rápidamente a través de las plataformas de redes sociales, creando riesgos significativos para los flujos de ingresos futuros dentro del mercado de neumáticos de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Temporada: La Conveniencia de Todas las Estaciones Bajo Presión por la Demanda de Invierno
En 2025, los neumáticos para todas las estaciones dominaron el mercado de los Estados Unidos, capturando una sólida participación del 61,28%. Mientras tanto, las unidades de neumáticos de invierno, aunque representan un segmento más pequeño, están experimentando una notable CAGR del 2,65%, impulsada por una mayor conciencia sobre la seguridad y tormentas cada vez más severas que están reformando las preferencias de los consumidores.
Los neumáticos de invierno están ampliando ahora su presencia más allá de las regiones tradicionales de nevadas, llegando a zonas templadas que están experimentando patrones climáticos impredecibles. La introducción de la certificación Three Peak Mountain Snowflake en 2024 ha diferenciado claramente las ofertas de productos. A medida que la variabilidad climática continúa influyendo en el mercado, los fabricantes de neumáticos para todas las estaciones están incorporando características aptas para la nieve en sus productos. Esta tendencia indica una difuminación gradual de los límites estacionales dentro del mercado de neumáticos.


Por Diseño de Neumático: La Supremacía Radial Encuentra el Impulso de los Neumáticos sin Aire
En 2025, los radiales mantuvieron una participación dominante del 89,92% en el mercado de neumáticos de los Estados Unidos, lo que refleja décadas de optimización estratégica y escalado global. Al mismo tiempo, los modelos de neumáticos sin aire, a pesar de mantener una participación modesta de menos del 1%, demostraron crecimiento con una CAGR del 2,67%, apuntando a aplicaciones comerciales que enfatizan la resistencia a los pinchazos.
Los conceptos UPTIS de Michelin y Air Free de Bridgestone ofrecen perspectivas sobre el camino hacia la aceptación del mercado. Aunque los costos de fabricación actuales y las limitaciones de confort de conducción están restringiendo la adopción generalizada, los avances tecnológicos indican el potencial para lograr la paridad a largo plazo. Este desarrollo podría conducir a una transformación significativa en el panorama del mercado de neumáticos de los Estados Unidos.
Por Tipo de Vehículo: El Liderazgo de los Automóviles de Pasajeros Persiste
En 2025, los automóviles de pasajeros representaron una participación dominante del 65,37% en el mercado de neumáticos de los Estados Unidos, experimentando un sorprendente auge con una CAGR del 2,76%, impulsado por las fuerzas duales de la electrificación y una mayor demanda de retrofits premium. Si bien las camionetas comerciales ligeras, respaldadas por la logística del comercio electrónico, disfrutaron de crecimiento, quedaron rezagadas en ritmo.
A medida que las flotas se electrifican, se produce un pronunciado desplazamiento hacia compuestos de alto rendimiento, esenciales para manejar el peso y el par adicionales. Mientras tanto, los servicios de viajes compartidos y suscripción están redefiniendo las prioridades de compra, dando prioridad a la longevidad sobre las preferencias tradicionales del propietario individual. Estas dinámicas en evolución no solo refuerzan el dominio del segmento de pasajeros, sino que también fortalecen el panorama general del mercado de neumáticos de los Estados Unidos.
Por Aplicación: El Núcleo en Carretera Enfrenta el Auge Fuera de Carretera
En 2025, los ciclos de uso en carretera representaron una participación dominante del 74,36% en el mercado de neumáticos de los Estados Unidos, subrayando la importancia del transporte por autopistas y zonas urbanas. Mientras tanto, los segmentos fuera de carretera, incluidos los usos en construcción, recreación e industria, experimentaron una tasa de crecimiento de CAGR del 2,68%.
A medida que los consumidores priorizan cada vez más la versatilidad, la demanda de patrones todoterreno híbridos está cerrando la brecha entre las categorías en carretera y fuera de carretera. En el mercado de neumáticos de los Estados Unidos, las restricciones regulatorias sobre la perturbación del suelo están impulsando innovaciones en el ecodiseño de bandas de rodadura, integrando sin problemas la gestión ambiental como una característica del mercado.
Por Usuario Final: La Escala OEM Encuentra la Agilidad del Mercado Posventa
En 2025, los montajes OEM representaron una participación dominante del 81,21% en el mercado de neumáticos de los Estados Unidos, destacando la importancia de las relaciones con los fabricantes de automóviles. Mientras tanto, respaldados por el comercio electrónico, las instalaciones móviles y una mayor variedad de marcas, los ingresos del mercado de posventa están experimentando crecimiento, con una CAGR del 2,78%.
Los fabricantes gestionan los volúmenes garantizados de los contratos de fábrica junto con el atractivo de márgenes más altos y perspectivas directas de datos de los canales de reemplazo. El crecimiento del comercio minorista digital ha reducido las barreras de entrada para las marcas emergentes, intensificando la competencia en el mercado de neumáticos de los Estados Unidos.
Por Tamaño de Llanta: El Segmento Convencional de 15 a 20 Pulgadas Asciende al Mercado Premium
En 2025, las llantas de entre 15 y 20 pulgadas representaron el 47,68% de la participación del mercado de neumáticos en los Estados Unidos. Mientras tanto, las ruedas de más de 20 pulgadas, una opción popular para los SUV de lujo, están experimentando una tasa de crecimiento de CAGR del 2,71%, superando los promedios del mercado.
Estas ruedas más grandes no solo mejoran la estética del vehículo, sino que también mejoran el manejo, lo que permite a los fabricantes exigir primas más altas y aumentar la rentabilidad. El intrincado proceso de producción, junto con los elevados costos de materias primas, favorece a los actores establecidos con amplias capacidades de utillaje, amplificando sus ventajas en el extenso mercado de neumáticos de los Estados Unidos.
Por Propulsión: La Dominancia de los Vehículos de Combustión Interna Encuentra el Crecimiento de los Vehículos Eléctricos
En 2025, las plataformas de motor de combustión interna capturaron el 88,71% de la participación del mercado de neumáticos de los Estados Unidos, mientras que las unidades eléctricas de batería proyectan crecer a una CAGR del 2,72%, impulsadas por los incentivos federales y la expansión de la infraestructura de carga.
La ingeniería de neumáticos para vehículos eléctricos se centra en la reducción del ruido, la mejora de las clasificaciones de carga y la eficiencia energética, lo que lleva a la introducción de líneas de productos dedicadas. Para mantener su posición en este segmento de crecimiento crítico del mercado de neumáticos de los Estados Unidos, los fabricantes deben implementar hojas de ruta de I+D paralelas para evitar perder participación de mercado.
Análisis Geográfico
El mercado de neumáticos de los Estados Unidos muestra variaciones regionales en la demanda influenciadas por el clima, las preferencias de vehículos y las políticas, lo que complica las estrategias de distribución. Los estados costeros como California, Washington y Nueva York lideran en la adopción de vehículos eléctricos, con California representando el 35% de los registros de vehículos eléctricos de batería en los Estados Unidos. Esto impulsa la demanda de neumáticos específicos para vehículos eléctricos, equilibrando la baja resistencia a la rodadura y la mitigación del desgaste. La tarifa de reciclaje de 1,75 USD por neumático de California y su Plan Quinquenal 2025–2030 que exige la adquisición de contenido reciclado fomentan las cadenas de suministro circulares. El aumento de la tarifa de Washington a 5 USD en 2026 refleja prioridades similares. Los estados del Cinturón del Sol, incluidos Texas y Florida, favorecen las camionetas ligeras y los SUV debido a las condiciones de conducción durante todo el año, impulsando la demanda de neumáticos para todas las estaciones. Texas atrae inversiones manufactureras debido a su economía petrolera y beneficios fiscales, con estados como Colorado y Georgia que también ofrecen incentivos y acceso a mano de obra calificada.
Las regiones del Medio Oeste y las Grandes Llanuras, con inviernos rigurosos y actividades agrícolas, sostienen la demanda de neumáticos de invierno y productos todoterreno, aunque el estancamiento de la población limita el crecimiento. El Oeste Montañoso, incluidos Colorado y Montana, apoya la demanda de nicho de neumáticos con clavos y todoterreno debido al turismo invernal y la extracción de recursos. La Administración Federal de Carreteras pronostica un crecimiento anual del kilometraje recorrido por vehículos del 1,9% al 2,1% para camiones de una sola unidad y del 1,1% al 1,3% para camiones combinados, destacando la actividad comercial concentrada en los corredores metropolitanos y las rutas interestatales. Esta concentración permite a los operadores de flotas negociar contratos y exigir entregas oportunas. La fragmentación de políticas a nivel estatal añade complejidad. La HB 5157 de Connecticut traslada los costos de reciclaje a los productores, sentando un precedente para otros estados del Noreste. Las leyes de cadenas en los estados montañosos sostienen la demanda estacional, mientras que las regulaciones variables sobre neumáticos con clavos requieren SKU específicos por región y educación del consumidor.
Los aranceles de importación y las fricciones comerciales afectan de manera desproporcionada a los puertos costeros como Los Ángeles, que manejan la mayor parte de las importaciones de neumáticos. El recargo temporal del 15% de la Sección 122, vigente hasta mediados de 2026, impacta a los distribuidores que carecen de profundidad de inventario. Las expansiones de fabricación doméstica de Goodyear Tire & Rubber Co., Hankook y Bridgestone Corp. se concentran en las regiones del Sureste y Centro-Sur, aprovechando los menores costos y la proximidad a las plantas de fabricantes de automóviles en estados como Alabama y Tennessee. Este desplazamiento reduce los riesgos de flete marítimo y aranceles, al tiempo que permite entregas en secuencia a los clientes de equipos originales, optimizando los costos de inventario y mejorando la coordinación de la cadena de suministro.
Panorama Competitivo
El mercado de neumáticos de los Estados Unidos opera como un oligopolio fragmentado, con los cinco principales actores manteniendo participaciones significativas pero enfrentando presiones sobre los márgenes por las importaciones de bajo costo y los disruptores de nicho. La concentración del mercado es moderada, ya que ningún fabricante individual controla más del 20% del volumen. Las marcas regionales, los proveedores de marca privada y los productores especializados impiden la disciplina de precios. Las estrategias clave incluyen expansiones de capacidad en segmentos premium y específicos para vehículos eléctricos (por ejemplo, la inversión de 320 millones de USD de Goodyear Tire & Rubber Co. en Lawton), la integración vertical en servicios digitales (por ejemplo, la asociación ContiConnect-Samsara de Continental AG) y fusiones y adquisiciones para capacidades adyacentes (por ejemplo, la adquisición de Flexitallic por parte de Michelin SCA por 220 millones de USD). Existen oportunidades en la comercialización de neumáticos sin aire, la fabricación doméstica de neumáticos para vehículos eléctricos para eludir aranceles y los modelos de economía circular que monetizan las carcasas de neumáticos mediante el recauchutado y la recuperación de materiales. Los disruptores como Enso (planta de Fase 1 de 700 a 750 millones de USD) y proveedores de tecnología como Cabot (negro de carbono Propel E8) están avanzando en soluciones de baja resistencia a la rodadura.
La innovación tecnológica se centra en compuestos y automatización. La patente de perfil asimétrico de Pirelli & C. S.p.A. (EE. UU. 12.246.557 B2, concedida en marzo de 2025) reduce la resistencia a la rodadura utilizando la fuerza de conicidad lateral. La formulación de baja resistencia a la rodadura de Apollo (EE. UU. 20240174836A1, mayo de 2024) combina sílice, caolín y negro de carbono reciclado para reducir la histéresis. Michelin SCA emplea inteligencia artificial para diseñar el compuesto de banda de rodadura del Alpin 7 y parcialmente en el CrossClimate 3, comprimiendo los plazos de I+D y explorando nuevas permutaciones de compuestos. La tercera generación Air Free de Bridgestone Corp., que entra en pruebas en el mundo real en 2026, utiliza optimización estructural impulsada por inteligencia artificial para diseñar radios de resina termoplástica, reemplazando el aire comprimido. Esta innovación requiere nuevas líneas de producción y protocolos de control de calidad.
La intensidad competitiva está aumentando a medida que los aranceles, incluido el 25% de la Sección 301 y las tasas antidumping del 61% al 76%, elevan los derechos efectivos por encima del 100% para algunos proveedores chinos. Los distribuidores están diversificando las fuentes de suministro, creando oportunidades para los productores domésticos que invierten en automatización para compensar los mayores costos laborales en los Estados Unidos. La industria enfrenta desafíos para equilibrar las expansiones intensivas en capital, como los compromisos de 1,6 mil millones de USD de Hankook y de 700 a 750 millones de USD de Enso, con una demanda incierta moldeada por las tasas de adopción de vehículos eléctricos, la volatilidad de la política comercial y la disposición de los consumidores a pagar primas por atributos de sostenibilidad que ofrecen beneficios intangibles.
Líderes de la Industria de Neumáticos de los Estados Unidos
Bridgestone Corporation
Michelin SCA
Goodyear Tire & Rubber Co.
Continental AG
Hankook Tire & Technology
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: El fabricante italiano de neumáticos Pirelli & C. S.p.A. (PIRC.MI) anunció un plan de inversión plurianual para los Estados Unidos valorado en aproximadamente 1 mil millones a 1,2 mil millones de USD, destinado a aumentar la capacidad de producción, incluida la de sus Cyber Tyres. El plan debía ser presentado para su aprobación por el consejo de administración en una próxima reunión.
- Mayo de 2026: Continental AG anunció la construcción de un almacén de productos terminados altamente automatizado en Mount Vernon, Illinois, con una inversión de aproximadamente 76 millones de USD. La instalación, con capacidad para almacenar 500.000 neumáticos de automóviles de pasajeros, atenderá la creciente demanda de América del Norte. La construcción comienza en el verano de 2026, con operaciones programadas para 2027.
- Enero de 2025: Michelin SCA presentó el Primacy 5, que ofrece una vida útil un 18% más larga que su predecesor y una frenada en mojado mejorada; 87 tamaños se lanzan al mercado en 2025.


Alcance del Informe del Mercado de Neumáticos de los Estados Unidos
El mercado de neumáticos de los Estados Unidos está segmentado por temporada, diseño de neumático, tipo de vehículo, aplicación, usuario final, tamaño de llanta y propulsión. Por temporada, el mercado está segmentado en neumáticos de verano, de invierno y para todas las estaciones. Por diseño de neumático, el mercado está segmentado en radial, de tela cruzada y neumáticos no neumáticos/sin aire. Por tipo de vehículo, el mercado está segmentado en motocicletas, automóviles de pasajeros, vehículos comerciales ligeros, camiones comerciales pesados y autobuses, y vehículos todoterreno y de especialidad, incluidas aplicaciones OTR, agrícolas, mineras y de carreras. Por aplicación, el mercado está segmentado en en carretera y fuera de carretera. Por usuario final, el mercado está segmentado en OEM y posventa. Por tamaño de llanta, el mercado está segmentado en menos de 15 pulgadas, de 15 a 20 pulgadas y más de 20 pulgadas. Por propulsión, el mercado está segmentado en vehículos de combustión interna, vehículos eléctricos de batería y vehículos híbridos y de pila de combustible. El informe ofrece el tamaño del mercado y pronósticos en valor (USD) y volumen (unidades) para todos los segmentos mencionados anteriormente.
| Verano |
| Invierno |
| Todas las Estaciones |
| Radial |
| Diagonal |
| No Neumático / Sin Aire |
| Motocicletas |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Camiones Comerciales Pesados y Autobuses |
| Fuera de Carretera y Especialidad (Minería, Agricultura, Carreras y Otros) |
| En Carretera |
| Fuera de Carretera |
| OEM |
| Posventa |
| Menos de 15 pulgadas |
| 15 – 20 pulgadas |
| Más de 20 pulgadas |
| Vehículos de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos y de Pila de Combustible |
| Por Temporada | Verano |
| Invierno | |
| Todas las Estaciones | |
| Por Diseño de Neumático | Radial |
| Diagonal | |
| No Neumático / Sin Aire | |
| Por Tipo de Vehículo | Motocicletas |
| Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | |
| Camiones Comerciales Pesados y Autobuses | |
| Fuera de Carretera y Especialidad (Minería, Agricultura, Carreras y Otros) | |
| Por Aplicación | En Carretera |
| Fuera de Carretera | |
| Por Usuario Final | OEM |
| Posventa | |
| Por Tamaño de Llanta | Menos de 15 pulgadas |
| 15 – 20 pulgadas | |
| Más de 20 pulgadas | |
| Por Propulsión | Vehículos de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos y de Pila de Combustible |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de neumáticos de los Estados Unidos?
El tamaño del mercado de neumáticos de los Estados Unidos alcanzó los USD 56,27 mil millones en 2025.
¿Qué tan rápido está creciendo la demanda de neumáticos específicos para vehículos eléctricos?
Los montajes de vehículos eléctricos de batería avanzan a una CAGR del 2,72% hasta 2031.
¿Qué categoría de tamaño de llanta se está expandiendo más rápidamente?
Las llantas de más de 20 pulgadas registran la CAGR más rápida del 2,71% impulsada por la creciente adopción de SUV de lujo.
¿Por qué los neumáticos de invierno están ganando participación?
Los eventos climáticos más severos y la mayor disponibilidad de la certificación 3PMSF impulsan las ventas de neumáticos de invierno a una CAGR del 2,65%.
¿Cómo afectan las tarifas estatales de reciclaje a los precios?
La tarifa de USD 1,75 por neumático de California financia las tasas de recuperación y añade un costo modesto que los fabricantes trasladan en California y, en ocasiones, a nivel nacional.
¿Qué canal de distribución está creciendo más rápido?
El mercado de posventa, respaldado por el comercio electrónico y la instalación móvil, registra una CAGR del 2,78% hasta 2031.
Última actualización de la página el:



