
Tamaño y Participación del Mercado de CI de Lógica Estándar para Computadoras y Periféricos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 37.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 48.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.44 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
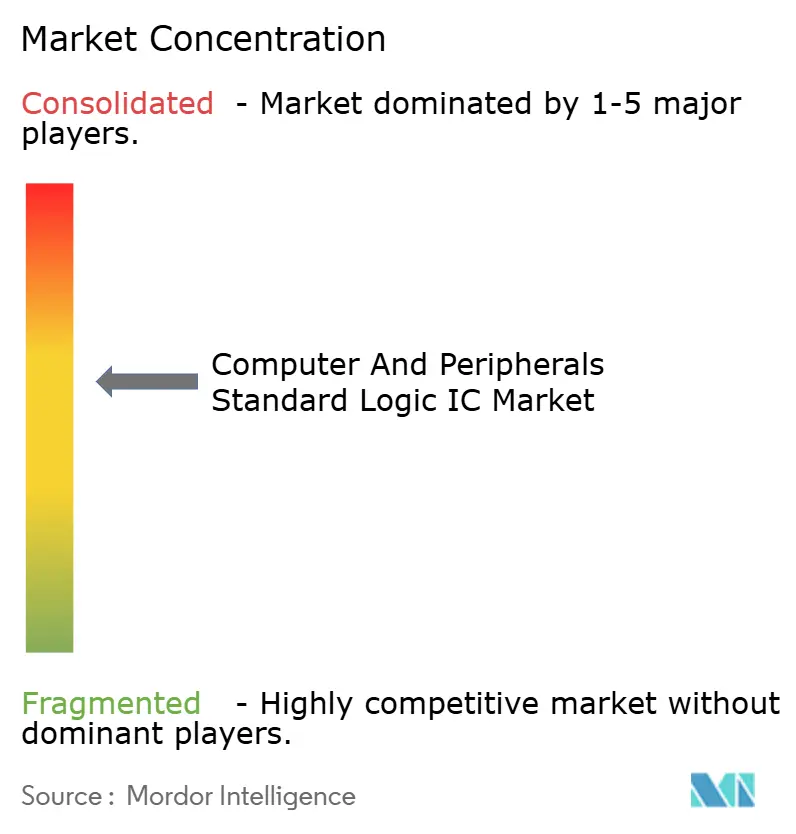
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de CI de Lógica Estándar para Computadoras y Periféricos por Mordor Intelligence
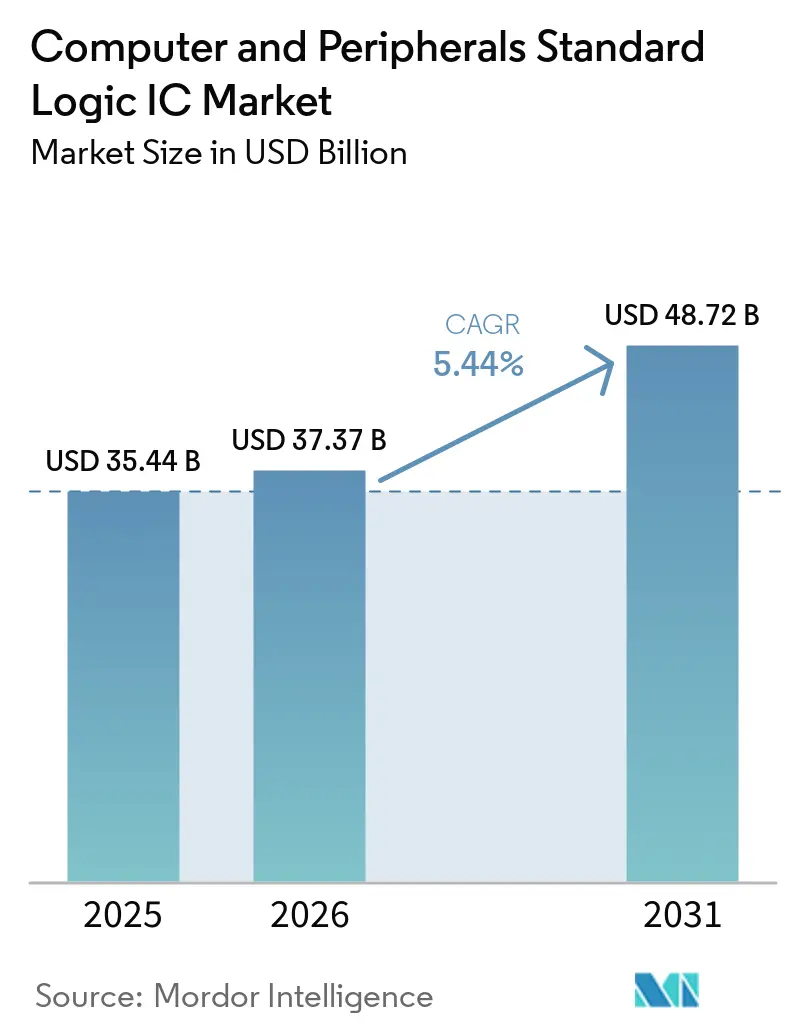
Se espera que el tamaño del mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos crezca de USD 35,44 mil millones en 2025 a USD 37,37 mil millones en 2026 y se prevé que alcance USD 48,72 mil millones en 2031 a una CAGR del 5,44% durante el período 2026-2031. La intensificación de la digitalización y los flujos de trabajo de diseño de PCB asistidos por IA mantienen la relevancia de los dispositivos de lógica discreta incluso cuando los SoC integran más funciones en el chip. Los fabricantes se benefician de la demanda de periféricos ultradelgados, los avances en el empaquetado a escala de chip a nivel de oblea y los ciclos de actualización de USB-C/Thunderbolt que requieren acondicionamiento de señal de alta velocidad. Asia-Pacífico domina la capacidad de producción, mientras que América del Norte y Europa dirigen la innovación en diseño y los programas de calificación de grado automotriz. El posicionamiento competitivo depende cada vez más de la experiencia en empaquetado, las herramientas de búsqueda paramétrica y el soporte de prototipado rápido en lugar de la amplitud del catálogo por sí sola.
Conclusiones Clave del Informe
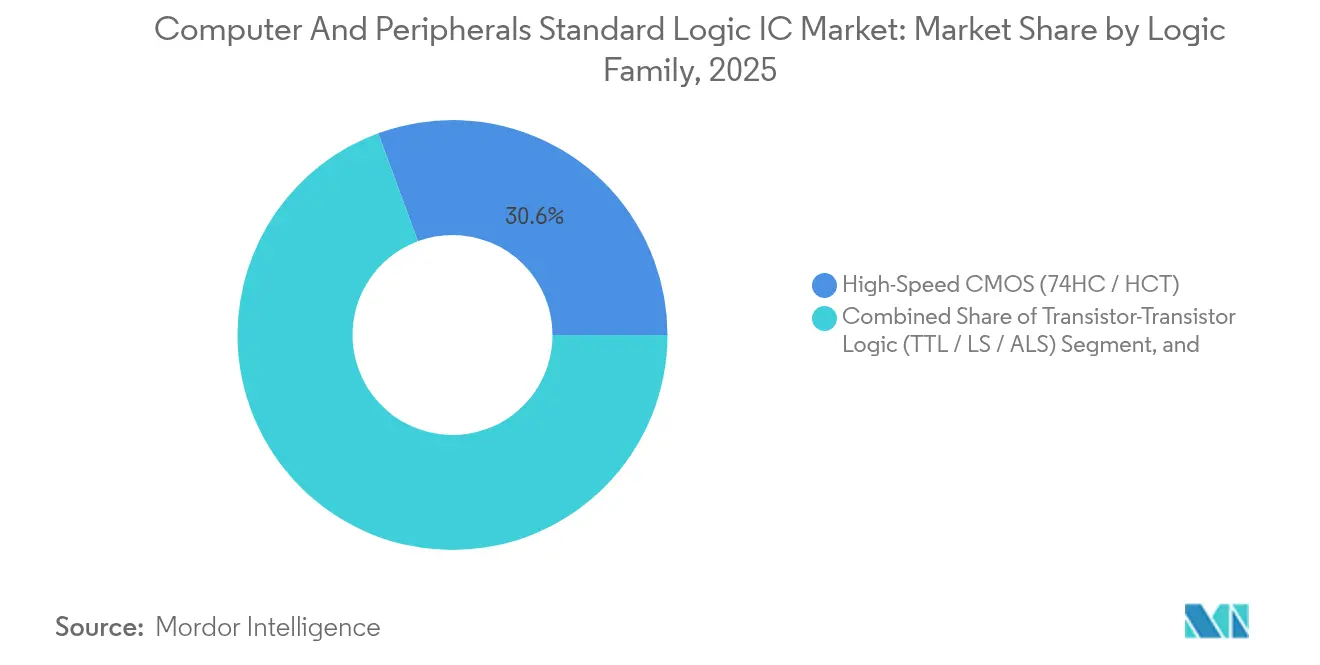
- Por familia lógica, los dispositivos 74HC/HCT lideraron con una cuota de ingresos del 30,62% en 2025; se prevé que los dispositivos 74LVC/AUP se expandan a una CAGR del 6,51% hasta 2031.
- Por tipo de función, las compuertas e inversores representaron el 25,98% de la cuota del mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos en 2025, mientras que los conmutadores de señal y traductores de nivel registraron la CAGR más rápida del 6,74% hasta 2031.
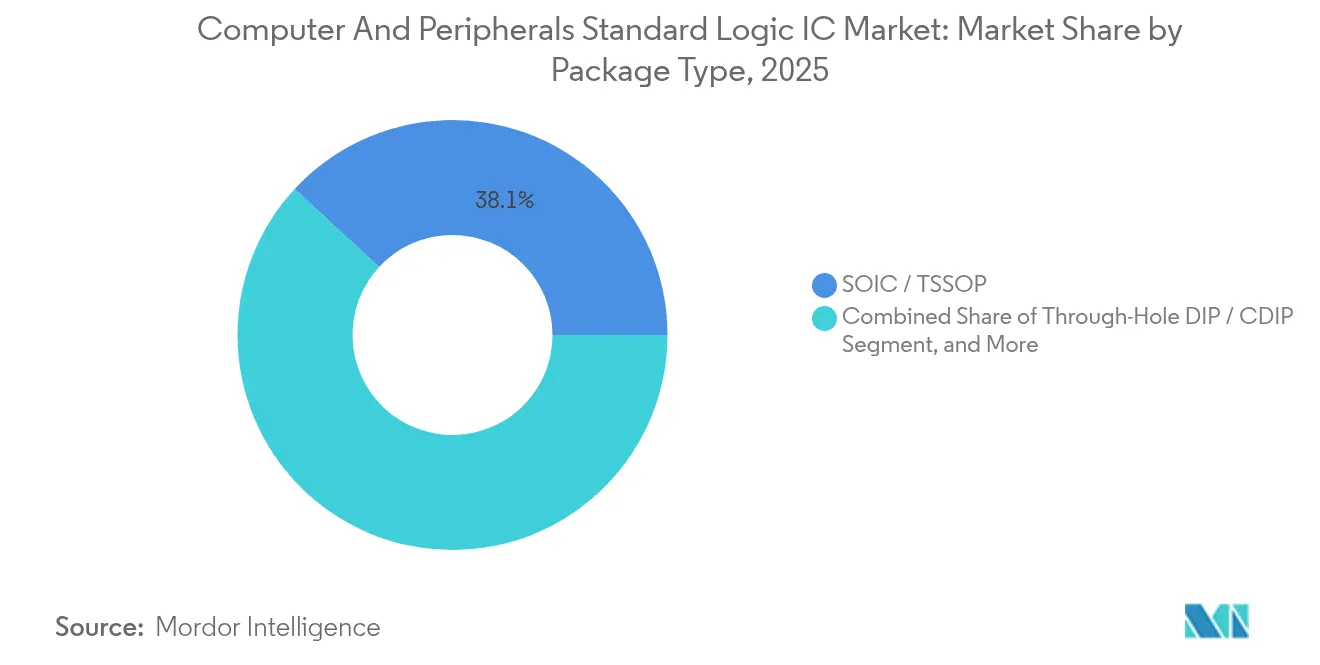
- Por tipo de paquete, SOIC/TSSOP capturó el 38,12% del tamaño del mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos en 2025; las soluciones WLCSP crecen a una CAGR del 8,05% hasta 2031.
- Por dispositivo de uso final, las computadoras personales y portátiles mantuvieron una cuota del 28,37% en 2025, y las consolas de videojuegos y accesorios están creciendo a una CAGR del 7,66% hasta 2031.
- Por geografía, Asia-Pacífico concentró una cuota del 50,72% en 2025 y avanza a una CAGR del 8,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de lógica LVC de baja tensión en periféricos ultradelgados | +1.20% | Global, con liderazgo central en APAC | Mediano plazo (2-4 años) |
| Flujos de trabajo de diseño de PCB shift-left que impulsan los ASP de lógica de una sola compuerta (1G) | +0.80% | Centros de diseño en América del Norte y la UE, fabricación en APAC | Corto plazo (≤ 2 años) |
| Enrutamiento automático asistido por IA que incrementa el volumen de CI multi-compuerta configurables | +1.10% | Global, concentrado en centros de diseño avanzado | Mediano plazo (2-4 años) |
| Ciclos de actualización convencionales para concentradores USB-C/Thunderbolt | +0.90% | Mercados de consumo globales | Corto plazo (≤ 2 años) |
| Aumento de la tasa de incorporación de teclados y ratones inalámbricos con búferes de bajo consumo | +0.70% | Global, con liderazgo del segmento premium en mercados desarrollados | Mediano plazo (2-4 años) |
| Programas de reducción de costos en impresoras ODM que favorecen los sustitutos 74HC/HCT | +0.50% | Fabricación en APAC, distribución global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de lógica LVC de baja tensión en periféricos ultradelgados
Los periféricos ultradelgados favorecen los dispositivos 74LVC/AUP de 1,65 V-5,5 V que ofrecen conmutación en nanosegundos y se ajustan a estrictos límites térmicos, impulsando una CAGR del 6,73% hasta 2030. Los concentradores USB4 y Thunderbolt 5 ejemplifican este cambio al requerir señalización superior a 40 Gbps en recintos compactos.[1]Intel Corporation, "Estándar de Conectividad Thunderbolt 5," intel.com Las arquitecturas de lógica de baja tensión distribuida superan a las alternativas monolíticas en consumo y calor, sosteniendo la demanda en los centros de diseño globales y las bases de ensamblaje de APAC.
Enrutamiento automático asistido por IA que incrementa el volumen de CI multi-compuerta configurables
Las herramientas de PCB con aprendizaje automático evalúan miles de topologías en minutos y frecuentemente seleccionan combinaciones de compuertas poco comunes, impulsando un aumento del 23% en la demanda de dispositivos multi-compuerta configurables.[2]Cadence Design Systems, "Suite de Diseño Impulsada por IA en Expansión," cadence.com Los proveedores que ofrecen amplias bibliotecas paramétricas y muestras rápidas ganan posiciones a medida que los ciclos de diseño se comprimen.
Ciclos de actualización convencionales de concentradores USB-C/Thunderbolt
Los fabricantes de concentradores registraron un crecimiento del 40% interanual en la adopción de conectores avanzados durante 2024, impulsando las ventas de circuitos integrados de lógica que gestionan la traducción multigigabit preservando la compatibilidad con tecnología heredada. Las implementaciones bidireccionales Thunderbolt 5 de 80 Gbps se benefician especialmente del empaquetado CoWoS avanzado que minimiza la impedancia entre etapas lógicas.[3]Broadcom Inc., "Tecnología 3.5D F2F para XPUs de IA," broadcom.com
Aumento de la tasa de incorporación de teclados y ratones inalámbricos con búferes de bajo consumo
Los periféricos inalámbricos alcanzaron una penetración del 67% en la informática premium durante 2024, ampliando el conjunto de circuitos integrados de lógica direccionable a USD 890 millones. Los búferes de bajo consumo optimizados para Bluetooth LE permiten latencia inferior a un milisegundo y autonomía de batería de un año, impulsando una demanda sostenida.[4]Logitech International, "Resultados del Ejercicio Fiscal 2024," logitech.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inercia en el diseño hacia la integración de lógica discreta en SoC | -0.90% | Global, con centros de diseño avanzado liderando la integración | Largo plazo (≥ 4 años) |
| Prolongación de las colas de calificación de grado automotriz (AEC-Q100) | -0.60% | Cadena de suministro automotriz global | Mediano plazo (2-4 años) |
| Volatilidad en la capacidad de fabricación en obleas de 200 mm para nodos lógicos heredados | -0.70% | Concentración de fundiciones en APAC | Corto plazo (≤ 2 años) |
| Entrada de circuitos integrados de la serie 74 falsificados en canales secundarios | -0.40% | Distribución global, concentrada en mercados sensibles al costo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inercia en el diseño hacia la integración de lógica discreta en SoC
Los SoC avanzados ahora incorporan bloques de lógica programable que replican funciones comunes de la serie 74, reduciendo el contenido discreto en dispositivos de alto volumen a pesar del aumento general de la complejidad electrónica.[5]Arm Holdings, "Nuevos Diseños de CPU," arm.com Sin embargo, las funciones que requieren aislamiento galvánico o conmutación de alta tensión siguen dependiendo de CI independientes, lo que modera pero no elimina la amenaza de sustitución.
Prolongación de las colas de calificación de grado automotriz (AEC-Q100)
La calificación de nuevos circuitos integrados de lógica se extendió a 18-24 meses en 2025, presionando los cálculos de retorno sobre la inversión de los proveedores a medida que los ciclos de vida de los productos se acortan.[6]Automotive Electronics Council, "Documentos AEC-Q100," aecouncil.com La capacidad limitada de los laboratorios de prueba y los rigurosos ciclos de temperatura frenan la entrada en los lucrativos segmentos de ADAS e infoentretenimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Familia Lógica:
La eficiencia CMOS ancla el crecimientoLos resultados de 2025 mostraron que los dispositivos 74HC/HCT de alta velocidad ocuparon el 30,62% de los ingresos. Se prevé que las familias 74LVC/AUP de bajo voltaje, que se benefician de los nodos periféricos sensibles a la energía, añadan un CAGR del 6,51%, impulsando el tamaño del mercado de CI de Lógica Estándar para Computadoras y Periféricos en esta categoría para superar las líneas TTL heredadas. Los diseños de voltaje mixto combinan múltiples familias CMOS para equilibrar el costo y el tiempo, un patrón acelerado por el CAD guiado por IA que reduce el esfuerzo de diseño.
La migración hacia dominios de voltaje heterogéneos preserva la demanda discreta donde los pines de SoC no pueden satisfacer el aislamiento o la inmunidad al ruido, apoyando aplicaciones adyacentes dentro del segmento de CI de lógica de propósito especial para computadoras y periféricos. El ECL/MECL conserva roles de nicho en sistemas de adquisición sensibles al jitter, mientras que el CMOS de la serie 4000 satisface las necesidades industriales de amplio voltaje. La continua reducción de los encapsulados garantiza que el mercado de CI de Lógica Estándar para Computadoras y Periféricos mantenga la diversidad de familias en lugar de converger en una única arquitectura dominante.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Función:
La complejidad de interfaz impulsa los traductoresLas compuertas e inversores mantuvieron una cuota del 25,98% en 2025, lo que refleja su universalidad. Los conmutadores de señal y traductores de nivel liderarán la expansión del segmento con una CAGR del 6,74% hasta 2031, a medida que los SoC de múltiples tensiones se interconectan con periféricos de señal mixta, aumentando la cuota del mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos para estos dispositivos. Los multiplexores y decodificadores soportan estaciones de acoplamiento multidisplay, mientras que los búferes mantienen la integridad en los pares diferenciales de alta velocidad.
Los equipos de diseño prefieren cada vez más los CI traductores con seguimiento de umbral adaptativo, reduciendo las revisiones de placas causadas por migraciones de rieles de alimentación. El cambio señala un crecimiento de la demanda arraigado en la gestión de interfaces más que en el recuento bruto de compuertas, sosteniendo el valor incluso cuando la integración de transistores aumenta.
Por Tipo de Paquete:
WLCSP acelera la miniaturizaciónSOIC/TSSOP se mantuvo dominante con el 38,12% de los ingresos en 2025 por su equilibrio entre costo y disipación térmica. Sin embargo, las unidades WLCSP registran la CAGR más alta del 8,05% a medida que los OEM reducen la altura en dispositivos portátiles y portátiles delgados, ampliando el tamaño del mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos para las variantes de abanico extendido. Los formatos QFN y XSON ganan terreno en diseños sensibles a RF que necesitan bajas parasíticas, mientras que el DIP de orificio pasante persiste en placas industriales con capacidad de servicio.
Las hojas de ruta de empaquetado a nivel de panel de abanico extendido prometen reducciones de costos adicionales, atrayendo a los proveedores de lógica hacia asociaciones de empaquetado antes reservadas para chips de memoria o RF. La coexistencia de formatos heredados y avanzados se alinea con las diversas prioridades de ciclo de vida y reparación en campo en los mercados finales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Dispositivo de Uso Final:
Los periféricos de videojuegos se disparanLas computadoras personales y portátiles aportaron el 28,37% de los ingresos en 2025, aunque las consolas de videojuegos y accesorios crecerán más rápido con una CAGR del 7,66%, ampliando el tamaño del mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos para matrices de conmutación de baja latencia. El almacenamiento externo y las estaciones de acoplamiento aprovechan la ergonomía del trabajo remoto, con traductores que facilitan los concentradores USB-C multisalida de video. Los periféricos de red aprovechan los despliegues de Wi-Fi 7, exigiendo controladores lógicos de alta velocidad.
Las PC industriales y los periféricos robustos justifican ASP más elevados gracias a rangos de temperatura extendidos y paquetes con recubrimiento conformado, amortiguando la demanda cíclica del consumidor. La diversificación de segmentos ancla, por tanto, la estabilidad de ingresos a pesar de la volatilidad del consumidor.
Análisis Geográfico
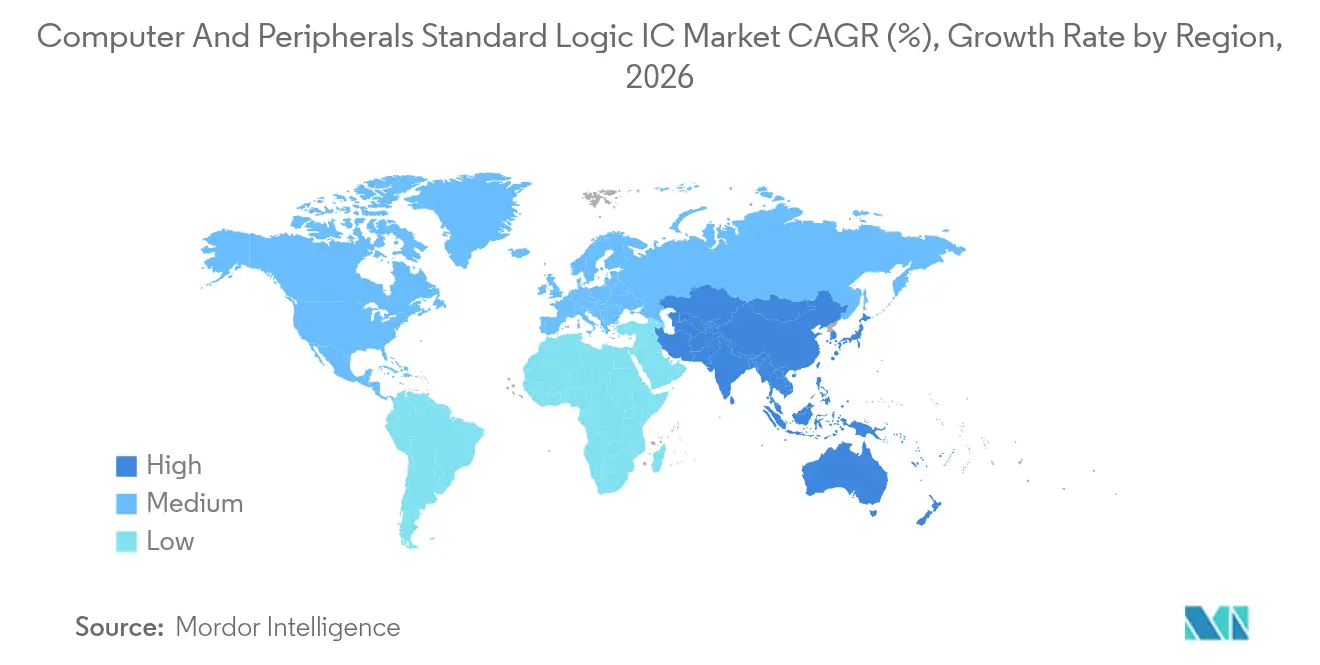
Mercado de CI de Lógica Estándar para Computadoras y Periféricos en APAC
Asia-Pacífico lideró con una participación de mercado del 50,72% en CI de Lógica Estándar para Computadoras y Periféricos en 2025 y se prevé que crezca a una CAGR del 8,45%, respaldada por ecosistemas integrados de fundición a ensamblaje en China, Taiwán y Corea del Sur. Los proveedores de nivel 1 centrados en el sector automotriz de Japón sostienen la demanda de familias de temperatura extendida, mientras que Taiwán amplía su liderazgo a través de clústeres de empaquetado a nivel de panel.
Mercado de CI de Lógica Estándar para Computadoras y Periféricos en América del Norte
América del Norte registró una perspectiva de CAGR creciente a medida que los centros de diseño en Estados Unidos impulsan periféricos centrados en IA que requieren lógica multi-compuerta configurable. Canadá y México aprovechan la proximidad a los fabricantes de equipos originales estadounidenses para el ensamblaje a nivel de placa, lo que ancla la demanda regional a pesar de la capacidad limitada de obleas.
Mercado de CI de Lógica Estándar para Computadoras y Periféricos en EMEA y LATAM
Europa registró una trayectoria de CAGR creciente impulsada por la electrificación automotriz y la automatización industrial. Los proveedores de nivel 1 de Alemania califican dispositivos AEC-Q100, Francia apoya variantes aeroespaciales e Italia atrae inversión en empaquetado a nivel de panel que diversifica el suministro más allá de Asia. Las regiones emergentes de América Latina, Oriente Medio y África conformaron colectivamente una pequeña parte de los ingresos de 2024, con periféricos de red impulsados por infraestructura que estimulan la adopción futura.

Panorama regulatorio
La regulación que afecta a los circuitos integrados lógicos estándar utilizados en computadoras y periféricos está cada vez más determinada por las obligaciones de ciberseguridad para el hardware y por los controles comerciales transfronterizos sobre semiconductores y tecnologías relacionadas. En la Unión Europea, la Ley de Resiliencia Cibernética (Reglamento (UE) 2024/2847) introduce requisitos horizontales de ciberseguridad para productos con elementos digitales, lo que eleva las expectativas de cumplimiento para los proveedores de componentes y los fabricantes de equipos originales que integran circuitos lógicos en periféricos y concentradores conectados.
En Estados Unidos, las normas de control de exportaciones y las medidas comerciales que afectan los flujos de tecnología de semiconductores se endurecieron aún más tras los cambios introducidos en diciembre de 2024 en la norma del Producto Directo Extranjero (FDP, por sus siglas en inglés), seguidos de acciones posteriores en 2026 vinculadas a la política de comercio y licencias de semiconductores. Por separado, la Comisión Europea presentó en 2026 una propuesta para fortalecer la preparación ante interrupciones en el suministro de semiconductores mediante alertas coordinadas y un posible mecanismo de fase de crisis, lo que añade más expectativas de informes y respuesta para los participantes en la cadena de suministro de electrónica.
Análisis de la cadena de valor
La cadena de valor de los circuitos integrados lógicos estándar para computadoras y periféricos abarca el desarrollo de arquitecturas y bibliotecas, incluidos los modelos paramétricos utilizados en herramientas de diseño de PCB, la fabricación de obleas en front-end, predominantemente en nodos maduros para muchas piezas de la serie 74 y de interfaz, y el ensamblaje, prueba y empaquetado (ATP) en backend, que determina el factor de forma, el comportamiento térmico y la integridad de la señal a alta velocidad. Las entradas upstream incluyen equipos de fabricación de semiconductores, obleas de silicio y productos químicos y gases de alta pureza, mientras que la capacidad midstream se concentra en los ecosistemas de fabricación de Asia-Pacífico, junto con centros de diseño y definición de productos en América del Norte y partes de Europa.
Para 2026, las restricciones de suministro se han centrado más en el rendimiento de empaquetado y pruebas que en la disponibilidad de obleas en bruto, lo cual es relevante para el WLCSP y otros paquetes compactos utilizados en periféricos ultrafinos. El seguimiento del sector también señala plazos de entrega más largos para búferes de alta velocidad especializados y traductores de voltaje, con rangos citados a principios de 2026 de aproximadamente 20 a 26 semanas en algunos canales. Este patrón está impulsando a los OEM y ODM hacia una elaboración más temprana de perfiles de lista de materiales, un abastecimiento dual y alternativas compatibles a nivel de pines. La distribución sigue siendo relevante para la cobertura amplia de catálogo, pero los programas más grandes recurren cada vez más a la contratación directa con proveedores, junto con distribuidores autorizados regionales, para gestionar el riesgo de asignación y la continuidad del ciclo de vida.
Panorama Competitivo
Texas Instruments, Nexperia, onsemi y STMicroelectronics anclan colectivamente la amplitud del catálogo de precio medio, utilizando fábricas globales y vínculos de décadas con distribuidores para asegurar diseños ganadores. Sus estrategias en el mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos enfatizan los diseños de referencia y la venta cruzada de complementos de gestión de energía que incorporan costos de cambio.
Los competidores emergentes como Diodes Incorporated y ROHM apuntan a ventanas de nicho como la reducción de costos en impresoras o las necesidades industriales de amplio rango de tensión, ofreciendo ciclos de muestras rápidos y WLCSP de formato reducido para atraer a los ODM. La diferenciación en empaquetado y los antecedentes de fiabilidad a menudo superan el mero costo por unidad cuando los segmentos corren riesgo de fallos en campo.
Los actores de empaquetado avanzado, incluidos Broadcom y fundiciones como TSMC, compiten cada vez más en la parte superior de la cadena ofreciendo integración de interpositor 2,5D/3D que incorpora lógica discreta junto con SoC en formatos chiplet. La profundidad de las patentes en interconexión y las bibliotecas centradas en IA, por tanto, define los límites competitivos más que el recuento de transistores, marcando un cambio hacia el compromiso a nivel de sistema.
Líderes de la Industria de CI de Lógica Estándar para Computadoras y Periféricos
Diodes Incorporated
Texas Instruments Incorporated
NXP Semiconductors N.V.
STMicroelectronics N.V.
Taiwan Semiconductor Manufacturing Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de CI de Lógica Estándar para Computadoras y Periféricos
- Texas Instruments Incorporated
- Nexperia B.V.
- onsemi Corporation
- STMicroelectronics N.V.
- Toshiba Electronic Devices and Storage Corporation
- ROHM Co., Ltd.
- Diodes Incorporated
- Microchip Technology Inc.
- Infineon Technologies AG
- Renesas Electronics Corporation
- Maxim Integrated (Analog Devices, Inc.)
- Vishay Intertechnology, Inc.
- Lattice Semiconductor Corporation
- Skyworks Solutions, Inc.
- Taiwan Semiconductor Manufacturing Co., Ltd. (Foundry Perspective)
- Teledyne e2v Semiconductor
- Samsung Electronics Co., Ltd. (System LSI)
- NXP Semiconductors N.V.
- Broadcom Inc.
- Analog Devices, Inc.
Lea el análisis de las empresas de ci de lógica estándar para computadoras y periféricos

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave para los proveedores de circuitos lógicos estándar en computadoras y periféricos es asignar más valor a la complejidad de la interfaz y la integridad de la señal, en lugar de competir por el recuento básico de puertas. Los redrivers de alta velocidad, conmutadores y traductores de nivel utilizados en interconexiones de clase PCIe, CXL, USB-C y Thunderbolt coinciden con la tendencia del informe hacia una demanda creciente de conmutadores de señal y traductores de nivel, mientras que la diferenciación impulsada por el empaquetado, como el WLCSP y otros formatos de baja parasitancia, respalda los dispositivos delgados y ligeros donde el área de la placa y la altura en z están restringidas.
En el lado de la oferta, las principales inversiones en fabricación y empaquetado de semiconductores anunciadas en julio de 2026 ofrecen vías más claras para reducir el riesgo de concentración y ampliar la capacidad regional, lo que respalda tanto los componentes de catálogo de ciclo de vida largo como las interfaces avanzadas que dependen de recursos compartidos de backend. Ejemplos incluyen que la Administración Trump y TSMC destacaron una suma adicional de 100.000 millones de USD vinculada a la expansión de la fabricación de semiconductores en EE. UU., Intel anunció una expansión de fabricación de 5.000 millones de EUR en Leixlip, Irlanda, y Tower Semiconductor anunció una expansión de doble vía de 3.000 millones de USD en Japón respaldada por subvenciones del Gobierno de Japón. En conjunto, estos programas refuerzan un desplazamiento hacia centros localizados y capacidad de empaquetado avanzado, creando espacio para los proveedores de lógica que puedan asegurar capacidad calificada, acortar los ciclos de reabastecimiento para los OEM y ofrecer diseños de referencia validados para la conectividad periférica de próxima generación.
Recent Industry Developments in Mercado de CI de Lógica Estándar para Computadoras y Periféricos
- Julio de 2026: Diodes Incorporated anunció un acuerdo definitivo para adquirir ElevATE Semiconductor por 250 millones de USD, ampliando sus capacidades analógicas y de señal mixta y posicionando a la empresa más cerca del equipo de prueba automatizado y aplicaciones adyacentes de alta confiabilidad. El acuerdo respalda un contenido de señal mixta más amplio en torno a interfaces de alta velocidad y flujos de validación que influyen en los diseños de lógica y acondicionamiento de señal en plataformas de computación. El cierre está previsto para la segunda mitad de 2026, sujeto a condiciones habituales.
- Mayo de 2026: STMicroelectronics presentó nuevos transistores PowerGaN de 700V destinados a mejorar la eficiencia en la conversión de energía de alta frecuencia para plataformas de cómputo exigentes. Aunque no es un dispositivo lógico estándar, el lanzamiento indica un rediseño continuo a nivel de plataforma en torno a la energía y la térmica de la era de la IA, lo que se traduce en diseños de placa más ajustados y una mayor necesidad de lógica de acondicionamiento de señal e interfaz compacta y de baja parasitancia en torno a procesadores y controladores periféricos.
- Mayo de 2026: Diodes Incorporated lanzó el PI3EQX32904Q, un ReDriver lineal de cuatro canales de 32 Gbps orientado a la integridad de señal de PCIe 5.0 y CXL para plataformas de cabina inteligente automotriz y de cómputo impulsado por IA. Esto amplía el contenido direccionable en torno a las interconexiones de alta velocidad, donde los redrivers y la lógica relacionada ayudan a mantener los márgenes de ojo en conectores, cables y pilas de PCB compactas utilizadas en periféricos modernos y ecosistemas de acoplamiento.


Mercado de CI de Lógica Estándar para Computadoras y Periféricos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los circuitos integrados de lógica estándar utilizados en computadoras y dispositivos periféricos, donde la demanda está vinculada a los volúmenes de fabricación de dispositivos, los ciclos de actualización y la combinación de familias lógicas y tipos de encapsulados enviados a nivel mundial.
Exclusiones del alcance: Excluimos los CI analógicos, la memoria, los componentes discretos y la lógica totalmente personalizada que no se vende como piezas de catálogo de lógica estándar.
Descripción General de la Segmentación
- Por Familia Lógica
- Lógica Transistor-Transistor (TTL / LS / ALS)
- CMOS de Alta Velocidad (74HC / HCT)
- CMOS de Baja Tensión (74LVC / AUP)
- CMOS de Alta Velocidad Avanzado (74AC / ACT)
- CMOS de la Serie 4000 de Amplio Rango de Tensión
- ECL / MECL y Otra Lógica Bipolar
- Por Tipo de Función
- Compuertas e Inversores
- Flip-Flops y Latches
- Contadores y Divisores
- Registros de Desplazamiento
- Búferes / Controladores / Transceivers
- Multiplexores / Decodificadores y Codificadores
- Comparadores y Lógica Aritmética
- Conmutadores de Señal y Traductores de Nivel
- Por Tipo de Paquete
- DIP / CDIP de Orificio Pasante
- SOIC / TSSOP
- SOT-23 / SOT-353 y Otros Micropaquetes
- QFN / XSON / DFN
- WLCSP / Chip a Escala de Oblea
- BGA / LGA
- Por Dispositivo de Uso Final
- Computadoras Personales y Portátiles
- Impresoras, Escáneres y MFPs
- Almacenamiento Externo y Estaciones de Acoplamiento
- Consolas de Videojuegos y Accesorios
- Periféricos de Red (Enrutadores, Concentradores)
- Terminales POS y Quioscos
- PC Industriales y Periféricos Robustos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con la investigación documental para establecer el límite del mercado y construir el primer mapa de demanda para computadoras y periféricos clave, junto con los supuestos de contenido lógico por clase de dispositivo. Se utilizan fuentes públicas para anclar los volúmenes y la dirección del comercio, como las estadísticas comerciales de la Comisión de Comercio Internacional de los Estados Unidos, UN Comtrade, los indicadores de TIC de la OCDE y las publicaciones de la industria de grupos como JEDEC e IEEE.
Después de eso, verificamos el mapa de demanda utilizando presentaciones de empresas e informes para inversores para comprender la combinación de productos, la exposición al mercado final y cualquier comentario sobre precios. Luego utilizamos la prensa empresarial de renombre para rastrear las adiciones de capacidad, las escaseces y las correcciones de inventario. Cuando es necesario, se utiliza una base de datos de suscripción de pago únicamente para los estados financieros de las empresas, la lectura de patentes y las verificaciones de importación y exportación a nivel de envíos, lo que nos ayuda a evitar depender de una sola señal. Las fuentes documentales enumeradas aquí son ilustrativas, y utilizamos muchas otras referencias para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión los insumos del modelo que son difíciles de leer a partir de datos públicos, especialmente el contenido de lógica estándar por dispositivo, los márgenes del canal y el movimiento realista del precio de venta promedio a través de nodos maduros y formatos de encapsulado. Hablamos con una combinación de proveedores de componentes, contactos del lado de la distribución, partes interesadas de OEM y ODM, e ingenieros y líderes de adquisiciones en APAC, EMEA y las Américas, para que los planes de fabricación regionales y los ciclos de corrección puedan reflejarse en la visión final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 18% | APAC: 46% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 26% | EMEA: 34% |
| Actores más pequeños: 21% | Gerentes: 56% | Américas: 20% |
Dimensionamiento y Pronóstico del Mercado
La ruta principal de dimensionamiento es de arriba hacia abajo, donde los datos de producción y envío de dispositivos se utilizan para reconstruir el grupo de demanda alcanzable para la lógica estándar en computadoras y periféricos, y luego se traducen en ingresos a través de supuestos de contenido y precios. Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por la demanda de unidades implícita para familias de alta producción, verificaciones de canal sobre el rendimiento del distribuidor y una consolidación de control de la exposición del proveedor al mercado final de computadoras y periféricos.
Los insumos clave en el modelo incluyen las tendencias de envío de PC y portátiles, las tasas de conexión de periféricos (impresoras, monitores, bases de conexión y complementos de conectividad), el cambio en la combinación entre la demanda de familias CMOS y TTL, la combinación promedio de encapsulados (incluidos los encapsulados de contorno pequeño y a nivel de oblea) y el movimiento del precio de venta promedio vinculado a la madurez del nodo y los niveles de inventario. Para el pronóstico, se aplica un análisis de escenarios en torno a la solidez del ciclo de actualización, la duración de la digestión del inventario y el ritmo de recuperación de unidades. La trayectoria final se ajusta luego en función del consenso de expertos recopilado en las entrevistas. Cuando falta un punto de datos directo para un grupo de dispositivos más pequeño, llenamos los vacíos utilizando dispositivos proxy con contenido lógico similar y validamos el proxy con dos verificaciones de entrevistas independientes.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican con señales independientes, incluidas las trayectorias de envío de dispositivos, los flujos comerciales para los códigos del Sistema Armonizado relevantes y la dirección de los ingresos indicada en los informes públicos, lo que nos ayuda a detectar discrepancias de manera temprana. Si una región o año muestra un salto inusual, los supuestos se reabren y se vuelven a probar mediante llamadas de seguimiento, y luego se revisan internamente antes de la aprobación.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian el comportamiento de precios, oferta o demanda, como correcciones importantes de inventario o movimientos bruscos de divisas. Antes de la entrega, se completa un pase final para que el modelo refleje los comentarios más recientes sobre envíos y precios disponibles en ese momento.
Dimensionamiento del Mercado de CI de Lógica Estándar para Computadoras y Periféricos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para este espacio pueden parecer muy distantes porque la línea de alcance no siempre se traza de la misma manera, y porque el momento de la conversión de precios y divisas puede desplazar el valor en USD reportado en un año determinado. Las diferencias también aparecen cuando una estimación se basa más en las expectativas de recuperación de unidades, mientras que otra se basa más en los supuestos de compresión del precio de venta promedio.
Las brechas clave generalmente provienen de lo que se cuenta como lógica estándar para computadoras y periféricos, y de cómo se maneja la progresión del precio de venta promedio a través de los ciclos de inventario en nodos maduros, lo que puede distorsionar temporalmente los ingresos incluso cuando las unidades son estables. Cuando el momento del tipo de cambio no está alineado con la misma ventana de promediación, o cuando las verificaciones de validación se limitan a un único indicador de demanda, la brecha puede ampliarse rápidamente, especialmente en años con restablecimientos de precios rápidos y reabastecimiento regional desigual.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 37,37 mil millones de USD (2026) | |
| Editor de Investigación de la Industria A | 37,90 mil millones de USD (2025) | Utiliza un año base diferente y parece proyectar hacia adelante una curva de crecimiento más lenta con un horizonte más largo, lo que puede ocultar las oscilaciones del precio de venta promedio a corto plazo causadas por los años de corrección de inventario. |
| Editor de Investigación de la Industria B | 198,29 mil millones de USD (2025) | Probablemente aplica un alcance mucho más amplio que combina categorías de lógica adyacentes y mercados finales más allá de las computadoras y los periféricos, lo que infla los totales cuando se incluyen los ingresos más amplios de CI de lógica. |
La tabla muestra que la gran brecha se explica principalmente por los límites del alcance y por las elecciones de tiempo en la conversión de precios y divisas, en lugar de por un verdadero desacuerdo sobre la dirección de la demanda de unidades. Al actualizar los supuestos en torno al movimiento del precio de venta promedio y verificarlos nuevamente con las señales de envío y canal, Mordor Intelligence mantiene la estimación vinculada al grupo de demanda de computadoras y periféricos sin incorporar ingresos más amplios de CI de lógica.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Circuitos Integrados de Lógica Estándar para Computadoras y Periféricos en 2026?
El mercado totaliza USD 37,37 mil millones en 2026.
¿Cuál es la tasa de crecimiento prevista para estos circuitos integrados de lógica?
Se proyecta que los ingresos aumenten a una CAGR del 5,44% de 2026 a 2031.
¿Qué región lidera la demanda de lógica estándar en periféricos de computadora?
Asia-Pacífico representa el 50,72% de los ingresos de 2025 y muestra la CAGR más rápida del 8,45%.
¿Qué familia lógica se expande más rápidamente?
Los dispositivos de baja tensión 74LVC/AUP avanzan a una CAGR del 6,51% hasta 2031.
¿Por qué los conmutadores de señal y traductores de nivel tienen alta demanda?
Los dominios de tensión heterogéneos en concentradores USB-C y periféricos inalámbricos requieren traducción fluida, impulsando una CAGR del 6,74% para este tipo de función.
¿Qué tecnología de empaquetado está ganando cuota más rápidamente?
Las soluciones WLCSP registran una CAGR del 8,05% debido al ahorro de espacio en periféricos ultradelgados.
Última actualización de la página el:



