
| Período de Estudio | 2019 - 2030 |
| Período de Datos Pronosticados | 2025 - 2030 |
| Período de Datos Históricos | 2019 - 2023 |
| CAGR | 3.20% |
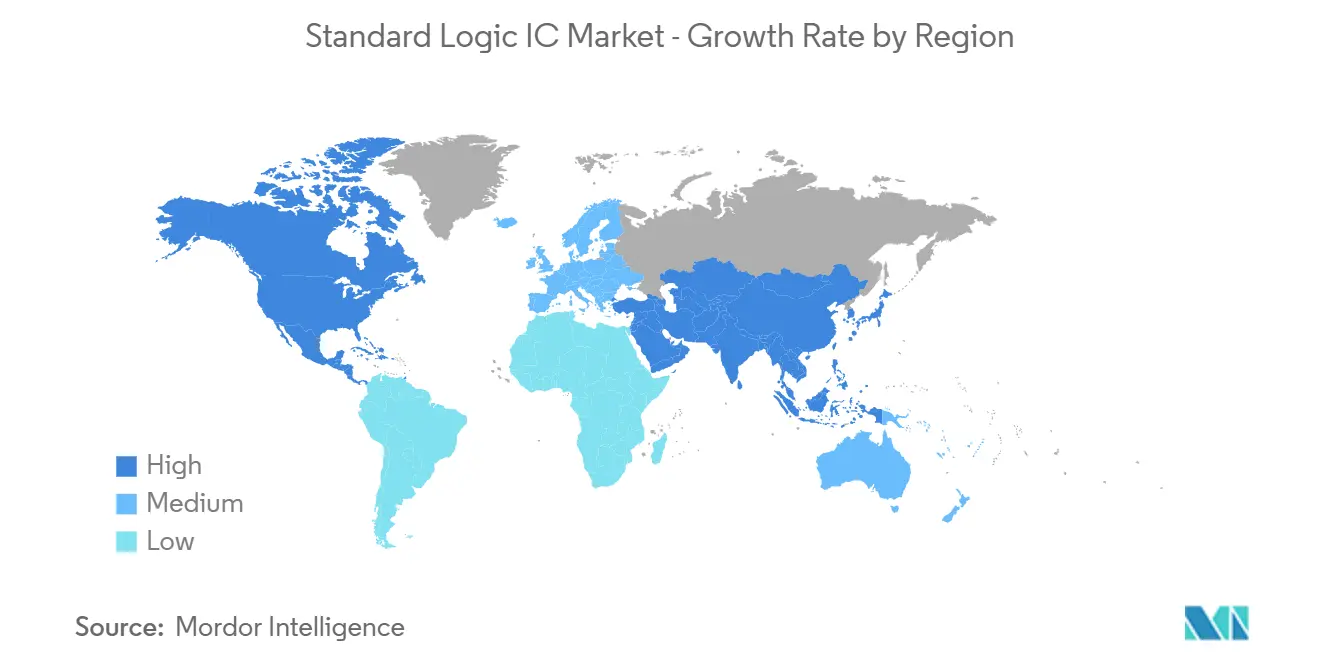
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
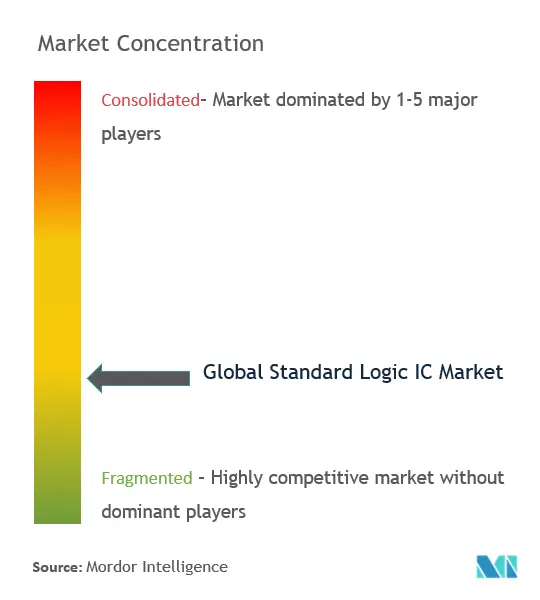
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial |
Análisis del Mercado de ICs de Lógica Estándar por Mordor Intelligence
Se espera que el Mercado de Circuitos Integrados de Lógica Estándar registre una CAGR superior al 3,20% durante el período de pronóstico.
- Los circuitos integrados de lógica estándar son puertas lógicas en forma de circuitos integrados. Los circuitos integrados están empaquetados con pines destinados a su uso posterior en circuitos. Los diferentes procesos de fabricación y arquitecturas de las tecnologías BiPolar y CMOS proporcionan diferencias en los voltajes de operación, el tiempo de respuesta y la forma de salida. Las contribuciones de las puertas lógicas en el diseño electrónico y la optimización de energía son esenciales.
- La reducción de escala de las soluciones de empaquetado impulsada por mejoras en cerámica y plásticos ha desempeñado un papel fundamental en la elección del circuito integrado de lógica adecuado para propósitos específicos. Las series 7400 y 4000 se encuentran entre los circuitos integrados de lógica estándar más ampliamente utilizados. El enfoque constante en la reducción de escala de los dispositivos, especialmente en la electrónica de consumo, ha dado forma a la industria.
- Los fabricantes destacan el uso de circuitos integrados de lógica nuevos y mejorados con mejor monitoreo de temperatura y adaptabilidad, prometiendo un servicio completo en industrias como la automotriz. Por ejemplo, en noviembre de 2021, Samsung Electronics introdujo tres nuevas soluciones de lógica para la próxima generación de automóviles, incluyendo Exynos Auto T5123, Exynos V7 y S2VPS01. El S2VPS01 es un circuito integrado de gestión de energía (PMIC) que regula y rectifica la entrada de energía eléctrica para el rendimiento del sistema de infoentretenimiento a bordo del vehículo. El circuito integrado incluye diversas características de protección frente a condiciones térmicas adversas, incluyendo protección contra sobrevoltaje (OVP) y apagado térmico (TSD).
- La demanda de dispositivos semiconductores durante la pandemia de COVID-19 se desplazó hacia la electrónica de consumo y los dispositivos informáticos para equipos de atención médica. Esto afectó el ciclo de demanda regular en la industria de fabricación de circuitos integrados de lógica para construcciones personalizadas. Además de este desplazamiento, la demanda de soluciones de circuitos integrados estándar fue moderada a estable, con las aplicaciones industriales afectadas compensadas por las líneas de productos de electrónica de consumo. En el mundo pospandemia, a medida que diversas industrias se recuperan, la demanda de semiconductores se dispara, acelerando el mercado de circuitos integrados de lógica.
Tendencias e Información del Mercado Global de ICs de Lógica Estándar
La Industria Automotriz Generará la Máxima Demanda
- La industria automotriz espera una electrificación a gran escala y avances de manera continua. La introducción de tecnología inteligente conectada y características autónomas está impulsando la demanda de implementación de semiconductores. Por lo tanto, el mayor uso de circuitos, unidades de microprocesamiento (MPU) y sensores dirige el mayor despliegue de circuitos integrados de lógica estándar para la regulación y rectificación de energía.
- La tecnología de nueva generación orientada a la seguridad y la modificación de la dinámica de conducción está incrementando agresivamente el uso de semiconductores en vehículos de pasajeros. Para cumplir con las normas de seguridad como airbags, características autónomas, programas de control electrónico de estabilidad (ESC) y otros, las empresas siguen regulaciones estrictas a nivel de circuito y utilizan algunos de los mejores circuitos integrados de lógica disponibles. Por ejemplo, empresas como Texas Instruments (TI) ofrecen dispositivos de lógica automotriz conformes con el estándar AEC-Q100. Los circuitos integrados admiten una amplia gama de voltajes de suministro, entre 5V y 1,2V, para satisfacer los requisitos de cualquier sistema automotriz, incluidos los sistemas de infoentretenimiento, los módulos de control de carrocería, la iluminación automotriz y los sistemas avanzados de asistencia al conductor (ADAS).
- Los servicios de IoT y las funciones de acceso remoto como el geofencing, la telemática, los sistemas de gestión de flotas, los asistentes de conducción autónoma y semiautónoma, el infoentretenimiento a bordo del vehículo y otras utilidades basadas en SIM están llevando al sector automotriz hacia una aplicación densa de comunicaciones. Esto fomenta el despliegue de módulos de comunicación y más sensores para proporcionar parámetros de entrada esquemáticos detallados para su procesamiento posterior, apoyando la demanda de circuitos integrados de lógica estándar de comunicación en vehículos conectados y autónomos. Los módulos y sensores utilizan ampliamente los circuitos integrados de lógica para mantener los estándares de seguridad eléctrica y la eficiencia energética, especialmente en los vehículos eléctricos.
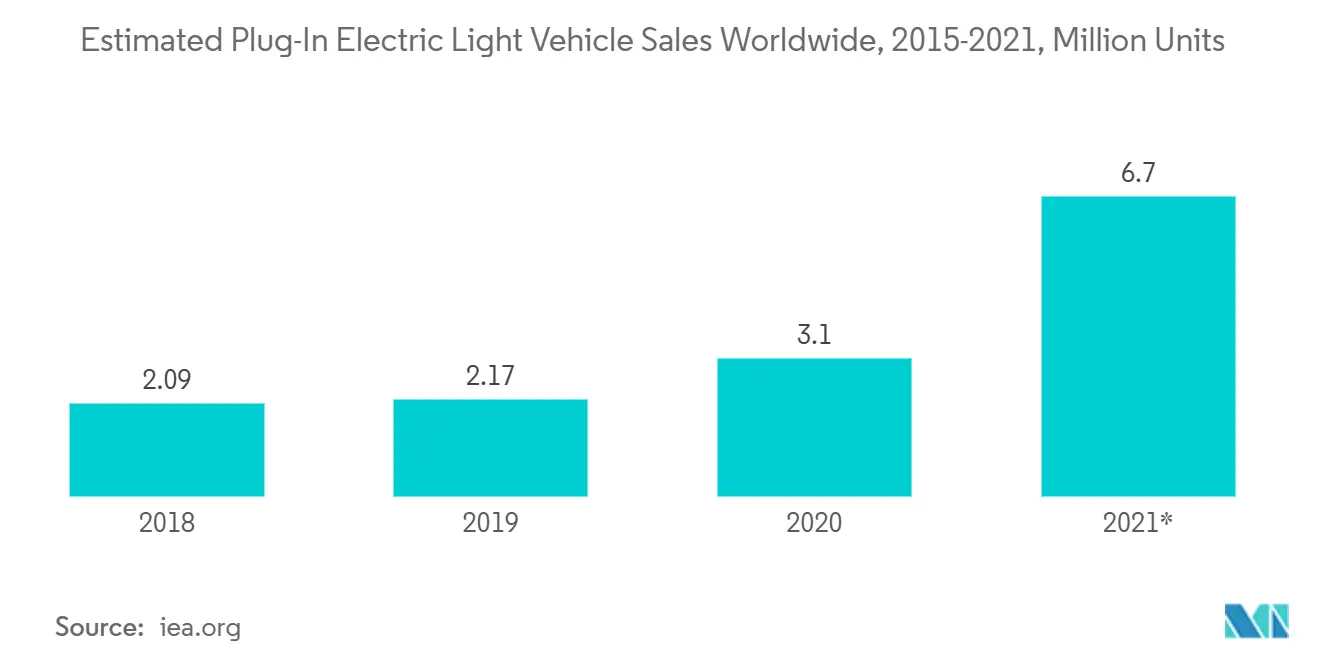
- A medida que el mundo avanza hacia los Vehículos Eléctricos (EV), el requisito de una regulación exhaustiva de los parámetros eléctricos invita a los circuitos integrados de puertas lógicas para una implementación más segura de las tecnologías de carga y descarga. Las empresas automotrices aprovechan el potencial y la amplia gama de capacidades de manejo de voltaje de los circuitos integrados de lógica a través de las etapas de fabricación de los vehículos, despliegue final e infraestructura de carga. Estos factores impulsan la innovación y el avance en la industria de circuitos integrados de lógica estándar para optimizar el consumo de energía, los voltajes de operación y las propiedades de escalado.


La Región de Asia Pacífico Impulsará el Crecimiento del Mercado
- Algunos de los mayores centros de fabricación de Asia incluyen China, Taiwán, Corea del Sur y Japón. La disponibilidad de una mano de obra calificada más económica, condiciones climáticas favorables, incentivos gubernamentales, infraestructura robusta de energía y agua, transporte y logística, y condiciones de inversión atractivas contribuyen al florecimiento de las industrias de fabricación de semiconductores. Estas industrias contribuyen de manera significativa a los circuitos integrados de lógica estándar de fabricación y a los dispositivos de almacenamiento.
- Según el Informe sobre el Estado de la Industria de Semiconductores de EE. UU. de 2021, proporcionado por la Asociación de la Industria de Semiconductores (SIA), aproximadamente el 75% de la capacidad total de fabricación de semiconductores del mundo se encuentra en Asia Oriental. Las unidades de fabricación actualmente en operación cuentan con capacidades de vanguardia de 7 nm e inferiores. Las condiciones actuales del mercado auguran que la dominación general de la región continuará aumentando durante el período de pronóstico. El principal mérito de esta alta tasa de desarrollo recae en los significativos incentivos gubernamentales que reducen considerablemente el Costo Total de Operación (TCO) en comparación con las ubicaciones alternativas.
- Según la SIA, las empresas taiwanesas fundaron el modelo de fundición a finales de la década de 1980 y en la de 1990. Estas unidades se especializaron en la fabricación de chips diseñados por empresas de otras regiones. Hoy en día, Taiwán alberga dos de las cinco mayores fundiciones a nivel mundial, con el 20% de la capacidad global total. TSMC es una de las tres empresas que, junto con Intel (EE. UU.) y Samsung (Corea del Sur), puede producir chips lógicos en nodos avanzados (10 nanómetros o menos). Estos chips lógicos avanzados se implementan en dispositivos de cómputo intensivo como PCs, servidores de centros de datos/IA y teléfonos inteligentes, creando oportunidades para circuitos integrados de lógica estándar para el consumidor en aplicaciones de electrónica de alto volumen. La mayor parte de la capacidad mundial en los nodos superiores (5 y 7 nanómetros) se encuentra en Taiwán.
- La alta concentración de los materiales necesarios para la fabricación de semiconductores, como fotorresistentes, obleas de silicio, productos químicos que incluyen sustratos de empaquetado o gases especiales, también determina la ubicación de la fabricación de circuitos integrados lógicos. Por ejemplo, el C4F6 es necesario para el proceso de grabado, lo que permite completar el proceso un 30% más rápido que la alternativa más cercana. Los países asiáticos, especialmente Taiwán, han identificado dichos factores. Se requeriría una inversión y un tiempo considerables para que otras regiones alineen tales recursos y puedan interrumpir la dominación asiática.

Panorama Competitivo
El mercado de ICs de lógica estándar es moderadamente competitivo. El mercado es testigo de una colaboración regular entre fabricantes y empresas clientes para aventurarse en el desarrollo de sistemas. La industria observa el intercambio de experiencia, el aprovechamiento de nuevos ICs de puertas lógicas avanzadas y el impulso de la eficiencia operativa y energética. La mejora en la gestión del calor, el tiempo de respuesta del sistema y la optimización del consumo de energía son algunos de los objetivos críticos.
- Marzo de 2022 - NXP Semiconductors e Hitachi Energy colaboraron para acelerar la adopción de módulos de semiconductores de potencia de carburo de silicio (SiC) en la movilidad eléctrica. La asociación tiene como objetivo proporcionar soluciones más eficientes, confiables y funcionalmente seguras basadas en MOSFET de SiC. Estas soluciones se desplegarán para inversores de tren de potencia, aprovechando los avanzados Controladores de Puerta HV Aislados GD3160 de alto rendimiento de NXP y los módulos de potencia MOSFET de SiC automotrices RoadPak de Hitachi Energy.
- Mayo de 2021 - Samsung Electronics anunció la asignación de 171 billones de KRW en negocios de chips lógicos para 2030. El plan muestra un aumento de 38 billones de KRW en comparación con el comunicado en abril de 2019. La empresa también declaró la construcción de una nueva línea de producción en Pyeongtaek, Corea, cuya finalización se espera para la segunda mitad de 2022. La planta contribuirá a llevar a cabo procesos de fabricación de semiconductores lógicos de 5 nanómetros y procesos de fabricación de DRAM de 14 nanómetros, con tecnología de litografía de Ultravioleta Extremo (EUV).
Líderes de la Industria de ICs de Lógica Estándar
Texas Instruments Incorporated
STMicroelectronics N.V.
Toshiba Electronic Devices and Storage Corporation
Microchip Technology Incorporated
NXP Semiconductors N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2022: El nuevo controlador de compuerta automotriz L9908, lanzado por STMicroelectronics, mejora la flexibilidad del control de motores. La solución es una unidad integrada de controlador de compuerta trifásica automotriz (GDU) que opera en sistemas de 12V, 24V o 48V. Ofrece canales de entrada y salida flexibles que sirven a diversas aplicaciones de vehículos convencionales e híbridos/eléctricos.
- Septiembre de 2021: Texas Instruments (TI) potencia los centros de datos de Delta Electronics mediante la introducción de su tecnología GaN. La experiencia de Delta Electronics en electrónica de potencia utiliza microcontroladores en tiempo real C2000 y tecnología de nitruro de galio (GaN) para diseñar Unidades de Suministro de Energía (PSU) para servidores. Los transistores de efecto de campo (FET) GaN de TI cuentan con un controlador de conmutación rápida, detección de temperatura y protección interna. Los microcontroladores en tiempo real C2000 de TI y las soluciones de energía GaN de TI prometen beneficios como control de precisión complejo, procesamiento sensible al tiempo y escalabilidad para software y periféricos.


Alcance del Informe del Mercado Global de ICs de Lógica Estándar
Los ICs de Lógica Estándar se refieren al empaquetado de puertas lógicas en forma de Circuitos Integrados (ICs) para aplicaciones posteriores. Las marcas proporcionan ICs lógicos para puertas lógicas específicas bajo series universales como la 7400. El mercado está siendo testigo de un crecimiento en la optimización del consumo de energía y el tiempo de respuesta mediante la reducción de escala. El Mercado Global de ICs de Lógica Estándar está segmentado por Tipo (Bipolar Digital, Matrices de Puertas MOS, Lógica de Propósito General MOS, Celdas Estándar MOS, Controladores de Pantalla MOS, Controladores de Pantalla Táctil MOS), Aplicación (Comunicación, Automotriz, Electrónica de Consumo, Industrial y Salud) y Geografía.
Por Tipo
| Bipolar Digital |
| CMOS |
| Matrices de Puertas MOS |
| Lógica de Propósito General MOS |
| Celdas Estándar MOS |
| Controladores de Pantalla MOS |
| Controladores de Pantalla Táctil MOS |
Por Aplicación
| Comunicación |
| Automotriz |
| Electrónica de Consumo |
| Industrial |
| Salud |
| Otras Aplicaciones |
Por Geografía
| América del Norte |
| Europa |
| Asia-Pacífico |
| Resto del Mundo |
| Por Tipo | Bipolar Digital |
| CMOS | |
| Matrices de Puertas MOS | |
| Lógica de Propósito General MOS | |
| Celdas Estándar MOS | |
| Controladores de Pantalla MOS | |
| Controladores de Pantalla Táctil MOS | |
| Por Aplicación | Comunicación |
| Automotriz | |
| Electrónica de Consumo | |
| Industrial | |
| Salud | |
| Otras Aplicaciones | |
| Por Geografía | América del Norte |
| Europa | |
| Asia-Pacífico | |
| Resto del Mundo |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de ICs de Lógica Estándar?
Se proyecta que el Mercado de Circuitos Integrados de Lógica Estándar registre una CAGR superior al 3,20% durante el período de pronóstico (2025-2030)
¿Quiénes son los actores clave en el Mercado de ICs de Lógica Estándar?
Texas Instruments Incorporated, STMicroelectronics N.V., Toshiba Electronic Devices and Storage Corporation, Microchip Technology Incorporated y NXP Semiconductors N.V. son las principales empresas que operan en el Mercado de ICs de Lógica Estándar.
¿Cuál es la región de más rápido crecimiento en el Mercado de ICs de Lógica Estándar?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2025-2030).
¿Qué región tiene la mayor participación en el Mercado de ICs de Lógica Estándar?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de ICs de Lógica Estándar.
¿Qué años cubre este Mercado de ICs de Lógica Estándar?
El informe cubre el tamaño histórico del Mercado de ICs de Lógica Estándar para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de ICs de Lógica Estándar para los años: 2025, 2026, 2027, 2028, 2029 y 2030.
Última actualización de la página el:
circuito integrado de lógica estándar Informe de la industria
Estadísticas para 2026 circuito integrado de lógica estándar cuota de mercado, tamaño y tasa de crecimiento de los ingresos, creados por Mordor Intelligence™ Industry Reports. circuito integrado de lógica estándar El análisis incluye una perspectiva de previsión del mercado para 2026 a 2031 y una descripción histórica. Obtenga una muestra de este análisis de la industria como descarga gratuita de informe en PDF.



