
Tamaño y Participación del Mercado de Chips Neuromórficos
Visión General del Mercado
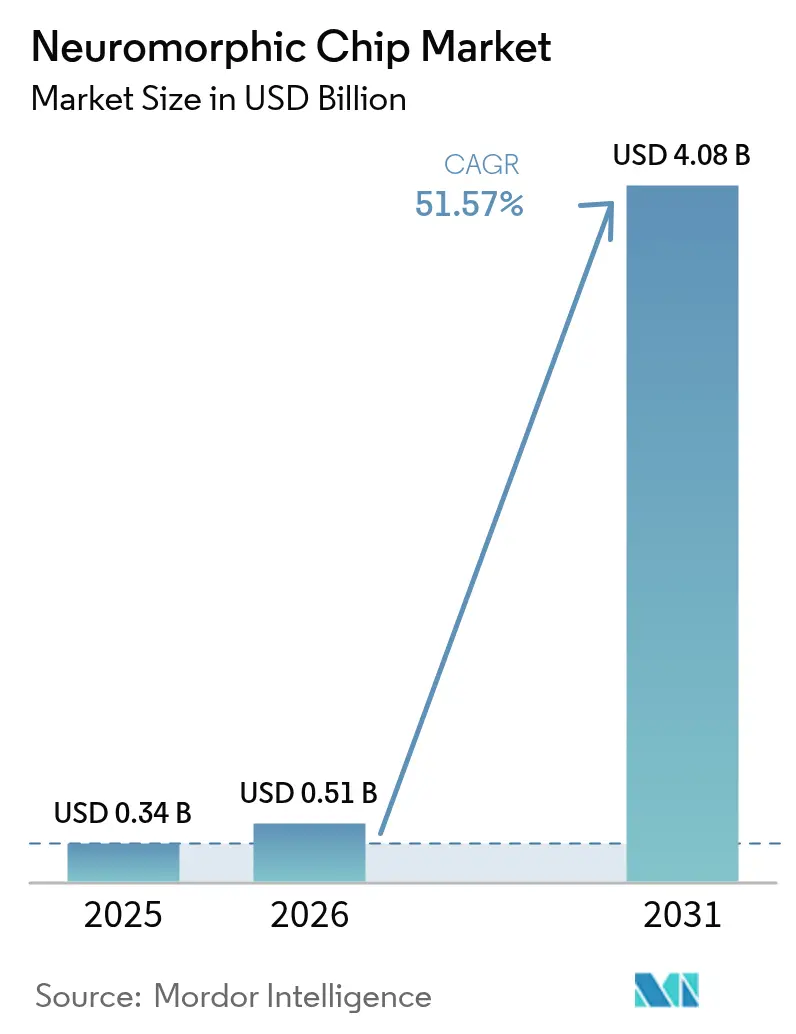
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 51.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
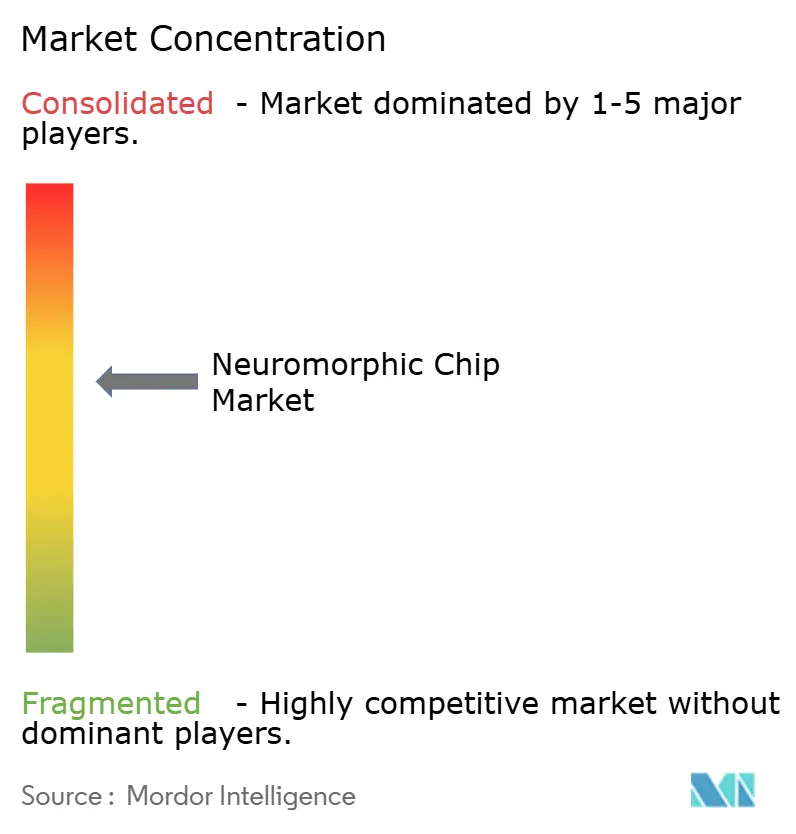
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Chips Neuromórficos por Mordor Intelligence
Se proyecta que el tamaño del mercado de chips neuromórficos se expanda desde USD 0,34 mil millones en 2025 y USD 0,51 mil millones en 2026 hasta USD 4,08 mil millones en 2031, registrando una CAGR del 51,57% entre 2026 y 2031. El crecimiento refleja un cambio decisivo del cómputo de von Neumann hacia arquitecturas inspiradas en el cerebro que sitúan la memoria junto al procesamiento, eliminando la penalización energética del transporte de datos. Los dispositivos de borde en electrónica de consumo, vehículos autónomos y sensores industriales ahora apuntan a presupuestos de energía sostenida por debajo de 1 milivatio, un umbral que las redes neuronales de impulsos en el mercado de chips neuromórficos pueden cumplir de manera consistente. En paralelo, los operadores de centros de datos a hiperescala enfrentan facturas eléctricas en aumento debido a modelos de lenguaje cada vez más grandes, lo que impulsa proyectos piloto para reemplazar las GPU con matrices de cómputo analógico en memoria. Los gobiernos de Estados Unidos, China y la Unión Europea continúan destinando financiamiento plurianual para hardware inspirado en el cerebro, acelerando la madurez de las cadenas de herramientas y reduciendo el riesgo de los tape-outs de silicio.
Conclusiones Clave del Informe
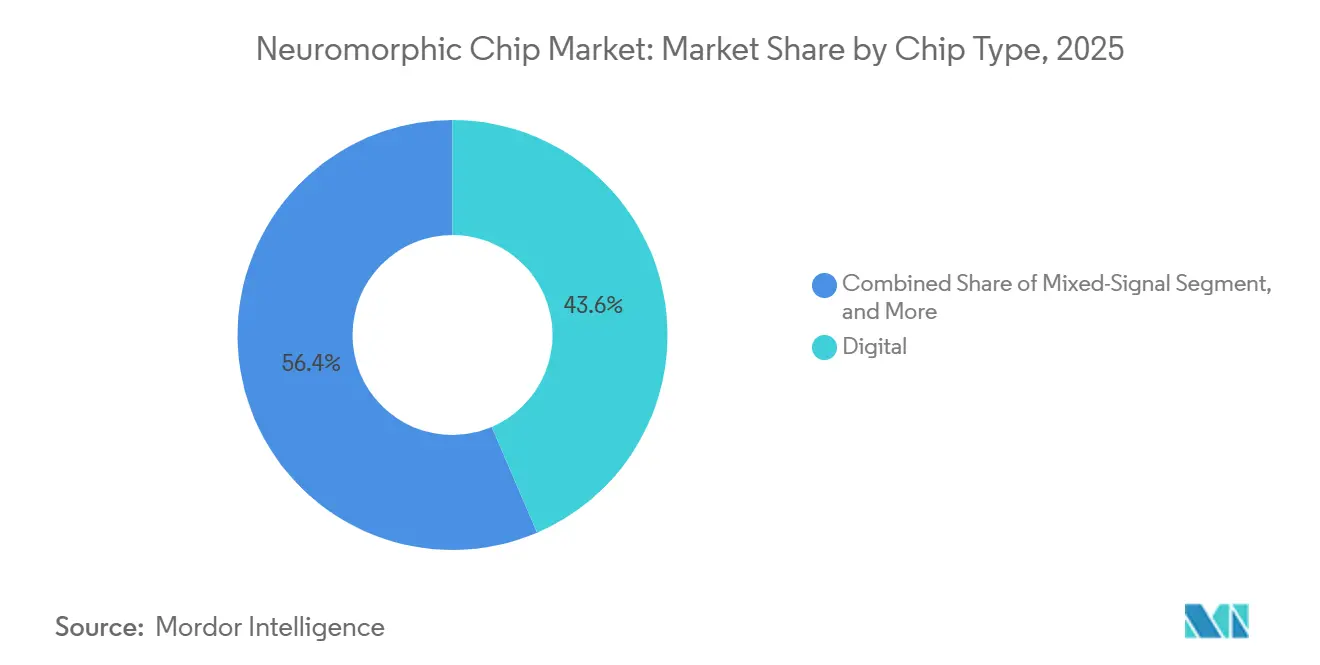
- Por tipo de chip, los procesadores digitales mantuvieron una participación del 43,56% del tamaño del mercado de chips neuromórficos en 2025; se proyecta que los diseños de señal mixta registren la CAGR más rápida del 52,19% hasta 2031.
- Por arquitectura, los diseños basados en ReRAM representaron el 23,67% de los ingresos de 2025; el mismo segmento también está proyectado para expandirse a una CAGR del 52,11% hasta 2031.
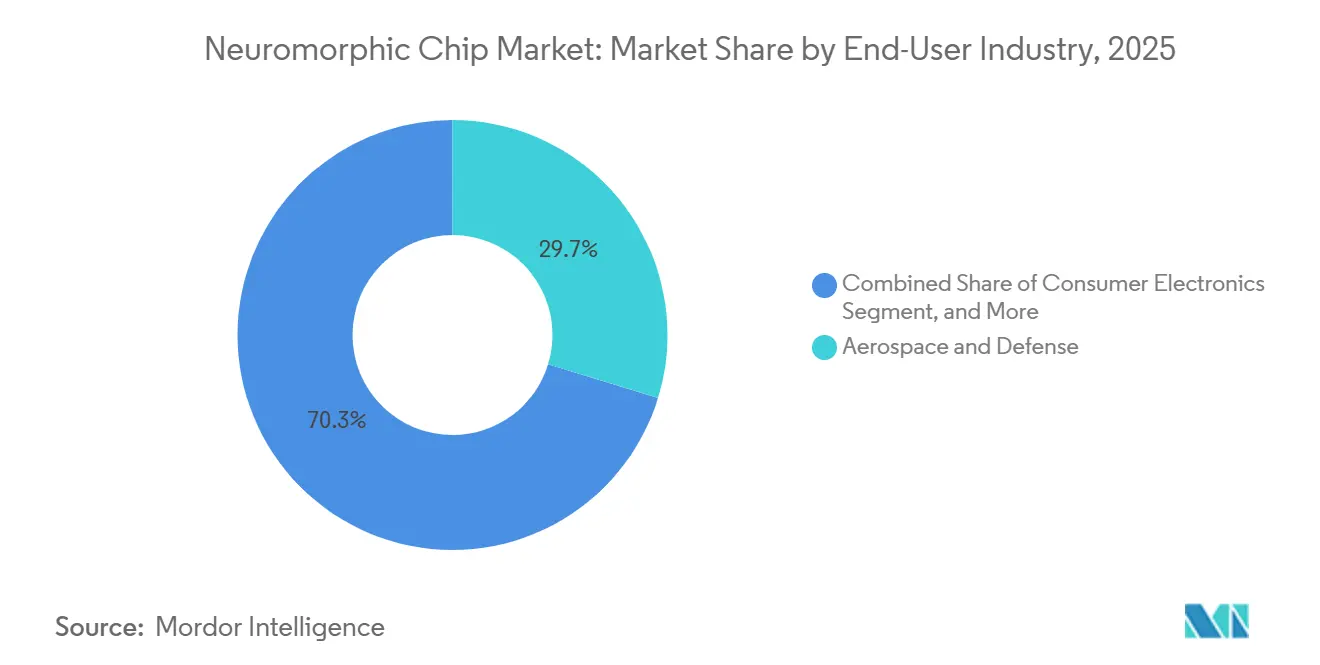
- Por industria de usuario final, el sector aeroespacial y de defensa lideró con el 29,73% de los ingresos de 2025; se pronostica que la electrónica de consumo avance a una CAGR del 52,66% hasta 2031.
- Por modelo de implementación, los dispositivos de borde capturaron el 59,47% de los ingresos de 2025; se espera que el segmento de borde crezca a una CAGR del 51,93% durante el período de pronóstico.
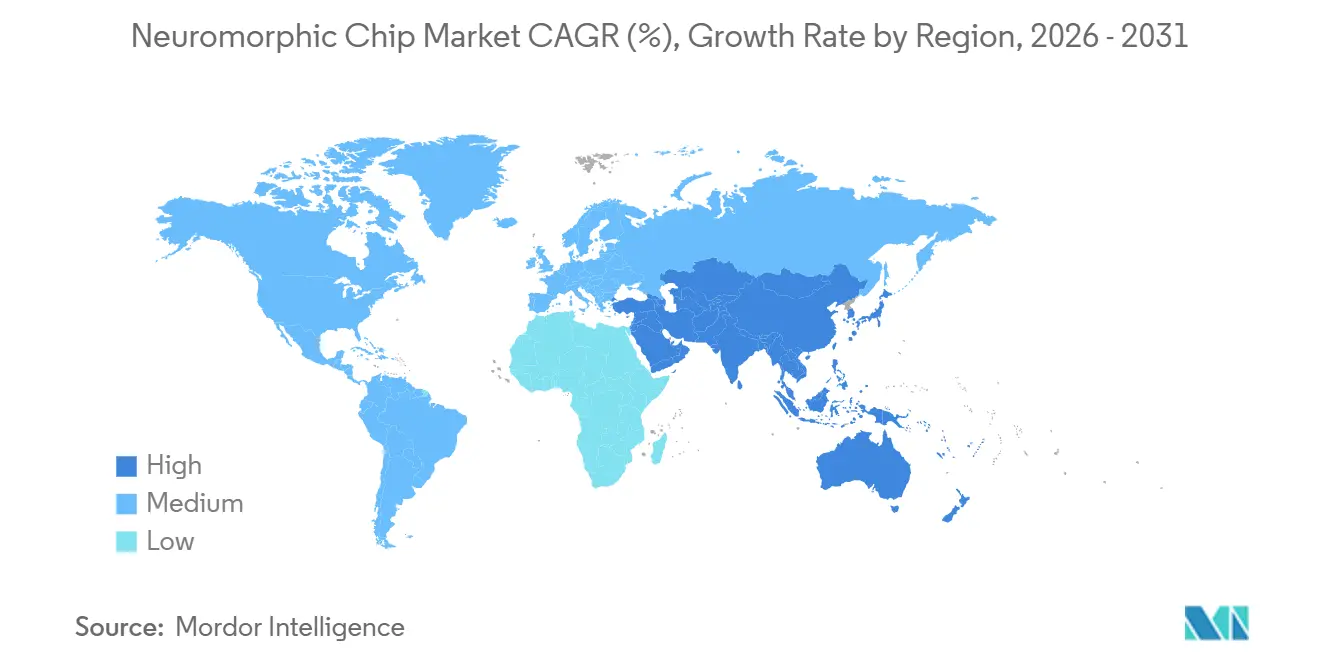
- Por geografía, América del Norte representó el 39,31% de los ingresos de 2025; se proyecta que Asia Pacífico registre la CAGR más alta del 52,49% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de IA de Borde en Consumo y Automotriz | +12.3% | Global, con concentración en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Crisis Energética en Centros de Datos que Favorece el Cómputo de Ultrabajo Consumo | +9.7% | Global, especialmente en centros de datos de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Programas Gubernamentales de I+D Inspirados en el Cerebro | +8.1% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Expansión de Arquitecturas de Controladores de Dominio para Vehículos Autónomos | +7.4% | América del Norte, Europa, China, Japón | Mediano plazo (2-4 años) |
| Requisitos de Procesamiento de IA a Bordo de Satélites | +5.9% | Global, liderado por los programas espaciales de Estados Unidos, Europa y China | Mediano plazo (2-4 años) |
| Detección de Anomalías de Ciberseguridad en Tecnología Operativa en el Borde de la Red | +4.2% | Global, con adopción temprana en sectores de infraestructura crítica | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de IA de Borde en Consumo y Automotriz
Las marcas de teléfonos inteligentes y dispositivos portátiles ahora incorporan motores de inferencia siempre activos para habilitar palabras de activación por voz, control por gestos y análisis de bienestar sin agotar las baterías. Las plataformas Snapdragon de Qualcomm integran motores neuronales basados en eventos que mantienen la capacidad de respuesta en tiempo real a 10 milivatios o menos, estableciendo un punto de referencia que los DSP tradicionales no pueden alcanzar. Los proveedores automotrices están rediseñando los controladores de dominio en torno a redes neuronales de impulsos que fusionan flujos de radar, lidar y cámara con una latencia inferior a 10 milisegundos. El núcleo Akida de BrainChip cumple los objetivos de seguridad funcional ISO 26262 en la monitorización dentro del habitáculo, demostrando que el mercado de chips neuromórficos puede satisfacer tanto los requisitos de cómputo como los de seguridad. A medida que los vehículos transicionan hacia arquitecturas definidas por software, las actualizaciones inalámbricas intensifican la demanda de aceleradores reconfigurables de ultrabajo consumo.
Crisis Energética en Centros de Datos que Favorece el Cómputo de Ultrabajo Consumo
El entrenamiento de modelos de lenguaje de gran escala ya consume megavatios-hora, y los volúmenes de inferencia crecen aún más rápido. Los Laboratorios de Intel demostraron que el cómputo analógico en memoria reduce la energía de multiplicación-acumulación en tres órdenes de magnitud.[1]Intel Corporation, "Intel Presenta Loihi 2, Chip de Investigación Neuromórfica de Segunda Generación," Sala de Prensa, intel.com Los prototipos de memoria de cambio de fase de IBM ejecutan operaciones sinápticas a 10 picojulios, permitiendo racks de clase petaflop dentro de presupuestos de 1 kilovatio. La presión regulatoria a través de la divulgación voluntaria de carbono y las certificaciones de eficiencia impulsa a los operadores hacia chips que minimizan los julios por inferencia. A medida que las tarifas eléctricas aumentan y las cuotas de energía renovable se endurecen, los centros de datos ven el mercado de chips neuromórficos como un camino directo hacia ahorros de capital en infraestructura de energía y refrigeración.
Programas Gubernamentales de I+D Inspirados en el Cerebro
El programa MICrONS de la IARPA asignó más de USD 100 millones para mapear microcircuitos corticales y publicar conjuntos de datos de código abierto.[2]Actividad de Proyectos de Investigación Avanzada de Inteligencia, "Programa de Inteligencia de Máquinas a partir de Redes Corticales (MICrONS)," iarpa.gov El Proyecto Cerebro Humano de la Unión Europea invirtió EUR 600 millones (USD 678 millones) durante diez años para avanzar en modelos cerebrales digitales y plataformas neuromórficas. El 14.º Plan Quinquenal de China enumera el cómputo inspirado en el cerebro como una prioridad tecnológica estratégica, canalizando fondos estatales hacia fundiciones nacionales y proveedores de propiedad intelectual. Dichos programas comprimen los ciclos de laboratorio a mercado y crean una cartera de graduados competentes en algoritmos de redes neuronales de impulsos, ampliando el grupo de talento esencial para escalar el mercado de chips neuromórficos.
Expansión de Arquitecturas de Controladores de Dominio para Vehículos Autónomos
Para consolidar docenas de unidades de control electrónico, los fabricantes de automóviles están migrando hacia controladores de dominio centralizados que requieren aceleradores de IA de menos de 10 vatios. Los sensores de visión basados en eventos de Prophesee reducen el rendimiento de datos en dos órdenes de magnitud, alineándose perfectamente con las redes neuronales de impulsos.[3]Prophesee SA, "Sensores de Visión Basados en Eventos para Cómputo Neuromórfico," prophesee.ai Los proveedores de primer nivel están pilotando coprocesadores neuromórficos que permiten el seguimiento de objetos a 5 vatios, extendiendo la autonomía de batería en los automóviles eléctricos. Los programas piloto apuntan a implementaciones de Nivel 3 en 2027, otorgando al mercado de chips neuromórficos un flujo de ingresos automotriz claro a medida que la autonomía escala.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ecosistema de Software y Cadena de Herramientas Inmaduro | -6.8% | Global | Mediano plazo (2-4 años) |
| Variabilidad de Fabricación de Memoria No Volátil Analógica | -4.3% | Global, concentrado en fundiciones de vanguardia | Mediano plazo (2-4 años) |
| Falta de Estándares de Prueba y Validación de Sistemas de Impulsos | -3.1% | Global | Largo plazo (≥ 4 años) |
| Ruta Regulatoria Poco Clara para Dispositivos Médicos | -2.4% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ecosistema de Software y Cadena de Herramientas Inmaduro
Las empresas se encuentran con marcos fragmentados en los que convertir una red convolucional en impulsos requiere ajuste manual de constantes de tiempo y codificadores, lo que a menudo degrada la precisión. Intel Lava y BrainChip MetaTF facilitan la migración, aunque ninguno admite la diversidad completa de capas que esperan los científicos de datos. La ausencia de puntos de referencia significa que los proveedores publican afirmaciones de potencia bajo diferentes cargas de trabajo, lo que complica el análisis del retorno sobre la inversión. Los equipos de desarrollo deben mantener bases de código paralelas para GPU y objetivos neuromórficos, lo que estira los presupuestos y extiende los plazos de los proyectos. Esta brecha ralentiza las adquisiciones y amortígua el entusiasmo inicial dentro de organizaciones que de otro modo serían receptivas.
Variabilidad de Fabricación de Memoria No Volátil Analógica
Las sinapsis de ReRAM y de memoria de cambio de fase derivan un 10% o más a lo largo de los ciclos, perjudicando la precisión de la inferencia. Los bucles de escritura-verificación ayudan, pero aumentan la energía de programación, reduciendo la eficiencia destacada del cómputo analógico. Las fundiciones aún carecen de kits de diseño de proceso maduros, lo que obliga a los diseñadores a patrocinar obleas de caracterización que elevan los costos de ingeniería no recurrentes. Los equipos de prueba automática de señal mixta extienden los ciclos en la planta de fabricación, elevando el costo unitario y limitando el mercado de chips neuromórficos a casos de uso que toleran una pérdida de precisión moderada o pagan por redundancia de corrección de errores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Chip:
Las Arquitecturas de Señal Mixta Ganan TerrenoSe pronostica que los dispositivos de señal mixta crecerán al 52,19%, superando la línea base del 51,57%. En 2025, los procesadores digitales mantuvieron una participación del 43,56% del mercado de chips neuromórficos, reflejando la comodidad corporativa con el control determinista y las ricas pilas de software. Intel Loihi 2 empaqueta 1.000 millones de sinapsis en una malla digital completamente asíncrona programable mediante Python. Las barras transversales analógicas ofrecen una ventaja energética de 100 veces, pero luchan con la deriva del dispositivo. Los chips de señal mixta superponen el control digital sobre las sinapsis analógicas, aprovechando la mayor parte de la eficiencia sin sacrificar la programabilidad. El segmento prospera en nodos maduros de 28 nanómetros que cuestan menos en tape-out, ofreciendo a las empresas emergentes un camino de bajo capital hacia el silicio.
La industria de chips neuromórficos reconoce que los prototipos puramente analógicos requieren nodos de vanguardia donde las penalizaciones de rendimiento se acumulan. Por el contrario, los diseños de señal mixta toleran transistores más grandes y reglas de coincidencia más relajadas. El Procesador Neuronal de Impulsos de Innatera está fabricado en CMOS de 40 nanómetros y supera a los rivales digitales en la detección de palabras de activación a microvatio. A medida que los fabricantes de equipos originales de borde demandan actualizaciones de características anuales, los chips de señal mixta proporcionan neuronas flexibles por firmware junto con barras transversales de resistores, asegurando victorias de diseño a largo plazo en líneas de consumo y automotriz.


Por Arquitectura:
Los Diseños Basados en ReRAM Lideran la InnovaciónLas arquitecturas ReRAM capturaron el 23,67% del mercado de chips neuromórficos en 2025 y deberían crecer al 52,11% hasta 2031, ayudadas por la integración perfecta en la parte posterior de la línea con interconexiones de cobre estándar. Las barras transversales de ReRAM admiten celdas de múltiples niveles, aumentando la densidad sináptica sin ampliar el área del dado. La memoria de cambio de fase de IBM sigue siendo una alternativa creíble, registrando 1 millón de ciclos de resistencia y escrituras en nanosegundos. Sin embargo, la menor temperatura de formación de ReRAM y su pila de materiales más simple impulsan un menor costo de oblea, un factor decisivo en volúmenes a escala de teléfonos inteligentes.
Las redes neuronales de impulsos basadas en eventos amplían los beneficios de ReRAM a través de la activación dispersa. Cada sinapsis inactiva consume prácticamente ninguna corriente, llevando la potencia a nivel de sistema hacia el piso de microvatio. Los sensores de Prophesee suministran impulsos asíncronos que se mapean directamente en estas matrices, eliminando la sobrecarga basada en fotogramas. Durante el período de pronóstico, las hojas de ruta muestran matrices ReRAM emparejadas con controladores de neuronas digitales en SoC móviles, un paso que posiciona el tamaño del mercado de chips neuromórficos para la electrónica de consumo para dar un salto una vez que Samsung y SK hynix integren los bloques de forma nativa.
Por Industria de Usuario Final:
La Electrónica de Consumo Avanza RápidamenteSe proyecta que la electrónica de consumo registre una CAGR del 52,66%, la más rápida entre los sectores verticales, a medida que los fabricantes de equipos originales de teléfonos inteligentes buscan voz y visión siempre activas sin penalizaciones de batería. Dispositivos como auriculares inalámbricos y relojes inteligentes ya utilizan motores de palabras clave de menos de 1 milivatio, y las gafas de realidad aumentada que entran en producción masiva en 2027 requerirán comprensión de escenas a 5 milivatios o menos. El sector aeroespacial y de defensa representó el 29,73% del mercado de chips neuromórficos en 2025, impulsado por satélites donde la latencia de enlace descendente es inaceptable. La investigación sobre tolerancia a la radiación bajo contratos de la Fuerza Espacial de Estados Unidos muestra que las redes neuronales de impulsos retienen la precisión después de exposiciones de 100 krad.
El IoT industrial le sigue con nodos de mantenimiento predictivo que aprenden en el dispositivo, evitando los cuellos de botella de la red de la planta. Los proyectos piloto en atención médica exploran la predicción de convulsiones y el control de prótesis, pero enfrentan largos ciclos regulatorios. Los fabricantes de equipos originales automotrices integran chips basados en eventos para la monitorización del conductor y cámaras de reemplazo de espejos laterales, apostando por envolventes térmicas de 5 vatios que preservan la autonomía de los vehículos eléctricos. A medida que la diversidad de casos de uso se amplía, ninguna arquitectura única dominará, protegiendo un mercado de chips neuromórficos fragmentado pero vibrante.
Por Modelo de Implementación:
Los Dispositivos de Borde DominanLas implementaciones de borde representaron el 59,47% de los ingresos en 2025 y crecerán un 51,93%, reflejando el costo de transmitir datos de sensores sin procesar a nubes centralizadas. El NDP120 de Syntiant ejecuta la detección de palabras clave por debajo de 1 milivatio, permitiendo a los fabricantes lograr vidas útiles de pila de botón de varios años. Bajo las normas del RGPD, la Unión Europea se ha convertido en un notable promotor de la inferencia en el dispositivo. Esta tendencia está impulsada en gran medida por estrictas regulaciones de privacidad, que priorizan la seguridad de los datos minimizando la transferencia de información sensible a servidores externos y promoviendo el procesamiento local de datos.
Si bien las GPU siguen siendo dominantes para el entrenamiento, los recuentos de inferencia superan ampliamente los ciclos de entrenamiento, y mover esos ciclos al entorno local reduce la latencia de 100 milisegundos a microsegundos. Los proveedores de nube aún están probando aceleradores neuromórficos en sitios de coubicación de borde, emparejándolos con GPU para el reentrenamiento. Esta división híbrida distribuye las cargas de trabajo de modo que el mercado de chips neuromórficos captura la inferencia crítica en latencia mientras la infraestructura a hiperescala retiene el entrenamiento por lotes, optimizando el costo total de propiedad para los operadores.
Análisis Geográfico
Mercado de Chips Neuromórficos de América del Norte
América del Norte lideró el mercado de chips neuromórficos con el 39,31% en 2025, impulsado por las subvenciones de IARPA, NSF y el Departamento de Energía que subsidian el silicio en etapas tempranas. Intel codesarrolló las generaciones Loihi con Sandia National Laboratories, avanzando rápidamente desde prototipos académicos hasta pilotos en centros de datos. El Vector Institute de Canadá y Mila generan avances algorítmicos que se integran directamente en las cadenas de herramientas comerciales, mientras que el creciente sector de manufactura por contrato de México ofrece capacidad de ensamblaje cercana. El ecosistema verticalmente integrado de la región, desde la investigación de materiales hasta la integración de sistemas, crea resiliencia, aunque enfrenta la competencia de la escala manufacturera de Asia Pacífico.
Mercado de Chips Neuromórficos de Asia Pacífico
Se prevé que Asia Pacífico crezca a un 52,49% hasta 2031, impulsado por el mandato soberano de inteligencia artificial de China, el clúster de robótica de Japón y el liderazgo en memoria de Corea del Sur. El 14.º Plan Quinquenal de China financia centros como el Laboratorio de Computación Inspirada en el Cerebro de Tsinghua, que fabrica procesadores domésticos de redes de impulsos en líneas de 14 nanómetros. La NEDO de Japón respalda coprocesadores neuromórficos para robots humanoides, mientras que Samsung y SK Hynix integran matrices cruzadas de ReRAM en los SoC móviles insignia. India atrae operaciones de ensamblaje y prueba bajo su esquema de Incentivos Vinculados a la Producción, aunque la propiedad intelectual de diseño permanece en gran medida en el extranjero.
Mercado de Chips Neuromórficos de EMEA
Europa, Oriente Medio y África, aunque de menor tamaño en ingresos, superan su peso en producción académica. El Proyecto Cerebro Humano publicó más de 1.000 artículos sobre simulación cortical y sinapsis memristivas. Los proveedores automotrices alemanes prueban chips de impulsos para la autonomía de nivel L3, y los laboratorios de grafeno del Reino Unido exploran sinapsis bidimensionales para dispositivos de microwatios. Las iniciativas de ciudades inteligentes de Oriente Medio demandan análisis de bajo consumo en climas extremos, creando un nicho especializado. Los mineros sudafricanos prueban sensores de mantenimiento predictivo que aprenden bajo tierra, donde la conectividad es escasa. La distribución de centros de diseño, fabricación y aplicación subraya las interdependencias globales que dan forma al mercado de chips neuromórficos.

Panorama regulatorio
Los chips neuromórficos se sitúan dentro de regímenes más amplios de semiconductores, IA y seguridad, por lo que el cumplimiento normativo está definido menos por reglas específicas para lo neuromórfico y más por controles sobre artículos de computación avanzada, divulgación en adquisiciones y política industrial. En Estados Unidos, la Oficina de Industria y Seguridad del Departamento de Comercio revisó la política de examen de licencias de exportación para productos de computación avanzada con vigencia a partir del 15 de enero de 2026, endureciendo la forma en que se examinan para exportación ciertos circuitos integrados relacionados con IA. Una medida presidencial de la Sección 232 en enero de 2026 también abordó las importaciones de semiconductores y equipos de fabricación de semiconductores, reforzando el papel de las medidas comerciales en la planificación de la cadena de suministro para las empresas que obtienen obleas, empaquetado o propiedad intelectual a través de fronteras.
En Europa, la política de semiconductores es un catalizador directo para la I+D neuromórfica y la fabricación piloto. La Comisión Europea impulsó en 2026 una propuesta comúnmente denominada Chips Act 2.0 (Iniciativa Chips para Europa 2.0) para fortalecer el ecosistema regional de semiconductores en diseño, producción e integración de sistemas, creando vías adicionales de apoyo público para arquitecturas de próxima generación relevantes para la computación neuromórfica. Por separado, la construcción de ecosistemas respaldada por el gobierno también condiciona la preparación para el cumplimiento normativo y la comercialización. En abril de 2026, se lanzó en los Países Bajos un proyecto de consorcio de 30 millones de euros que involucra a TU Eindhoven, TNO y socios de la industria como Infineon y Synopsys, para construir infraestructura compartida y una cadena de desarrollo tecnológico neuromórfico impulsada por la industria.
Análisis de la cadena de valor
La cadena de valor de los chips neuromórficos comienza con el desarrollo de algoritmos y cadenas de herramientas (redes neuronales de picos, compiladores y marcos de implementación como Intel Lava y BrainChip MetaTF), luego pasa a bloques de propiedad intelectual, diseño de arquitectura de chips (digital, analógica y de señal mixta) e integración de nuevos dispositivos de memoria y sinápticos (ReRAM y variantes de cambio de fase, además de clases de dispositivos emergentes reportadas en la literatura académica). La comercialización temprana a menudo se apoya en nodos CMOS estándar para la fabricación, mientras que las interfaces de back-end-of-line e independientes del dispositivo se utilizan para conectar elementos memristivos y otros dispositivos más allá del CMOS a los flujos convencionales. Este enfoque ayuda a los proveedores a avanzar desde prototipos a escala de laboratorio hacia tape-outs que pueden empaquetarse para módulos de borde o integrarse en SoC más grandes.
Aguas abajo, los integradores de sistemas y socios de aplicación influyen en la calificación y el impulso de volumen, especialmente en defensa, automatización industrial y visión artificial. La cadena está cada vez más orientada a las alianzas: Prophesee se asoció con Eoptic en enero de 2025 para integrar sensores Metavision basados en eventos en plataformas de imagen, estrechando el bucle de interoperabilidad sensor-procesador para cargas de trabajo de picos. BrainChip se asoció con RTX/Raytheon en abril de 2025 en un contrato de radar de AFRL y luego firmó una alianza estratégica con Parsons en octubre de 2025 para integrar Akida en plataformas de defensa de IA en el borde, mostrando cómo los contratistas principales e integradores sirven como vías hacia la implementación. Los canales de comercialización regionales también se están ampliando a través de estructuras como la empresa conjunta de mayo de 2025 entre Kumrah AI y SynSense (iniVation) para desarrollar sistemas de inspección y autonomía basados en visión neuromórfica para la región de MENA, aportando distribución, ingeniería de soluciones y certificaciones sectoriales junto con silicio y software.
Panorama Competitivo
El mercado de chips neuromórficos sigue siendo moderadamente concentrado. Los gigantes establecidos Intel, IBM, Qualcomm y Samsung pueden absorber los costos de I+D en líneas de productos, acelerar los tape-outs a través de espacios preferentes en fundiciones y agrupar núcleos neuromórficos con propiedad intelectual establecida. Intel incorpora los aprendizajes de Loihi en ASIC de IA de borde, mejorando la reutilización del software. Samsung divulga un prototipo de ReRAM de 5 nanómetros que ofrece 10 TOPS a 2 vatios, una característica en cartera para los teléfonos insignia de 2027.
Los especialistas respaldados por capital de riesgo se abren paso en nichos que valoran la potencia de microvatio o el aprendizaje en el dispositivo. BrainChip tiene victorias de diseño en la detección de somnolencia, mientras que Innatera se asocia con empresas europeas de robótica para desarrollar carros de fábrica autónomos. Syntiant envía millones de procesadores de decisión neuronal a auriculares inalámbricos, convirtiendo los envíos en volumen en un proceso iterativo de refinamiento de silicio. Prophesee monetiza sensores basados en eventos que se emparejan exclusivamente con redes de impulsos, asegurando una demanda de arrastre para núcleos de procesamiento compatibles.
Las barreras de entrada radican en la madurez del software y los entramados de propiedad intelectual. Más de 500 patentes neuromórficas fueron otorgadas por la Oficina de Patentes y Marcas de Estados Unidos durante 2024-2025, señalando una carrera armamentista por reclamaciones fundamentales. La ausencia de puntos de referencia fragmenta la base de compradores, permitiendo a los proveedores diferenciarse en cargas de trabajo personalizadas. El riesgo estratégico se centra en los rendimientos de la memoria no volátil analógica; hasta que las fundiciones alcancen la uniformidad Seis Sigma, los fabricantes de equipos originales más grandes se cubren con opciones de señal mixta o digitales. A pesar de los vientos en contra, los anuncios de empresas en 2025 muestran una trayectoria clara hacia la escala comercial, llevando el mercado de chips neuromórficos más allá de la prueba de concepto.
Líderes de la Industria de Chips Neuromórficos
Intel Corporation
International Business Machines Corporation
Samsung Electronics Co., Ltd.
SK hynix Inc.
GrAI Matter Labs SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chips Neuromórficos
- Intel Corporation
- International Business Machines Corporation
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- BrainChip Holdings Ltd
- SynSense AG
- GrAI Matter Labs SAS
- Nepes Corporation
- Qualcomm Technologies, Inc.
- Micron Technology, Inc.
- Synaptics Incorporated
- Innatera Nanosystems BV
- Prophesee SA
- MemryX Inc.
- Mythic Inc.
- Syntiant Corp.
- Gyrfalcon Technology Inc.
- Applied Brain Research Inc.
- General Vision Inc.
- Vicarious Corp.

Oportunidades de mercado y perspectivas futuras
Una oportunidad primaria a corto plazo es convertir los diseños neuromórficos de programas de evaluación en suministro de producción repetible y plataformas de referencia llave en mano que reduzcan el tiempo de integración para los OEM. BrainChip anunció la disponibilidad comercial y los envíos de producción del Akida AKD1500 en junio de 2026, fabricado en la tecnología GlobalFoundries 22nm FDX, lo que amplía la base de clientes direccionable más allá de los laboratorios de I+D hacia equipos de producto que requieren números de pieza estables, continuidad de fabricación y un ecosistema de módulos y software. Las alianzas también importan para la expansión de la comercialización, como los acuerdos del ecosistema de BrainChip que respaldan canales de implementación en Asia, creando espacio para servicios de diseño, licenciamiento de propiedad intelectual y paquetes de habilitación específicos para aplicaciones. Esto es más relevante en dispositivos portátiles, detección industrial y sistemas de defensa en el borde, donde la inferencia sostenida por debajo de un vatio es un requisito determinante.
Una segunda área de oportunidad es la computación neuromórfica acercándose a la memoria y alineándose con las hojas de ruta de empaquetado convencionales, reduciendo la penalización de movimiento de datos que restringe a los aceleradores convencionales. La actividad de investigación en torno a la capacidad neuromórfica integrada en pilas de memoria (como el concepto NeuroHBM descrito en investigaciones de 2026 que involucran a SK hynix y la Universidad Nacional de Seúl) y las demostraciones de computación analógica/en memoria amplían las vías de adopción sin requerir un reemplazo completo de la infraestructura de IA existente. En el ámbito de políticas y financiamiento, las iniciativas soberanas de semiconductores proporcionan una vía adicional para la comercialización. Corea del Sur inició un plan público-privado de semiconductores de IA que abarca 2024-2030 que incluye apoyo explícito para arquitecturas neuromórficas, y los Países Bajos lanzaron un proyecto de ecosistema neuromórfico de 30 millones de euros en abril de 2026 que involucra a TU Eindhoven, TNO y socios de la industria, reforzando a Europa y Asia-Pacífico como centros activos para prototipos, infraestructura compartida y canales de talento vinculados al hardware implementable.
Recent Industry Developments in Mercado de Chips Neuromórficos
- Julio de 2026: SK hynix amplió una colaboración tecnológica conjunta con TetraMem para avanzar en un SoC de computación analógica en memoria (A-IMC). El programa ampliado busca alinear el rendimiento de las cargas de trabajo neuromórficas con las hojas de ruta de plataformas de IA centradas en memoria, señalando un cambio hacia enfoques integrados de memoria-computación en los flujos de trabajo neuromórficos.
- Junio de 2026: BrainChip anunció la disponibilidad comercial y los envíos de producción de los procesadores neuromórficos Akida AKD1500, fabricados con la tecnología GlobalFoundries 22nm FDX. Pasar de anuncios a envíos de producción mejora la credibilidad del proveedor para programas OEM que requieren abastecimiento repetible, calificación y planificación del ciclo de vida.
- Mayo de 2026: BrainChip celebró un acuerdo de licencia de distribución de propiedad intelectual con ASICLAND para permitir la integración de la propiedad intelectual de IA neuromórfica Akida en diseños de chips personalizados. La vía de licenciamiento amplía la adopción más allá de los procesadores independientes al permitir que los constructores de SoC integren capacidad neuromórfica junto con bloques estándar de cómputo y conectividad.


Mercado de Chips Neuromórficos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado se define como los ingresos generados por los chips neuromórficos vendidos para uso en el borde y en centros de datos, donde el hardware está diseñado para ejecutar computación inspirada en el cerebro y basada en eventos (como las redes neuronales de picos).
Exclusiones de alcance: excluimos el software independiente, los servicios y los aceleradores generales de IA que no están específicamente diseñados como chips neuromórficos.
Descripción general de la segmentación
- Por Tipo de Chip
- Analógico
- Digital
- Señal Mixta
- Por Arquitectura
- Red Neuronal de Impulsos
- Arquitecturas Basadas en ReRAM
- Arquitecturas de Memoria de Cambio de Fase
- Por Industria de Usuario Final
- Automotriz (ADAS / AV)
- IoT Industrial y Robótica
- Electrónica de Consumo
- Servicios Financieros y Ciberseguridad
- Atención Médica y Dispositivos Médicos
- Aeroespacial y Defensa
- Por Modelo de Implementación
- Dispositivos de Borde
- Centro de Datos / Nube
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el marco general del modelo y reducir la dependencia de suposiciones sin fundamento. Nos basamos en fuentes públicas y verificables, como estadísticas comerciales de semiconductores de UN Comtrade, series macroeconómicas y de precios del Banco Mundial, normas y hojas de ruta de IEEE, y publicaciones de investigación indexadas en fuentes como IEEE Xplore y referencias del NIST para IA y puntos de referencia de cómputo.
Para vincular la demanda con los envíos, también revisamos materiales como informes anuales de empresas, presentaciones de resultados, resúmenes de productos y cobertura de prensa fiable sobre implementaciones de IA en el borde. Se utilizaron bases de datos de patentes para evaluar hacia dónde se mueve la actividad en arquitecturas neuromórficas y enfoques de memoria, y una suscripción paga aprobada para datos financieros y noticias de empresas ayudó a validar cronogramas y señales de comercialización. Las fuentes aquí enumeradas son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y pagas durante las etapas de recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en traducir historias de adopción técnica en insumos de dimensionamiento que se pueden modelar, como volúmenes de unidades probables, bandas de precios y qué usos finales están pasando de pilotos a producción. Hablamos con una combinación de participantes del ecosistema de chips y usuarios aguas abajo en Asia-Pacífico, EMEA y América, lo que nos ayudó a confirmar los patrones de implementación para dispositivos de borde frente al uso en centros de datos y a poner a prueba las curvas de crecimiento asumidas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 12% | Asia-Pacífico: 47% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 14% | Gerentes: 60% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que se reconstruyó el conjunto de demanda a partir de la adopción del uso final de la IA en el borde y la detección siempre activa, para luego convertirse en valor de chip utilizando tasas de adopción y bandas de precios realistas. Para mantener los totales fundamentados, también se utilizaron aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores, la realización de verificaciones de canal sobre la intensidad de los diseños ganados y la validación de los precios de venta promedio implícitos multiplicados por los volúmenes esperados para los casos de uso clave.
Algunos insumos que impulsaron el modelo fueron el ritmo de los envíos de dispositivos de IA en el borde, la proporción de cargas de trabajo aptas para computación basada en eventos, los cambios esperados en la combinación de arquitecturas (analógica, digital y de señal mixta), la dirección de la tecnología de memoria (como ReRAM y memoria de cambio de fase), y la división entre implementaciones en dispositivos de borde y centros de datos. Cuando los datos directos de unidades eran escasos, las brechas se manejaron utilizando rangos basados en escenarios para la penetración y los precios, que luego se estrecharon después de las entrevistas. Los pronósticos se produjeron utilizando análisis de escenarios respaldados por una verificación de regresión multivariante ligera sobre factores impulsores como el crecimiento de dispositivos de borde, la dirección del gasto en hardware de IA y el momento de comercialización compartido por expertos.
Validación de datos y ciclo de actualización
Los resultados del modelo se triangularon con señales independientes, incluidos los volúmenes de unidades implícitos, verificaciones de coherencia de precios, y si los patrones de adopción regional se alinean con los lanzamientos de productos observados y los anuncios de implementación. Las variaciones se revisaron en múltiples pasadas de analistas, y los valores atípicos desencadenaron llamadas de seguimiento, de modo que las cifras finales no dependieran de un único punto de vista.
El informe se actualiza anualmente, con actualizaciones provisionales cuando eventos importantes cambian los precios, la disponibilidad de suministro o las perspectivas de adopción. Antes de la entrega, el modelo se vuelve a verificar con una nueva pasada de datos para que los clientes reciban una visión actualizada alineada con las últimas señales de mercado públicamente visibles.
Dimensionamiento del mercado de chips neuromórficos de Mordor Intelligence en comparación con otras estimaciones publicadas
Es común observar diferentes tamaños de mercado para los chips neuromórficos porque los publicadores no siempre contabilizan las mismas fuentes de ingresos, los mismos entornos de implementación o el mismo momento de comercialización. Las diferencias también surgen cuando las suposiciones de precios se proyectan de manera demasiado agresiva, o cuando un pronóstico comienza a partir de un año dominado por pilotos sin ajustar por lo que realmente está en producción.
Las brechas clave suelen provenir del alcance y la lógica de conteo. Algunas estimaciones combinan plataformas de software, servicios o computación neuromórfica más amplia en el mismo total, mientras que otras se mantienen estrictamente en los ingresos por hardware de chips y aplican reglas más estrictas en torno a la inclusión de borde frente a centro de datos, las bandas de precios y el momento de conversión de divisas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,51 mil millones de USD (2026) | |
| Consultora Global A | 0,13 mil millones de USD (2026) | Utiliza una perspectiva de comercialización más estrecha, contabilizando principalmente los volúmenes de envío tempranos y precios conservadores para las implementaciones a corto plazo, lo que comprime el valor de 2026. |
| Consultora Regional B | 0,18 mil millones de USD (2025) | Combina un año base diferente y aplica un aumento a corto plazo más rápido de pilotos a producción, lo que puede elevar el punto de partida incluso antes de que sea visible una implementación más amplia. |
La dispersión se explica principalmente por lo que se contabiliza como ingresos comerciales de chips, la rapidez con la que se asume que los pilotos se convierten en envíos repetidos, y cómo se proyectan los precios a medida que escalan los volúmenes. Al mantener el total vinculado a verificaciones de división de implementación (dispositivos de borde frente a centro de datos) y señales de adopción a nivel de arquitectura, la estimación se mantiene trazable a insumos repetibles y pasos actualizables, que es el enfoque utilizado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño alcanzará el mercado de chips neuromórficos en 2031?
Se pronostica que el mercado de chips neuromórficos alcanzará USD 4,08 mil millones en 2031 con una CAGR del 51,57% desde 2026.
¿Qué segmento crece más rápido dentro del espacio de chips neuromórficos?
Se proyecta que los chips de señal mixta registren una CAGR del 52,19%, superando a otros tipos de chips hasta 2031.
¿Por qué los dispositivos de borde son el principal entorno de implementación?
Los nodos de borde evitan la latencia de la nube y las tarifas de ancho de banda; el cómputo basado en eventos permite que los chips neuromórficos ejecuten cargas de trabajo de menos de 1 milivatio durante meses con batería.
¿Qué región verá el mayor crecimiento?
Asia Pacífico está proyectada para crecer al 52,49%, impulsada por los mandatos soberanos de IA en China, la inversión en robótica en Japón y el liderazgo en memoria en Corea del Sur.
¿Cuál es la principal barrera técnica para una adopción más amplia?
Las cadenas de herramientas de software siguen siendo inmaduras, lo que obliga a los desarrolladores a traducir modelos manualmente y mantener bases de código paralelas, lo que ralentiza la comercialización.
¿Cómo se comparan los procesadores neuromórficos con las GPU en términos de energía?
Las matrices analógicas en memoria demuestran entre 100 y 1.000 veces menos julios por operación de multiplicación-acumulación, reduciendo los racks de inferencia de megavatios a kilovatios.
Última actualización de la página el:



