
Tamaño y Participación del Mercado de Farmacias de Preparados Magistrales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Farmacias de Preparados Magistrales por Mordor Intelligence
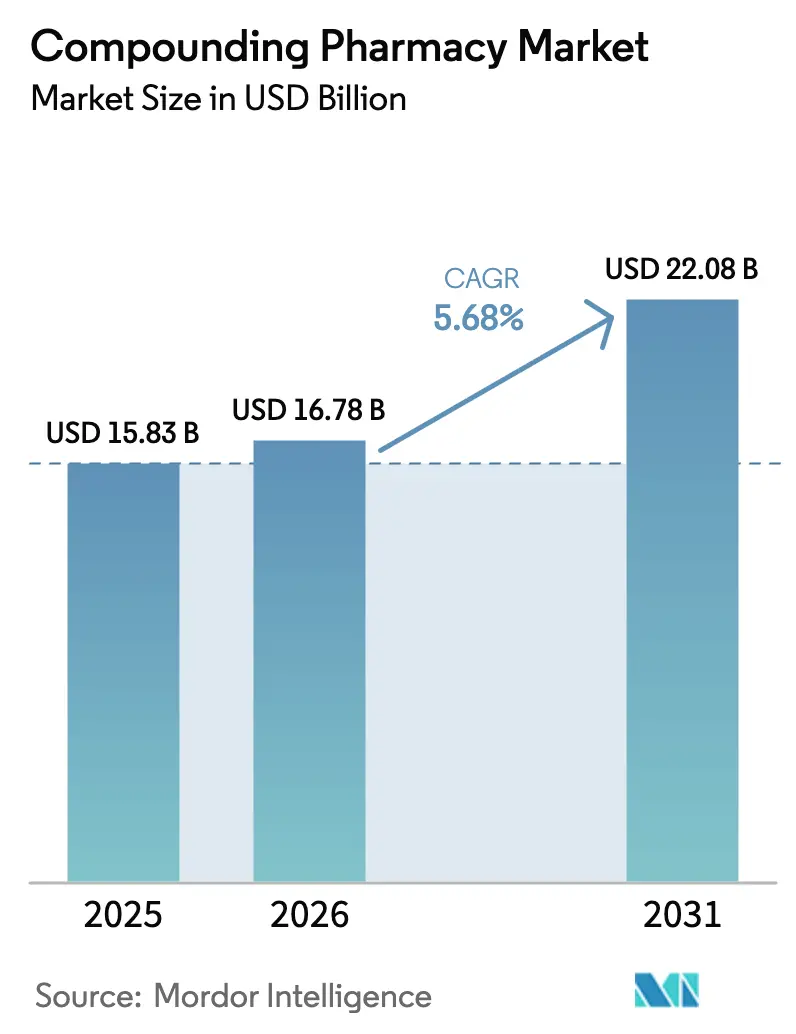
Se espera que el tamaño del Mercado de Farmacias de Preparados Magistrales crezca de USD 15,83 mil millones en 2025 a USD 16,78 mil millones en 2026 y se prevé que alcance USD 22,08 mil millones en 2031 a una CAGR del 5,68% durante 2026-2031.
La persistente escasez de medicamentos, la mayor aceptación de la medicina personalizada y el apoyo regulatorio a la externalización han elevado las preparaciones magistrales de soluciones marginales a componentes esenciales de los formularios hospitalarios. Los sistemas de salud formalizan ahora contratos de suministro a largo plazo con instalaciones 503B para mitigar los impactos en la cadena de suministro, mientras que los fabricantes con abundante capital ven en la preparación magistral un seguro estratégico frente a interrupciones en la producción. La demanda es más intensa en mezclas estériles, terapia hormonal bioidéntica y formatos pediátricos que los productores comerciales pasan por alto. La base de enfermedades crónicas en adultos sigue siendo dominante; sin embargo, el rápido crecimiento en los mercados pediátrico y veterinario subraya cómo los imperativos de personalización amplían la población objetivo del mercado de farmacias de preparados magistrales. La competencia se intensifica a medida que las extensas instalaciones de externalización consolidan capacidad e integran tecnologías robóticas que reducen el riesgo de contaminación en más del 95%.
Conclusiones Clave del Informe
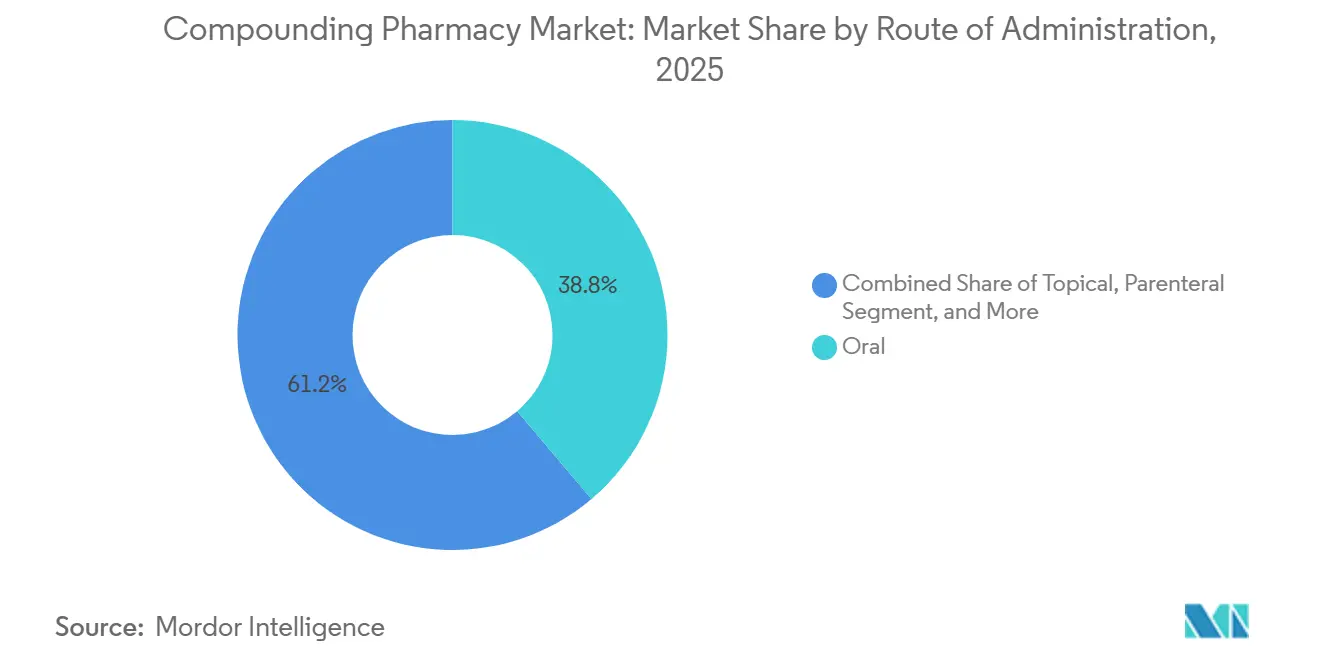
- Por vía de administración, las formulaciones orales lideraron con una participación en los ingresos del 38,81% en 2025; se prevé que las preparaciones parenterales se expandan a una CAGR del 7,38% hasta 2031.
- Por área terapéutica, el manejo del dolor representó el 31,23% de la participación del mercado de farmacias de preparados magistrales en 2025, mientras que se proyecta que la terapia de reemplazo hormonal crezca a la tasa más rápida, con una CAGR del 7,86%, de 2026 a 2031.
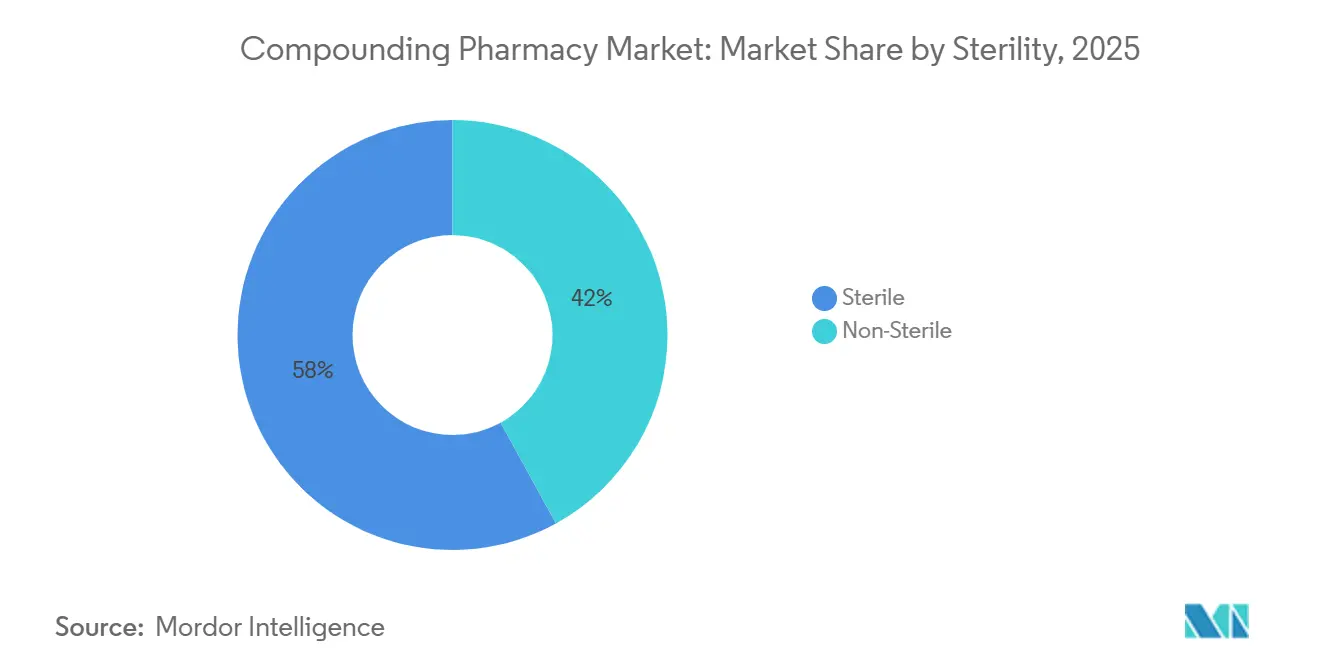
- Por esterilidad, los productos estériles representaron el 57,98% del tamaño del mercado de farmacias de preparados magistrales en 2025; se prevé que las formulaciones no estériles crezcan a una CAGR del 6,45% hasta 2031.
- Por grupo de edad, los adultos dominaron con una participación del 48,26% en 2025; se espera que las preparaciones pediátricas avancen a una CAGR del 7,66% hasta 2031.
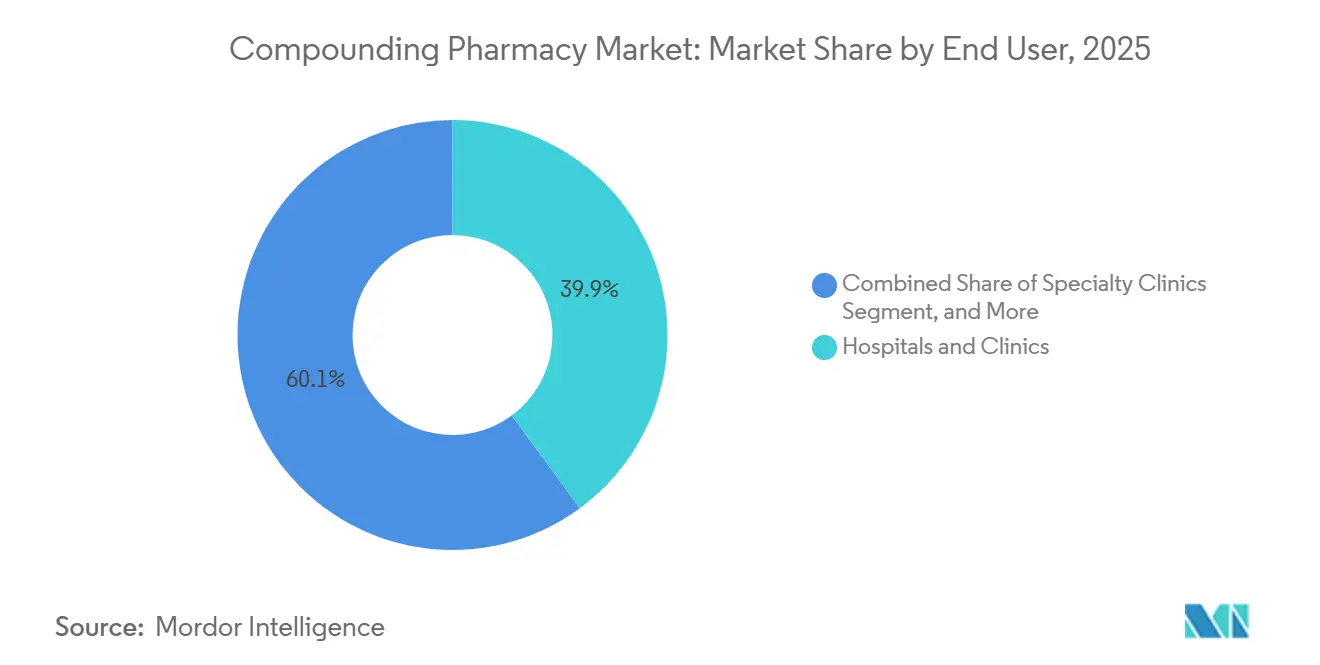
- Por usuario final, los hospitales y clínicas capturaron una participación del 39,94% en 2025, mientras que las clínicas especializadas registran la CAGR más alta del 8,42% hasta 2031.
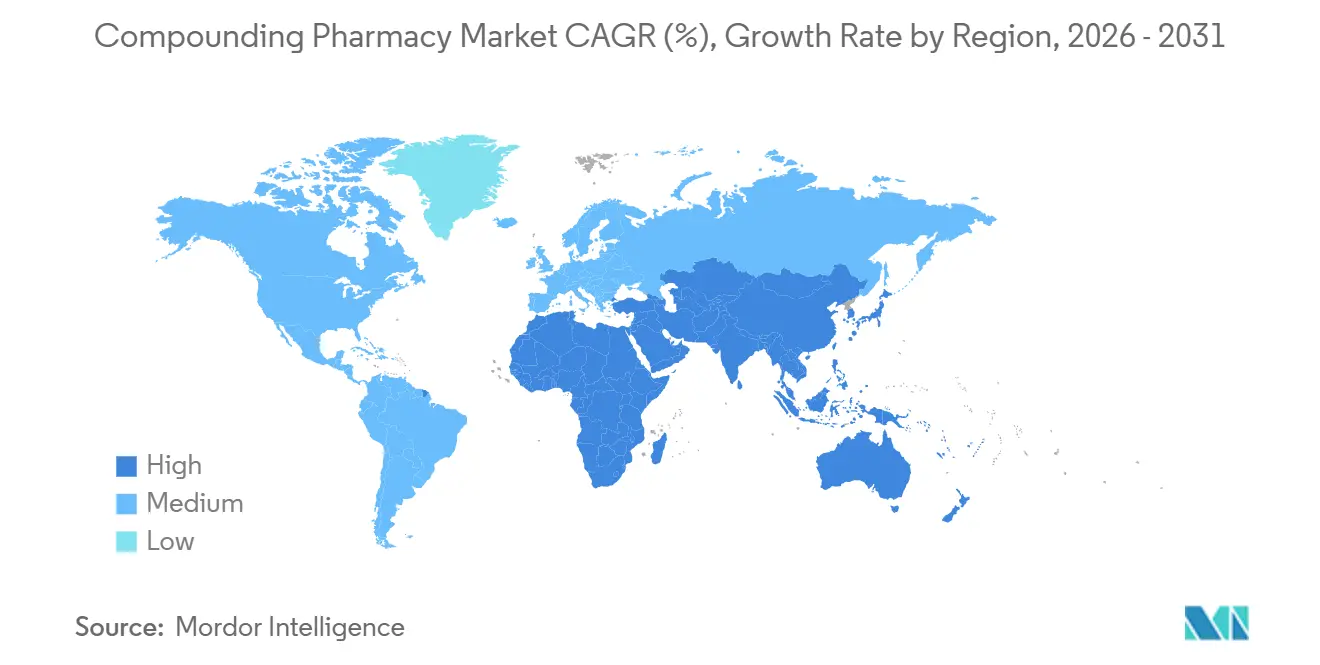
- Por geografía, América del Norte dominó el mercado de farmacias de preparados magistrales con una participación del 37,44% en 2025; la región Asia-Pacífico registró el crecimiento más rápido con una CAGR del 9,26% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Farmacias de Preparados Magistrales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Frecuencia creciente de escasez de medicamentos | +1.0% | Estados Unidos, Canadá, Europa Occidental | Mediano plazo (2-4 años) |
| Demanda creciente de dosis personalizadas | +1.2% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥4 años) |
| Expansión de instalaciones de externalización 503B | +1.1% | América del Norte, Australia, Japón | Mediano plazo (2-4 años) |
| Adopción de tecnologías de preparación estéril automatizada | +0.7% | América del Norte, Europa Occidental, China, India | Mediano plazo (2-4 años) |
| Auge de la terapia hormonal bioidéntica impulsada por el consumidor | +0.8% | América del Norte, Reino Unido, Alemania, Australia | Corto plazo (≤2 años) |
| Preparación magistral a gran escala de agonistas GLP-1 | +0.6% | Estados Unidos, Canadá, países seleccionados de la UE | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Frecuencia Creciente de Escasez de Medicamentos
La Administración de Alimentos y Medicamentos de los Estados Unidos reportó 113 escaseces activas en 2024, con 15 nuevas incorporaciones a pesar de 283 evitadas, lo que subraya la fragilidad estructural de la cadena de suministro.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Guía para la Industria n.º 256," FDA.GOV Los hospitales respondieron almacenando previamente sustitutos magistrales para analgésicos oncológicos, anestésicos y nutrición parenteral, transformando a los socios 503B en infraestructura crítica. Las duraciones más prolongadas de la escasez, que a menudo se extienden de 18 a 24 meses, han impulsado inversiones de cientos de millones de dólares por parte de fabricantes que ahora buscan el control integral tanto de la producción comercial como de la magistral. Estas dinámicas anclan un ciclo de retroalimentación positiva para el mercado de farmacias de preparados magistrales, donde la demanda de referencia creciente sostiene la capacidad estéril a escala industrial y las mejoras continuas de calidad.
Preparación Magistral a Gran Escala de Agonistas GLP-1 ante la Escasez de Medicamentos contra la Obesidad
Cuando los suministros comerciales de semaglutida y tirzepatida se ajustaron en 2024, los preparadores magistrales llenaron el vacío bajo exenciones por escasez de medicamentos, escalando líneas de llenado robótico que posteriormente se reconvirtieron a otros inyectables una vez que se reanudó la aplicación de la normativa. Aunque los ingresos procedentes de copias de GLP-1 están disminuyendo, el episodio validó la agilidad del sector, lo que llevó a los pagadores y a las redes de distribución integradas a considerar a los preparadores magistrales como amortiguadores de respuesta rápida ante futuras brechas de medicamentos de gran éxito. Las mejoras en equipos y sistemas de calidad implementadas durante el auge de los GLP-1 ahora aumentan el rendimiento para biológicos oncológicos e infusiones de cuidados críticos, reforzando las perspectivas de crecimiento a largo plazo del mercado de farmacias de preparados magistrales.
Demanda Creciente de Dosis y Formas Farmacéuticas Personalizadas
Los niños con epilepsia, los adultos mayores con disfagia y las mascotas que necesitan medicamentos palatables se benefician de formas farmacéuticas que las líneas comerciales ignoran. La Sociedad Americana de Nutrición Parenteral y Enteral señala que los costos de la nutrición parenteral total domiciliaria pueden alcanzar USD 200 por día, lo que magnifica el valor clínico y económico de las mezclas individualizadas y precisas.[2]Sociedad Americana de Nutrición Parenteral y Enteral, "Guías Clínicas: Terapia de Soporte Nutricional," NUTRITIONCARE.ORG La demanda pediátrica por sí sola crece a una CAGR del 7,66% a medida que los cuidadores buscan suspensiones libres de alérgenos y colorantes que mejoran la adherencia. Las prescripciones veterinarias también están aumentando, ya que la Guía n.º 256 de la Administración de Alimentos y Medicamentos de los Estados Unidos limita el stock en consulta, redirigiendo a los veterinarios hacia recetas específicas para cada paciente. Este amplio espectro de necesidades de bajo volumen y alto margen asegura un nicho duradero para el mercado de farmacias de preparados magistrales.
Expansión de Instalaciones de Externalización 503B para el Suministro Hospitalario
La inversión de EUR 70 millones de Fagron en Wichita y la construcción de USD 350 millones de Nephron en Carolina del Sur ejemplifican el cambio de huellas de preparación estéril regionales a nacionales. Dado que los sitios 503B pueden preparar lotes sin recetas individuales, los hospitales los tratan como instalaciones convencionales de fabricación de medicamentos, reduciendo así la responsabilidad interna mientras cumplen con los mandatos de USP 797. La consolidación se produce de forma natural, ya que los operadores más grandes distribuyen los costos de cumplimiento normativo entre un mayor volumen de producción. Para el mercado de farmacias de preparados magistrales, esto impulsa eficiencias de escala, acelera la adopción de tecnología y aumenta la confianza de los compradores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de costos de cumplimiento de la Administración de Alimentos y Medicamentos de los Estados Unidos y USP | −0.8% | Estados Unidos, Canadá, UE | Mediano plazo (2-4 años) |
| Orientación de los gestores de beneficios farmacéuticos que limita el acceso de las farmacias independientes | −0.5% | Estados Unidos | Corto plazo (≤2 años) |
| Cuellos de botella en el suministro de ingredientes farmacéuticos activos para principios activos especializados | −0.4% | Global | Mediano plazo (2-4 años) |
| Aumento de la negativa de las aseguradoras a reembolsar recetas magistrales | −0.6% | Estados Unidos, Reino Unido, Alemania | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Costos de Cumplimiento de la Administración de Alimentos y Medicamentos de los Estados Unidos y USP
Las revisiones de las normas USP 797 y 800, vigentes desde 2024, obligaron a actualizar las salas blancas con clasificación ISO, el monitoreo ambiental y la capacitación del personal, elevando los umbrales de capital muy por encima del alcance de muchos establecimientos independientes. Fresenius Kabi invirtió USD 90 millones en Wilson, Carolina del Norte, y B. Braun destinó USD 70 millones a su planta en Pensilvania para mantenerse en cumplimiento. La mayor frecuencia de inspecciones de la Administración de Alimentos y Medicamentos de los Estados Unidos, trimestral para los sitios 503B, añade gastos operativos adicionales. Si bien la seguridad del paciente mejora, un número decreciente de proveedores arriesga profundizar las escaseces y frenar el impulso de crecimiento del mercado de farmacias de preparados magistrales.
Aumento de la Negativa de las Aseguradoras a Reembolsar Recetas Magistrales
Los gestores de beneficios farmacéuticos como Express Scripts y OptumRx aplican una autorización previa más estricta, citando datos clínicos limitados sobre las alternativas magistrales. El Colegio Americano de Obstetras y Ginecólogos ha cuestionado la consistencia de la dosificación de hormonas bioidénticas magistrales, reforzando el escepticismo de los pagadores.[3]Colegio Americano de Obstetras y Ginecólogos, "Terapia Hormonal Menopáusica Bioidéntica Magistral," ACOG.ORG Los pacientes deben asumir costos de bolsillo, lo que sesga la demanda hacia los segmentos de mayor poder adquisitivo. Las farmacias 503A orientadas al comercio minorista son las que más sienten la presión, moderando lo que de otro modo sería una expansión robusta del mercado de farmacias de preparados magistrales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Vía de Administración: El Crecimiento Parenteral Supera el Dominio Oral
El segmento de formulaciones orales representó el 38,81% del tamaño del mercado de farmacias de preparados magistrales en 2025, lo que refleja su primacía en oncología hospitalaria, unidades de cuidados intensivos y soporte quirúrgico. La externalización hospitalaria a socios 503B, junto con la adopción generalizada de dispositivos de preparación automatizada, impulsa una CAGR prevista del 7,38% para las preparaciones parenterales. Los formatos orales mantienen el liderazgo en la terapia ambulatoria crónica, pero enfrentan trayectorias de crecimiento más lentas del 4% a medida que los productores comerciales amplían sus líneas de concentración de dosis. La demanda de aerosoles nasales y trociscos sublinguales está aumentando en aplicaciones relacionadas con alergias y trastornos hormonales. Sin embargo, las ganancias parenterales ilustran cómo la esterilidad y la precisión inclinan los ingresos hacia los proveedores de servicios de alta complejidad dentro del mercado de farmacias de preparados magistrales.
La Sociedad Americana de Nutrición Parenteral y Enteral atribuye las menores tasas de sepsis al uso de nutrición parenteral en sistema cerrado, reforzando la preferencia clínica por las mezclas externalizadas. Los hospitales pediátricos utilizan suspensiones orales con saborizantes para mejorar la adherencia, mientras que los prescriptores veterinarios eligen geles transdérmicos para mejorar el cumplimiento en felinos. No obstante, los flujos de trabajo parenterales intensivos en capital concentran el volumen entre menos actores, elevando las barreras para los nuevos participantes y consolidando la influencia del segmento sobre la participación general del mercado de farmacias de preparados magistrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Área Terapéutica: La Terapia Hormonal se Acelera tras el Cambio Regulatorio
El manejo del dolor generó el 31,23% de los ingresos de 2025, apoyándose en analgésicos tópicos magistrales que combinan antiinflamatorios no esteroideos con anestésicos para pacientes que evitan los opioides. Sin embargo, la terapia de reemplazo hormonal está preparada para ofrecer la CAGR más rápida del 7,86%, impulsada por la revisión de etiquetado de la Administración de Alimentos y Medicamentos de los Estados Unidos que eliminó las advertencias en recuadro negro y normalizó los regímenes personalizados de estrógeno-progesterona. Los datos canadienses citan 92 escaseces de hormonas registradas desde 2017, lo que subraya un desequilibrio crónico de suministro que canaliza a los pacientes hacia los preparadores magistrales.
La dermatología le sigue de cerca, impulsada por la capacidad de la preparación magistral para formular concentraciones de corticosteroides específicas para cada paciente y combinaciones de hidroquinona. Las mezclas oncológicas representan un nicho de menor volumen pero mayor margen, favorecido por las líneas asépticas robóticas. La atención pediátrica y veterinaria se adapta mediante dosificación basada en el peso y personalización de sabores, mientras que los suplementos nutricionales para trastornos metabólicos ocupan un nicho pequeño pero defendible dentro de la industria de farmacias de preparados magistrales.
Por Esterilidad: El Aumento de Productos No Estériles Acompaña la Demanda Tópica y Veterinaria
Los productos estériles dominaron con el 57,98% de los ingresos de 2025, aunque las líneas no estériles están previstas para una CAGR del 6,45% hasta 2031 a medida que proliferan las recetas dérmicas y veterinarias. Los artículos no estériles peligrosos, como las cremas hormonales reguladas por USP 800, requieren campanas de extracción y equipos de protección personal, pero no llegan al nivel de las inversiones en salas blancas, lo que los convierte en una opción atractiva para las farmacias comunitarias. Las menores barreras regulatorias, la mayor rapidez de entrega y la tolerancia de las aseguradoras en la cobertura tópica elevan la curva de crecimiento de los productos no estériles, orientando las oportunidades del segmento hacia operadores más pequeños que aún están activos en el mercado de farmacias de preparados magistrales.
Los sistemas de salud externalizan cada vez más la producción estéril de alto riesgo a sitios 503B para evitar gastos de infraestructura, mientras retienen en casa las preparaciones estériles de bajo riesgo y no estériles. Esta asignación dividida redistribuye los ingresos y sustenta una demanda estable tanto para los expertos en esterilidad como para las farmacias locales ágiles. La armonización regulatoria en Europa, tal como se describe en el Anexo 1 de la Agencia Europea de Medicamentos, se alinea con los estándares de esterilidad de los Estados Unidos, dirigiendo el capital hacia instalaciones más grandes que pueden amortizar los costos de cumplimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad: La Personalización Pediátrica Impulsa un Crecimiento Desproporcionado
Los adultos aún representan el 48,26% del valor de 2025, abarcando dolor crónico, terapia de reemplazo hormonal y mantenimiento oncológico. Las recetas pediátricas, aunque menores en términos absolutos, se expanden a una robusta CAGR del 7,66% a medida que los padres buscan opciones libres de colorantes y alérgenos e incrementos de dosificación precisos que no son alcanzables con medicamentos fabricados en masa. Muchas aseguradoras autorizan formulaciones pediátricas magistrales cuando los equivalentes comerciales carecen de concentraciones aprobadas basadas en el peso, facilitando las barreras de reembolso.
Los preparadores magistrales especializados compilan bibliotecas de datos de estabilidad para suspensiones pediátricas, posicionándose como socios indispensables de los hospitales infantiles. Las recetas geriátricas, obstaculizadas por una supervisión más estricta de los gestores de beneficios farmacéuticos, crecen de forma más modesta, pero aún se benefician de las reformulaciones líquidas que ayudan al manejo de la disfagia. Estos contrastes demográficos diversifican los flujos de ingresos y protegen al mercado de farmacias de preparados magistrales frente a impactos de pagadores o regulatorios que afecten a un único grupo de pacientes.
Por Usuario Final: Las Clínicas Especializadas Toman la Delantera
Los hospitales y las redes de distribución integradas representaron el 39,94% de la demanda de 2025; sin embargo, se espera que las auditorías perpetuas de USP y las limitaciones de personal fomenten una mayor externalización. Las clínicas especializadas, de dermatología, endocrinología y veterinaria, registran la CAGR más alta del 8,42% al aprovechar los productos personalizados como herramientas de fidelización de pacientes. Los dermatólogos preparan mezclas de hidroquinona-tretinoína adaptadas a las puntuaciones individuales de Fitzpatrick, mientras que las clínicas hormonales ofrecen trociscos titulables tras el seguimiento de laboratorio.
Las clínicas veterinarias utilizan líquidos con saborizantes y geles transdérmicos para abordar los desafíos de dosificación en gatos y perros, ganando así la lealtad de los clientes a pesar de los mayores costos por dosis. Las farmacias comunitarias minoristas se enfrentan a la orientación de los gestores de beneficios farmacéuticos hacia genéricos de marca, lo que motiva a algunas a pivotar hacia la preparación magistral de bienestar y nutracéuticos. La creciente huella de atención especializada amplía en última instancia la base de transacciones del mercado de farmacias de preparados magistrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte mantuvo el 37,44% de los ingresos de 2025, respaldada por la extensa red 503B de los Estados Unidos, las escaseces de hormonas en Canadá y los centros de ingredientes farmacéuticos activos en maduración de México. La adquisición de PharMEDium por parte de Baxter, la inversión de Fagron en Wichita y el megasitio de Nephron de 1.000 millones de unidades en Carolina del Sur ejemplifican la consolidación de capital que redefine la dinámica competitiva regional. La base de datos de escaseces de Canadá registró déficits anuales de dos dígitos en productos hormonales, prolongando la dependencia de los preparadores magistrales para la atención menopáusica. Las exportaciones de ingredientes farmacéuticos activos de menor costo de México apoyan las plantas de dosis terminadas de América del Norte, aunque el escrutinio de importaciones de los Estados Unidos mantiene la captura de valor en el país.
Asia-Pacífico presenta la CAGR más rápida del 9,26%, impulsada por la modernización regulatoria de China, el dominio de India en ingredientes farmacéuticos activos y la demografía de súper envejecimiento de Japón que demanda personalización de dosis. Las aseguradoras privadas de Australia financian hormonas bioidénticas magistrales bajo marcos de calidad estrictos, mientras que la Administración Nacional de Productos Médicos de China endurece la paridad de las Buenas Prácticas de Manufactura, elevando las barreras de entrada pero aumentando la confianza en los preparadores magistrales nacionales. Las restricciones de exportación de India sobre ciertos agentes oncológicos comprimen temporalmente el suministro global, revelando la interdependencia entre los flujos regionales de ingredientes farmacéuticos activos y la capacidad de preparación magistral mundial.
El mosaico de normas específicas por país en Europa complica la escalabilidad, pero recompensa a los actores establecidos con conocimiento del mercado. La cultura histórica de la Apotheke en Alemania apoya la preparación magistral independiente, mientras que el Servicio Nacional de Salud del Reino Unido agrupa la demanda a través de licitaciones centralizadas. La revisión del Anexo 1 de la Agencia Europea de Medicamentos eleva los protocolos de esterilidad, empujando a las unidades hospitalarias más pequeñas hacia la externalización. Oriente Medio y África siguen siendo exploratorios pero atractivos a medida que los estados del Consejo de Cooperación del Golfo incorporan objetivos de autosuficiencia farmacéutica en sus planes nacionales. El crecimiento en América del Sur es constante, liderado por la carga de enfermedades crónicas de Brasil y la dinámica cambiaria favorable de Argentina, aunque las inconsistencias en el reembolso aún limitan la adopción en comparación con los líderes del mercado de farmacias de preparados magistrales.

Panorama regulatorio
En Estados Unidos, la preparación magistral opera bajo un modelo mixto federal y estatal anclado en las Secciones 503A y 503B de la FD&C Act. Las farmacias 503A están supervisadas por las juntas estatales de farmacia, mientras que las instalaciones de subcontratación 503B se registran ante la FDA y deben cumplir con las expectativas de CGMP. El nivel de exigencia normativa se ha endurecido a medida que las condiciones de escasez de medicamentos se normalizan, y la FDA aclaró en abril de 2026 que la discreción de aplicación vinculada a ciertos medicamentos preparados transita a medida que el suministro nacional se estabiliza, reforzando las restricciones legales en torno a la preparación de copias de medicamentos disponibles comercialmente.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de ingredientes farmacéuticos activos y excipientes con Certificados de Análisis verificados y calificación de proveedores, seguido de la formulación, prueba y liberación dentro de las farmacias 503A para recetas específicas de pacientes y dentro de las instalaciones de subcontratación 503B para preparaciones estériles y no estériles producidas por lotes destinadas a sistemas de salud. En Estados Unidos, la escala en el nivel de subcontratación regulado es una característica estructural clave, con 89 instalaciones de subcontratación 503B registradas ante la FDA reportadas al 31 de marzo de 2025, respaldando modelos de compra hospitalaria que se asemejan a la adquisición de dosis terminadas en lugar de la dispensación minorista.
Panorama Competitivo
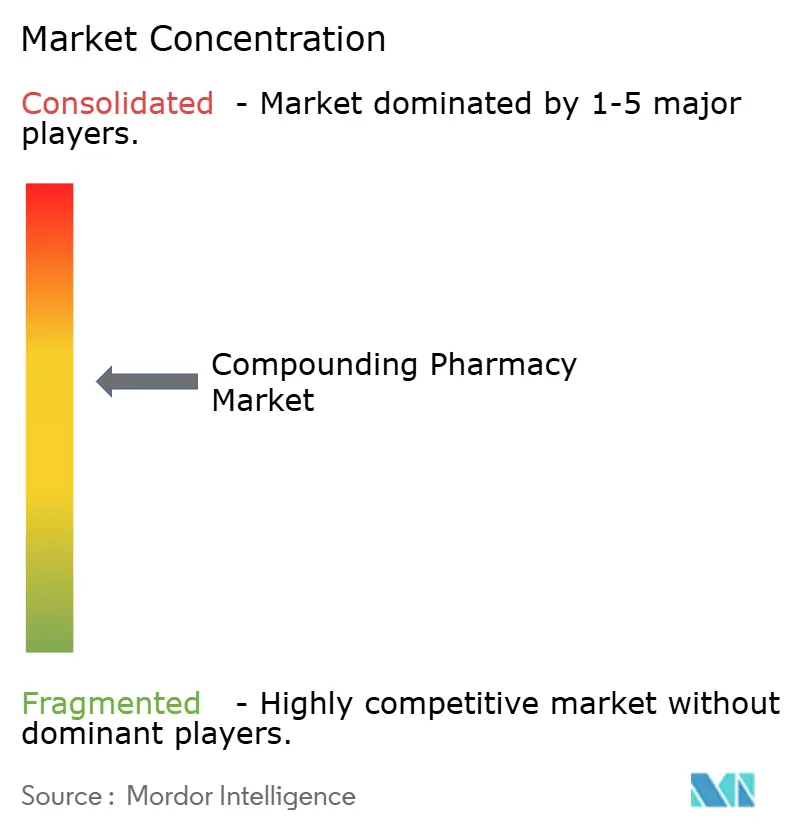
El mercado de farmacias de preparados magistrales equilibra una fragmentación moderada y una consolidación acelerada. Las principales instalaciones de externalización aprovechan la escala para amortizar inversiones de cumplimiento de nueve cifras e implementar robótica que supera los puntos de referencia de reducción de contaminación del 95%. La compra de PharMEDium por parte de Baxter otorga un control verticalmente integrado desde bolsas estériles a granel hasta jeringas listas para el paciente, permitiendo la agrupación junto con soluciones intravenosas. Fagron sigue un modelo de doble abastecimiento, combinando el suministro de ingredientes farmacéuticos activos con formatos terminados, y ha reforzado su presencia en los Estados Unidos mediante la adquisición de QuVa Pharma por una suma no revelada.
Fresenius Kabi y B. Braun amplían sus consolidados portafolios de soluciones intravenosas hacia los territorios 503B, aprovechando los activos de distribución para asegurar contratos hospitalarios a largo plazo. El complejo de última generación de Nephron en Carolina del Sur ejemplifica la esterilidad automatizada a escala industrial, con un objetivo de 1.000 millones de unidades anuales, posicionando a la empresa como un actor de volumen capaz de producción acelerada cuando surgen escaseces. Los nuevos participantes de salud digital combinan diagnósticos de telemedicina con preparación magistral centralizada, acortando los plazos de receta a puerta a menos de 48 horas en proyectos piloto seleccionados.
Las oportunidades de espacio en blanco surgen en la atención pediátrica, dermatológica y veterinaria, donde la profundidad de personalización desalienta la mercantilización. Sin embargo, la fricción en el reembolso presiona a las farmacias 503A centradas en el comercio minorista, incitando a la diversificación de nicho hacia cremas de bienestar y mezclas de suplementos. A mediano plazo, los líderes 503B impulsados por la escala y los preparados especializados ricos en datos probablemente ampliarán su participación, dejando a los independientes de tamaño mediano como el grupo más vulnerable a medida que el mercado de farmacias de preparados magistrales avanza hacia estructuras oligopólicas más concentradas.
Líderes de la Industria de Farmacias de Preparados Magistrales
Wedgewood Pharmacy
Fagron NV
B. Braun SE
Baxter International Inc.
Fresenius Kabi AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión operativa y geográfica de los proveedores de preparación magistral destaca el espacio disponible a corto plazo en capacidad conforme y alcance de distribución, particularmente para modelos de servicio multiestatales vinculados a la dosificación personalizada y el cumplimiento especializado. En abril de 2026, ProRx Pharma anunció una importante expansión de su huella (de aproximadamente 3,400 a 17,000 pies cuadrados) y una cobertura de entrega más amplia hacia Oklahoma y Virginia, mientras que Eden Pharmacy anunció una expansión de instalaciones en Albuquerque para duplicar su espacio a 7,000 pies cuadrados, subrayando la inversión activa en rendimiento y cobertura de servicio para medicamentos preparados. La normalización regulatoria en torno a la preparación magistral impulsada por escasez está desplazando la oportunidad hacia carteras que pueden sostenerse bajo sistemas duraderos de cumplimiento, documentación y calidad. La aclaración de la FDA de abril de 2026 sobre la discreción de aplicación relacionada con la preparación de GLP-1, junto con los procesos continuos de la FDA para evaluar sustancias para la Lista de Insumos a Granel 503A (incluida una reunión programada del Comité Asesor de Preparación Magistral en julio de 2026), impulsa a los proveedores a construir estrategias de producto flexibles y capacidades de reconfiguración rápida de cartera. La habilitación tecnológica también abre una oportunidad medible: la adopción de flujos de trabajo automatizados, rastros de auditoría electrónicos y monitoreo ambiental alineado con USP 795, 797 y 800 respalda las necesidades de contratación institucional para preparaciones estériles y genera diferenciación para segmentos especializados como formatos aptos para pediatría, preparaciones hormonales no estériles peligrosas y formulaciones veterinarias, donde la profundidad de personalización sigue siendo un foso competitivo.
Desarrollos recientes del sector
- Julio de 2026: B. Braun obtuvo la aprobación de la FDA para una inyección genérica de sugammadex y la comercializará en Estados Unidos. Esto amplía las opciones de suministro hospitalario y fortalece su cartera de inyectables, señalando una diversificación activa hacia productos anestésicos listos para usar.
- Junio de 2025: Wedgewood Pharmacy anunció la disponibilidad de una fórmula preparada de GS-441524 para el tratamiento de la peritonitis infecciosa felina (PIF). La adición amplía la cartera veterinaria y refuerza la demanda derivada de la prescripción veterinaria especializada de terapias preparadas específicas para el paciente.
- Septiembre de 2024: Wedgewood Pharmacy lanzó molnupiravir preparado para el tratamiento de la peritonitis infecciosa felina (PIF). El lanzamiento amplió las opciones antivirales preparadas en la atención veterinaria y destacó cómo los preparadores magistrales atienden necesidades de dosificación y formulación de nicho no cubiertas por productos fabricados en masa.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los medicamentos preparados por farmacias de preparación magistral autorizadas e instalaciones de subcontratación para necesidades específicas de pacientes o suministro por lotes, en diversas formas de dosificación y áreas terapéuticas, y vendidos a través de canales legales de dispensación y distribución.
Exclusiones de alcance: excluimos la reconstitución simple de medicamentos, las actividades estándar de reenvasado, los aditivos alimentarios exclusivamente veterinarios y el trabajo de mezcla intrahospitalaria realizado completamente dentro de las operaciones de enfermería hospitalaria.
Descripción general de la segmentación
- Por Vía de Administración
- Oral
- Cápsulas
- Comprimidos
- Gránulos / Polvo
- Jarabes y Suspensiones
- Tópica
- Cremas y Ungüentos
- Geles
- Lociones
- Pastas
- Parenteral
- Parenteral de Pequeño Volumen
- Parenteral de Gran Volumen
- Jeringas Precargadas
- Inyectables Oftálmicos
- Nasal
- Aerosoles
- Gotas
- Otras Vías de Administración
- Oral
- Por Área Terapéutica
- Manejo del Dolor
- Terapia de Reemplazo Hormonal
- Trastornos Dérmicos / Dermatología
- Suplementos Nutricionales
- Oncología / Medicamentos Especializados
- Pediatría
- Veterinaria
- Otros
- Por Esterilidad
- Estéril
- Estéril de Alto Riesgo
- Estéril de Riesgo Medio
- Estéril de Bajo Riesgo
- No Estéril
- No Estéril Peligroso
- No Estéril No Peligroso
- Estéril
- Por Grupo de Edad
- Adulto
- Geriátrico
- Pediátrico
- Por Usuario Final
- Hospitales y Clínicas
- Clínicas Especializadas
- Dispensación Minorista / Comunitaria
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando el límite regulatorio y operativo de la preparación magistral y luego recopilamos señales medibles de demanda y oferta que se pueden rastrear a lo largo del tiempo. Los insumos públicos comunes incluyen comunicaciones de la FDA, incluidas las acciones de inspección y aplicación, y las estadísticas de salud de los CDC para afecciones crónicas que impulsan la dosificación personalizada. Cuando resulta pertinente, también revisamos referencias de utilización y reembolso de CMS.
Revisamos fuentes como los estándares de la Farmacopea de los Estados Unidos (USP) para preparación magistral, estadísticas nacionales de aduanas y comercio para ingredientes activos y excipientes seleccionados, y publicaciones revisadas por pares sobre seguridad y patrones de uso de la preparación estéril.
Junto con estos, utilizamos informes anuales de empresas, presentaciones para inversores y prensa de reputación para comprender la combinación de servicios, la expansión de capacidad y las huellas de distribución. Cuando existen vacíos de cobertura para operadores privados, se utilizan de forma selectiva suscripciones a bases de datos de pago para datos financieros e inteligencia de empresas, noticias y finanzas, bases de datos de patentes, y una base de datos de envíos de importación-exportación a nivel de envío para verificar cruzadamente las tendencias de flujo de ingredientes. Estas fuentes documentales no son exhaustivas, y también consultamos referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba el modelo documental con aportes de instalaciones de subcontratación, profesionales de preparación magistral comunitarios y hospitalarios, distribuidores y partes interesadas clínicas relacionadas. Enfocamos las discusiones en la utilización actual por forma de dosificación, la combinación de estéril frente a no estéril, las restricciones de capacidad, el comportamiento de precios y cómo los requisitos de cumplimiento están afectando los costos operativos. En cuanto a los precios, indagamos cómo varía el movimiento del ASP según la complejidad de la formulación. Dado que se trata de un mercado global, los encuestados están cubiertos en las principales regiones para que los supuestos finales de dimensionamiento reflejen las diferencias reales de la práctica en lugar de basarse únicamente en señales publicadas de EE. UU.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 28% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 60% | América: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los grupos de demanda de pacientes y la utilización impulsada por la terapia se reconstruyen en volúmenes de recetas y preparaciones magistrales, que luego se traducen en valor utilizando bandas típicas de ASP por forma de dosificación y nivel de esterilidad. Para mantener los totales realistas, los corroboramos con verificaciones selectivas de abajo hacia arriba, como el rendimiento de proveedores muestreados, discusiones sobre la utilización de la capacidad de subcontratación y verificaciones de canal sobre los cambios en la combinación de formulaciones de alto volumen.
Los insumos clave del modelo incluyen la proporción de recetas que requieren concentraciones o formas de dosificación personalizadas, la demanda de preparación estéril vinculada a inyectables y oftálmicos, la participación de las instalaciones de subcontratación en el suministro hospitalario, la diferencia de precio de venta promedio entre preparaciones estériles y no estériles, y las tendencias de traslado de costos impulsadas por el cumplimiento. Cuando la visibilidad de abajo hacia arriba es desigual, especialmente entre los operadores más pequeños, aplicamos factores de cobertura conservadores basados en las huellas de licencias y las señales de capacidad reportadas, y luego ajustamos solo después de que la retroalimentación primaria respalde la dirección.
Para el pronóstico, se utiliza el análisis de escenarios de modo que los cambios en la intensidad de la aplicación normativa, las preferencias de abastecimiento hospitalario y las adiciones de capacidad estéril puedan reflejarse sin asumir una única trayectoria de crecimiento lineal. Los supuestos de progresión de precios y combinación se revisan con profesionales y distribuidores, y luego se aplican de manera consistente en todas las regiones antes de producir la consolidación global final.
Validación de datos y ciclo de actualización
Los resultados se verifican con señales independientes, como la actividad de subcontratación reportada, las tendencias de acciones regulatorias y los marcadores de demanda vinculados a la carga de enfermedades crónicas y el uso de terapias. Si aparecen grandes variaciones por región o forma de dosificación, se reabren los supuestos y se vuelve a contactar a los encuestados para confirmar si el cambio es real o un artefacto del modelo.
Antes de la aprobación final, el archivo se revisa en varios pasos para verificar la integridad matemática, la alineación del alcance y la consistencia año tras año. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, después de lo cual se realiza una revisión final antes de la entrega para que los clientes reciban una visión actualizada.
Tamaño del mercado de farmacias de preparación magistral de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para la farmacia de preparación magistral pueden parecer muy distantes entre sí porque los autores tratan el alcance y la línea de tiempo de precios de manera diferente, y luego esas decisiones se amplifican cuando los pronósticos se extienden durante muchos años. El momento de la moneda, el año utilizado para la normalización del ASP y si los diferenciales de precios estériles y no estériles se modelan por separado también son razones comunes de discrepancia.
En este estudio, la cadencia de actualización importa porque las acciones de aplicación normativa, las adiciones de capacidad de subcontratación y los cambios en el abastecimiento hospitalario pueden cambiar la combinación rápidamente, y esos cambios alimentan directamente la lógica de ASP por formulación y las conversiones de moneda de promedio anual utilizadas para mantener comparaciones equivalentes limpias, un paso práctico aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 16.78 mil millones de USD (2026) | |
| Revista Comercial A | 13.00 mil millones de USD (2023) | Utiliza un año base anterior y un único ASP combinado, lo que puede subestimar la demanda intensiva en productos estériles y omite cambios de combinación posteriores vinculados a la adopción de la subcontratación. |
| Asociación Industrial B | 17.70 mil millones de USD (2030) | Retrocalcula a partir de un pronóstico de largo alcance y aplica una perspectiva amplia de servicios farmacéuticos, lo que puede incorporar actividades de dispensación adyacentes y suavizar los efectos regulatorios a corto plazo. |
En toda la tabla, la mayor dispersión proviene de cuándo se anclan los precios y la moneda, y de la rapidez con la que se permite que la combinación de formulaciones cambie de un año a otro. Al mantener el alcance limitado a la actividad de preparación magistral y al validar los supuestos de combinación y precios con profesionales en ejercicio, la estimación se mantiene trazable a impulsores de demanda claros y verificaciones repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de farmacias de preparados magistrales en 2026?
El tamaño del mercado de farmacias de preparados magistrales fue de USD 16,78 mil millones en 2026 y se proyecta que alcance USD 22,08 mil millones en 2031.
¿Qué segmento crece más rápido hasta 2031?
La terapia de reemplazo hormonal lidera con una CAGR del 7,86%, impulsada por la eliminación de las advertencias en recuadro negro por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos en 2025.
¿Por qué son importantes las instalaciones de externalización 503B?
Producen medicamentos estériles en lotes sin recetas individuales, lo que permite a los hospitales almacenar inyectables listos para usar mientras cumplen con los estrictos estándares de USP <797>.
¿Qué impulsa la demanda pediátrica de medicamentos magistrales?
Los tutores buscan formulaciones libres de colorantes y alérgenos, basadas en el peso, que los fabricantes comerciales no ofrecen, impulsando las recetas pediátricas a una CAGR del 7,66%.
¿Qué región se espera que registre la CAGR más alta hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,26%, impulsada por la modernización regulatoria y la expansión de las necesidades de tratamiento de enfermedades crónicas.
Última actualización de la página el:


