
Tamaño y Participación del Mercado Farmacéutico de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 88.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 89.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 96.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 1.57 % |
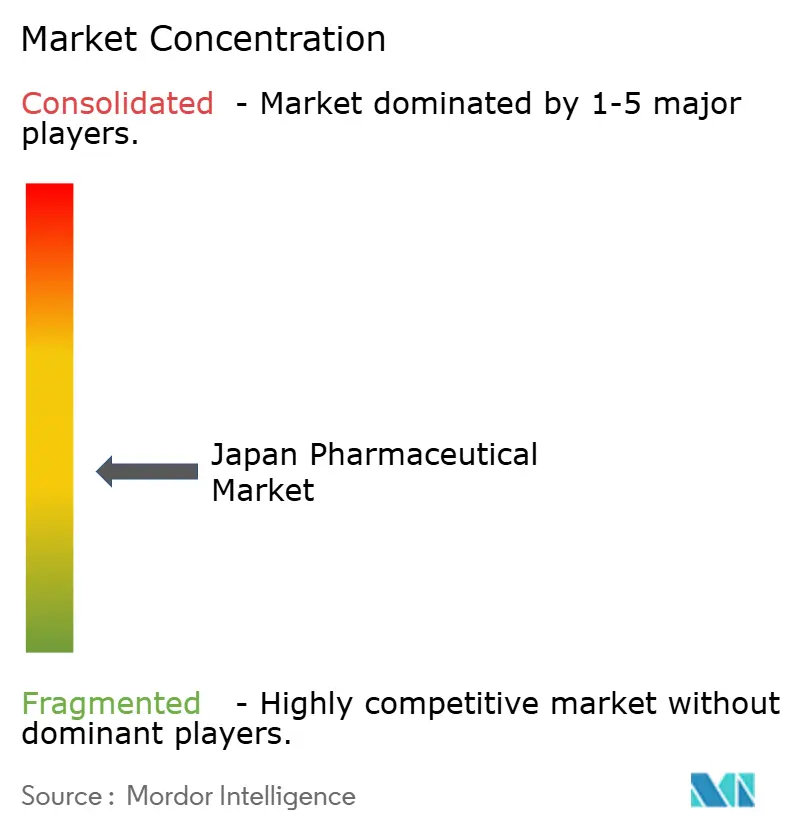
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Farmacéutico de Japón por Mordor Intelligence
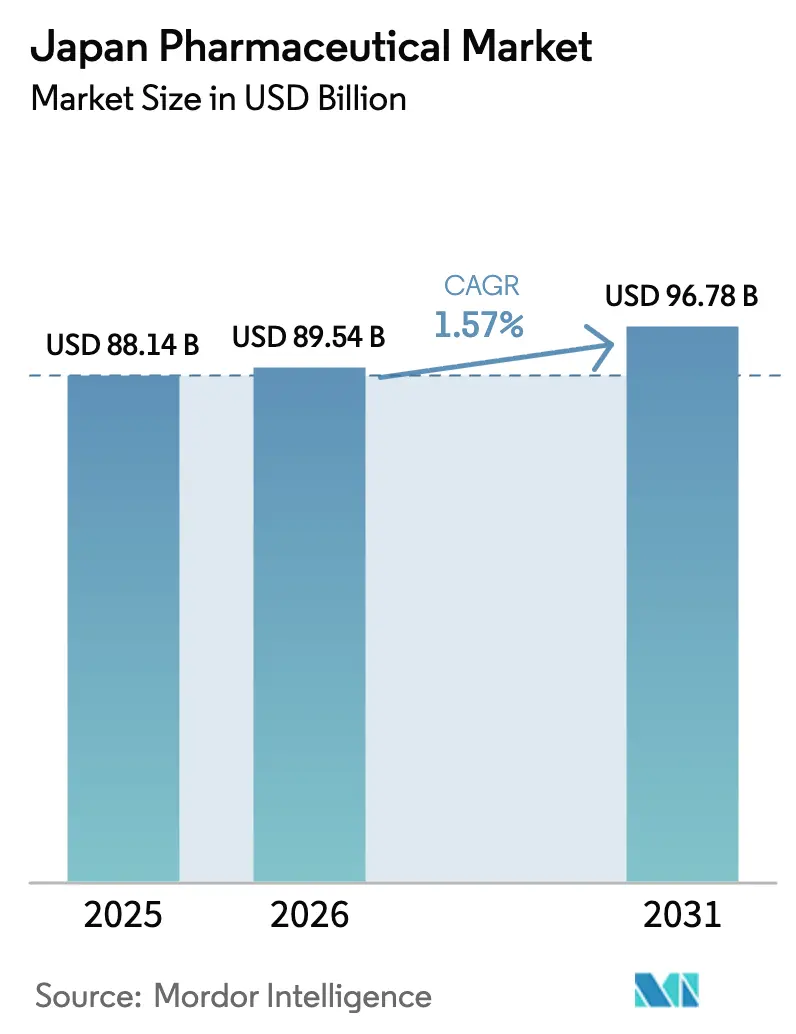
Se proyecta que el tamaño del Mercado Farmacéutico de Japón sea de USD 88.140 millones en 2025, USD 89.540 millones en 2026, y alcance USD 96.780 millones en 2031, creciendo a una CAGR del 1,57% de 2026 a 2031.
Las reformas continuas en la fijación de precios de medicamentos, las vías regulatorias aceleradas para terapias innovadoras y una demografía que envejece rápidamente configuran colectivamente un mercado en transición, con productos especializados y categorías de autocuidado que avanzan en direcciones opuestas. El impulso de la oncología, la reposición sólida de la cartera de productos tras importantes vencimientos de patentes y los incentivos que recompensan los lanzamientos globales simultáneos sustentan los segmentos de precio premium, mientras que las reducciones bienales de precios y la sustitución agresiva por genéricos presionan las terapias estandarizadas. La adopción de la salud digital está ganando velocidad a medida que el cumplimiento de recetas habilitado por telemedicina y los terapéuticos digitales reembolsados profundizan el compromiso del paciente y apoyan el crecimiento del volumen. Los innovadores extranjeros aprovechan el marco SAKIGAKE para posicionar a Japón como mercado de lanzamiento de primera ola, añadiendo intensidad competitiva. Al mismo tiempo, la dependencia persistente de importaciones de ingredientes farmacéuticos activos (API) y las exigencias de evidencia del mundo real para el reembolso generan volatilidad que las empresas deben gestionar.
Conclusiones Clave del Informe
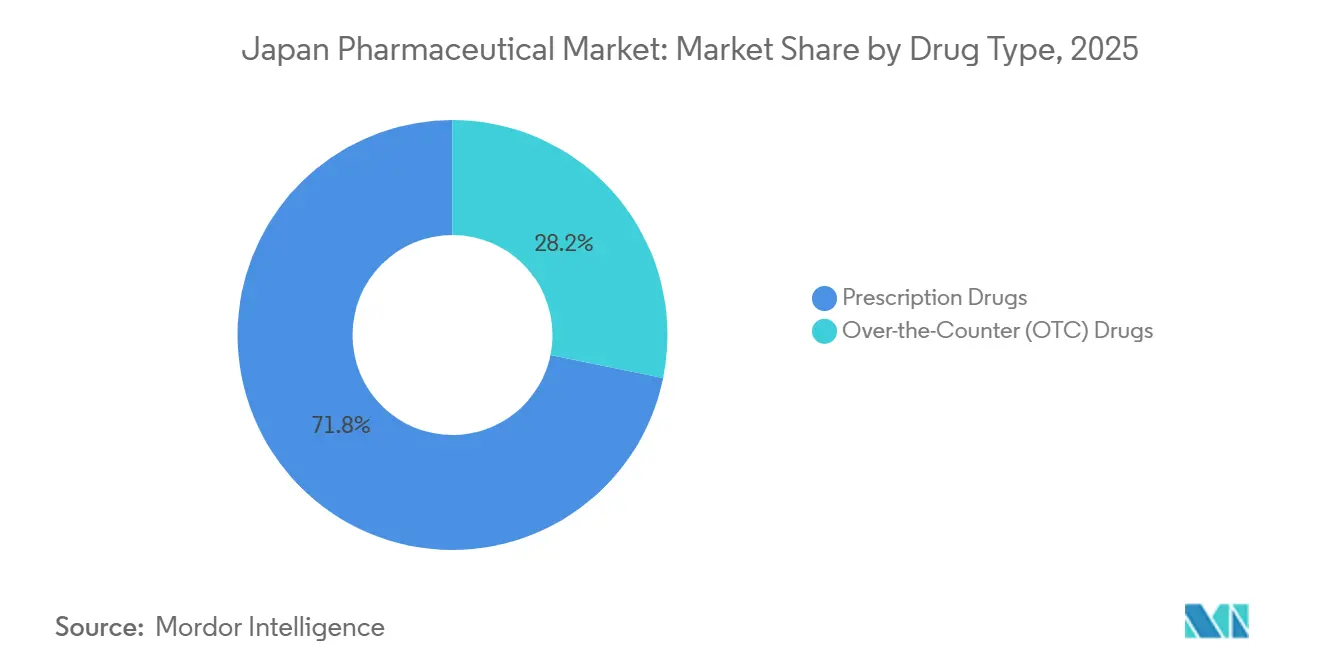
- Por tipo de medicamento, los medicamentos con receta lideraron con una participación de ingresos del 71,78% en 2025, mientras que se prevé que los productos de venta libre se expandan a una CAGR del 3,93% hasta 2031, la más rápida dentro de la segmentación.
- Por área terapéutica, la oncología representó el 18,73% de la participación del mercado farmacéutico de Japón en 2025 y se espera que registre una CAGR del 4,19% hasta 2031.
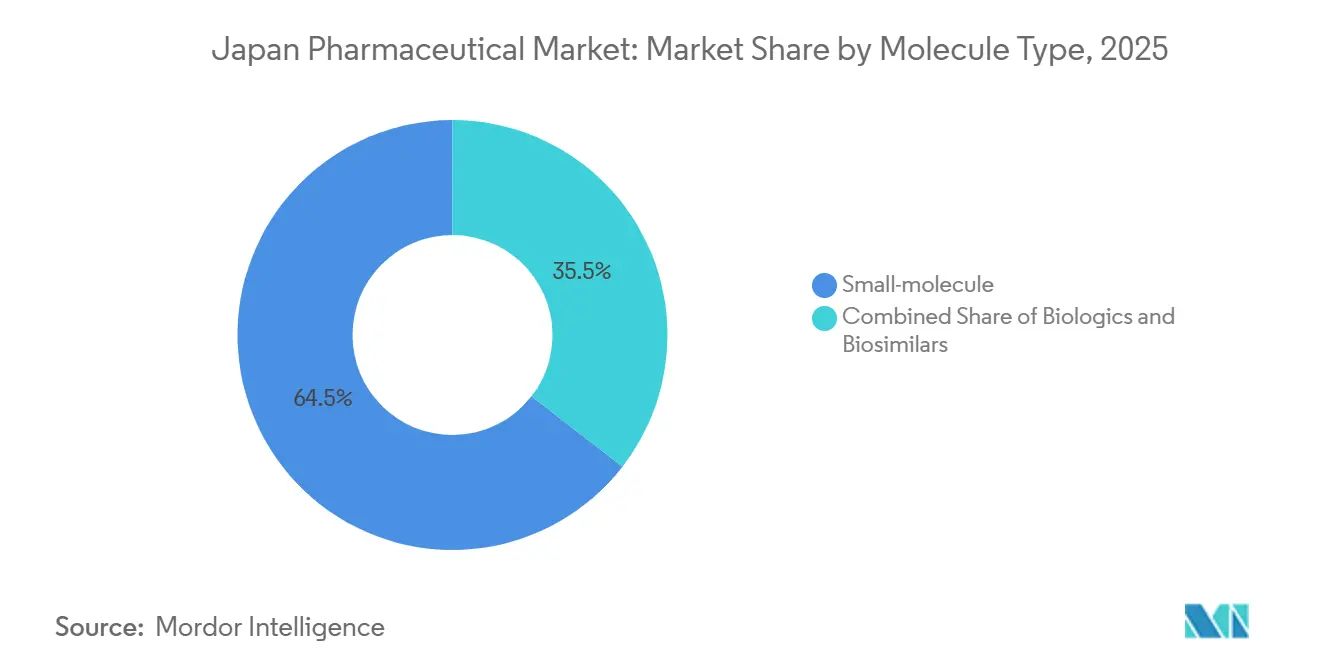
- Por tipo de molécula, los agentes de molécula pequeña representaron el 64,48% del tamaño del mercado farmacéutico japonés en 2025, mientras que se proyecta que los biológicos crezcan a una CAGR del 4,97% entre 2026 y 2031.
- Por formulación, los productos orales capturaron una participación de ingresos del 55,26% en 2025; los inyectables representan el segmento de alto crecimiento con una CAGR del 3,74% prevista hasta 2031.
- Por distribución, las farmacias hospitalarias mantuvieron una participación del 51,84% en 2025; los canales en línea y de pedido por correo están preparados para avanzar a una CAGR del 4,51%, superando a todas las demás vías.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Farmacéutico de Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reposición tras Vencimiento de Patentes mediante Medicamentos Especializados | +0.4% | Nacional, concentrado en las áreas metropolitanas de Tokio y Osaka | Mediano plazo (2-4 años) |
| Vías Regulatorias Aceleradas para Terapias Innovadoras | +0.3% | Nacional, con extensión a sitios de ensayos clínicos extranjeros reconocidos por la PMDA | Corto plazo (≤ 2 años) |
| Creciente Carga de Oncología y Enfermedades Raras | +0.3% | Nacional, mayor incidencia en prefecturas con población envejecida (Akita, Shimane) | Largo plazo (≥ 4 años) |
| Población Envejecida que Impulsa las Terapias para Enfermedades Crónicas | +0.2% | Nacional, agudo en prefecturas rurales con más del 35% de población anciana | Largo plazo (≥ 4 años) |
| Incentivos del Ministerio de Salud, Trabajo y Bienestar para la Integración de Diagnósticos Complementarios | +0.2% | Nacional, adopción temprana en hospitales universitarios y centros oncológicos | Mediano plazo (2-4 años) |
| Soluciones de Adherencia Habilitadas por la Salud Digital que Impulsan las Prescripciones | +0.1% | Nacional, programas piloto en Tokio, Osaka, Fukuoka | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reposición tras Vencimiento de Patentes mediante Medicamentos Especializados
Las experiencias con medicamentos de gran éxito han llevado a las empresas a orientarse hacia activos de mayor valor y menor volumen que mantienen el poder de fijación de precios. Los biosimilares de Humira capturaron el 22% de las prescripciones de adalimumab en los 18 meses posteriores a su lanzamiento en 2024, lo que llevó a los fabricantes originales a redirigir sus esfuerzos de investigación y desarrollo hacia conjugados anticuerpo-fármaco y enzimas para enfermedades raras. El complejo de biológicos de Takeda por valor de USD 2.100 millones en construcción en Fujisawa ilustra la reasignación de capital hacia terapias de nicho que pueden obtener una prima del 10% bajo el incentivo ampliado de Prima por Promoción de Comercialización.[1]Takeda Pharmaceutical Company, "Inversión en la Instalación de Biológicos de Fujisawa," Takeda.com Las biotecnológicas más pequeñas se asocian con distribuidores nacionales para co-presentar productos de lanzamiento rápido, comprimiendo así el retraso tradicional en los lanzamientos en Japón. A medida que los márgenes de los medicamentos heredados disminuyen, las carteras especializadas se convierten en la cobertura preferida contra la erosión de precios.
Vías Regulatorias Aceleradas para Terapias Innovadoras
La designación SAKIGAKE redujo el tiempo medio de revisión de aprobación a nueve meses en 2024, en comparación con los catorce meses del proceso convencional.[2]Agencia de Productos Farmacéuticos y Dispositivos Médicos, "Marco de Designación SAKIGAKE y Aprobación Condicional," PMDA.go.jp Las aprobaciones condicionales otorgadas a biológicos oncológicos, como el Polivy de Chugai, permitieron la captación de ingresos mientras continuaban los ensayos confirmatorios, una palanca competitiva raramente disponible en Europa. Las multinacionales con paquetes de datos globales, incluido el Enhertu de AstraZeneca, han capturado cuotas de mercado de dos dígitos en el primer año tras el lanzamiento. Las obligaciones de evidencia del mundo real introducidas en 2025 elevan los costos de cumplimiento, pero las empresas con infraestructura sólida de farmacovigilancia consideran el requisito manejable.
Creciente Carga de Oncología y Enfermedades Raras
Japón registró 1,02 millones de nuevos casos de cáncer en 2024, y la proporción de ciudadanos de 65 años o más aumentó al 28,9% en 2025. La mayor esperanza de vida eleva la prevalencia de neoplasias malignas y trastornos genéticos que requieren medicamentos dirigidos de alto costo. Las designaciones de enfermedades raras ascendieron a 87 en 2024, ya que las normas ampliadas de exclusividad atrajeron a desarrolladores globales a presentar solicitudes en Tokio simultáneamente con los mercados occidentales. El burosumab de Kyowa Kirin obtuvo el reembolso en un plazo de 90 días tras la aprobación, validando la disposición de los pagadores a financiar terapias ultra-huérfanas cuando la evidencia es convincente.
Población Envejecida que Impulsa las Terapias para Enfermedades Crónicas
Las enfermedades crónicas afectan a más del 70% de los adultos mayores de Japón, y el número promedio de prescripciones diarias por anciano es de 6,2, lo que genera desafíos de adherencia. Las alianzas, como la de Daiichi Sankyo con NTT Data en 2024, despliegan herramientas de recordatorio basadas en inteligencia artificial en 500 farmacias comunitarias, reduciendo las hospitalizaciones relacionadas con errores de medicación. Los terapéuticos digitales para diabetes e hipertensión se volvieron reembolsables bajo la revisión de 2025 del seguro de cuidados a largo plazo, integrando el software en las vías de tratamiento estándar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Revisiones Nacionales de Precios de Medicamentos y Reducciones Bienales | -0.3% | Nacional, agudo para los fabricantes de genéricos de alto volumen | Corto plazo (≤ 2 años) |
| Presión por Sustitución de Genéricos | -0.2% | Nacional, concentrado en los canales de atención primaria y farmacias minoristas | Mediano plazo (2-4 años) |
| Largos Plazos de Aprobación para Medicamentos Regenerativos tras la Revisión | -0.1% | Nacional, que afecta a hospitales universitarios y centros especializados | Largo plazo (≥ 4 años) |
| Vulnerabilidades en la Cadena de Suministro para API Críticos | -0.1% | Nacional, con dependencias de China e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Revisiones Nacionales de Precios de Medicamentos y Reducciones Bienales
La revisión de abril de 2024 redujo el reembolso del 53% de los medicamentos incluidos en la lista, con una disminución promedio del 4,8% para los medicamentos de marca y del 7,2% para los genéricos.[3]Ministerio de Salud, Trabajo y Bienestar, "Sistema de Fijación de Precios de Medicamentos y Revisiones Bienales," MHLW.go.jp Los recortes fuera del ciclo bienal introducidos en 2025 se dirigieron a terapias de alta venta donde los precios de transacción se situaban al menos un 2% por debajo de los precios de lista. El beneficio operativo de Sawai cayó un 9,3% en el ejercicio fiscal 2024, ya que los precios de la atorvastatina y el amlodipino disminuyeron. A medida que la fijación de precios basada en valor se expande, es probable que los productos que carecen de evidencia convincente del mundo real enfrenten una erosión más profunda, acelerando la consolidación.
Presión por Sustitución de Genéricos
Los genéricos suministraron el 80% del volumen de prescripciones, pero solo el 38% del valor en 2024. Los objetivos gubernamentales apuntan a una penetración del 85% en volumen para 2026, aunque los retiros de calidad de API importados frenan la adopción en categorías de cuidados críticos. Los biosimilares alcanzaron apenas el 18% del mercado de adalimumab a finales de 2024, debido a la cautela de los médicos y a la falta de estatus de intercambiabilidad. Para superar la inercia, Nichi-Iko fijó el precio de su biosimilar de rituximab un 30% por debajo del biológico de referencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Medicamento: Los Medicamentos de Venta Libre Ganan Terreno ante el Dominio de los Medicamentos con Receta
Los medicamentos con receta representaron el 71,78% de los ingresos de 2025, sin embargo, se espera que el segmento de venta libre avance a una CAGR del 3,93%, más del doble de la CAGR del mercado farmacéutico de Japón. El cambio del loxoprofeno a estatus de venta libre en 2024 ejemplifica los esfuerzos de política para migrar el manejo rutinario del dolor de las clínicas a los estantes minoristas. Las tendencias de automedicación entre los adultos mayores impulsaron los volúmenes de analgésicos y remedios gastrointestinales a lo largo de 2025, mientras que las plataformas de comercio electrónico capturaron una participación incremental.
La presión sobre los márgenes persiste para las prescripciones de marca debido a que las revisiones bienales reducen la rentabilidad. Sin embargo, los inyectables especializados para la artritis reumatoide y la esclerosis múltiple permanecen aislados, sosteniendo el liderazgo en participación del mercado farmacéutico de Japón en las líneas de prescripción. Las divisiones de salud al consumidor invierten en campañas digitales lideradas por influenciadores para hacer crecer los suplementos de venta libre, reflejando estrategias divergentes dentro de los mismos grupos corporativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Área Terapéutica: La Oncología Lidera la Cartera de Innovación
La oncología representó el 18,73% de los ingresos por área terapéutica en 2025 y se espera que registre una CAGR del 4,19% hasta 2031, subrayando su condición de motor de crecimiento del mercado farmacéutico japonés. Las ventas nacionales de Enhertu de JPY 87.000 millones en el ejercicio fiscal 2024 demuestran la velocidad con que los productos innovadores penetran una vez asegurado el reembolso.
Por el contrario, los medicamentos cardiovasculares avanzan a solo un 0,8% de CAGR, ya que los genéricos dominan las estatinas y los inhibidores de la enzima convertidora de angiotensina. Las terapias para la diabetes experimentan crecimiento en volumen, pero enfrentan escrutinio en cuanto a costo-efectividad. Las carteras del sistema nervioso central sufren alta deserción en los ensayos de demencia, mientras que los biológicos respiratorios muestran un impulso moderado debido a la creciente prevalencia de asma urbana. La oncología, por tanto, capta la inversión y la prioridad de lanzamiento en las carteras multinacionales y nacionales.
Por Tipo de Molécula: Los Biológicos Ascienden mientras las Moléculas Pequeñas se Estabilizan
Las moléculas pequeñas mantuvieron una participación del 64,48% del mercado farmacéutico japonés en 2025. Sin embargo, se prevé que los biológicos se expandan a una CAGR del 4,97% hasta 2031, triplicando el ritmo general del mercado. Las ventas de Hemlibra de JPY 62.000 millones en 2024 destacan el valor premium de los biológicos.
Los biosimilares, aunque incipientes, moderan la inflación de precios de los biológicos; sin embargo, la falta de resoluciones de intercambiabilidad dificulta la sustitución. Las nuevas inversiones, como la instalación de JPY 100.000 millones de Fujifilm en Chiba, indican confianza en la demanda sostenida de biológicos. Las moléculas pequeñas enfrentan la estandarización fuera de la oncología, acelerando los cambios de cartera hacia inyectables complejos y conjugados híbridos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formulación: Los Inyectables Ganan Terreno gracias a la Innovación en Dispositivos
Los agentes orales mantuvieron una participación del 55,26% en 2025, sin embargo, los inyectables crecerán a una CAGR del 3,74% hasta 2031, impulsados por los autoinyectores de uso doméstico. Las inyecciones psicotrópicas de acción prolongada, representadas por Abilify Maintena, mejoraron la adherencia y redujeron las hospitalizaciones por recaídas en 2025, fomentando un despliegue más amplio en las carteras de endocrinología e inmunología.
Las alianzas con fabricantes de dispositivos, como el inyector reutilizable de Ypsomed y Sumitomo para agonistas del receptor del péptido similar al glucagón tipo 1, amplían la protección del ciclo de vida y mejoran la comodidad del paciente. Las formulaciones tópicas y otras de nicho permanecen estables, pero contribuyen con un crecimiento de valor limitado.
Por Canal de Distribución: Las Farmacias en Línea Disrumpen los Modelos Tradicionales
Las farmacias hospitalarias dispensaron el 51,84% del mercado farmacéutico de Japón en 2025, reflejando su control sobre las terapias oncológicas y de infusión, sin embargo, se espera que los canales en línea y de pedido por correo registren una CAGR del 4,51%, casi el triple del promedio del mercado. La autorización regulatoria para el cumplimiento de recetas por telemedicina en 2024 permitió a Amazon Pharmacy Japan y Rakuten asegurar una participación combinada del 8% del mercado minorista de prescripciones a finales de 2025.
Las cadenas físicas responden añadiendo servicios clínicos, pero los volúmenes por tienda cayeron para los principales minoristas como Ain Pharmacies. Los puntos de venta hospitalarios siguen siendo indispensables para los biológicos complejos, pero se espera que algunas infusiones se trasladen a centros ambulatorios para reducir los costos de hospitalización.
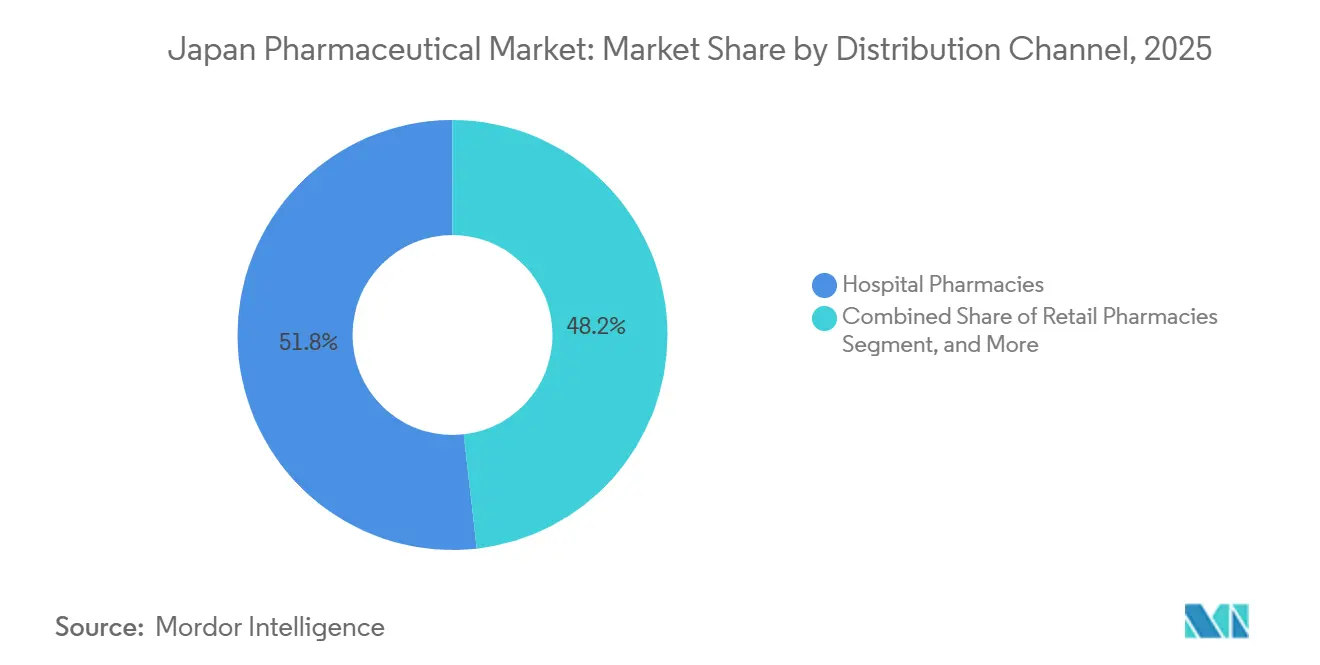
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
La regulación farmacéutica de Japón está liderada por el Ministerio de Salud, Trabajo y Bienestar (MHLW) y la Agencia de Productos Farmacéuticos y Dispositivos Médicos (PMDA), con precios y reembolsos administrados a través del marco del Seguro Nacional de Salud (NHI). La revisión de precios de medicamentos de abril de 2024 redujo el reembolso para el 53% de los medicamentos listados, con una disminución promedio del 4.8% para medicamentos de marca y del 7.2% para medicamentos genéricos, lo que continúa elevando el estándar para paquetes de evidencia diferenciados y una gestión más estricta del ciclo de vida.
Un hito clave de política es la enmienda a la Ley de Productos Farmacéuticos y Dispositivos Médicos (PMD) promulgada en mayo de 2025, con disposiciones importantes que entran en vigor en mayo de 2026 para abordar la escasez de suministro de medicamentos, la pérdida/retraso de medicamentos y el aseguramiento de la calidad farmacéutica. En 2026, la PMDA emitió avisos operativos y guías de formularios de solicitud que respaldan el marco revisado, incluidas reglas actualizadas para aprobaciones condicionales y documentación de autorización de comercialización, manteniendo el objetivo de 12 meses para revisiones ordinarias (desde la solicitud hasta la aprobación) como punto de referencia.
Análisis de la cadena de valor
La cadena de valor farmacéutica de Japón abarca el abastecimiento de API y excipientes, la fabricación de dosis terminadas, los titulares de autorizaciones de comercialización, la distribución mayorista y la dispensación a través de hospitales y farmacias comunitarias o minoristas, con canales en línea y de pedido por correo que se expanden junto con el cumplimiento de recetas habilitado por telesalud. Una restricción estructural persistente es la fuerte dependencia de API críticos importados, mientras que la distribución en la etapa posterior se concentra entre grandes mayoristas, incluidos Medipal, Suzuken, Toho Pharmaceutical y Vital-Net. Estos mayoristas se diferencian cada vez más a través de controles de cadena de frío, sistemas de gestión de almacenes y capacidades de manejo de medicamentos especializados.
La estabilidad del suministro ahora se trata como un requisito operativo formal. La enmienda de la Ley PMD de 2025 fortalece la gobernanza del suministro (incluidos roles designados de supervisión del suministro y obligaciones de notificación en torno a suspensiones de envío) y otorga al MHLW la autoridad para solicitar cooperación entre fabricantes, distribuidores e instituciones médicas durante escaseces. En línea con esto, están surgiendo iniciativas de capacidad y resiliencia en la fabricación y la logística, incluida la finalización por parte de Nipro de un nuevo edificio de inyectables en frascos en su planta de Omi en Shiga (con capacidad de cambio de emergencia a vacunas) y colaboraciones entre originadores y genéricos, como el acuerdo de producción de respaldo entre Otsuka Pharmaceutical y Towa Pharmaceutical para productos seleccionados de larga data en el listado.
Panorama Competitivo
Las cinco principales empresas nacionales, Takeda, Astellas, Daiichi Sankyo, Chugai y Otsuka, registraron mayores ingresos en 2025, lo que indica una concentración moderada. Las multinacionales utilizan el programa SAKIGAKE para lanzar biológicos dirigidos antes que sus pares nacionales, intensificando así la rivalidad. Takeda, Astellas y Daiichi Sankyo, en conjunto, mantienen una presencia formidable; sin embargo, la erosión por vencimiento de patentes y los controles de precios de genéricos limitan la expansión de márgenes.
Los productores de genéricos permanecen fragmentados; los diez principales mantuvieron una participación del 54% en volumen en 2025, pero la caída de los precios unitarios ha inducido conversaciones de fusión entre Sawai y Nichi-Iko para lograr una escala de adquisición. La inversión en tecnología diferencia ahora a los líderes: el descubrimiento de conjugados anticuerpo-fármaco asistido por inteligencia artificial de Daiichi Sankyo redujo los plazos preclínicos en 18 meses, mientras que la plataforma de patología digital aprobada por la PMDA de Chugai redujo drásticamente los costos de cribado. PeptiDream monetizó su motor de descubrimiento de péptidos a través de 14 acuerdos con socios por valor de USD 340 millones solo en 2025, ilustrando la captura de valor sin un producto comercializado.
Las oportunidades de espacio en blanco se encuentran en los terapéuticos digitales con receta, donde el software de primera clase para el abandono del tabaquismo de CureApp enfrenta competencia limitada, y en los medicamentos regenerativos, donde las estrictas exigencias de poscomercialización disuaden a los competidores más pequeños, pero crean barreras de entrada para los titulares capitalizados.
Líderes de la Industria Farmacéutica de Japón
Chugai Pharmaceutical Co., Ltd.
Astellas Pharma Inc.
Takeda Pharmaceutical Co. Ltd.
Otsuka Pharmaceutical Co., Ltd
Daiichi Sankyo Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las acciones de inversión y política centradas en la resiliencia del suministro y las modalidades avanzadas crean espacio en blanco en la fabricación de alto valor, la capacidad de inyectables y los servicios bio/CDMO en Japón. En 2026, las acciones de las empresas apuntan a una demanda concreta de capacidad de producción local y regional: Eli Lilly anunció una expansión de 20 mil millones de JPY en su planta Seishin en Kobe para impulsar la producción de medicamentos para diabetes y obesidad, y AGC Biologics anunció un sitio en Yokohama de 350 millones de USD para expandir los servicios CDMO que abarcan capacidades de terapia celular, mamífero y mRNA. Juntas, estas iniciativas se conectan con las preocupaciones continuas sobre interrupciones del suministro y la dependencia de importaciones, y refuerzan la demanda de socios que apoyen el llenado-terminado estéril, la logística de cadena de frío y los servicios de transferencia de tecnología.
En el lado de la demanda, los segmentos premium están cada vez más determinados por vías más rápidas y expectativas de evidencia en lugar de solo el volumen. La implementación de la Ley PMD en mayo de 2026 y las actualizaciones operativas de la PMDA en torno a las aprobaciones condicionales y los requisitos de solicitud elevan el valor de la evidencia del mundo real de grado regulatorio, los sistemas de farmacovigilancia y la integración de diagnósticos complementarios para productos de oncología y enfermedades raras. La modernización de la distribución también sigue siendo una oportunidad a corto plazo, ya que el cumplimiento de recetas habilitado por telesalud ya respalda el crecimiento de los canales en línea y de pedido por correo, alentando a los fabricantes y mayoristas a construir modelos de apoyo al paciente digitalmente integrados y de cumplimiento especializado para biológicos complejos e inyectables de administración domiciliaria.
Novedades recientes del sector
- Junio de 2026: Otsuka Pharmaceutical reportó resultados positivos de la Fase 3b para centanafadina en adultos con TDAH comórbido con ansiedad. El resultado respalda el posicionamiento del pipeline de SNC de Otsuka en Japón y sustenta la continua inversión en etapa tardía en terapias especializadas y diferenciadas donde la evidencia clínica puede ayudar a defender el valor bajo dinámicas de precios cada vez más estrictas.
- Agosto de 2025: Daiichi Sankyo y AstraZeneca obtuvieron la aprobación de la PMDA para Enhertu en cáncer de mama HER2-bajo. La expansión de la indicación amplió la población tratable y reforzó los conjugados anticuerpo-fármaco como una pieza central de la innovación en oncología y la demanda del canal hospitalario en Japón.
- Agosto de 2024: Japan Tobacco y Torii Pharmaceutical anunciaron que VTAMA Cream 1% (tapinarof) fue incluido en el listado del NHI para dermatitis atópica y psoriasis en placas bajo un acuerdo de licencia con Dermavant Sciences. La inclusión en el NHI permitió el acceso reembolsado para una opción tópica sin esteroides y destacó el margen continuo para productos dermatológicos diferenciados incluso en medio de revisiones de precios rutinarias.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado cubre el valor de los medicamentos de uso humano vendidos en Japón, incluidos los medicamentos de prescripción y de venta libre, medidos a precios de fábrica y convertidos a USD utilizando tipos de cambio anuales promedio.
Exclusiones del alcance: no se contabilizan los medicamentos veterinarios, los dispositivos médicos, los API a granel enviados para exportación y los suplementos tradicionales Kampo.
Descripción general de la segmentación
- Por Tipo de Medicamento
- Medicamentos con Receta
- Medicamentos de Venta Libre
- Por Área Terapéutica
- Oncología
- Cardiovascular
- Antidiabético
- Sistema Nervioso Central
- Enfermedades Infecciosas
- Respiratorio
- Otros
- Por Tipo de Molécula
- Molécula pequeña
- Biológicos
- Biosimilares
- Por Formulación
- Oral
- Inyectable
- Tópico
- Otras Formulaciones
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea y de Pedido por Correo
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para construir la columna vertebral de datos central, comenzamos mapeando las señales de demanda y oferta de medicamentos de Japón que pueden verificarse año tras año. Fuentes públicas como las publicaciones del Ministerio de Salud, Trabajo y Bienestar de Japón, las actualizaciones de la Agencia de Productos Farmacéuticos y Dispositivos Médicos, las estadísticas de salud de la OCDE, los indicadores del Banco Mundial y las series macro del FMI ayudan a anclar los supuestos de población, utilización y moneda.
Luego incorporamos informes anuales de empresas, presentaciones a inversores, notas de llamadas de resultados y cobertura de prensa sectorial creíble para comprender los cambios en la combinación de productos, las revisiones de precios y los eventos relacionados con patentes. Para verificaciones cruzadas de presentaciones, aprobaciones de medicamentos e intensidad de patentamiento, se utilizan suscripciones pagas selectivas para datos financieros de empresas y bases de datos de patentes, lo que ayuda a mantener el modelo consistente cuando las divulgaciones varían. Las fuentes documentales citadas son ilustrativas, y se utilizan muchas referencias públicas adicionales para aclarar puntos de datos y validar supuestos.
Entrevistas y encuestas primarias
Los datos primarios provienen de conversaciones estructuradas y encuestas breves con fabricantes, distribuidores, actores de adquisiciones de hospitales y clínicas, y participantes del canal de farmacia, de modo que la lógica de precios y volumen refleje cómo se venden realmente los medicamentos en Japón. Dado que este es un mercado de un solo país, el enfoque se mantiene en cohortes de clientes y familias de productos en lugar de divisiones regionales, y se realizan seguimientos cuando las señales documentales y la retroalimentación de las entrevistas no coinciden.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | CXOs: 13% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 15% | Gerentes: 47% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye las ventas de medicamentos de Japón utilizando la lógica de valor a precios de fábrica, y luego se alinea con señales del lado de la demanda que pueden observarse a lo largo de los años. Las entradas clave incluyen la combinación de recetas frente a venta libre, los principales ciclos de revisión de precios de reembolso, las aprobaciones de nuevos medicamentos y el momento de lanzamiento, el movimiento de la participación de genéricos y la inclinación de la combinación terapéutica hacia categorías de alto valor como oncología e inmunología.
Una vez formado el total, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precio promedio por volumen a nivel de SKU muestreado, verificaciones del canal de distribuidores y consolidaciones parciales a partir de ingresos de empresas divulgados, que luego se ajustan por brechas de cobertura. Cuando la información de las empresas no es clara, los ingresos se normalizan a la exposición exclusiva de Japón y a los precios de fábrica para que los totales no se desvíen.
Para el pronóstico, se utiliza el análisis de escenarios, respaldado por opiniones de expertos sobre cómo probablemente se desarrollarán los recortes de precios, la demanda impulsada por el envejecimiento y el ritmo de innovación. Los supuestos se mantienen transparentes para que pequeños cambios en los tipos de cambio, la presión de precios de reembolso o el ritmo de lanzamiento puedan probarse sin reconstruir el modelo completo.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluidas las tendencias del gasto público en salud, las líneas de aprobación y la dirección de ventas reportada por participantes cotizados. Las grandes variaciones se marcan, se rastrean hasta el factor causante (precio, volumen, combinación o moneda) y luego se revisan nuevamente antes de la aprobación final.
El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política que modifican los precios de reembolso o lanzamientos importantes de productos que remodelan la combinación. Antes de la entrega, realizamos una revisión final para confirmar que las últimas publicaciones públicas y la retroalimentación de expertos se reflejan en el modelo.
Tamaño del mercado farmacéutico de Japón de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los productos farmacéuticos de Japón a menudo no coinciden porque el alcance contabilizado y la base de precios pueden ser diferentes, y en ocasiones el momento de la conversión de moneda se maneja de una manera más simple. También varía si la cifra refleja el valor a nivel de fabricante o el nivel de precio reembolsado, lo que puede cambiar el total final.
Los mayores impulsores de la brecha en Japón generalmente provienen de si las estimaciones utilizan precios de fábrica frente a precios de lista de reembolso, y si incluyen categorías adyacentes como suplementos Kampo o dispositivos médicos. Las diferencias también aparecen cuando una fuente utiliza un valor de lista de medicamentos del año fiscal, o cuando los tipos de cambio se toman de un único punto en el tiempo en lugar de un promedio anual, lo que puede mover una cifra en USD incluso si las ventas en yenes son estables.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 88.14 mil millones de USD (2025) | |
| Institución del Sector A | 76.60 mil millones de USD (2024) | A menudo se presenta en yenes y se discute a nivel de una visión general del sector, luego se convierte a USD con claridad limitada sobre la base de precios y si la cifra es demanda de año calendario o una ventana de reporte combinada. |
| Boletín de Datos de Mercado B | 79.10 mil millones de USD (2024) | Rastrea el valor de los medicamentos de prescripción sobre una base de precio de reembolso para un período fiscal, lo que puede divergir de la valoración a precio de fábrica a nivel de fabricante y crea diferencias de tiempo frente a las vistas de año calendario. |
La tabla muestra una dispersión notable que proviene principalmente de la base de precios y las decisiones de ventana temporal, y en el modelo de Mordor Intelligence la cifra está vinculada a los medicamentos de prescripción y de venta libre para uso humano a precios de fábrica con conversión a USD basada en el tipo de cambio anual promedio. Con esos pasos declarados claramente, los usuarios pueden rastrear el total hasta impulsores repetibles y luego ajustar los supuestos cuando su planificación interna utiliza una convención de precios o período diferente.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado farmacéutico de Japón en 2031?
Se prevé que alcance USD 96.780 millones en 2031 con una CAGR del 1,57%.
¿Qué segmento terapéutico se expande más rápidamente?
La oncología lidera, respaldada por una CAGR del 4,19% y el creciente uso de conjugados anticuerpo-fármaco.
¿Qué participación tienen los biológicos y con qué rapidez están creciendo?
Se proyecta que el segmento de biológicos crezca a una CAGR del 4,97% hasta 2031.
¿Cómo están cambiando las farmacias en línea la distribución de medicamentos?
Los cambios regulatorios de 2024 habilitaron el cumplimiento de recetas por telemedicina, permitiendo que los canales en línea crezcan a una CAGR del 4,51% hasta 2031.
¿Por qué las empresas nacionales priorizan los medicamentos especializados?
Los vencimientos de patentes y las reducciones bienales de precios erosionan los márgenes de los medicamentos para el mercado masivo, empujando a las empresas hacia activos de alto valor que obtienen primas de lanzamiento.
¿Cuál es el principal riesgo en la cadena de suministro que enfrentan los fabricantes?
Más del 80% de los API críticos son importados, exponiendo a las empresas a disrupciones geopolíticas y problemas de control de calidad.
Última actualización de la página el:


