
Tamaño y Participación del Mercado de Productos de Coco
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.90 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.57 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
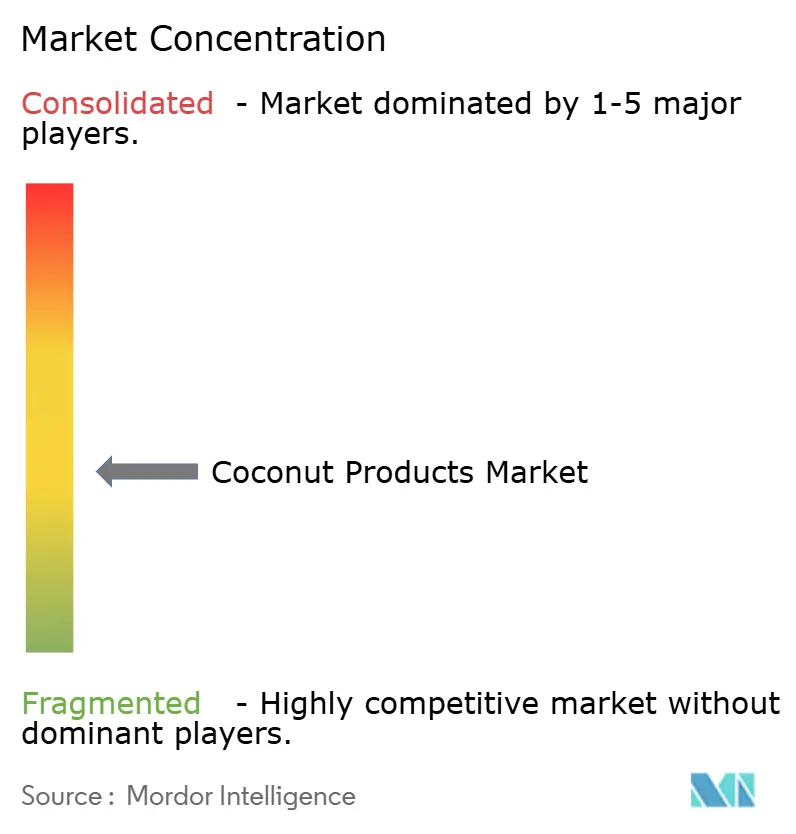
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Coco por Mordor Intelligence
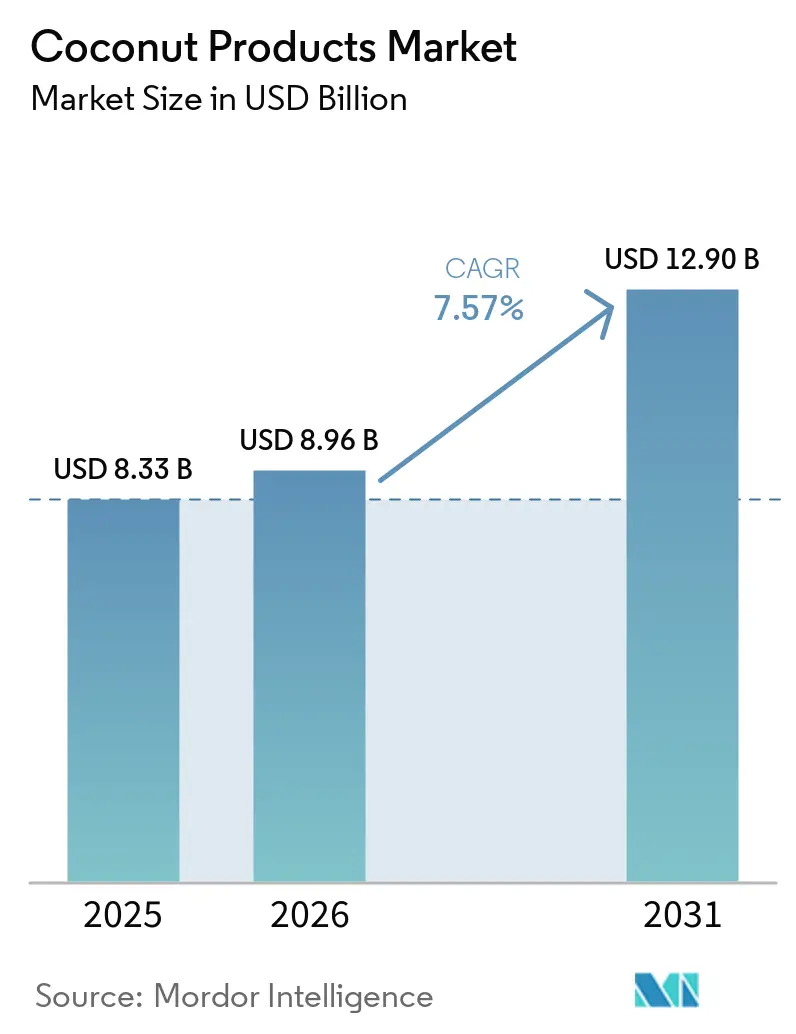
El tamaño del Mercado de Productos de Coco fue valorado en USD 8.330 millones en 2025 y se estima que crecerá desde USD 8.960 millones en 2026 hasta alcanzar USD 12.900 millones en 2031, a una CAGR del 7,57% durante el período de pronóstico (2026-2031). Esta expansión sostenida se deriva del aumento de la demanda de nutrición de origen vegetal, ingredientes de etiqueta limpia y soluciones de hidratación funcional que las ofertas derivadas del coco satisfacen de manera única. La región Asia-Pacífico sigue siendo fundamental, ya que Filipinas, Indonesia, Tailandia e India suministran más del 70% de los cocos del mundo, lo que otorga a los procesadores una ventaja de costo estructural sobre los compradores dependientes de importaciones en América del Norte y Europa, según la Comunidad Internacional del Coco. Los formatos líquidos, como el agua de coco y la leche de coco, continúan dominando los estantes minoristas, aunque las formas sólidas y en polvo están ganando terreno como soluciones estables a temperatura ambiente para mezclas de panadería, confitería y nutrición deportiva. La rápida adopción del comercio electrónico está permitiendo que marcas de nicho eludan los intermediarios tradicionales y se dirijan a millennials conscientes de la salud que recompensan las afirmaciones orgánicas, de comercio justo y de sostenibilidad con lealtad a la marca. La intensidad competitiva se mantiene moderada, ya que ninguna empresa supera una participación de dos dígitos bajos, lo que obliga tanto a los actores establecidos como a los nuevos competidores a asegurar el suministro de materias primas mediante integración vertical y contratos a largo plazo con productores.
Conclusiones Clave del Informe
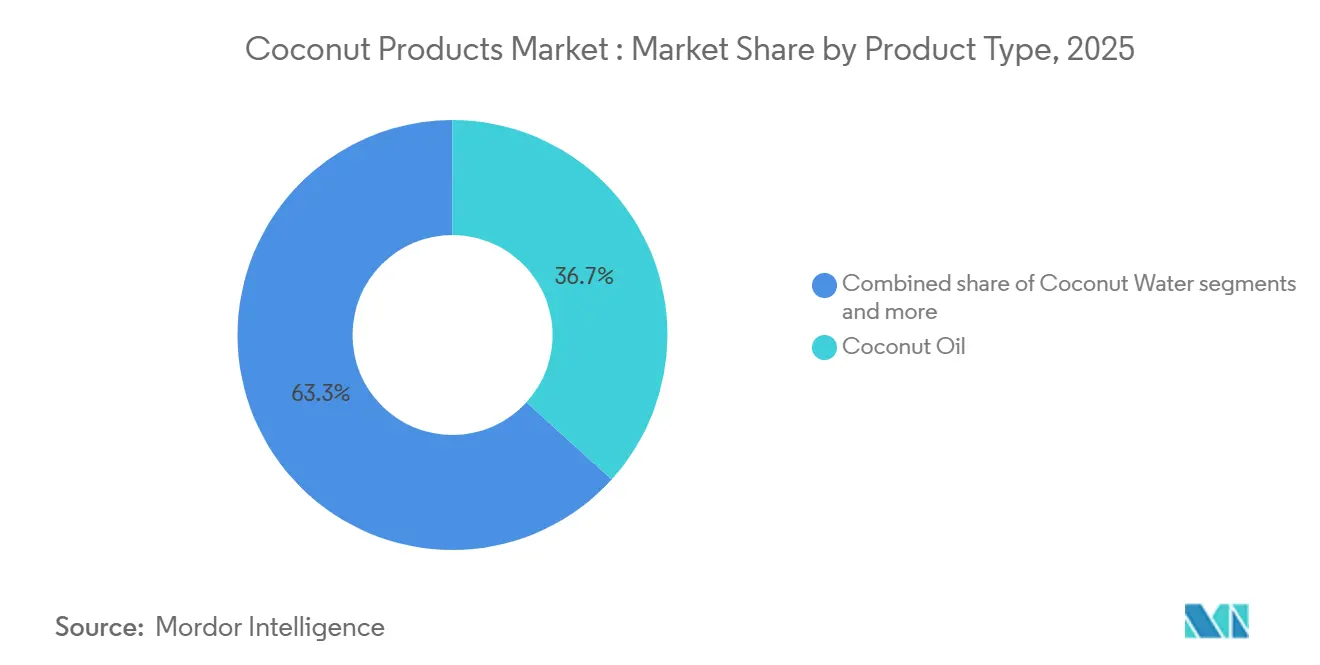
- Por tipo de producto, el aceite de coco lideró con una participación de ingresos del 36,72% en 2025; se proyecta que la leche de coco se expanda a una CAGR del 8,82% hasta 2031.
- Por forma, los formatos líquidos representaron el 72,39% del tamaño del mercado de productos de coco en 2025, mientras que los formatos sólidos y en polvo avanzan a una CAGR del 9,64% hasta 2031.
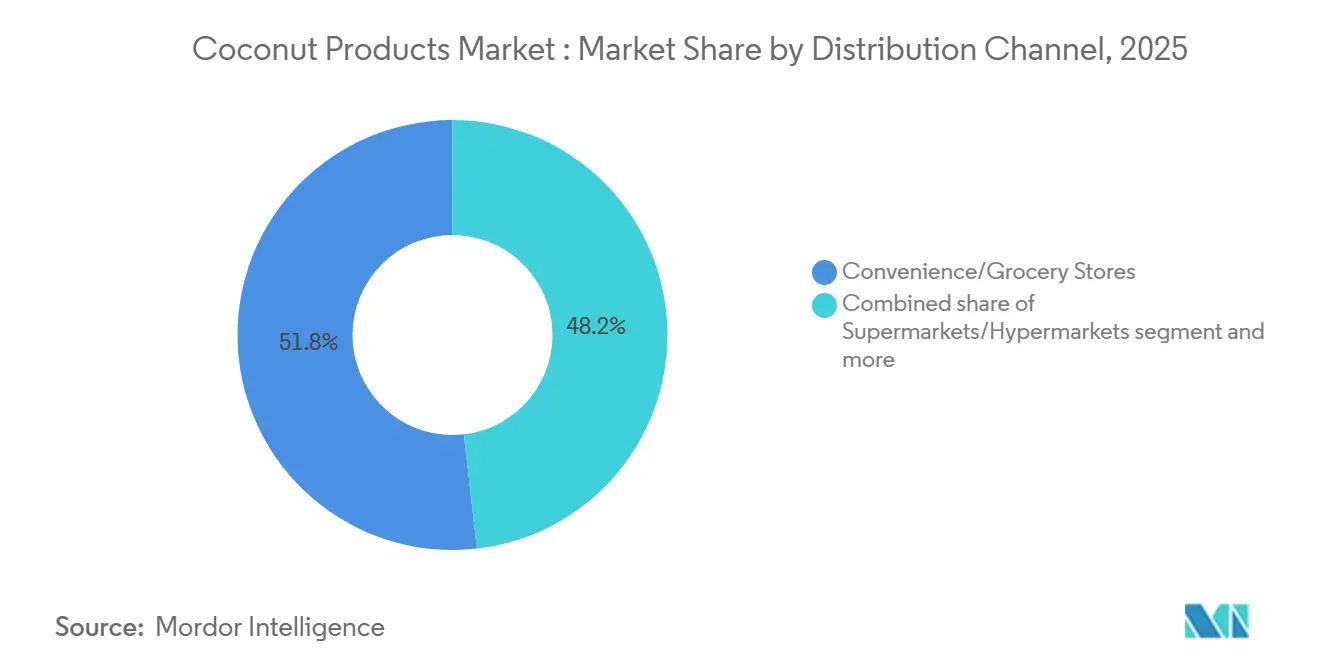
- Por canal de distribución, las tiendas de conveniencia y abarrotes mantuvieron el 51,81% de la participación del mercado de productos de coco en 2025, mientras que se proyecta que las tiendas minoristas en línea se expandan a una CAGR del 9,98% hasta 2031.
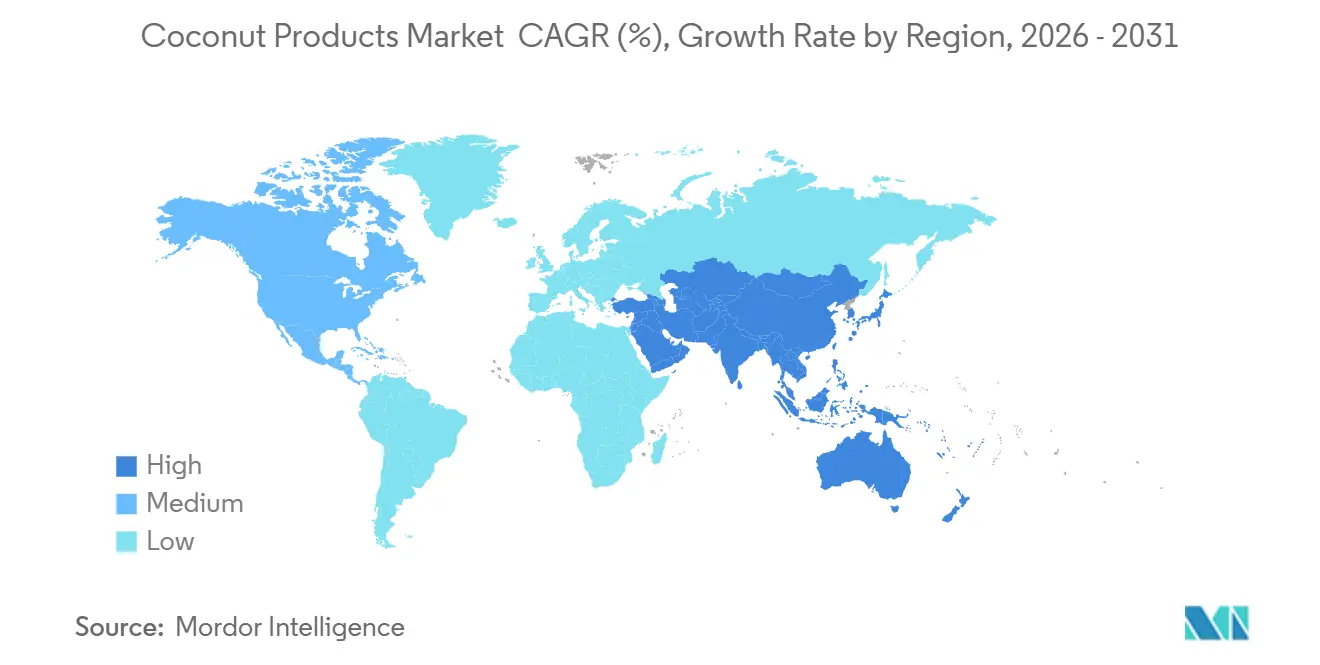
- Por geografía, la región Asia-Pacífico capturó una participación del 34,85% del tamaño del mercado de productos de coco en 2025 y se espera que se expanda a una CAGR del 9,49% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Productos de Coco
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El aumento de la conciencia sobre la salud impulsa la demanda de productos naturales y de origen vegetal | +1.8% | Global con enfoque en América del Norte y Europa | Mediano plazo (2–4 años) |
| El agua de coco gana popularidad como bebida de hidratación baja en calorías | +1.2% | América del Norte, Europa, con expansión hacia ciudades asiáticas | Corto plazo (≤ 2 años) |
| El crecimiento de las dietas veganas y sin lácteos impulsa la demanda de leche y crema de coco | +1.5% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Las plataformas de comercio electrónico amplían el acceso a productos de coco premium y orgánicos | +0.9% | Global, más fuerte en mercados desarrollados | Corto plazo (≤ 2 años) |
| El crecimiento del ayurveda y la medicina tradicional está reviviendo el interés en los remedios a base de coco | +0.8% | Núcleo asiático, con expansión hacia los mercados de bienestar de América del Norte | Largo plazo (≥ 4 años) |
| El aumento del uso culinario global de productos de coco impulsa la demanda | +1.0% | Global, con variaciones regionales en las preferencias de productos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
El aumento de la conciencia sobre la salud impulsa la demanda de productos naturales y de origen vegetal
A medida que los consumidores se vuelven más conscientes de su salud, recurren cada vez más a los productos de coco, considerándolos alternativas naturales tanto a los alimentos procesados como a los suplementos sintéticos. El Comité Asesor de las Directrices Dietéticas de los Estados Unidos de 2025 ha recomendado reemplazar las grasas saturadas con alternativas de origen vegetal, lo que impulsa aún más el atractivo del aceite de coco. Este respaldo regulatorio no solo estimula la innovación en aceite de coco virgen de precio premium y derivados de aceite de TCM (triglicéridos de cadena media), sino que también subraya sus ventajas percibidas para la salud, como la mejora del metabolismo y los posibles beneficios cardiovasculares[1]Fuente: Departamento de Salud y Servicios Humanos de EE. UU., "Informe Científico del Comité Asesor de las Directrices Dietéticas 2025," dietaryguidelines.gov. Además, la creciente conciencia sobre el impacto ambiental de las elecciones alimentarias ha posicionado a los productos de coco como opciones sostenibles, alineándose con las preferencias de los consumidores ecológicamente conscientes. Con la creciente demanda de productos de etiqueta limpia y la tendencia hacia los alimentos funcionales, los productos de coco están creando un nicho propio, satisfaciendo tanto las necesidades de sabor como las de bienestar. Estas dinámicas, combinadas con la creciente educación del consumidor sobre los beneficios de las alternativas de origen vegetal, apuntan a una sólida trayectoria de crecimiento para los productos de coco, lo que sugiere una expansión continua del mercado en los próximos años.
El agua de coco gana popularidad como bebida de hidratación baja en calorías
El agua de coco está reemplazando de manera constante a las bebidas deportivas tradicionales, ya que los consumidores prefieren electrolitos naturales con menos calorías y sin azúcares añadidos, lo que resulta muy atractivo para los compradores conscientes de la salud. Ofrece una hidratación comparable a las bebidas isotónicas, proporcionando de forma natural potasio y magnesio. Las marcas están aprovechando este cambio, con The Vita Coco Company lanzando Vita Coco Spiked para acceder a segmentos alcohólicos de mayor margen. El comercio electrónico impulsa aún más el crecimiento al comunicar de manera efectiva los beneficios funcionales y de sostenibilidad. Al mismo tiempo, los avances en el procesamiento UHT, como la tecnología de Temperatura Ultra Alta Directa (UHT) de Tetra Pak, han extendido la vida útil y ampliado el alcance hacia mercados con infraestructura de cadena de frío limitada. Estas innovaciones han permitido lanzamientos de productos, como el agua de coco Lyfe+ de Tata Consumer Products en 2025, reforzando la posición competitiva del agua de coco en el mercado global de bebidas.
El crecimiento de las dietas veganas y sin lácteos impulsa la demanda de leche y crema de coco
El aumento de la evitación de los lácteos, impulsado por la intolerancia a la lactosa, consideraciones éticas y la percepción de salud, está expandiendo la demanda de leche y crema de coco, especialmente en aplicaciones de servicios de alimentación y panadería donde la funcionalidad y el sabor son críticos. En los EE. UU., el 40% de los adultos consumió alternativas de carne o lácteos de origen vegetal en 2024, con un 24% haciéndolo mensualmente, y los productos a base de coco tienen una participación notable a pesar de la competencia de los productos de avena y almendra, según el Good Food Institute[2]Fuente: Good Food Institute, "Instantánea del Consumidor: Productos de Origen Vegetal 2024," gfi.org. El alto contenido de grasa y la textura cremosa de la leche de coco la convierten en una opción preferida para lattes sin lácteos, helados y yogures, donde otras alternativas tienen dificultades para igualar la riqueza de los lácteos. Esta fortaleza se refleja en la ronda de financiación Serie B de GBP 1,5 millones de The Coconut Collab en enero de 2024, que apoya la expansión europea y destaca la resiliencia y la posición defendible de los productos a base de coco en las categorías indulgentes de lácteos de origen vegetal.
El crecimiento del ayurveda y la medicina tradicional revive el interés en los remedios a base de coco
El aceite de coco, en particular el aceite de coco virgen, está experimentando una demanda renovada en India y el Sudeste Asiático a medida que los consumidores se reconectan con las prácticas de bienestar tradicionales, respaldadas por las políticas del Ministerio AYUSH que promueven las formulaciones ayurvédicas. Utilizado en aproximadamente el 40% de los medicamentos ayurvédicos, el aceite de coco se beneficia de los esfuerzos por integrar la medicina tradicional en la atención médica convencional, impulsando tanto la demanda interna como el potencial de exportación de variantes orgánicas certificadas y vírgenes. Esto ha creado un mercado bifurcado: aceite de coco de bajo margen para uso culinario e industrial, y aceite de coco virgen premium posicionado para aplicaciones de salud y bienestar. Marcas como Nutiva han capitalizado este cambio comercializando Aceite de Coco Virgen con Certificación de Comercio Justo, que se somete a extensas pruebas de terceros, atrayendo así a consumidores orientados a la transparencia. A medida que el bienestar inspirado en el Ayurveda gana terreno en los mercados occidentales, el aceite de coco se considera cada vez más un producto de salud funcional en lugar de un ingrediente básico de cocina, lo que respalda precios más altos y reduce la exposición a las fluctuaciones de precios de los productos básicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La volatilidad de precios debida a la agricultura de coco sensible a las condiciones climáticas afecta la estabilidad del mercado | -1.4% | Global, concentrado en las regiones productoras de Asia-Pacífico | Corto plazo (≤ 2 años) |
| La vida útil limitada de los productos frescos de coco dificulta la eficiencia de la cadena de suministro | -0.8% | Global, agudo en regiones alejadas de los centros de producción | Mediano plazo (2–4 años) |
| La competencia de ingredientes alternativos de origen vegetal (p. ej., almendra, avena) limita el crecimiento | -1.1% | América del Norte y Europa principalmente, con expansión hacia la región urbana de Asia-Pacífico | Mediano plazo (2–4 años) |
| Los altos costos de procesamiento y exportación reducen los márgenes de los fabricantes | -0.7% | Regiones productoras de Asia-Pacífico, afectando la competitividad global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La volatilidad de precios debida a la agricultura de coco sensible a las condiciones climáticas afecta la estabilidad
La agricultura de coco está muy expuesta a tifones, sequías y monzones erráticos, y los choques climáticos de 2024 se tradujeron rápidamente en escasez de suministro y volatilidad de precios. En Filipinas, los tifones Kristine y Pepito dañaron casi 39.000 hectáreas de plantaciones de coco, afectando a más de 1,2 millones de agricultores y causando pérdidas superiores a USD 20 millones, mientras que las sequías provocadas por El Niño redujeron los rendimientos indonesios entre un 15 y un 20%, elevando los costos de producción de aceite de coco. Estas perturbaciones provocaron fuertes aumentos en los precios de exportación, con precios del coco deshidratado que aumentaron un 26% interanual en Filipinas, un 76,8% en Indonesia y un 62% en Sri Lanka[3]Fuente: Comunidad Internacional del Coco, "Revisión del Mercado de Coco Deshidratado Octubre 2024," coconutcommunity.org. Para los fabricantes de alimentos en América del Norte y Europa, esta volatilidad tensiona la planificación de adquisiciones, obligando a elegir entre la erosión de márgenes y precios más altos para el consumidor, y debilitando la competitividad frente a las alternativas de avena y almendra con cadenas de suministro más estables.
La vida útil limitada de los productos frescos de coco dificulta la eficiencia de la cadena de suministro
El agua de coco fresca generalmente dura solo 24-48 horas sin procesamiento, lo que lleva a los fabricantes a adoptar procesamiento de alta presión (HPP), tratamiento de temperatura ultra alta (UHT) o envasado aséptico, cada uno de los cuales añade costos e impacta el sabor o la retención de nutrientes. El HPP preserva los compuestos bioactivos y el sabor fresco, ofreciendo una vida útil de 30 a 45 días, pero requiere equipos costosos y logística continua de cadena de frío, lo que limita su aplicación a marcas premium dirigidas a consumidores conscientes de la salud. El UHT extiende la vida útil a 12 meses, eliminando los requisitos de cadena de frío, pero disminuye el sabor y los nutrientes, lo que lo hace adecuado para segmentos sensibles al precio. Esta compensación crea un mercado bifurcado: las marcas HPP premium, como Vita Coco, exigen precios más altos, mientras que las marcas de marca propia y de valor basadas en UHT compiten en costo. Para la leche y la crema de coco, el envasado aséptico mejora la vida útil y permite la distribución a temperatura ambiente; sin embargo, los altos requisitos de capital siguen siendo una barrera para los procesadores más pequeños en Filipinas, Indonesia y Tailandia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Leche de Coco se Acelera a Medida que la Demanda sin Lácteos Aumenta
Se proyecta que la leche de coco crecerá a una CAGR del 8,82% hasta 2031, impulsada por la creciente demanda de alternativas cremosas a los lácteos que funcionan bien en bebidas de cafetería, comidas preparadas y otros alimentos procesados. Si bien el aceite de coco sigue siendo el segmento más grande, con una participación de mercado del 36,72% en 2025, su dominio está disminuyendo gradualmente en medio de un mayor escrutinio de las grasas saturadas. El coco deshidratado sigue siendo un ingrediente básico en aplicaciones de repostería, mientras que productos de nicho como el azúcar de coco atraen a consumidores diabéticos y conscientes de su salud, a pesar de sus precios más elevados. El aumento del 15% en los ingresos de The Vita Coco Company hasta 463,8 millones de USD en los primeros nueve meses de 2024 demuestra cómo las marcas enfocadas en bebidas pueden acelerar el crecimiento incorporando nuevas referencias de leche de coco a las cadenas de suministro de agua de coco ya existentes.
Los cambios en el comportamiento del consumidor están impulsando aún más la adopción generalizada de la leche de coco. En el Reino Unido, el auge de la cultura de las cafeterías y las tendencias de origen vegetal han llevado a que el 27% de los hogares compren leche de origen vegetal mensualmente, ampliando las oportunidades para la leche de coco en los canales minoristas y de servicios de alimentación. Theppadungporn Coconut de Tailandia, que exporta el 95% de su producción, reportó 262 millones de USD en ingresos de nueve meses gracias a los sólidos envíos de leche de coco, lo que pone de relieve cómo los procesadores especializados aprovechan la demanda global del sector de servicios de alimentación. En conjunto, estas tendencias posicionan a la leche de coco como el principal motor de crecimiento del mercado de productos de coco, respaldado tanto por la adopción doméstica como por las oportunidades de exportación internacional.


Por Forma: Los Formatos Sólidos y en Polvo Ganan Terreno en Aplicaciones Estables a Temperatura Ambiente
Los derivados de coco sólidos y en polvo, incluido el coco deshidratado, la harina de coco y la leche en polvo, están creciendo a una CAGR del 9,64%, superando a las formas líquidas que requieren logística de cadena de frío. Aunque los líquidos todavía representan el 72,39% del segmento en 2025, el aumento de los costos de flete y los mandatos de reducción de carbono están desplazando la demanda hacia ingredientes secos y ligeros que pueden rehidratarse en el lugar. Las exportaciones filipinas de coco deshidratado aumentaron un 9,5% hasta 81.728 toneladas métricas en el primer semestre de 2024, con los Estados Unidos y los Países Bajos absorbiendo la mayoría de los envíos, según la Comunidad Internacional del Coco. Esta tendencia refleja un movimiento más amplio hacia formatos más sostenibles y logísticamente eficientes que mantienen el rendimiento mientras reducen los costos de transporte y almacenamiento.
Los procesadores también están creando valor a través de la certificación y las prácticas sostenibles para capturar segmentos premium. La adquisición de Coconut Secret por parte de Nutiva amplía su cartera para incluir aminoácidos de coco, dirigiéndose a las salsas asiáticas sin soja donde las credenciales orgánicas y de comercio justo impulsan la lealtad a la marca. De manera similar, la adquisición de Coco Harvest por parte de Century Pacific Food por USD 40 millones integra energía renovable de las cáscaras de coco, alineando las operaciones con los estándares europeos de informes de carbono y mejorando la resiliencia del margen bruto. En conjunto, estas iniciativas demuestran cómo la innovación de productos, la certificación y la sostenibilidad están remodelando el segmento de coco sólido y en polvo mientras apoyan la rentabilidad y la competitividad global.
Por Canal de Distribución: El Comercio Minorista en Línea Interrumpe el Dominio de los Supermercados
Los puntos de venta de conveniencia y abarrotes todavía representan el 51,81% de las ventas de productos de coco, pero el comercio minorista en línea se está expandiendo rápidamente a una CAGR del 9,98%, impulsado por consumidores más jóvenes que prefieren suscripciones y puntos de contacto digitales que destacan la transparencia de los ingredientes, el origen y la sostenibilidad. Plataformas como Thrive Market y Amazon Fresh muestran certificaciones, insignias de sostenibilidad y reseñas de usuarios que fomentan la prueba de nuevas referencias de coco, ampliando la categoría y acelerando la adopción, según la Asociación de Comercio Orgánico. Los canales directos al consumidor se han convertido en un motor de crecimiento clave para las marcas premium, con Califia Farms citando las ventas directas al consumidor en sus presentaciones ante la SEC como evidencia de la escalabilidad de la narrativa en línea para las bebidas de coco. Estos canales permiten a las marcas comunicar la procedencia, los beneficios funcionales y las afirmaciones de bienestar de manera más efectiva que el comercio minorista tradicional, fomentando un mayor compromiso y lealtad del consumidor.
Al mismo tiempo, los supermercados y las tiendas de conveniencia están ampliando sus surtidos de coco de marca propia para proteger el tráfico de clientes, ejerciendo presión sobre los productos de marca a menos que puedan diferenciarse a través de la funcionalidad, el sabor o las narrativas de sostenibilidad. Este panorama minorista en evolución subraya la importancia del cumplimiento ágil, la visibilidad del inventario y la capacidad de respuesta de la cadena de suministro. Las marcas que combinan productos de alta calidad con una narrativa digital convincente y una entrega eficiente están mejor posicionadas para capturar participación de mercado en los próximos cinco años, aprovechando tanto el crecimiento del comercio electrónico como la presencia minorista tradicional para impulsar la prueba, las compras repetidas y la lealtad a largo plazo.
Análisis Geográfico
Asia-Pacífico lidera el mercado de productos de coco con una participación del 34,85% en 2025 y se proyecta que crezca a una CAGR del 9,49% hasta 2031, impulsado por ecosistemas integrados de agricultura y procesamiento que proporcionan proximidad a las materias primas y economías laborales favorables, según la Comunidad Internacional del Coco. Filipinas produjo 2,56 millones de toneladas métricas de copra en 2024/25 y mantuvo USD 482 millones en exportaciones de coco durante el primer trimestre de 2024 a pesar de las pérdidas relacionadas con los tifones, destacando la resiliencia estructural del sector, según la Autoridad del Coco de Filipinas[4]Fuente: Autoridad del Coco de Filipinas, "Informe de Daños por Tifón 2024," pca.gov.ph. Tailandia exportó USD 341,11 millones en leche de coco en los primeros diez meses de 2024, con el 70,5% destinado a los Estados Unidos, lo que refleja la orientación exportadora del país, según el Ministerio de Comercio de Tailandia.
India cosechó 21.370 millones de cocos en el ejercicio fiscal 2024 y envió USD 452 millones en productos de coco de valor añadido, respaldados por un resurgimiento del Ayurveda y la creciente demanda de la Unión Europea de grados orgánicos, según lo señalado por la Junta de Desarrollo del Coco. Estas dinámicas posicionan a la región Asia-Pacífico como la columna vertebral de las cadenas de suministro globales, atendiendo tanto el consumo interno como la demanda internacional. América del Norte y Europa dependen en gran medida de las importaciones, lo que subraya la importancia de la trazabilidad, las certificaciones y el aseguramiento de la calidad para mantener la confianza del consumidor. La Unión Europea importó 105.104 toneladas métricas de cocos valoradas en USD 156 millones en 2023, con los Países Bajos reexportando el 47% a procesadores regionales, según Eurostat. Las ventas de alimentos orgánicos en los EE. UU. alcanzaron USD 71.600 millones en 2024, impulsando la demanda de leche de coco y yogur certificados, según la Asociación de Comercio Orgánico, mientras que las normas de cuarentena del USDA (Departamento de Agricultura de los Estados Unidos) bajo 7 CFR Parte 319 imponen estrictos controles fitosanitarios, aumentando los costos de cumplimiento pero garantizando la entrada libre de plagas.
América del Sur, Oriente Medio y África contribuyen con volúmenes menores pero ofrecen potencial de crecimiento a través de la urbanización y el turismo. Brasil importó 11.579 toneladas métricas en 2023, y los Emiratos Árabes Unidos importaron 75.848 toneladas métricas valoradas en USD 40,9 millones, estableciendo a Dubái como un centro logístico para los estados del Consejo de Cooperación del Golfo, según la Solución de Comercio Integrado Mundial (WITS). Sudáfrica y Nigeria muestran una creciente demanda de cuidado personal de aceite de coco, aunque las cadenas de suministro dependientes de importaciones destacan oportunidades para empresas conjuntas con procesadores de Asia-Pacífico para desarrollar envases y distribución locales.

Análisis de la cadena de valor
La cadena de valor de los productos de coco comienza con pequeños agricultores y productores de fincas que suministran cocos que pasan por contratistas de cosecha, comerciantes locales y agentes comisionistas, y nodos de agregación como cooperativas y empresas de productores agrícolas (FPC) antes de llegar a los procesadores primarios. Las restricciones aguas arriba influyen en el rendimiento y los costos, incluidos palmeras envejecidas, replantación insuficiente, material de plantación mejorado limitado y choques climáticos (sequía, El Niño y tifones) que reducen la disponibilidad de materia prima. Para categorías orientadas a la exportación como leche y crema de coco, agua de coco, aceite, coco desecado y azúcar o jarabe, los procesadores dependen cada vez más de acuerdos estructurados de compra y programas de más largo plazo con los productores para reducir la volatilidad del mercado spot. Las nuevas plantaciones normalmente requieren entre 4 y 5 años para alcanzar rendimientos significativos.
La adición de valor intermedia se concentra en las regiones productoras, en particular en Asia-Pacífico, donde los procesadores utilizan tecnologías como el envasado UHT y aséptico y el procesamiento de alta presión (HPP) para prolongar la vida útil y permitir la distribución a temperatura ambiente. Aguas abajo, los productos pasan por importadores, distribuidores y el comercio minorista moderno, mientras que el comercio minorista en línea y los modelos de venta directa al consumidor respaldan un posicionamiento premium, certificado y funcional. Los cuellos de botella incluyen la trazabilidad fragmentada en un abastecimiento de múltiples niveles, los altos costos de logística interna y cosecha, y las brechas de infraestructura que limitan un manejo poscosecha coordinado. Iniciativas como la Carta del Coco Sostenible de la Sustainable Coconut Partnership (SCP) (que incluye módulos de cadena de suministro y cadena de custodia, con el Origin Standard V1.1 finalizado en octubre de 2025) proporcionan un marco común de transparencia que respalda el acceso al mercado. Evidencia de un análisis de partes interesadas de febrero de 2026 en North Kolaka, Indonesia, destaca mejoras prácticas de la cadena de valor con impacto a corto plazo, incluidas instalaciones de procesamiento compartidas, capacitación poscosecha, fortalecimiento de cooperativas, programas de replantación y contratación formal de compra.
Panorama Competitivo
El mercado de productos de coco está moderadamente fragmentado, con los cinco principales actores, Zico Rising, Ducoco Alimentos, The Vita Coco Company, Coco do Vale y Sambu Group, manteniendo una participación significativa pero no dominante. Las dinámicas competitivas se centran en asegurar un suministro confiable, una narrativa de marca efectiva y la diversificación de los canales de distribución para mejorar el alcance del mercado. Por ejemplo, The Vita Coco Company aseguró 90 millones de litros de agua de coco a través de un acuerdo de cinco años con Century Pacific Food, respaldando una expansión de USD 40 millones en líneas de procesamiento y una iniciativa de plántulas para agricultores con el objetivo de plantar 10 millones de árboles para 2030. Estas estrategias demuestran cómo las marcas líderes utilizan la escala, los acuerdos de suministro a largo plazo y las iniciativas de sostenibilidad para mantener su relevancia en el mercado.
Los especialistas regionales e innovadores también están escalando para capturar oportunidades de crecimiento. Theppadungporn Coconut de Tailandia generó USD 262 millones en ingresos de nueve meses, subrayando la fortaleza exportadora del país, mientras que Axelum Resources de Filipinas está duplicando la capacidad de coco deshidratado para satisfacer la demanda de panadería europea. La adquisición de Coconut Secret por parte de Nutiva la posiciona para liderar el segmento de condimentos sin soja, demostrando cómo las adquisiciones complementarias pueden ampliar el alcance de la categoría.
La adopción de tecnología, incluido el procesamiento de alta presión (HPP) y el envasado aséptico, extiende la vida útil y respalda los precios premium, lo que permite a los actores más pequeños competir eficazmente incluso ante la presión de las marcas propias. El interés de los inversores de capital privado y estratégicos sigue siendo sólido, como lo refleja el prospecto de oferta pública inicial de Califia Farms, lo que señala confianza en las carteras de bebidas diferenciadas que combinan coco con bases de avena y almendra. En conjunto, estas tendencias apuntan a una fase de consolidación selectiva, en la que las empresas despliegan capital para asegurar cadenas de suministro certificadas y capacidades de procesamiento propias mientras defienden su participación de mercado.
Líderes de la Industria de Productos de Coco
Zico Rising, Inc.
Ducoco Alimentos SA
The Vita Coco Company, Inc.
Coco do Vale
Sambu Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión de capacidad y la integración vertical en el sudeste asiático están creando espacio para ingredientes de coco de valor agregado, incluidos leche y agua de coco UHT, formatos concentrados y aceites especiales. Estos formatos dependen menos de la cadena de frío y son más adecuados para la exportación de larga distancia. El impulso de inversión respalda esta oportunidad: Century Pacific Food destinó aproximadamente 45 millones de USD para adquirir y modernizar una instalación integrada en Tupi, South Cotabato (anunciado en 2025), IOI Corp y Mega Star Holding iniciaron el desarrollo de un complejo de molienda de coco de 24 millones de USD en Johor en enero de 2026, y Asia Ingredients Group inició la ampliación de una planta de procesamiento de 24,2 millones de USD en Vinh Long, Vietnam, en mayo de 2026. En conjunto, estos movimientos se alinean con la demanda de líquidos, sólidos y polvos estables a temperatura ambiente que reducen la intensidad logística para los compradores norteamericanos y europeos.
La trazabilidad, la garantía de sostenibilidad y la verificación del origen también se están utilizando como facilitadores comerciales para los programas de exportación, desplazando el potencial de crecimiento hacia segmentos premium y certificados en lugar de solo el comercio de materias primas. El Sistema de Garantía de la Carta del Coco Sostenible (vigente desde el 1 de marzo de 2025) establece expectativas estandarizadas en torno a la trazabilidad, la protección ambiental y la debida diligencia en derechos humanos, y las acciones a nivel país respaldan un suministro conforme, incluida la Resolución N.º 01 del NSC de Filipinas sobre Política del Coco, Serie de 2025, que exige una aplicación más estricta contra la tala ilegal de cocoteros. En el frente de la demanda y la interfaz comercial, el programa de la Viet Nam Coconut Association para digitalizar y mapear áreas controladas de materia prima orgánica mediante drones e imágenes satelitales ofrece una vía invertible para que los exportadores documenten un abastecimiento conforme, acorten los ciclos de verificación y coordinen la expansión del procesamiento. Por separado, los pilotos en etapa inicial de clasificación habilitada por IA y optimización de rutas reportados en trabajos académicos de 2026 crean otra oportunidad para procesadores y agregadores que buscan reducir las pérdidas poscosecha y los costos de transporte, especialmente donde los centros de recolección alimentan plantas centralizadas.
Desarrollos recientes del sector
- Mayo de 2026: Asia Ingredients Group inició la construcción de la Planta de Procesamiento de Coco de Asia II en la provincia de Vinh Long, Vietnam, con una inversión total reportada de 24,2 millones de USD y un inicio de operaciones previsto para 2027. El proyecto de 60.000 m² añade capacidad de procesamiento más cerca de las áreas de materia prima y respalda un cambio hacia exportaciones de coco de mayor valor agregado. También intensifica la presión competitiva sobre los proveedores regionales que dependen de envíos de menor valor y menos procesados.
- Febrero de 2025: Ducoco Alimentos S.A. solicitó protección por bancarrota en Brasil en medio de dificultades financieras y elevadas cargas de deuda reportadas por la prensa económica local. El proceso de reestructuración puede interrumpir las adquisiciones y el cumplimiento con los clientes a corto plazo, particularmente para compradores dependientes de relaciones de suministro establecidas en Brasil. También crea aperturas para que marcas e importadores competidores capturen espacio en anaquel y contratos de marca privada.
- Julio de 2024: Califia Farms, LLC lanzó Organic Coconut Milk para su uso en aplicaciones de cereales, café, repostería y cocina. El lanzamiento amplía la profundidad del surtido de marca en alternativas lácteas de origen vegetal y refuerza la visibilidad de la leche de coco en los conjuntos minoristas convencionales.


Marco de la metodología de investigación y alcance del informe
Definición y Alcance del Mercado
Este mercado abarca los bienes procesados a base de coco vendidos para satisfacer la demanda de alimentos, bebidas y cuidado personal, donde el valor se contabiliza en el punto en que el producto se vende como ingrediente o artículo de consumo terminado.
Exclusiones del alcance: Excluye el coir y otros usos de fibra, el carbón de cáscara, los servicios agrícolas y de plantación, y los equipos de procesamiento.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Coco
- Agua de Coco
- Leche y Crema de Coco
- Coco Deshidratado
- Azúcar y Jarabe de Coco
- Otros
- Por Forma
- Líquido
- Sólido/Polvo
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el mapeo de la oferta y el comercio para que el conjunto de demanda no se sobreestime en años con cosechas escasas. Consultamos fuentes públicas como FAOSTAT para la producción de coco, UN Comtrade para los flujos de importación y exportación, y estadísticas agrícolas nacionales de los principales países productores en cuanto a superficie, rendimiento y estacionalidad.
Para traducir los volúmenes en valor, verificamos la dirección de los precios utilizando fuentes como los datos de materias primas del Banco Mundial, los valores unitarios de aduanas y series de divisas seleccionadas de bancos centrales. Los informes de empresas, las presentaciones para inversores y la prensa de reputación se utilizan para comprender los cambios en la combinación de productos, como los formatos de aceite frente a los líquidos, y cómo los precios se mueven con el envasado y el flete. Se utiliza de forma limitada una suscripción de pago para información financiera y noticias de empresas, con el fin de confirmar la distribución de ingresos y las acciones corporativas. Estas fuentes no son exhaustivas, y se utilizaron muchas otras referencias públicas para verificaciones cruzadas y aclaraciones durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para validar la conversión de insumos de coco en productos comercializables y para someter a prueba de presión los supuestos de progresión de precios por forma de producto. Hablamos con fabricantes, equipos de marca, distribuidores, compradores de ingredientes y participantes del comercio en APAC, EMEA y las Américas, de modo que las brechas en los datos secundarios pudieran cerrarse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% | APAC: 44% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 38% | EMEA: 30% |
| Actores más pequeños: 22% | Gerentes: 50% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, donde los datos de producción y comercio se utilizan para reconstruir cuánto material de coco está disponible para su procesamiento, que luego se traduce en valor a nivel de producto utilizando rendimientos de conversión realistas y precios de venta promedio. Tras el primer cálculo, corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como el precio muestreado por kilogramo o litro por país, los márgenes por canal y las discusiones sobre la participación en el gasto de proveedores y compradores.
El modelo se guía por indicadores de mercado que pueden rastrearse de manera consistente, incluidos los ciclos de producción de coco en los principales orígenes, la intensidad de exportación por forma de producto, la combinación de comercio minorista y servicios de alimentación para líquidos frente a sólidos, y los diferenciales de precios observados entre los grados de ingredientes a granel y los grados de consumo envasados. Otros insumos prácticos incluyen los movimientos de divisas en los principales pares de negociación, la dirección de los costos de flete y envasado, y el ritmo de adopción de alternativas de origen vegetal en los usos finales prioritarios.
Los pronósticos se construyen mediante análisis de escenarios, donde el crecimiento de la demanda y los precios se someten a tensión bajo diferentes condiciones de cosecha y comercio, y luego se alinean con lo que los entrevistados esperan en las renovaciones de contratos y el desempeño de los canales. Cuando las perspectivas de abajo hacia arriba son incompletas para países más pequeños o formatos de nicho, gestionamos las brechas aplicando ratios de consumo de referencia de mercados similares y luego verificando los totales frente a los límites de producción y comercio.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican en varias etapas para que un supuesto sólido no distorsione todo el mercado. Comparamos los totales de valor final con señales independientes, como el crecimiento del valor de las exportaciones, los cambios en la producción de coco reportada y la dirección de los precios en las principales canastas de productos, e investigamos los valores atípicos antes de la aprobación final.
Cuando la varianza es grande, el analista verifica nuevamente las conversiones de unidades, los rendimientos de conversión y el momento de los insumos de precios, seguido de una segunda revisión para confirmar que la corrección es consistente en todas las regiones y formas de producto. El informe se actualiza anualmente, y eventos materiales como fuertes oscilaciones en las cosechas, cambios arancelarios o grandes shocks de precios pueden desencadenar una reevaluación provisional. Antes de la entrega, se realiza una revisión final para que los clientes reciban una perspectiva actualizada basada en los datos más recientes disponibles.
Tamaño del Mercado de Productos de Coco de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los productos de coco pueden parecer muy dispares incluso cuando analizan usos finales similares, porque el mercado se define y valora de diferentes maneras. Las diferencias suelen provenir de lo que se contabiliza como producto de coco, el punto de la cadena de valor donde se valora y cómo se manejan la moneda y la inflación en el año base.
Un factor común de divergencia es si se incluyen categorías adyacentes, como el coir y los materiales derivados de la cáscara, o si solo se contabilizan los productos procesados de grado alimentario y cosmético. Otro factor es la lógica de construcción de precios, donde algunos estudios se apoyan fuertemente en los precios de venta al público en todos los países, mientras que otros combinan los precios de ingredientes a granel con las primas de los productos envasados, lo que cambia el total cuando los líquidos crecen rápidamente. La dispersión también refleja la cadencia de actualización y la elección del escenario, ya que la variabilidad de las cosechas y las disrupciones comerciales pueden mover los volúmenes en una sola temporada. En este estudio, las opciones de alcance excluyen el coir, el carbón de cáscara y los servicios de plantación, lo que mantiene el total de 2025 más enfocado, una decisión de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,33 mil millones de USD (2025) | |
| Consultora Global A | 26,20 mil millones de USD (2025) | Probablemente utiliza una definición más amplia que puede agrupar categorías más extensas vinculadas al coco y puede apoyarse más en los precios al consumidor final en todos los productos y regiones, lo que infla los totales en comparación con un alcance de ingredientes y bienes procesados. |
| Grupo de Investigación Industrial B | 15,80 mil millones de USD (2025) | Parece incluir una combinación más amplia de tipos de productos de coco y puede aplicar diferentes supuestos para los márgenes de canal y la escalada de precios, con verificaciones menos visibles frente a las restricciones de producción y comercio. |
La tabla muestra que el alcance y el nivel de precios explican la mayor parte de la brecha, seguidos de la rapidez con que se actualizan los supuestos cuando cambian las condiciones de cosecha y comercio. Al mantener el modelo vinculado a los límites observables de oferta y comercio y utilizando puentes de precios prácticos por forma y canal, nuestra estimación permanece rastreable a insumos que pueden verificarse y repetirse año tras año sin complementos ocultos que cambien el límite del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño previsto del mercado de productos de coco para 2031?
Se proyecta que el tamaño del mercado de productos de coco alcance USD 12.900 millones para 2031, lo que refleja una CAGR del 7,57% de 2026 a 2031.
¿Qué región crecerá más rápido durante el período de pronóstico?
Se proyecta que la región Asia-Pacífico alcance una CAGR del 9,49% hasta 2031, impulsada por el desarrollo de ecosistemas integrados de agricultura y procesamiento en países como Indonesia, Filipinas, Tailandia e India.
¿Qué tipo de producto está ganando mayor impulso?
La leche de coco es el segmento de más rápido crecimiento, avanzando a una CAGR del 8,82% a medida que los consumidores buscan opciones sin lácteos con textura cremosa.
¿Cómo está afectando el comercio electrónico a las ventas de coco?
El comercio minorista en línea se está expandiendo a una CAGR del 9,98% porque las plataformas digitales destacan las credenciales de sostenibilidad y eluden las restricciones tradicionales de espacio en estantes.
¿Qué riesgo importante podría interrumpir el suministro?
Los fenómenos meteorológicos extremos, como los tifones y las sequías, pueden reducir drásticamente las cosechas, provocando picos de precios que desafían a los fabricantes de la cadena de valor.
Última actualización de la página el:


