
Taille et part du marché des produits de noix de coco
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.96 Milliards de dollars |
| Taille du Marché (2031) | 12.90 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de noix de coco par Mordor Intelligence
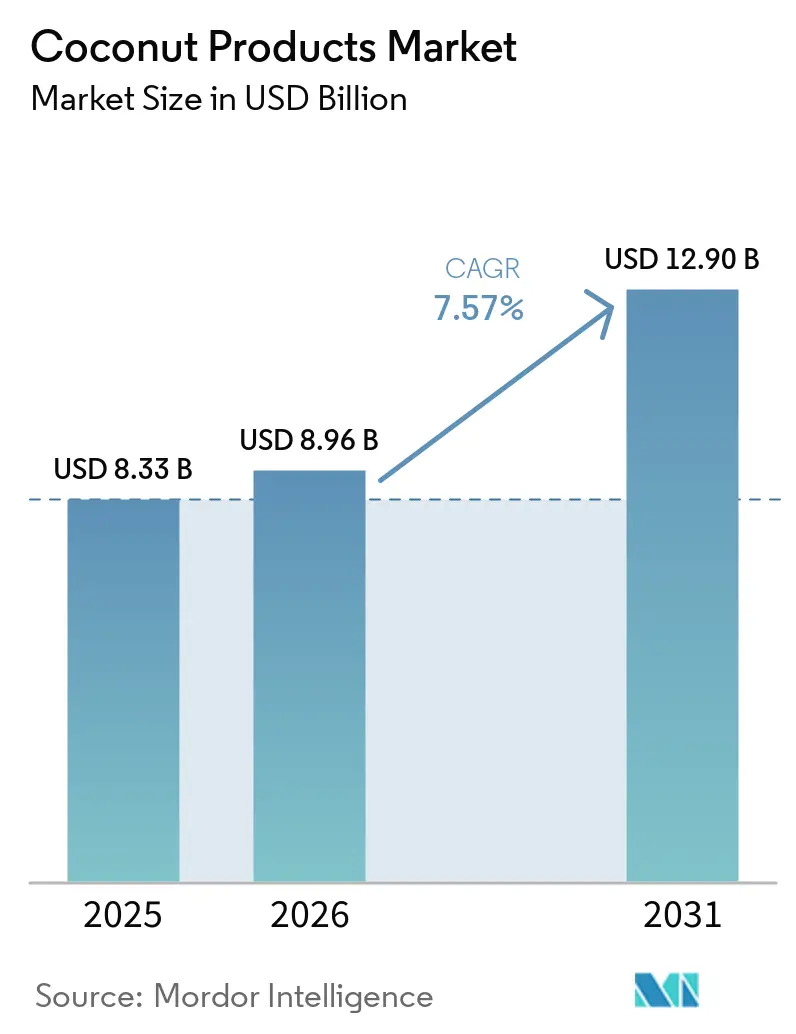
La taille du marché des produits de noix de coco était évaluée à 8,33 milliards USD en 2025 et devrait croître de 8,96 milliards USD en 2026 pour atteindre 12,90 milliards USD d'ici 2031, à un TCAC de 7,57 % durant la période de prévision (2026-2031). Cette expansion soutenue découle de la demande croissante pour la nutrition à base de plantes, les ingrédients à étiquette propre et les solutions d'hydratation fonctionnelles que les produits dérivés de la noix de coco satisfont de manière unique. La région Asie-Pacifique reste centrale, car les Philippines, l'Indonésie, la Thaïlande et l'Inde fournissent plus de 70 % des noix de coco mondiales, conférant aux transformateurs un avantage structurel en termes de coûts par rapport aux acheteurs dépendants des importations en Amérique du Nord et en Europe, selon la Communauté internationale de la noix de coco. Les formats liquides, tels que l'eau et le lait de noix de coco, continuent de dominer les rayons de vente au détail, tandis que les formes solides et en poudre gagnent du terrain en tant que solutions stables à température ambiante pour les mélanges de boulangerie, de confiserie et de nutrition sportive. L'adoption rapide du commerce électronique permet aux marques de niche de contourner les intermédiaires traditionnels et de cibler les millennials soucieux de leur santé, qui récompensent les labels biologiques, équitables et durables par leur fidélité à la marque. L'intensité concurrentielle reste modérée, aucune entreprise ne dépassant une part à deux chiffres faibles, ce qui oblige les acteurs établis et les challengers à sécuriser leurs approvisionnements en matières premières par l'intégration verticale et des contrats à long terme avec les producteurs.
Principaux enseignements du rapport
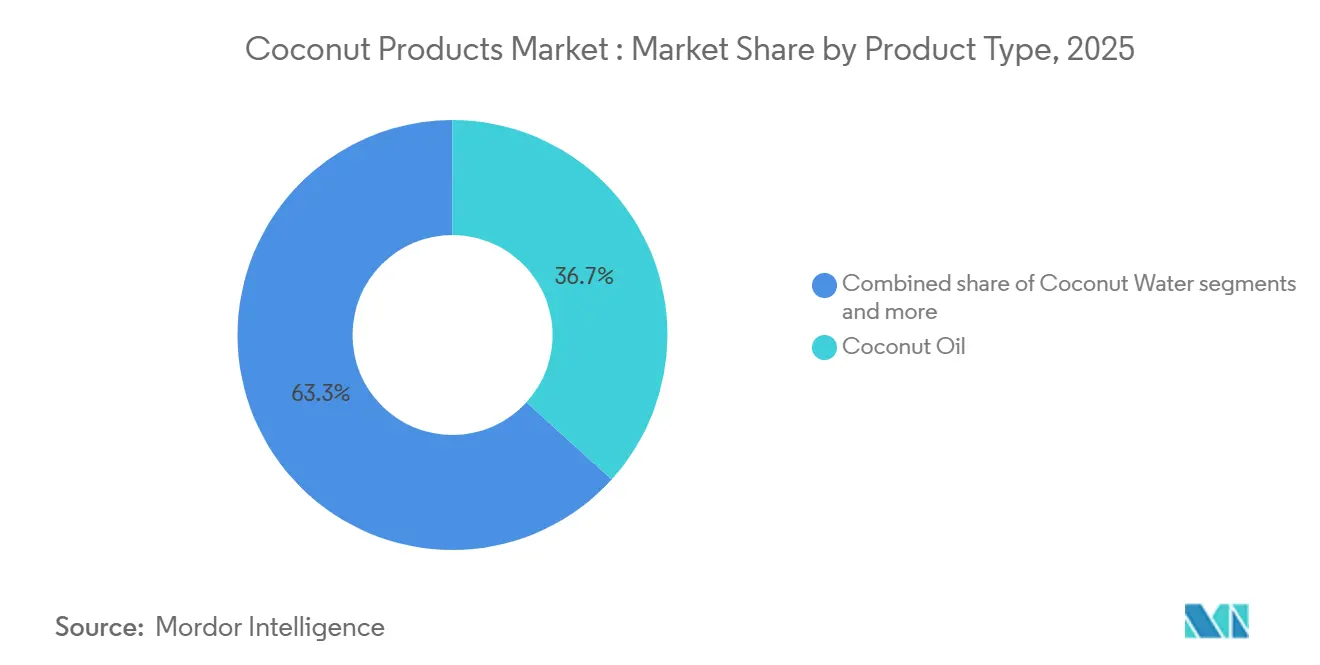
- Par type de produit, l'huile de noix de coco a dominé avec une part de revenus de 36,72 % en 2025 ; le lait de noix de coco devrait progresser à un TCAC de 8,82 % jusqu'en 2031.
- Par forme, les formats liquides représentaient 72,39 % de la taille du marché des produits de noix de coco en 2025, tandis que les formats solides et en poudre progressent à un TCAC de 9,64 % jusqu'en 2031.
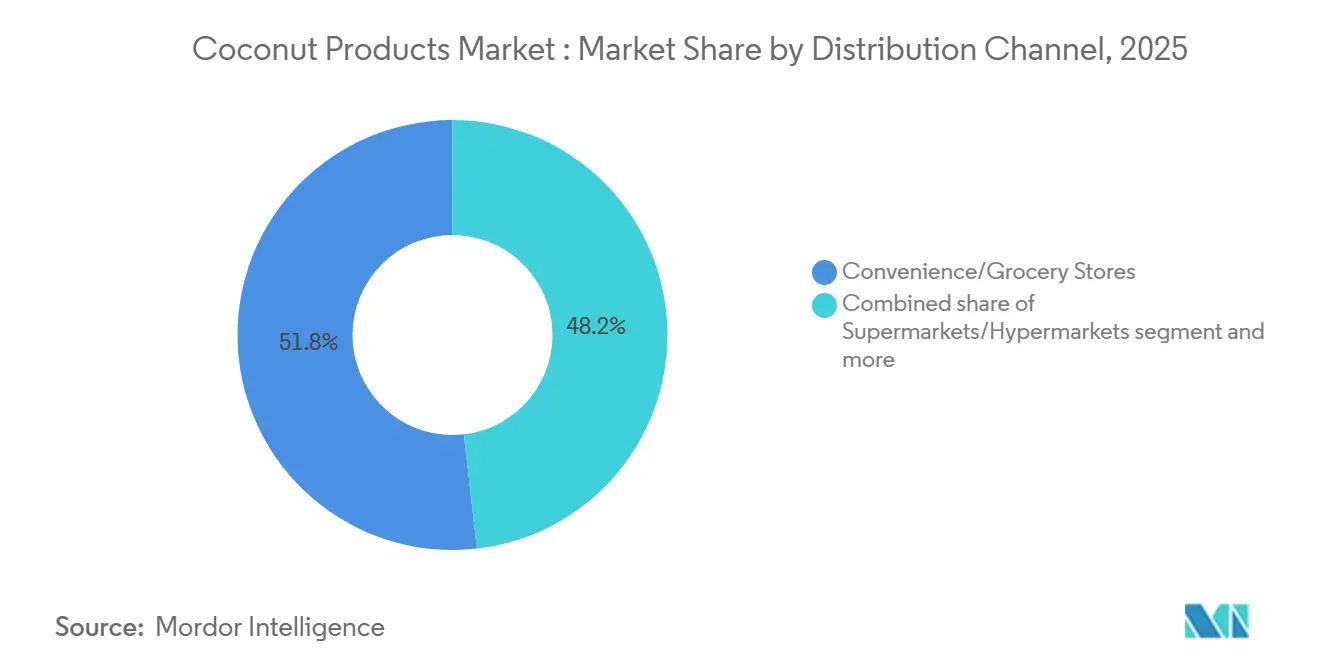
- Par canal de distribution, les épiceries et commerces de proximité détenaient 51,81 % de la part de marché des produits de noix de coco en 2025, tandis que les boutiques de vente au détail en ligne devraient progresser à un TCAC de 9,98 % jusqu'en 2031.
- Par géographie, la région Asie-Pacifique a capturé une part de 34,85 % de la taille du marché des produits de noix de coco en 2025 et devrait progresser à un TCAC de 9,49 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des produits de noix de coco
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La prise de conscience croissante en matière de santé stimule la demande de produits naturels et à base de plantes | +1.8% | Mondial, avec un accent sur l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| L'eau de noix de coco gagne en popularité en tant que boisson d'hydratation faible en calories | +1.2% | Amérique du Nord, Europe, expansion vers les villes asiatiques | Court terme (≤ 2 ans) |
| La croissance des régimes végétaliens et sans produits laitiers stimule la demande de lait et de crème de noix de coco | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Les plateformes de commerce électronique élargissent l'accès aux produits de noix de coco premium et biologiques | +0.9% | Mondial, plus fort dans les marchés développés | Court terme (≤ 2 ans) |
| La croissance de l'ayurveda et de la médecine traditionnelle ravive l'intérêt pour les remèdes à base de noix de coco | +0.8% | Cœur asiatique, débordement vers les marchés du bien-être en Amérique du Nord | Long terme (≥ 4 ans) |
| L'utilisation culinaire mondiale croissante des produits de noix de coco stimule la demande | +1.0% | Mondial, avec des variations régionales dans les préférences de produits | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La prise de conscience croissante en matière de santé stimule la demande de produits naturels et à base de plantes
À mesure que les consommateurs deviennent plus soucieux de leur santé, ils se tournent de plus en plus vers les produits de noix de coco, les considérant comme des alternatives naturelles aux aliments transformés et aux compléments synthétiques. Le Comité consultatif des directives diététiques des États-Unis de 2025 a recommandé de remplacer les graisses saturées par des alternatives à base de plantes, renforçant ainsi l'attrait de l'huile de noix de coco. Cette reconnaissance réglementaire stimule non seulement l'innovation dans l'huile de noix de coco vierge à prix premium et les dérivés d'huile MCT (triglycérides à chaîne moyenne), mais souligne également leurs avantages perçus pour la santé, tels qu'un métabolisme amélioré et des bénéfices cardiovasculaires potentiels[1]Source : Département américain de la Santé et des Services sociaux, « Rapport scientifique du Comité consultatif des directives diététiques 2025 », dietaryguidelines.gov. De plus, la prise de conscience croissante de l'impact environnemental des choix alimentaires a positionné les produits de noix de coco comme des options durables, en accord avec les préférences des consommateurs soucieux de l'environnement. Avec la demande croissante de produits à étiquette propre et la tendance vers les aliments fonctionnels, les produits de noix de coco se taillent une niche, satisfaisant à la fois les besoins gustatifs et de bien-être. Ces dynamiques, combinées à une éducation croissante des consommateurs sur les avantages des alternatives à base de plantes, indiquent une trajectoire de croissance robuste pour les produits de noix de coco, suggérant une expansion continue du marché dans les années à venir.
L'eau de noix de coco gagne en popularité en tant que boisson d'hydratation faible en calories
L'eau de noix de coco remplace progressivement les boissons sportives traditionnelles, les consommateurs privilégiant les électrolytes naturels avec moins de calories et sans sucres ajoutés, ce qui séduit fortement les acheteurs soucieux de leur santé. Elle offre une hydratation comparable aux boissons isotoniques tout en fournissant naturellement du potassium et du magnésium. Les marques capitalisent sur ce changement, The Vita Coco Company lançant Vita Coco Spiked pour exploiter les segments alcoolisés à marges plus élevées. Le commerce électronique stimule davantage la croissance en communiquant efficacement les avantages fonctionnels et de durabilité. Parallèlement, les avancées dans le traitement UHT (ultra-haute température), telles que la technologie Direct Ultra High Temperature (UHT) de Tetra Pak, ont prolongé la durée de conservation et élargi la portée vers des marchés disposant d'une infrastructure de chaîne du froid limitée. Ces innovations ont permis des lancements de produits, tels que l'eau de noix de coco Lyfe+ de Tata Consumer Products en 2025, renforçant la position concurrentielle de l'eau de noix de coco sur le marché mondial des boissons.
La croissance des régimes végétaliens et sans produits laitiers stimule la demande de lait et de crème de noix de coco
L'évitement croissant des produits laitiers, motivé par l'intolérance au lactose, les considérations éthiques et la perception de la santé, élargit la demande de lait et de crème de noix de coco, notamment dans les applications de restauration collective et de boulangerie où la fonctionnalité et la saveur sont essentielles. Aux États-Unis, 40 % des adultes ont consommé des alternatives à base de plantes à la viande ou aux produits laitiers en 2024, dont 24 % mensuellement, et les produits à base de noix de coco détiennent une part notable malgré la concurrence des produits à base d'avoine et d'amande, selon le Good Food Institute[2]Source : Good Food Institute, « Consumer Snapshot : Plant-Based 2024 », gfi.org. La teneur élevée en matières grasses et la texture crémeuse du lait de noix de coco en font une option privilégiée pour les lattes sans produits laitiers, les glaces et les yaourts, où d'autres alternatives peinent à égaler la richesse des produits laitiers. Cette force se reflète dans la levée de fonds de série B de 1,5 million GBP de The Coconut Collab en janvier 2024, qui soutient l'expansion européenne et met en évidence la résilience et la position défendable des produits à base de noix de coco dans les catégories de produits laitiers à base de plantes indulgents.
La croissance de l'ayurveda et de la médecine traditionnelle ravive l'intérêt pour les remèdes à base de noix de coco
L'huile de noix de coco, en particulier l'huile de noix de coco vierge, connaît un regain de demande en Inde et en Asie du Sud-Est, les consommateurs reouant avec les pratiques de bien-être traditionnelles, soutenues par les politiques du ministère AYUSH qui promeuvent les formulations ayurvédiques. Utilisée dans environ 40 % des médicaments ayurvédiques, l'huile de noix de coco bénéficie des efforts visant à intégrer la médecine traditionnelle dans les soins de santé courants, stimulant à la fois la demande intérieure et le potentiel d'exportation pour les variantes biologiques certifiées et vierges. Cela a créé un marché bifurqué : l'huile de noix de coco de base à faible marge pour la cuisine et l'usage industriel, et l'huile de noix de coco vierge premium positionnée pour les applications de santé et de bien-être. Des marques telles que Nutiva ont capitalisé sur ce changement en commercialisant de l'huile de noix de coco vierge certifiée commerce équitable, soumise à des tests approfondis par des tiers, séduisant ainsi les consommateurs axés sur la transparence. À mesure que le bien-être d'inspiration ayurvédique gagne du terrain sur les marchés occidentaux, l'huile de noix de coco est de plus en plus perçue comme un produit de santé fonctionnel plutôt qu'un simple ingrédient de cuisine de base, ce qui soutient des prix plus élevés et réduit l'exposition aux fluctuations des prix des matières premières.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La volatilité des prix due à la culture de la noix de coco sensible aux conditions météorologiques affecte la stabilité du marché | -1.4% | Mondial, concentré dans les régions productrices d'Asie-Pacifique | Court terme (≤ 2 ans) |
| La durée de conservation limitée des produits frais à base de noix de coco entrave l'efficacité de la chaîne d'approvisionnement | -0.8% | Mondial, aigu dans les régions éloignées des centres de production | Moyen terme (2 à 4 ans) |
| La concurrence des ingrédients alternatifs à base de plantes (par ex., amande, avoine) limite la croissance | -1.1% | Principalement en Amérique du Nord et en Europe, s'étendant à la région Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Les coûts élevés de transformation et d'exportation réduisent les marges des fabricants | -0.7% | Régions productrices d'Asie-Pacifique, affectant la compétitivité mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix due à la culture de la noix de coco sensible aux conditions météorologiques affecte la stabilité
La culture de la noix de coco est très exposée aux typhons, aux sécheresses et aux moussons erratiques, les chocs climatiques de 2024 se traduisant rapidement par des pénuries d'approvisionnement et une volatilité des prix. Aux Philippines, les typhons Kristine et Pepito ont endommagé près de 39 000 hectares de cocoteraies, affectant plus de 1,2 million d'agriculteurs et causant des pertes dépassant 20 millions USD, tandis que les sécheresses liées à El Niño ont réduit les rendements indonésiens de 15 à 20 %, augmentant les coûts de production d'huile de noix de coco. Ces perturbations ont entraîné de fortes hausses des prix à l'exportation, les prix de la noix de coco desséchée augmentant de 26 % d'une année sur l'autre aux Philippines, de 76,8 % en Indonésie et de 62 % au Sri Lanka[3]Source : Communauté internationale de la noix de coco, « Revue du marché de la noix de coco desséchée octobre 2024 », coconutcommunity.org. Pour les fabricants alimentaires en Amérique du Nord et en Europe, cette volatilité pèse sur la planification des achats, les forçant à choisir entre l'érosion des marges et la hausse des prix à la consommation, et affaiblit la compétitivité face aux alternatives à base d'avoine et d'amande dont les chaînes d'approvisionnement sont plus stables.
La durée de conservation limitée des produits frais à base de noix de coco entrave l'efficacité de la chaîne d'approvisionnement
L'eau de noix de coco fraîche ne dure généralement que 24 à 48 heures sans transformation, ce qui incite les fabricants à adopter le traitement à haute pression (HPP), le traitement à ultra-haute température (UHT) ou l'emballage aseptique, chacun ajoutant des coûts et ayant un impact sur le goût ou la rétention des nutriments. Le HPP préserve les composés bioactifs et la saveur fraîche, offrant une durée de conservation de 30 à 45 jours, mais nécessite des équipements coûteux et une logistique continue de chaîne du froid, ce qui limite son application aux marques premium ciblant les consommateurs soucieux de leur santé. L'UHT prolonge la durée de conservation à 12 mois, éliminant les exigences de chaîne du froid, mais diminue la saveur et les nutriments, le rendant adapté aux segments sensibles aux prix. Ce compromis crée un marché bifurqué : les marques HPP premium, telles que Vita Coco, commandent des prix plus élevés, tandis que les marques à étiquette privée et de valeur à base d'UHT se concurrencent sur les coûts. Pour le lait et la crème de noix de coco, l'emballage aseptique améliore la durée de conservation et permet une distribution à température ambiante ; cependant, les exigences élevées en capital restent un obstacle pour les petits transformateurs aux Philippines, en Indonésie et en Thaïlande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le lait de noix de coco s'accélère avec la montée en puissance de la demande sans produits laitiers
Le lait de coco devrait croître à un CAGR de 8,82 % jusqu'en 2031, porté par une demande croissante d'alternatives crémeuses aux produits laitiers qui s'intègrent bien dans les boissons de café, les plats préparés et autres aliments transformés. Bien que l'huile de coco reste le segment le plus important, avec une part de marché de 36,72 % en 2025, sa domination décline progressivement face à un examen croissant des graisses saturées. La noix de coco desséchée reste un incontournable dans les applications de boulangerie, tandis que des produits de niche comme le sucre de coco séduisent les consommateurs diabétiques et soucieux de leur santé, malgré leurs prix plus élevés. La hausse de 15 % du chiffre d'affaires de The Vita Coco Company, atteignant 463,8 millions USD au cours des neuf premiers mois de 2024, démontre comment les marques axées sur les boissons peuvent accélérer leur croissance en ajoutant de nouvelles références de lait de coco à leurs chaînes d'approvisionnement en eau de coco existantes.
Les évolutions du comportement des consommateurs favorisent davantage l'adoption grand public du lait de coco. Au Royaume-Uni, l'essor de la culture des cafés et des tendances végétales a conduit 27 % des ménages à acheter du lait végétal chaque mois, élargissant les opportunités pour le lait de coco dans les circuits de distribution au détail et en restauration hors domicile. Theppadungporn Coconut, en Thaïlande, qui exporte 95 % de sa production, a déclaré 262 millions USD de chiffre d'affaires sur neuf mois grâce à de solides expéditions de lait de coco, illustrant comment les transformateurs spécialisés tirent parti de la demande mondiale en restauration hors domicile. Collectivement, ces tendances positionnent le lait de coco comme le principal moteur de croissance du marché des produits de la noix de coco, soutenu à la fois par l'adoption nationale et les opportunités d'exportation internationales.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par forme : les formats solides et en poudre gagnent du terrain dans les applications stables à température ambiante
Les dérivés de noix de coco solides et en poudre, notamment la noix de coco desséchée, la farine de noix de coco et le lait en poudre, croissent à un TCAC de 9,64 %, dépassant les formes liquides qui nécessitent une logistique de chaîne du froid. Bien que les liquides représentent encore 72,39 % du segment en 2025, la hausse des coûts de fret et les mandats de réduction des émissions de carbone déplacent la demande vers des ingrédients secs et légers pouvant être réhydratés sur place. Les exportations philippines de noix de coco desséchée ont augmenté de 9,5 % pour atteindre 81 728 tonnes métriques au premier semestre 2024, les États-Unis et les Pays-Bas absorbant la plupart des expéditions, selon la Communauté internationale de la noix de coco. Cette tendance reflète un mouvement plus large vers des formats plus durables et logistiquement efficaces qui maintiennent les performances tout en réduisant les coûts de transport et de stockage.
Les transformateurs créent également de la valeur grâce à la certification et aux pratiques durables pour capturer les segments premium. L'acquisition de Coconut Secret par Nutiva élargit son portefeuille pour inclure les acides aminés de noix de coco, ciblant les sauces asiatiques sans soja où les certifications biologiques et équitables fidélisent les marques. De même, l'acquisition de Coco Harvest par Century Pacific Food pour 40 millions USD intègre l'énergie renouvelable provenant des coques de noix de coco, alignant les opérations sur les normes européennes de reporting carbone et renforçant la résilience des marges brutes. Ensemble, ces initiatives démontrent comment l'innovation produit, la certification et la durabilité remodèlent le segment de la noix de coco solide et en poudre tout en soutenant la rentabilité et la compétitivité mondiale.
Par canal de distribution : la vente au détail en ligne perturbe la domination des épiceries
Les épiceries et commerces de proximité représentent encore 51,81 % des ventes de produits de noix de coco, mais la vente au détail en ligne se développe rapidement à un TCAC de 9,98 %, portée par des consommateurs plus jeunes qui privilégient les abonnements et les points de contact numériques mettant en avant la transparence des ingrédients, l'approvisionnement et la durabilité. Des plateformes comme Thrive Market et Amazon Fresh mettent en avant les certifications, les badges de durabilité et les avis des utilisateurs qui encouragent l'essai de nouvelles références de noix de coco, élargissant la catégorie et accélérant l'adoption, selon l'Association du commerce biologique. Les canaux directs aux consommateurs sont devenus un moteur de croissance clé pour les marques premium, Califia Farms citant les ventes en circuit direct dans ses dépôts auprès de la SEC comme preuve de l'évolutivité de la narration en ligne pour les boissons à base de noix de coco. Ces canaux permettent aux marques de communiquer plus efficacement la provenance, les avantages fonctionnels et les allégations de bien-être que la vente au détail traditionnelle, favorisant un engagement et une fidélité plus profonds des consommateurs.
Dans le même temps, les supermarchés et les commerces de proximité élargissent leurs assortiments de noix de coco à marque propre pour protéger le trafic en magasin, exerçant une pression sur les produits de marque à moins qu'ils ne puissent se différencier par la fonctionnalité, le goût ou les récits de durabilité. Ce paysage de vente au détail en évolution souligne l'importance d'une exécution agile, d'une visibilité des stocks et d'une réactivité de la chaîne d'approvisionnement. Les marques qui combinent des produits de haute qualité avec une narration numérique convaincante et une livraison efficace sont les mieux positionnées pour capturer des parts de marché au cours des cinq prochaines années, tirant parti à la fois de la croissance du commerce électronique et de la présence dans la vente au détail traditionnelle pour stimuler l'essai, les achats répétés et la fidélité à long terme.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
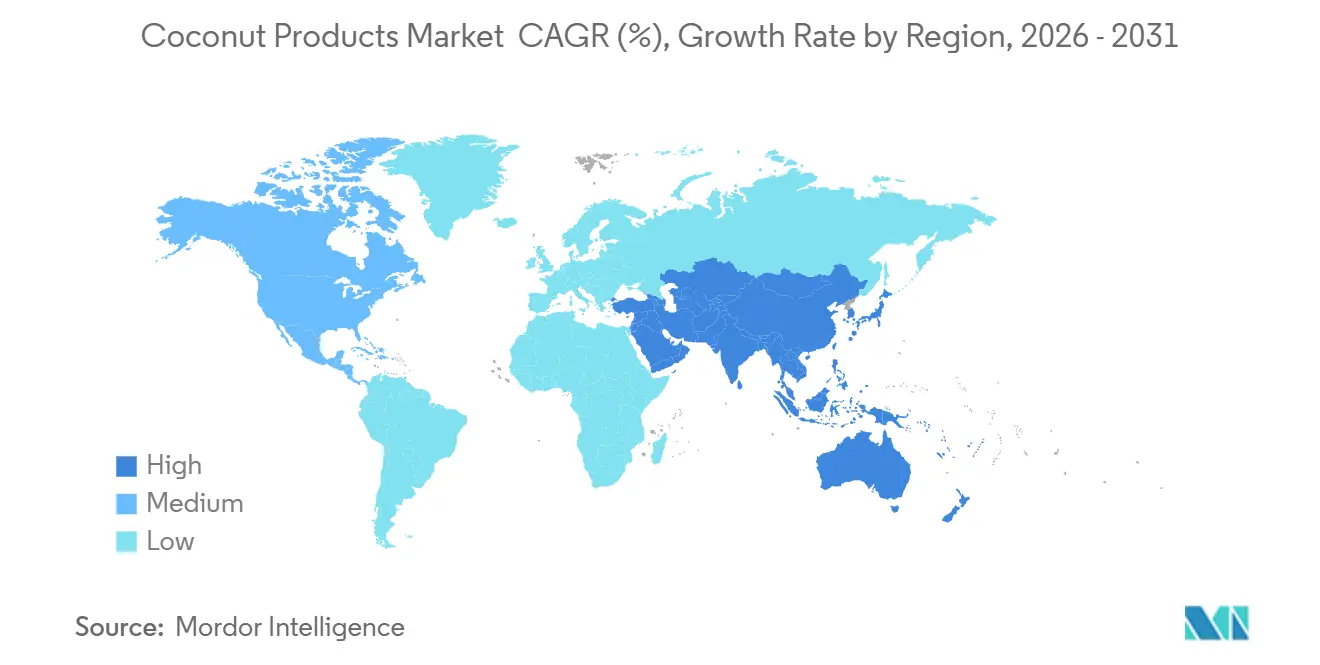
L'Asie-Pacifique domine le marché des produits de noix de coco avec une part de 34,85 % en 2025 et devrait croître à un TCAC de 9,49 % jusqu'en 2031, portée par des écosystèmes intégrés d'agriculture et de transformation qui offrent une proximité avec les matières premières et des conditions économiques de main-d'œuvre favorables, selon la Communauté internationale de la noix de coco. Les Philippines ont produit 2,56 millions de tonnes métriques de coprah en 2024/25 et maintenu 482 millions USD d'exportations de noix de coco au premier trimestre 2024 malgré les pertes liées aux typhons, soulignant la résilience structurelle du secteur, selon l'Autorité philippine de la noix de coco[4]Source : Autorité philippine de la noix de coco, « Rapport sur les dommages causés par les typhons 2024 », pca.gov.ph. La Thaïlande a exporté 341,11 millions USD de lait de noix de coco au cours des dix premiers mois de 2024, dont 70,5 % à destination des États-Unis, reflétant l'orientation exportatrice du pays, selon le ministère du Commerce de Thaïlande.
L'Inde a récolté 21,37 milliards de noix de coco au cours de l'exercice 2024 et expédié 452 millions USD de produits de noix de coco à valeur ajoutée, soutenue par un regain de l'Ayurveda et une demande croissante de l'Union européenne pour les grades biologiques, comme le note le Conseil de développement de la noix de coco. Ces dynamiques positionnent la région Asie-Pacifique comme l'épine dorsale des chaînes d'approvisionnement mondiales, répondant à la fois à la consommation intérieure et à la demande internationale. L'Amérique du Nord et l'Europe dépendent fortement des importations, soulignant l'importance de la traçabilité, des certifications et de l'assurance qualité pour maintenir la confiance des consommateurs. L'Union européenne a importé 105 104 tonnes métriques de noix de coco d'une valeur de 156 millions USD en 2023, les Pays-Bas réexportant 47 % vers les transformateurs régionaux, selon Eurostat. Les ventes d'aliments biologiques aux États-Unis ont atteint 71,6 milliards USD en 2024, stimulant la demande de lait de noix de coco et de yaourts certifiés, selon l'Association du commerce biologique, tandis que les règles de quarantaine du Département américain de l'Agriculture (USDA) en vertu du 7 CFR Partie 319 imposent des contrôles phytosanitaires stricts, augmentant les coûts de conformité mais garantissant une entrée sans parasites.
L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent à des volumes plus faibles mais offrent un potentiel de croissance grâce à l'urbanisation et au tourisme. Le Brésil a importé 11 579 tonnes métriques en 2023, et les Émirats arabes unis ont importé 75 848 tonnes métriques d'une valeur de 40,9 millions USD, établissant Dubaï comme un hub logistique pour les États du Conseil de coopération du Golfe, selon la Solution intégrée mondiale du commerce (WITS). L'Afrique du Sud et le Nigéria affichent une demande croissante en soins personnels pour l'huile de noix de coco, mais les chaînes d'approvisionnement dépendantes des importations mettent en évidence des opportunités de coentreprises avec les transformateurs d'Asie-Pacifique pour développer l'emballage et la distribution locaux.

Analyse de la chaîne de valeur
La chaîne de valeur des produits à base de noix de coco commence avec les petites exploitations et les grandes plantations qui fournissent les noix de coco, lesquelles passent par des entrepreneurs de récolte, des négociants locaux et des agents commissionnaires, puis par des nœuds d'agrégation tels que les coopératives et les sociétés de producteurs agricoles (SPA), avant d'atteindre les transformateurs primaires. Les contraintes en amont influencent le débit et les coûts, notamment le vieillissement des palmiers, un renouvellement insuffisant des plantations, la disponibilité limitée de matériel végétal amélioré, et les chocs climatiques (sécheresse, El Niño et typhons) qui restreignent la disponibilité des matières premières. Pour les catégories orientées vers l'exportation, telles que le lait et la crème de coco, l'eau de coco, l'huile, la noix de coco desséchée et le sucre ou sirop, les transformateurs s'appuient de plus en plus sur des accords d'écoulement structurés et des programmes de producteurs à plus long terme afin de réduire la volatilité du marché au comptant. Les nouvelles plantations nécessitent généralement environ 4 à 5 ans pour atteindre des rendements significatifs.
La valorisation intermédiaire est concentrée dans les régions productrices, en particulier en Asie-Pacifique, où les transformateurs utilisent des technologies telles que l'UHT, l'emballage aseptique et le traitement à haute pression (HPP) pour prolonger la durée de conservation et permettre une distribution à température ambiante. En aval, les produits transitent par des importateurs, des distributeurs et le commerce moderne, tandis que le commerce en ligne et les modèles directs au consommateur soutiennent un positionnement premium, certifié et fonctionnel. Les points de blocage incluent une traçabilité fragmentée à travers un approvisionnement multi-niveaux, des coûts élevés de logistique intérieure et de récolte, ainsi que des lacunes d'infrastructure qui limitent une gestion post-récolte coordonnée. Des initiatives telles que la Charte de la noix de coco durable du Sustainable Coconut Partnership (SCP) (comprenant des modules relatifs à la chaîne d'approvisionnement et à la chaîne de traçabilité, avec la norme Origin Standard V1.1 finalisée en octobre 2025) fournissent un cadre commun de transparence qui favorise l'accès au marché. Les données issues d'une analyse des parties prenantes menée en février 2026 dans le Kolaka Nord, en Indonésie, mettent en évidence des améliorations concrètes de la chaîne de valeur à impact à court terme, notamment des installations de transformation partagées, une formation post-récolte, un renforcement des coopératives, des programmes de replantation et des contrats d'écoulement formels.
Paysage concurrentiel
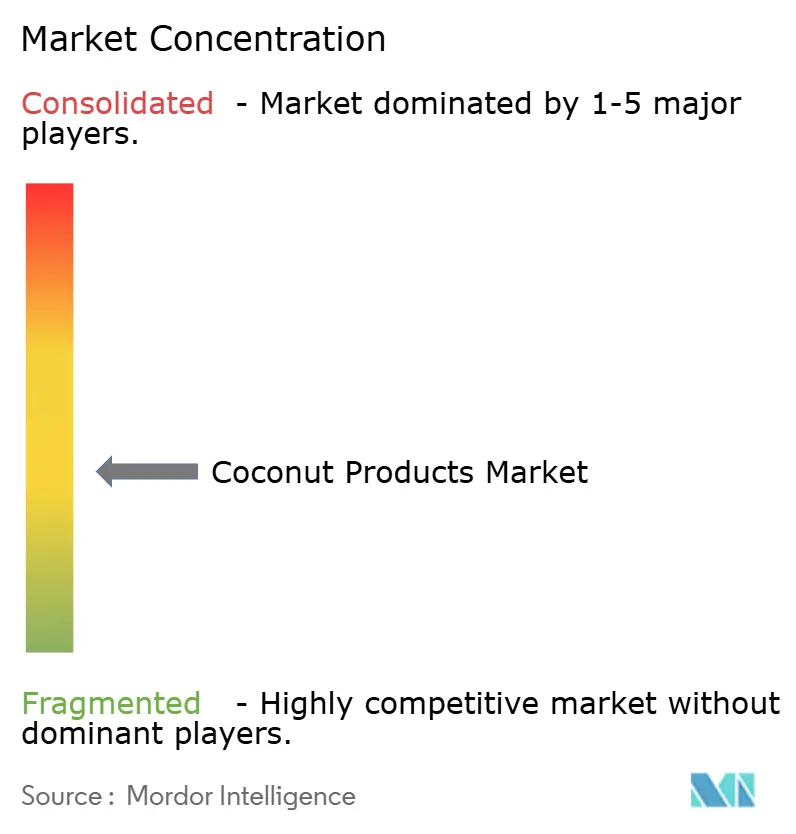
Le marché des produits de noix de coco est modérément fragmenté, les cinq premiers acteurs — Zico Rising, Ducoco Alimentos, The Vita Coco Company, Coco do Vale et Sambu Group — détenant une part significative mais non dominante. La dynamique concurrentielle est centrée sur la sécurisation d'un approvisionnement fiable, une narration de marque efficace et la diversification des canaux de distribution pour améliorer la portée du marché. Par exemple, The Vita Coco Company a sécurisé 90 millions de litres d'eau de noix de coco grâce à un accord de cinq ans avec Century Pacific Food, soutenant une expansion de 40 millions USD des lignes de transformation et une initiative de semis pour planter 10 millions d'arbres d'ici 2030. Ces stratégies démontrent comment les marques leaders utilisent l'échelle, les accords d'approvisionnement à long terme et les initiatives de durabilité pour maintenir leur pertinence sur le marché.
Les spécialistes régionaux et les innovateurs se développent également pour saisir les opportunités de croissance. Theppadungporn Coconut de Thaïlande a généré 262 millions USD de chiffre d'affaires sur neuf mois, soulignant la force exportatrice du pays, tandis qu'Axelum Resources des Philippines double sa capacité de noix de coco desséchée pour répondre à la demande de boulangerie européenne. L'acquisition de Coconut Secret par Nutiva la positionne pour diriger le segment des condiments sans soja, démontrant comment les acquisitions complémentaires peuvent élargir la portée des catégories.
L'adoption de technologies, notamment le traitement à haute pression (HPP) et l'emballage aseptique, prolonge la durée de conservation et soutient les prix premium, permettant aux acteurs plus petits de concurrencer efficacement même face à la pression des marques propres. L'intérêt des fonds de capital-investissement et des investisseurs stratégiques reste fort, comme en témoigne le prospectus d'introduction en bourse de Califia Farms, signalant la confiance dans des portefeuilles de boissons différenciés qui mélangent la noix de coco avec des bases d'avoine et d'amande. Ensemble, ces tendances indiquent une phase de consolidation sélective, où les entreprises déploient des capitaux pour sécuriser des chaînes d'approvisionnement certifiées et des capacités de transformation propriétaires tout en défendant leurs parts de marché.
Leaders de l'industrie des produits de noix de coco
Zico Rising, Inc.
Ducoco Alimentos SA
The Vita Coco Company, Inc.
Coco do Vale
Sambu Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement des capacités et l'intégration verticale en Asie du Sud-Est créent un espace vierge pour les ingrédients à base de noix de coco à valeur ajoutée, notamment le lait et l'eau de coco UHT, les formats concentrés et les huiles spécialisées. Ces formats sont moins dépendants de la chaîne du froid et sont mieux adaptés à l'exportation longue distance. La dynamique d'investissement soutient cette opportunité : Century Pacific Food s'est engagée à hauteur d'environ 45 millions USD pour acquérir et moderniser une installation intégrée à Tupi, dans le Cotabato du Sud (annoncé en 2025), IOI Corp et Mega Star Holding ont entamé le développement d'un complexe de traitement de noix de coco de 24 millions USD à Johor en janvier 2026, et Asia Ingredients Group a lancé les travaux d'une extension d'usine de transformation de 24,2 millions USD à Vinh Long, au Vietnam, en mai 2026. Ensemble, ces initiatives répondent à la demande de liquides, solides et poudres stables à température ambiante qui réduisent l'intensité logistique pour les acheteurs nord-américains et européens.
La traçabilité, l'assurance de durabilité et la vérification de l'origine sont également utilisées comme leviers commerciaux pour les programmes d'exportation, orientant la croissance vers les segments premium et certifiés plutôt que vers le seul commerce de matières premières. Le système d'assurance de la Charte de la noix de coco durable (en vigueur depuis le 1er mars 2025) établit des attentes standardisées en matière de traçabilité, de protection environnementale et de diligence raisonnable en matière de droits humains, et des actions au niveau national soutiennent un approvisionnement conforme, notamment la résolution n° 01, série 2025, du NSC philippin sur la politique de la noix de coco, qui impose une application plus stricte contre l'abattage illégal des cocotiers. Du côté de la demande et de l'interface commerciale, le programme de l'Association vietnamienne de la noix de coco visant à numériser et à cartographier les zones de matières premières biologiques contrôlées à l'aide de drones et d'imagerie satellite offre une voie d'investissement permettant aux exportateurs de documenter un approvisionnement conforme, de raccourcir les cycles de vérification et de coordonner l'expansion de la transformation. Par ailleurs, des projets pilotes en phase précoce sur la notation par IA et l'optimisation des itinéraires, rapportés dans des travaux académiques de 2026, créent une autre opportunité pour les transformateurs et agrégateurs visant à réduire les pertes post-récolte et les coûts de transport, en particulier lorsque des centres de collecte alimentent des usines centralisées.
Développements récents du secteur
- Mai 2026 : Asia Ingredients Group a lancé les travaux de l'usine Asia Coconut Processing Plant II dans la province de Vinh Long, au Vietnam, avec un investissement total rapporté de 24,2 millions USD et un démarrage prévu en 2027. Ce projet de 60 000 m² ajoute une capacité de transformation plus proche des zones de matières premières et soutient une orientation vers des exportations de noix de coco à plus forte valeur ajoutée. Il intensifie également la pression concurrentielle sur les fournisseurs régionaux qui dépendent d'expéditions à moindre valeur et moins transformées.
- Février 2025 : Ducoco Alimentos S.A. a déposé une demande de protection contre la faillite au Brésil dans un contexte de difficultés financières et de charges d'endettement élevées rapportées par la presse économique locale. Le processus de restructuration peut perturber les approvisionnements et la satisfaction des clients à court terme, en particulier pour les acheteurs dépendants des relations d'approvisionnement établies au Brésil. Cela crée également des opportunités pour les marques concurrentes et les importateurs de gagner de l'espace en rayon et des contrats de marque de distributeur.
- Juillet 2024 : Califia Farms, LLC a lancé un lait de coco biologique destiné aux applications céréales, café, pâtisserie et cuisine. Ce lancement élargit la profondeur de l'assortiment de marque dans les alternatives laitières végétales et renforce la visibilité du lait de coco dans les rayons de la distribution grand public.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les produits transformés à base de noix de coco vendus dans les secteurs de l'alimentation, des boissons et des soins personnels, où la valeur est comptabilisée au moment où le produit est vendu en tant qu'ingrédient ou article de consommation fini.
Exclusions du périmètre : Exclut le coir et les autres utilisations des fibres, le charbon de coque, les services agricoles et de plantation, ainsi que les équipements de transformation.
Aperçu de la Segmentation
- Par type de produit
- Huile de noix de coco
- Eau de noix de coco
- Lait et crème de noix de coco
- Noix de coco desséchée
- Sucre et sirop de noix de coco
- Autres
- Par forme
- Liquide
- Solide/Poudre
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de l'offre et des échanges commerciaux afin que le volume de la demande ne soit pas surestimé lors des années de récoltes insuffisantes. Nous nous référons à des sources publiques telles que FAOSTAT pour la production de noix de coco, UN Comtrade pour les flux d'importation et d'exportation, et les statistiques agricoles nationales des principaux pays producteurs pour les superficies, les rendements et la saisonnalité.
Pour convertir les volumes en valeur, nous vérifions l'évolution des prix à l'aide de sources telles que les données sur les matières premières de la Banque mondiale, les valeurs unitaires douanières et certaines séries de taux de change des banques centrales. Les rapports d'entreprises, les présentations aux investisseurs et la presse de référence sont utilisés pour comprendre les évolutions du mix produit, comme l'huile par rapport aux formats liquides, et la façon dont les prix évoluent avec l'emballage et le fret. Un abonnement payant aux données financières et aux actualités des entreprises est utilisé de manière limitée pour confirmer les répartitions de chiffre d'affaires et les opérations sur le capital. Ces sources ne sont pas exhaustives, et de nombreuses autres références publiques ont été utilisées pour les recoupements et les clarifications au cours de l'étude.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour valider la conversion des intrants de noix de coco en produits commercialisables, et pour tester les hypothèses de progression des prix par forme de produit. Nous avons échangé avec des fabricants, des équipes de marque, des distributeurs, des acheteurs d'ingrédients et des acteurs du commerce dans les zones APAC, EMEA et Amériques, afin de combler les lacunes des données secondaires avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 12 % | APAC : 44 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 30 % |
| Acteurs plus petits : 22 % | Managers : 50 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les données de production et d'échanges commerciaux sont utilisées pour reconstituer la quantité de matière de noix de coco disponible pour la transformation, qui est ensuite convertie en valeur au niveau du produit à l'aide de rendements de conversion réalistes et de prix de vente moyens. Après une première estimation, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, telles que le prix par kilogramme ou litre échantillonné par pays, les marges par canal et les discussions sur la part de portefeuille des fournisseurs et des acheteurs.
Le modèle est guidé par des indicateurs de marché pouvant être suivis de manière cohérente, notamment les cycles de production de noix de coco dans les principales origines, l'intensité des exportations par forme de produit, le mix distribution au détail et restauration hors domicile pour les liquides par rapport aux solides, et les écarts de prix observés entre les grades d'ingrédients en vrac et les grades de consommation emballés. D'autres données pratiques comprennent les mouvements de devises dans les principales paires d'échange, l'évolution des coûts de fret et d'emballage, et le rythme d'adoption des alternatives végétales dans les utilisations finales prioritaires.
Les prévisions sont construites à l'aide d'une analyse de scénarios, dans laquelle la croissance de la demande et les prix sont soumis à des tests de résistance dans différentes conditions de récolte et d'échanges commerciaux, puis alignés sur ce que les personnes interrogées anticipent en matière de renouvellements de contrats et de performances des canaux. Lorsque les perspectives ascendantes sont incomplètes pour les pays plus petits ou les formats de niche, nous comblons les lacunes en appliquant des ratios de consommation par analogie à partir de marchés similaires, puis en recoupant les totaux avec les limites de production et d'échanges commerciaux.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés en plusieurs passes afin qu'une hypothèse forte ne fausse pas l'ensemble du marché. Nous comparons les totaux de valeur finaux avec des signaux indépendants tels que la croissance de la valeur des exportations, les variations de la production de noix de coco déclarée et l'évolution des prix dans les principaux paniers de produits, puis nous examinons les valeurs aberrantes avant validation.
Lorsque l'écart est important, l'analyste revérifie les conversions d'unités, les rendements de conversion et le calendrier des données de prix, suivi d'une deuxième révision pour confirmer que la correction est cohérente entre les régions et les formes de produits. Le rapport est actualisé annuellement, et des événements significatifs tels que de fortes variations de récolte, des changements tarifaires ou des chocs de prix majeurs peuvent déclencher une réévaluation intermédiaire. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent une vue actualisée basée sur les données les plus récentes disponibles.
Taille du Marché des Produits de la Noix de Coco selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les produits de la noix de coco peuvent sembler très éloignées même lorsqu'elles traitent d'utilisations finales similaires, car le marché est défini et valorisé de différentes manières. Les différences proviennent généralement de ce qui est comptabilisé comme produit de la noix de coco, du point de la chaîne de valeur où il est valorisé, et de la façon dont la devise et l'inflation sont traitées dans l'année de référence.
Un facteur d'écart courant est la question de savoir si les catégories adjacentes sont incluses, comme le coir et les matériaux dérivés de la coque, ou si seuls les produits transformés de qualité alimentaire et cosmétique sont comptabilisés. Un autre facteur est la logique de construction des prix, où certaines études s'appuient fortement sur les prix en rayon au détail dans tous les pays, tandis que d'autres combinent les prix des ingrédients en vrac avec les primes des produits emballés, ce qui modifie le total lorsque les liquides connaissent une croissance rapide. L'écart reflète également la fréquence d'actualisation et le choix des scénarios, car la variabilité des récoltes et les perturbations des échanges commerciaux peuvent faire évoluer les volumes en une seule saison. Dans cette étude, les choix de périmètre excluent le coir, le charbon de coque et les services de plantation, ce qui maintient le total 2025 plus ciblé, un choix de modélisation appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 8,33 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 26,20 milliards USD (2025) | Utilise probablement une définition plus large pouvant regrouper des catégories plus larges liées à la noix de coco et s'appuie davantage sur les prix au consommateur final pour l'ensemble des produits et des régions, ce qui gonfle les totaux par rapport à un périmètre axé sur les ingrédients et les produits transformés. |
| Groupe de Recherche Sectorielle B | 15,80 milliards USD (2025) | Semble inclure un mix plus large de types de produits de la noix de coco et peut appliquer des hypothèses différentes pour les marges des canaux et l'escalade des prix, avec des vérifications moins visibles par rapport aux contraintes de production et d'échanges commerciaux. |
Le tableau montre que le périmètre et le niveau de prix expliquent la majeure partie de l'écart, suivi de la rapidité avec laquelle les hypothèses sont actualisées lorsque les conditions de récolte et d'échanges commerciaux évoluent. En maintenant le modèle ancré dans des limites d'offre et d'échanges commerciaux observables et en utilisant des passerelles de prix pratiques par forme et par canal, notre estimation reste traçable jusqu'aux données qui peuvent être vérifiées et reproduites d'année en année sans ajouts cachés qui modifient les frontières du marché.


Questions clés auxquelles répond le rapport
Quelle est la taille prévisionnelle du marché des produits de noix de coco d'ici 2031 ?
La taille du marché des produits de noix de coco devrait atteindre 12,90 milliards USD d'ici 2031, reflétant un TCAC de 7,57 % de 2026 à 2031.
Quelle région connaîtra la croissance la plus rapide au cours de la période de prévision ?
La région Asie-Pacifique devrait atteindre un TCAC de 9,49 % jusqu'en 2031, portée par le développement d'écosystèmes intégrés d'agriculture et de transformation dans des pays tels que l'Indonésie, les Philippines, la Thaïlande et l'Inde.
Quel type de produit gagne le plus d'élan ?
Le lait de noix de coco est le segment à la croissance la plus rapide, progressant à un TCAC de 8,82 % alors que les consommateurs recherchent des options sans produits laitiers avec une texture crémeuse.
Comment le commerce électronique affecte-t-il les ventes de noix de coco ?
La vente au détail en ligne se développe à un TCAC de 9,98 % car les plateformes numériques mettent en avant les certifications de durabilité et contournent les contraintes traditionnelles d'espace en rayon.
Quel risque majeur pourrait perturber l'approvisionnement ?
Les événements météorologiques extrêmes tels que les typhons et les sécheresses peuvent réduire drastiquement les récoltes, entraînant des hausses de prix qui mettent à l'épreuve les fabricants en aval.
Dernière mise à jour de la page le:


