
Markt für Kokosprodukte – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.96 Milliarden US-Dollar |
| Marktgröße (2031) | 12.90 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kokosprodukte von Mordor Intelligence
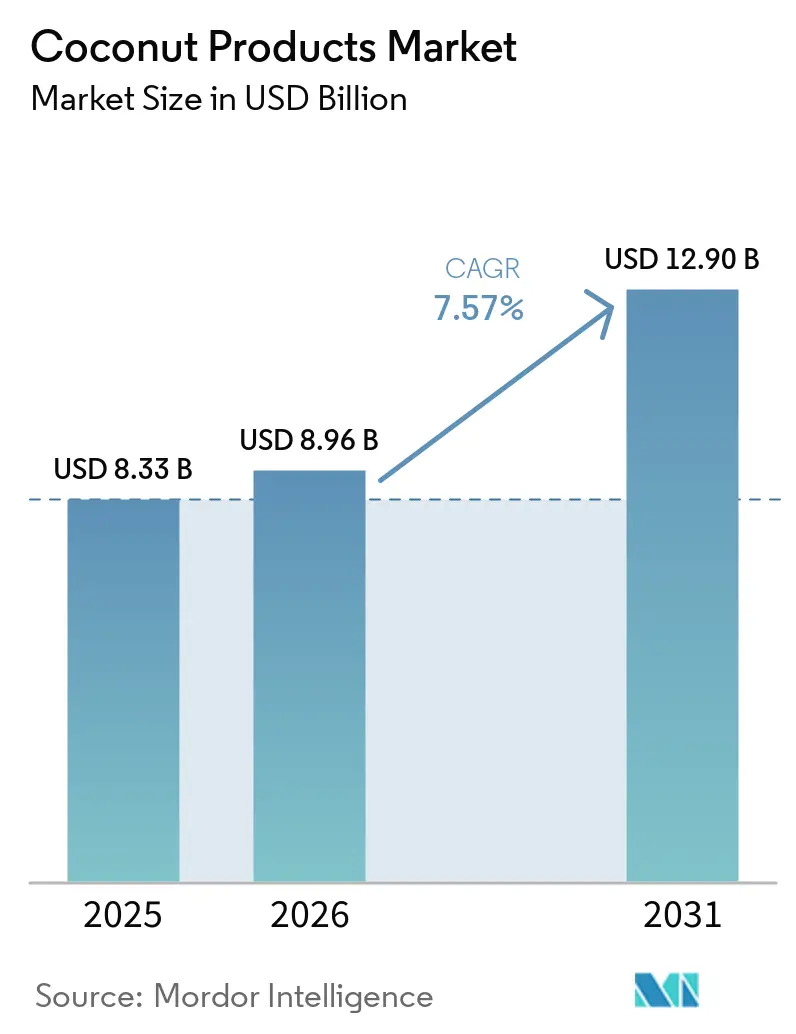
Die Marktgröße für Kokosprodukte wurde im Jahr 2025 auf 8,33 Milliarden USD geschätzt und soll von 8,96 Milliarden USD im Jahr 2026 auf 12,90 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,57 % während des Prognosezeitraums (2026–2031). Diese anhaltende Expansion ist auf die steigende Nachfrage nach pflanzenbasierter Ernährung, Clean-Label-Zutaten und funktionalen Hydrationslösungen zurückzuführen, die Kokosprodukte in einzigartiger Weise erfüllen. Die Region Asien-Pazifik bleibt von zentraler Bedeutung, da die Philippinen, Indonesien, Thailand und Indien laut der Internationalen Kokosnuss-Gemeinschaft mehr als 70 % der weltweiten Kokosnüsse liefern und den Verarbeitern einen strukturellen Kostenvorteil gegenüber importabhängigen Käufern in Nordamerika und Europa verschaffen. Flüssige Formate wie Kokoswasser und Kokosmilch dominieren weiterhin die Einzelhandelsregale, doch feste und pulverförmige Formen gewinnen als lagerstabile Lösungen für Backwaren, Süßwaren und Sportnahrungsmischungen an Bedeutung. Die rasche Verbreitung des E-Commerce ermöglicht es Nischenmarken, traditionelle Gatekeeper zu umgehen und gesundheitsbewusste Millennials anzusprechen, die ökologische, fair gehandelte und nachhaltige Produkte mit Markentreue belohnen. Die Wettbewerbsintensität bleibt moderat, da kein einzelnes Unternehmen einen niedrigen zweistelligen Marktanteil überschreitet, was sowohl etablierte Unternehmen als auch Herausforderer dazu zwingt, Rohstoffversorgung durch vertikale Integration und langfristige Erzeugerverträge zu sichern.
Wichtigste Erkenntnisse des Berichts
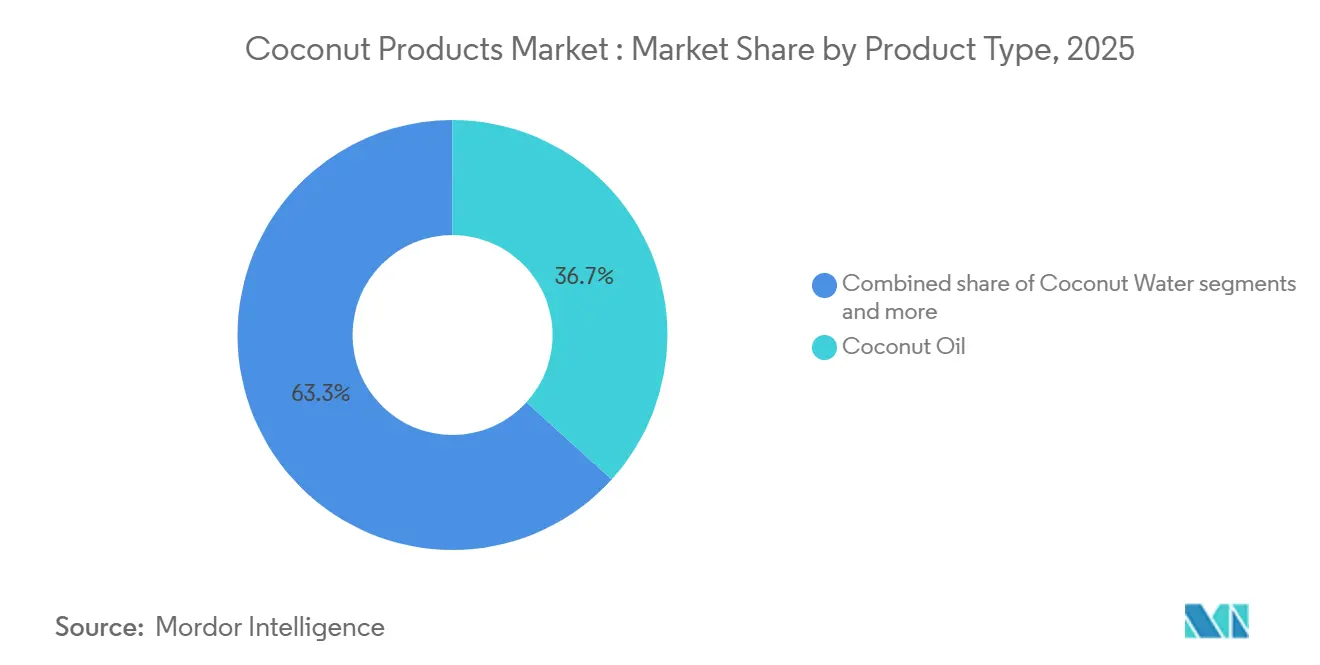
- Nach Produkttyp führte Kokosöl im Jahr 2025 mit einem Umsatzanteil von 36,72 %; Kokosmilch soll bis 2031 mit einer CAGR von 8,82 % wachsen.
- Nach Form entfielen im Jahr 2025 72,39 % des Marktanteils für Kokosprodukte auf flüssige Formate, während feste und pulverförmige Formate bis 2031 mit einer CAGR von 9,64 % wachsen.
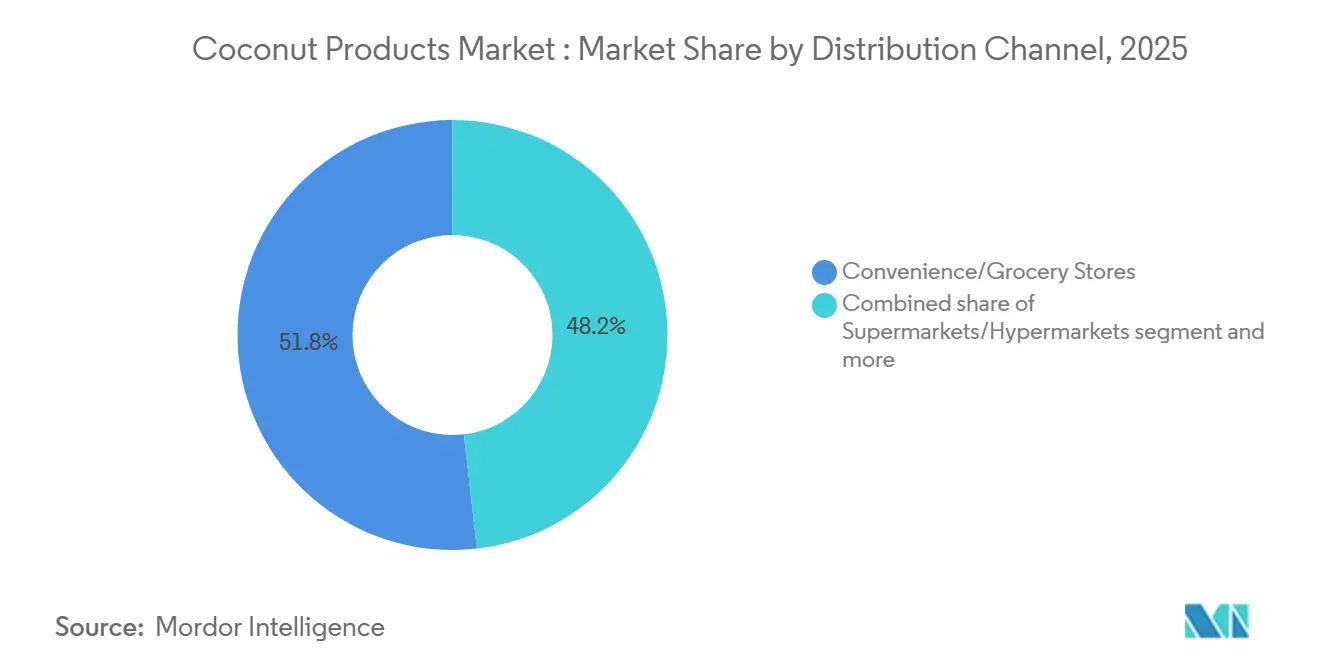
- Nach Vertriebskanal hielten Convenience- und Lebensmittelgeschäfte im Jahr 2025 einen Marktanteil von 51,81 % am Markt für Kokosprodukte, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 9,98 % wachsen werden.
- Nach Geografie erfasste die Region Asien-Pazifik im Jahr 2025 einen Anteil von 34,85 % an der Marktgröße für Kokosprodukte und soll bis 2031 mit einer CAGR von 9,49 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Kokosprodukte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Gesundheitsbewusstsein treibt die Nachfrage nach natürlichen und pflanzenbasierten Produkten an | +1.8% | Global mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kokoswasser gewinnt als kalorienarmes Hydratationsgetränk an Beliebtheit | +1.2% | Nordamerika, Europa, Ausweitung auf asiatische Städte | Kurzfristig (≤ 2 Jahre) |
| Wachstum veganer und laktosefreier Ernährungsweisen steigert die Nachfrage nach Kokosmilch und Kokoscreme | +1.5% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| E-Commerce-Plattformen erweitern den Zugang zu Premium- und Bio-Kokosprodukten | +0.9% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Ayurveda und traditioneller Medizin belebt das Interesse an Kokos-basierten Heilmitteln | +0.8% | Asiatischer Kernbereich, Ausstrahlungseffekte auf nordamerikanische Wellnessmärkte | Langfristig (≥ 4 Jahre) |
| Zunehmende globale kulinarische Verwendung von Kokosprodukten treibt die Nachfrage an | +1.0% | Global, mit regionalen Unterschieden in den Produktpräferenzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Gesundheitsbewusstsein treibt die Nachfrage nach natürlichen und pflanzenbasierten Produkten an
Da die Verbraucher gesundheitsbewusster werden, greifen sie zunehmend auf Kokosprodukte zurück und betrachten diese als natürliche Alternativen zu verarbeiteten Lebensmitteln und synthetischen Nahrungsergänzungsmitteln. Der Beratungsausschuss für die US-amerikanischen Ernährungsrichtlinien 2025 hat empfohlen, gesättigte Fettsäuren durch pflanzenbasierte Alternativen zu ersetzen, was die Attraktivität von Kokosöl weiter steigert. Diese regulatorische Anerkennung fördert nicht nur Innovationen bei hochpreisigem nativem Kokosöl und MCT (mittelkettige Triglyceride)-Ölderivaten, sondern unterstreicht auch deren wahrgenommene gesundheitliche Vorteile, wie einen verbesserten Stoffwechsel und potenzielle kardiovaskuläre Vorteile[1]Quelle: US-Ministerium für Gesundheit und Soziale Dienste, „Wissenschaftlicher Bericht des Beratungsausschusses für die Ernährungsrichtlinien 2025”, dietaryguidelines.gov. Darüber hinaus hat das wachsende Bewusstsein für die Umweltauswirkungen von Lebensmittelentscheidungen Kokosprodukte als nachhaltige Optionen positioniert, die den Präferenzen umweltbewusster Verbraucher entsprechen. Angesichts der steigenden Nachfrage nach Clean-Label-Produkten und dem Trend zu funktionalen Lebensmitteln erschließen sich Kokosprodukte eine Nische, die sowohl Geschmacks- als auch Wellnessbedürfnisse befriedigt. Diese Dynamiken, kombiniert mit einer zunehmenden Verbraucheraufklärung über die Vorteile pflanzenbasierter Alternativen, deuten auf eine robuste Wachstumstrajektorie für Kokosprodukte hin und lassen eine anhaltende Marktexpansion in den kommenden Jahren erwarten.
Kokoswasser gewinnt als kalorienarmes Hydratationsgetränk an Beliebtheit
Kokoswasser ersetzt zunehmend traditionelle Sportgetränke, da Verbraucher natürliche Elektrolyte mit weniger Kalorien und ohne Zuckerzusatz bevorzugen, was besonders gesundheitsbewusste Käufer anspricht. Es bietet eine Hydratation, die isotonischen Getränken vergleichbar ist, und enthält auf natürliche Weise Kalium und Magnesium. Marken nutzen diesen Wandel, wobei The Vita Coco Company Vita Coco Spiked eingeführt hat, um in margenstärkere alkoholische Segmente vorzudringen. Der E-Commerce fördert das Wachstum weiter, indem er funktionale und nachhaltige Vorteile effektiv kommuniziert. Gleichzeitig haben Fortschritte bei der UHT-Verarbeitung, wie die Direct Ultra High Temperature (UHT)-Technologie von Tetra Pak, die Haltbarkeit verlängert und die Reichweite auf Märkte mit begrenzter Kühlketteninfrastruktur ausgedehnt. Diese Innovationen haben Produkteinführungen ermöglicht, wie etwa Tata Consumer Products' Lyfe+ Kokoswasser im Jahr 2025, was die Wettbewerbsposition von Kokoswasser auf dem globalen Getränkemarkt stärkt.
Wachstum veganer und laktosefreier Ernährungsweisen steigert die Nachfrage nach Kokosmilch und Kokoscreme
Die zunehmende Vermeidung von Milchprodukten, angetrieben durch Laktoseintoleranz, ethische Überlegungen und Gesundheitswahrnehmung, steigert die Nachfrage nach Kokosmilch und Kokoscreme, insbesondere in der Gastronomie und in Backwaren, wo Funktionalität und Geschmack entscheidend sind. In den USA konsumierten 2024 40 % der Erwachsenen pflanzenbasierte Fleisch- oder Milchalternativen, davon 24 % monatlich, und Kokosprodukte halten trotz des Wettbewerbs durch Hafer- und Mandelprodukte einen bemerkenswerten Anteil, so das Good Food Institute[2]Quelle: Good Food Institute, „Verbraucher-Snapshot: Pflanzenbasiert 2024”, gfi.org. Der hohe Fettgehalt und die cremige Textur von Kokosmilch machen sie zur bevorzugten Option für laktosefreie Lattes, Eiscreme und Joghurts, wo andere Alternativen Schwierigkeiten haben, die Reichhaltigkeit von Milchprodukten zu erreichen. Diese Stärke spiegelt sich in der Finanzierungsrunde der Serie B von The Coconut Collab in Höhe von 1,5 Millionen GBP im Januar 2024 wider, die die europäische Expansion unterstützt und die Widerstandsfähigkeit und die verteidigungsfähige Position von Kokosprodukten in der Kategorie der genussvollen pflanzenbasierten Milchprodukte unterstreicht.
Wachstum von Ayurveda und traditioneller Medizin belebt das Interesse an Kokos-basierten Heilmitteln
Kokosöl, insbesondere natives Kokosöl, erlebt in Indien und Südostasien eine erneute Nachfrage, da Verbraucher wieder zu traditionellen Wellnesspraktiken zurückfinden, unterstützt durch die Politik des AYUSH-Ministeriums, das ayurvedische Formulierungen fördert. Kokosöl, das in etwa 40 % der ayurvedischen Arzneimittel verwendet wird, profitiert von Bemühungen, die traditionelle Medizin in die Regelgesundheitsversorgung zu integrieren, was sowohl die Inlandsnachfrage als auch das Exportpotenzial für zertifizierte Bio- und native Varianten steigert. Dies hat einen zweigeteilten Markt geschaffen: margenschwaches Kokosöl als Rohstoff für Kochen und industrielle Verwendung sowie hochwertiges natives Kokosöl, das für Gesundheits- und Wellnessanwendungen positioniert ist. Marken wie Nutiva haben diesen Wandel genutzt, indem sie Fair-Trade-zertifiziertes natives Kokosöl vermarkten, das umfangreichen Drittprüfungen unterzogen wird und damit transparenzorientierte Verbraucher anspricht. Da ayurvedisch inspiriertes Wellness in westlichen Märkten an Bedeutung gewinnt, wird Kokosöl zunehmend als funktionales Gesundheitsprodukt und nicht mehr als einfaches Kochfett betrachtet, was höhere Preispunkte unterstützt und die Anfälligkeit gegenüber Rohstoffpreisschwankungen verringert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität aufgrund wetterempfindlicher Kokosnusslandwirtschaft beeinträchtigt die Marktstabilität | -1.4% | Global, konzentriert in den produzierenden Regionen Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Haltbarkeit frischer Kokosprodukte beeinträchtigt die Effizienz der Lieferkette | -0.8% | Global, akut in Regionen weit entfernt von Produktionszentren | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative pflanzenbasierte Zutaten (z. B. Mandel, Hafer) begrenzt das Wachstum | -1.1% | Hauptsächlich Nordamerika und Europa, Ausweitung auf den städtischen Raum Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Verarbeitungs- und Exportkosten reduzieren die Margen der Hersteller | -0.7% | Produzierende Regionen Asien-Pazifik, Auswirkungen auf die globale Wettbewerbsfähigkeit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität aufgrund wetterempfindlicher Kokosnusslandwirtschaft beeinträchtigt die Stabilität
Die Kokosnusslandwirtschaft ist stark durch Taifune, Dürren und unregelmäßige Monsune gefährdet, wobei Klimaschocks im Jahr 2024 schnell zu Versorgungsengpässen und Preisvolatilität führten. Auf den Philippinen beschädigten die Taifune Kristine und Pepito fast 39.000 Hektar Kokosnussfarmen, betrafen über 1,2 Millionen Landwirte und verursachten Verluste von mehr als 20 Millionen USD, während durch El Niño verursachte Dürren die indonesischen Erträge um 15–20 % reduzierten und die Produktionskosten für Kokosöl erhöhten. Diese Störungen führten zu starken Exportpreisanstiegen, wobei die Preise für getrocknete Kokosnuss auf den Philippinen um 26 % im Jahresvergleich, in Indonesien um 76,8 % und in Sri Lanka um 62 % stiegen[3]Quelle: Internationale Kokosnuss-Gemeinschaft, „Marktüberblick für getrocknete Kokosnuss Oktober 2024”, coconutcommunity.org. Für Lebensmittelhersteller in Nordamerika und Europa belastet diese Volatilität die Beschaffungsplanung und zwingt zu einer Wahl zwischen Margenerosion und höheren Verbraucherpreisen, was die Wettbewerbsfähigkeit gegenüber Hafer- und Mandelalternativen mit stabileren Lieferketten schwächt.
Begrenzte Haltbarkeit frischer Kokosprodukte beeinträchtigt die Effizienz der Lieferkette
Frisches Kokoswasser hält ohne Verarbeitung in der Regel nur 24–48 Stunden, was Hersteller dazu veranlasst, Hochdruckverarbeitung (HPP), Ultra-Hochtemperatur-Behandlung (UHT) oder aseptische Verpackung einzusetzen, die jeweils Kosten verursachen und Geschmack oder Nährstofferhalt beeinflussen. HPP bewahrt bioaktive Verbindungen und frischen Geschmack und bietet eine Haltbarkeit von 30–45 Tagen, erfordert jedoch teure Ausrüstung und kontinuierliche Kühlkettenlogistik, was seine Anwendung auf Premiummarken beschränkt, die gesundheitsbewusste Verbraucher ansprechen. UHT verlängert die Haltbarkeit auf 12 Monate und eliminiert Kühlkettenanforderungen, mindert jedoch Geschmack und Nährstoffe, was es für preissensible Segmente geeignet macht. Dieser Kompromiss schafft einen zweigeteilten Markt: Premium-HPP-Marken wie Vita Coco erzielen höhere Preise, während UHT-basierte Handelsmarken und Wertmarken über den Preis konkurrieren. Bei Kokosmilch und Kokoscreme verbessert aseptische Verpackung die Haltbarkeit und ermöglicht die Umgebungsverteilung; hohe Kapitalanforderungen bleiben jedoch eine Hürde für kleinere Verarbeiter auf den Philippinen, in Indonesien und Thailand.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kokosmilch beschleunigt sich, da die Nachfrage nach laktosefreien Produkten steigt
Kokosmilch wird voraussichtlich bis 2031 mit einem CAGR von 8,82 % wachsen, angetrieben durch die steigende Nachfrage nach cremigen Milchalternativen, die sich gut für Kaffeehausgetränke, Fertiggerichte und andere zubereitete Lebensmittel eignen. Während Kokosöl das größte Segment bleibt und 2025 einen Marktanteil von 36,72 % hält, nimmt seine Dominanz angesichts der wachsenden Skepsis gegenüber gesättigten Fettsäuren allmählich ab. Getrocknete Kokosflocken bleiben ein Grundnahrungsmittel in Backanwendungen, während Nischenprodukte wie Kokoszucker Diabetiker und gesundheitsbewusste Verbraucher ansprechen, trotz ihrer höheren Preispunkte. Der Umsatzanstieg von The Vita Coco Company um 15 % auf 463,8 Millionen USD in den ersten neun Monaten des Jahres 2024 zeigt, wie getränkeorientierte Marken das Wachstum beschleunigen können, indem sie neue Kokosmilch-SKUs auf bestehende Wasserlieferketten aufsetzen.
Veränderungen im Verbraucherverhalten treiben die Verbreitung von Kokosmilch im Mainstream weiter voran. Im Vereinigten Königreich hat der Aufstieg der Café-Kultur und pflanzlicher Trends dazu geführt, dass 27 % der Haushalte monatlich pflanzliche Milch kaufen, was die Möglichkeiten für Kokosmilch im Einzel- und Gastronomiebereich erweitert. Theppadungporn Coconut aus Thailand, das 95 % seiner Produktion exportiert, meldete einen Neunmonatsumsatz von 262 Millionen USD auf der Grundlage starker Kokosmilchlieferungen und verdeutlicht damit, wie spezialisierte Verarbeiter die globale Gastronomienachfrage nutzen. Insgesamt positionieren diese Trends Kokosmilch als primären Wachstumsmotor des Marktes für Kokosprodukte, unterstützt durch die inländische Akzeptanz und internationale Exportmöglichkeiten.


Nach Form: Feste und pulverförmige Formate gewinnen in lagerstabilen Anwendungen an Bedeutung
Feste und pulverförmige Kokosderivate, einschließlich getrockneter Kokosnuss, Kokosmehl und Milchpulver, wachsen mit einer CAGR von 9,64 % und übertreffen damit flüssige Formen, die Kühlkettenlogistik erfordern. Obwohl Flüssigkeiten im Jahr 2025 noch 72,39 % des Segments ausmachen, verlagert die steigende Nachfrage aufgrund steigender Frachtkosten und Vorgaben zur CO₂-Reduzierung hin zu leichten, trockenen Zutaten, die vor Ort rehydriert werden können. Die philippinischen Exporte von getrockneter Kokosnuss stiegen in der ersten Hälfte des Jahres 2024 um 9,5 % auf 81.728 Tonnen, wobei die Vereinigten Staaten und die Niederlande den Großteil der Lieferungen absorbierten, so die Internationale Kokosnuss-Gemeinschaft. Dieser Trend spiegelt eine breitere Bewegung hin zu nachhaltigeren, logistisch effizienteren Formaten wider, die die Leistung aufrechterhalten und gleichzeitig Transport- und Lagerkosten reduzieren.
Verarbeiter schaffen auch durch Zertifizierung und nachhaltige Praktiken Mehrwert, um Premiumsegmente zu erschließen. Die Übernahme von Coconut Secret durch Nutiva erweitert sein Portfolio um Kokos-Aminos und zielt auf sojafreie asiatische Saucen ab, bei denen Bio- und Fair-Trade-Zertifizierungen die Markentreue fördern. Ebenso integriert die Übernahme von Coco Harvest durch Century Pacific Food für 40 Millionen USD erneuerbare Energie aus Kokosnussschalen, was die Betriebsabläufe mit europäischen CO₂-Berichtsstandards in Einklang bringt und die Bruttomargenstabilität verbessert. Zusammen zeigen diese Initiativen, wie Produktinnovation, Zertifizierung und Nachhaltigkeit das Segment der festen und pulverförmigen Kokosprodukte umgestalten und gleichzeitig Rentabilität und globale Wettbewerbsfähigkeit unterstützen.
Nach Vertriebskanal: Online-Einzelhandel stört die Dominanz des Lebensmittelhandels
Convenience- und Lebensmittelgeschäfte machen noch immer 51,81 % des Umsatzes mit Kokosprodukten aus, aber der Online-Einzelhandel expandiert rasch mit einer CAGR von 9,98 %, angetrieben durch jüngere Verbraucher, die Abonnements und digitale Kontaktpunkte bevorzugen, die Zutaten-Transparenz, Herkunft und Nachhaltigkeit hervorheben. Plattformen wie Thrive Market und Amazon Fresh präsentieren Zertifizierungen, Nachhaltigkeitsauszeichnungen und Nutzerbewertungen, die den Test neuer Kokos-SKUs fördern, die Kategorie erweitern und die Akzeptanz beschleunigen, so die Vereinigung für den ökologischen Handel. Direktvertriebskanäle sind zu einem wichtigen Wachstumsmotor für Premiummarken geworden, wobei Califia Farms DTC-Umsätze (Direktvertrieb an Verbraucher) in seinen SEC-Einreichungen als Beleg für die Skalierbarkeit des Online-Storytellings für Kokosgetränke anführt. Diese Kanäle ermöglichen es Marken, Herkunft, funktionale Vorteile und Wellnessaussagen effektiver zu kommunizieren als der traditionelle Einzelhandel, was eine tiefere Verbraucherbindung und Loyalität fördert.
Gleichzeitig erweitern Supermärkte und Convenience-Stores ihre Eigenmarken-Kokossortimente, um den Kundenverkehr zu schützen, was den Druck auf Markenprodukte erhöht, sofern diese sich nicht durch Funktionalität, Geschmack oder Nachhaltigkeitsnarrative differenzieren können. Diese sich entwickelnde Einzelhandelslandschaft unterstreicht die Bedeutung agiler Auftragsabwicklung, Bestandstransparenz und Reaktionsfähigkeit der Lieferkette. Marken, die hochwertige Produkte mit überzeugendem digitalem Storytelling und effizienter Lieferung kombinieren, sind am besten positioniert, um in den nächsten fünf Jahren Marktanteile zu gewinnen, indem sie sowohl E-Commerce-Wachstum als auch traditionelle Einzelhandelspräsenz nutzen, um Erstkäufe, Wiederholungskäufe und langfristige Loyalität zu fördern.
Geografische Analyse
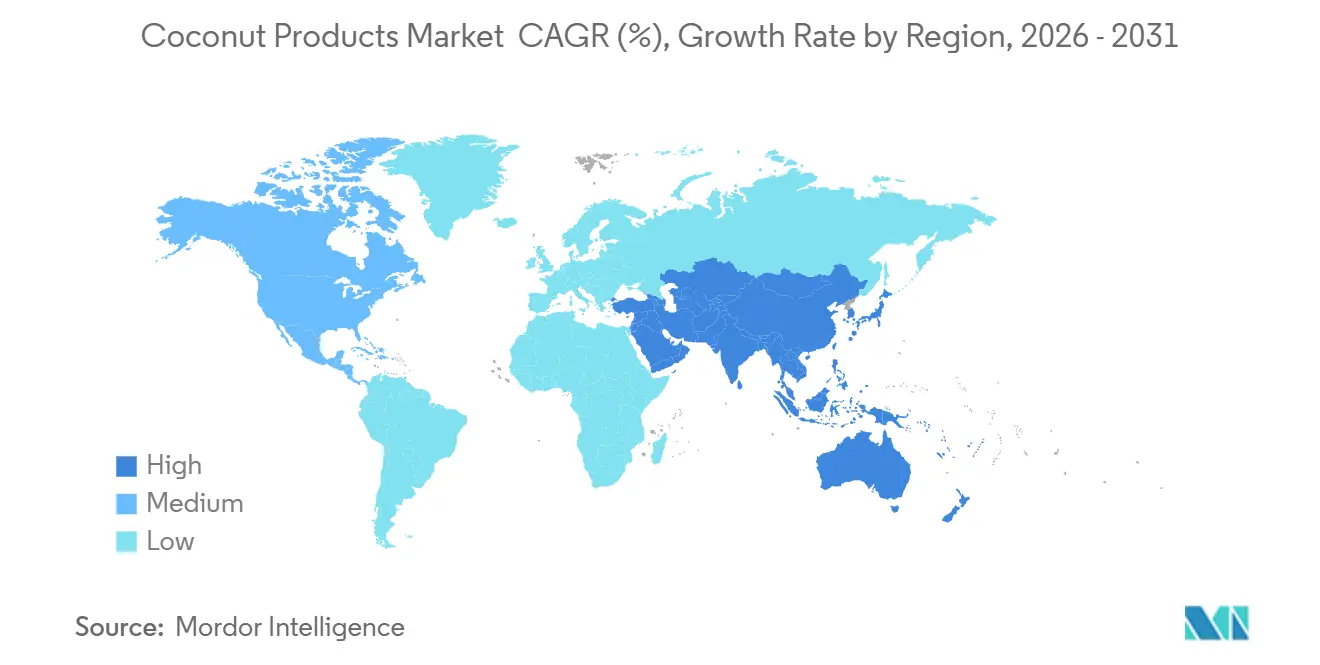
Asien-Pazifik führt den Markt für Kokosprodukte mit einem Anteil von 34,85 % im Jahr 2025 an und soll bis 2031 mit einer CAGR von 9,49 % wachsen, angetrieben durch integrierte Landwirtschafts- und Verarbeitungsökosysteme, die die Nähe zu Rohstoffen und günstige Arbeitswirtschaft bieten, so die Internationale Kokosnuss-Gemeinschaft. Die Philippinen produzierten 2024/25 2,56 Millionen Tonnen Kopra und hielten trotz taifunbedingter Verluste im ersten Quartal 2024 Kokosexporte in Höhe von 482 Millionen USD aufrecht, was die strukturelle Widerstandsfähigkeit des Sektors unterstreicht, so die Philippinische Kokosnussbehörde[4]Quelle: Philippinische Kokosnussbehörde, „Taifunschadensbericht 2024”, pca.gov.ph. Thailand exportierte in den ersten zehn Monaten des Jahres 2024 Kokosmilch im Wert von 341,11 Millionen USD, wobei 70,5 % für die Vereinigten Staaten bestimmt waren, was die exportorientierte Ausrichtung des Landes widerspiegelt, so das Handelsministerium Thailands.
Indien erntete im Geschäftsjahr 2024 21,37 Milliarden Kokosnüsse und lieferte wertschöpfende Kokosprodukte im Wert von 452 Millionen USD, unterstützt durch eine Wiederbelebung des Ayurveda und eine wachsende Nachfrage aus der EU nach Bio-Qualitäten, wie vom Kokosnuss-Entwicklungsrat festgestellt. Diese Dynamiken positionieren die Region Asien-Pazifik als Rückgrat der globalen Lieferketten, die sowohl den inländischen Verbrauch als auch die internationale Nachfrage bedienen. Nordamerika und Europa sind stark auf Importe angewiesen, was die Bedeutung von Rückverfolgbarkeit, Zertifizierungen und Qualitätssicherung für die Aufrechterhaltung des Verbrauchervertrauens unterstreicht. Die Europäische Union importierte 2023 105.104 Tonnen Kokosnüsse im Wert von 156 Millionen USD, wobei die Niederlande 47 % an regionale Verarbeiter weiterexportierten, so Eurostat. Der US-amerikanische Bio-Lebensmittelumsatz erreichte 2024 71,6 Milliarden USD und trieb die Nachfrage nach zertifizierter Kokosmilch und Joghurt an, so die Vereinigung für den ökologischen Handel, während die Quarantänevorschriften des US-Landwirtschaftsministeriums (USDA) gemäß 7 CFR Teil 319 strenge phytosanitäre Kontrollen vorschreiben, die die Compliance-Kosten erhöhen, aber schädlingsfreie Einfuhren gewährleisten.
Südamerika, der Nahe Osten und Afrika tragen kleinere Mengen bei, bieten aber durch Urbanisierung und Tourismus Wachstumspotenzial. Brasilien importierte 2023 11.579 Tonnen, und die Vereinigten Arabischen Emirate importierten 75.848 Tonnen im Wert von 40,9 Millionen USD, womit Dubai als Logistikdrehscheibe für die Staaten des Golfkooperationsrats etabliert wurde, so die Weltintegrierte Handelslösung. Südafrika und Nigeria zeigen eine steigende Nachfrage nach Kokosöl für Körperpflegeprodukte, doch importabhängige Lieferketten verdeutlichen Möglichkeiten für Gemeinschaftsunternehmen mit Asien-Pazifik-Verarbeitern zur Entwicklung lokaler Verpackungs- und Vertriebskapazitäten.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kokosnussprodukte beginnt bei Kleinbauern und Plantagenbetrieben, die Kokosnüsse liefern, welche über Erntekontraktoren, lokale Händler und Kommissionsagenten sowie Sammelstellen wie Genossenschaften und Erzeugergesellschaften (FPCs) zu den Primärverarbeitern gelangen. Vorgelagerte Einschränkungen beeinflussen Durchsatz und Kosten, darunter alternde Palmen, unzureichende Wiederanpflanzung, begrenztes verbessertes Pflanzmaterial und klimatische Schocks (Dürre, El Niño und Taifune), die die Rohstoffverfügbarkeit einschränken. Für exportorientierte Kategorien wie Kokosmilch und -sahne, Kokoswasser, Öl, getrocknete Kokosnuss und Zucker oder Sirup verlassen sich Verarbeiter zunehmend auf strukturierte Abnahmevereinbarungen und längerfristige Erzeugerprogramme, um die Volatilität des Spotmarktes zu verringern. Neuanpflanzungen benötigen in der Regel etwa 4 bis 5 Jahre, um nennenswerte Erträge zu erzielen.
Die Wertschöpfung im Midstream-Bereich konzentriert sich auf die Erzeugerregionen, insbesondere im asiatisch-pazifischen Raum, wo Verarbeiter Technologien wie UHT- und aseptische Verpackung sowie Hochdruckbehandlung (HPP) einsetzen, um die Haltbarkeit zu verlängern und eine Verteilung bei Umgebungstemperatur zu ermöglichen. Im nachgelagerten Bereich bewegen sich die Produkte über Importeure, Distributoren und den modernen Einzelhandel, während Online-Handel und Direct-to-Consumer-Modelle eine Premium-, zertifizierte und funktionale Positionierung unterstützen. Zu den Engpässen zählen eine fragmentierte Rückverfolgbarkeit über mehrstufige Beschaffung, hohe Kosten für Inlandslogistik und Ernte sowie Infrastrukturlücken, die eine koordinierte Nachernte-Handhabung einschränken. Initiativen wie die Sustainable Coconut Charter der Sustainable Coconut Partnership (SCP) (einschließlich Module zu Lieferkette und Verwahrkette, wobei der Origin Standard V1.1 im Oktober 2025 fertiggestellt wurde) bieten einen gemeinsamen Rahmen für Transparenz, der den Marktzugang unterstützt. Erkenntnisse aus einer Stakeholder-Analyse vom Februar 2026 in Nord-Kolaka, Indonesien, zeigen praktische Verbesserungen der Wertschöpfungskette mit kurzfristiger Wirkung, darunter gemeinsam genutzte Verarbeitungseinrichtungen, Nachernte-Schulungen, Stärkung von Genossenschaften, Wiederanpflanzungsprogramme und formale Abnahmeverträge.
Wettbewerbslandschaft
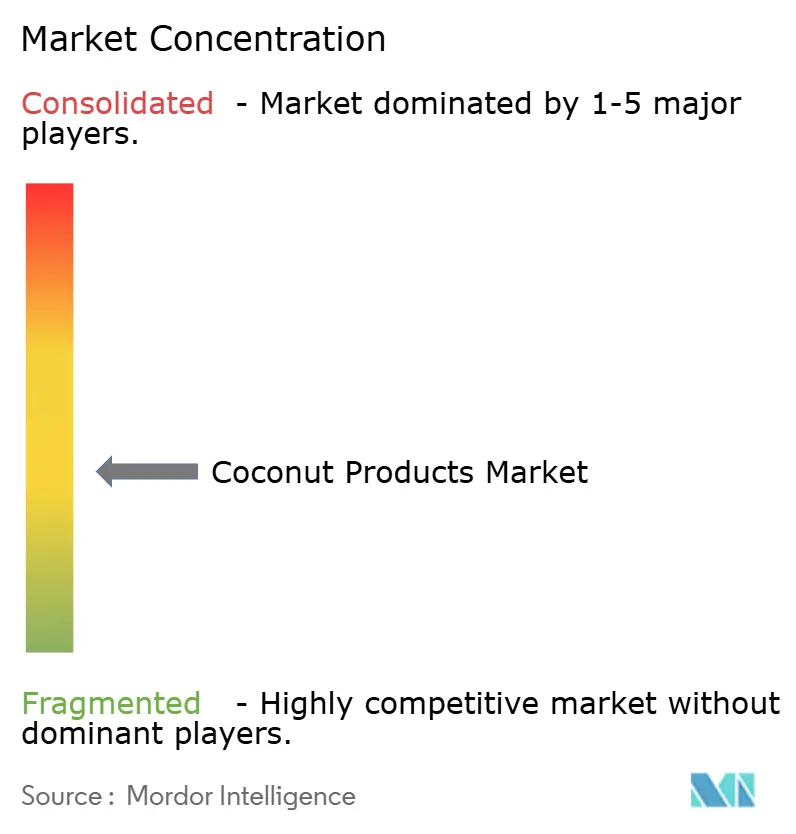
Der Markt für Kokosprodukte ist mäßig fragmentiert, wobei die fünf größten Akteure – Zico Rising, Ducoco Alimentos, The Vita Coco Company, Coco do Vale und Sambu Group – einen bedeutenden, aber nicht dominanten Anteil halten. Die Wettbewerbsdynamik konzentriert sich auf die Sicherung einer zuverlässigen Versorgung, effektives Marken-Storytelling und die Diversifizierung der Vertriebskanäle zur Steigerung der Marktreichweite. Beispielsweise sicherte sich The Vita Coco Company 90 Millionen Liter Kokoswasser durch eine Fünfjahresvereinbarung mit Century Pacific Food, die eine Erweiterung der Verarbeitungslinien um 40 Millionen USD und eine Initiative zur Pflanzung von 10 Millionen Bäumen bis 2030 unterstützt. Diese Strategien zeigen, wie führende Marken Skalierung, langfristige Liefervereinbarungen und Nachhaltigkeitsinitiativen nutzen, um ihre Marktrelevanz zu erhalten.
Regionale Spezialisten und Innovatoren skalieren ebenfalls, um Wachstumschancen zu nutzen. Theppadungporn Coconut aus Thailand erzielte in neun Monaten einen Umsatz von 262 Millionen USD, was die Exportstärke des Landes unterstreicht, während Axelum Resources von den Philippinen die Kapazität für getrocknete Kokosnuss verdoppelt, um die europäische Backnachfrage zu bedienen. Die Übernahme von Coconut Secret durch Nutiva positioniert das Unternehmen als Marktführer im sojafreien Würzsaucensegment und zeigt, wie ergänzende Übernahmen die Kategorienpräsenz erweitern können.
Die Einführung von Technologien, einschließlich Hochdruckverarbeitung (HPP) und aseptischer Verpackung, verlängert die Haltbarkeit und unterstützt Premium-Preisgestaltung, was kleineren Akteuren ermöglicht, auch unter dem Druck von Handelsmarken effektiv zu konkurrieren. Das Interesse von Private-Equity- und strategischen Investoren bleibt stark, wie der IPO-Prospekt von Califia Farms zeigt, was das Vertrauen in differenzierte Getränkeportfolios signalisiert, die Kokos mit Hafer- und Mandelbasen kombinieren. Zusammen deuten diese Trends auf eine Phase selektiver Konsolidierung hin, in der Unternehmen Kapital einsetzen, um zertifizierte Lieferketten und proprietäre Verarbeitungskapazitäten zu sichern und gleichzeitig Marktanteile zu verteidigen.
Marktführer für Kokosprodukte
Zico Rising, Inc.
Ducoco Alimentos SA
The Vita Coco Company, Inc.
Coco do Vale
Sambu Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Kapazitätsausbau und die vertikale Integration in Südostasien schaffen Freiraum für wertschöpfende Kokosnussinhaltsstoffe, einschließlich UHT-Kokosmilch und -wasser, konzentrierte Formate und Spezialöle. Diese Formate sind weniger von der Kühlkette abhängig und eignen sich besser für den Export über weite Strecken. Die Investitionsdynamik unterstützt diese Chance: Century Pacific Food hat rund 45 Millionen USD zugesagt, um eine integrierte Anlage in Tupi, South Cotabato zu erwerben und aufzurüsten (angekündigt 2025), IOI Corp und Mega Star Holding begannen im Januar 2026 mit der Entwicklung eines Kokosnuss-Mühlenkomplexes im Wert von 24 Millionen USD in Johor, und die Asia Ingredients Group begann im Mai 2026 mit dem Ausbau einer Verarbeitungsanlage im Wert von 24,2 Millionen USD in Vinh Long, Vietnam. Zusammen entsprechen diese Schritte der Nachfrage nach lagerstabilen Flüssigkeiten, Feststoffen und Pulvern, die die Logistikintensität für nordamerikanische und europäische Käufer verringern.
Rückverfolgbarkeit, Nachhaltigkeitszusicherung und Herkunftsverifizierung werden auch als kommerzielle Ermöglicher für Exportprogramme genutzt, wodurch sich das Aufwärtspotenzial eher auf Premium- und zertifizierte Segmente als nur auf den Rohstoffhandel verschiebt. Das Sustainable Coconut Charter Assurance System (in Kraft seit 1. März 2025) legt standardisierte Erwartungen hinsichtlich Rückverfolgbarkeit, Umweltschutz und menschenrechtlicher Sorgfaltspflicht fest, und Maßnahmen auf Länderebene unterstützen die regelkonforme Versorgung, darunter die philippinische NSC-Resolution zur Kokosnusspolitik Nr. 01, Serie 2025, die eine strengere Durchsetzung gegen illegales Fällen von Kokospalmen vorschreibt. Auf der Nachfrage- und Handelsschnittstellenseite bietet das Programm der Vietnamesischen Kokosnuss-Vereinigung zur Digitalisierung und Kartierung kontrollierter organischer Rohstoffanbaugebiete mittels Drohnen und Satellitenbildern einen investierbaren Weg für Exporteure, um konforme Beschaffung zu dokumentieren, Verifizierungszyklen zu verkürzen und den Ausbau der Verarbeitung zu koordinieren. Getrennt davon schaffen frühphasige Pilotprojekte im Bereich KI-gestützter Sortierung und Routenoptimierung, die in akademischen Arbeiten von 2026 berichtet wurden, eine weitere Chance für Verarbeiter und Aggregatoren, die Nachernteverluste und Transportkosten senken wollen, insbesondere dort, wo Sammelstellen zentrale Anlagen versorgen.
Aktuelle Branchenentwicklungen
- Mai 2026: Die Asia Ingredients Group begann mit dem Bau der Asia Coconut Processing Plant II in der Provinz Vinh Long, Vietnam, mit einer berichteten Gesamtinvestition von 24,2 Millionen USD und einem geplanten Produktionsstart 2027. Das 60.000 m² große Projekt erweitert die Verarbeitungskapazität näher an den Rohstoffgebieten und unterstützt eine Verschiebung hin zu höherwertigen Kokosnussexporten. Es verstärkt zudem den Wettbewerbsdruck auf regionale Lieferanten, die auf weniger verarbeitete Lieferungen mit geringerem Wert angewiesen sind.
- Februar 2025: Ducoco Alimentos S.A. beantragte in Brasilien Gläubigerschutz inmitten finanzieller Notlage und erhöhter Schuldenlast, wie in der lokalen Wirtschaftspresse berichtet wurde. Der Restrukturierungsprozess kann kurzfristig die Beschaffung und Kundenversorgung stören, insbesondere für Käufer, die von bestehenden Lieferbeziehungen in Brasilien abhängig sind. Er schafft auch Chancen für konkurrierende Marken und Importeure, Regalplatz und Eigenmarkenverträge zu gewinnen.
- Juli 2024: Califia Farms, LLC brachte Organic Coconut Milk zur Verwendung in Müsli-, Kaffee-, Back- und Kochanwendungen auf den Markt. Die Einführung erweitert die Markentiefe bei pflanzlichen Milchalternativen und stärkt die Sichtbarkeit von Kokosmilch im Mainstream-Einzelhandel.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst verarbeitete kokosbasierte Waren, die in den Bereichen Lebensmittel, Getränke und Körperpflege abgesetzt werden, wobei der Wert an dem Punkt erfasst wird, an dem das Produkt als Zutat oder fertiges Konsumgut verkauft wird.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Kokosfasern und andere Faserverwendungen, Schalenkohle, landwirtschaftliche und Plantagendienstleistungen sowie Verarbeitungsanlagen.
Segmentierungsübersicht
- Nach Produkttyp
- Kokosöl
- Kokoswasser
- Kokosmilch und Kokoscreme
- Getrocknete Kokosnuss
- Kokoszucker und Kokossirup
- Sonstige
- Nach Form
- Flüssig
- Fest/Pulver
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung von Angebot und Handel, damit der Nachfragepool in Jahren mit geringen Ernten nicht überschätzt wird. Wir beziehen uns auf öffentliche Quellen wie FAOSTAT für die Kokosproduktion, UN Comtrade für Import- und Exportströme sowie nationale Agrarstatistiken aus wichtigen Erzeugerländern für Anbaufläche, Ertrag und Saisonalität.
Um Mengen in Werte umzurechnen, überprüfen wir die Preisentwicklung anhand von Quellen wie den Rohstoffdaten der Weltbank, Zolleinheitswerten und ausgewählten Währungsreihen der Zentralbanken. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden genutzt, um Verschiebungen im Produktmix zu verstehen – etwa zwischen Öl- und Flüssigformaten – und wie sich die Preisgestaltung mit Verpackung und Fracht verändert. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wird in begrenztem Umfang genutzt, um Umsatzaufteilungen und Unternehmensmaßnahmen zu bestätigen. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden für Gegenprüfungen und Klärungen während der Studie herangezogen.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um die Umrechnung von Kokosinputs in verkaufsfähige Produkte zu validieren und die Annahmen zur Preisentwicklung nach Produktform zu überprüfen. Wir haben mit Herstellern, Markenteams, Distributoren, Zutateneinkäufern und Handelspartnern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, um Lücken in den Sekundärdaten vor der Fertigstellung des Modells zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 38 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten genutzt werden, um zu rekonstruieren, wie viel Kokosmaterial für die Verarbeitung verfügbar ist, das dann anhand realistischer Umrechnungsausbeuten und durchschnittlicher Verkaufspreise in produktspezifische Werte übersetzt wird. Nach dem ersten Entwurf werden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichprobenpreise pro Kilogramm oder Liter nach Land, Kanalaufschläge sowie Gespräche über den Anteil der Lieferanten und Käufer am Gesamtbudget.
Das Modell wird durch Marktindikatoren gesteuert, die konsistent verfolgt werden können, darunter Kokosproduktionszyklen in wichtigen Ursprungsländern, Exportintensität nach Produktform, Einzel- und Gastronomieanteil für Flüssigkeiten gegenüber Feststoffen sowie beobachtete Preisunterschiede zwischen Schüttgut-Zutatenqualitäten und verpackten Verbraucherqualitäten. Weitere praktische Eingaben umfassen Währungsbewegungen in wichtigen Handelspaaren, die Entwicklung von Fracht- und Verpackungskosten sowie das Tempo der Akzeptanz pflanzlicher Alternativen in vorrangigen Endverwendungen.
Prognosen werden mithilfe von Szenarioanalysen erstellt, bei denen Nachfragewachstum und Preisgestaltung unter verschiedenen Ernte- und Handelsbedingungen belastet werden und dann mit den Erwartungen der Gesprächspartner bei Vertragsverlängerungen und Kanalleistungen abgeglichen werden. Wenn Bottom-up-Ansichten für kleinere Länder oder Nischenformate unvollständig sind, werden Lücken durch die Anwendung von Proxy-Verbrauchsquoten aus ähnlichen Märkten geschlossen und die Gesamtwerte anschließend gegen Handels- und Produktionsgrenzen gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen überprüft, damit eine starke Annahme nicht den gesamten Markt verzerrt. Wir vergleichen die endgültigen Werttotale mit unabhängigen Signalen wie dem Wachstum des Exportwerts, Veränderungen der gemeldeten Kokosproduktion und der Preisentwicklung in wichtigen Produktkörben und untersuchen dann Ausreißer vor der Freigabe.
Bei großen Abweichungen überprüft der Analyst Einheitenumrechnungen, Umrechnungsausbeuten und den Zeitpunkt der Preiseingaben, gefolgt von einer zweiten Überprüfung, um sicherzustellen, dass die Korrektur über Regionen und Produktformen hinweg konsistent ist. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse wie starke Ernteschwankungen, Zolländerungen oder größere Preisschocks können eine Zwischenbewertung auslösen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden eine aktuelle Ansicht auf der Grundlage der neuesten verfügbaren Daten erhalten.
Marktgröße für Kokosprodukte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kokosprodukte können weit auseinanderliegen, selbst wenn sie ähnliche Endverwendungen diskutieren, da der Markt auf unterschiedliche Weise definiert und bewertet wird. Unterschiede entstehen in der Regel dadurch, was als Kokosprodukt gezählt wird, an welchem Punkt der Wertschöpfungskette es bewertet wird und wie Währung und Inflation im Basisjahr behandelt werden.
Ein häufiger Treiber von Lücken ist, ob angrenzende Kategorien einbezogen werden, wie Kokosfasern und schalenbasierte Materialien, oder ob nur lebensmittel- und kosmetikgradige Verarbeitungsprodukte gezählt werden. Ein weiterer Treiber ist die Preisaufbaulogik, bei der einige Studien stark auf Einzelhandelsregalpreise in allen Ländern setzen, während andere Schüttgut-Zutatenpreise mit verpackten Premiumpreisen mischen, was die Gesamtsumme verändert, wenn Flüssigkeiten schnell wachsen. Die Streuung spiegelt auch den Aktualisierungsrhythmus und die Szenariowahl wider, da Ernteschwankungen und Handelsunterbrechungen die Mengen in einer einzigen Saison verschieben können. In dieser Studie schließen die Umfangsentscheidungen Kokosfasern, Schalenkohle und Plantagendienstleistungen aus, was die Gesamtsumme für 2025 fokussierter hält – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,33 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 26,20 Milliarden USD (2025) | Verwendet wahrscheinlich eine breitere Definition, die umfassendere kokosverbundene Kategorien bündeln kann und sich möglicherweise stärker auf Endverbraucherpreise über Produkte und Regionen hinweg stützt, was die Gesamtwerte gegenüber einem Zutaten- und Verarbeitungswarenumfang aufbläht. |
| Branchenforschungsgruppe B | 15,80 Milliarden USD (2025) | Scheint eine breitere Mischung von Kokosproduktypen einzubeziehen und wendet möglicherweise unterschiedliche Annahmen für Kanalmargen und Preissteigerungen an, mit weniger sichtbaren Überprüfungen gegenüber Produktions- und Handelsbeschränkungen. |
Die Tabelle zeigt, dass Umfang und Preisniveau den größten Teil der Lücke erklären, gefolgt davon, wie schnell Annahmen aktualisiert werden, wenn sich Ernte- und Handelsbedingungen verschieben. Indem das Modell an beobachtbaren Angebots- und Handelsgrenzen ausgerichtet und praktische Preisbrücken nach Form und Kanal verwendet werden, bleibt unsere Schätzung auf Eingaben zurückführbar, die von Jahr zu Jahr ohne versteckte Zusätze, die die Marktgrenze verändern, überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Kokosprodukte bis 2031?
Die Marktgröße für Kokosprodukte soll bis 2031 12,90 Milliarden USD erreichen, was einer CAGR von 7,57 % von 2026 bis 2031 entspricht.
Welche Region wird im Prognosezeitraum am schnellsten wachsen?
Die Region Asien-Pazifik soll bis 2031 eine CAGR von 9,49 % erzielen, angetrieben durch die Entwicklung integrierter Landwirtschafts- und Verarbeitungsökosysteme in Ländern wie Indonesien, den Philippinen, Thailand und Indien.
Welcher Produkttyp gewinnt am stärksten an Dynamik?
Kokosmilch ist das am schnellsten wachsende Segment mit einer CAGR von 8,82 %, da Verbraucher laktosefreie Optionen mit cremiger Textur suchen.
Wie beeinflusst der E-Commerce den Kokosabsatz?
Der Online-Einzelhandel expandiert mit einer CAGR von 9,98 %, da digitale Plattformen Nachhaltigkeitsnachweise hervorheben und traditionelle Regalplatzbeschränkungen umgehen.
Welches größte Risiko könnte die Versorgung stören?
Extreme Wetterereignisse wie Taifune und Dürren können Ernten drastisch reduzieren und Preisspitzen verursachen, die nachgelagerte Hersteller vor Herausforderungen stellen.
Seite zuletzt aktualisiert am:


