
Tamaño y Participación del Mercado de Crema de Coco
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
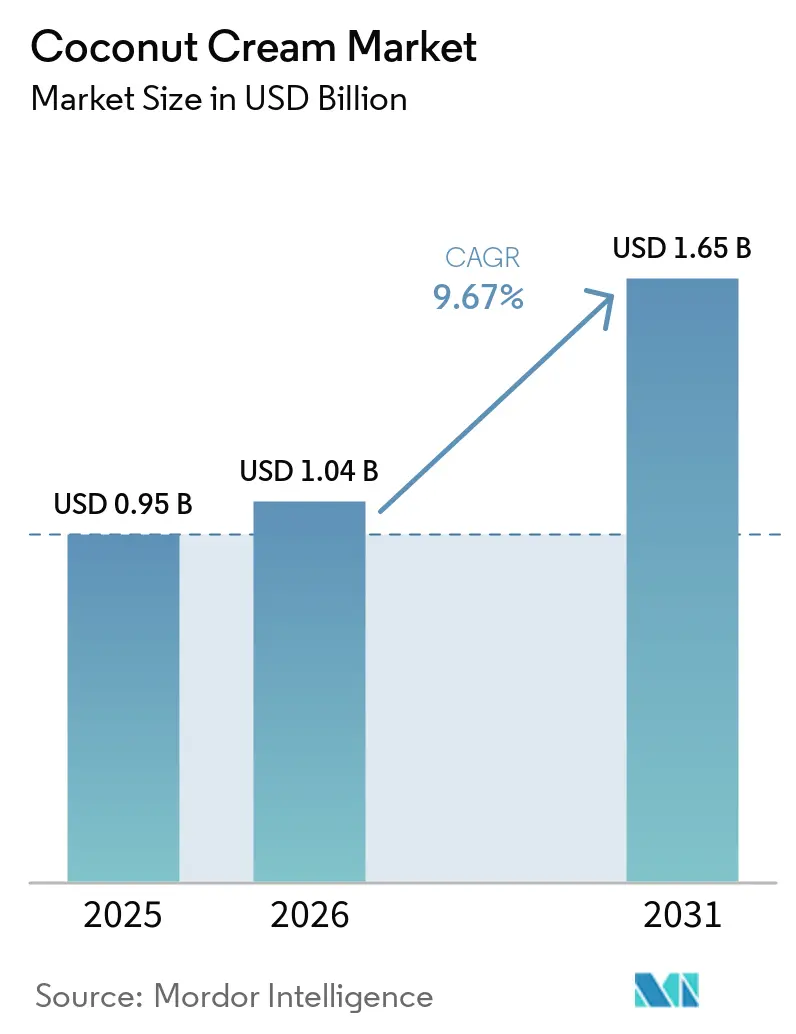
| Tamaño del Mercado (2026) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Crema de Coco por Mordor Intelligence
El mercado de crema de coco fue valorado en 0,95 mil millones de USD en 2025 y se espera que alcance 1,04 mil millones de USD en 2026, con una proyección de crecimiento hasta 1,65 mil millones de USD para 2031, a una CAGR del 9,67% entre 2026 y 2031. Tres fuerzas estructurales impulsan este crecimiento: la creciente demanda de alternativas vegetales y sin lácteos en el comercio minorista y los servicios de alimentación, la creciente popularidad de las cocinas asiáticas y tropicales en América del Norte y Europa, y la preferencia de los consumidores por ingredientes mínimamente procesados y de etiqueta limpia. A medida que los cambios dietéticos se aceleran en los mercados desarrollados, la crema de coco ha trascendido su papel tradicional como ingrediente étnico de nicho para convertirse en un insumo de cocina y fabricación de alimentos de uso generalizado. Su adopción abarca productos minoristas envasados, menús de restaurantes y procesamiento industrial de alimentos, lo que refleja una demanda amplia en lugar de una tendencia de canal único. La crema de coco se distingue de otras alternativas vegetales por sus propiedades funcionales, contenido de grasa, estabilidad al calor y comportamiento de emulsificación, características que las cremas sin lácteos no han replicado de manera consistente. Estas propiedades la hacen especialmente adecuada para aplicaciones como sopas, currys, salsas, postres y bebidas, donde la textura y la estabilidad son fundamentales. Esta ventaja funcional respalda precios premium incluso con mayores costos de insumos y posiciona a la crema de coco como una categoría duradera en el mercado de ingredientes de origen vegetal.
Conclusiones Clave del Informe
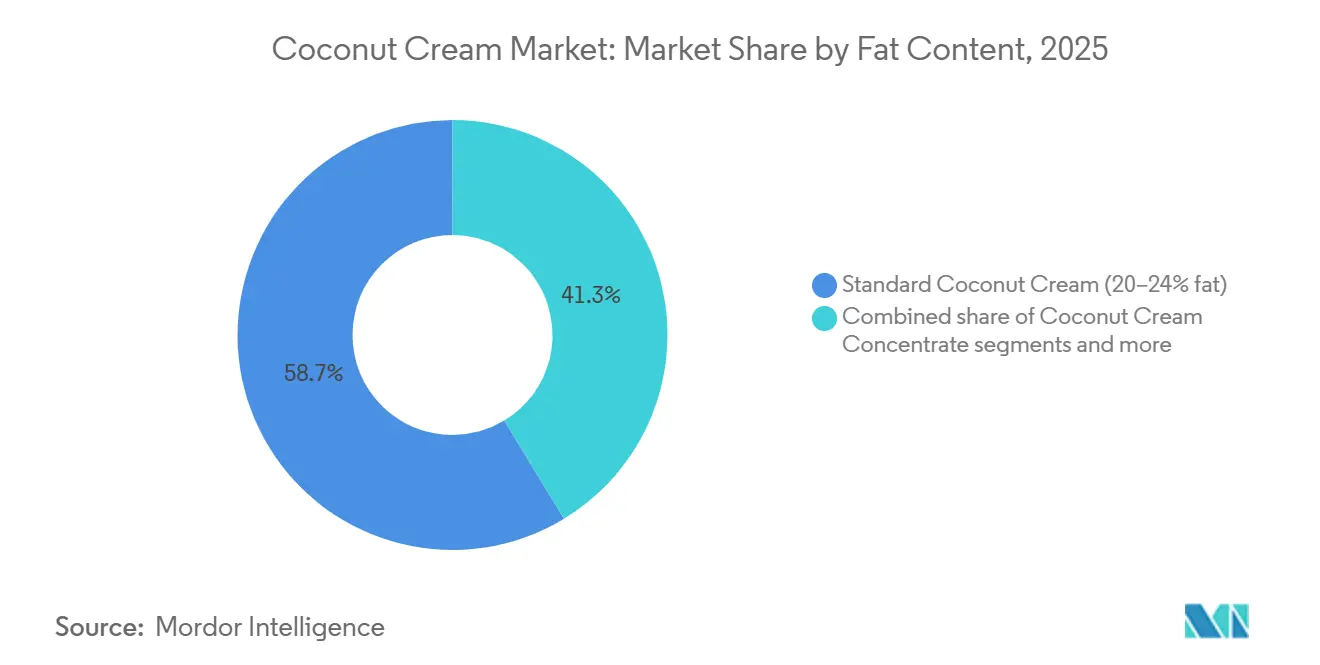
- Por contenido de grasa, la crema de coco estándar tuvo una participación del 58,68% en 2025, mientras que el concentrado de crema de coco tiene un pronóstico de crecimiento a una CAGR del 10,79% hasta 2031.
- Por edulcoración, la crema de coco sin azúcar tuvo una participación del 53,34% en 2025, mientras que la crema de coco endulzada tiene un pronóstico de crecimiento a una CAGR del 10,88% hasta 2031.
- Por naturaleza, la crema de coco convencional tuvo una participación del 72,89% en 2025, mientras que la crema de coco orgánica tiene un pronóstico de crecimiento a una CAGR del 11,91% hasta 2031.
- Por formato de envase, el Tetra Pak tuvo una participación del 58,19% en 2025, mientras que las latas tienen un pronóstico de crecimiento a una CAGR del 10,71% hasta 2031.
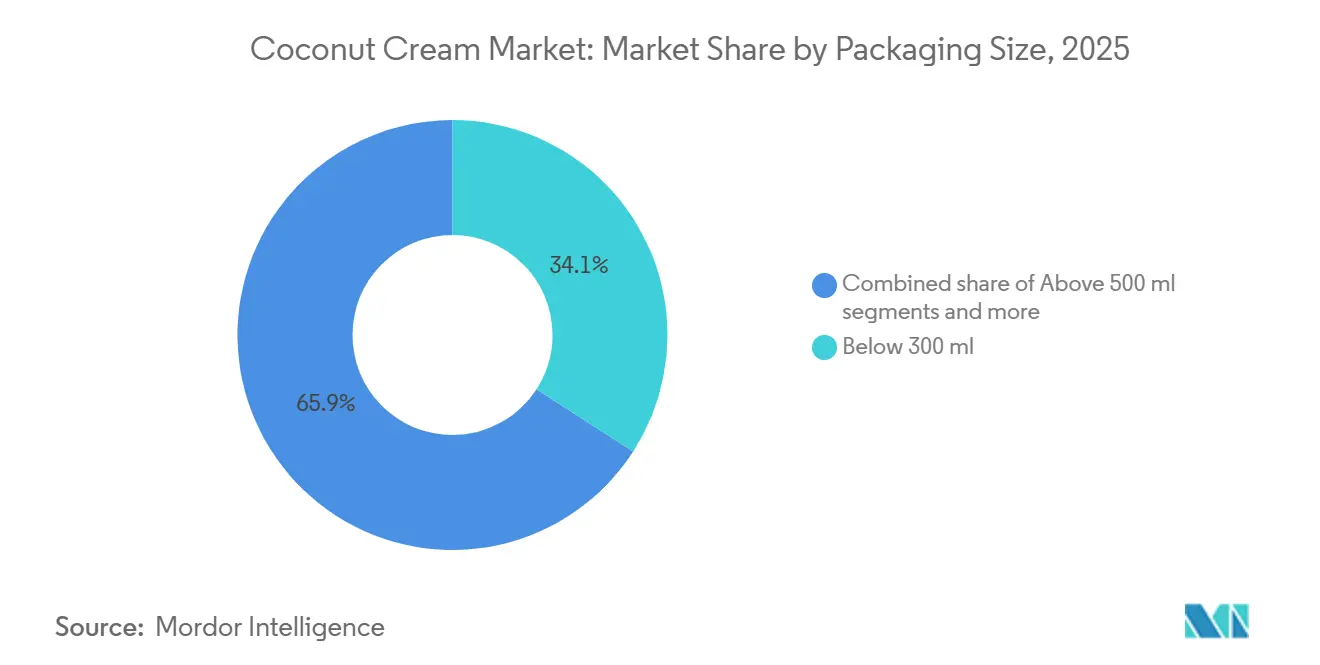
- Por tamaño de envase, los formatos por debajo de 300 ml tuvieron una participación del 34,12% en 2025, mientras que los formatos por encima de 500 ml tienen un pronóstico de crecimiento a una CAGR del 10,92% hasta 2031.
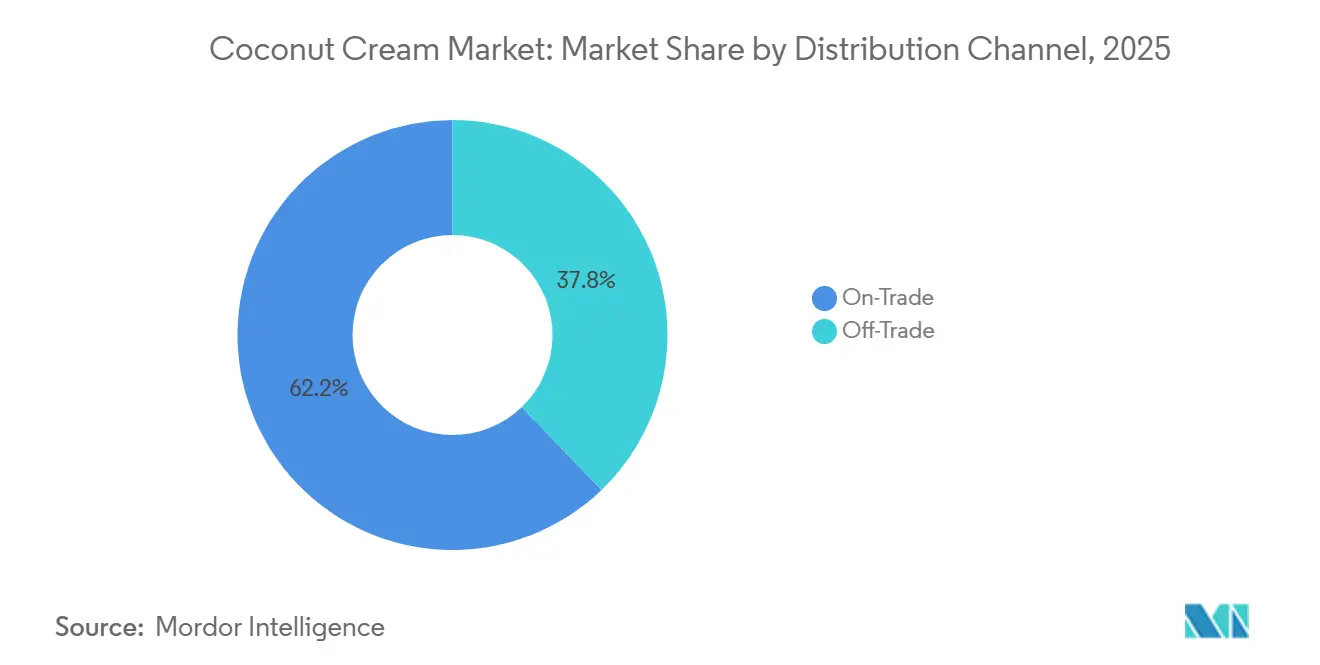
- Por canal de distribución, el canal horeca tuvo una participación del 62,18% en 2025, mientras que el canal minorista tiene un pronóstico de crecimiento a una CAGR del 11,15% hasta 2031.
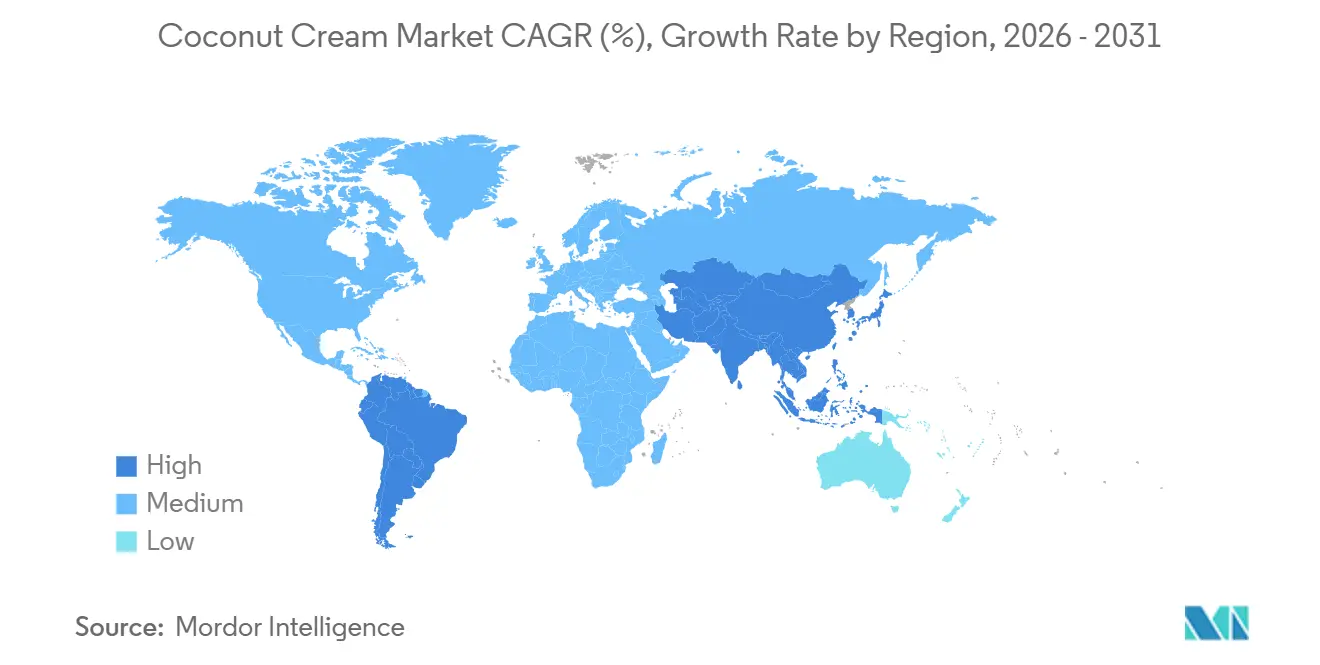
- Por geografía, América del Norte tuvo una participación del 35,22% en 2025, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 11,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en formulaciones de origen vegetal y sin lácteos | +3.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de las cocinas asiáticas, del sudeste asiático y tropicales a nivel global | +1.9% | América del Norte y Europa, con extensión a Oriente Medio y África | Mediano plazo (2–4 años) |
| Aumento de la demanda de ingredientes de etiqueta limpia y de origen natural | +1.5% | América del Norte y Europa, nivel premium de Asia-Pacífico | Mediano plazo (2–4 años) |
| Premiumización a través de formulaciones orgánicas y de alto contenido graso | +1.0% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Envases asépticos que extienden la vida útil sin cadena de frío | +0.7% | Global (orígenes de suministro en Asia-Pacífico, Oriente Medio y África; mercados de importación en América del Norte y la Unión Europea) | Corto plazo (≤ 2 años) |
| Estandarización de la crema de coco para la reformulación en el sector de la restauración | +0.5% | América del Norte y núcleo de Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Formulaciones de Origen Vegetal y Sin Lácteos
La creciente adopción de dietas basadas en plantas está impulsando la demanda de ingredientes sin lácteos, incluida la crema de coco como sustituto de la crema láctea convencional en cocina, repostería, postres, salsas y bebidas. En los Estados Unidos, la Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria (IFIC) encontró que el 14% de los consumidores busca declaraciones «de origen vegetal» al comprar alimentos y bebidas, lo que indica que el posicionamiento basado en plantas se ha convertido en una consideración relevante en las compras de alimentos envasados[1]. La crema de coco se beneficia de este cambio, ya que es un ingrediente de origen vegetal natural que puede reemplazar o complementar la crema láctea al tiempo que se adapta a formulaciones veganas y sin lácteos. A medida que los fabricantes amplían sus gamas de productos de origen vegetal, la crema de coco se utiliza cada vez más como un ingrediente versátil para crear texturas cremosas y sabores intensos sin depender de ingredientes lácteos convencionales.
Expansión de las Cocinas Asiáticas, del Sudeste Asiático y Tropicales a Nivel Global
La creciente popularidad de las cocinas asiáticas, del sudeste asiático y tropicales en la restauración internacional y la cocina doméstica está ampliando el uso de la crema de coco como ingrediente culinario fundamental. La crema de coco se incorpora ampliamente en currys, sopas, salsas, postres, bebidas y marinadas, especialmente en las cocinas tailandesa, indonesia, malaya, india y otras cocinas tropicales. A medida que los restaurantes, los fabricantes de alimentos envasados y los consumidores experimentan cada vez más con sabores globales, las formulaciones a base de coco se están volviendo más comunes más allá de los mercados de consumo tradicionales. Esta adopción más amplia está creando aplicaciones adicionales para la crema de coco en comidas preparadas, salsas, postres, productos de panadería y preparaciones de restauración, lo que respalda la demanda del ingrediente a medida que las preferencias culinarias globales se diversifican.
Aumento de la Demanda de Ingredientes de Etiqueta Limpia y de Origen Natural
La creciente preferencia de los consumidores por ingredientes reconocibles, mínimamente procesados y de origen natural está respaldando la demanda de crema de coco en aplicaciones de alimentos y bebidas. La crema de coco se alinea con el posicionamiento de etiqueta limpia, ya que se deriva directamente del coco y proporciona una textura cremosa y un sabor rico sin depender de ingredientes lácteos convencionales. Según los análisis de etiqueta limpia de Ingredion para 2026, aproximadamente el 49% de los consumidores busca activamente productos de etiqueta limpia, mientras que el 65% declara haber aumentado sus compras de productos de etiqueta limpia en los últimos cinco años[2]. Esta tendencia está animando a los fabricantes de alimentos a incorporar ingredientes de origen natural como la crema de coco en salsas, postres, productos de panadería, bebidas y alimentos preparados, donde las credenciales de etiqueta limpia y la transparencia de los ingredientes son consideraciones de compra cada vez más importantes.
Premiumización a Través de Formulaciones Orgánicas y de Alto Contenido Graso
El creciente interés de los consumidores por ingredientes alimentarios de calidad premium está respaldando la demanda de formulaciones de crema de coco orgánica y de alto contenido graso. Los consumidores y los fabricantes de alimentos asocian cada vez más la crema de coco de mayor calidad con una textura más rica, un sabor más pleno y un mejor rendimiento culinario, especialmente en postres, salsas, currys, bebidas y aplicaciones de panadería. Las formulaciones orgánicas refuerzan aún más este posicionamiento al atraer a consumidores que buscan productos alineados con preferencias de ingredientes naturales y responsables. Esta tendencia está animando a los fabricantes a ampliar las ofertas diferenciadas de crema de coco más allá de las formulaciones estándar, creando oportunidades para productos de mayor valor tanto en aplicaciones minoristas como de restauración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en la disponibilidad de coco y los precios de las materias primas | -1.8% | Global (orígenes de suministro en Asia-Pacífico; todos los mercados importadores) | Corto plazo (≤ 2 años) |
| Disponibilidad de sustitutos lácteos y de otros sustitutos de origen vegetal | -0.9% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Contenido de grasa inconsistente y rendimiento sensorial variable según el origen | -0.7% | Global | Mediano plazo (2–4 años) |
| Mayor costo de la crema de coco premium y orgánica | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en la Disponibilidad de Coco y los Precios de las Materias Primas
Las fluctuaciones en la disponibilidad de coco y los precios de las materias primas pueden crear desafíos de costos y suministro para los fabricantes de crema de coco, ya que la producción depende en gran medida del acceso constante a cocos maduros. La variabilidad climática, las enfermedades de los cultivos, los cambios en los rendimientos agrícolas y los patrones de producción estacional pueden afectar la disponibilidad y la calidad de los cocos. Los cambios en el suministro de los agricultores, los costos laborales, los gastos de transporte y la demanda competidora pueden influir aún más en los precios de las materias primas. Estas fluctuaciones pueden aumentar los costos de fabricación y complicar la planificación de adquisiciones, especialmente para los productores que operan bajo contratos de precio fijo. Los fabricantes pueden enfrentar presión para absorber mayores costos de insumos o ajustar los precios de los productos, lo que puede afectar los márgenes y crear incertidumbre de precios en toda la cadena de suministro de crema de coco.
Contenido de Grasa Inconsistente y Rendimiento Sensorial Variable Según el Origen
Las variaciones en la variedad de coco, las condiciones de cultivo, la madurez, los métodos de procesamiento y el origen geográfico pueden dar lugar a diferencias en el contenido de grasa, la cremosidad, el color, el aroma y el sabor de la crema de coco. Estas inconsistencias crean desafíos para los fabricantes que buscan un rendimiento de producto consistente, especialmente en aplicaciones donde la crema de coco aporta una textura rica y un sabor distintivo, como salsas, currys, postres, bebidas y productos de panadería. Este problema se ve reforzado por el comportamiento de compra más amplio de alimentos de origen vegetal: los datos de 2024 de la Asociación de Alimentos de Origen Vegetal identificaron el sabor y el gusto como una razón para disminuir el consumo de alimentos de origen vegetal para el 27% de los consumidores, mientras que el 53% citó un mejor sabor y textura como un factor que aumentaría la probabilidad de compra[3]. El rendimiento sensorial inconsistente puede, por lo tanto, reducir las compras repetidas y dificultar que los proveedores de crema de coco y los fabricantes de alimentos mantengan resultados consistentes de sabor, textura y formulación entre lotes y aplicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Contenido de Grasa:
Los Formatos Concentrados Ganan Terreno en la RestauraciónLa crema de coco estándar (20–24% de grasa) tuvo una participación de valor del 58,68% en 2025, lo que refleja su amplia compatibilidad tanto con aplicaciones minoristas como de restauración. Esta dominancia refleja la eficiencia comercial del rango de grasa del 20–24%, que equilibra el rendimiento de producción, la compatibilidad del envase y el rendimiento culinario en una amplia gama de categorías de platos. La crema de coco espesa (24–30% de grasa) captura el segmento minorista premium, especialmente en América del Norte y Europa, donde los consumidores están dispuestos a pagar un precio premium por una textura más rica en postres y bebidas.
El concentrado de crema de coco (>30% de grasa) es el subsegmento de contenido de grasa de más rápido crecimiento, con un pronóstico de expansión a una CAGR del 10,79% de 2026 a 2031, ya que los operadores de restauración buscan formatos que reduzcan los costos de manipulación por porción y el espacio de almacenamiento. Una cocina de hotel que utiliza concentrado puede reconstituirlo a los porcentajes de grasa requeridos para diferentes tipos de platos, eliminando la necesidad de almacenar múltiples referencias, una ventaja práctica que está acelerando la adopción institucional. Renuka Agri Foods PLC suministra crema de coco aséptica en rangos de contenido de grasa del 17% al 30%, con procesamiento de esterilización UHT que preserva la integridad de la grasa para la reconstitución institucional posterior.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Edulcoración:
Los Productos Sin Azúcar Mantienen un Amplio Uso CulinarioLa crema de coco sin azúcar representó el 53,34% del valor de mercado en 2025. Es adecuada para currys, sopas, marinadas y otras aplicaciones saladas donde el azúcar añadido limitaría la flexibilidad de las recetas. Los cocineros profesionales valoran el control que proporciona sobre el dulzor y el condimento. El formato también se adapta a la adquisición en el sector de la restauración, ya que puede utilizarse en una amplia gama de elementos del menú. Los compradores domésticos utilizan opciones sin azúcar al preparar platos específicos de una cocina en casa. Esta amplia funcionalidad ha mantenido a los productos sin azúcar a la cabeza en el mercado de crema de coco.
Se prevé que la crema de coco endulzada crezca a una CAGR del 10,88% de 2026 a 2031. La demanda está impulsada por mezcladores para cócteles, salsas para postres y bases de bebidas tropicales listas para usar. Estos productos reducen los pasos de preparación en bares y cocinas de pastelería. Los formatos endulzados están ganando terreno en las ventas fuera del canal horeca y en línea, donde la conveniencia es una prioridad para los usuarios domésticos. Las variedades endulzadas de forma natural con azúcar de coco o edulcorantes a base de frutas también se alinean con las preferencias de etiqueta limpia. Esto crea una clara división entre la demanda del sector de la restauración por el control de los ingredientes y la demanda minorista por la conveniencia.
Por Naturaleza:
Los Productos Orgánicos Crecen Desde una Base MenorLa crema de coco convencional representó el 72,89% del valor de mercado en 2025. Las grandes cadenas de suministro de restauración dependen de los productos convencionales por su volumen consistente, precios competitivos y niveles de grasa estándar. Thai Coconut Public Company reportó exportaciones a más de 100 países, con cerca del 90% de los ingresos derivados del negocio internacional, lo que refleja la escala de las relaciones de suministro orientadas a la exportación. Estos contratos típicamente dependen de especificaciones estándar y adquisiciones repetidas. Los productos convencionales siguen siendo importantes para los compradores centrados en el valor y el suministro confiable, y continúan respaldando los mayores requisitos de volumen en la categoría.
Se prevé que la crema de coco orgánica crezca a una CAGR del 11,91% de 2026 a 2031. Los minoristas europeos y norteamericanos están asignando más espacio en estantes a productos que cumplen con los requisitos orgánicos y de etiqueta limpia. Los productores de Sri Lanka, incluida Renuka Agri Foods, suministran productos de coco asépticos a fabricantes internacionales de alimentos. Los proveedores orgánicos requieren la certificación adecuada y un abastecimiento trazable para acceder a los canales minoristas premium. Sus productos generalmente se dirigen a compradores dispuestos a pagar más por la transparencia de los ingredientes y las credenciales de origen. Esto crea una estructura de mercado donde los productos convencionales atienden la demanda de volumen mientras que los productos orgánicos abordan la demanda de mayor valor.
Por Formato de Envase:
Las Latas Ganan Terreno en el Comercio Minorista PremiumEl Tetra Pak tuvo el 58,19% del valor en 2025. Su posición refleja un fuerte uso en la restauración, donde los envases de cartón a temperatura ambiente pueden reducir la frecuencia de reabastecimiento para cocinas de alto volumen. Los envases de cartón también favorecen el almacenamiento estable en estante y reducen la dependencia del manejo en cadena de frío. Estas características son valiosas para los distribuidores que trabajan en largas distancias. Los grandes compradores del sector de la restauración también valoran los formatos de cartón estandarizados en las adquisiciones rutinarias. El formato sigue estrechamente vinculado a las necesidades operativas de restaurantes, hoteles y proveedores de catering.
Se prevé que las latas crezcan a una CAGR del 10,71% de 2026 a 2031. Las marcas minoristas premium utilizan latas sin BPA para presentar productos orgánicos y de un solo ingrediente. Cocofina ofrece un producto de crema de coco orgánica en lata que contiene un 90% de coco. El sello hermético favorece formulaciones más simples con menos estabilizantes. Las latas también son ampliamente reconocidas por los consumidores que compran ingredientes de cocina. Las bolsas flexibles y los sobres favorecen usos más pequeños y portátiles, pero representan una menor participación del valor.
Por Tamaño de Envase:
Los Formatos Grandes se Benefician de la Demanda del Sector de la RestauraciónLos productos por debajo de 300 ml tuvieron una participación de valor del 34,12% en 2025. Los formatos más pequeños se adaptan al uso doméstico, ya que los consumidores suelen comprar crema de coco para recetas específicas. También favorecen las compras de prueba en América del Norte y Europa. Su tamaño práctico ayuda a reducir el desperdicio de producto en los hogares que utilizan crema de coco ocasionalmente. Los envases de cartón y las latas pequeñas mantienen visibilidad en tiendas de conveniencia y supermercados. Los precios unitarios premium ayudan a este formato a mantener el valor incluso cuando el crecimiento del volumen es más lento.
Se prevé que los formatos por encima de 500 ml se expandan a una CAGR del 10,92% de 2026 a 2031. Los restaurantes, cafeterías, hoteles y fabricantes de alimentos utilizan envases más grandes para reducir la frecuencia de manipulación y los costos unitarios. Lucky Coco Asia promueve envases de cartón de 1 litro para el sector de la restauración y soluciones personalizadas más grandes para usuarios comerciales. Los formatos grandes también están asociados con el crecimiento continuo de las compras en el canal horeca. El comercio electrónico respalda esta tendencia a través de compras de múltiples unidades de latas de 400 ml y envases de cartón de 1 litro. Estos patrones otorgan a los formatos a granel una trayectoria de crecimiento más sólida que los envases domésticos pequeños.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Canales Minoristas se Expanden a Través de las Ventas en LíneaLos canales horeca representaron el 62,18% del valor de mercado en 2025. Los restaurantes, hoteles y empresas de catering requieren un suministro constante, un contenido de grasa consistente y precios al por mayor, y sus decisiones de compra tienden a favorecer a los proveedores establecidos con logística confiable. La crema de coco se utiliza ampliamente en cocinas profesionales para recetas específicas de una cocina, postres y bebidas, lo que otorga al segmento de restauración un papel importante en el sostenimiento del valor actual de la categoría. El tamaño del mercado del canal horeca sigue estrechamente vinculado a los requisitos operativos de las cocinas comerciales.
Se prevé que los canales minoristas crezcan a una CAGR del 11,15% de 2026 a 2031. El comercio minorista en línea y las tiendas especializadas de alimentos naturales proporcionan a las marcas premium más pequeñas una vía de acceso a los consumidores que no depende de una amplia distribución en supermercados. The Coconut Collab utilizó Ocado y Amazon para su lanzamiento de crema de coco sin aditivos en julio de 2026. Los supermercados e hipermercados continúan ofreciendo un amplio alcance para los productos de consumo masivo, mientras que las tiendas de alimentos naturales y las plataformas en línea albergan una mayor proporción de productos premium y orgánicos. El crecimiento de las marcas propias en Europa puede ampliar el espacio en estantes, pero también es probable que aumente la presión de precios sobre las marcas de nivel medio.
Análisis Geográfico
Mercado de Crema de Coco en América del Norte
América del Norte representó el 35,22% del valor en 2025. La región combina la adopción de productos de origen vegetal, precios minoristas premium y una demanda consolidada en el sector de servicios de alimentación. Los restaurantes tailandeses y caribeños, las cafeterías especializadas y los servicios de kits de comida utilizan la crema de coco en diversas aplicaciones. Los productos orgánicos y de etiqueta limpia ejercen una mayor influencia en los márgenes de la categoría en esta región que en muchas otras. Los requisitos de importación y las normas de etiquetado de Estados Unidos siguen siendo relevantes para los proveedores que atienden este mercado. La Administración de Alimentos y Medicamentos de los Estados Unidos ofrece orientación sobre el etiquetado de alternativas a la leche de origen vegetal y a los alimentos de origen animal.
Mercado de Crema de Coco en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 11,34% entre 2026 y 2031. La región actúa tanto como base de producción como mercado con un consumo local en aumento. Las exportaciones de crema de coco preparada de Tailandia alcanzaron 341,1 millones de USD en los primeros 10 meses de 2024, con los productos listos para usar representando el 93,13% de los volúmenes de exportación. China, Corea del Sur y Singapur están incrementando el uso de santan en la cocina y en la fabricación de alimentos. India y Australia representan canales de demanda adicionales a través del consumo de alimentos vegetarianos y el comercio minorista de alimentos naturales, respectivamente. La cuota de mercado de crema de coco en manos de los productores de Asia-Pacífico también está determinada por su capacidad exportadora e infraestructura de procesamiento.
Mercado de Crema de Coco en EMEA y América del Sur
Europa, América del Sur, Oriente Medio y África contribuyen cada uno con patrones de demanda diferenciados. Europa es un destino de alto valor para productos orgánicos certificados y de etiqueta limpia, con Alemania, el Reino Unido, los Países Bajos y Francia como mercados clave, y Polonia y España ofreciendo crecimiento minorista adicional. Brasil y Colombia utilizan ingredientes de coco en la cocina local y se benefician de la expansión del comercio minorista organizado. Los Emiratos Árabes Unidos y Arabia Saudita sostienen la demanda a través de importaciones para hoteles y restaurantes. Nigeria y Sudáfrica ofrecen potencial de volumen a través de una amplia actividad en el comercio minorista de alimentos.
Panorama Competitivo
Concentración del Mercado
Segmento de 300-500 ml en el Mercado de Crema de Coco
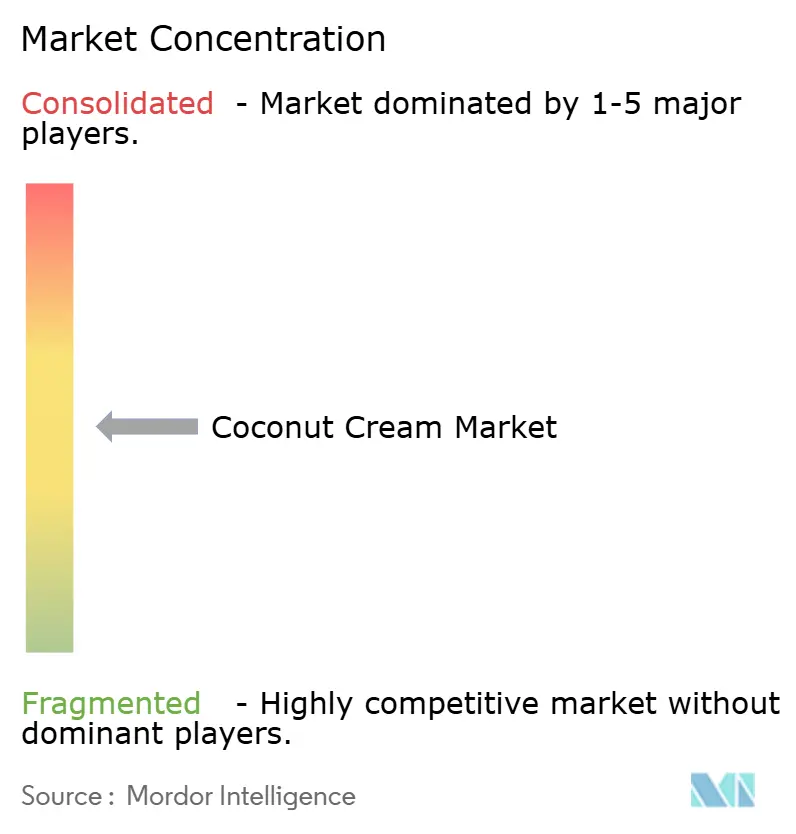
El mercado de crema de coco tiene una estructura moderadamente consolidada sin una participación divulgada de los principales actores que indique un control sólido a nivel de mercado. Thai Coconut Public Company, Theppadungporn Coconut, Thai Agri Foods y Sambu Group compiten en volumen de producción, eficiencia de procesamiento y acceso a la exportación. Estos actores operan principalmente en los centros de producción del sudeste asiático, donde la proximidad al suministro de materias primas y la infraestructura de procesamiento establecida respaldan sus posiciones competitivas. A pesar de su escala, ningún actor individual domina una participación predominante en todos los principales mercados de exportación, lo que contribuye al carácter fragmentado del mercado.
Los proveedores se diferencian cada vez más a través del procesamiento aséptico, la capacidad de envasado, la certificación orgánica y los servicios de marca propia. Thai Coconut Public Company ha invertido en capacidad de PET aséptico para respaldar la distribución internacional de productos estables en estante para clientes de exportación. Renuka Holdings, Betrimex y Kapar Coconut Industries persiguen la elegibilidad de exportación a través de certificaciones de seguridad alimentaria, Halal, Kosher y de calidad, que ayudan a los procesadores a cumplir con los requisitos en los mercados de importación regulados. Las empresas de marca como GraceKennedy y Pacific Foods of Oregon mantienen reconocimiento en sus respectivos canales minoristas regionales, distinguiendo su posición de mercado de los procesadores centrados principalmente en la marca propia o el suministro de ingredientes.
The Coconut Company y The Coconut Collab se centran en productos sin aditivos dirigidos a compradores de etiqueta limpia. El lanzamiento de producto de The Coconut Collab en julio de 2026 utilizó una formulación de 100% coco distribuida a través de canales de comercio minorista en línea. Los proveedores también identifican oportunidades de crecimiento en productos que incorporan aceite MCT, proteína vegetal o vitaminas, así como en formatos de grado barista que requieren una emulsificación estable bajo vapor. Estas aplicaciones exigen un rendimiento de producto consistente más allá del posicionamiento de etiqueta limpia. La consolidación en el procesamiento filipino puede fortalecer la posición negociadora de los mayores procesadores locales, lo que podría permitir una mayor inversión en estándares de calidad y capacidad de exportación.
Líderes de la Industria de la Crema de Coco
-
Nestle SA
-
Edward & Sons Trading Co.
-
Windmill Organics Limited
-
McCormick & Company, Inc.
-
Greenfield Products, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Crema de Coco Empresas cubiertas en este informe
- Thai Coconut Public Company Limited
- Theppadungporn Coconut Co., Ltd.
- Sambu Group
- Greenfield Products, LLC
- Edward & Sons Trading Co., Inc.
- McCormick & Company, Inc.
- Nestle S.A.
- Danone S.A.
- Windmill Organics Limited
- GraceKennedy Limited
- Pacific Foods of Oregon, LLC
- Renuka Holdings PLC
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Thai Agri Foods Public Co., Ltd.
- The Coconut Company (UK) Ltd.
- Greenville Agro Corporation
- Kapar Coconut Industries Sdn Bhd
- Betrimex Coconut JSC
- Franklin Baker Company of the Philippines
Desarrollos recientes de la industria en Mercado de Crema de Coco
- Julio de 2026: The Coconut Collab lanzó una Crema de Coco de 100% coco, sin aditivos, que no contiene emulsionantes, conservantes ni estabilizantes. El producto se vende a través de Ocado y Amazon y se obtiene del Triángulo del Coco de Sri Lanka.
- Diciembre de 2025: Metro Pacific Coconut Holdings completó la adquisición de Franklin Baker Company of the Philippines. Metro Pacific declaró que sus entidades combinadas de coco representan el 70% de las exportaciones filipinas de coco de grado alimentario y procesan más de 2 millones de cocos diariamente.
- Mayo de 2025: Thai Coconut Public Company delineó un programa de expansión global, identificando Oriente Medio, los Estados Unidos, China, Japón y Corea del Sur como mercados prioritarios.
Alcance del Informe Global del Mercado de Crema de Coco
La crema de coco se produce moliendo o prensando la pulpa de coco maduro y extrayéndola con agua, lo que da como resultado una emulsión de grasa de coco, agua y sólidos de coco de origen natural. Tiene un mayor contenido de grasa y una consistencia más espesa que la leche de coco, lo que le confiere un rico sabor a coco y una textura cremosa. La crema de coco se utiliza ampliamente en currys, salsas, sopas, postres, productos de panadería, bebidas y formulaciones de alimentos de origen vegetal, donde funciona tanto como ingrediente aromatizante como fuente de cremosidad sin lácteos.
El mercado global de crema de coco está segmentado por contenido de grasa, edulcoración, naturaleza, formato de envase, tamaño de envase, canal de distribución y geografía. Por contenido de grasa, el mercado está segmentado en crema de coco estándar (20–24% de grasa), crema de coco espesa (24–30% de grasa) y concentrado de crema de coco (>30% de grasa). Por edulcoración, el mercado está segmentado en crema de coco sin azúcar y endulzada. Por naturaleza, el mercado está segmentado en crema de coco convencional y orgánica. Por formato de envase, el mercado está segmentado en latas, Tetra Pak y otros tipos de envase. Por tamaño de envase, el mercado está segmentado en por debajo de 300 ml, 300–500 ml y por encima de 500 ml. Por canal de distribución, el mercado está segmentado en canal horeca y canal minorista; el segmento minorista está segmentado a su vez en supermercados/hipermercados, tiendas de conveniencia/abarrotes, tiendas minoristas en línea y otros canales minoristas. Por geografía, el mercado está segmentado en América del Norte, Asia-Pacífico, Europa y otras regiones. El informe proporciona el tamaño del mercado y los pronósticos en valor (USD) y volumen (litros) para todos los segmentos anteriores.
Resumen de la segmentación
| Orgánica |
| Convencional |
| Latas |
| Tetra Pack |
| Otros Tipos de Envase |
| Menos de 300 ml |
| 300-500 ml |
| Más de 500 ml |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes | |
| Tiendas Minoristas en Línea | |
| Otros Canales Minoristas |
| América del Norte |
| Europa |
| Asia Pacífico |
| América del Sur |
| Oriente Medio y África |
| Categoría | Orgánica | |
| Convencional | ||
| Tipo de Envase | Latas | |
| Tetra Pack | ||
| Otros Tipos de Envase | ||
| Tamaño de Envase | Menos de 300 ml | |
| 300-500 ml | ||
| Más de 500 ml | ||
| Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales Minoristas | ||
| Geografía | América del Norte | |
| Europa | ||
| Asia Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el mercado de crema de coco?
La demanda de formulaciones de origen vegetal, el uso más amplio de cocinas asiáticas y tropicales, las compras de etiqueta limpia y el procesamiento estable en estante respaldan el crecimiento. Se prevé que la categoría crezca a una CAGR del 9,67% de 2026 a 2031.
¿Cuál es el valor previsto de las ventas de crema de coco para 2031?
Se proyecta que la categoría alcance 1,65 mil millones de USD para 2031, aumentando desde 1,04 mil millones de USD en 2026.
¿Qué tipo de crema de coco tiene la mayor participación?
La crema de coco estándar tuvo el 58,68% del valor en 2025 porque es compatible con una amplia gama de recetas minoristas y de restauración.
¿Qué segmento por naturaleza se está expandiendo más rápido?
Se prevé que la crema de coco orgánica crezca a una CAGR del 11,91% hasta 2031, respaldada por la demanda minorista premium y de etiqueta limpia.
¿Qué años cubre este Mercado de Crema de Coco y cuál fue el tamaño del mercado en 2024?
En 2024, el tamaño del Mercado de Crema de Coco se estimó en USD 0,84 mil millones. El informe cubre el tamaño histórico del mercado del Mercado de Crema de Coco para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Crema de Coco para los años: 2025, 2026, 2027, 2028, 2029 y 2030.