
Kokoscreme-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
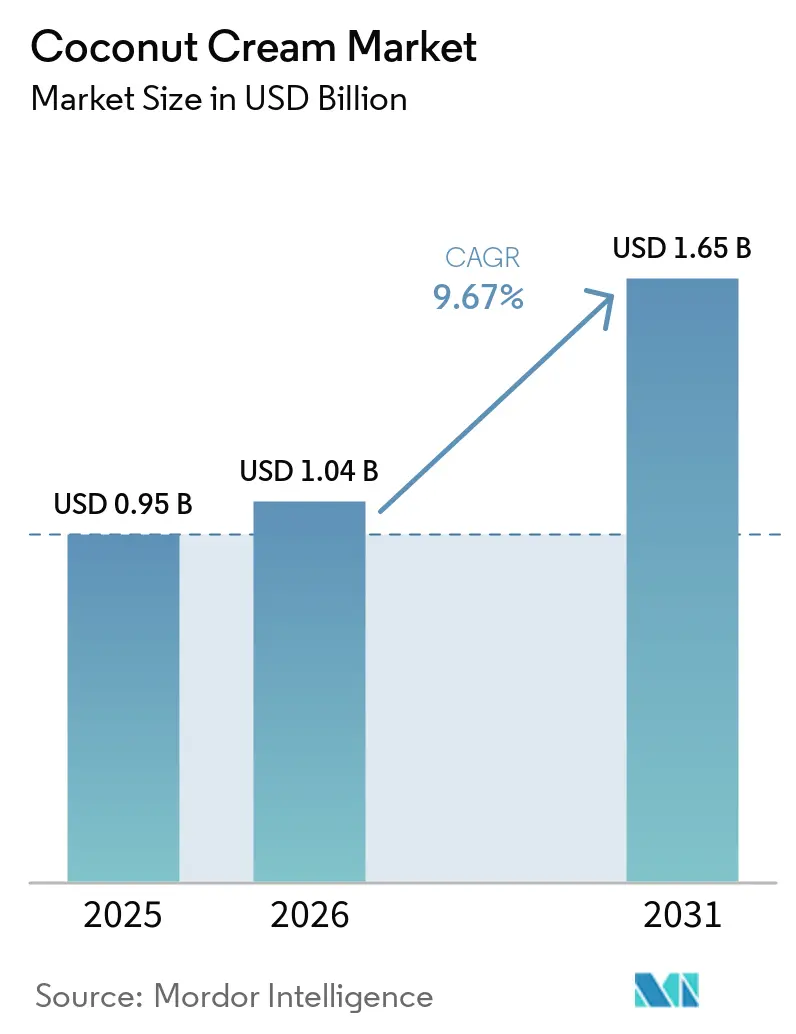
| Marktgröße (2026) | 1.04 Milliarden US-Dollar |
| Marktgröße (2031) | 1.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kokoscreme-Marktanalyse von Mordor Intelligence
Der Kokosnusscreme-Markt wurde im Jahr 2025 auf 0,95 Milliarden USD bewertet und wird voraussichtlich im Jahr 2026 1,04 Milliarden USD erreichen, mit einer prognostizierten Steigerung auf 1,65 Milliarden USD bis 2031 bei einer CAGR von 9,67 % im Zeitraum 2026 bis 2031. Drei strukturelle Kräfte treiben dieses Wachstum an: die steigende Nachfrage nach pflanzenbasierten und milchfreien Alternativen im Einzel- und Gastronomiebereich, die wachsende Beliebtheit asiatischer und tropischer Küchen in Nordamerika und Europa sowie die Verbraucherpräferenz für minimal verarbeitete, Clean-Label-Zutaten. Da sich die Ernährungsgewohnheiten in den entwickelten Märkten beschleunigt verändern, hat sich Kokosnusscreme über ihre traditionelle Rolle als Nischen-Ethnozutat hinaus zu einer gängigen Koch- und Lebensmittelherstellungszutat entwickelt. Ihre Verwendung erstreckt sich auf verpackte Einzelhandelsprodukte, Restaurantmenüs und die industrielle Lebensmittelverarbeitung, was eine breit gefächerte Nachfrage widerspiegelt und keinen Einzelkanaltrend darstellt. Kokosnusscreme unterscheidet sich von anderen pflanzenbasierten Alternativen durch ihre funktionellen Eigenschaften, ihren Fettgehalt, ihre Hitzestabilität und ihr Emulgierverhalten, die milchfreie Cremes bisher nicht konsistent repliziert haben. Diese Eigenschaften machen sie besonders geeignet für Anwendungen wie Suppen, Currys, Saucen, Desserts und Getränke, bei denen Textur und Stabilität entscheidend sind. Dieser funktionelle Vorteil unterstützt eine Premiumpreisgestaltung selbst bei höheren Inputkosten und positioniert Kokosnusscreme als beständige Kategorie im Markt für pflanzenbasierte Zutaten.
Wichtigste Erkenntnisse des Berichts
- Nach Fettgehalt hielt Standard-Kokosnusscreme im Jahr 2025 einen Marktanteil von 58,68 %, während Kokosnusscreme-Konzentrat bis 2031 voraussichtlich mit einem CAGR von 10,79 % wachsen wird.
- Nach Süßung hielt ungesüßte Kokosnusscreme im Jahr 2025 einen Marktanteil von 53,34 %, während gesüßte Kokosnusscreme bis 2031 voraussichtlich mit einem CAGR von 10,88 % wachsen wird.
- Nach Art hielt konventionelle Kokosnusscreme im Jahr 2025 einen Marktanteil von 72,89 %, während Bio-Kokosnusscreme bis 2031 voraussichtlich mit einem CAGR von 11,91 % wachsen wird.
- Nach Verpackungsformat hielt Tetra Pak im Jahr 2025 einen Marktanteil von 58,19 %, während Dosen bis 2031 voraussichtlich mit einem CAGR von 10,71 % wachsen werden.
- Nach Verpackungsgröße hielt das Segment unter 300 ml im Jahr 2025 einen Marktanteil von 34,12 %, während Formate über 500 ml bis 2031 voraussichtlich mit einem CAGR von 10,92 % wachsen werden.
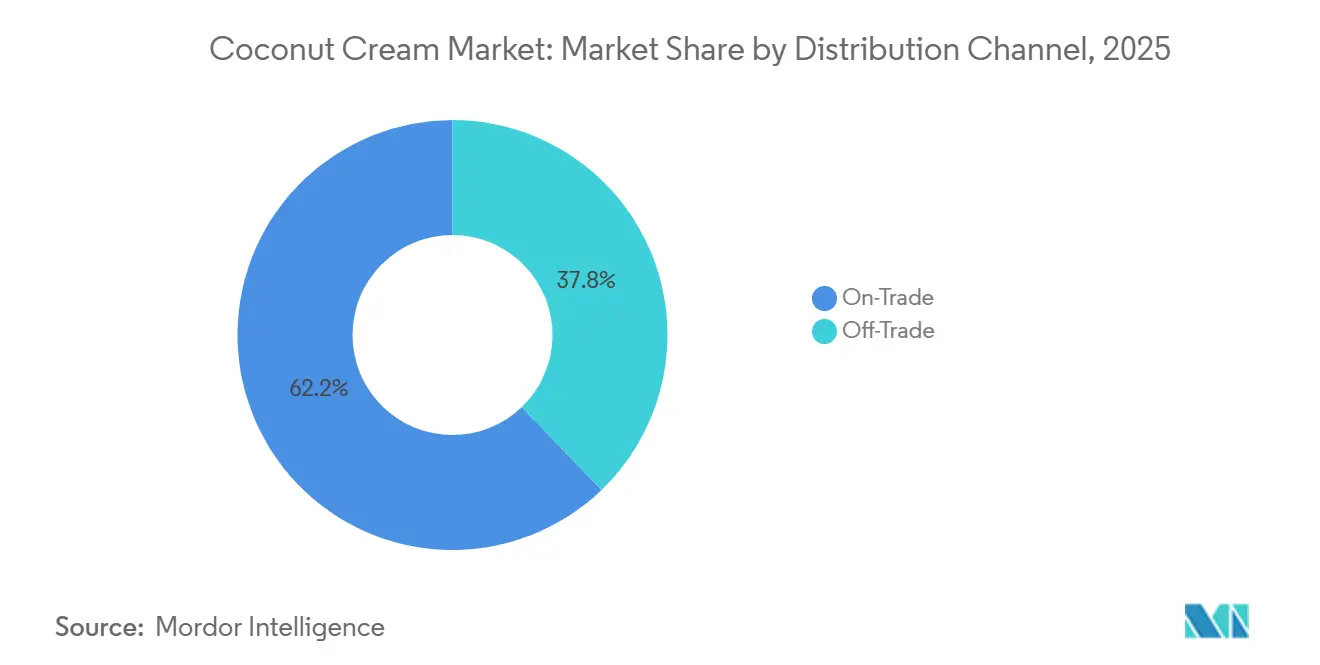
- Nach Vertriebskanal hielt On-Trade im Jahr 2025 einen Marktanteil von 62,18 %, während Off-Trade bis 2031 voraussichtlich mit einem CAGR von 11,15 % wachsen wird.
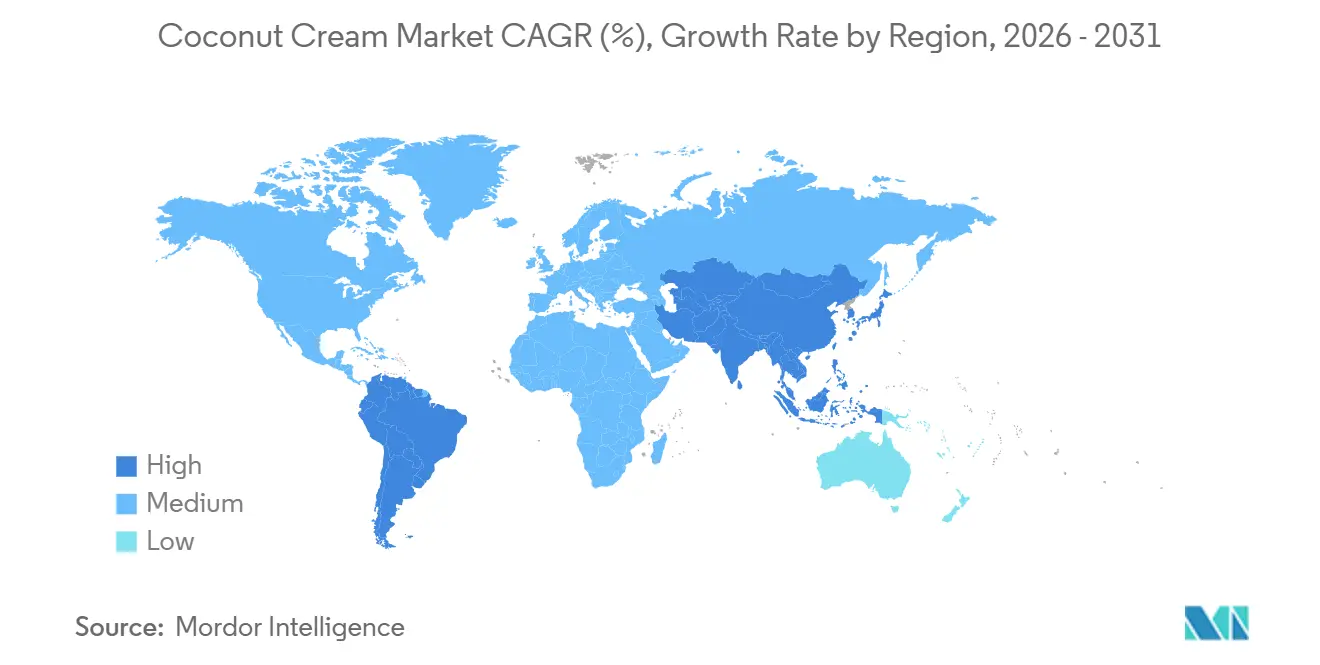
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 35,22 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 11,34 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei pflanzlichen und milchfreien Formulierungen | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion asiatischer, südostasiatischer und tropischer Küchen weltweit | +1.9% | Nordamerika und Europa, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Clean-Label- und natürlich gewonnenen Zutaten | +1.5% | Nordamerika und Europa, Asien-Pazifik Premium-Segment | Mittelfristig (2–4 Jahre) |
| Premiumisierung durch Bio- und fettreiche Formulierungen | +1.0% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Aseptische Verpackung verlängert die Haltbarkeit ohne Kühlkette | +0.7% | Global (Asien-Pazifik, Naher Osten und Afrika als Lieferursprünge; Nordamerika, Europäische Union als Importmärkte) | Kurzfristig (≤ 2 Jahre) |
| Standardisierung von Kokosnusscreme für die Neuformulierung in der Gastronomie | +0.5% | Nordamerika, Asien-Pazifik Kernmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei pflanzlichen und milchfreien Formulierungen
Die zunehmende Verbreitung pflanzenbasierter Ernährungsweisen treibt die Nachfrage nach milchfreien Zutaten an, darunter Kokosnusscreme als Ersatz für herkömmliche Milchcreme beim Kochen, Backen, für Desserts, Saucen und Getränke. In den Vereinigten Staaten ergab die IFIC Food & Health Survey 2025 des International Food Information Council (IFIC), dass 14 % der Verbraucher beim Einkauf von Lebensmitteln und Getränken nach „pflanzenbasierten” Angaben suchen, was darauf hindeutet, dass eine pflanzenbasierte Positionierung zu einem relevanten Kriterium beim Kauf verpackter Lebensmittel geworden ist[1]. Kokosnusscreme profitiert von diesem Wandel, da sie eine natürlich pflanzliche Zutat ist, die Milchcreme ersetzen oder ergänzen kann und gleichzeitig veganen und milchfreien Rezepturen entspricht. Da Hersteller ihr pflanzenbasiertes Produktsortiment erweitern, wird Kokosnusscreme zunehmend als vielseitige Zutat eingesetzt, um cremige Texturen und reichhaltigen Geschmack zu erzielen, ohne auf herkömmliche Milchzutaten zurückgreifen zu müssen.
Expansion asiatischer, südostasiatischer und tropischer Küchen weltweit
Die wachsende Beliebtheit asiatischer, südostasiatischer und tropischer Küchen in der internationalen Gastronomie und im häuslichen Kochen erweitert den Einsatz von Kokosnusscreme als zentrale kulinarische Zutat. Kokosnusscreme wird häufig in Currys, Suppen, Saucen, Desserts, Getränken und Marinaden verwendet, insbesondere in der thailändischen, indonesischen, malaysischen, indischen und anderen tropischen Küchen. Da Restaurants, Hersteller verpackter Lebensmittel und Verbraucher zunehmend mit globalen Aromen experimentieren, werden kokosbasierte Formulierungen auch außerhalb der traditionellen Verbrauchermärkte immer verbreiteter. Diese breitere Akzeptanz schafft zusätzliche Anwendungsmöglichkeiten für Kokosnusscreme in Fertiggerichten, Saucen, Desserts, Backwaren und gastronomischen Zubereitungen und unterstützt die Nachfrage nach der Zutat, da die globalen Küchenpräferenzen vielfältiger werden.
Steigende Nachfrage nach Clean-Label- und natürlich gewonnenen Zutaten
Die wachsende Verbraucherpräferenz für erkennbare, minimal verarbeitete und natürlich gewonnene Zutaten unterstützt die Nachfrage nach Kokosnusscreme in Lebensmittel- und Getränkeanwendungen. Kokosnusscreme entspricht der Clean-Label-Positionierung, da sie direkt aus Kokosnuss gewonnen wird und eine cremige Textur sowie einen reichhaltigen Geschmack bietet, ohne auf konventionelle Milchzutaten angewiesen zu sein. Laut den Clean-Label-Erkenntnissen von Ingredion für 2026 suchen etwa 49 % der Verbraucher aktiv nach Clean-Label-Produkten, während 65 % angeben, ihre Käufe von Clean-Label-Produkten in den letzten fünf Jahren gesteigert zu haben[2]. Dieser Trend ermutigt Lebensmittelhersteller, natürlich gewonnene Zutaten wie Kokosnusscreme in Saucen, Desserts, Backwaren, Getränke und Fertiggerichte einzubeziehen, bei denen Clean-Label-Merkmale und Zutaten-Transparenz zunehmend wichtige Kaufkriterien sind.
Premiumisierung durch Bio- und fettreiche Formulierungen
Das wachsende Verbraucherinteresse an hochwertigen Lebensmittelzutaten unterstützt die Nachfrage nach Bio- und fettreichen Kokosnusscreme-Formulierungen. Verbraucher und Lebensmittelhersteller verbinden hochwertigere Kokosnusscreme zunehmend mit reichhaltigerer Textur, vollerem Geschmack und besserer kulinarischer Leistung, insbesondere in Desserts, Saucen, Currys, Getränken und Backwaren. Bio-Formulierungen stärken diese Positionierung zusätzlich, indem sie Verbraucher ansprechen, die Produkte suchen, die natürlichen und verantwortungsvollen Zutatenpräferenzen entsprechen. Dieser Trend ermutigt Hersteller, differenzierte Kokosnusscreme-Angebote über Standardformulierungen hinaus zu erweitern und schafft Möglichkeiten für höherwertige Produkte sowohl im Einzel- als auch im Gastronomiebereich.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei der Kokosnusverfügbarkeit und den Rohstoffpreisen | -1.8% | Global (Asien-Pazifik als Lieferursprung; alle Importmärkte) | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Milch- und anderen pflanzlichen Ersatzstoffen | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inkonsistenter Fettgehalt und sensorische Leistung je nach Herkunft | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Höhere Kosten für Premium- und Bio-Kokosnusscreme | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei der Kokosnusverfügbarkeit und den Rohstoffpreisen
Schwankungen bei der Kokosnusverfügbarkeit und den Rohstoffpreisen können für Kokosnusscreme-Hersteller Kosten- und Versorgungsherausforderungen schaffen, da die Produktion stark von einem konsistenten Zugang zu reifen Kokosnüssen abhängt. Wettervariabilität, Pflanzenkrankheiten, veränderte Ernteerträge und saisonale Produktionsmuster können die Verfügbarkeit und Qualität von Kokosnüssen beeinflussen. Veränderungen im Angebot der Landwirte, Arbeitskosten, Transportkosten und konkurrierende Nachfrage können die Rohstoffpreise weiter beeinflussen. Diese Schwankungen können die Herstellungskosten erhöhen und die Beschaffungsplanung erschweren, insbesondere für Produzenten, die unter Festpreisverträgen arbeiten. Hersteller können unter Druck geraten, entweder höhere Inputkosten zu absorbieren oder die Produktpreise anzupassen, was die Margen beeinflussen und Preisunsicherheit in der gesamten Kokosnusscreme-Lieferkette erzeugen kann.
Inkonsistenter Fettgehalt und sensorische Leistung je nach Herkunft
Unterschiede in der Kokosnusssorte, den Anbaubedingungen, dem Reifegrad, den Verarbeitungsmethoden und dem geografischen Ursprung können zu Unterschieden im Fettgehalt, der Cremigkeit, Farbe, dem Aroma und dem Geschmack von Kokosnusscreme führen. Diese Inkonsistenzen stellen Hersteller vor Herausforderungen bei der Erzielung einer konsistenten Produktleistung, insbesondere in Anwendungen, bei denen Kokosnusscreme eine reichhaltige Textur und einen unverwechselbaren Geschmack liefert, wie Saucen, Currys, Desserts, Getränke und Backwaren. Dieses Problem wird durch das allgemeinere Kaufverhalten bei pflanzlichen Lebensmitteln verstärkt: Die Daten der Plant Based Foods Association von 2024 identifizierten Geschmack und Aroma als Grund für den Rückgang des Konsums pflanzlicher Lebensmittel bei 27 % der Verbraucher, während 53 % einen besseren Geschmack und eine bessere Textur als Faktor nannten, der die Kaufwahrscheinlichkeit erhöhen würde[3]. Eine inkonsistente sensorische Leistung kann daher Wiederholungskäufe reduzieren und es für Kokosnusscreme-Lieferanten und Lebensmittelhersteller schwieriger machen, konsistente Geschmacks-, Textur- und Formulierungsergebnisse über Chargen und Anwendungen hinweg aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fettgehalt:
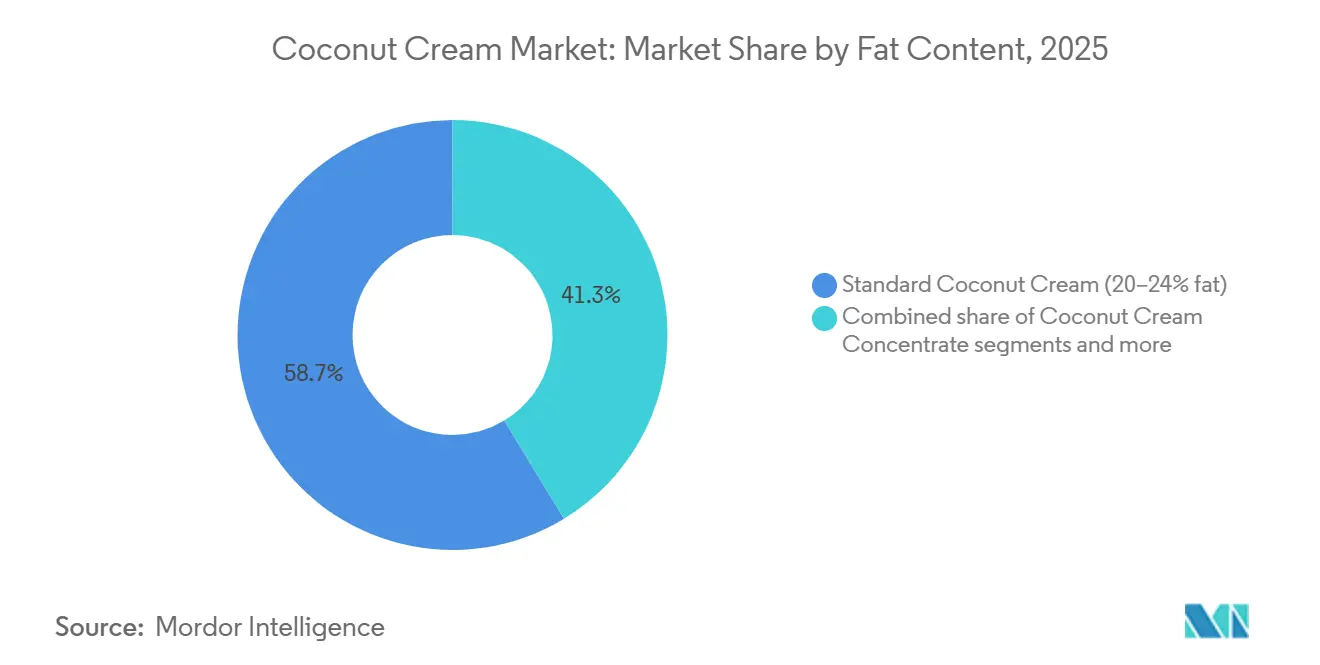
Konzentratformate gewinnen in der Gastronomie an BedeutungStandard-Kokosnusscreme (20–24 % Fett) hielt im Jahr 2025 einen Wertanteil von 58,68 %, was ihre breite Kompatibilität mit Einzel- und Gastronomie-Anwendungen widerspiegelt. Diese Dominanz spiegelt die kommerzielle Effizienz des Fettgehaltsbereichs von 20–24 % wider, der Produktionsausbeute, Verpackungskompatibilität und kulinarische Leistung über eine breite Palette von Gerichtekategorien hinweg ausbalanciert. Schwere Kokosnusscreme (24–30 % Fett) bedient das Premium-Einzelhandelssegment, insbesondere in Nordamerika und Europa, wo Verbraucher bereit sind, für eine reichhaltigere Textur in Desserts und Getränken einen Aufpreis zu zahlen.
Kokosnusscreme-Konzentrat (>30 % Fett) ist das am schnellsten wachsende Fettgehalt-Teilsegment, das von 2026 bis 2031 voraussichtlich mit einem CAGR von 10,79 % wachsen wird, da Gastronomiebetreiber Formate suchen, die die Handhabungskosten und den Lagerplatzbedarf pro Portion reduzieren. Eine Hotelküche, die Konzentrat verwendet, kann es auf die erforderlichen Fettprozentsätze für verschiedene Gerichtetypen rekonstituieren, wodurch die Notwendigkeit entfällt, mehrere Lagereinheiten zu bevorraten – ein praktischer Vorteil, der die institutionelle Akzeptanz beschleunigt. Renuka Agri Foods PLC liefert aseptische Kokosnusscreme in Fettgehaltsbereichen von 17 % bis 30 % mit UHT-Sterilisierungsverarbeitung, die die Fettintegrität für die institutionelle nachgelagerte Rekonstitution bewahrt.

Nach Süßung:
Ungesüßte Produkte behalten breite kulinarische VerwendungUngesüßte Kokosnusscreme machte im Jahr 2025 53,34 % des Marktwerts aus. Sie eignet sich für Currys, Suppen, Marinaden und andere herzhafte Anwendungen, bei denen zugesetzter Zucker die Rezeptflexibilität einschränken würde. Professionelle Köche schätzen die Kontrolle, die sie über Süße und Würzung bietet. Das Format eignet sich auch für die Beschaffung in der Gastronomie, da es für eine breite Palette von Menüpunkten verwendet werden kann. Haushaltskäufer verwenden ungesüßte Optionen bei der Zubereitung küchentypischer Gerichte zu Hause. Diese breite Funktionalität hat ungesüßte Produkte im Kokosnusscreme-Markt vorne gehalten.
Gesüßte Kokosnusscreme wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,88 % wachsen. Die Nachfrage wird durch Cocktail-Mixer, Dessert-Saucen und gebrauchsfertige tropische Getränkebasen angetrieben. Diese Produkte reduzieren die Vorbereitungsschritte in Bars und Konditoreien. Gesüßte Formate gewinnen im Off-Trade- und Online-Verkauf an Bedeutung, wo Bequemlichkeit für Heimanwender Priorität hat. Natürlich gesüßte Sorten mit Kokosnusszucker oder fruchtbasierten Süßungsmitteln entsprechen auch Clean-Label-Präferenzen. Dies schafft eine klare Trennung zwischen der Nachfrage der Gastronomie nach Zutatenkontrolle und der Einzelhandelsnachfrage nach Bequemlichkeit.
Nach Art:
Bio-Produkte wachsen von einer kleineren Basis ausKonventionelle Kokosnusscreme machte im Jahr 2025 72,89 % des Marktwerts aus. Große Gastronomie-Lieferketten verlassen sich auf konventionelle Produkte für konsistentes Volumen, wettbewerbsfähige Preisgestaltung und standardisierte Fettniveaus. Thai Coconut Public Company berichtete von Exporten in mehr als 100 Länder, wobei fast 90 % des Umsatzes aus dem internationalen Geschäft stammten, was den Umfang exportorientierter Lieferbeziehungen widerspiegelt. Diese Verträge hängen typischerweise von Standardspezifikationen und wiederkehrender Beschaffung ab. Konventionelle Produkte bleiben wichtig für Käufer, die sich auf Wert und zuverlässige Versorgung konzentrieren, und sie unterstützen weiterhin die größten Volumenanforderungen in der Kategorie.
Bio-Kokosnusscreme wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,91 % wachsen. Europäische und nordamerikanische Einzelhändler weisen mehr Regalfläche für Produkte zu, die Bio- und Clean-Label-Anforderungen erfüllen. Srilankische Produzenten, darunter Renuka Agri Foods, liefern aseptische Kokosprodukte an internationale Lebensmittelhersteller. Bio-Lieferanten benötigen entsprechende Zertifizierungen und rückverfolgbare Beschaffung, um Zugang zu Premium-Einzelhandelskanälen zu erhalten. Ihre Produkte richten sich in der Regel an Käufer, die bereit sind, mehr für Zutaten-Transparenz und Herkunftsnachweise zu zahlen. Dies schafft eine Marktstruktur, in der konventionelle Produkte die Volumenachfrage bedienen, während Bio-Produkte die höherwertige Nachfrage ansprechen.
Nach Verpackungsformat:
Dosen gewinnen im Premium-EinzelhandelTetra Pak hielt im Jahr 2025 58,19 % des Werts. Seine Position spiegelt die starke Nutzung in der Gastronomie wider, wo Umgebungskartons die Nachfüllhäufigkeit für Großküchen reduzieren können. Kartons unterstützen auch die Lagerung bei Raumtemperatur und verringern die Abhängigkeit von der Kühlkettenhandhabung. Diese Eigenschaften sind wertvoll für Distributoren, die über große Entfernungen arbeiten. Große Gastronomieeinkäufer schätzen auch standardisierte Kartonformate bei der routinemäßigen Beschaffung. Das Format bleibt eng mit den betrieblichen Anforderungen von Restaurants, Hotels und Cateringunternehmen verbunden.
Dosen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,71 % wachsen. Premium-Einzelhandelsmarken verwenden BPA-freie Dosen, um Bio- und Einzutatprodukte zu präsentieren. Cocofina bietet ein Bio-Kokosnusscreme-Produkt in einer Dose an, die 90 % Kokosnuss enthält. Der hermetische Verschluss unterstützt einfachere Formulierungen mit weniger Stabilisatoren. Dosen werden auch von Verbrauchern, die Kochzutaten einkaufen, weithin anerkannt. Flexible Beutel und Sachets unterstützen kleinere, tragbare Verwendungen, machen aber einen kleineren Wertanteil aus.
Nach Verpackungsgröße:
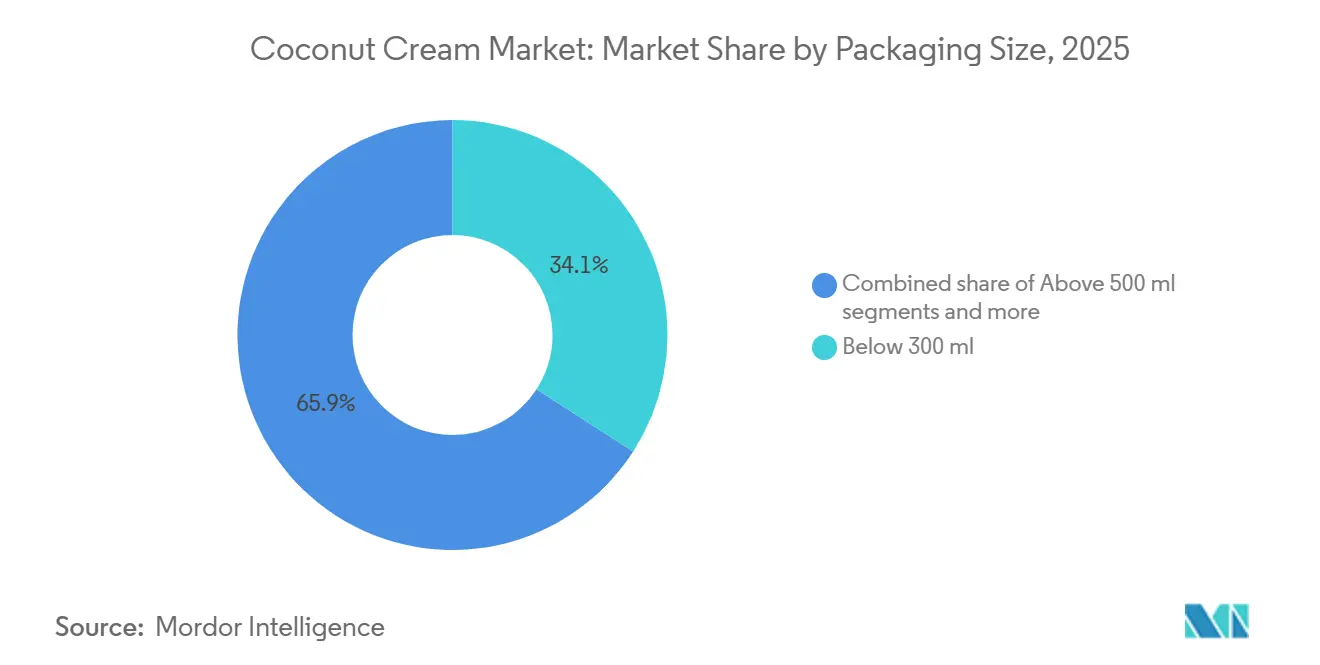
Große Formate profitieren von der GastronomienachfrageProdukte unter 300 ml hielten im Jahr 2025 einen Wertanteil von 34,12 %. Kleinere Formate eignen sich für den Haushaltsgebrauch, da Verbraucher Kokosnusscreme oft für bestimmte Rezepte kaufen. Sie unterstützen auch Probekäufe in Nordamerika und Europa. Ihre praktische Größe hilft, Produktverschwendung in Haushalten zu reduzieren, die Kokosnusscreme gelegentlich verwenden. Kleine Kartons und Dosen behalten ihre Sichtbarkeit in Convenience- und Lebensmittelgeschäften. Premium-Stückpreise helfen diesem Format, seinen Wert zu erhalten, auch wenn das Volumenwachstum langsamer ist.
Formate über 500 ml werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,92 % wachsen. Restaurants, Cafés, Hotels und Lebensmittelhersteller verwenden größere Packungen, um die Handhabungshäufigkeit und Stückkosten zu reduzieren. Lucky Coco Asia bewirbt 1-Liter-Gastronomiekartons und größere maßgeschneiderte Lösungen für gewerbliche Nutzer. Große Formate werden auch mit dem anhaltenden Wachstum des On-Trade-Einkaufs in Verbindung gebracht. Der E-Commerce unterstützt diesen Trend durch Mehrfachpackungskäufe von 400-ml-Dosen und 1-Liter-Kartons. Diese Muster geben Großformaten eine stärkere Wachstumsdynamik als kleinen Haushaltspaketen.
Nach Vertriebskanal:
Off-Trade-Kanäle expandieren durch Online-VerkäufeOn-Trade-Kanäle machten im Jahr 2025 62,18 % des Marktwerts aus. Restaurants, Hotels und Cateringunternehmen benötigen eine stetige Versorgung, konsistenten Fettgehalt und Großhandelspreise, und ihre Kaufentscheidungen tendieren dazu, etablierte Lieferanten mit zuverlässiger Logistik zu bevorzugen. Kokosnusscreme wird in professionellen Küchen häufig für küchentypische Rezepte, Desserts und Getränke verwendet, was dem Gastronomiesegment eine wichtige Rolle bei der Aufrechterhaltung des aktuellen Kategoriewerts gibt. Die Marktgröße des On-Trade-Kanals ist eng mit den betrieblichen Anforderungen gewerblicher Küchen verbunden.
Off-Trade-Kanäle werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,15 % wachsen. Online-Einzelhandel und spezialisierte Naturkostläden bieten kleineren Premium-Marken einen Weg zu Verbrauchern, der nicht von einer breiten Supermarktdistribution abhängt. The Coconut Collab nutzte Ocado und Amazon für seinen additiv-freien Kokosnusscreme-Launch im Juli 2026. Supermärkte und Verbrauchermärkte bieten weiterhin eine breite Reichweite für Mainstream-Produkte, während Naturkostläden und Online-Plattformen einen größeren Anteil an Premium- und Bio-Produkten führen. Das Wachstum von Eigenmarken in Europa könnte die Regalfläche erweitern, wird aber wahrscheinlich auch den Preisdruck auf Marken im mittleren Preissegment erhöhen.
Geografische Analyse
Nordamerika Kokosnusscreme-Markt
Nordamerika hatte im Jahr 2025 einen Wertanteil von 35,22 %. Die Region verbindet die Akzeptanz pflanzlicher Produkte, Premium-Einzelhandelspreise und eine etablierte Nachfrage im Gastronomiebereich. Thailändische und karibische Restaurants, Spezialcafés und Meal-Kit-Dienste verwenden Kokosnusscreme in verschiedenen Anwendungen. Biologische Produkte und Clean-Label-Produkte haben in dieser Region einen größeren Einfluss auf die Kategoriemargen als in vielen anderen. Die Importanforderungen und Kennzeichnungsvorschriften der Vereinigten Staaten bleiben für Lieferanten, die diesen Markt bedienen, relevant. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde gibt Leitlinien zur Kennzeichnung pflanzlicher Milch- und tierischer Lebensmittelersatzprodukte heraus.
APAC Kokosnusscreme-Markt
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,34 % wachsen. Die Region dient sowohl als Produktionsbasis als auch als Markt mit steigendem lokalem Konsum. Thailands Exporte von verarbeiteter Kokosnusscreme erreichten in den ersten 10 Monaten des Jahres 2024 341,1 Millionen USD, wobei gebrauchsfertige Produkte 93,13 % des Exportvolumens ausmachten. China, Südkorea und Singapur steigern ihren Einsatz von Santan beim Kochen und in der Lebensmittelherstellung. Indien und Australien stellen zusätzliche Nachfragekanäle durch den Konsum vegetarischer Lebensmittel bzw. den Naturkosteinzelhandel dar. Der Marktanteil der Kokosnusscreme, der von asiatisch-pazifischen Produzenten gehalten wird, wird auch durch ihre Exportkapazität und Verarbeitungsinfrastruktur geprägt.
EMEA und Südamerika Kokosnusscreme-Markt
Europa, Südamerika, der Nahe Osten und Afrika weisen jeweils unterschiedliche Nachfragemuster auf. Europa ist ein hochwertiges Ziel für zertifizierte biologische und Clean-Label-Produkte, wobei Deutschland, das Vereinigte Königreich, die Niederlande und Frankreich als Schlüsselmärkte fungieren und Polen sowie Spanien zusätzliches Einzelhandelswachstum bieten. Brasilien und Kolumbien verwenden Kokosnusszutaten in der lokalen Küche und profitieren von der Expansion des organisierten Einzelhandels. Die Vereinigten Arabischen Emirate und Saudi-Arabien unterstützen die Nachfrage durch Hotel- und Restaurantimporte. Nigeria und Südafrika bieten Mengenpotenzial durch breite Aktivitäten im Lebensmitteleinzelhandel.
Wettbewerbslandschaft
300–500-ml-Segment im Kokoscreme-Markt
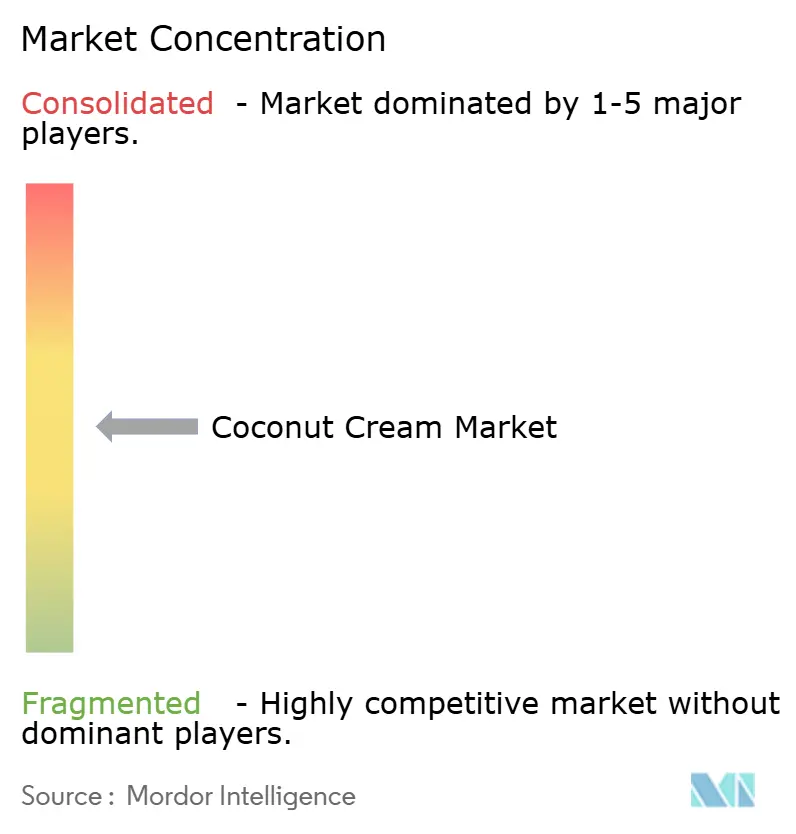
Der Kokosnusscreme-Markt weist eine mäßig konsolidierte Struktur auf, ohne dass ein offengelegter Marktanteil der führenden Anbieter auf eine starke marktweite Kontrolle hinweisen würde. Thai Coconut Public Company, Theppadungporn Coconut, Thai Agri Foods und Sambu Group konkurrieren auf der Grundlage von Produktionsvolumen, Verarbeitungseffizienz und Exportzugang. Diese Akteure sind hauptsächlich in südostasiatischen Produktionszentren tätig, wo die Nähe zur Rohstoffversorgung und die etablierte Verarbeitungsinfrastruktur ihre Wettbewerbspositionen stärken. Trotz ihrer Größe beherrscht kein einzelner Akteur einen dominanten Anteil in allen wichtigen Exportmärkten, was zum fragmentierten Charakter des Marktes beiträgt.
Lieferanten differenzieren sich zunehmend durch aseptische Verarbeitung, Verpackungsfähigkeit, Bio-Zertifizierung und Eigenmarkendienstleistungen. Thai Coconut Public Company hat in aseptische PET-Kapazität investiert, um die internationale Distribution von haltbaren Produkten für Exportkunden zu unterstützen. Renuka Holdings, Betrimex und Kapar Coconut Industries verfolgen die Exportberechtigung durch Lebensmittelsicherheits-, Halal-, Koscher- und Qualitätszertifizierungen, die Verarbeitern helfen, die Anforderungen in regulierten Importmärkten zu erfüllen. Markenunternehmen wie GraceKennedy und Pacific Foods of Oregon behalten ihre Bekanntheit in ihren jeweiligen regionalen Einzelhandelskanälen und unterscheiden ihre Marktposition von Verarbeitern, die sich hauptsächlich auf Eigenmarken oder Zulieferung konzentrieren.
The Coconut Company und The Coconut Collab konzentrieren sich auf additivfreie Produkte, die auf Clean-Label-Käufer abzielen. Der Produktlaunch von The Coconut Collab im Juli 2026 verwendete eine 100%ige Kokosformulierung, die über Online-Einzelhandelskanäle vertrieben wurde. Lieferanten identifizieren auch Wachstumschancen in Produkten, die MCT-Öl, Pflanzenprotein oder Vitamine enthalten, sowie in Barista-Formaten, die eine stabile Emulgierung unter Dampf erfordern. Diese Anwendungen erfordern eine konsistente Produktleistung über die Clean-Label-Positionierung hinaus. Eine Konsolidierung in der philippinischen Verarbeitung könnte die Verhandlungsposition der größten lokalen Verarbeiter stärken und möglicherweise größere Investitionen in Qualitätsstandards und Exportkapazität ermöglichen.
Kokosnusscreme-Branchenführer
-
Nestle SA
-
Edward & Sons Trading Co.
-
Windmill Organics Limited
-
McCormick & Company, Inc.
-
Greenfield Products, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kokosnusscreme-Markt Unternehmen in diesem Bericht
- Thai Coconut Public Company Limited
- Theppadungporn Coconut Co., Ltd.
- Sambu Group
- Greenfield Products, LLC
- Edward & Sons Trading Co., Inc.
- McCormick & Company, Inc.
- Nestle S.A.
- Danone S.A.
- Windmill Organics Limited
- GraceKennedy Limited
- Pacific Foods of Oregon, LLC
- Renuka Holdings PLC
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Thai Agri Foods Public Co., Ltd.
- The Coconut Company (UK) Ltd.
- Greenville Agro Corporation
- Kapar Coconut Industries Sdn Bhd
- Betrimex Coconut JSC
- Franklin Baker Company of the Philippines
Neueste Industrielle Entwicklungen in Kokosnusscreme-Markt
- Juli 2026: The Coconut Collab brachte eine 100%ige Kokosnuss-Kokosnusscreme ohne Zusatzstoffe auf den Markt, die keine Emulgatoren, Konservierungsstoffe oder Stabilisatoren enthält. Das Produkt wird über Ocado und Amazon verkauft und stammt aus dem Kokosnussdreieck Sri Lankas.
- Dezember 2025: Metro Pacific Coconut Holdings schloss die Übernahme von Franklin Baker Company of the Philippines ab. Metro Pacific erklärte, dass seine kombinierten Kokoseinheiten 70 % der philippinischen Lebensmittelqualitäts-Kokosexporte ausmachen und täglich mehr als 2 Millionen Kokosnüsse verarbeiten.
- Mai 2025: Thai Coconut Public Company skizzierte ein globales Expansionsprogramm und identifizierte den Nahen Osten, die Vereinigten Staaten, China, Japan und Südkorea als Prioritätsmärkte.
Globaler Kokosnusscreme-Marktbericht Umfang
Kokosnusscreme wird durch Mahlen oder Pressen von reifem Kokosnussfleisch und Extraktion mit Wasser hergestellt, was zu einer Emulsion aus Kokosnussfett, Wasser und natürlich vorkommenden Kokosnussfeststoffen führt. Sie hat einen höheren Fettgehalt und eine dickere Konsistenz als Kokosnussmilch und liefert einen reichhaltigen Kokosnussgeschmack und eine cremige Textur. Kokosnusscreme wird häufig in Currys, Saucen, Suppen, Desserts, Backwaren, Getränken und pflanzlichen Lebensmittelformulierungen verwendet, wo sie sowohl als Aromastoff als auch als milchfreie Cremigkeitsquelle fungiert.
Der globale Kokosnusscreme-Markt ist nach Fettgehalt, Süßung, Art, Verpackungsformat, Verpackungsgröße, Vertriebskanal und Geografie segmentiert. Nach Fettgehalt ist der Markt in Standard-Kokosnusscreme (20–24 % Fett), schwere Kokosnusscreme (24–30 % Fett) und Kokosnusscreme-Konzentrat (>30 % Fett) segmentiert. Nach Süßung ist der Markt in ungesüßte und gesüßte Kokosnusscreme segmentiert. Nach Art ist der Markt in konventionelle und Bio-Kokosnusscreme segmentiert. Nach Verpackungsformat ist der Markt in Dosen, Tetra Pak und andere Verpackungstypen segmentiert. Nach Verpackungsgröße ist der Markt in unter 300 ml, 300–500 ml und über 500 ml segmentiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade segmentiert; das Off-Trade-Segment ist weiter in Supermärkte/Verbrauchermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und andere Off-Trade-Kanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Asien-Pazifik, Europa und andere Regionen segmentiert. Der Bericht liefert Marktgröße und Prognosen in Wert (USD) und Volumen (Liter) für alle oben genannten Segmente.
Segmentierungsübersicht
| Bio |
| Konventionell |
| Dosen |
| Tetra Pack |
| Sonstige Verpackungsarten |
| Unter 300 ml |
| 300–500 ml |
| Über 500 ml |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Off-Trade-Kanäle |
| Nordamerika |
| Europa |
| Asien-Pazifik |
| Südamerika |
| Naher Osten und Afrika |
| Kategorie | Bio | |
| Konventionell | ||
| Verpackungsart | Dosen | |
| Tetra Pack | ||
| Sonstige Verpackungsarten | ||
| Verpackungsgröße | Unter 300 ml | |
| 300–500 ml | ||
| Über 500 ml | ||
| Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Off-Trade-Kanäle | ||
| Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Kokosnusscreme-Markt an?
Die Nachfrage nach pflanzlichen Formulierungen, die breitere Verwendung asiatischer und tropischer Küchen, Clean-Label-Einkäufe und haltbare Verarbeitung unterstützen das Wachstum. Für die Kategorie wird ein CAGR von 9,67 % von 2026 bis 2031 prognostiziert.
Was ist der prognostizierte Wert der Kokosnusscreme-Verkäufe bis 2031?
Die Kategorie wird voraussichtlich bis 2031 1,65 Milliarden USD erreichen, ausgehend von 1,04 Milliarden USD im Jahr 2026.
Welcher Kokosnusscreme-Typ hat den größten Marktanteil?
Standard-Kokosnusscreme hielt im Jahr 2025 58,68 % des Werts, da sie mit einer breiten Palette von Einzel- und Gastronomierezepten kompatibel ist.
Welches Natursegment wächst am schnellsten?
Bio-Kokosnusscreme wird voraussichtlich bis 2031 mit einem CAGR von 11,91 % wachsen, unterstützt durch Clean-Label- und Premium-Einzelhandelsnachfrage.
Welche Jahre deckt dieser Kokoscreme-Markt ab, und wie groß war der Markt im Jahr 2024?
Im Jahr 2024 wurde die Größe des Kokoscreme-Marktes auf 0,84 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des Kokoscreme-Marktes für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Größe des Kokoscreme-Marktes für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.