
Tamanho e Participação do Mercado de Creme de Coco
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
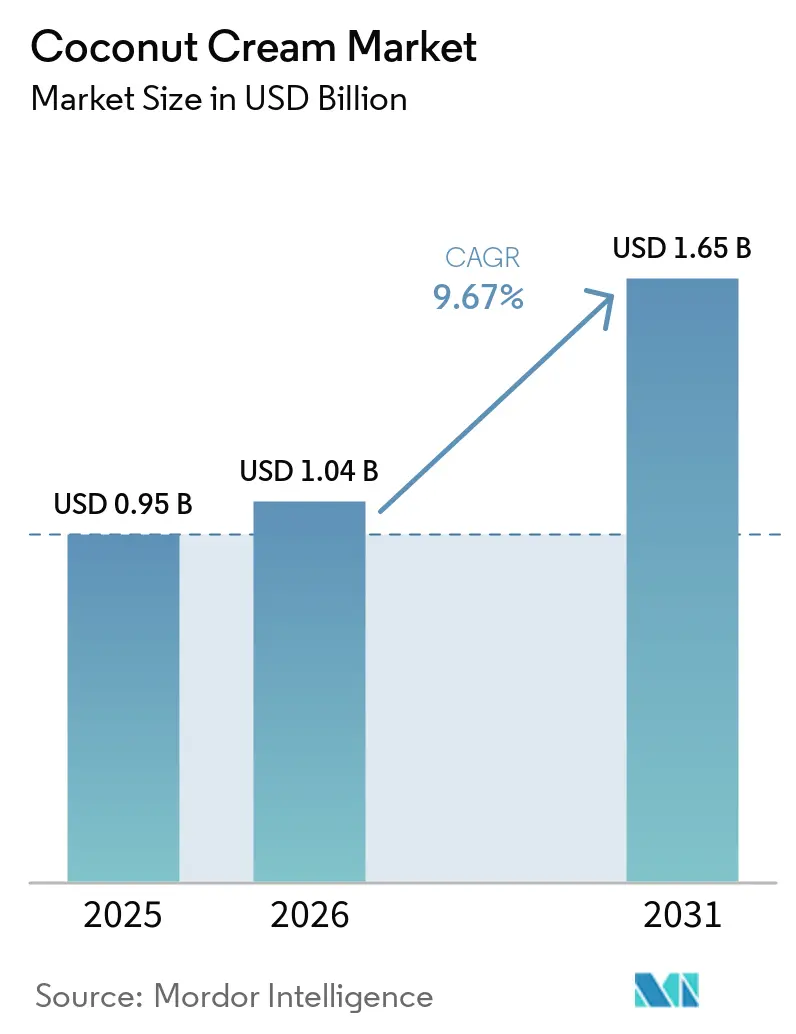
| Tamanho do Mercado (2026) | 1.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
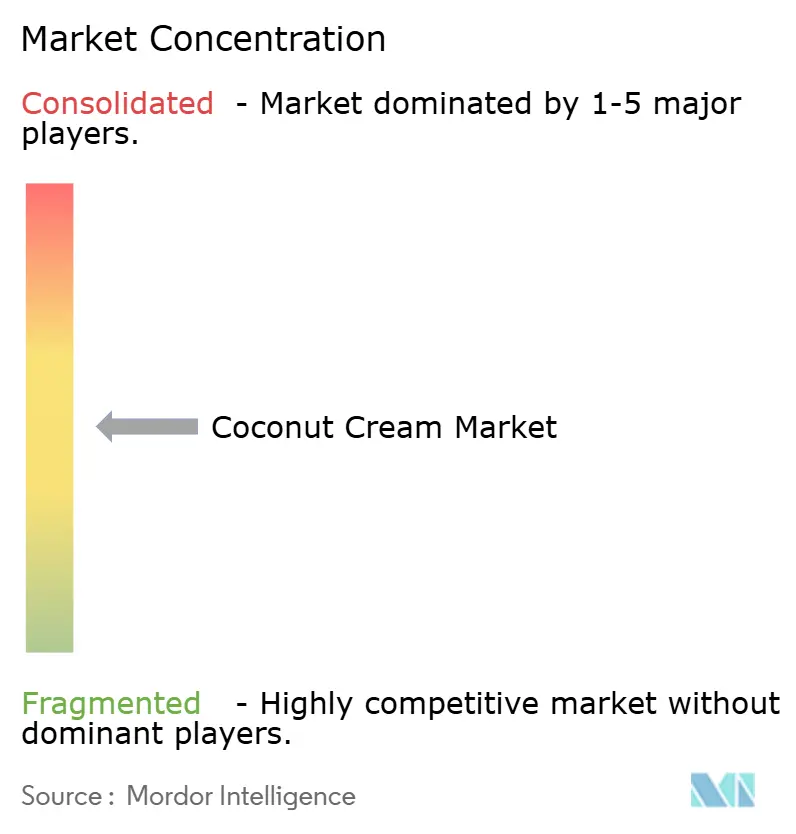
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Creme de Coco por Mordor Intelligence
O mercado de creme de coco foi avaliado em 0,95 bilhões de USD em 2025 e deve atingir 1,04 bilhões de USD em 2026, com projeção de crescimento para 1,65 bilhões de USD até 2031, a um CAGR de 9,67% de 2026 a 2031. Três forças estruturais impulsionam esse crescimento: o aumento da demanda por alternativas à base de plantas e sem laticínios no varejo e no setor de alimentação fora do lar, a crescente popularidade das culinárias asiática e tropical na América do Norte e na Europa, e a preferência dos consumidores por ingredientes minimamente processados e com rótulo limpo. À medida que as mudanças alimentares se aceleram nos mercados desenvolvidos, o creme de coco deixou de ser um ingrediente étnico de nicho para se tornar um insumo convencional para culinária e fabricação de alimentos. Sua adoção abrange produtos embalados para o varejo, cardápios de restaurantes e processamento industrial de alimentos, refletindo uma demanda ampla em vez de uma tendência de canal único. O creme de coco se diferencia de outras alternativas à base de plantas por suas propriedades funcionais, teor de gordura, estabilidade ao calor e comportamento de emulsificação, que os cremes sem laticínios não replicaram de forma consistente. Essas propriedades o tornam particularmente adequado para aplicações como sopas, caril, molhos, sobremesas e bebidas, onde a textura e a estabilidade são fundamentais. Essa vantagem funcional sustenta preços premium mesmo com custos de insumos mais elevados e posiciona o creme de coco como uma categoria duradoura no mercado de ingredientes à base de plantas.
Principais Conclusões do Relatório
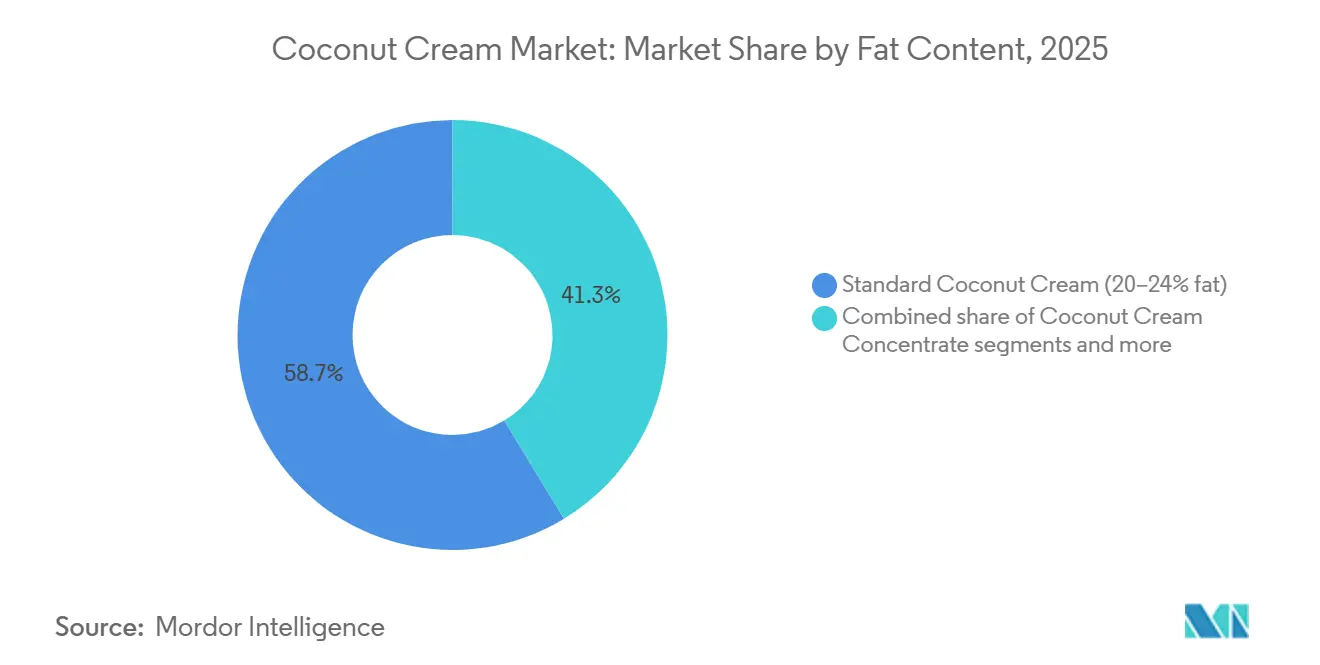
- Por teor de gordura, o creme de coco padrão detinha uma participação de 58,68% em 2025, enquanto o concentrado de creme de coco tem previsão de crescimento a um CAGR de 10,79% até 2031.
- Por adoçamento, o creme de coco sem açúcar detinha uma participação de 53,34% em 2025, enquanto o creme de coco adoçado tem previsão de crescimento a um CAGR de 10,88% até 2031.
- Por natureza, o creme de coco convencional detinha uma participação de 72,89% em 2025, enquanto o creme de coco orgânico tem previsão de crescimento a um CAGR de 11,91% até 2031.
- Por formato de embalagem, o Tetra Pak detinha uma participação de 58,19% em 2025, enquanto as latas têm previsão de crescimento a um CAGR de 10,71% até 2031.
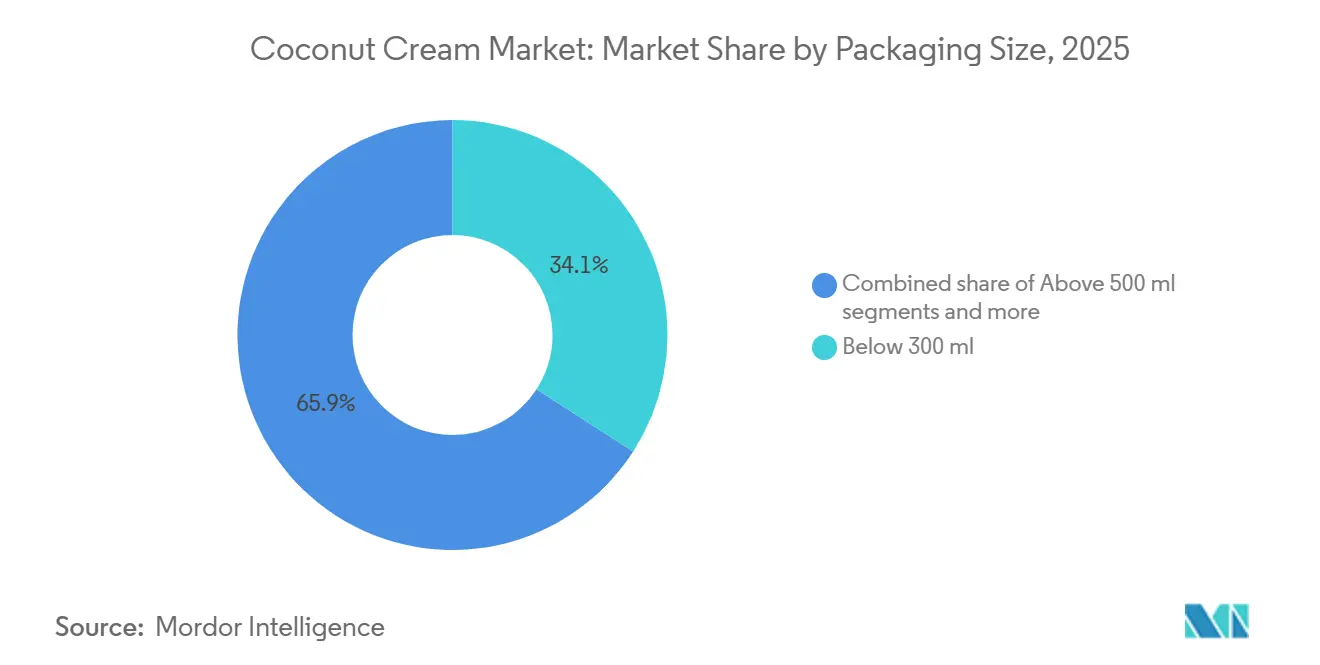
- Por tamanho de embalagem, abaixo de 300 ml detinha uma participação de 34,12% em 2025, enquanto os formatos acima de 500 ml têm previsão de crescimento a um CAGR de 10,92% até 2031.
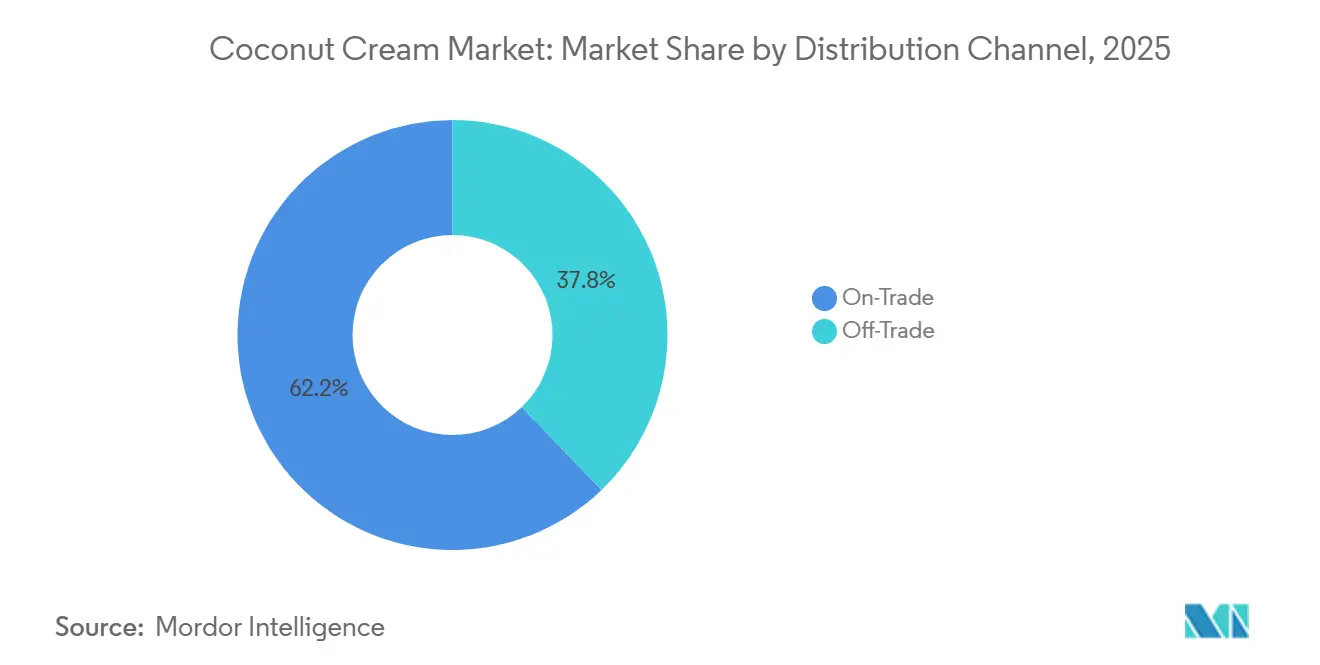
- Por canal de distribuição, o on-trade detinha uma participação de 62,18% em 2025, enquanto o off-trade tem previsão de crescimento a um CAGR de 11,15% até 2031.
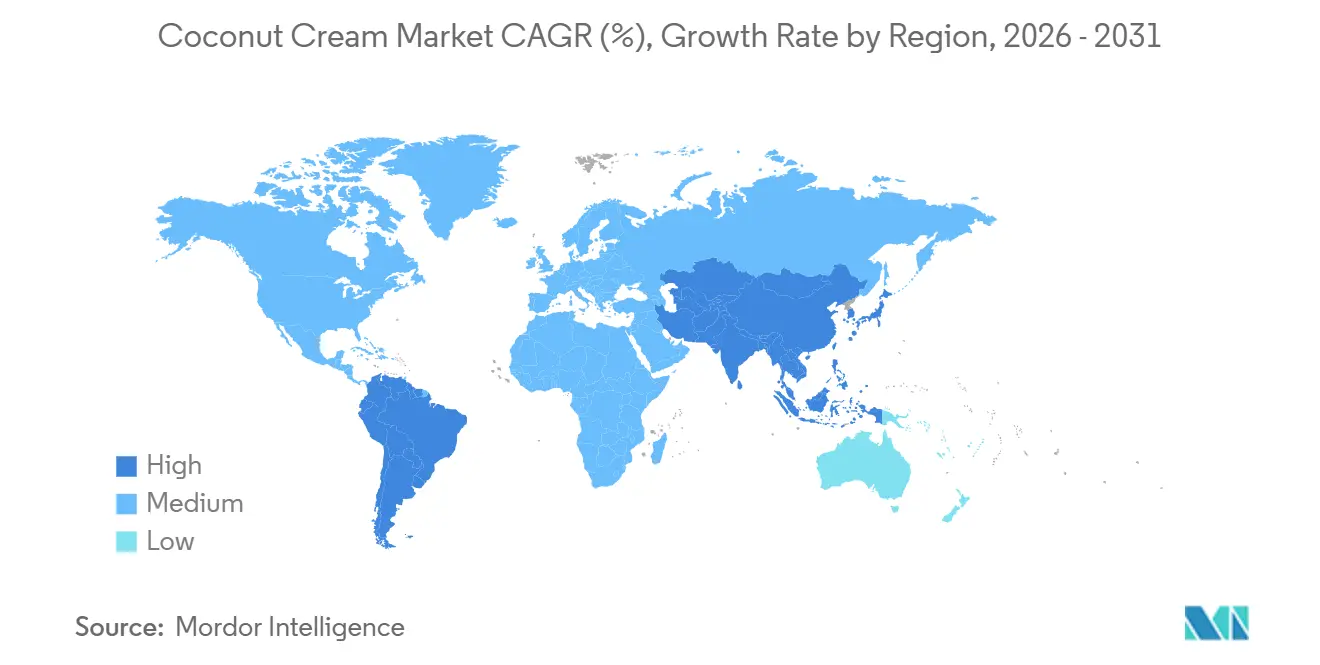
- Por geografia, a América do Norte detinha uma participação de 35,22% em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 11,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento nas formulações à base de plantas e sem laticínios | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão das culinárias asiática, do Sudeste Asiático e tropical globalmente | +1.9% | América do Norte e Europa, com extensão ao Oriente Médio e África | Médio prazo (2–4 anos) |
| Demanda crescente por ingredientes com rótulo limpo e de origem natural | +1.5% | América do Norte e Europa, segmento premium da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Premiumização por meio de formulações orgânicas e com alto teor de gordura | +1.0% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Embalagem asséptica estendendo a vida útil sem cadeia de frio | +0.7% | Global (origens de fornecimento na Ásia-Pacífico, Oriente Médio e África; mercados importadores da América do Norte e União Europeia) | Curto prazo (≤ 2 anos) |
| Padronização do creme de coco para reformulação no setor de alimentação fora do lar | +0.5% | América do Norte, núcleo da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Formulações à Base de Plantas e Sem Laticínios
A crescente adoção de dietas à base de plantas está impulsionando a demanda por ingredientes sem laticínios, incluindo o creme de coco como substituto do creme de leite convencional em culinária, panificação, sobremesas, molhos e bebidas. Nos Estados Unidos, a Pesquisa de Alimentação e Saúde do Conselho Internacional de Informação Alimentar (IFIC) de 2025 constatou que 14% dos consumidores buscam alegações "à base de plantas" ao comprar alimentos e bebidas, indicando que o posicionamento à base de plantas tornou-se uma consideração relevante na compra de alimentos embalados[1]. O creme de coco se beneficia dessa mudança por ser um ingrediente naturalmente derivado de plantas, capaz de substituir ou complementar o creme de leite enquanto se enquadra em formulações veganas e sem laticínios. À medida que os fabricantes ampliam suas linhas de produtos à base de plantas, o creme de coco é cada vez mais utilizado como ingrediente versátil para criar texturas cremosas e sabor rico sem depender de ingredientes lácteos convencionais.
Expansão das Culinárias Asiática, do Sudeste Asiático e Tropical Globalmente
A crescente popularidade das culinárias asiática, do Sudeste Asiático e tropical nos serviços de alimentação internacionais e na culinária doméstica está expandindo o uso do creme de coco como ingrediente culinário central. O creme de coco é amplamente incorporado em caril, sopas, molhos, sobremesas, bebidas e marinadas, particularmente nas culinárias tailandesa, indonésia, malaia, indiana e outras culinárias tropicais. À medida que restaurantes, fabricantes de alimentos embalados e consumidores experimentam cada vez mais sabores globais, as formulações à base de coco estão se tornando mais comuns além dos mercados consumidores tradicionais. Essa adoção mais ampla está criando aplicações adicionais para o creme de coco em refeições prontas, molhos, sobremesas, produtos de panificação e preparações para o setor de alimentação fora do lar, sustentando a demanda pelo ingrediente à medida que as preferências culinárias globais se tornam mais diversificadas.
Demanda Crescente por Ingredientes com Rótulo Limpo e de Origem Natural
A crescente preferência dos consumidores por ingredientes reconhecíveis, minimamente processados e de origem natural está sustentando a demanda por creme de coco em aplicações de alimentos e bebidas. O creme de coco se alinha ao posicionamento de rótulo limpo, pois é derivado diretamente do coco e proporciona textura cremosa e sabor rico sem depender de ingredientes lácteos convencionais. De acordo com os insights de rótulo limpo de 2026 da Ingredion, aproximadamente 49% dos consumidores buscam ativamente produtos com rótulo limpo, enquanto 65% relatam ter aumentado suas compras de produtos com rótulo limpo nos últimos cinco anos[2]. Essa tendência está incentivando os fabricantes de alimentos a incorporar ingredientes de origem natural, como o creme de coco, em molhos, sobremesas, produtos de panificação, bebidas e alimentos preparados, onde as credenciais de rótulo limpo e a transparência dos ingredientes são considerações de compra cada vez mais importantes.
Premiumização por Meio de Formulações Orgânicas e com Alto Teor de Gordura
O crescente interesse dos consumidores por ingredientes alimentares de qualidade premium está sustentando a demanda por formulações de creme de coco orgânico e com alto teor de gordura. Consumidores e fabricantes de alimentos associam cada vez mais o creme de coco de maior qualidade a uma textura mais rica, sabor mais pleno e melhor desempenho culinário, particularmente em sobremesas, molhos, caril, bebidas e aplicações de panificação. As formulações orgânicas reforçam ainda mais esse posicionamento ao atrair consumidores que buscam produtos alinhados com preferências de ingredientes naturais e responsáveis. Essa tendência está incentivando os fabricantes a expandir as ofertas diferenciadas de creme de coco além das formulações padrão, criando oportunidades para produtos de maior valor tanto no varejo quanto no setor de alimentação fora do lar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade na disponibilidade de coco e nos preços de matérias-primas | -1.8% | Global (origens de fornecimento na Ásia-Pacífico; todos os mercados importadores) | Curto prazo (≤ 2 anos) |
| Disponibilidade de laticínios e outros substitutos à base de plantas | -0.9% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Teor de gordura inconsistente e desempenho sensorial variável entre origens | -0.7% | Global | Médio prazo (2–4 anos) |
| Custo mais elevado do creme de coco premium e orgânico | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade na Disponibilidade de Coco e nos Preços de Matérias-Primas
As flutuações na disponibilidade de coco e nos preços de matérias-primas podem criar desafios de custo e fornecimento para os fabricantes de creme de coco, uma vez que a produção depende fortemente do acesso consistente a cocos maduros. A variabilidade climática, doenças nas plantações, mudanças nos rendimentos agrícolas e padrões de produção sazonais podem afetar a disponibilidade e a qualidade dos cocos. Mudanças no fornecimento dos agricultores, custos de mão de obra, despesas de transporte e demanda concorrente podem influenciar ainda mais os preços das matérias-primas. Essas flutuações podem aumentar os custos de fabricação e complicar o planejamento de aquisições, particularmente para produtores que operam sob contratos de preço fixo. Os fabricantes podem enfrentar pressão para absorver custos de insumos mais elevados ou ajustar os preços dos produtos, o que pode afetar as margens e criar incerteza de preços em toda a cadeia de fornecimento de creme de coco.
Teor de Gordura Inconsistente e Desempenho Sensorial Variável entre Origens
Variações na variedade do coco, condições de cultivo, maturidade, métodos de processamento e origem geográfica podem resultar em diferenças no teor de gordura, cremosidade, cor, aroma e sabor do creme de coco. Essas inconsistências criam desafios para os fabricantes que buscam desempenho consistente do produto, particularmente em aplicações onde o creme de coco proporciona textura rica e sabor distintivo, como molhos, caril, sobremesas, bebidas e produtos de panificação. Esse problema é reforçado pelo comportamento mais amplo de compra de alimentos à base de plantas: os dados de 2024 da Associação de Alimentos à Base de Plantas identificaram sabor e flavor como razão para a diminuição do consumo de alimentos à base de plantas para 27% dos consumidores, enquanto 53% citaram melhor sabor e textura como fator que aumentaria a probabilidade de compra[3]. O desempenho sensorial inconsistente pode, portanto, reduzir as compras repetidas e dificultar que fornecedores de creme de coco e fabricantes de alimentos mantenham resultados consistentes de sabor, textura e formulação entre lotes e aplicações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Teor de Gordura:
Formatos Concentrados Ganham Espaço no Setor de Alimentação Fora do LarO creme de coco padrão (20–24% de gordura) detinha uma participação de valor de 58,68% em 2025, refletindo sua ampla compatibilidade com aplicações tanto no varejo quanto no setor de alimentação fora do lar. Essa dominância reflete a eficiência comercial da faixa de 20–24% de gordura, que equilibra rendimento de produção, compatibilidade de embalagem e desempenho culinário em uma ampla gama de categorias de pratos. O creme de coco pesado (24–30% de gordura) captura o segmento premium do varejo, particularmente na América do Norte e na Europa, onde os consumidores estão dispostos a pagar um preço premium por uma textura mais rica em sobremesas e bebidas.
O concentrado de creme de coco (>30% de gordura) é o subsegmento de teor de gordura de crescimento mais rápido, com previsão de expansão a um CAGR de 10,79% de 2026 a 2031, à medida que os operadores do setor de alimentação fora do lar buscam formatos que reduzam os custos de manuseio por porção e o espaço de armazenamento. Uma cozinha de hotel que usa concentrado pode reconstituí-lo nas porcentagens de gordura necessárias para diferentes tipos de pratos, eliminando a necessidade de estocar múltiplos SKUs, uma vantagem prática que está acelerando a adoção institucional. A Renuka Agri Foods PLC fornece creme de coco asséptico em faixas de teor de gordura de 17% a 30%, com processamento de esterilização UHT que preserva a integridade da gordura para reconstituição institucional a jusante.



Por Adoçamento:
Produtos Sem Açúcar Mantêm Amplo Uso CulinárioO creme de coco sem açúcar representou 53,34% do valor de mercado em 2025. É adequado para caril, sopas, marinadas e outras aplicações salgadas onde o açúcar adicionado limitaria a flexibilidade das receitas. Cozinheiros profissionais valorizam o controle que ele proporciona sobre a doçura e o tempero. O formato também é adequado para aquisições no setor de alimentação fora do lar, pois pode ser utilizado em uma ampla gama de itens do cardápio. Compradores domésticos utilizam opções sem açúcar ao preparar pratos específicos de determinadas culinárias em casa. Essa ampla funcionalidade manteve os produtos sem açúcar à frente no mercado de creme de coco.
O creme de coco adoçado tem previsão de crescimento a um CAGR de 10,88% de 2026 a 2031. A demanda é impulsionada por misturas para coquetéis, molhos para sobremesas e bases prontas para bebidas tropicais. Esses produtos reduzem as etapas de preparação em bares e confeitarias. Os formatos adoçados estão ganhando espaço nas vendas off-trade e online, onde a conveniência é uma prioridade para usuários domésticos. Variedades naturalmente adoçadas com açúcar de coco ou adoçantes à base de frutas também se alinham com as preferências de rótulo limpo. Isso cria uma divisão clara entre a demanda do setor de alimentação fora do lar por controle de ingredientes e a demanda do varejo por conveniência.
Por Natureza:
Produtos Orgânicos Crescem a Partir de uma Base MenorO creme de coco convencional representou 72,89% do valor de mercado em 2025. As grandes cadeias de fornecimento do setor de alimentação fora do lar dependem de produtos convencionais para volume consistente, preços competitivos e níveis de gordura padronizados. A Thai Coconut Public Company reportou exportações para mais de 100 países, com cerca de 90% da receita derivada de negócios internacionais, refletindo a escala das relações de fornecimento orientadas para exportação. Esses contratos geralmente dependem de especificações padrão e aquisições recorrentes. Os produtos convencionais continuam importantes para compradores focados em valor e fornecimento confiável, e continuam a suportar os maiores requisitos de volume na categoria.
O creme de coco orgânico tem previsão de crescimento a um CAGR de 11,91% de 2026 a 2031. Os varejistas europeus e norte-americanos estão alocando mais espaço nas prateleiras para produtos que atendem aos requisitos orgânicos e de rótulo limpo. Produtores do Sri Lanka, incluindo a Renuka Agri Foods, fornecem produtos de coco assépticos para fabricantes internacionais de alimentos. Os fornecedores orgânicos requerem certificação adequada e rastreabilidade de origem para acessar os canais de varejo premium. Seus produtos geralmente visam compradores dispostos a pagar mais por transparência de ingredientes e credenciais de origem. Isso cria uma estrutura de mercado onde os produtos convencionais atendem à demanda por volume, enquanto os produtos orgânicos atendem à demanda de maior valor.
Por Formato de Embalagem:
Latas Ganham Espaço no Varejo PremiumO Tetra Pak detinha 58,19% do valor em 2025. Sua posição reflete o forte uso no setor de alimentação fora do lar, onde as embalagens cartonadas em temperatura ambiente podem reduzir a frequência de reabastecimento para cozinhas de alto volume. As embalagens cartonadas também suportam armazenamento estável em temperatura ambiente e menor dependência do manuseio em cadeia de frio. Essas características são valiosas para distribuidores que trabalham em longas distâncias. Os grandes compradores do setor de alimentação fora do lar também valorizam os formatos de embalagem cartonada padronizados nas aquisições de rotina. O formato permanece intimamente ligado às necessidades operacionais de restaurantes, hotéis e fornecedores de catering.
As latas têm previsão de crescimento a um CAGR de 10,71% de 2026 a 2031. As marcas premium do varejo utilizam latas sem BPA para apresentar produtos orgânicos e de ingrediente único. A Cocofina oferece um produto de creme de coco orgânico em lata que contém 90% de coco. O selo hermético suporta formulações mais simples com menos estabilizantes. As latas também são amplamente reconhecidas pelos consumidores que compram ingredientes culinários. Embalagens flexíveis e sachês suportam usos menores e portáteis, mas representam uma parcela menor do valor.
Por Tamanho de Embalagem:
Formatos Grandes se Beneficiam da Demanda do Setor de Alimentação Fora do LarOs produtos abaixo de 300 ml detinham uma participação de valor de 34,12% em 2025. Os formatos menores são adequados para uso doméstico, pois os consumidores frequentemente compram creme de coco para receitas específicas. Eles também suportam compras de experimentação na América do Norte e na Europa. Seu tamanho prático ajuda a reduzir o desperdício de produto em domicílios que usam creme de coco ocasionalmente. Embalagens cartonadas e latas pequenas mantêm visibilidade em lojas de conveniência e supermercados. O preço unitário premium ajuda esse formato a manter valor mesmo quando o crescimento de volume é mais lento.
Os formatos acima de 500 ml têm previsão de expansão a um CAGR de 10,92% de 2026 a 2031. Restaurantes, cafés, hotéis e fabricantes de alimentos utilizam embalagens maiores para reduzir a frequência de manuseio e os custos unitários. A Lucky Coco Asia promove embalagens cartonadas de 1 litro para o setor de alimentação fora do lar e soluções personalizadas maiores para usuários comerciais. Os formatos grandes também estão associados ao crescimento contínuo das compras on-trade. O comércio eletrônico apoia essa tendência por meio de compras em multipacks de latas de 400 ml e embalagens cartonadas de 1 litro. Esses padrões conferem aos formatos a granel uma trajetória de crescimento mais forte do que as embalagens domésticas pequenas.

Por Canal de Distribuição:
Canais Off-Trade se Expandem por Meio das Vendas OnlineOs canais on-trade representaram 62,18% do valor de mercado em 2025. Restaurantes, hotéis e empresas de catering requerem fornecimento constante, teor de gordura consistente e preços em volume, e suas decisões de compra tendem a favorecer fornecedores estabelecidos com logística confiável. O creme de coco é amplamente utilizado em cozinhas profissionais para receitas específicas de determinadas culinárias, sobremesas e bebidas, conferindo ao segmento de alimentação fora do lar um papel importante na sustentação do valor atual da categoria. O tamanho do mercado do canal on-trade permanece intimamente ligado aos requisitos operacionais das cozinhas comerciais.
Os canais off-trade têm previsão de crescimento a um CAGR de 11,15% de 2026 a 2031. O varejo online e as lojas especializadas em alimentos naturais oferecem às marcas premium menores um caminho até os consumidores que não depende de ampla distribuição em supermercados. The Coconut Collab utilizou a Ocado e a Amazon para o lançamento de seu creme de coco sem aditivos em julho de 2026. Supermercados e hipermercados continuam a oferecer amplo alcance para produtos convencionais, enquanto lojas de alimentos naturais e plataformas online carregam uma parcela maior de produtos premium e orgânicos. O crescimento de marcas próprias na Europa pode expandir o espaço nas prateleiras, mas também tende a aumentar a pressão de preços sobre as marcas de nível médio.
Análise Geográfica
Mercado de Creme de Coco da América do Norte
A América do Norte respondeu por 35,22% do valor em 2025. A região combina a adoção de produtos à base de plantas, preços premium no varejo e demanda consolidada no setor de alimentação fora do lar. Restaurantes tailandeses e caribenhos, cafés especializados e serviços de kits de refeição utilizam creme de coco em diversas aplicações. Produtos orgânicos e com rótulo limpo exercem maior influência nas margens da categoria nesta região do que em muitas outras. Os requisitos de importação e as normas de rotulagem dos Estados Unidos continuam sendo relevantes para os fornecedores que atendem a este mercado. A Administração de Alimentos e Medicamentos dos Estados Unidos fornece orientações sobre a rotulagem de leites à base de plantas e alternativas alimentares de origem animal.
Mercado de Creme de Coco da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 11,34% de 2026 a 2031. A região atua tanto como base de produção quanto como mercado com consumo local crescente. As exportações de creme de coco processado da Tailândia atingiram 341,1 milhões de USD nos primeiros 10 meses de 2024, com os produtos prontos para uso respondendo por 93,13% dos volumes exportados. China, Coreia do Sul e Singapura estão ampliando o uso de santan na culinária e na fabricação de alimentos. Índia e Austrália representam canais adicionais de demanda por meio do consumo de alimentos vegetarianos e do varejo de alimentos naturais, respectivamente. A participação de mercado de creme de coco detida pelos produtores da Ásia-Pacífico também é moldada por sua capacidade de exportação e infraestrutura de processamento.
Mercado de Creme de Coco na EMEA e América do Sul
Europa, América do Sul, Oriente Médio e África contribuem, cada um, com padrões de demanda distintos. A Europa é um destino de alto valor para produtos orgânicos certificados e com rótulo limpo, com Alemanha, Reino Unido, Países Baixos e França atuando como mercados-chave, e Polônia e Espanha oferecendo crescimento adicional no varejo. Brasil e Colômbia utilizam ingredientes de coco na culinária local e se beneficiam da expansão do varejo organizado. Os Emirados Árabes Unidos e a Arábia Saudita sustentam a demanda por meio de importações para hotéis e restaurantes. Nigéria e África do Sul oferecem potencial de volume por meio da ampla atividade do varejo de alimentos.
Cenário Competitivo
Concentração do Mercado
Segmento de 300-500 ml no Mercado de Creme de Coco
O mercado de creme de coco tem uma estrutura moderadamente consolidada, sem participação divulgada dos principais players que indicaria um forte controle em todo o mercado. Thai Coconut Public Company, Theppadungporn Coconut, Thai Agri Foods e Sambu Group competem em volume de produção, eficiência de processamento e acesso a exportações. Esses players operam principalmente nos polos de produção do Sudeste Asiático, onde a proximidade ao fornecimento de matérias-primas e a infraestrutura de processamento estabelecida sustentam suas posições competitivas. Apesar de sua escala, nenhum player único detém uma participação dominante em todos os principais mercados de exportação, o que contribui para o caráter fragmentado do mercado.
Os fornecedores diferenciam-se cada vez mais por meio de processamento asséptico, capacidade de embalagem, certificação orgânica e serviços de marca própria. A Thai Coconut Public Company investiu em capacidade de PET asséptico para suportar a distribuição internacional de produtos estáveis em temperatura ambiente para clientes de exportação. Renuka Holdings, Betrimex e Kapar Coconut Industries buscam elegibilidade para exportação por meio de certificações de segurança alimentar, Halal, Kosher e de qualidade, que ajudam os processadores a atender aos requisitos nos mercados importadores regulamentados. Empresas com marcas próprias, como GraceKennedy e Pacific Foods of Oregon, mantêm reconhecimento em seus respectivos canais de varejo regionais, distinguindo sua posição de mercado dos processadores focados principalmente em marca própria ou fornecimento de ingredientes.
The Coconut Company e The Coconut Collab focam em produtos sem aditivos voltados para compradores de rótulo limpo. O lançamento de produto da The Coconut Collab em julho de 2026 utilizou uma formulação 100% coco distribuída por canais de varejo online. Os fornecedores também identificam oportunidades de crescimento em produtos que incorporam óleo MCT, proteína vegetal ou vitaminas, bem como em formatos para baristas que requerem emulsificação estável sob vapor. Essas aplicações exigem desempenho consistente do produto além do posicionamento de rótulo limpo. A consolidação no processamento filipino pode fortalecer o poder de negociação dos maiores processadores locais, potencialmente permitindo maior investimento em padrões de qualidade e capacidade de exportação.
Líderes do Setor de Creme de Coco
-
Nestle SA
-
Edward & Sons Trading Co.
-
Windmill Organics Limited
-
McCormick & Company, Inc.
-
Greenfield Products, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Creme de Coco Empresas cobertas neste relatório
- Thai Coconut Public Company Limited
- Theppadungporn Coconut Co., Ltd.
- Sambu Group
- Greenfield Products, LLC
- Edward & Sons Trading Co., Inc.
- McCormick & Company, Inc.
- Nestle S.A.
- Danone S.A.
- Windmill Organics Limited
- GraceKennedy Limited
- Pacific Foods of Oregon, LLC
- Renuka Holdings PLC
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Thai Agri Foods Public Co., Ltd.
- The Coconut Company (UK) Ltd.
- Greenville Agro Corporation
- Kapar Coconut Industries Sdn Bhd
- Betrimex Coconut JSC
- Franklin Baker Company of the Philippines
Desenvolvimentos industriais recentes em Mercado de Creme de Coco
- Julho de 2026: The Coconut Collab lançou um Creme de Coco 100% coco, sem aditivos, sem emulsificantes, conservantes ou estabilizantes. O produto é vendido por meio da Ocado e da Amazon e é proveniente do Triângulo do Coco do Sri Lanka.
- Dezembro de 2025: A Metro Pacific Coconut Holdings concluiu a aquisição da Franklin Baker Company of the Philippines. A Metro Pacific declarou que suas entidades combinadas de coco representam 70% das exportações filipinas de coco para uso alimentar e processam mais de 2 milhões de cocos diariamente.
- Maio de 2025: A Thai Coconut Public Company delineou um programa de expansão global, identificando o Oriente Médio, os Estados Unidos, a China, o Japão e a Coreia do Sul como mercados prioritários.
Escopo do Relatório Global do Mercado de Creme de Coco
O creme de coco é produzido pela moagem ou prensagem da polpa de coco madura e sua extração com água, resultando em uma emulsão de gordura de coco, água e sólidos de coco de ocorrência natural. Possui maior teor de gordura e consistência mais espessa do que o leite de coco, proporcionando um rico sabor de coco e textura cremosa. O creme de coco é amplamente utilizado em caril, molhos, sopas, sobremesas, produtos de panificação, bebidas e formulações de alimentos à base de plantas, onde funciona tanto como ingrediente aromatizante quanto como fonte cremosa sem laticínios.
O mercado global de creme de coco é segmentado por teor de gordura, adoçamento, natureza, formato de embalagem, tamanho de embalagem, canal de distribuição e geografia. Por teor de gordura, o mercado é segmentado em creme de coco padrão (20–24% de gordura), creme de coco pesado (24–30% de gordura) e concentrado de creme de coco (>30% de gordura). Por adoçamento, o mercado é segmentado em creme de coco sem açúcar e adoçado. Por natureza, o mercado é segmentado em creme de coco convencional e orgânico. Por formato de embalagem, o mercado é segmentado em latas, Tetra Pak e outros tipos de embalagem. Por tamanho de embalagem, o mercado é segmentado em abaixo de 300 mL, 300–500 mL e acima de 500 mL. Por canal de distribuição, o mercado é segmentado em on-trade e off-trade; o segmento off-trade é ainda segmentado em supermercados/hipermercados, lojas de conveniência/mercearias, lojas de varejo online e outros canais off-trade. Por geografia, o mercado é segmentado em América do Norte, Ásia-Pacífico, Europa e outras regiões. O relatório fornece tamanho de mercado e previsões em valor (USD) e volume (litros) para todos os segmentos acima.
Visão geral da segmentação
| Orgânico |
| Convencional |
| Latas |
| Embalagem Tetra Pak |
| Outros Tipos de Embalagem |
| Abaixo de 300 ml |
| 300-500 ml |
| Acima de 500 ml |
| On-Trade | |
| Off-Trade | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas de Varejo Online | |
| Outros Canais Off-Trade |
| América do Norte |
| Europa |
| Ásia-Pacífico |
| América do Sul |
| Oriente Médio e África |
| Categoria | Orgânico | |
| Convencional | ||
| Tipo de Embalagem | Latas | |
| Embalagem Tetra Pak | ||
| Outros Tipos de Embalagem | ||
| Tamanho da Embalagem | Abaixo de 300 ml | |
| 300-500 ml | ||
| Acima de 500 ml | ||
| Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais Off-Trade | ||
| Geografia | América do Norte | |
| Europa | ||
| Ásia-Pacífico | ||
| América do Sul | ||
| Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de creme de coco?
A demanda por formulações à base de plantas, o uso mais amplo das culinárias asiática e tropical, as compras com foco em rótulo limpo e o processamento estável em temperatura ambiente sustentam o crescimento. A categoria tem previsão de crescimento a um CAGR de 9,67% de 2026 a 2031.
Qual é o valor previsto das vendas de creme de coco até 2031?
A categoria tem projeção de atingir 1,65 bilhões de USD até 2031, subindo de 1,04 bilhões de USD em 2026.
Qual tipo de creme de coco tem a maior participação?
O creme de coco padrão detinha 58,68% do valor em 2025 por ser compatível com uma ampla gama de receitas para varejo e setor de alimentação fora do lar.
Qual segmento por natureza está se expandindo mais rapidamente?
O creme de coco orgânico tem previsão de crescimento a um CAGR de 11,91% até 2031, sustentado pela demanda de rótulo limpo e varejo premium.
Quais anos este Mercado de Creme de Coco abrange e qual foi o tamanho do mercado em 2024?
Em 2024, o tamanho do Mercado de Creme de Coco foi estimado em USD 0,84 bilhão. O relatório abrange o tamanho histórico do Mercado de Creme de Coco para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Creme de Coco para os anos: 2025, 2026, 2027, 2028, 2029 e 2030.