
Tamaño y Participación del Mercado de Crema Agria de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
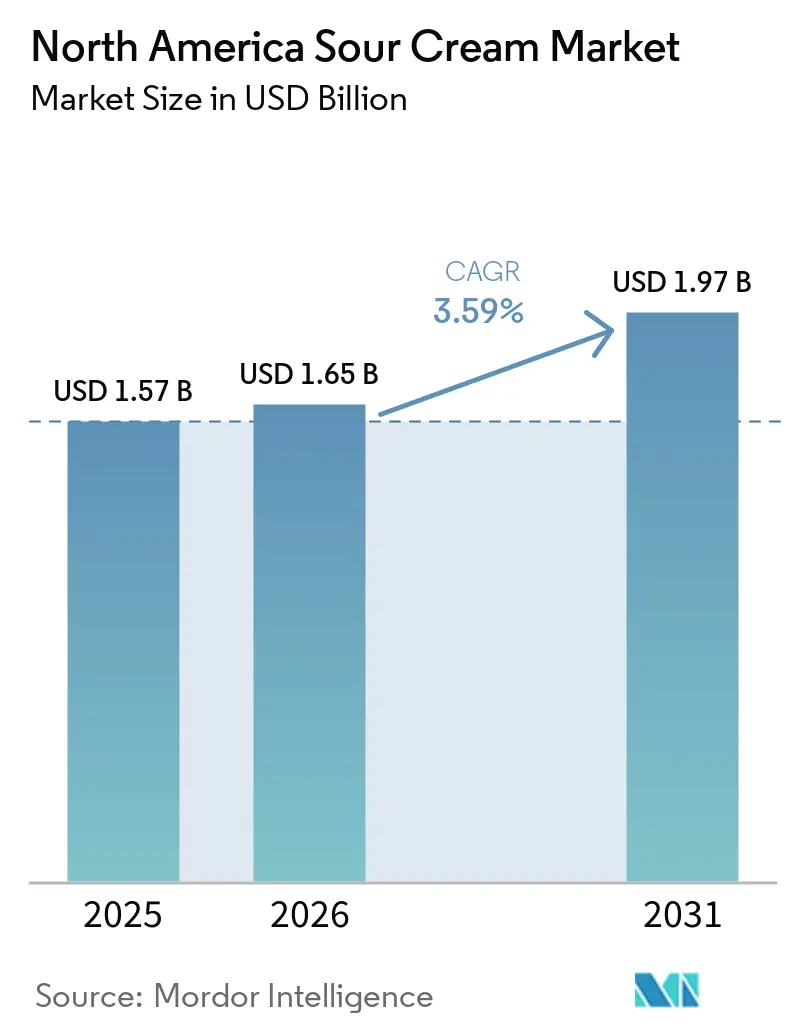
| Tamaño del mercado en el año base (2025) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.97 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.59 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Crema Agria de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de crema agria de América del Norte se expanda desde 1,65 mil millones de USD en 2026, frente a 1,57 mil millones de USD en 2025, hasta 1,97 mil millones de USD en 2031, registrando una CAGR del 3,59% entre 2026 y 2031. La cocina mexicana y Tex-Mex sigue siendo una fuente importante de demanda, ya que la crema agria se utiliza tanto en la cocina doméstica como en los restaurantes. Los compradores del sector de restauración también incrementan la demanda de productos consistentes que funcionan como coberturas, salsas para mojar e ingredientes en recetas. Los productores amplían sus líneas con opciones reducidas en grasa, probióticas y de origen vegetal para atender las necesidades dietéticas cambiantes. La innovación en envases facilita el uso del producto, mientras que las marcas lácteas consolidadas continúan invirtiendo en capacidad, distribución y desarrollo de productos. Estas condiciones respaldan un crecimiento moderado en el mercado de crema agria de América del Norte, aunque la sensibilidad a la lactosa y la competencia de los sustitutos siguen siendo restricciones importantes.
Conclusiones Clave del Informe
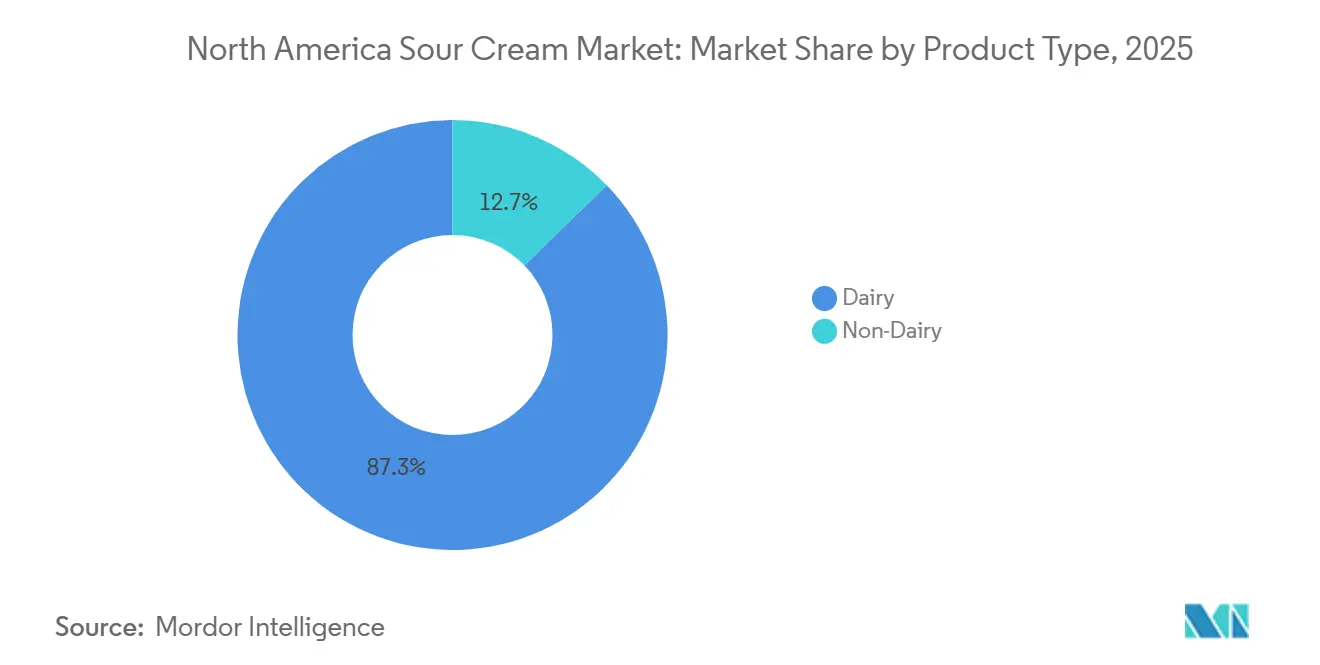
- Por tipo de producto, la crema agria láctea representó el 87,26% de la participación del mercado de crema agria de América del Norte en 2025, mientras que se proyecta que la crema agria no láctea crezca a una CAGR del 5,11% hasta 2031.
- Por tipo de envase, las tarrinas y vasos representaron el 65,32% del tamaño del mercado de crema agria de América del Norte en 2025, mientras que se proyecta que las botellas exprimibles se expandan a una CAGR del 5,48% hasta 2031.
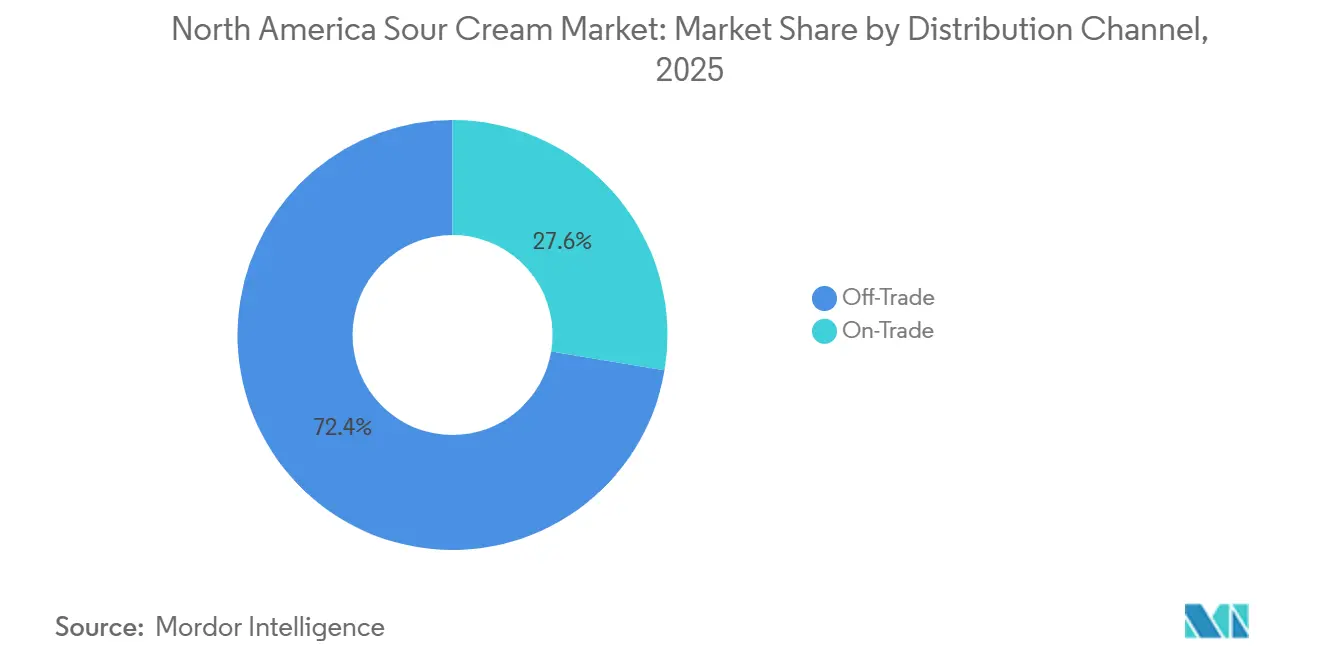
- Por canal de distribución, el canal minorista representó el 72,38% del tamaño del mercado de crema agria de América del Norte en 2025, mientras que se prevé que el canal horeca crezca a una CAGR del 5,38% hasta 2031.
- Por geografía, Estados Unidos representó el 56,48% de la participación del mercado de crema agria de América del Norte en 2025, mientras que se prevé que Canadá crezca a una CAGR del 5,53% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de la cocina mexicana y Tex-Mex | +0.9% | Estados Unidos, con extensión a Canadá y México | Mediano plazo (2-4 años) |
| Aumento de la demanda de condimentos convenientes y listos para usar | +0.7% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Innovación de productos y ofertas de crema agria con sabores | +0.6% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Creciente demanda de productos reducidos en grasa y bajos en calorías | +0.5% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Expansión de productos lácteos orgánicos y de etiqueta limpia | +0.5% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Aplicaciones versátiles en la cocina doméstica | +0.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Popularidad de la Cocina Mexicana y Tex-Mex
La cocina mexicana tiene una amplia presencia en los restaurantes de Estados Unidos, con el 11,00% de los restaurantes estadounidenses que sirven comida mexicana. La crema agria se beneficia cuando los platos mexicanos y Tex-Mex pasan de ser opciones ocasionales en restaurantes a convertirse en comidas habituales en el hogar. Se utiliza como cobertura, base para salsas y como ingrediente en recetas como enchiladas, tacos y boles de burrito. Esta variedad de usos ayuda al mercado de crema agria de América del Norte a mantener la demanda en los canales minorista y de restauración. Los operadores de restaurantes también utilizan crema agria o crema en platos donde forma parte de la receta terminada en lugar de ser un acompañamiento opcional. Ese papel puede respaldar las compras regulares en el sector de restauración a medida que se amplían las opciones de menú mexicano.
Demanda de Condimentos Convenientes y Listos para Usar
Los formatos convenientes están cambiando la forma en que los hogares utilizan la crema agria durante la preparación diaria de comidas. Daisy Brand señala que su formato de crema agria exprimible está diseñado para una dispensación fácil y un uso controlado. El formato elimina la necesidad de una cuchara y facilita la aplicación de crema agria sobre tacos, papas al horno, aperitivos y comidas preparadas. Esto puede aumentar las ocasiones de uso en comparación con una tarrina convencional que se abre habitualmente para cocinar o servir. Los proveedores de envases también han desarrollado soluciones de control de flujo para aplicaciones de crema agria, lo que demuestra que el rendimiento en la dispensación se ha convertido en una característica del producto. El mercado de crema agria de América del Norte tiene, por tanto, la oportunidad de ganar valor a partir de envases que mejoran la comodidad sin modificar el producto familiar.
Innovación de Productos y Ofertas de Crema Agria con Sabores
La innovación de productos ofrece a los productores lácteos consolidados una forma de defender el espacio en los lineales y atraer a los consumidores que buscan variedad. Los nuevos formatos pueden combinar la crema agria tradicional con sabor, una dispensación más sencilla o una lista de ingredientes más limpia. Aptar reconoció su trabajo de envasado con Daisy Brand como parte de una relación con proveedores que respalda el desarrollo de productos de crema agria. Los proveedores de productos de origen vegetal también utilizan el envasado y las declaraciones de ingredientes para diferenciar sus alternativas. Elmhurst 1925 comercializa una crema agria sin lácteos en una bolsa exprimible, lo que sitúa su producto en el mismo espacio de conveniencia que los formatos lácteos convencionales. Estos desarrollos amplían las opciones disponibles en el mercado de crema agria de América del Norte sin modificar el papel central del producto como condimento refrigerado.
Demanda de Productos Reducidos en Grasa y Bajos en Calorías
La crema agria reducida en grasa responde a los consumidores que desean alimentos lácteos familiares con menor contenido de grasa o calorías. Esta necesidad es especialmente relevante para los compradores que leen las etiquetas nutricionales o controlan el tamaño de las porciones. Los productores pueden responder mediante productos ligeros, envases más pequeños y formulaciones que mantengan una textura cremosa. La industria de crema agria de América del Norte también tiene margen para posicionar los productos reducidos en grasa junto con atributos de proteínas y probióticos cuando esas características están respaldadas por la formulación del producto. El etiquetado claro es importante porque permite a los consumidores comparar las opciones con grasa completa y reducida en el lineal. Una gama más amplia de perfiles nutricionales puede ayudar a los productores a retener a los consumidores que de otro modo podrían cambiar al yogur o a los sustitutos de origen vegetal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud relacionadas con el contenido de grasas saturadas y calorías | -0.6% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Creciente prevalencia de la intolerancia a la lactosa y las sensibilidades lácteas | -0.5% | Estados Unidos, Canadá y México | Largo plazo (≥ 4 años) |
| Competencia de productos lácteos sustitutos | -0.4% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Estrictos requisitos de seguridad alimentaria y regulatorios | -0.3% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud Relacionadas con el Contenido de Grasas Saturadas y Calorías
La crema agria tradicional puede enfrentar presión por parte de los consumidores que controlan las grasas saturadas, las calorías o el tamaño de las porciones. Las etiquetas nutricionales hacen visibles estos atributos del producto en el punto de compra bajo las normas de etiquetado de alimentos de Estados Unidos[1]. Algunos consumidores pueden usar la crema agria con menor frecuencia, elegir porciones más pequeñas o seleccionar alternativas reducidas en grasa. El yogur griego, la crème fraîche y los productos cultivados de origen vegetal pueden competir por las mismas ocasiones de cobertura y salsa para mojar. Esta presión es más intensa en las zonas urbanas y de mayores ingresos, donde la información sobre ingredientes y las declaraciones de bienestar pueden influir en las decisiones alimentarias. El mercado de crema agria de América del Norte debe, por tanto, ofrecer opciones claras para los consumidores que buscan indulgencia, control de porciones o alternativas con menor contenido de grasa.
Creciente Prevalencia de la Intolerancia a la Lactosa y las Sensibilidades Lácteas
La malabsorción de lactosa limita la base potencial de consumidores de crema agria láctea convencional. El Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales señala que la malabsorción de lactosa afecta a un estimado del 36,00% de las personas en Estados Unidos[2]. Esto crea una necesidad práctica de productos lácteos sin lactosa y no lácteos que puedan ofrecer un sabor y una textura similares. La limitación es importante porque la cocina mexicana puede impulsar el consumo de crema agria, mientras que varios grupos de consumidores que valoran esta cocina también pueden buscar opciones sin lácteos. Los consumidores canadienses también tienen acceso a información y apoyo sobre la intolerancia a la lactosa a través de la Fundación Canadiense de Salud Digestiva. Los productores que ofrecen productos sin lactosa creíbles a través del comercio minorista convencional pueden reducir el riesgo de volumen asociado con la sensibilidad láctea.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Lácteos Mantienen su Escala Mientras las Opciones No Lácteas Ganan AceptaciónLa crema agria láctea representó el 87,26% de la participación del mercado de crema agria de América del Norte en 2025, lo que refleja una distribución minorista consolidada, marcas reconocidas y su uso en aplicaciones culinarias. Sigue siendo muy adecuada para papas al horno, sopas, salsas para mojar y muchos alimentos preparados donde los consumidores esperan un sabor lácteo familiar. Los productores lácteos se benefician de los sistemas de distribución refrigerada que ya atienden a supermercados, tiendas de club y clientes del sector de restauración. Su principal tarea es mantener la relevancia de la categoría para los consumidores que buscan ingredientes simples, grasa reducida o opciones sin lactosa. Estas necesidades hacen que la renovación de productos sea tan importante como la disponibilidad básica en el mercado de crema agria de América del Norte.
Se prevé que la crema agria no láctea crezca a una CAGR del 5,11% hasta 2031, superando a la categoría en general. Elmhurst 1925 vende una crema agria sin lácteos en una bolsa exprimible libre de BPA, lo que vincula un producto de origen vegetal con una aplicación conveniente. Los productos a base de avena, anacardos o almendras pueden atraer a los consumidores que evitan la lactosa o prefieren los alimentos de origen vegetal. Su avance en el comercio minorista depende del sabor, la textura, la transparencia de los ingredientes y la colocación junto a los productos lácteos consolidados. Es probable que la industria de crema agria de América del Norte vea cómo los productos lácteos y no lácteos compiten por las mismas ocasiones de consumo en lugar de operar como categorías separadas.
Por Tipo de Envase:
Las Tarrinas Lideran Mientras las Botellas Exprimibles Mejoran el Uso CotidianoLas tarrinas y vasos representaron el 65,32% del tamaño del mercado de crema agria de América del Norte en 2025, porque los consumidores conocen el formato y los minoristas han establecido espacio en los lineales refrigerados para él. El formato funciona bien para cocinar, hornear, comidas familiares y recetas que utilizan porciones más grandes. También ofrece a los productores una forma familiar y rentable de vender tanto productos estándar como reducidos en grasa. Las tarrinas siguen siendo relevantes porque muchos hogares utilizan la crema agria como ingrediente y no solo como cobertura. Su posición está, por tanto, respaldada por el uso habitual en las cocinas domésticas y en la preparación de alimentos.
Se proyecta que las botellas exprimibles crezcan a una CAGR del 5,48% hasta 2031, la tasa más rápida entre los formatos de envase. Los productos exprimibles de Daisy Brand muestran cómo la dispensación controlada puede reducir el desorden y facilitar las aplicaciones de uso único. Aptar ha destacado su trabajo con Daisy Brand en envases diseñados para la dispensación de crema agria. Las bolsas también ofrecen a los proveedores de productos de origen vegetal una opción de envasado que respalda una presentación de producto sencilla y portátil. El mercado de crema agria de América del Norte puede utilizar la innovación en envases para fomentar el uso en aperitivos, comidas y platos de estilo restaurante preparados en casa.
Por Canal de Distribución:
El Canal Minorista Proporciona Escala Mientras el Canal Horeca Gana ImpulsoLos canales minoristas representaron el 72,38% de la participación del mercado de crema agria de América del Norte en 2025, respaldados por supermercados, hipermercados, tiendas especializadas y otros puntos de venta minorista. Los minoristas proporcionan el espacio en los lineales refrigerados y la actividad promocional necesaria para que la crema agria siga siendo un producto básico del hogar. Los supermercados pueden ofrecer una amplia variedad de productos estándar, reducidos en grasa, orgánicos, sin lactosa y de origen vegetal. Las tiendas de conveniencia desempeñan un papel menor, pero pueden atender las ocasiones inmediatas de comida y aperitivo. Las plataformas de compra de comestibles en línea también pueden respaldar los formatos de paquetes múltiples y de menor tamaño que se adaptan a los patrones de pedido de los hogares.
Se proyecta que las ventas en el canal horeca se expandan a una CAGR del 5,38% hasta 2031, lo que refleja la demanda de restaurantes, operadores de servicio rápido, empresas de catering e instituciones. Los compradores del sector de restauración requieren un suministro fiable, consistencia estandarizada y envases adecuados para la preparación en grandes volúmenes. Las normas de seguridad alimentaria de Estados Unidos exigen que las empresas alimentarias cumplan los requisitos actuales de buenas prácticas de fabricación para la producción y manipulación de alimentos. Esto puede elevar los requisitos operativos para los proveedores que buscan cuentas institucionales. La industria de crema agria de América del Norte puede beneficiarse cuando los productores desarrollen formatos y acuerdos de servicio que satisfagan las necesidades de los restaurantes y las instituciones.
Análisis Geográfico
Mercado de Crema Agria de Estados Unidos
Estados Unidos representó el 56,48% de la cuota del mercado de crema agria de América del Norte en 2025, respaldado por su amplia base minorista y la extensa demanda de restaurantes. La comida mexicana tiene una presencia considerable en los restaurantes de Estados Unidos, lo que favorece el uso frecuente de crema agria y productos relacionados. Daisy Brand inició la construcción en mayo de 2025 de una planta de fabricación valorada en 1,20 mil millones de USD en Boone, Iowa, que se espera produzca crema agria y requesón. La inversión demuestra que Estados Unidos sigue siendo central en la capacidad de producción y la competencia de marcas. La sensibilidad a la lactosa genera, no obstante, demanda de formulaciones sin lácteos y sin lactosa en esta amplia base de consumidores.
Mercado de Crema Agria de Canadá
Se proyecta que Canadá crezca a una CAGR del 5,53% hasta 2031, la tasa más rápida entre las geografías analizadas. Su diversa población, la creciente actividad de venta minorista de alimentos en línea y las compras orientadas a la salud crean oportunidades para productos convencionales y alternativos. Los consumidores que gestionan la intolerancia a la lactosa pueden preferir lácteos sin lactosa u opciones de origen vegetal, una necesidad reconocida por la Fundación Canadiense de Salud Digestiva[3]. Los productores que abastecen a Canadá deben equilibrar la innovación de productos con una distribución refrigerada confiable. El mercado de crema agria de América del Norte puede utilizar a Canadá como un canal importante para productos diferenciados y formatos convenientes.
Mercado de Crema Agria de México
México y el resto de América del Norte representan una cuota menor de la categoría regional, pero siguen siendo estratégicamente relevantes porque la crema y los aderezos lácteos relacionados forman parte de numerosos platos locales. La demanda está vinculada a la cocina doméstica, la comida callejera, las comidas en restaurantes y la amplia popularidad de la cocina mexicana en toda la región. Las relaciones de suministro lácteo transfronterizas conectan a productores, procesadores, minoristas y compradores del sector de servicios de alimentación en toda América del Norte. La industria de crema agria de América del Norte tiene la oportunidad de adaptar los productos a las preferencias de sabor locales mientras gestiona las barreras de demanda relacionadas con la lactosa.
Panorama Competitivo
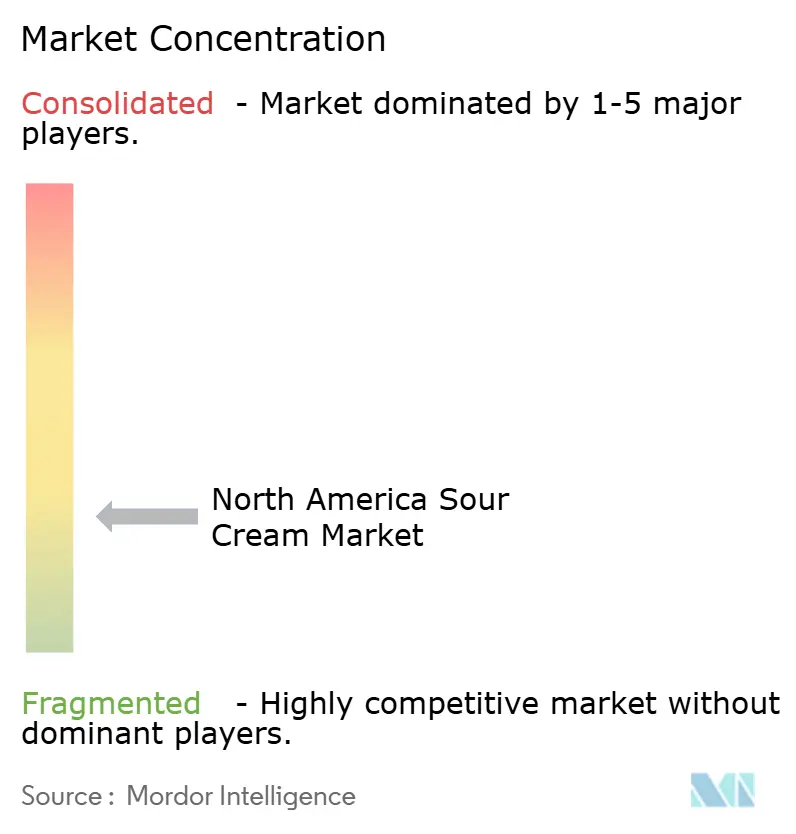
El mercado de crema agria de América del Norte está fragmentado, con una gran marca nacional, cooperativas lácteas regionales y un grupo de empresas especializadas y de origen vegetal. Una marca líder mantuvo una participación estimada del 60,00% de la categoría de crema agria en Estados Unidos en 2026. La escala respalda una amplia colocación en el comercio minorista, la eficiencia de producción y la capacidad de invertir en envases y desarrollo de nuevos productos. Los competidores más pequeños utilizan declaraciones orgánicas, distribución regional, formulaciones sin lácteos o productos orientados culturalmente para ganar atención. El mercado de crema agria de América del Norte combina, por tanto, un líder claro en escala con varios competidores enfocados que atienden necesidades específicas.
El inicio de obras de Daisy Brand en mayo de 2025 para su instalación en Iowa de 1,20 mil millones de USD es una importante inversión en capacidad vinculada directamente a la producción de crema agria y requesón. La empresa también anunció un centro de innovación de 24,00 millones de USD en Garland, Texas, diseñado para ampliar las capacidades de investigación y desarrollo. Organic Valley amplió su gama de productos de queso orgánico certificado en marzo de 2025, lo que refleja la continua inversión de la cooperativa en productos lácteos orgánicos. Estos movimientos muestran cómo la capacidad, la investigación y el desarrollo de productos orgánicos pueden configurar las posiciones competitivas. Los productores con amplia distribución pueden utilizar estas inversiones para defender el espacio en los lineales a medida que las alternativas se vuelven más visibles.
Las marcas de origen vegetal compiten a través de ingredientes sin lácteos, formatos convenientes y posicionamiento de etiqueta limpia. El producto en bolsa de Elmhurst 1925 es un ejemplo de un proveedor que combina crema agria sin lácteos con un formato exprimible familiar. Natural Grocers amplió sus ofertas de yogur orgánico de marca propia en 2025, lo que indica el continuo interés de los minoristas en las opciones lácteas orgánicas certificadas. Las empresas de la industria de crema agria de América del Norte deben, por tanto, competir no solo en sabor y distribución, sino también en formato, declaraciones de ingredientes y adecuación nutricional.
Líderes de la Industria de Crema Agria de América del Norte
-
Daisy Brand LLC
-
Dean Foods
-
Kraft Heinz Company
-
Organic Valley
-
Lactalis Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Crema Agria de América del Norte Empresas cubiertas en este informe
- Daisy Brand LLC
- Dean Foods Company
- The Kraft Heinz Company
- Organic Valley
- Groupe Lactalis
- Saputo Inc.
- HP HOOD LLC
- Dairy Farmers of America, Inc.
- Tillamook County Creamery Association
- Prairie Farms Dairy, Inc.
- Green Valley Creamery
- Hiland Dairy Foods
- LALA U.S., Inc.
- V&V Supremo Foods, Inc.
- Fonterra Co-operative Group Limited
- Danone S.A.
- Unilever PLC
- Meiji Holdings Co., Ltd.
- Redwood Hill Farm & Creamery, Inc.
- Klondike Cheese Co.
Lea el análisis de las empresas de crema agria de América del Norte
Desarrollos recientes de la industria en Mercado de Crema Agria de América del Norte
- Mayo de 2025: Daisy Brand inició las obras de una instalación de fabricación de 1,20 mil millones de USD y 1 millón de pies cuadrados en Boone, Iowa. La planta, cuya apertura se espera para el tercer trimestre de 2028, producirá inicialmente crema agria y requesón, creará 255 empleos con un salario promedio de 34,75 USD/hora y requerirá leche de aproximadamente 43.000 vacas diariamente. La inversión señala la intención del líder del mercado de ampliar preventivamente la capacidad antes del crecimiento del volumen de la categoría.
- Marzo de 2025: Utz Brands, Inc. introdujo un sabor de Crema Agria y Cebolla en su línea de Pretzels Mixtos Mini, ampliando su cartera de aperitivos con sabores. Disponibles en paquetes de 12 onzas, los pretzels de tamaño bocado combinan los sabores ácidos de la crema agria y la cebolla sabrosa, y se ofrecen en tres formas: espirales, aros y gofres.
- Enero de 2024: Elmhurst 1925 lanzó una crema agria de origen vegetal, ampliando su cartera de productos más allá de las bebidas sin lácteos hacia los alimentos de origen vegetal. Elaborado con leche de avena y proteína de cáñamo, el producto está diseñado como una alternativa uno a uno a la crema agria láctea tradicional, ofreciendo una textura cremosa y un sabor ácido sin gomas, rellenos ni emulsionantes añadidos.
Alcance del Informe del Mercado de Crema Agria de América del Norte
El informe del mercado de crema agria de América del Norte proporciona un análisis exhaustivo del mercado, segmentado por tipo de producto, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado se categoriza en crema agria láctea y crema agria no láctea. Según el tipo de envase, el mercado se segmenta en tarrinas y vasos, botellas exprimibles, bolsas, frascos y porciones individuales. Por canal de distribución, el mercado se divide en canales horeca y minoristas, con el segmento minorista categorizado adicionalmente en supermercados e hipermercados, tiendas de conveniencia, canales de venta minorista en línea y otros canales de distribución. Geográficamente, el informe cubre Estados Unidos, Canadá, México y el resto de América del Norte. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Crema Agria Láctea |
| Crema Agria No Láctea |
| Tarrinas y Vasos |
| Botellas Exprimibles |
| Bolsas |
| Frascos y Porciones Individuales |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Canales de Venta Minorista en Línea | |
| Otros Canales de Distribución |
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Por Tipo de Producto | Crema Agria Láctea | |
| Crema Agria No Láctea | ||
| Por Tipo de Envase | Tarrinas y Vasos | |
| Botellas Exprimibles | ||
| Bolsas | ||
| Frascos y Porciones Individuales | ||
| Por Canales de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la crema agria de América del Norte hasta 2031?
Se prevé que la categoría crezca a una CAGR del 3,59% de 2026 a 2031, alcanzando 1,97 mil millones de USD en 2031.
¿Qué tipo de producto lidera las ventas de crema agria en América del Norte?
La crema agria láctea lidera con una participación del 87,26% en 2026, respaldada por marcas consolidadas, distribución minorista y uso cotidiano en la cocina.
¿Por qué están creciendo los productos de crema agria no láctea?
Se proyecta que los productos no lácteos crezcan a una CAGR del 5,11% hasta 2031 porque atienden a los consumidores con sensibilidad a la lactosa y a los consumidores de productos de origen vegetal.
¿Qué formato de envase de crema agria crece más rápido?
Las botellas exprimibles son el formato de envase de más rápido crecimiento, con una CAGR proyectada del 5,48% hasta 2031.